
GaN-Leistungsbauelement-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.77 Milliarden US-Dollar |
| Marktgröße (2031) | 3.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 37.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GaN-Leistungsbauelement-Marktanalyse von Mordor Intelligence
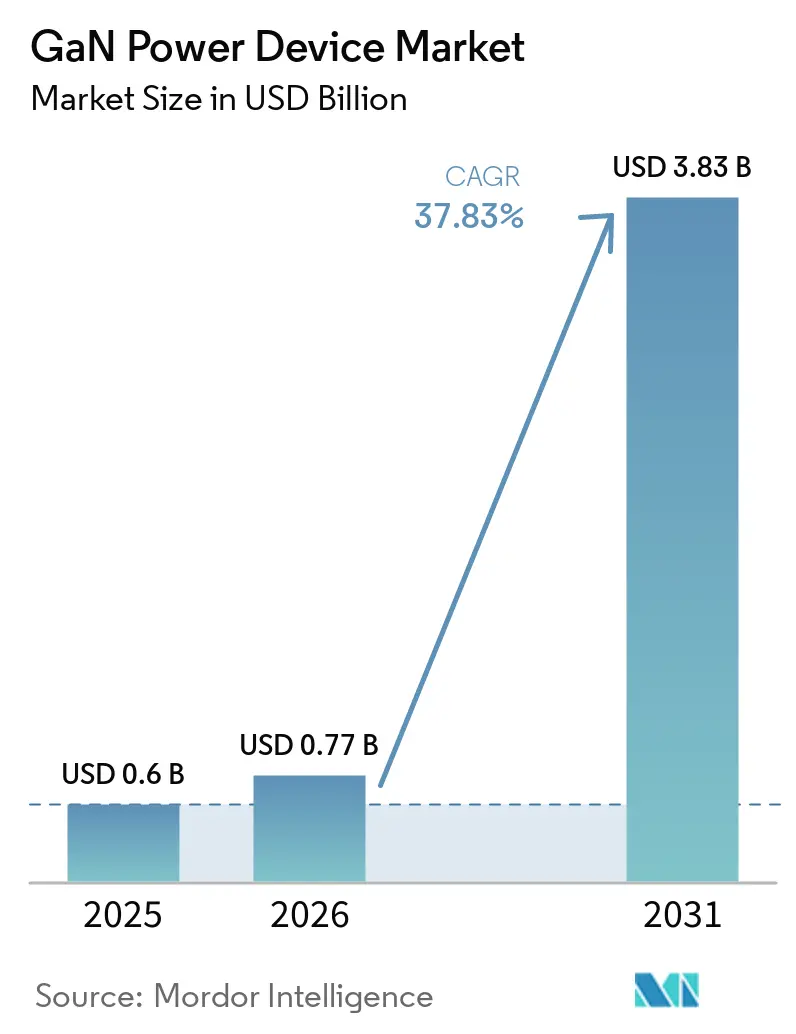
Die Größe des GaN-Leistungsbauelement-Markts wird für 2025 auf 0,6 Milliarden USD und für 2026 auf 0,77 Milliarden USD prognostiziert und soll bis 2031 3,83 Milliarden USD erreichen, bei einer CAGR von 37,83 % von 2026 bis 2031. Der GaN-Leistungsbauelement-Markt wird durch die Nachfrage nach kompakterer Leistungsumwandlung in KI-Rechenzentren, Elektrofahrzeugen und Verbraucher-Ladeprodukten geprägt. Höhere Schaltgeschwindigkeiten können Umwandlungsverluste und den Kühlbedarf in relevanten Designs reduzieren, was Effizienz sowohl zu einem Kaufkriterium als auch zu einem Leistungsmerkmal macht. Regulatorische Anforderungen erhöhen zudem die Bedeutung effizienter externer Netzteile in wichtigen Regionen. Die Designaktivität läuft den erfassten Verkäufen voraus, da qualifizierte Produkte in den Entwicklungszyklen der Kunden verbleiben können, bevor die Produktion beginnt. Der Wettbewerb konzentriert sich daher auf Produktintegration, Fertigungskapazität, Versorgungssicherheit und die Fähigkeit, Kunden durch die Qualifizierung zu begleiten.
Wichtigste Erkenntnisse des Berichts
- Nach Bauelementtyp hielten diskrete GaN-Leistungsbauelemente 2025 einen Umsatzanteil von 42,4 %, während GaN-Leistungs-ICs bis 2031 mit einer CAGR von 38,1 % wachsen sollen.
- Nach Spannungsbereich hielt der Bereich 200–600 V 2025 einen Umsatzanteil von 46,4 %, während der Bereich 601–1.200 V bis 2031 mit einer CAGR von 38,6 % wachsen soll.
- Nach Betriebsmodus hielten Anreicherungsmodus-Bauelemente 2025 einen Umsatzanteil von 84,3 % und sollen bis 2031 mit einer CAGR von 38,3 % wachsen.
- Nach Endverbrauchsbranche hielt die Unterhaltungselektronik 2025 einen Umsatzanteil von 44,3 %, während der Automobilbereich bis 2031 mit einer CAGR von 39,6 % wachsen soll.
- Nach Geografie hielt der Asien-Pazifik-Raum 2025 einen Umsatzanteil von 36,9 % und soll bis 2031 mit einer CAGR von 39,4 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale GaN-Leistungsbauelement-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung und höhere Leistungsdichte beim Laden von Elektrofahrzeugen | +6.8% | Global, mit konzentrierten Gewinnen in China, Europa und Südkorea | Mittelfristig (2–4 Jahre) |
| KI-Rechenzentrum-Leistungsbedarf und Hochspannungs-Gleichstromarchitekturen | +9.2% | Nordamerika und China primär, Asien-Pazifik wächst schnell | Mittelfristig (2–4 Jahre) |
| Schnellladen und kompakte Verbraucher-Netzteile | +7.3% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Energieeffizienzregulierung und geringere Systemverluste | +3.9% | EU und Nordamerika, mit globalen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| 5G, Radar und Hochfrequenz-HF-Infrastruktur | +3.1% | Global, mit frühen Gewinnen in China, den Vereinigten Staaten, Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Design-Migration zu integrierten GaN-Leistungsplattformen | +2.5% | Global, mit Nordamerika und Asien-Pazifik als Vorreiter bei der Einführung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-Rechenzentrum-Leistungsbedarf und Hochspannungs-Gleichstromarchitekturen
Der Übergang zu 800-V-Hochspannungs-Gleichstromarchitekturen erhöht die Relevanz des GaN-Leistungsbauelement-Markts in der KI-Trainings- und Inferenzinfrastruktur. Onsemi erklärte im Juni 2026, dass Strom und Kühlung bis zu 40 % der Betriebskosten von Hyperscale-Rechenzentren ausmachen können, sodass kleine Effizienzverbesserungen bei hohen Lasten erhebliche betriebliche Auswirkungen haben können. GaN unterstützt die hochdichte Umwandlung in 800-V-zu-48-V- und 48-V-Zwischenbus-Stufen, wo Schaltgeschwindigkeit und geringere Verluste den Ausrüstungs- und Kühlbedarf reduzieren können. Navitas hat mit NVIDIA an 800-V-HVDC-Leistungsarchitekturen für IT-Racks mit 1 MW und mehr zusammengearbeitet und dabei GaN- und SiC-Technologien in die anwendbare Leistungsumwandlungsarchitektur integriert.[1]Diese Arbeit verlagert die Diskussion von einem Komponentenaustausch hin zum Systemdesign, bei dem Designunterstützung und qualifizierte Versorgung mehr Gewicht haben. Der GaN-Leistungsbauelement-Markt kann davon profitieren, wenn Hyperscaler diese Architekturen qualifizieren und Lieferanten Designaktivitäten in Produktionsaufträge umwandeln.
Elektrifizierung und höhere Leistungsdichte beim Laden von Elektrofahrzeugen
Fahrzeugseitige Ladegeräte für Elektrofahrzeuge erfordern kompakte Designs, die steigende Leistungsanforderungen bewältigen können, was den GaN-Leistungsbauelement-Markt unterstützt. Navitas berichtete im April 2025, dass seine leistungsstarken GaNSafe-ICs die AEC-Q 100- und AEC-Q 101-Qualifizierung nach mehr als 7 Jahren Produktionsdaten, mehr als 250 Millionen gelieferten Einheiten und Feldausfallraten von annähernd 100 Teilen pro Milliarde über mehr als 2 Billionen Bauelement-Betriebsstunden erreicht haben. Changan Automobile brachte ein GaN-basiertes fahrzeugseitiges Ladegerät mit GaNSafe-Technologie in die Serienproduktion, wobei die Produktion im Jahr 2026 hochgefahren wurde. Der Wechsel von 6,6-kW-Ladegeräten zu 11-kW- und 22-kW-Systemen kann die Anzahl der in jedem Fahrzeug verwendeten Leistungsschalter erhöhen. Dies steigert den GaN-Anteil pro Fahrzeug zusätzlich zum Wachstum des Elektrofahrzeugvolumens. Der GaN-Leistungsbauelement-Markt hängt daher sowohl von der Einführung von Fahrzeugplattformen als auch von der für jedes Ladegerät gewählten Leistungsklasse ab.
Schnellladen und kompakte Verbraucher-Netzteile
Die Unterhaltungselektronik blieb 2025 mit einem Umsatzanteil von 44,3 % eine wichtige Volumenbasis für den GaN-Leistungsbauelement-Markt. Die Europäische Kommission erklärte, dass rund 2 Milliarden externe Netzteile in der Europäischen Union in Betrieb waren und schätzungsweise 11,6 TWh pro Jahr verbrauchten.[2] Die Verordnung (EU) 2025/2052 der Kommission aktualisiert die Ökodesign-Anforderungen für externe Netzteile, kabellose Ladegeräte und USB-Typ-C-Kabel. EUR-LEX Diese Vorschriften begünstigen Designs, die strengere Anforderungen an den Wirkungsgrad im Betrieb erfüllen können und dabei eine kompakte Bauform beibehalten. Navitas berichtete, dass seine 650-V-IsoFast-ICs einstufige bidirektionale Designs mit bis zu 50 % weniger Baugröße und 20 % Energieeinsparung gegenüber zweistufigen Siliziumtopologien unterstützen können. Verbraucherprodukte liefern zudem Fertigungsvolumen, Zuverlässigkeitsdaten und Lieferkettenerfahrung, die später Automobil- und Industriequalifizierungen unterstützen.
Energieeffizienzregulierung und geringere Systemverluste
Effizienzregulierung macht die Leistungsumwandlungsleistung für Beschaffungsentscheidungen im GaN-Leistungsbauelement-Markt relevanter. Der EU-Ökodesign-Rahmen und die Verordnung (EU) 2025/2052 legen Mindestanforderungen an den Wirkungsgrad im Betrieb für externe Netzteile fest. EUR-LEX Das US-Energieministerium hält Effizienzanforderungen für bestimmte externe Netzteile aufrecht, während Japan und Südkorea ebenfalls Energieeffizienzprogramme nutzen, die das Produktdesign beeinflussen. Geringere Schaltverluste können auch den Kühlinfrastrukturbedarf in Industrie- und Rechenzentrumsinstallationen reduzieren. Dies kann einen Teil der höheren Komponentenkosten ausgleichen, wenn Betreiber das Gesamtsystem statt eines einzelnen Bauelements bewerten. Der Effekt kann Zeit brauchen, da Vorschriften durch OEM-Designzyklen und Lieferantenqualifizierungsprozesse fließen müssen. Die kombinierte regulatorische Ausrichtung gibt Lieferanten einen Anreiz, qualifizierte Designs zu verbessern, bevor Compliance-Termine die Beschaffung in großem Maßstab beeinflussen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Fertigungs- und Qualifizierungskosten gegenüber Silizium | -2.8% | Global, am stärksten in kostensensiblen Verbraucheranwendungen im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeit, elektromagnetische Verträglichkeit und Qualifizierungszeiträume für den Automobilbereich | -1.7% | Nordamerika und Europa, getrieben durch Automobil-OEMs | Mittelfristig (2–4 Jahre) |
| Konzentration der Gallium-, Wafer- und Epitaxieversorgung | -2.4% | Global, mit höchster Exposition in den Vereinigten Staaten, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Durchschnittspreiserosion und Wettbewerb durch SiC und fortschrittliches Silizium | -1.9% | Global, mit dem höchsten Preisdruck im Asien-Pazifik-Raum und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Fertigungs- und Qualifizierungskosten gegenüber Silizium
Höhere Fertigungs- und Qualifizierungskosten begrenzen die Einführung in preissensiblen Bereichen des GaN-Leistungsbauelement-Markts. Die Kosten für GaN-Wafer wurden mit dem 3- bis 5-fachen vergleichbarer Siliziumbauelemente angegeben, da die GaN-auf-Silizium-Epitaxie zusätzliche Prozessschritte und Anforderungen an das Defektmanagement hinzufügt. Automobilteile erfordern zudem AEC-Q101-Stresstests, Leistungszyklusprüfungen und erweiterte beschleunigte Lebensdauertests. Diese Aktivitäten können einem Designzyklus 12 bis 18 Monate hinzufügen, selbst wenn der zugrunde liegende Prozess ausgereift ist. Lieferanten mit qualifizierten Produkten erlangen einen Markteintrittsvorsprung, aber dieselbe Qualifizierungslast kann neue Produkteinführungen verlangsamen. Die Ausweitung der 8-Zoll-GaN-auf-Silizium-Produktion in asiatischen Fertigungsstätten soll die Bauelementkosten vor 2028 senken, obwohl dies nicht die Notwendigkeit einer Validierung auf Systemebene beseitigt.
Konzentration der Gallium-, Wafer- und Epitaxieversorgung
Die Konzentration der Galliumversorgung bleibt ein strukturelles Risiko für den GaN-Leistungsbauelement-Markt. Der U.S. Geological Survey berichtete, dass China 2025 99 % der weltweiten Primärproduktion von Gallium geringer Reinheit lieferte, während die US-Galliumimportpreise 2025 durchschnittlich 580 USD pro Kilogramm betrugen, verglichen mit 277 USD pro Kilogramm im Jahr 2021. Chinas Beschränkungen für Galliumexporte und extraktionsbezogene Technologien haben Bedenken hinsichtlich der Versorgungsverfügbarkeit und der Kosten für die Entwicklung von Alternativen geweckt. Das US-Verteidigungsministerium vergab im November 2025 29,9 Millionen USD für eine Gallium-Rückgewinnungsdemonstrationsstätte in Louisiana, und das Energieministerium stellte bis zu 6 Millionen USD für die Forschung zur inländischen Extraktion bereit. Die Nicht-China-Produktion betrug 2025 nur 14.000 kg, verglichen mit der geschätzten chinesischen Produktion von 900.000 kg. Diese Lücke kann langfristige Preis- und Lieferzusagen für Bauelementhersteller und ihre Kunden erschweren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bauelementtyp: Integration gewinnt gegenüber der Führungsposition diskreter Bauelemente an Boden
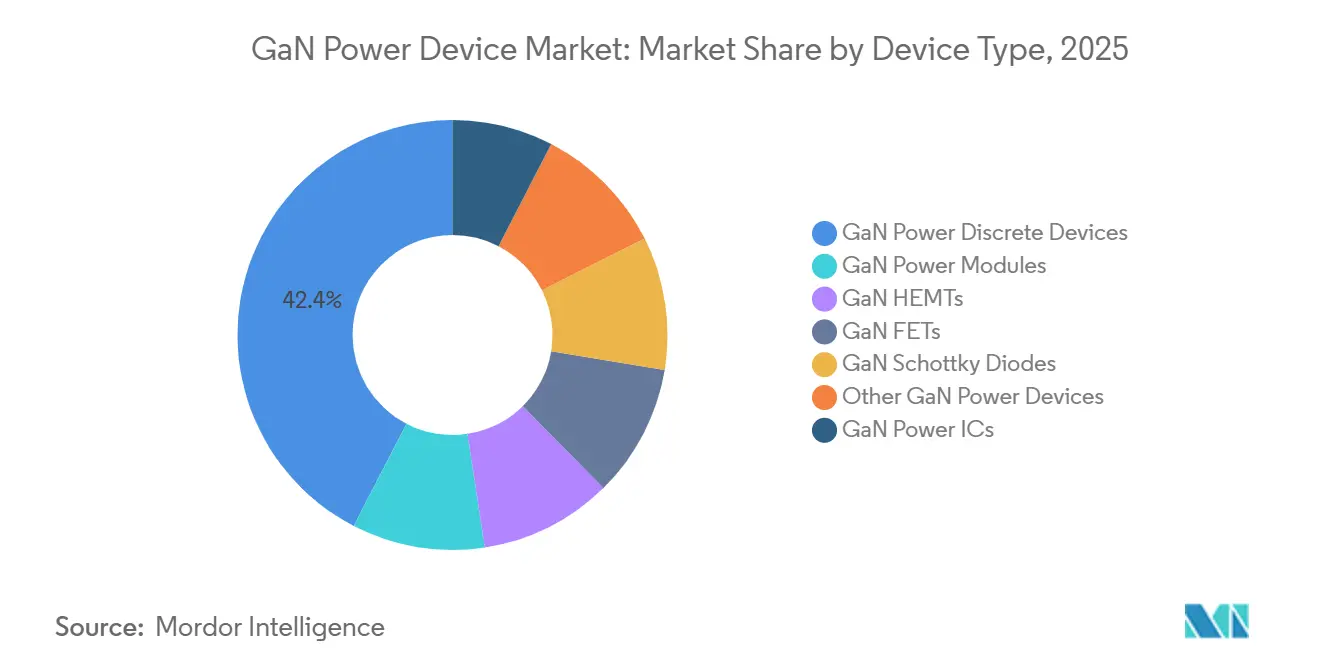
Diskrete GaN-Leistungsbauelemente hielten 2025 einen Marktanteil von 42,4 % am GaN-Leistungsbauelement-Markt. Sie bieten Ingenieuren einen direkten Weg, Silizium-MOSFETs in bestehenden Schaltungsdesigns zu ersetzen, ohne die übergeordnete Steuerungsarchitektur zu ändern. GaN-HEMTs, GaN-FETs und GaN-Schottky-Dioden decken ein breites Spektrum an Spannungs- und Anwendungsanforderungen ab. Ihre Position wird durch akkumulierte Anwendungsdaten und etablierte Vertrautheit unter Leistungssystemdesignern gestützt. GaN-Leistungsmodule stellten die kleinste Bauelementkategorie dar und bedienen leistungsstärkere Industrie- und Wechselrichteranwendungen für erneuerbare Energien. Sie können die Montage und das Wärmemanagement vereinfachen, indem mehrere Transistoren in einer verpackten Lösung integriert werden.
GaN-Leistungs-ICs sollen bis 2031 mit einer CAGR von 38,1 % im GaN-Leistungsbauelement-Markt wachsen. Designer von KI-Rechenzentren und Ladegeräten für Elektrofahrzeuge suchen nach weniger Komponenten, geringerem EMV-Designaufwand und kleineren Leiterplatten. Ein integrierter IC kann eine Transistorstufe mit Gate-Treiber-, Schutz- und Sensorfunktionen kombinieren. Navitas veröffentlichte im März 2025 serienreife bidirektionale 650-V-GaNFast-ICs für einstufige AC-DC- und AC-AC-Umwandlung. Onsemi stellte im Juni 2026 GaNEXUS Smart FETs mit integrierten Schutzfunktionen vor. EPCs Lizenz- und Zweitbezugsvereinbarung mit Renesas für Niederspannungs-eGaN-Technologie vom Februar 2026 erweiterte den Zugang zu dieser Technologie für relevante Anwendungen.


Nach Spannungsbereich: Mittelspannung dominiert, Hochspannung beschleunigt sich
Der Bereich 200–600 V machte 2025 46,4 % des Umsatzes im GaN-Leistungsbauelement-Markt aus. Dieser Bereich bedient Verbraucher-USB-PD-Ladegeräte mit 650-V-GaN-FETs, Server-Netzteile mit einem 400-V-Eingangsbus sowie Level-1- und Level-2-fahrzeugseitige Ladegeräte. Er hat die längste Produktionsgeschichte unter den aufgeführten Spannungsbereichen. Das Segment verfügt zudem über eine breite Komponentenverfügbarkeit und ein ausgereiftes Ökosystem aus Gate-Treibern und Steuerungs-ICs. Produkte unter 200 V bedienen die 48-V-Zwischenbus-Umwandlung in KI-Servern, LiDAR-Netzteile und Automobil-Class-D-Audioverstärker. Diese Anwendungen sind einzeln kleiner, aber ihre Anforderungen stimmen mit schnellem Schalten und kompakter Leistungsumwandlung überein.
Der Bereich 601–1.200 V soll bis 2031 mit einer CAGR von 38,6 % wachsen. Dieser Bereich unterstützt bidirektionale Ladegeräte in 800-V-Elektrofahrzeugplattformen, Hochspannungs-AC-DC-Frontendstufen für KI-Leistungsregale und Solar-Mikrowechselrichter. In diesen Anwendungen kann eine einzelne GaN-Schaltstufe einige zweistufige Siliziumlösungen ersetzen. Infineon führte 2024 650-V-CoolGaN-HEMTs für Ladegerätarchitekturen für Elektrofahrzeuge mit höherer Leistungsdichte ein. Produkte über 1.200 V befinden sich für die GaN-Leistungsumwandlung noch in einem frühen Stadium. Sie ziehen Forschungsinteresse für netzgekoppelte und hochzuverlässige Industriesysteme auf sich, bei denen thermische Anforderungen weiterhin wichtig sind.
Nach Betriebsmodus: Dominanz des Anreicherungsmodus spiegelt Marktreife wider
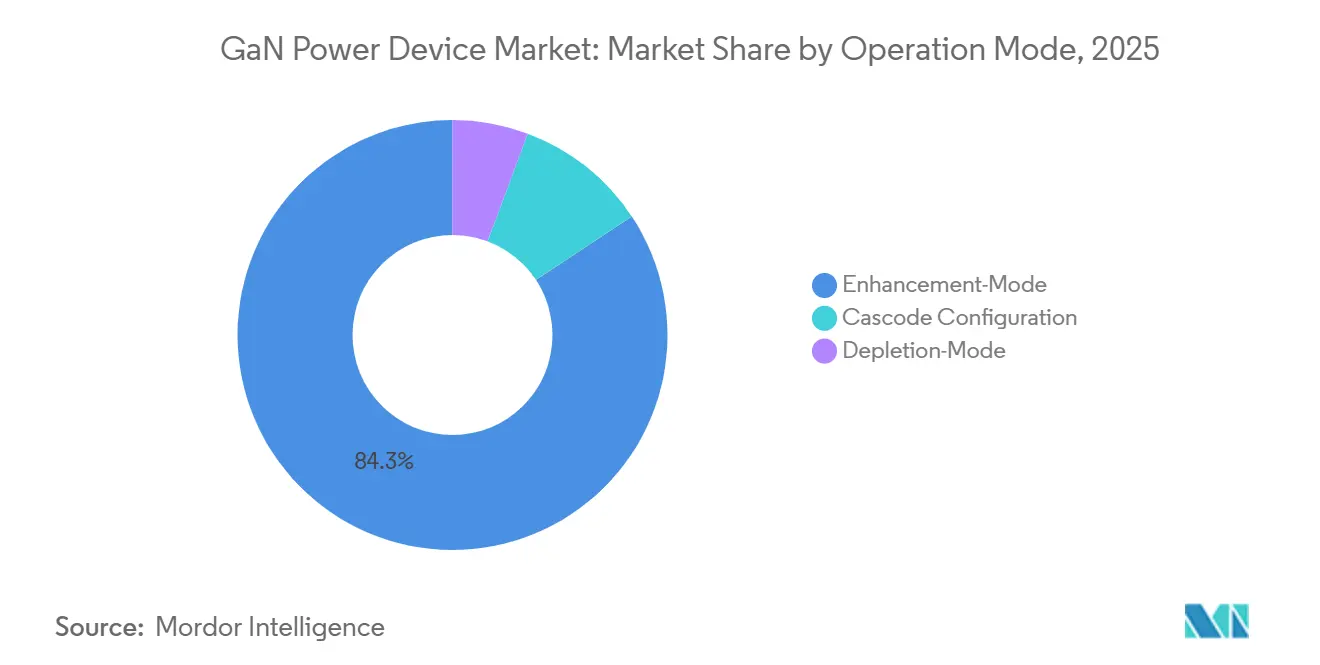
Anreicherungsmodus-Bauelemente machten 2025 84,3 % des Marktanteils im GaN-Leistungsbauelement-Markt aus und sollen bis 2031 mit einer CAGR von 38,3 % wachsen. Ihr normalerweise ausgeschaltetes Verhalten unterstützt ein ausfallsicheres Leistungsumwandlungsdesign und vermeidet die Notwendigkeit negativer Gate-Treiberspannungen. Dies kann die Auswahl von Treiber-ICs vereinfachen und den gesamten Designaufwand reduzieren. Das Segment profitiert von etablierten Anwendungshinweisen, Referenzdesigns und Qualifizierungsdaten. EPC, Navitas, Innoscience und Infineon haben Produktökosysteme rund um Anreicherungsmodus-Produkte aufgebaut. Infineon erweiterte seine GaN-Fähigkeiten durch die Übernahme von GaN Systems im Jahr 2023.
Verarmungsmodus-Bauelemente und Kaskodenkonfigurationen bleiben in spezialisierten Anwendungen relevant. Verarmungsmodus-GaN-HEMTs werden in HF-Leistungsverstärkern für 5G-Basisstationen und Verteidigungs-Radarsysteme eingesetzt, wo Hochfrequenzleistung und Linearität die zusätzliche Gate-Treiberkomplexität überwiegen können. Kaskodenprodukte kombinieren einen Verarmungsmodus-GaN-FET mit einem Niederspannungs-Silizium-MOSFET, um ein normalerweise ausgeschaltetes Verhalten zu erzeugen. Dieser Ansatz gibt Fertigungsstätten ohne einen nativen Anreicherungsmodusprozess einen Weg in Leistungsumwandlungsprodukte. Transphorm verwendete diesen Ansatz mit seinem SuperGaN-Portfolio vor und nach seiner Übernahme durch Renesas.
Nach Endverbrauchsbranche: Automobil-Aufschwung entsteht unterhalb der Führungsposition der Unterhaltungselektronik
Die Unterhaltungselektronik hielt 2025 44,3 % des Umsatzes im GaN-Leistungsbauelement-Markt. USB-Power-Delivery-Adapter, Laptop-Netzteile und Gaming-Zubehör trugen einen Großteil dieses Volumens bei. Hohe Verbrauchervolumina halfen dabei, das Fertigungs-Know-how voranzutreiben und die Kosten für spätere Automobil- und Industrieprogramme zu senken. Das Segment generiert auch Zuverlässigkeitsdaten, die anspruchsvollere Qualifizierungen informieren können. Hersteller nutzen weiterhin kompakte Ladegerätdesigns, um bei Größe und Energieleistung zu konkurrieren. Diese Kundenanforderungen erhalten die Unterhaltungselektronik als grundlegende Nachfragequelle, auch wenn andere Anwendungen expandieren.
Der Automobilbereich soll bis 2031 mit einer CAGR von 39,6 % im GaN-Leistungsbauelement-Markt wachsen. Der Wechsel von 400-V- zu 800-V-Fahrzeugarchitekturen erhöht die Anforderungen an Leistungsdichte und Schaltfrequenz in relevanten Ladegerätanwendungen. Das chinesische Automobil-OEM-Ökosystem unterstützt die Einführung durch kommerzielle Produktionsaktivitäten. Changans serienreifes GaN-basiertes fahrzeugseitiges Ladegerät mit Navitas-Technologie wurde als frühes Produktionsbeispiel genannt. IT und Rechenzentren, Telekommunikation und Industrienutzer fügen Nachfrage hinzu, da KI-Infrastruktur und 5G-Netze Leistungsumwandlungsgeräte benötigen. Luft- und Raumfahrt, Verteidigung, Medizin, erneuerbare Energien und netzgekoppelte Speicheranwendungen bleiben kleinere Chancen, die GaNs Hochfrequenz- und kompakte Designeigenschaften nutzen.
Geografische Analyse
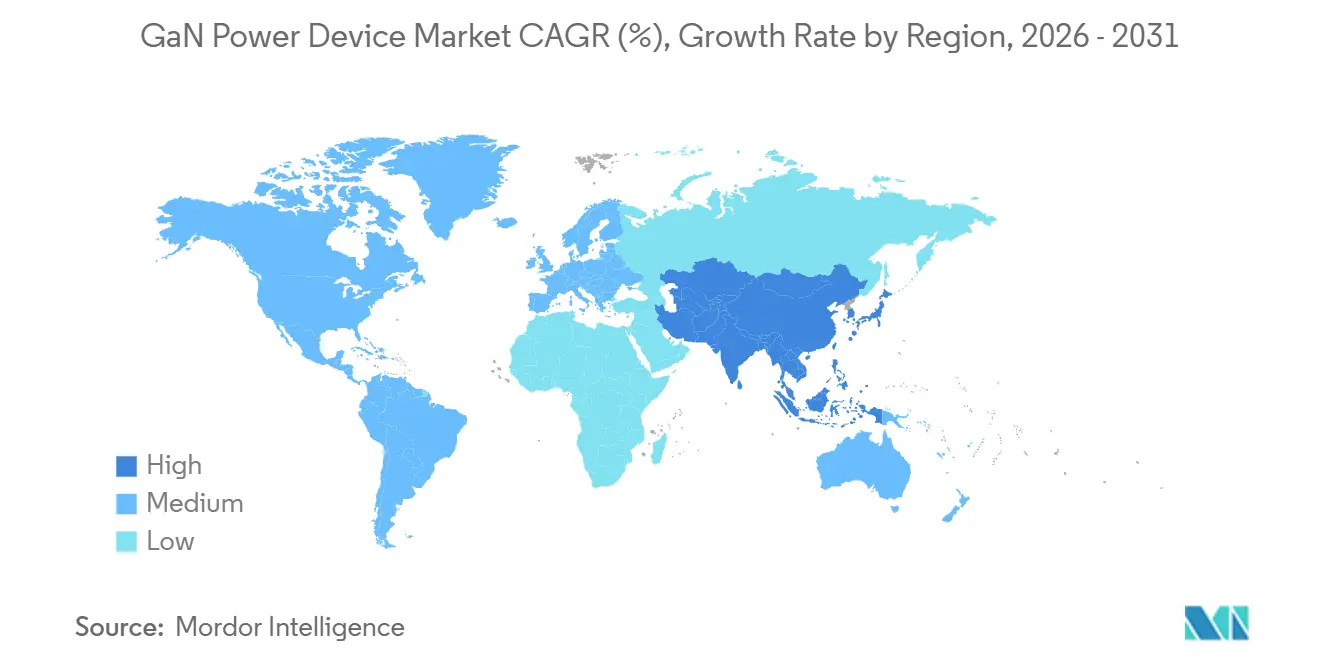
Der Asien-Pazifik-Raum hielt 2025 36,9 % des globalen Umsatzes und soll bis 2031 mit einer CAGR von 39,4 % wachsen. Die Produktionsbasis für Unterhaltungselektronik in der Region unterstützt die Prozessreife und Ausbeute-Verbesserung, die die Kosten für Automobil- und Industrieprodukte senken können. Chinas Galliumposition verbindet auch die regionale Produktionsstärke mit einem Versorgungsrisiko, dem der globale GaN-Leistungsbauelement-Markt gegenübersteht. Nordamerika hat eine starke Nachfragebasis in KI-Rechenzentren, wo Hyperscaler 650-V- und unter-200-V-Bauelemente für die Leistungsumwandlung qualifizieren. US-Investitionen in die Galliumrückgewinnung und die inländische Fertigung spiegeln Bedenken hinsichtlich der Versorgungsresilienz wider. Europa hat eine starke Automobilzuliefererbasis, wobei Deutschland eine zentrale Rolle in der Fahrzeugleistungselektronik spielt. Infineons im September 2024 angekündigte 300-mm-Leistungs-GaN-Pilotproduktion in Villach, Österreich, zielt darauf ab, die etablierte Siliziumfertigungsinfrastruktur für die GaN-Skalierung zu nutzen.
EU-Ökodesign-Anforderungen unterstützen die europäische Verbreitung effizienter Verbraucher- und Industrieladegeräte. Südamerika, der Nahe Osten, Afrika und kleinere Asien-Pazifik-Märkte übernehmen GaN-Produkte, da sinkende Kosten den Zugang zu Schnellladegeräten und Leistungsinfrastruktur verbessern. Brasilien bietet Einstiegsmöglichkeiten durch Ladeinfrastruktur für Elektrofahrzeuge und Lieferketten für Unterhaltungselektronik. Saudi-Arabien und die Vereinigten Arabischen Emirate haben längerfristiges Potenzial, das mit geplanter Rechenzentrumskapazität für souveräne KI-Programme verbunden ist. Indien baut inländische Designkompetenz durch den Start von 7 650-V-GaN-Leistungs-ICs durch Cyient Semiconductors im Mai 2026 auf, die mit Navitas-Technologie entwickelt wurden.

Wettbewerbslandschaft
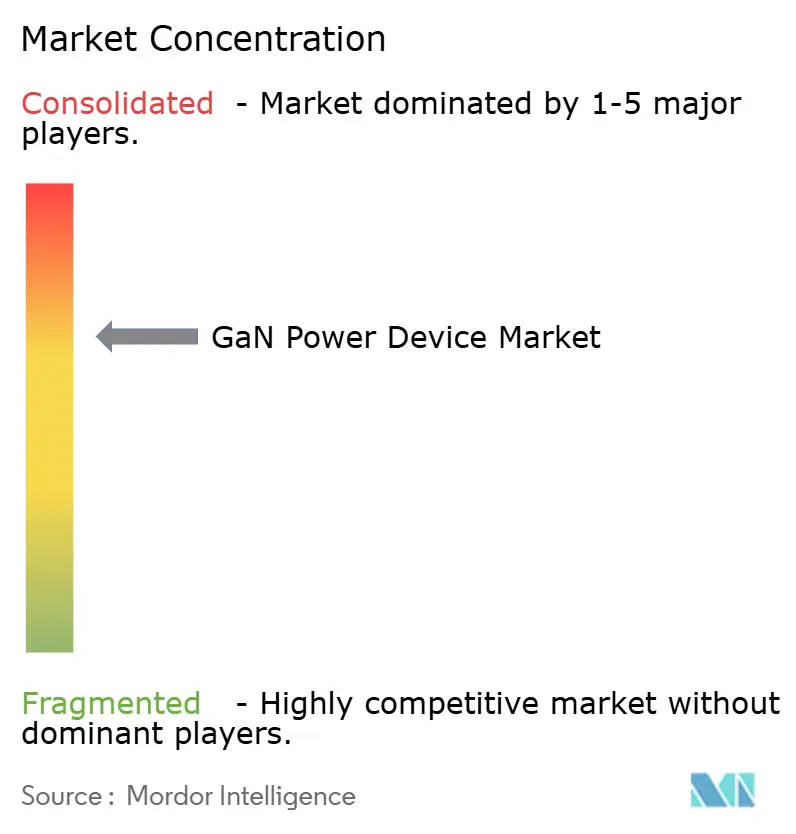
Der GaN-Leistungsbauelement-Markt ist mäßig konsolidiert und umfasst integrierte Bauelementhersteller, fablose Lieferanten und kleinere Spezialunternehmen. Infineon verfügt nach der Übernahme von GaN Systems für 830 Millionen USD im Jahr 2023 über ein breites Portfolio. Im August 2026 wurde das in Bangalore ansässige Unternehmen C2i Semiconductors hinzugefügt, um die Fähigkeiten in softwaredefinierten Mehrphasen-Controllern und intelligenten Leistungsstufen für KI-Serveranwendungen zu erweitern. Diese Kombination stellt GaN-, SiC- und Siliziumprodukte neben digitalen Leistungsmanagementfunktionen. Renesas schloss 2025 die Übernahme von Transphorm ab und gewann SuperGaN-Produkte und AEC-Q101-qualifizierte Hochspannungsbauelemente für den Industrie- und Automobilbereich.
Navitas verlagert sich vom Verbraucherladen hin zu KI-, Elektrofahrzeug- und Netzinfrastrukturanwendungen. Im September 2026 begann das Unternehmen mit der Auslieferung in den USA gefertigter Gen-5-GaNFast-ICs aus GlobalFoundries' 200-mm-GaN-auf-Silizium-Anlage in Burlington, Vermont. Das Unternehmen gab im September 2026 auch eine Vereinbarung zur Übernahme von Claros für bis zu 232,8 Millionen USD bekannt, um seine Position in Richtung integrierter Spannungsregelung und vertikaler Leistungsversorgung für KI-Rechenzentren auszubauen. Onsemi trat im Juni 2026 mit GaNEXUS-Produkten im Bereich von 40 V bis 650 V in den GaN-Portfolio-Wettbewerb ein. Produktintegration und Zugang zu qualifizierter Fertigung werden zu wichtigen Wettbewerbsfaktoren für hochwertige Designs.
Kleinere Lieferanten wie Cambridge GaN Devices, Nexperia und Innoscience konkurrieren durch Prozessspezialisierung und regionale Versorgungsnähe. Sie können attraktiv sein, wenn große Lieferanten längere Lieferzeiten oder hohe Mindestbestellmengen haben. Der GaN-Leistungsbauelement-Markt hat auch offenen technischen Raum bei Ultrahochspannungsprodukten über 1.200 V und HF-Leistungsintegration. Diese Bereiche werden noch nicht fest von etablierten Siliziumkarbid-Lieferanten oder Verarmungsmodus-HEMT-Spezialisten kontrolliert. Das verfügbare Material liefert keine kombinierten Marktanteilsdaten der führenden Anbieter, sodass es keine quantifizierte Behauptung einer eng konzentrierten Lieferantenbasis unterstützt. Die Wettbewerbspositionierung wird stattdessen durch Übernahmen, qualifizierte Produktportfolios, Fertigungspartnerschaften und die Fähigkeit angezeigt, Automobil- und Rechenzentrumsanforderungen zu erfüllen.
GaN-Leistungsbauelement-Branchenführer
-
Infineon Technologies AG
-
STMicroelectronics N.V.
-
Texas Instruments Incorporated
-
Navitas Semiconductor Corporation
-
Renesas Electronics Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Navitas Semiconductor begann mit der Auslieferung in den USA gefertigter Gen-5-GaNFast-ICs aus GlobalFoundries' 200-mm-GaN-auf-Si-Anlage in Burlington, Vermont, und markierte damit die erste Serienproduktion inländisch gefertigter GaN-ICs für KI-Infrastruktur und national-sicherheitssensible Anwendungen
- September 2026: Navitas Semiconductor gab eine Vereinbarung zur Übernahme von Claros, einem Unternehmen für integrierte Spannungsregler und vertikale Leistungsversorgungslösungen, für bis zu 232,8 Millionen USD bekannt und erweiterte damit seine GaN- und SiC-Leistungshalbleiterplattform in die vertikale Leistungsversorgungsarchitektur für KI-Rechenzentren.
- August 2026: Infineon Technologies gab die Übernahme des in Bangalore ansässigen Unternehmens C2i Semiconductors bekannt, das auf softwaredefinierte Mehrphasen-Controller und intelligente Leistungsstufen spezialisiert ist. Die Transaktion soll Infineons GaN-, SiC- und Silizium-Leistungshalbleiter durch digitale Leistungsmanagementfähigkeiten für KI-Rechenzentrumsserver ergänzen.


Globaler GaN-Leistungsbauelement-Markt Berichtsumfang
GaN-Leistungsbauelemente sind Halbleiterbauteile, die aus Galliumnitrid hergestellt werden. Sie verarbeiten hohe Spannungen und schalten deutlich schneller und effizienter als herkömmliche siliziumbasierte Bauelemente.
Der globale GaN-Leistungsbauelement-Markt ist nach Bauelementtyp, Spannungsbereich, Betriebsmodus, Endverbrauchsbranche und Geografie segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt. Nach Bauelementtyp ist der Markt in diskrete GaN-Leistungsbauelemente, GaN-Leistungs-ICs, GaN-Leistungsmodule, GaN-HEMTs, GaN-FETs, GaN-Schottky-Dioden und Sonstige segmentiert. Nach Spannungsbereich ist der Markt in unter 200 V, 200–600 V, 601–1.200 V und über 1.200 V segmentiert. Nach Betriebsmodus ist der Markt in Anreicherungsmodus, Verarmungsmodus und Kaskodenkonfiguration segmentiert. Nach Endverbrauchsbranche ist der Markt in Unterhaltungselektronik, Automobil, IT und Rechenzentren, Telekommunikation, Industrie, erneuerbare Energien, Luft- und Raumfahrt und Verteidigung, Militär, Gesundheitswesen und Medizin sowie Sonstige segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen GaN-Leistungsbauelement-Markt in 26 Ländern der wichtigsten Regionen. Für jedes Segment werden Marktgröße und Prognosen in Wertangaben (USD) bereitgestellt.
| Diskrete GaN-Leistungsbauelemente |
| GaN-Leistungs-ICs |
| GaN-Leistungsmodule |
| GaN-HEMTs |
| GaN-FETs |
| GaN-Schottky-Dioden |
| Sonstige GaN-Leistungsbauelemente |
| Unter 200 V |
| 200–600 V |
| 601–1.200 V |
| Über 1.200 V |
| Anreicherungsmodus |
| Verarmungsmodus |
| Kaskodenkonfiguration |
| Unterhaltungselektronik |
| Automobil |
| IT und Rechenzentren |
| Telekommunikation |
| Industrie |
| Erneuerbare Energien |
| Luft- und Raumfahrt und Verteidigung |
| Militär |
| Gesundheitswesen und Medizin |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Bauelementtyp | Diskrete GaN-Leistungsbauelemente | |
| GaN-Leistungs-ICs | ||
| GaN-Leistungsmodule | ||
| GaN-HEMTs | ||
| GaN-FETs | ||
| GaN-Schottky-Dioden | ||
| Sonstige GaN-Leistungsbauelemente | ||
| Nach Spannungsbereich | Unter 200 V | |
| 200–600 V | ||
| 601–1.200 V | ||
| Über 1.200 V | ||
| Nach Betriebsmodus | Anreicherungsmodus | |
| Verarmungsmodus | ||
| Kaskodenkonfiguration | ||
| Nach Endverbrauchsbranche | Unterhaltungselektronik | |
| Automobil | ||
| IT und Rechenzentren | ||
| Telekommunikation | ||
| Industrie | ||
| Erneuerbare Energien | ||
| Luft- und Raumfahrt und Verteidigung | ||
| Militär | ||
| Gesundheitswesen und Medizin | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der GaN-Leistungsbauelement-Markt bis 2031 erreichen?
Der GaN-Leistungsbauelement-Markt soll bis 2031 3,83 Milliarden USD erreichen und von 2026 an mit einer CAGR von 37,83 % wachsen.
Welche GaN-Leistungsbauelement-Anwendung wächst am schnellsten?
Der Automobilbereich ist das am schnellsten wachsende Endverbrauchssegment mit einer prognostizierten CAGR von 39,6 % bis 2031.
Warum setzen KI-Rechenzentren GaN-Leistungsbauelemente ein?
KI-Leistungssysteme benötigen hochdichte Umwandlung in 800-V-zu-48-V- und Zwischenbus-Stufen, wo GaN Umwandlungsverluste und den Kühlbedarf reduzieren kann.
Welcher Spannungsbereich führt die GaN-Leistungsbauelement-Nachfrage an?
Der Bereich 200–600 V führte 2025 mit einem Umsatzanteil von 46,4 %, unterstützt durch Ladegeräte, Server-Netzteile und fahrzeugseitige Ladegeräte.
Was ist das wichtigste Versorgungsrisiko für GaN-Bauelementhersteller?
China lieferte 2025 99 % der weltweiten Primärproduktion von Gallium geringer Reinheit, was die Galliumverfügbarkeit und -preisgestaltung zu einem zentralen Risiko macht.
Welche Region führt bei der Einführung von GaN-Leistungsbauelementen?
Der Asien-Pazifik-Raum führte 2025 mit einem Umsatzanteil von 36,9 % und soll bis 2031 mit einer CAGR von 39,4 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
