
GaNパワーデバイス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.77 十億米ドル |
| 市場規模 (2031) | 3.83 十億米ドル |
| 成長率 (2026 - 2031) | 37.83 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGaNパワーデバイス市場分析
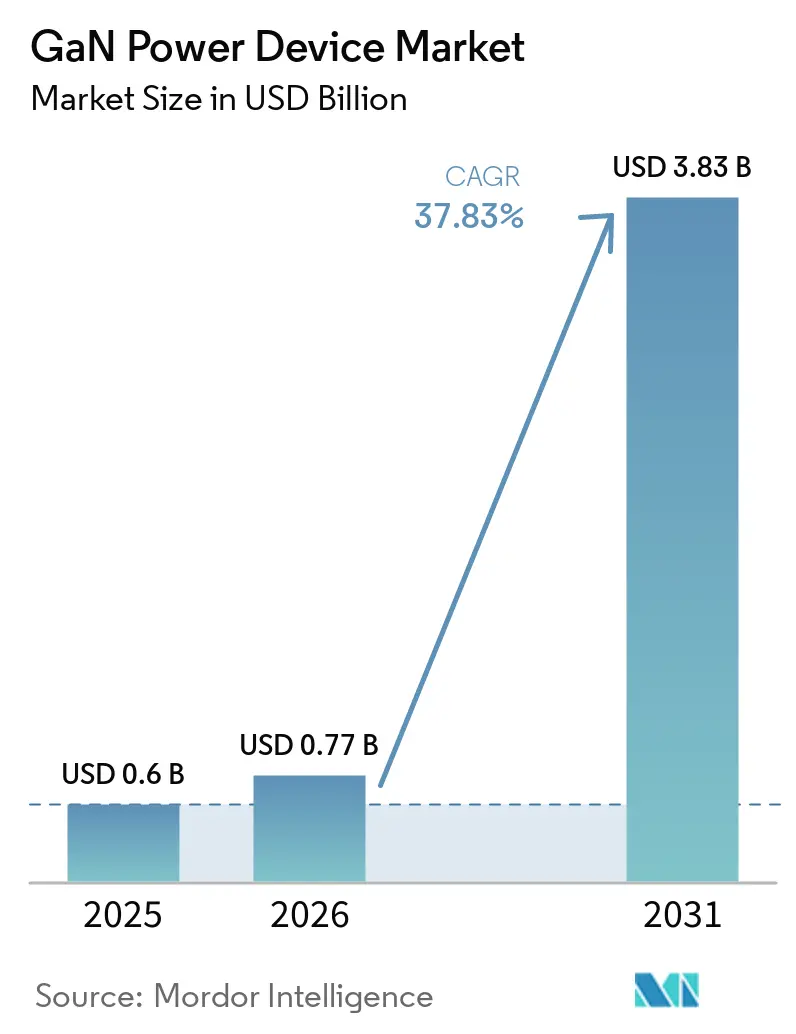
GaNパワーデバイス市場規模は、2025年に0.6 ビリオン 米ドル、2026年に0.77 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 37.83%で成長し、2031年までに3.83 ビリオン 米ドルに達する見込みです。GaNパワーデバイス市場は、AIデータセンター、電気自動車、コンシューマー向け充電製品におけるよりコンパクトな電力変換への需要によって形成されています。スイッチング速度の向上により、関連設計における変換損失と冷却ニーズを低減できるため、効率性は性能上の考慮事項であると同時に購買要因にもなっています。主要地域では規制要件も外部電源の効率化の重要性を高めています。設計活動は記録された売上に先行しており、認定済み製品は量産開始前に顧客の開発サイクルに留まる場合があります。したがって、競争は製品統合、製造規模、供給の安定性、および認定プロセスを通じて顧客をサポートする能力を中心に展開されています。
主要レポートのポイント
- デバイスタイプ別では、GaNパワーディスクリートデバイスが2025年の収益の42.4%を占め、GaNパワーICは2031年にかけてCAGR 38.1%で成長すると予測されています。
- 電圧範囲別では、200〜600Vの範囲が2025年の収益の46.4%を占め、601〜1,200Vの範囲は2031年にかけてCAGR 38.6%で成長すると予測されています。
- 動作モード別では、エンハンスメントモードデバイスが2025年の収益の84.3%を占め、2031年にかけてCAGR 38.3%で成長すると予測されています。
- 最終用途産業別では、コンシューマーエレクトロニクスが2025年の収益の44.3%を占め、自動車は2031年にかけてCAGR 39.6%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の収益の36.9%を占め、2031年にかけてCAGR 39.4%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルGaNパワーデバイス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車充電における電動化と高電力密度 | +6.8% | 中国、欧州、韓国に集中した利益を伴うグローバル | 中期(2〜4年) |
| AIデータセンターの電力需要と高電圧DCアーキテクチャ | +9.2% | 北米と中国が主要、アジア太平洋が急速に成長 | 中期(2〜4年) |
| 高速充電とコンパクトなコンシューマー向け電源 | +7.3% | アジア太平洋がコア、北米と欧州への波及あり | 短期(2年以内) |
| エネルギー効率規制とシステム損失の低減 | +3.9% | EUと北米、グローバルへの波及あり | 中期(2〜4年) |
| 5G、レーダー、高周波RFインフラ | +3.1% | グローバル、中国、米国、韓国、日本での早期利益 | 中期(2〜4年) |
| 統合型GaNパワープラットフォームへの設計移行 | +2.5% | グローバル、北米とアジア太平洋が採用をリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIデータセンターの電力需要と高電圧DCアーキテクチャ
800V高電圧DCアーキテクチャへの移行により、AIトレーニングおよび推論インフラにおけるGaNパワーデバイス市場の関連性が高まっています。Onsemiは2026年6月に、電力と冷却がハイパースケールデータセンターの運営費の最大40%を占める可能性があると述べており、大規模な負荷では小さな効率改善でも実質的な運営効果をもたらす可能性があります。GaNは、スイッチング速度と低損失により機器と冷却の需要を削減できる800V〜48Vおよび48V中間バス段階における高密度変換をサポートします。Navitasは、1MW以上のITラック向け800V HVDCパワーアーキテクチャについてNVIDIAと協力し、GaNおよびSiC技術を適用可能な電力変換アーキテクチャ内に位置づけました。[1]この取り組みにより、議論はコンポーネントの置き換えからシステム設計へとシフトし、設計サポートと認定済み供給がより重要な意味を持つようになっています。ハイパースケーラーがこれらのアーキテクチャを認定し、サプライヤーが設計活動を量産注文に転換するにつれて、GaNパワーデバイス市場は恩恵を受けることができます。
電気自動車充電における電動化と高電力密度
電気自動車の車載充電器は、増大する電力定格に対応できるコンパクトな設計を必要としており、これがGaNパワーデバイス市場を支えています。Navitasは2025年4月に、高電力GaNSafe ICが7年以上の量産データ、2億5,000万個以上の出荷実績、2兆デバイス時間以上にわたる現場故障率が10億分の100に近づく水準を達成した後、AEC-Q100およびAEC-Q101認定を取得したと報告しました。長安汽車は、GaNSafe技術を使用したGaNベースの車載充電器を商業生産に移行し、2026年中に量産を拡大しました。6.6kW充電器から11kWおよび22kWシステムへの移行により、各車両で使用されるパワースイッチの数が増加する可能性があります。これにより、電気自動車の台数増加に加えて、車両1台あたりのGaN搭載量も増加します。したがって、GaNパワーデバイス市場は、車両プラットフォームの採用と各充電器に選択される電力定格の両方に依存しています。
高速充電とコンパクトなコンシューマー向け電源
コンシューマーエレクトロニクスは、2025年の収益の44.3%を占め、GaNパワーデバイス市場にとって重要な数量基盤であり続けました。欧州委員会は、欧州連合内で約20億台の外部電源が稼働しており、年間推定11.6 TWHのエネルギーを消費していると述べました。[2]委員会規則(EU)2025/2052は、外部電源、ワイヤレス充電器、USB Type-Cケーブルのエコデザイン要件を更新しています。EUR-LEXこれらの規則は、コンパクトなフォームファクターを維持しながら、より厳格なアクティブ効率要件を満たすことができる設計を優遇します。Navitasは、650V IsoFast ICが、2段階シリコントポロジーと比較して最大50%の小型化と20%のエネルギー節約を実現する単段双方向設計をサポートできると報告しました。コンシューマー製品はまた、後の自動車および産業用認定をサポートする製造数量、信頼性データ、およびサプライチェーンの学習を提供します。
エネルギー効率規制とシステム損失の低減
効率規制により、GaNパワーデバイス市場における電力変換性能が調達決定においてより重要になっています。EUエコデザインフレームワークおよび規則(EU)2025/2052は、外部電源の最低アクティブ効率要件を設定しています。EUR-LEX米国エネルギー省は特定の外部電源の効率要件を維持しており、日本と韓国も製品設計に影響を与えるエネルギー効率プログラムを使用しています。スイッチング損失の低減により、産業用およびデータセンター設備における冷却インフラのニーズも削減できます。これにより、事業者が単一デバイスではなくシステム全体を評価する際に、より高いコンポーネントコストの一部を相殺できます。規制はOEMの設計サイクルとサプライヤーの認定プロセスを経由する必要があるため、効果が現れるまでに時間がかかる場合があります。規制の方向性が組み合わさることで、コンプライアンス期日が大規模な購買に影響を与える前に、サプライヤーが認定済み設計を改善する理由が生まれます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シリコンと比較した高い製造・認定コスト | -2.8% | グローバル、アジア太平洋のコスト重視コンシューマー向けアプリケーションで最も顕著 | 中期(2〜4年) |
| 信頼性、EMI、および自動車認定のタイムライン | -1.7% | 北米と欧州、自動車OEMが主導 | 中期(2〜4年) |
| ガリウム、ウェーハ、エピタキシーの供給集中 | -2.4% | グローバル、米国、欧州、日本でのリスクが最大 | 長期(4年以上) |
| 平均販売価格の低下とSiCおよび先進シリコンとの競争 | -1.9% | グローバル、アジア太平洋と中国での価格圧力が最大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
シリコンと比較した高い製造・認定コスト
製造・認定コストの高さが、GaNパワーデバイス市場の価格感応度の高い分野での採用を制限しています。GaNウェーハのコストは、GaN-on-シリコンエピタキシーがプロセスステップと欠陥管理要件を追加するため、同等のシリコンデバイスの3〜5倍と述べられています。自動車部品はまた、AEC-Q101ストレステスト、電力サイクルテスト、および延長加速寿命テストを必要とします。これらの活動は、基礎プロセスが成熟している場合でも、設計サイクルに12〜18ヶ月を追加する可能性があります。認定済み製品を持つサプライヤーは参入優位性を得ますが、同じ認定負担が新製品の導入を遅らせる可能性があります。アジアのファブにおける8インチGaN-on-シリコン量産の拡大により、2028年以前にデバイスコストが低下すると予想されますが、それでもシステムレベルの検証の必要性はなくなりません。
ガリウム、ウェーハ、エピタキシーの供給集中
ガリウムの供給集中は、GaNパワーデバイス市場にとって構造的なリスクであり続けています。米国地質調査所は、2025年に中国が世界の一次低純度ガリウム生産の99%を供給したと報告し、米国のガリウム輸入価格は2025年に1キログラムあたり平均580米ドルとなり、2021年の1キログラムあたり277米ドルと比較して上昇しました。中国によるガリウム輸出および採掘関連技術への制限は、供給の可用性と代替手段の開発コストに対する懸念を高めています。米国国防総省は2025年11月にルイジアナ州のガリウム回収実証施設に2,990万米ドルを拠出し、エネルギー省は国内採掘研究に最大600万米ドルを拠出しました。中国以外の生産量は2025年に14,000kgに過ぎず、中国の推定生産量900,000kgと比較して大きな差があります。このギャップにより、デバイスメーカーとその顧客にとって長期的な価格設定と供給コミットメントが困難になる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:ディスクリートリーダーシップに対して統合が進展
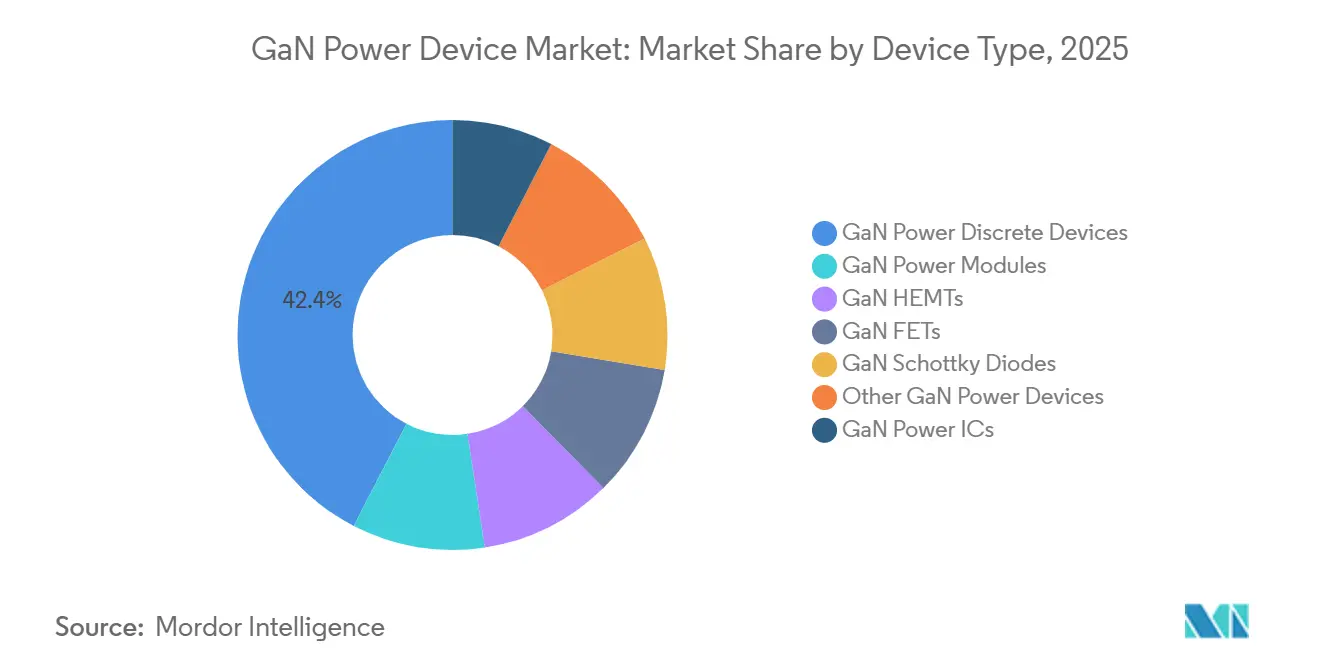
GaNパワーディスクリートデバイスは、2025年のGaNパワーデバイス市場シェアの42.4%を占めました。これらは、より広範な制御アーキテクチャを変更することなく、既存の回路設計においてシリコンMOSFETを置き換えるエンジニアに直接的なルートを提供します。GaN HEMT、GaN FET、GaN ショットキーダイオードは、幅広い電圧とアプリケーションニーズをカバーします。その地位は、蓄積されたアプリケーションデータと電力システム設計者の間での確立された親しみやすさによって支えられています。GaNパワーモジュールは最小のデバイスカテゴリを代表し、より高電力の産業用および再生可能エネルギーインバーターアプリケーションに対応します。複数のトランジスタをパッケージ化されたソリューションに統合することで、組み立てと熱管理を簡素化できます。
GaNパワーICは、GaNパワーデバイス市場において2031年にかけてCAGR 38.1%で成長すると予測されています。AIデータセンターと電気自動車充電器の設計者は、より少ないコンポーネント、より低いEMI設計負担、およびより小さな回路基板を求めています。統合ICは、トランジタ段をゲートドライブ、保護、センシング機能と組み合わせることができます。Navitasは2025年3月に、単段AC-DCおよびAC-AC変換向けの量産650V双方向GaNFast ICをリリースしました。Onsemiは2026年6月に統合保護機能を備えたGaNEXUSスマートFETを発表しました。EPCの2026年2月の低電圧eGaN技術に関するReneasとのライセンスおよびセカンドソーシング契約により、関連アプリケーション向けにその技術へのアクセスが拡大しました。
注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能


電圧範囲別:中電圧が支配、高電圧が加速
200〜600Vの範囲は、2025年のGaNパワーデバイス市場収益の46.4%を占めました。この範囲は、650V GaN FETを使用するコンシューマー向けUSB-PD充電器、400V入力バスを持つサーバー電源、およびレベル1・レベル2の車両車載充電器に対応します。これは、記載された電圧範囲の中で最も長い量産実績を持ちます。このセグメントはまた、幅広いコンポーネントの可用性と、ゲートドライバーおよび制御ICの成熟したエコシステムを持っています。200V未満の製品は、AIサーバーの48V中間バス変換、LiDAR電源、および自動車用クラスDオーディオアンプに対応します。これらのアプリケーションは個別には小規模ですが、そのニーズは高速スイッチングとコンパクトな電力変換に合致しています。
601〜1,200Vの範囲は、2031年にかけてCAGR 38.6%で成長すると予測されています。この範囲は、800V電気自動車プラットフォームの双方向充電器、AIパワーシェルフ向け高電圧AC-DCフロントエンド、および太陽光マイクロインバーターをサポートします。これらのアプリケーションでは、単一のGaNスイッチング段が一部の2段階シリコンソリューションを置き換えることができます。Infineonは2024年に、より高い電力密度の電気自動車充電器アーキテクチャ向けに650V CoolGaN HEMTを発表しました。1,200Vを超える製品は、GaN電力変換においてまだ初期段階にあります。これらは、熱要件が依然として重要なグリッド連系および高信頼性産業システムに対する研究関心を集めています。
動作モード別:エンハンスメントモードの支配が市場成熟度を反映
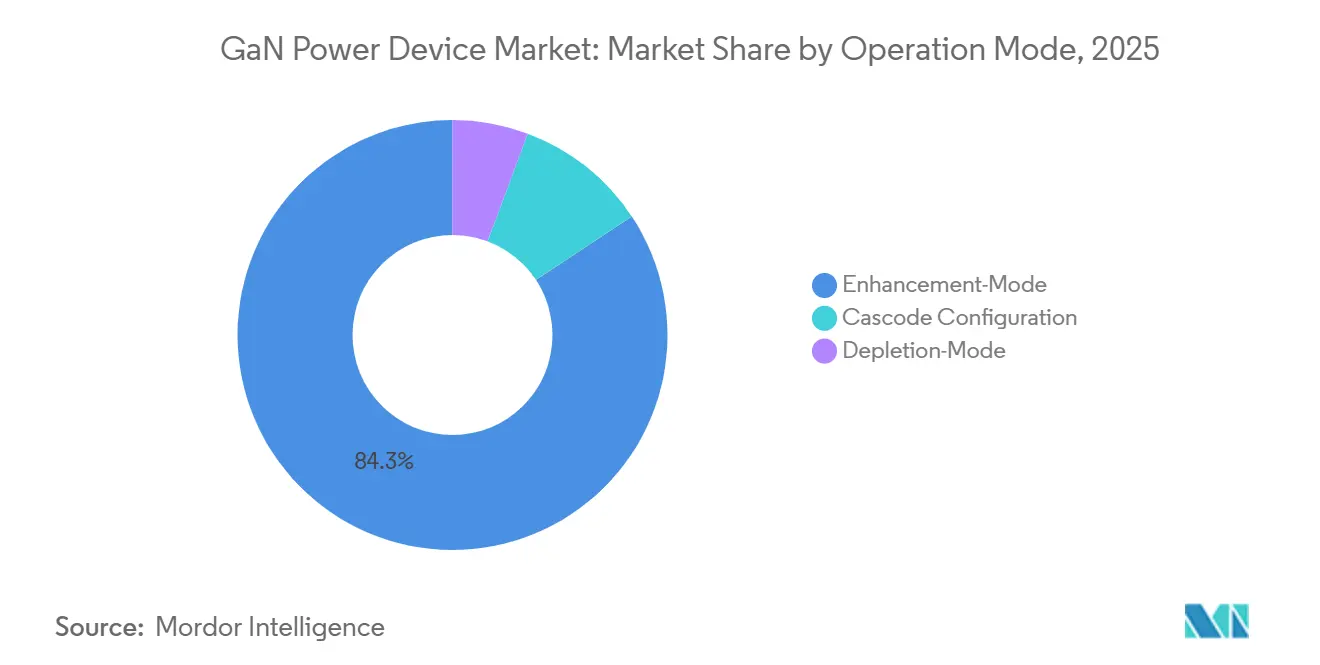
エンハンスメントモードデバイスは、2025年のGaNパワーデバイス市場シェアの84.3%を占め、2031年にかけてCAGR 38.3%で成長すると予測されています。ノーマリーオフ動作は、フェイルセーフな電力変換設計をサポートし、負のゲートドライブ電圧の必要性を回避します。これにより、ドライバーICの選択が簡素化され、設計全体の負担が軽減されます。このセグメントは、確立されたアプリケーションノート、リファレンスデザイン、および認定データの恩恵を受けています。EPC、Navitas、Innoscience、およびInfineonは、エンハンスメントモード製品を中心とした製品エコシステムを構築しています。Infineonは2023年にGaN Systemsを買収することでGaN能力を拡大しました。
デプレッションードデバイスとカスコード構成は、特殊なアプリケーションにおいて引き続き関連性を持っています。デプレッションモードGaN HEMTは、高周波性能と線形性がゲートドライブの複雑さを上回る5G基地局および防衛レーダーシステム向けRFパワーアンプに使用されています。カスコード製品は、デプレッションモードGaN FETと低電圧シリコンMOSFETを組み合わせてノーマリーオフ動作を実現します。このアプローチにより、ネイティブのエンハンスメントモードプロセスを持たないファウンドリが電力変換製品への参入ルートを得ることができます。Transphormは、Reneasによる買収前後において、SuperGaNポートフォリオでこのアプローチを採用しました。
注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能
最終用途産業別:コンシューマーエレクトロニクスのリーダーシップの下で自動車の急成長が台頭
コンシューマーエレクトロニクスは、2025年のGaNパワーデバイス市場収益の44.3%を占めました。USB Power Deliveryアダプター、ノートパソコン用電源アダプター、ゲーミングアクセサリーがこの数量の多くを占めました。高いコンシューマー向け数量は、製造学習の進歩とコスト低減を助け、後の自動車および産業用プログラムに貢献しました。このセグメントはまた、より要求の厳しい認定に情報を提供できる信頼性データを生成します。メーカーは引き続きコンパクトな充電器設計を使用して、サイズとエネルギー性能で競争しています。これらの顧客要件は、他のアプリケーションが拡大する中でも、コンシューマーエレクトロニクスを基盤的な需要源として維持しています。
自動車は、GaNパワーデバイス市場において2031年にかけてCAGR 39.6%で成長すると予測されています。400Vから800V車両アーキテクチャへの移行により、関連する充電器アプリケーションにおける電力密度とスイッチング周波数の要件が高まっています。中国の自動車OEMエコシステムは、商業生産活動を通じて採用を支援しています。Navitas技術を使用した長安汽車の量産GaNベース車載充電器が初期の量産例として挙げられました。ITおよびデータセンター、通信、産業ユーザーは、AIインフラと5Gネットワークが電力変換機器を必要とするにつれて需要を追加しています。航空宇宙・防衛、医療、再生可能エネルギー、グリッド連系蓄電アプリケーションは、GaNの高周波およびコンパクト設計特性を活用する小規模な機会として残っています。
地域分析
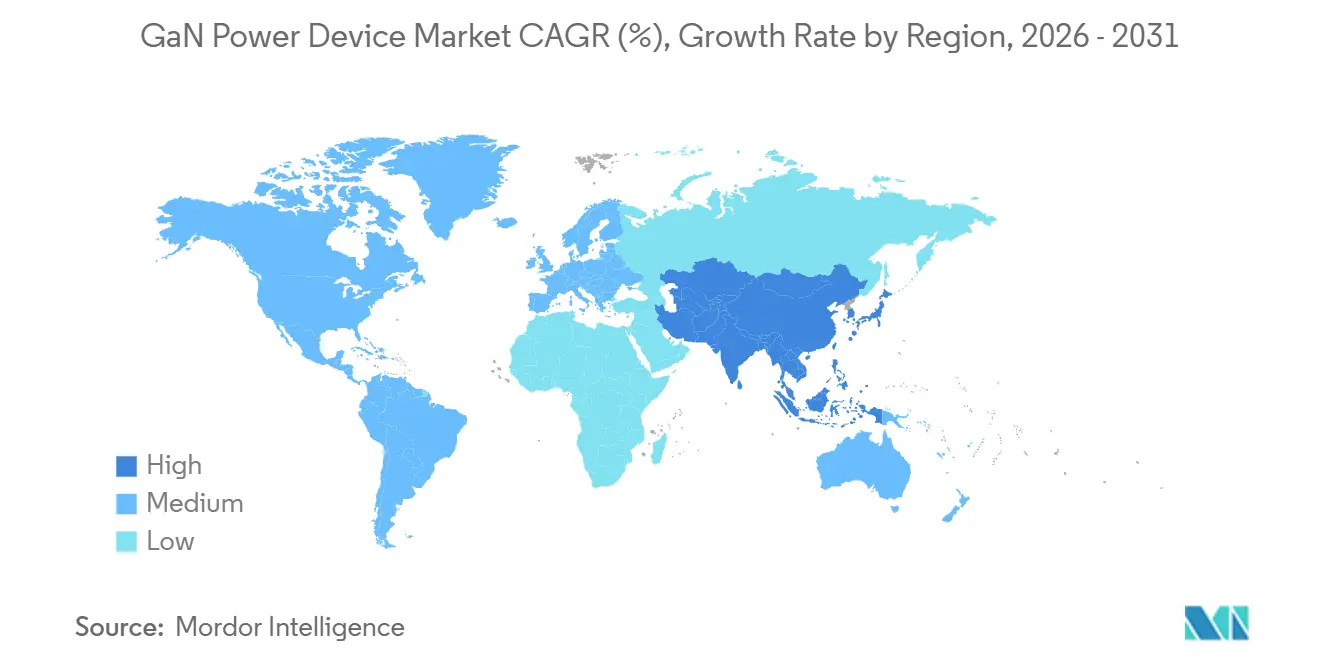
アジア太平洋は2025年のグローバル収益の36.9%を占め、2031年にかけてCAGR 39.4%で成長すると予測されています。この地域のコンシューマーエレクトロニクス生産基盤は、自動車および産業製品のコスト低減につながるプロセス成熟度と歩留まり改善をサポートします。中国のガリウムポジションはまた、地域の生産力とグローバルGaNパワーデバイス市場が直面する供給リスクを結びつけています。北米は、ハイパースケーラーが電力変換向けに650Vおよび200V未満のデバイスを認定しているAIデータセンターに強い需要基盤を持っています。ガリウム回収と国内製造への米国の投資は、供給の回復力に対する懸念を反映しています。欧州は強力な自動車サプライヤー基盤を持ち、ドイツが車両用電力エレクトロニクスにおいて中心的な役割を果たしています。Infineonが2024年9月に発表したオーストリアのフィラッハにおける300mmパワーGaNパイロット生産は、GaNのスケールアップに確立されたシリコン製造インフラを活用することを目指しています。
EUエコデザイン要件は、効率的なコンシューマー向けおよび産業用充電器の欧州での普及を支援しています。南米、中東、アフリカ、および小規模なアジア太平洋市場は、コスト低下により高速充電器と電力インフラへのアクセスが改善されるにつれてGaN製品を採用しています。ブラジルは電気自動車充電とコンシューマーエレクトロニクスのサプライチェーンを通じた参入機会を提供しています。サウジアラビアとアラブ首長国連邦は、主権AIプログラム向けに計画されたデータセンター容量に関連した長期的な可能性を持っています。インドは、Cyient Semiconductorsが2026年5月にNavitas技術を使用して開発した7つの650V GaNパワーICを発表したことで、国内設計能力を構築しています。

競合ランドスケープ
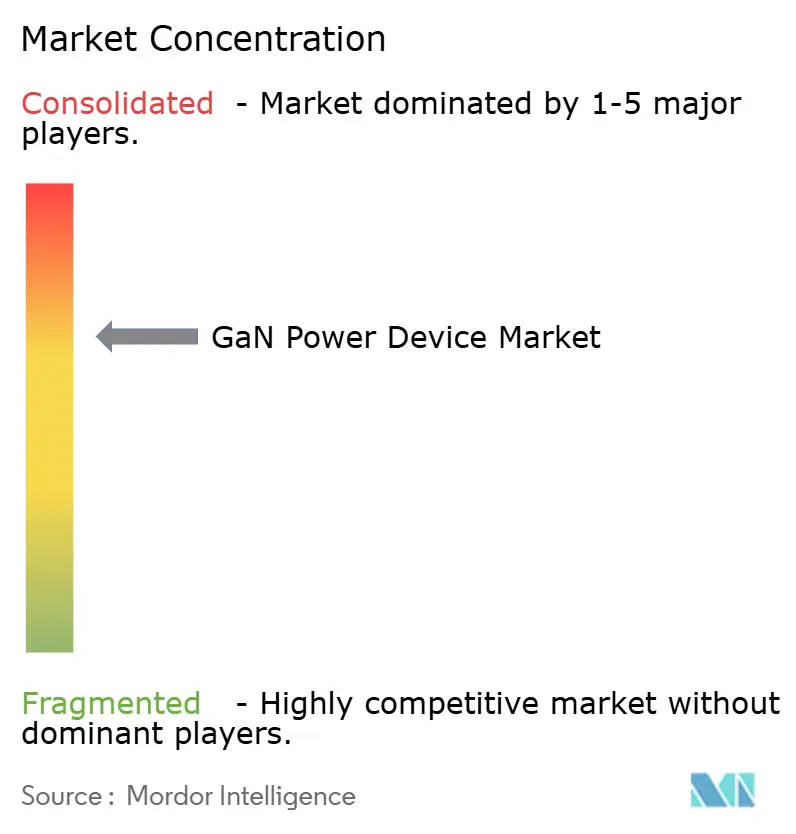
GaNパワーデバイス市場は適度に集中しており、統合デバイスメーカー、ファブレスサプライヤー、および小規模な専門企業が含まれています。Infineonは2023年にGaN Systemsを8億3,000万米ドルで買収した後、幅広いポートフォリオを持っています。同社は2026年8月にバンガロールを拠点とするC2i Semiconductorsを買収し、AIサーバーアプリケーション向けのソフトウェア定義マルチフェーズコントローラーとスマートパワーステージにおける能力を拡大しました。この組み合わせにより、GaN、SiC、シリコン製品がデジタル電力管理機能と並置されます。Reneasは2025年にTransphormの買収を完了し、産業用および自動車用途向けのSuperGaN製品とAEC-Q101認定高電圧デバイスを獲得しました。
Navitasは、コンシューマー向け充電からAI、電気自動車、グリッドインフラアプリケーションへとシフトしています。同社は2026年9月に、バーモント州バーリントンにあるGlobalFoundriesの200mm GaN-on-シリコン施設から米国製Gen 5 GaNFast ICの出荷を開始しました。同社はまた2026年9月に、AIデータセンター向け統合電圧レギュレーターおよび垂直電力供給ソリューション企業であるClarosを最大2億3,280万米ドルで買収する契約を発表し、AIデータセンターの垂直電力供給アーキテクチャへのGaNおよびSiCパワー半導体プラットフォームの展開を拡大しました。Onsemiは2026年6月に40Vから650Vをカバーする GaNEXUS製品でGaNポートフォリオ競争に参入しました。製品統合と認定済み製造へのアクセスが、高価値設計を競争する重要な方法になりつつあります。
Cambridge GaN Devices、Nexperia、Innoscienceなどの小規模サプライヤーは、プロセスの専門化と地域的な供給近接性を通じて競争しています。大手サプライヤーのリードタイムが長い場合や最小注文数量が高い場合に、これらのプライヤーが魅力的になることがあります。GaNパワーデバイス市場には、1,200Vを超える超高電圧製品とRF電力統合においてもオープンな技術的スペースがあります。これらの分野は、確立された炭化ケイ素サプライヤーやデプレッションモードHEMT専門企業によってまだ確固たる支配を受けていません。入手可能な資料は上位プレーヤーの合算シェアデータを提供していないため、サプライヤー基盤が厳密に集中しているという定量的な主張を支持するものではありません。競合ポジショニングは代わりに、買収、認定済み製品ポートフォリオ、製造パートナーシップ、および自動車とデータセンターの要件を満たす能力によって示されています。
GaNパワーデバイス産業リーダー
-
Infineon Technologies AG
-
STMicroelectronics N.V.
-
Texas Instruments Incorporated
-
Navitas Semiconductor Corporation
-
Renesas Electronics Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:Navitas Semiconductorは、AIインフラおよび国家安全保障上重要なアプリケーション向けに国内製造されたGaN ICの初の量産として、バーモント州バーリントンにあるGlobalFoundriesの200mm GaN-on-Si施設から米国製Gen 5 GaNFast ICの出荷を開始しました。
- 2026年9月:Navitas Semiconductorは、AIデータセンターの垂直電力供給アーキテクチャへのGaNおよびSiCパワー半導体プラットフォームの展開を拡大するため、統合電圧レギュレーターおよび垂直電力供給ソリューション企業であるClarosを最大2億3,280万米ドルで買収する契約を発表しました。
- 2026年8月:Infineon Technologiesは、ソフトウェア定義マルチフェーズコントローラーとスマートパワーステージを専門とするバンガロールを拠点とするC2i Semiconductorsの買収を発表しました。この取引は、AIデータセンターサーバー向けのデジタル電力管理能力でInfineonのGaN、SiC、シリコンパワー半導体を補完することを目的としています。


グローバルGaNパワーデバイス市場レポートの範囲
GaNパワーデバイスは、窒化ガリウムを使用して製造された半導体コンポーネントです。これらは高電圧を処理し、従来のシリコンベースのデバイスよりも大幅に高速かつ効率的にスイッチングします。
グローバルGaNパワーデバイス市場は、デバイスタイプ、電圧範囲、動作モード、最終用途産業、および地域によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。デバイスタイプ別では、市場はGaNパワーディスクリートデバイス、GaNパワーIC、GaNパワーモジュール、GaN HEMT、GaN FET、GaN ショットキーダイオード、その他にセグメント化されています。電圧範囲別では、市場は200V未満、200〜600V、601〜1,200V、1,200V超にセグメント化されています。動作モード別では、市場はエンハンスメントモード、デプレッションモード、カスコード構成にセグメント化されています。最終用途産業別では、市場はコンシューマーエレクトロニクス、自動車、ITおよびデータセンター、通信、産業、再生可能エネルギー、航空宇宙・防衛、軍事、医療・ヘルスケア、その他にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルGaNパワーデバイス市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)ベースで提供されます。
| GaNパワーディスクリートデバイス |
| GaNパワーIC |
| GaNパワーモジュール |
| GaN HEMT |
| GaN FET |
| GaN ショットキーダイオード |
| その他のGaNパワーデバイス |
| 200V未満 |
| 200〜600V |
| 601〜1,200V |
| 1,200V超 |
| エンハンスメントモード |
| デプレッションモード |
| カスコード構成 |
| コンシューマーエレクトロニクス |
| 自動車 |
| ITおよびデータセンター |
| 通信 |
| 産業 |
| 再生可能エネルギー |
| 航空宇宙・防衛 |
| 軍事 |
| 医療・ヘルスケア |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| デバイスタイプ別 | GaNパワーディスクリートデバイス | |
| GaNパワーIC | ||
| GaNパワーモジュール | ||
| GaN HEMT | ||
| GaN FET | ||
| GaN ショットキーダイオード | ||
| その他のGaNパワーデバイス | ||
| 電圧範囲別 | 200V未満 | |
| 200〜600V | ||
| 601〜1,200V | ||
| 1,200V超 | ||
| 動作モード別 | エンハンスメントモード | |
| デプレッションモード | ||
| カスコード構成 | ||
| 最終用途産業別 | コンシューマーエレクトロニクス | |
| 自動車 | ||
| ITおよびデータセンター | ||
| 通信 | ||
| 産業 | ||
| 再生可能エネルギー | ||
| 航空宇宙・防衛 | ||
| 軍事 | ||
| 医療・ヘルスケア | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年までのGaNパワーデバイス市場の予測値は?
GaNパワーデバイス市場は、2026年からCAGR 37.83%で成長し、2031年までに3.83 ビリオン 米ドルに達すると予測されています。
最も成長が速いGaNパワーデバイスのアプリケーションはどれですか?
自動車は最も成長が速い最終用途セグメントであり、2031年にかけてCAGR 39.6%と予測されています。
AIデータセンターがGaNパワーデバイスを採用する理由は何ですか?
AIパワーシステムは、800V〜48Vおよび中間バス段階における高密度変換を必要としており、GaNは変換損失と冷却需要を低減できます。
GaNパワーデバイの需要をリードする電圧範囲はどれですか?
200〜600Vの範囲が2025年の収益の46.4%でリードし、充電器、サーバー電源、車載充電器によって支えられています。
GaNデバイスメーカーにとっての主な供給リスクは何ですか?
中国は2025年にグローバルの一次低純度ガリウム生産の99%を供給しており、ガリウムの可用性と価格設定が主要なリスクとなっています。
GaNパワーデバイスの採用をリードする地域はどこですか?
アジア太平洋が2025年の収益の36.9%でリードし、2031年にかけてCAGR 39.4%で成長すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。
