
Tamanho e Participação do Mercado de Produtos Químicos para Fundição
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 7.16 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.08 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.87 % |
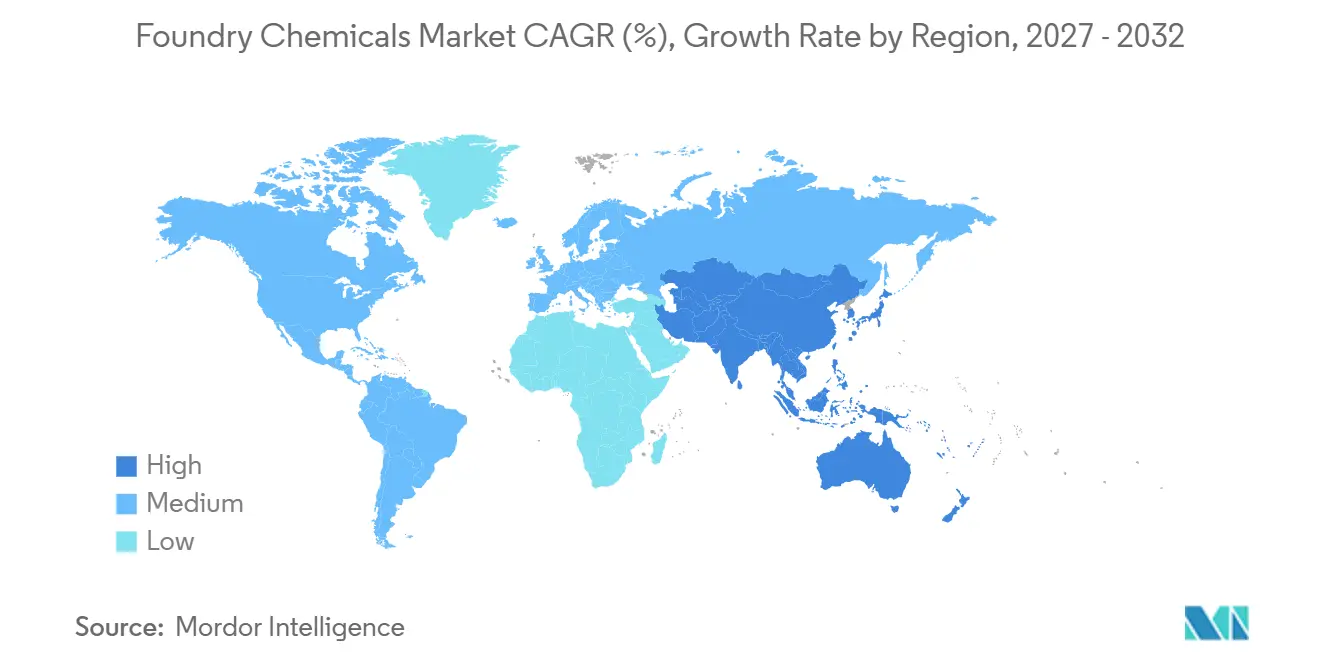
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
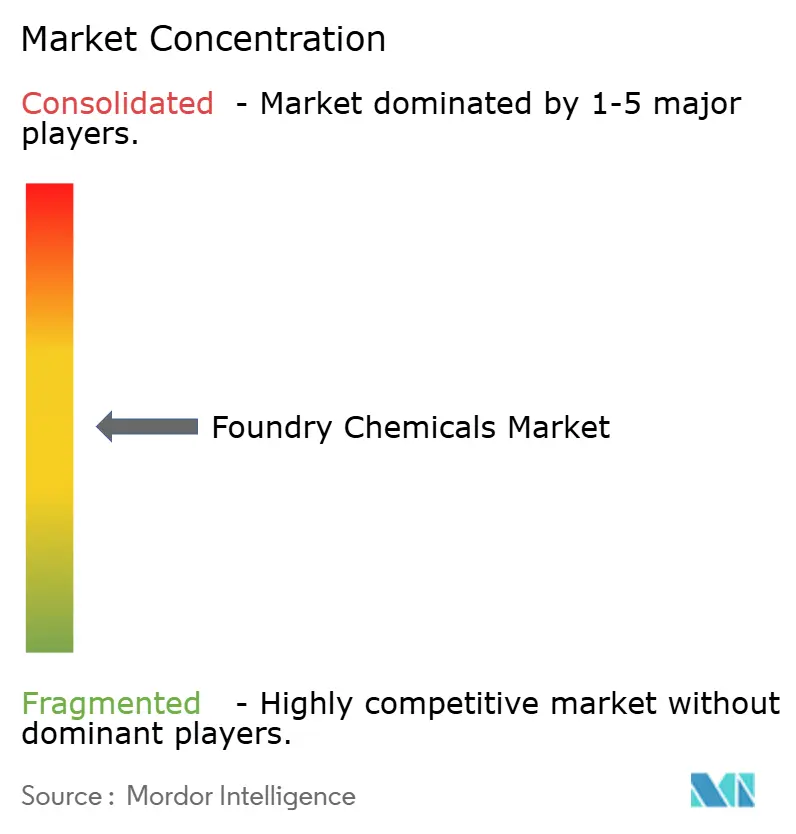
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos Químicos para Fundição pela Mordor Intelligence
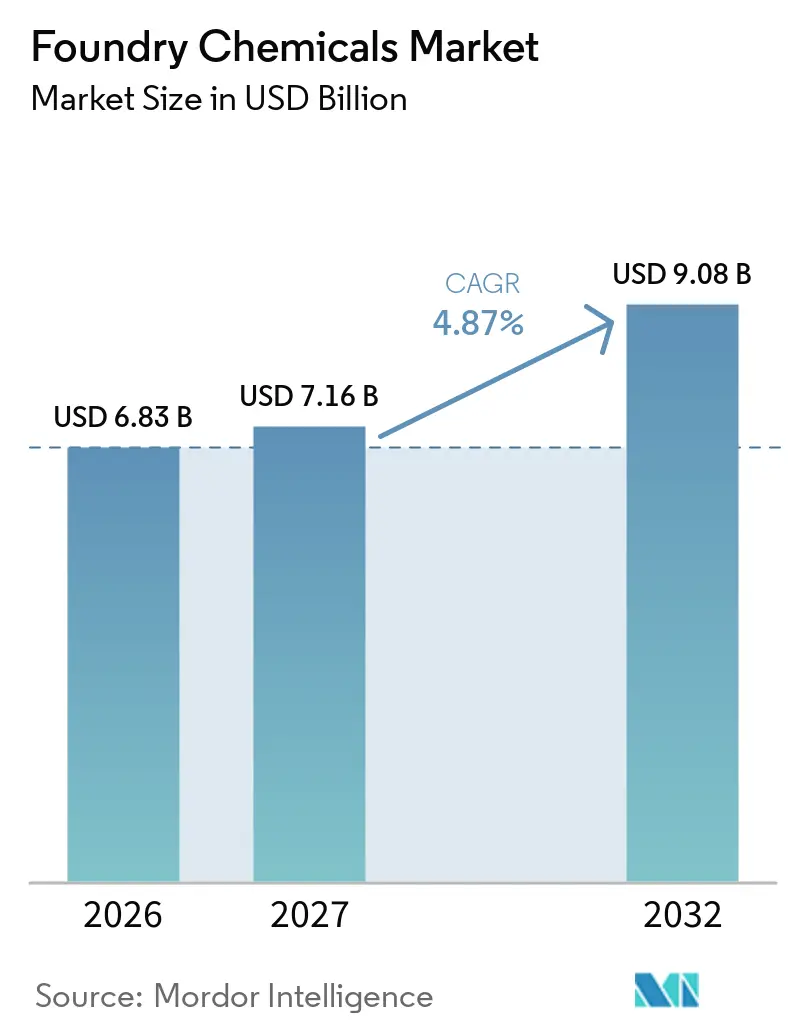
Espera-se que o tamanho do Mercado de Produtos Químicos para Fundição aumente de 6,83 bilhões de USD em 2026 para 7,16 bilhões de USD em 2027 e atinja 9,08 bilhões de USD até 2032, a um CAGR de 4,87% no período de 2027 a 2032. O mercado de produtos químicos para fundição está a evoluir à medida que a produção de veículos elétricos desloca a procura de fundição para peças estruturais de alumínio de maior dimensão, incluindo carcaças de baterias, subquadros e carcaças de motores. Estes componentes impõem exigências diferentes aos materiais utilizados para formar moldes, machos e superfícies de matrizes, requerendo sistemas de aglutinantes e revestimentos fiáveis que garantam controlo dimensional, qualidade superficial, produção repetível e desempenho estável às temperaturas e tempos de ciclo associados à fundição automóvel moderna. Esta mudança altera a composição química utilizada pelas fundições em vez de reduzir o consumo global de produtos químicos, uma vez que as fundições ferrosas convencionais e as novas aplicações não ferrosas requerem formulações diferentes, abordagens de qualificação de produtos e suporte técnico dos fornecedores. O mercado de produtos químicos para fundição tem a oportunidade de se orientar para produtos de menores emissões. Estes produtos de maior desempenho satisfazem tanto os requisitos técnicos como os regulatórios, enquanto a necessidade fundamental de desempenho fiável de moldes e machos permanece inalterada. O sucesso dos fornecedores também depende do apoio às fundições durante as mudanças de processo, uma vez que uma nova química deve ser compatível com os equipamentos existentes do cliente, o sistema de areia, o calendário de produção, os procedimentos de qualidade e a estrutura de custos. Isto valoriza os fornecedores capazes de demonstrar o efeito de um produto em todo o processo de fundição, incluindo emissões, controlo de defeitos, requisitos de limpeza e desempenho consistente após a qualificação do sistema.
Principais Conclusões do Relatório
- Por tipo de produto, os aglutinantes detinham 48,34% da participação do mercado de produtos químicos para fundição em 2026, enquanto se prevê que os revestimentos cresçam a um CAGR de 5,45% até 2032.
- Por metal de fundição, os metais ferrosos detinham 60,77% da participação do mercado de produtos químicos para fundição em 2026, enquanto se prevê que os metais não ferrosos cresçam a um CAGR de 5,63% até 2032.
- Por processo de fundição, a fundição em areia detinha 57,13% da participação do mercado de produtos químicos para fundição em 2026, enquanto se prevê que a fundição sob pressão cresça a um CAGR de 5,31% até 2032.
- Por indústria do utilizador final, o setor automóvel detinha 41,28% da participação do mercado de produtos químicos para fundição em 2026 e prevê-se que cresça a um CAGR de 5,72% até 2032.
- Por geografia, a Ásia-Pacífico detinha 43,26% da participação do mercado de produtos químicos para fundição em 2026 e prevê-se que cresça a um CAGR de 5,66% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspetivas do Mercado Global de Produtos Químicos para Fundição
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Leveza Automóvel e Fundições Estruturais para Veículos Elétricos (VE) | +1.3% | Global, concentrado na China, Alemanha e nos EUA | Médio prazo (2 a 4 anos) |
| Aglutinantes de Baixas Emissões e Revestimentos à Base de Água | +0.9% | A UE e a China lideram, com repercussões na América do Norte e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Automação Industrial e Requisitos de Fundição de Precisão | +0.7% | Global, com a Ásia-Pacífico a liderar a intensidade de implementação | Longo prazo (≥ 4 anos) |
| Expansão da Capacidade de Fundição na Índia, China e México | +0.8% | Ásia-Pacífico e México, com repercussões nos fabricantes de equipamento original da América do Norte | Médio prazo (2 a 4 anos) |
| Procura Crescente de Fundições de Alumínio, Magnésio e Zinco | +0.6% | Global, mais forte na China e na Índia, com procura secundária na UE e nos Estados Unidos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Leveza Automóvel e Fundições Estruturais para Veículos Elétricos (VE)
A transição para veículos elétricos a bateria está a alterar o tipo de procura de fundição que sustenta o mercado de produtos químicos para fundição. As plataformas de veículos elétricos utilizam menos peças convencionais de trem de força em ferro, mas requerem grandes fundições de alumínio para carcaças de baterias, carcaças de gestão térmica e conjuntos de chassis. Estas aplicações requerem sistemas de aglutinantes, revestimentos e agentes desmoldantes que mantenham dimensões fiáveis durante ciclos de fundição exigentes. Em junho de 2025, a Uno Minda comprometeu 2.100 milhões de INR (25 milhões de USD) para uma instalação de fundição de veículos elétricos em Aurangabad, na Índia, focada em carcaças de baterias e carcaças de trem de força. A Chongqing Xinyuan Intelligent Manufacturing também aprovou 17 milhões de EUR (18,4 milhões de USD) para a expansão da fundição sob pressão de ligas de magnésio para suportar estruturas de assentos e carcaças de transmissão de veículos elétricos. Estes investimentos favorecem agentes desmoldantes à base de água e revestimentos de matrizes especializados para alumínio e magnésio, o que pode melhorar a composição de valor para os fornecedores que servem fundições automóveis.
Adoção de Aglutinantes de Baixas Emissões e Revestimentos à Base de Água
A conformidade com as normas de emissões está a alterar os requisitos dos produtos em todo o mercado de produtos químicos para fundição, uma vez que os clientes exigem formulações que reduzam a exposição enquanto mantêm a produção. A Administração de Segurança e Saúde Ocupacional dos EUA prorrogou o período de comentários para a sua proposta de revisão da norma sobre Formaldeído até 1 de novembro de 2025, na sequência da publicação da proposta relacionada em 1 de julho de 2025[1]. Um estudo à escala industrial de vários sistemas de aglutinantes relatou que os sistemas inorgânicos de silicato de sódio e geopolímero reduziram as emissões de benzeno, tolueno, etilbenzeno e xileno (BTEX) em 95% a 97%, as emissões de hidrocarbonetos aromáticos policíclicos (HAP) em mais de 94% e as emissões de óxidos de azoto (NOx) em mais de 98% em comparação com os sistemas fenólicos de uretano sem cozimento. A Hüttenes-Albertus introduziu a plataforma HA Pure Cold-Box em janeiro de 2026 com teor de monómero livre de fenol e formaldeído abaixo de 1,0%, mantendo o desempenho na produção de machos. As normas europeias de emissões também influenciam o desenvolvimento de produtos, incluindo o limite de aminas de 2,5 mg/m³ referenciado na produção de machos por cold-box. Os fornecedores que validam sistemas de menores emissões no processo do cliente podem reduzir as preocupações de adoção de forma mais eficaz do que os fornecedores que oferecem apenas química reformulada.
Automação Industrial e Fundição de Precisão
A automação industrial está a elevar o nível de consistência exigido no mercado de produtos químicos para fundição. As linhas de casca automatizadas, os sistemas de mergulho robótico e as clulas de fundição sob alta pressão expõem variações na cura, viscosidade e adesão de revestimentos que as operações manuais podem absorver. A Doncasters Precision Castings colocou em serviço uma linha de casca automatizada em Groton, Connecticut, em 2025, após um investimento de 13 milhões de USD, aumentando a produção de 10 para 40 ganchos por dia. Este tipo de equipamento requer revestimentos e aglutinantes estáveis em termos de processo que funcionem de forma previsível nos tempos de ciclo e temperaturas definidos. A Huangshi Donper Foundry investiu 1,5 mil milhões de CNY (0,22 bilhões de USD) num projeto de fundição de precisão não tripulado, concebido para produzir 250.000 toneladas anualmente, com automação superior a 95% e eficiência de produção 30% superior às operações convencionais. Os fornecedores de produtos químicos que disponibilizam certificação de produtos e suporte de processo podem tornar-se mais importantes para as operações automatizadas do que os fornecedores que competem principalmente no preço unitário.
Expansão da Capacidade de Fundição na Índia, China e México
A nova capacidade de fundição na Índia, China e México está a criar procura adicional de aglutinantes, agentes desmoldantes, revestimentos e aditivos de processo. A Precision Autocastings Pvt. Ltd. inaugurou uma instalação de raiz em Kaladera, Jaipur, em julho de 2025, com uma capacidade anual de 30.000 toneladas métricas para clientes do setor automóvel. O MAT Foundry Group iniciou a produção plena na sua instalação de Pachuca, México, em julho de 2025, com uma fábrica de 14.380 m² concebida para produzir 50.000 toneladas anualmente, servindo clientes de tambores de travão e cubos de camiões. O mercado de ligas de fundição primária da Índia está a crescer a 6,5% ao ano, em comparação com uma taxa global de 5,8%, apoiado pela adoção de veículos elétricos, incentivos ligados à produção e fabricação localizada. As novas instalações requerem inicialmente grandes quantidades de aglutinantes e agentes desmoldantes essenciais durante o arranque. À medida que as operações se estabilizam, podem adicionar mais revestimentos, fundentes e produtos químicos de processo especializados, criando um percurso de receita mais longo para os fornecedores que estabelecem relações técnicas precocemente.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Custos de Conformidade com Compostos Orgânicos Voláteis (COV), Formaldeído e Emissões Perigosas | -0.7% | Global, mais agudo na UE, nos Estados Unidos e na China | Curto prazo (≤ 2 anos) |
| Volatilidade nos Insumos de Resina, Bentonite e Produtos Químicos Especiais | -0.5% | Global, com exposição ao álcool furfurílico concentrada na Europa e nas cadeias de abastecimento dependentes da China | Curto prazo (≤ 2 anos) |
| Encargo de Engenharia de Aplicação e Qualificação para Fundições de Menor Dimensão | -0.3% | Ásia-Pacífico, América Latina, Médio Oriente e África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Conformidade com Compostos Orgânicos Voláteis (COV), Formaldeído e Emissões Perigosas
Os controlos de COV, formaldeído e emissões perigosas podem limitar a rentabilidade no mercado de produtos químicos para fundição, mesmo quando a produção de fundição aumenta. As fundições podem necessitar de pós-queimadores, sistemas de recuperação de areia e equipamentos de extração de fumos para gerir as emissões dos sistemas de aglutinantes orgânicos. Estes investimentos podem aumentar a pressão dos clientes sobre os preços dos produtos químicos e dificultar a transferência de custos mais elevados de matérias-primas por parte dos fornecedores. A proposta de revisão dos EUA à norma sobre formaldeído sinaliza uma base de conformidade mais rigorosa para os sistemas de resina utilizados em aplicações de cold-box e sem cozimento. As evidências europeias de trabalhos piloto e industriais apoiam os sistemas inorgânicos, mas a conversão ainda envolve custos de equipamento, processo e formação. Os formuladores de médio porte enfrentam um desafio particular, pois devem financiar a reformulação e o trabalho de conformidade enquanto continuam a apoiar os clientes existentes.
Volatilidade nos Insumos de Resina, Bentonite e Produtos Químicos Especiais
A volatilidade nos insumos de resina, bentonite e produtos especiais continua a ser uma questão operacional imediata para os fabricantes no mercado de produtos químicos para fundição. Os aglutinantes sem cozimento à base de furano dependem do álcool furfurílico, enquanto os sistemas de cold-box dependem de fenol e isocianatos que seguem os ciclos de matérias-primas derivadas do petróleo. A bentonite é essencial para os sistemas de areia verde e está exposta a alterações na procura, disponibilidade de oferta e condições de transporte. A concentração de abastecimento chinesa pode aumentar o impacto de uma paragem ambiental ou de uma alteração nas exportações sobre outras regiões. Os movimentos de preços podem ocorrer antes que os contratos com fornecedores permitam um ajuste total nos preços dos produtos químicos acabados. As carteiras de aglutinantes híbridos que combinam componentes de furano, fenólicos e inorgânicos podem reduzir a dependência de um único insumo, embora não eliminem o risco de abastecimento subjacente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Os Aglutinantes Mantêm a Base Central Enquanto os Revestimentos Suportam Requisitos de Maior Valor
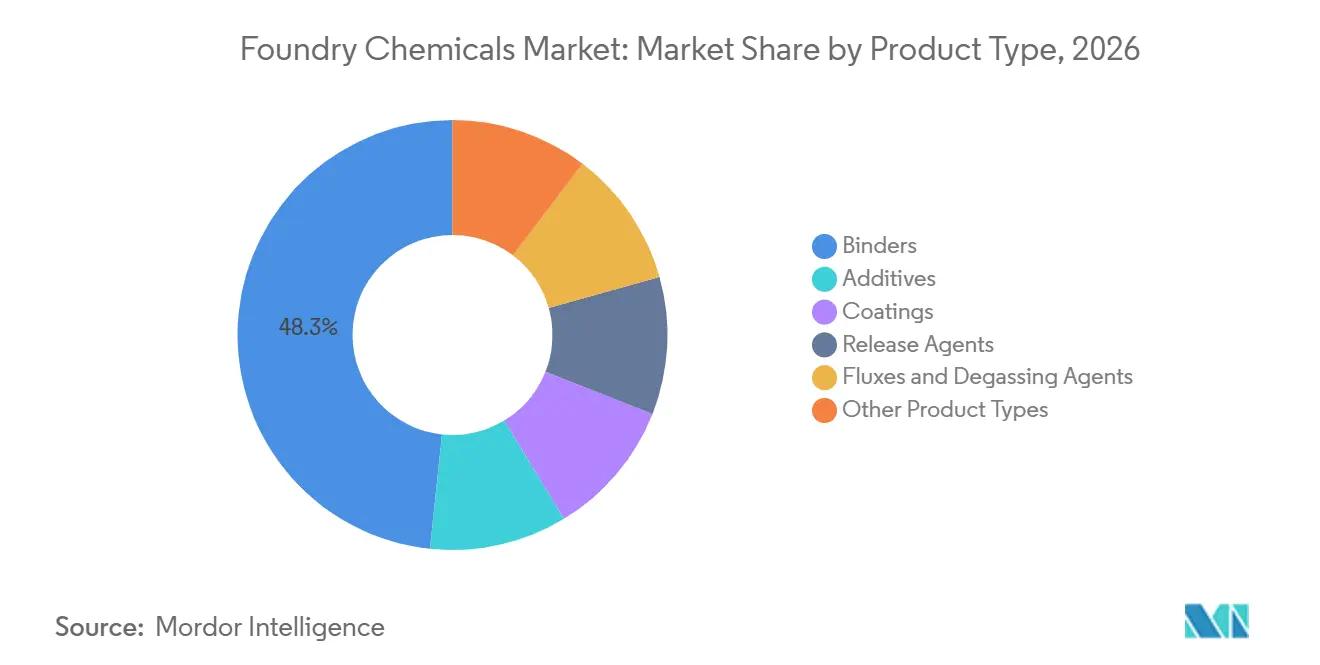
Os aglutinantes representaram 48,34% da participação do mercado de produtos químicos para fundição em 2026, refletindo o seu papel central na coesão de moldes e machos em todos os processos de fundição. A sua participação reflete o uso generalizado em operações de areia verde, sem cozimento e de cold-box. As fundições dependem do desempenho dos aglutinantes para a resistência do molde, comportamento dos gases, estabilidade dimensional e desmoldagem. Os sistemas orgânicos convencionais ainda suportam uma grande base instalada, particularmente na fundição de ferro e aço. Ao mesmo tempo, os clientes estão a solicitar sistemas que reduzam as emissões de formaldeído, fenol, benzeno, tolueno, etilbenzeno e xileno (BTEX) e emissões relacionadas. A Hüttenes-Albertus introduziu o HA Pure Cold-Box em janeiro de 2026 com teor de monómero livre abaixo de 1,0%, indicando a direção do desenvolvimento de aglutinantes. O desenvolvimento de produtos está cada vez mais focado em manter o desempenho de produção enquanto melhora os resultados no local de trabalho e ambientais. Isto exige que os fornecedores demonstrem resultados em condições reais de fundição em vez de se basearem em afirmações sobre a formulação.
Prevê-se que os revestimentos se expandam a um CAGR de 5,45% até 2032, conferindo-lhes as perspetivas de crescimento mais fortes entre os tipos de produtos. Os requisitos mais rigorosos de acabamento superficial e controlo dimensional em fundições para veículos elétricos e aeroespaciais impulsionam o crescimento no segmento de revestimentos. Os banhos de molde e os revestimentos refratários protegem as superfícies, gerem o fluxo de metal e reduzem os defeitos, tornando-os importantes em aplicações premium. A seleção de revestimentos afeta tanto o aspeto da peça acabada como a estabilidade do processo de fundição, o que leva os clientes a qualificar cuidadosamente os produtos antes de mudar de fornecedor. Os aditivos permanecem tecnicamente especializados, pois abordam defeitos superficiais, veios e controlo metalúrgico em processos individuais. Os agentes desmoldantes, fundentes e agentes de desgaseificação representam uma produção menor, mas são importantes na fundição sob alta pressão de alumínio e magnésio. Os agentes desmoldantes à base de água e de baixo teor de compostos orgânicos voláteis (COV) estão a ganhar relevância onde os reguladores restringem as alternativas à base de solventes. Os fornecedores que oferecem aglutinantes, revestimentos, agentes desmoldantes e aditivos numa única plataforma qualificada podem simplificar as compras e a coordenação técnica para os clientes de fundião. Uma oferta de produtos mais ampla também pode ajudar uma fundição a consolidar vários insumos de processo relacionados sob uma única equipa técnica. Em contrapartida, cada categoria de produto é ainda selecionada com base na liga específica, no sistema de molde e nas condições de produção.


Por Metal de Fundição: Os Metais Ferrosos Mantêm a Maior Base Enquanto os Metais Não Ferrosos Expandem Mais Rapidamente
Os metais ferrosos representaram 60,77% da participação do mercado de produtos químicos para fundição em 2026, apoiados pela ampla base instalada de fundições de ferro cinzento, ferro dúctil e aço. Estas fundições abastecem equipamentos pesados, construção, maquinaria industrial e aplicações de veículos comerciais. A sua escala sustenta a procura de aditivos para areia verde, sistemas de bentonite, aglutinantes orgânicos e revestimentos. A fundição ferrosa continua a ser necessária em muitas cadeias de abastecimento de bens duráveis, o que limita o risco de um declínio repentino no consumo de produtos químicos. A química inorgânica está também a tornar-se mais relevante na fundição de ferro à medida que os fornecedores abordam questões históricas de colapsibilidade e desmoldagem. O Grupo HA demonstrou uma tecnologia de macho inorgânico com a Brembo para a fundição de discos de travão em condições industriais, indicando que os sistemas de aglutinantes de menores emissões podem ser mais amplamente adotados em aplicações ferrosas uma vez resolvidas as preocupações de processo.
Prevê-se que os metais não ferrosos cresçam a um CAGR de 5,63% até 2032, tornando-os a categoria de metais de crescimento mais rápido. O alumínio representa grande parte deste crescimento porque os veículos elétricos requerem componentes estruturais leves produzidos por fundição sob alta pressão. O mercado de produtos químicos para fundição serve esta atividade com agentes desmoldantes, revestimentos, fundentes e sistemas de desgaseificação concebidos para ligas de alumínio. O magnésio é uma oportunidade mais especializada, mas a sua reatividade requer produtos químicos cuidadosamente adaptados para aplicações como estruturas de assentos e suportes de consola. A fundição de zinco também depende de condições controladas de superfície e de matriz para componentes detalhados. Estas aplicações exigem que os fornecedores considerem as interações entre o metal, a superfície da matriz, a temperatura de fundição e o ciclo de produção esperado, em vez de tratar a fundição não ferrosa como uma única aplicação química. A transição para metais não ferrosos cria procura especializada em vez de deslocar inteiramente o consumo de produtos químicos ferrosos. Isto suporta um valor químico mais elevado por unidade de produção de fundição, particularmente quando são necessários materiais avançados e formas complexas. Também aumenta o valor do conhecimento de aplicação, uma vez que uma formulação adequada para uma liga ou processo pode não produzir o mesmo resultado noutro ambiente de fundição.
Por Processo de Fundição: A Fundição em Areia Fornece a Base, Enquanto a Fundição sob Pressão Ganha com a Produção de Veículos Elétricos
A fundição em areia representou 57,13% da participação do mercado de produtos químicos para fundição em 2026 porque suporta uma ampla gama de ligas, tamanhos de componentes e volumes de produção. A sua versatilidade mantém-na relevante para aplicações automóveis, industriais, de infraestrutura e de maquinaria. Os processos de areia verde e quimicamente ligada continuam a requerer aglutinantes, aditivos, bentonite e revestimentos consistentes. A fundição em areia também serve produtores que fabricam peças de baixo a médio volume onde a economia das ferramentas permanentes é menos favorável. O processo pode acomodar grandes fundições e requisitos de design diversificados, razão pela qual permanece a base principal para o consumo de produtos químicos nas fundições. As melhorias no controlo de emissões e na recuperação de areia também podem ajudar os utilizadores de fundição em areia a manter esta posição enquanto cumprem os novos requisitos regulatórios.
Prevê-se que a fundição sob pressão cresça a um CAGR de 5,31% até 2032, impulsionada pela fundição sob alta pressão de grande formato para estruturas de veículos elétricos. O mercado de produtos químicos para fundição ligado à fundição sob pressão está a crescer, impulsionado pela procura de agentes desmoldantes à base de água e revestimentos de matrizes de baixas emissões. A fundição sob pressão integrada de grande escala, tal como referenciada pelos fabricantes chineses, está a aumentar a escala dos componentes estruturais de alumínio. As peças maiores aumentam a importância de um processo de desmoldagem estável, uma vez que defeitos superficiais, depósitos na matriz e desempenho térmico irregular podem degradar a qualidade da produção e perturbar a produção de alto volume. A fundição por cera perdida continua a ocupar uma posição importante no setor aeroespacial e de defesa, uma vez que a moldagem de casca de precisão requer ceras, lamas de sílica coloidal e revestimentos cerâmicos refratários. A PTC Industries expandiu a sua capacidade de fundição por cera perdida em Mehsana, Gujarat, para suportar a procura na cadeia de abastecimento aeroespacial. A fundição centrífuga tem menor produção, mas permanece especializada para tubos, rolos e rolamentos. As restrições que afetam a farinha de sílica em moldes de casca de fundição por cera perdida também podem criar oportunidades para revestimentos refratários e aditivos alternativos.
Por Indústria do Utilizador Final: O Setor Automóvel Lidera a Procura Enquanto as Aplicações Industriais e Aeroespaciais Alargam a Base de Clientes
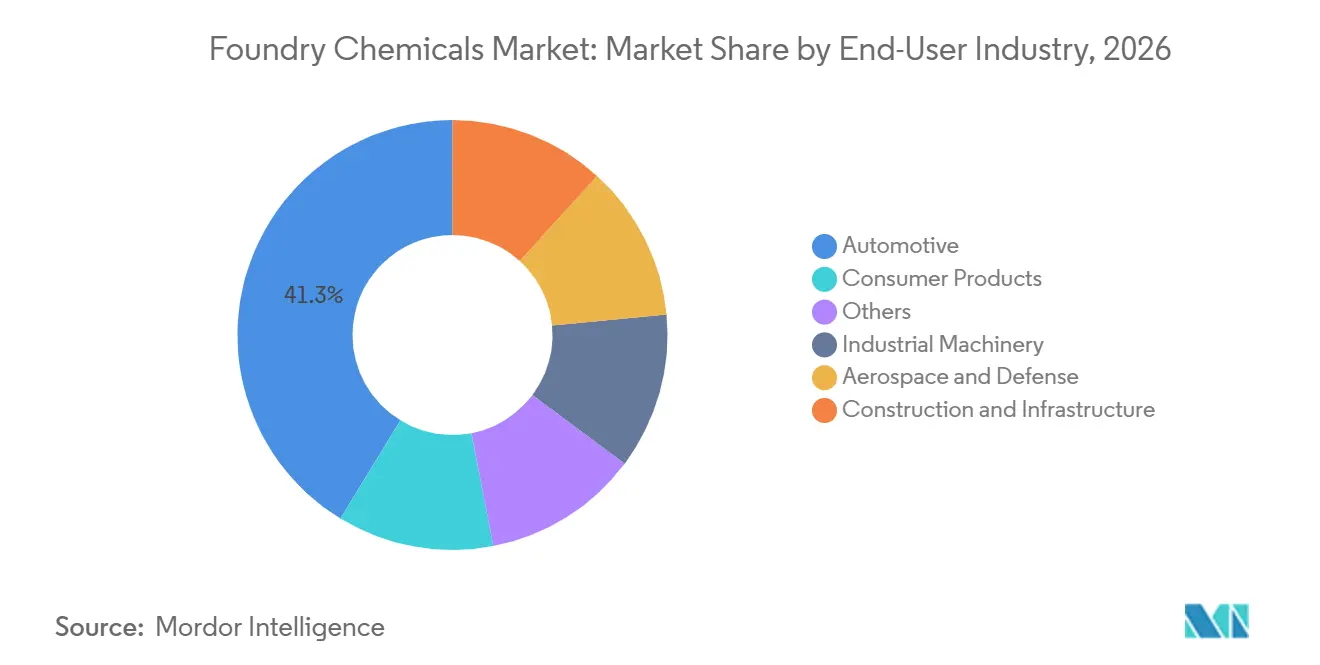
O setor automóvel representou 41,28% da participação do mercado de produtos químicos para fundição em 2026 e prevê-se que cresça a um CAGR de 5,72% até 2032, tornando-o simultaneamente o maior e o segmento de utilizador final de crescimento mais rápido. Os fabricantes de veículos requerem componentes fundidos para veículos convencionais, veículos elétricos, sistemas térmicos, travões e trens de força. A transição para grandes fundições de alumínio aumenta a procura de produtos que suportem o desempenho da matriz, o acabamento superficial e o fluxo controlado de metal. Os clientes do setor automóvel também colocam forte ênfase na produção repetível e nos processos qualificados, tornando os seus padrões de encomenda um sinal chave para os fornecedores que planeiam capacidade, serviço técnico e inventário. Esta concentração também representa um risco, uma vez que qualquer declínio na produção automóvel pode afetar significativamente a procura de produtos químicos para fundição.
A maquinaria industrial é o segundo maior segmento de utilizador final, com procura de bombas, válvulas, compressores e peças de equipamento pesado. Estas aplicações sustentam a carga base da produção de fundição de ferro e aço e, portanto, suportam o uso continuado de sistemas estabelecidos de aglutinantes e aditivos. O setor aeroespacial e de defesa é menor em termos de produção de fundição, mas requer um desempenho químico exigente. As ligas de turbinas, os componentes estruturais de titânio e as fundições de precisão por cera perdida requerem revestimentos de baixa contaminação, aglutinantes precisos e materiais de processo cuidadosamente controlados. Os requisitos técnicos podem diferir significativamente entre programas, tornando a aprovação do cliente um fator relevante na seleção de fornecedores e no suporte de relações comerciais mais longas uma vez estabelecida a química. Estes requisitos também podem suportar preços mais fortes porque os períodos de qualificação são longos e a mudança de fornecedor é difícil uma vez concedida a aprovação. A construção e infraestrutura continuam a utilizar tubos de ferro fundido, acessórios e conectores estruturais, particularmente em mercados em desenvolvimento. A fundição de produtos de consumo também está a expandir-se na China e na Índia à medida que a produção local de eletrodomésticos, ferragens e equipamentos de lazer cresce.
Análise Geográfica
A Ásia-Pacífico detinha 43,26% da participação do mercado de produtos químicos para fundição em 2026 e espera-se que cresça a um CAGR de 5,66% até 2032. A China continua a ser central neste mercado devido à sua grande produção de fundição e à crescente produção de componentes de ligas de alumínio e magnésio. A Associação Chinesa de Fundição relatou em maio de 2026 que a indústria do país continuou a expandir a fundição de ligas de alumínio e magnésio em 2025. Os componentes integrados de grande fundição sob pressão para plataformas de veículos elétricos estão a aumentar a procura de agentes desmoldantes especializados e revestimentos de matrizes de baixas emissões. A China também possui uma extensa base de fornecedores que suporta a fundição automóvel e industrial de alto volume, enquanto a transição para operações mais automatizadas e de baixas emissões está a aumentar o valor da química avançada. A Índia está a ganhar dinamismo através da localização automóvel, da procura de veículos elétricos, de incentivos ligados à produção e de requisitos de abastecimento doméstico. O mercado de ligas de fundição primária da Índia está a crescer a 6,5% ao ano, acima da taxa global de 5,8%. A Coreia do Sul e o Japão continuam a ser mercados premium importantes onde os exigentes padrões de qualidade suportam o uso de formulações avançadas de aglutinantes e revestimentos.
O Grupo HA inaugurou uma fábrica de produção de revestimentos em Miryang, Coreia do Sul, em março de 2026, adicionando capacidade local à sua operação existente em Siheung[2]. Este investimento demonstra o nosso compromisso em servir os clientes coreanos e asiáticos em geral com suporte técnico e de produção mais próximo. A produção local pode melhorar a capacidade de resposta do abastecimento e permitir que os fornecedores trabalhem mais estreitamente com clientes que requerem desempenho de revestimento consistente e assistência de processo rápida. A Tailândia, o Vietname e a Indonésia também estão a receber maior atividade de montagem automóvel, o que pode criar procura secundária de peças fundidas e produtos químicos para fundição. A América do Norte tem uma produção de fundição madura, mas o mercado de produtos químicos para fundição está a evoluir através da produção de veículos elétricos, da procura de defesa e da atividade aeroespacial. O setor de fundição dos EUA abastece componentes para mais de 90% do setor de bens duráveis. O México é um local ativo de adição de capacidade, servindo clientes de veículos e industriais da América do Norte. O seu crescimento reforça a procura de produtos químicos que suportem tambores de travão, cubos de camiões e outras aplicações de fabricantes de equipamento original regionais.
A Europa enfrenta requisitos rigorosos para COV, aminas e outras emissões, encorajando uma transição dos aglutinantes orgânicos de cold-box para alternativas inorgânicas. O projeto LIFE GREENCASTING forneceu evidências industriais de reduções significativas nas emissões perigosas provenientes de sistemas de aglutinantes inorgânicos. Isto suporta mudanças nas regras de aquisição entre grupos europeus de fundição, embora os custos de conversão possam abrandar a adoção. Os fornecedores europeus devem, portanto, equilibrar o desempenho demonstrado em termos de emissões com os requisitos práticos que envolvem a qualidade do macho, a desmoldagem, as alterações de equipamento e a economia da conversão de produção. A América do Sul está centrada na base de fundição automóvel e de maquinaria do Brasil, enquanto a Argentina contribui com fundições especiais para petróleo e gás e equipamentos agrícolas. Ambos os países importam produtos químicos avançados para fundição. O Médio Oriente e África representam oportunidades em fase mais inicial ligadas ao desenvolvimento de infraestrutura da Arábia Saudita e à montagem automóvel sul-africana. Nestas regiões, os fornecedores que combinam serviço técnico fiável com formulações competitivas em termos de custo podem colmatar uma lacuna de abastecimento onde os sistemas qualificados de aglutinantes e revestimentos ainda são principalmente importados.

Panorama Competitivo
O mercado de produtos químicos para fundição é moderadamente fragmentado entre fornecedores com carteiras amplas e fortes capacidades técnicas. A Hüttenes-Albertus, a ASK Chemicals, a Vesuvius e a HA-International competem em aglutinantes, revestimentos e aditivos para aplicações de ferro, aço, alumínio e magnésio. A sua vantagem provém da profundidade de formulação e da engenharia de aplicação, e não apenas da disponibilidade de produtos. As fundições que convertem linhas para aglutinantes inorgânicos ou revestimentos à base de água requerem suporte com parâmetros de processo, testes e práticas dos operadores. Isto aumenta a importância dos fornecedores capazes de apoiar uma linha de produção durante a qualificação. Um fornecedor que compreende o método de fundição e as restrições operacionais do cliente está melhor posicionado para reter negócios do que aquele cuja oferta se limita a um único produto químico. Os fornecedores regionais na Índia e na China continuam a ser competitivos ao oferecer proximidade, serviço local e opções de menor custo. O mercado de produtos químicos para fundição inclui, portanto, tanto líderes globais em formulação como empresas regionais próximas das necessidades operacionais dos clientes.
A ASK Chemicals implementou o sistema de planeamento detalhado de produção DISKOVER PP/DS em seis locais de fabricação na Alemanha, Espanha, Estados Unidos e México em setembro de 2026. A medida visa melhorar a sincronização com os calendários de produção dos clientes e reforçar os níveis de serviço onde o timing e a consistência do produto são importantes. Um melhor planeamento pode ser particularmente útil num mercado onde as fundições esperam que as entregas correspondam às necessidades de produção e onde as interrupções podem afetar a linha de fundição de um cliente. A Elkem concluiu a venda da sua divisão de Silicones à Bluestar em abril de 2026, tornando o seu negócio mais focado em metais e materiais, incluindo a Elkem Foundry Alloys. A Elkem também aprovou 260 milhões de NOK (24,8 milhões de USD) para a renovação do forno na Elkem Rana, na Noruega, em setembro de 2026. O investimento suporta o abastecimento a longo prazo de ferrossilício e microsílica para clientes de fundição. Estes desenvolvimentos indicam que os fornecedores estão a melhorar a capacidade de produção e a refinar o foco da carteira em resposta à procura dos clientes por um abastecimento mais seguro.
Permanecem oportunidades em sistemas inorgânicos para fundição ferrosa e na integração digital com os processos dos clientes. A adoção de sistemas inorgânicos de molde e macho nas fundições europeias de ferro tem sido gradual, uma vez que os custos de conversão, a colapsibilidade do macho e o desempenho de desmoldagem continuam a ser preocupações. Os fornecedores que prestam um serviço de conversão completo podem responder a uma necessidade que o fornecimento autónomo de produtos não consegue satisfazer. Este modelo de serviço pode incluir ensaios de produtos, ajustes aos parâmetros operacionais, formação de operadores e revisão técnica contínua após a entrada de um novo sistema em produção de rotina. A fábrica de revestimentos do Grupo HA na Coreia do Sul é um exemplo de um fornecedor que adiciona capacidade de produção regional próxima de uma base de clientes em crescimento. Os fornecedores menores e regionais podem competir oferecendo suporte técnico responsivo e preços adequados para as fundições locais. O mercado permanece aberto a empresas que possam validar o desempenho de baixas emissões, manter a estabilidade do processo e garantir a continuidade do abastecimento. A concorrência baseia-se, portanto, na adequação técnica, no suporte à conformidade e no serviço ao cliente tanto quanto na própria química.
Líderes da Indústria de Produtos Químicos para Fundição
-
ASK Chemicals
-
Vesuvius
-
Hüttenes-Albertus
-
Elkem ASA
-
IVP Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Agosto de 2026: O conselho de administração da Foseco India aprovou a aquisição da fábrica de fabricação da Vesuvius India em Mehsana, Gujarat, por 432,5 milhões de INR (aproximadamente 5,15 milhões de USD) através de venda em bloco. A aquisição adiciona capacidade de produção de cadinhos, produtos não ferrosos e consumíveis de fundição para produtos químicos para fundição às operações da Foseco India no oeste da Índia, com conclusão prevista para dezembro de 2026, pendente de aprovações regulatórias.
- Março de 2026: O Grupo HA inaugurou uma nova fábrica de produção de revestimentos em Miryang, Coreia do Sul. A instalação complementou a sua fábrica existente em Siheung com capacidade de produção local adicional para satisfazer a procura de produtos químicos para fundição na Coreia e nos mercados asiáticos mais amplos.li>


Âmbito do Relatório Global do Mercado de Produtos Químicos para Fundição
Os produtos químicos para fundição são formulações químicas especializadas e aditivos utilizados em instalações de fundição de metais para produzir moldes e machos, tratar metal fundido e controlar a qualidade dos produtos fundidos finais. Estes produtos químicos desempenham um papel funcional em várias etapas do processo de fundição de metais, incluindo a preparação de moldes, a fabricação de machos, o tratamento de metais e o acabamento superficial.
O mercado de produtos químicos para fundição é segmentado por tipo de produto, metal de fundição, processo de fundição, indústria do utilizador final e geografia. Por tipo de produto, o mercado é segmentado em aglutinantes, aditivos, revestimentos, agentes desmoldantes, fundentes e agentes de desgaseificação, e outros tipos de produtos. Por metal de fundição, o mercado é segmentado em metais ferrosos e metais não ferrosos. Por processo de fundição, o mercado é segmentado em fundição em areia, fundição por cera perdida, fundição sob pressão, fundição centrífuga e outros. Por indústria do utilizador final, o mercado é segmentado em automóvel, maquinaria industrial, aeroespacial e defesa, construção e infraestrutura, produtos de consumo e outros. O relatório também abrange o tamanho do mercado e as previsões para produtos químicos para fundição em 16 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Aglutinantes |
| Aditivos |
| Revestimentos |
| Agentes Desmoldantes |
| Fundentes e Agentes de Desgaseificação |
| Outros Tipos de Produtos |
| Metais Ferrosos |
| Metais Não Ferrosos |
| Fundição em Areia |
| Fundição por Cera Perdida |
| Fundição sob Pressão |
| Fundição Centrífuga |
| Outros |
| Automóvel |
| Maquinaria Industrial |
| Aeroespacial e Defesa |
| Construção e Infraestrutura |
| Produtos de Consumo |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Resto da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Resto da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Resto da América do Sul | |
| Médio Oriente e África | Arábia Saudita |
| África do Sul | |
| Resto do Médio Oriente e África |
| Por Tipo de Produto | Aglutinantes | |
| Aditivos | ||
| Revestimentos | ||
| Agentes Desmoldantes | ||
| Fundentes e Agentes de Desgaseificação | ||
| Outros Tipos de Produtos | ||
| Por Metal de Fundição | Metais Ferrosos | |
| Metais Não Ferrosos | ||
| Por Processo de Fundição | Fundição em Areia | |
| Fundição por Cera Perdida | ||
| Fundição sob Pressão | ||
| Fundição Centrífuga | ||
| Outros | ||
| Por Indústria do Utilizador Final | Automóvel | |
| Maquinaria Industrial | ||
| Aeroespacial e Defesa | ||
| Construção e Infraestrutura | ||
| Produtos de Consumo | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Resto da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Resto da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Resto da América do Sul | ||
| Médio Oriente e África | Arábia Saudita | |
| África do Sul | ||
| Resto do Médio Oriente e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Produtos Químicos para Fundição?
Espera-se que o tamanho do Mercado de Produtos Químicos para Fundição aumente de 6,83 bilhões de USD em 2026 para 7,16 bilhões de USD em 2027 e atinja 9,08 bilhões de USD até 2032, a um CAGR de 4,87% no período de 2027 a 2032.
Por que razão os aglutinantes são importantes nas operações de fundição?
Os aglutinantes detinham uma participação de 48,34% em 2026 porque proporcionam integridade ao molde e ao macho em processos de areia verde, sem cozimento e de cold-box. O seu desempenho pode afetar a resistência do molde, a estabilidade dimensional, o comportamento dos gases, a desmoldagem e a consistência da fundição final.
Qual categoria de metal tem as perspetivas mais fortes?
Prevê-se que os metais não ferrosos cresçam a um CAGR de 5,63% até 2032, suportados principalmente por fundições de alumínio para veículos elétricos. Esta categoria também inclui procura especializada de química para fundição de magnésio e zinco.
Qual região lidera a procura de produtos químicos para fundição?
A Ásia-Pacífico liderou com uma participação de 43,26% em 2026 e prevê-se que se expanda a um CAGR de 5,66% até 2032. A extensa base de fundição da China, a expansão automóvel localizada da Índia e as operações tecnicamente exigentes na Coreia do Sul e no Japão suportam a procura regional.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
