
Marktgröße und Marktanteile für Gießereochemikalien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 7.16 Milliarden US-Dollar |
| Marktgröße (2032) | 9.08 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
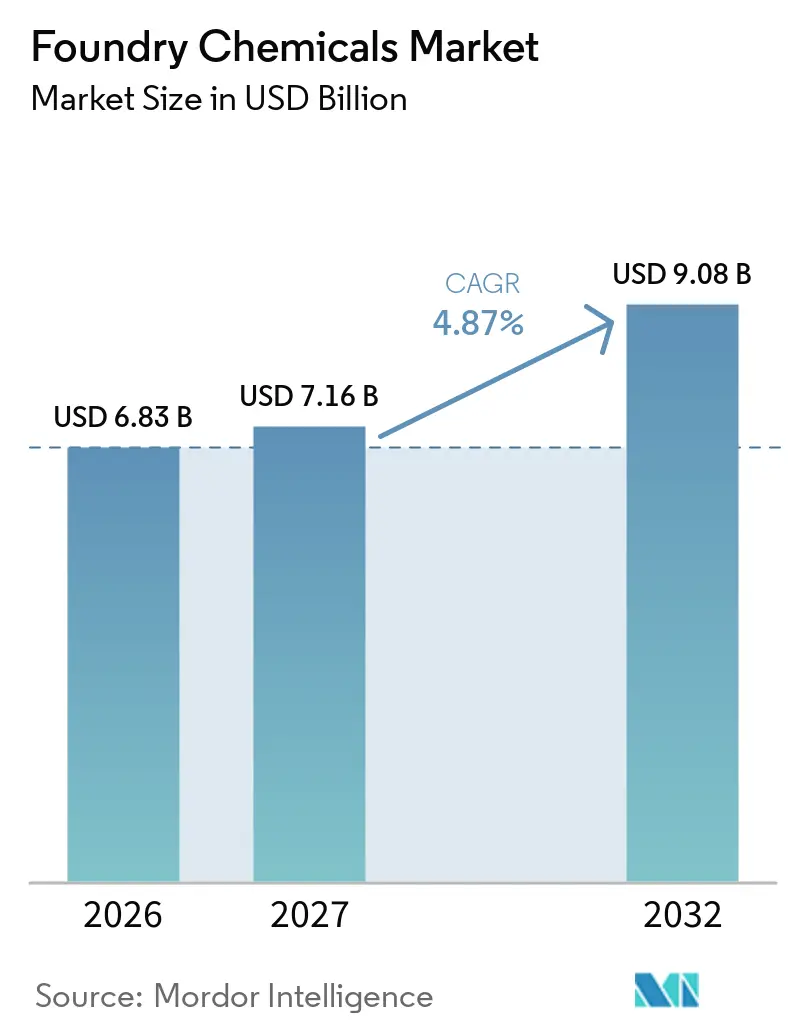
Marktanalyse für Gießereochemikalien von Mordor Intelligence
Die Marktgröße für Gießereochemikalien wird voraussichtlich von 6,83 Milliarden USD im Jahr 2026 auf 7,16 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 9,08 Milliarden USD erreichen, bei einer CAGR von 4,87 % über den Zeitraum 2027–2032. Der Markt für Gießereochemikalien entwickelt sich, da die Produktion von Elektrofahrzeugen die Gussnachfrage hin zu größeren strukturellen Aluminiumbauteilen verlagert, darunter Batteriegehäuse, Hilfsrahmen und Motorgehäuse. Diese Bauteile stellen unterschiedliche Anforderungen an die Materialien, die zur Herstellung von Formen, Kernen und Werkzeugoberflächen verwendet werden, und erfordern zuverlässige Binder- und Beschichtungssysteme, die Maßhaltigkeit, Oberflächenqualität, reproduzierbare Produktion und stabile Leistung bei den Temperaturen und Taktzeiten gewährleisten, die mit modernem Automobilguss verbunden sind. Diese Verlagerung verändert den chemischen Mix, der von Gießereien verwendet wird, anstatt den Gesamtchemikalienverbrauch zu reduzieren, da konventionelle Eisengussteile und neuere Nichteisenmetall-Anwendungen unterschiedliche Formulierungen, Produktqualifizierungsansätze und technische Unterstützung von Lieferanten erfordern. Der Markt für Gießereochemikalien hat die Möglichkeit, sich hin zu emissionsärmeren Produkten zu verlagern. Diese leistungsstärkeren Produkte erfüllen sowohl technische als auch regulatorische Anforderungen, während der grundlegende Bedarf an zuverlässiger Form- und Kernleistung unverändert bleibt. Der Erfolg von Lieferanten hängt auch davon ab, Gießereien durch Prozessänderungen zu unterstützen, da eine neue Chemie mit der vorhandenen Ausrüstung, dem Sandsystem, dem Produktionsplan, den Qualitätsverfahren und der Kostenstruktur des Kunden kompatibel sein muss. Dies erhöht den Wert von Lieferanten, die die Auswirkungen eines Produkts auf den gesamten Gießprozess nachweisen können, einschließlich Emissionen, Fehlersteuerung, Reinigungsanforderungen und konsistenter Leistung nach der Systemqualifizierung.
Wichtigste Erkenntnisse des Berichts
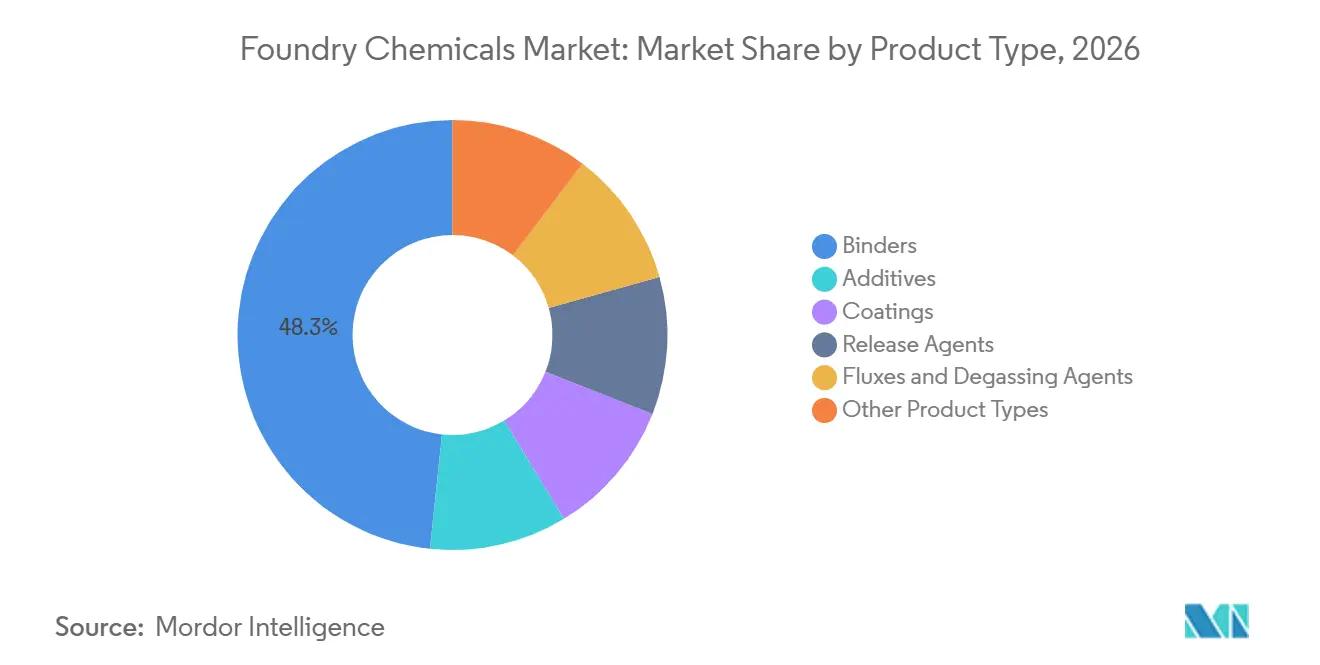
- Nach Produkttyp hielten Bindemittel im Jahr 2026 einen Marktanteil von 48,34 % am Markt für Gießereochemikalien, während Beschichtungen bis 2032 mit einer CAGR von 5,45 % wachsen sollen.
- Nach Gießereiemetall hielten Eisenmetalle im Jahr 2026 einen Marktanteil von 60,77 % am Markt für Gießereochemikalien, während Nichteisenmetalle bis 2032 mit einer CAGR von 5,63 % wachsen sollen.
- Nach Gießereiverfahren hielt Sandguss im Jahr 2026 einen Marktanteil von 57,13 % am Markt für Gießereochemikalien, während Druckguss bis 2032 mit einer CAGR von 5,31 % wachsen soll.
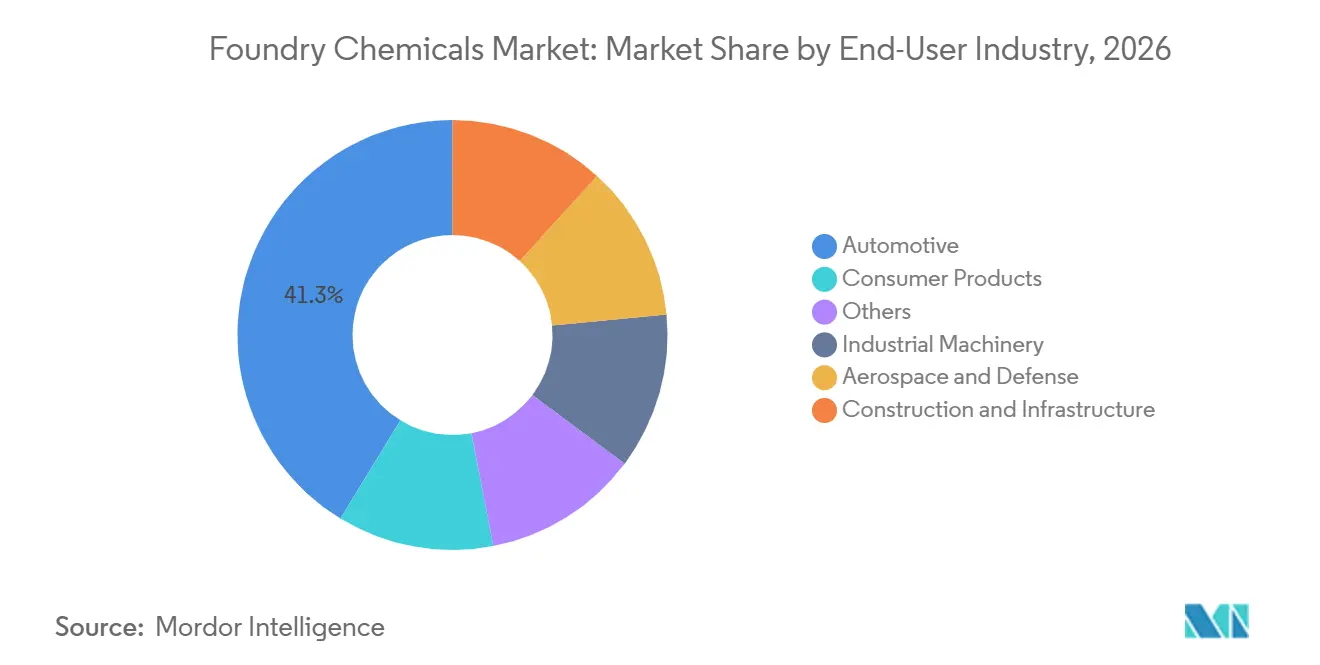
- Nach Endverbraucherbranche hielt die Automobilindustrie im Jahr 2026 einen Marktanteil von 41,28 % am Markt für Gießereochemikalien und soll bis 2032 mit einer CAGR von 5,72 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 43,26 % am Markt für Gießereochemikalien und soll bis 2032 mit einer CAGR von 5,66 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Gießereochemikalien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau in der Automobilindustrie und strukturelle Gussteile für Elektrofahrzeuge (EV) | +1.3% | Global, konzentriert in China, Deutschland und den USA | Mittelfristig (2–4 Jahre) |
| Emissionsarme Bindemittel und wasserbasierte Beschichtungen | +0.9% | EU und China führend, mit Ausstrahlungseffekten auf Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Industrieautomatisierung und Anforderungen an Präzisionsguss | +0.7% | Global, mit Asien-Pazifik als führender Region bei der Einsatzintensität | Langfristig (≥ 4 Jahre) |
| Erweiterung der Gießereikapazitäten in Indien, China und Mexiko | +0.8% | Asien-Pazifik und Mexiko, mit Ausstrahlungseffekten auf nordamerikanische OEMs | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Aluminium-, Magnesium- und Zinkgussteilen | +0.6% | Global, am stärksten in China und Indien, mit sekundärer Nachfrage in der EU und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau in der Automobilindustrie und strukturelle Gussteile für Elektrofahrzeuge (EV)
Die Verlagerung hin zu batterieelektrischen Fahrzeugen verändert die Art der Gussnachfrage, die den Markt für Gießereochemikalien stützt. Elektrofahrzeugplattformen verwenden weniger konventionelle Eisenantriebsteile, benötigen jedoch große Aluminiumgussteile für Batteriegehäuse, Wärmemanagementgehäuse und Fahrwerksbaugruppen. Diese Anwendungen erfordern Binder-, Beschichtungs- und Trennmittelsysteme, die zuverlässige Maße während anspruchsvoller Gusszyklen aufrechterhalten. Im Juni 2025 verpflichtete sich Uno Minda zu einer Investition von INR 2.100 Millionen (25 Millionen USD) in eine Elektrofahrzeug-Gießanlage in Aurangabad, Indien, mit Schwerpunkt auf Batteriegehäusen und Antriebsgehäusen. Chongqing Xinyuan Intelligent Manufacturing genehmigte ebenfalls 17 Millionen EUR (18,4 Millionen USD) für die Erweiterung des Magnesiumlegierungs-Druckgusses zur Untersttzung von Elektrofahrzeug-Sitzrahmen und Antriebsgehäusen. Diese Investitionen begünstigen wasserbasierte Trennmittel und spezialisierte Druckgussbeschichtungen für Aluminium und Magnesium, was den Wertmix für Lieferanten verbessern kann, die Automobilgießereien bedienen.
Einführung emissionsarmer Bindemittel und wasserbasierter Beschichtungen
Die Einhaltung von Emissionsvorschriften verändert die Produktanforderungen im gesamten Markt für Gießereochemikalien, da Kunden Formulierungen verlangen, die die Exposition reduzieren und gleichzeitig die Produktion aufrechterhalten. Die US-amerikanische Behörde für Arbeitssicherheit und Gesundheitsschutz (Occupational Safety and Health Administration) verlängerte die Kommentierungsfrist für ihren vorgeschlagenen Entwurf zur Überarbeitung des Formaldehyd-Standards bis zum 1. November 2025, nachdem der entsprechende Vorschlag am 1. Juli 2025 veröffentlicht worden war[1]. Eine industrielle Studie mehrerer Bindersysteme ergab, dass anorganische Natriumsilikat- und Geopolymersysteme die Emissionen von Benzol, Toluol, Ethylbenzol und Xylol (BTEX) um 95–97 %, die Emissionen polyzyklischer aromatischer Kohlenwasserstoffe (PAK) um mehr als 94 % und die Stickoxid-Emissionen (NOx) um mehr als 98 % im Vergleich zu phenolischen Urethan-No-Bake-Systemen reduzierten. Hüttenes-Albertus führte im Januar 2026 die HA Pure Cold-Box-Plattform mit einem freien Phenol- und Formaldehydmonomergehalt von unter 1,0 % ein und behielt dabei die Kernherstellungsleistung bei. Europäische Emissionsvorschriften beeinflussen ebenfalls die Produktentwicklung, einschließlich des Amingrenzwerts von 2,5 mg/m³, der bei der Cold-Box-Kernherstellung referenziert wird. Lieferanten, die emissionsärmere Systeme im Prozess des Kunden validieren, können Bedenken bei der Einführung wirksamer reduzieren als Lieferanten, die lediglich reformulierte Chemie anbieten.
Industrieautomatisierung und Präzisionsguss
Die Industrieautomatisierung erhöht das erforderliche Maß an Konsistenz für den Markt für Gießereochemikalien. Automatisierte Schalenlinien, robotergestützte Tauchanlagen und Hochdruckdruckgusszellen decken Schwankungen bei Aushärtung, Viskosität und Beschichtungshaftung auf, die manuelle Betriebe möglicherweise ausgleichen können. Doncasters Precision Castings nahm 2025 nach einer Investition von 13 Millionen USD eine automatisierte Schalenlinie in Groton, Connecticut, in Betrieb und steigerte die Produktion von 10 auf 40 Aufhänger pro Tag. Diese Art von Ausrüstung erfordert prozessstabile Beschichtungen und Bindemittel, die bei festgelegten Taktzeiten und Temperaturen zuverlässig funktionieren. Huangshi Donper Foundry investierte 1,5 Milliarden CNY (0,22 Milliarden USD) in ein mannloses Präzisionsgießprojekt, das auf eine Jahresproduktion von 250.000 Tonnen ausgelegt ist, mit einem Automatisierungsgrad von über 95 % und einer um 30 % höheren Produktionseffizienz als konventionelle Betriebe. Chemikalienlieferanten, die Produktzertifizierung und Prozessunterstützung anbieten, können für automatisierte Betriebe wichtiger werden als Lieferanten, die primär über den Stückpreis konkurrieren.
Erweiterung der Gießereikapazitäten in Indien, China und Mexiko
Neue Gießkapazitäten in Indien, China und Mexiko schaffen zusätzliche Nachfrage nach Bindemitteln, Trennmitteln, Beschichtungen und Prozessadditiven. Precision Autocastings Pvt. Ltd. eröffnete im Juli 2025 eine Greenfield-Anlage in Kaladera, Jaipur, mit einer Jahreskapazität von 30.000 Tonnen für Automobilkunden. MAT Foundry Group nahm im Juli 2025 die Vollproduktion in seiner Anlage in Pachuca, Mexiko, auf, mit einem 14.380 m² großen Werk, das auf eine Jahresproduktion von 50.000 Tonnen ausgelegt ist und Kunden für Bremstrommeln und Lkw-Naben bedient. Indiens primärer Gießereilegierungsmarkt wächst jährlich um 6,5 %, verglichen mit einer globalen Rate von 5,8 %, unterstützt durch die Einführung von Elektrofahrzeugen, produktionsbezogene Anreize und lokalisierte Fertigung. Neue Anlagen benötigen zunächst große Mengen an wesentlichen Bindemitteln und Trennmitteln während der Inbetriebnahme. Wenn sich der Betrieb stabilisiert, können weitere Beschichtungen, Flussmittel und spezialisierte Prozesschemikalien hinzukommen, was für Lieferanten, die frühzeitig technische Beziehungen aufbauen, einen längeren Umsatzpfad schafft.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für die Einhaltung von Vorschriften zu flüchtigen organischen Verbindungen (VOC), Formaldehyd und gefährlichen Emissionen | -0.7% | Global, am stärksten ausgeprägt in der EU, den Vereinigten Staaten und China | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Harz-, Bentonit- und Spezialchemikalien-Inputs | -0.5% | Global, mit Furfurylalkohol-Exposition konzentriert in Europa und von China abhängigen Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Aufwand für Anwendungstechnik und Qualifizierung bei kleineren Gießereien | -0.3% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für die Einhaltung von Vorschriften zu flüchtigen organischen Verbindungen (VOC), Formaldehyd und gefährlichen Emissionen
VOC-, Formaldehyd- und Schadstoffemissionskontrollen können die Rentabilität im Markt für Gießereochemikalien einschränken, selbst wenn die Gussproduktion steigt. Gießereien benötigen möglicherweise Nachbrenner, Sandrückgewinnungssysteme und Absauganlagen, um Emissionen aus organischen Bindersystemen zu bewältigen. Diese Investitionen können den Preisdruck der Kunden auf Chemikalien erhöhen und es für Lieferanten schwieriger machen, höhere Rohstoffkosten weiterzugeben. Die vorgeschlagene US-amerikanische Überarbeitung des Formaldehyd-Standards signalisiert eine strengere Compliance-Grundlage für Harzsysteme, die in Cold-Box- und No-Bake-Anwendungen eingesetzt werden. Europäische Erkenntnisse aus Pilot- und Industriearbeiten unterstützen anorganische Systeme, aber die Umstellung bringt weiterhin Ausrüstungs-, Prozess- und Schulungskosten mit sich. Mittelgroße Formulierer stehen vor einer besonderen Herausforderung, da sie Reformulierungs- und Compliance-Arbeiten finanzieren müssen, während sie bestehende Kunden weiterhin unterstützen.
Volatilität bei Harz-, Bentonit- und Spezialchemikalien-Inputs
Die Volatilität bei Harz-, Bentonit- und Spezialchemikalien-Inputs bleibt ein unmittelbares Betriebsproblem für Hersteller im Markt für Gießereochemikalien. Furanbasierte No-Bake-Bindemittel sind auf Furfurylalkohol angewiesen, während Cold-Box-Systeme auf Phenol und Isocyanate angewiesen sind, die erdölbasierten Rohstoffzyklen folgen. Bentonit ist für Grünsandsysteme unerlässlich und ist Veränderungen bei Nachfrage, Verfügbarkeit und Transportbedingungen ausgesetzt. Die chinesische Lieferantenkonzentration kann die Auswirkungen einer Umweltabschaltung oder Exportänderung auf andere Regionen verstärken. Preisbewegungen können auftreten, bevor Lieferantenverträge eine vollständige Anpassung der Fertigchemikalienpreise ermöglichen. Hybride Bindemittelportfolios, die Furan-, Phenol- und anorganische Komponenten kombinieren, können die Abhängigkeit von einem einzigen Input reduzieren, obwohl sie das zugrunde liegende Versorgungsrisiko nicht beseitigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Bindemittel behalten die Kernbasis, während Beschichtungen höherwertige Anforderungen unterstützen
Bindemittel machten im Jahr 2026 48,34 % des Marktanteils für Gießereochemikalien aus und spiegeln ihre zentrale Rolle bei der Zusammenhaltung von Formen und Kernen in verschiedenen Gießverfahren wider. Ihr Anteil spiegelt die weit verbreitete Verwendung in Grünsand-, No-Bake- und Cold-Box-Betrieben wider. Gießereien sind auf die Bindemittelleistung für Formfestigkeit, Gasverhalten, Maßstabilität und Ausschütteln angewiesen. Konventionelle organische Systeme unterstützen weiterhin eine große installierte Basis, insbesondere beim Eisen- und Stahlguss. Gleichzeitig fordern Kunden Systeme, die Formaldehyd-, Phenol-, Benzol-, Toluol-, Ethylbenzol- und Xylol-Emissionen (BTEX) sowie verwandte Emissionen reduzieren. Hüttenes-Albertus führte im Januar 2026 HA Pure Cold-Box mit einem freien Monomergehalt von unter 1,0 % ein, was die Richtung der Bindemittelentwicklung anzeigt. Die Produktentwicklung konzentriert sich zunehmend darauf, die Produktionsleistung aufrechtzuerhalten und gleichzeitig die Ergebnisse am Arbeitsplatz und für die Umwelt zu verbessern. Dies erfordert von Lieferanten, Ergebnisse unter realen Gießereibedingungen nachzuweisen, anstatt sich auf Formulierungsbehauptungen zu verlassen.
Beschichtungen sollen bis 2032 mit einer CAGR von 5,45 % wachsen und haben damit die stärksten Wachstumsaussichten unter den Produkttypen. Strengere Anforderungen an Oberflächenqualität und Maßhaltigkeit bei Elektrofahrzeug- und Luft- und Raumfahrtgussteilen treiben das Wachstum im Beschichtungssegment an. Formwäschen und feuerfeste Beschichtungen schützen Oberflächen, steuern den Metallfluss und reduzieren Defekte, was sie in Premium-Anwendungen wichtig macht. Die Auswahl der Beschichtung beeinflusst sowohl das Erscheinungsbild des fertigen Teils als auch die Stabilität des Gießprozesses, was Kunden Anlass gibt, Produkte sorgfältig zu qualifizieren, bevor sie den Lieferanten wechseln. Additive bleiben technisch spezialisiert, da sie Oberflächendefekte, Veining und metallurgische Kontrolle in einzelnen Prozessen adressieren. Trennmittel, Flussmittel und Entgasungsmittel repräsentieren eine geringere Produktion, sind aber beim Hochdruckaluminium- und Magnesiumdruckguss wichtig. Wasserbasierte und flüchtige organische Verbindungen (VOC)-arme Trennmittel gewinnen an Relevanz, wo Regulierungsbehörden lösungsmittelbasierte Alternativen einschränken. Lieferanten, die Bindemittel, Beschichtungen, Trennmittel und Additive auf einer einzigen qualifizierten Plattform anbieten, können den Einkauf und die technische Koordination für Gießereikunden vereinfachen. Ein breiteres Produktangebot kann einer Gießerei auch helfen, mehrere verbundene Prozessinputs unter einem einzigen technischen Team zu konsolidieren. Im Gegensatz dazu wird jede Produktkategorie weiterhin auf der Grundlage der spezifischen Legierung, des Formsystems und der Produktionsbedingungen ausgewählt.


Nach Gießereiemetall: Eisenmetalle behalten die größte Basis, während Nichteisenmetalle schneller wachsen
Eisenmetalle machten im Jahr 2026 60,77 % des Marktanteils für Gießereochemikalien aus, unterstützt durch die breite installierte Basis von Grauguss-, Sphäroguss- und Stahlgießereien. Diese Gießereien beliefern Schwermaschinenbau, Bauwesen, Industriemaschinenbau und Nutzfahrzeuganwendungen. Ihr Umfang hält die Nachfrage nach Grünsandadditiven, Bentonitsystemen, organischen Bindemitteln und Beschichtungen aufrecht. Eisenguss bleibt in vielen Lieferketten für Gebrauchsgüter notwendig, was das Risiko eines plötzlichen Rückgangs des Chemikalienverbrauchs begrenzt. Anorganische Chemie wird auch im Eisenguss relevanter, da Lieferanten historische Probleme mit Kollabierbarkeit und Ausschütteln angehen. Die HA Group hat eine anorganische Kerntechnologie mit Brembo für den Bremsscheibenguss unter industriellen Bedingungen demonstriert, was darauf hindeutet, dass emissionsärmere Bindersysteme in Eisenanwendungen breiter eingesetzt werden können, sobald Prozessbedenken ausgeräumt sind.
Nichteisenmetalle sollen bis 2032 mit einer CAGR von 5,63 % wachsen und sind damit die am schnellsten wachsende Metallkategorie. Aluminium macht einen Großteil dieses Wachstums aus, da Elektrofahrzeuge leichte Strukturbauteile benötigen, die im Hochdruckdruckguss hergestellt werden. Der Markt für Gießereochemikalien bedient diese Aktivität mit Trennmitteln, Beschichtungen, Flussmitteln und Entgasungssystemen, die für Aluminiumlegierungen ausgelegt sind. Magnesium ist eine speziellere Möglichkeit, aber seine Reaktivität erfordert sorgfältig abgestimmte chemische Produkte für Anwendungen wie Sitzrahmen und Konsolenhalterungen. Zinkguss ist ebenfalls auf kontrollierte Oberflächen- und Werkzeugbedingungen für detaillierte Bauteile angewiesen. Diese Anwendungen erfordern von Lieferanten, Wechselwirkungen zwischen dem Metall, der Werkzeugoberfläche, der Gießtemperatur und dem erwarteten Produktionszyklus zu berücksichtigen, anstatt Nichteisenmetallguss als eine einzige chemische Anwendung zu behandeln. Die Verlagerung hin zu Nichteisenmetallen schafft spezialisierte Nachfrage, anstatt den Eisenmetallchemikalienverbrauch vollständig zu verdrängen. Dies unterstützt einen höheren Chemikalienwerteinsatz pro Gusseinheit, insbesondere wenn fortschrittliche Materialien und komplexe Formen erforderlich sind. Es erhöht auch den Wert von Anwendungswissen, da eine für eine Legierung oder einen Prozess geeignete Formulierung in einer anderen Gießumgebung möglicherweise nicht das gleiche Ergebnis liefert.
Nach Gießereiverfahren: Sandguss bildet die Basis, während Druckguss von der Elektrofahrzeugproduktion profitiert
Sandguss machte im Jahr 2026 57,13 % des Marktanteils für Gießereochemikalien aus, da er eine breite Palette von Legierungen, Bauteilgrößen und Produktionsvolumina unterstützt. Seine Vielseitigkeit hält ihn für Automobil-, Industrie-, Infrastruktur- und Maschinenanwendungen relevant. Grünsand- und chemisch gebundene Prozesse erfordern weiterhin konsistente Bindemittel, Additive, Bentonit und Beschichtungen. Sandguss bedient auch Hersteller, die Teile mit niedrigem bis mittlerem Ausstoß produzieren, bei denen die Wirtschaftlichkeit dauerhafter Werkzeuge weniger günstig ist. Das Verfahren kann große Gussteile und vielfältige Designanforderungen aufnehmen, weshalb es die primäre Grundlage für den Chemikalienverbrauch in Gießereien bleibt. Verbesserungen bei der Emissionskontrolle und Sandrückgewinnung können Sandgussanwendern auch helfen, diese Position beizubehalten und gleichzeitig neue regulatorische Anforderungen zu erfüllen.
Druckguss soll bis 2032 mit einer CAGR von 5,31 % wachsen, angetrieben durch großformatigen Hochdruckdruckguss für Elektrofahrzeugstrukturen. Der mit Druckguss verbundene Markt für Gießereochemikalien wächst, angetrieben durch die Nachfrage nach wasserbasierten Trennmitteln und emissionsarmen Druckgussbeschichtungen. Großmaßstäblicher integrierter Druckguss, wie von chinesischen Herstellern referenziert, erhöht den Maßstab von strukturellen Aluminiumbauteilen. Größere Teile erhöhen die Bedeutung eines stabilen Trennprozesses, da Oberflächendefekte, Werkzeugablagerungen und ungleichmäßige thermische Leistung die Ausgabequalität beeinträchtigen und die Hochleistungsproduktion stören können. Feinguss behält eine wichtige Position in der Luft- und Raumfahrt sowie im Verteidigungsbereich, da präzises Schalenformen Wachse, kolloidale Kieselsäureschlämmungen und feuerfeste Keramikbeschichtungen erfordert. PTC Industries hat seine Feingusskapazität in Mehsana, Gujarat, erweitert, um die Nachfrage in der Luft- und Raumfahrt-Lieferkette zu unterstützen. Schleuderguss hat eine geringere Produktion, bleibt aber für Rohre, Walzen und Lager spezialisiert. Einschränkungen, die Quarzmehl in Feinguss-Schalenformen betreffen, können auch Möglichkeiten für alternative feuerfeste Beschichtungen und Additive schaffen.
Nach Endverbraucherbranche: Automobilindustrie führt die Nachfrage an, während Industrie- und Luft- und Raumfahrtanwendungen die Kundenbasis erweitern
Die Automobilindustrie machte im Jahr 2026 41,28 % des Marktanteils für Gießereochemikalien aus und soll bis 2032 mit einer CAGR von 5,72 % wachsen, was sie sowohl zum größten als auch zum am schnellsten wachsenden Endverbrauchersegment macht. Fahrzeughersteller benötigen Gussbauteile für konventionelle Fahrzeuge, Elektrofahrzeuge, Thermalsysteme, Bremsen und Antriebsstränge. Die Verlagerung hin zu großen Aluminiumgussteilen erhöht die Nachfrage nach Produkten, die die Werkzeugleistung, Oberflächenqualität und kontrollierten Metallfluss unterstützen. Automobilkunden legen auch großen Wert auf reproduzierbare Produktion und qualifizierte Prozesse, was ihre Bestellmuster zu einem wichtigen Signal für Lieferanten macht, die Kapazitäten, technischen Service und Lagerbestände planen. Diese Konzentration birgt auch ein Risiko, da jeder Rückgang der Automobilproduktion die Nachfrage nach Gießereochemikalien erheblich beeinflussen kann.
Industriemaschinenbau ist das zweitgrößte Endverbrauchersegment, mit Nachfrage aus Pumpen, Ventilen, Kompressoren und Schwermaschinenbauteilen. Diese Anwendungen halten die Grundlast der Eisen- und Stahlgussproduktion aufrecht und unterstützen daher die weitere Verwendung etablierter Binder- und Additivsysteme. Luft- und Raumfahrt sowie Verteidigung sind nach Gussproduktion kleiner, erfordern aber anspruchsvolle chemische Leistung. Turbinenlegierungen, strukturelle Titanbauteile und Präzisionsfeingussteile erfordern kontaminationsarme Beschichtungen, präzise Bindemittel und sorgfältig kontrollierte Prozessmaterialien. Technische Anforderungen können sich erheblich zwischen Programmen unterscheiden, was die Kundengenehmigung zu einem relevanten Faktor bei der Lieferantenauswahl und bei der Unterstützung längerer Handelsbeziehungen macht, sobald die Chemie etabliert ist. Diese Anforderungen können auch stärkere Preisgestaltung unterstützen, da Qualifizierungszeiträume lang sind und ein Lieferantenwechsel schwierig ist, sobald die Genehmigung erteilt wurde. Bau und Infrastruktur verwenden weiterhin Gusseisenleitungen, Armaturen und Strukturverbinder, insbesondere in Entwicklungsmärkten. Konsumgüterguss expandiert auch in China und Indien, da die lokale Produktion von Haushaltsgeräten, Hardware und Freizeitausrüstung wächst.
Geografische Analyse
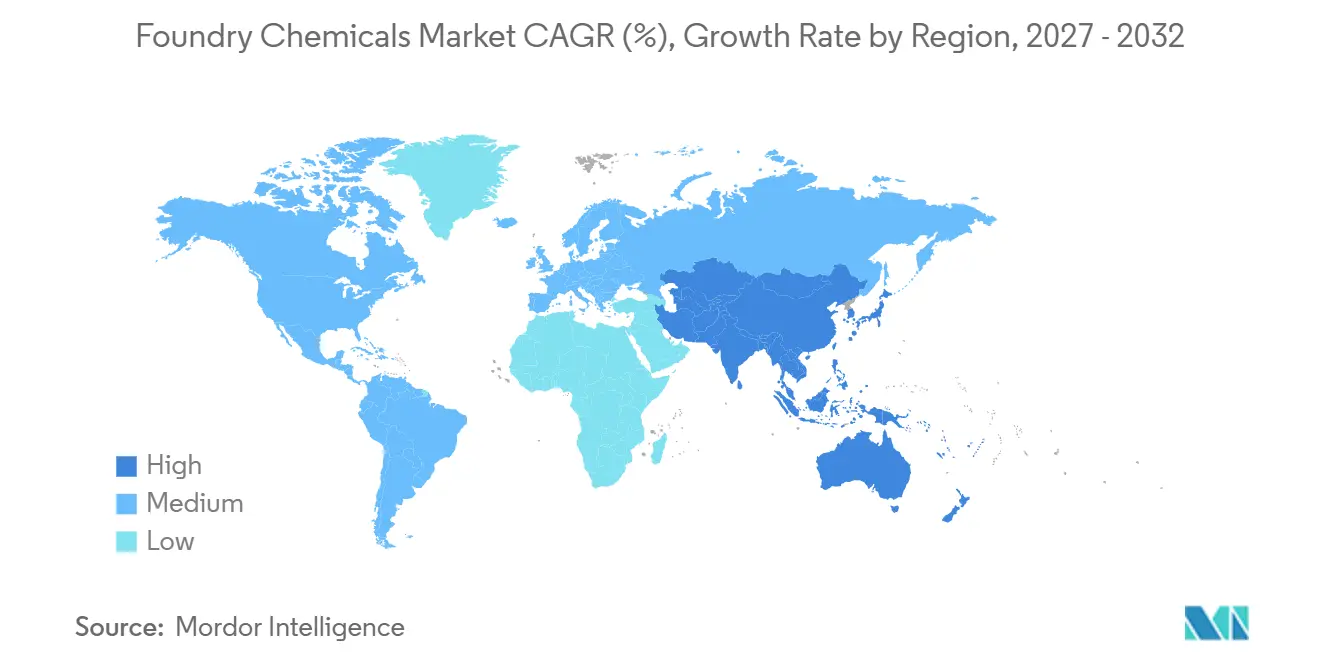
Asien-Pazifik hielt im Jahr 2026 43,26 % des Marktanteils für Gießereochemikalien und soll bis 2032 mit einer CAGR von 5,66 % wachsen. China bleibt für diesen Markt zentral aufgrund seiner großen Gussproduktion und der steigenden Produktion von Aluminium- und Magnesiumlegierungsbauteilen. Der Chinesische Gießereiverband berichtete im Mai 2026, dass die Industrie des Landes die Aluminium- und Magnesiumlegierungsguss im Jahr 2025 weiter ausgebaut hat. Großformatige integrierte Druckgussbauteile für Elektrofahrzeugplattformen erhöhen die Nachfrage nach spezialisierten Trennmitteln und emissionsarmen Druckgussbeschichtungen. China verfügt auch über eine umfangreiche Lieferantenbasis, die Hochvolumen-Automobil- und Industrieguss unterstützt, während die Verlagerung hin zu stärker automatisierten und emissionsarmen Betrieben den Wert fortschrittlicher Chemie erhöht. Indien gewinnt durch Automobillokalisation, Elektrofahrzeugnachfrage, produktionsbezogene Anreize und inländische Beschaffungsanforderungen an Dynamik. Indiens primärer Gießereilegierungsmarkt wächst jährlich um 6,5 %, was über der globalen Rate von 5,8 % liegt. Südkorea und Japan bleiben wichtige Premium-Märkte, in denen anspruchsvolle Qualitätsstandards den Einsatz fortschrittlicher Binder- und Beschichtungsformulierungen unterstützen.
Die HA Group eröffnete im März 2026 ein Beschichtungsproduktionswerk in Miryang, Südkorea, und ergänzte damit ihre bestehende Anlage in Siheung mit lokaler Kapazität[2]. Diese Investition zeigt unser Engagement für die Betreuung koreanischer und weiterer asiatischer Kunden mit engerer technischer und Produktionsunterstützung. Lokale Produktion kann die Versorgungsreaktionsfähigkeit verbessern und es Lieferanten ermöglichen, enger mit Kunden zusammenzuarbeiten, die konsistente Beschichtungsleistung und prompte Prozessunterstützung benötigen. Thailand, Vietnam und Indonesien erhalten ebenfalls verstärkte Automobilmontageaktivitäten, was eine sekundäre Nachfrage nach Gussteilen und Gießereochemikalien schaffen kann. Nordamerika verfügt über eine ausgereifte Gussproduktion, aber der Markt für Gießereochemikalien entwickelt sich durch Elektrofahrzeugproduktion, Verteidigungsnachfrage und Luft- und Raumfahrtaktivitäten. Der US-amerikanische Gießereisektor beliefert mehr als 90 % des Sektors für Gebrauchsgüter. Mexiko ist ein aktiver Standort für Kapazitätserweiterungen und bedient nordamerikanische Fahrzeug- und Industriekunden. Sein Wachstum stärkt die Nachfrage nach Chemikalien, die Bremstrommeln, Lkw-Naben und andere regionale OEM-Anwendungen unterstützen.
Europa sieht sich strengen Anforderungen für VOC, Amine und andere Emissionen gegenüber, was eine Verlagerung von organischen Cold-Box-Bindemitteln hin zu anorganischen Alternativen fördert. Das LIFE GREENCASTING-Projekt lieferte industrielle Belege für erhebliche Reduzierungen gefährlicher Emissionen aus anorganischen Bindersystemen. Dies unterstützt Änderungen in den Beschaffungsregeln europäischer Gießereigruppen, obwohl Umstellungskosten die Einführung verlangsamen können. Europäische Lieferanten müssen daher nachgewiesene Emissionsleistung mit praktischen Anforderungen in Bezug auf Kernqualität, Ausschütteln, Ausrüstungsänderungen und die Wirtschaftlichkeit der Produktionsumstellung in Einklang bringen. Südamerika konzentriert sich auf Brasiliens Automobil- und Maschinengussbasis, während Argentinien Spezialgussteile für Öl und Gas sowie landwirtschaftliche Geräte beisteuert. Beide Länder importieren fortschrittliche Gießereochemikalien. Der Nahe Osten und Afrika stellen frühere Möglichkeiten dar, die mit der saudi-arabischen Infrastrukturentwicklung und der südafrikanischen Automobilmontage verbunden sind. In diesen Regionen können Lieferanten, die zuverlässigen technischen Service mit kostenkonkurrenzfähigen Formulierungen kombinieren, eine Versorgungslücke schließen, in der qualifizierte Binder- und Beschichtungssysteme noch überwiegend importiert werden.

Wettbewerbslandschaft
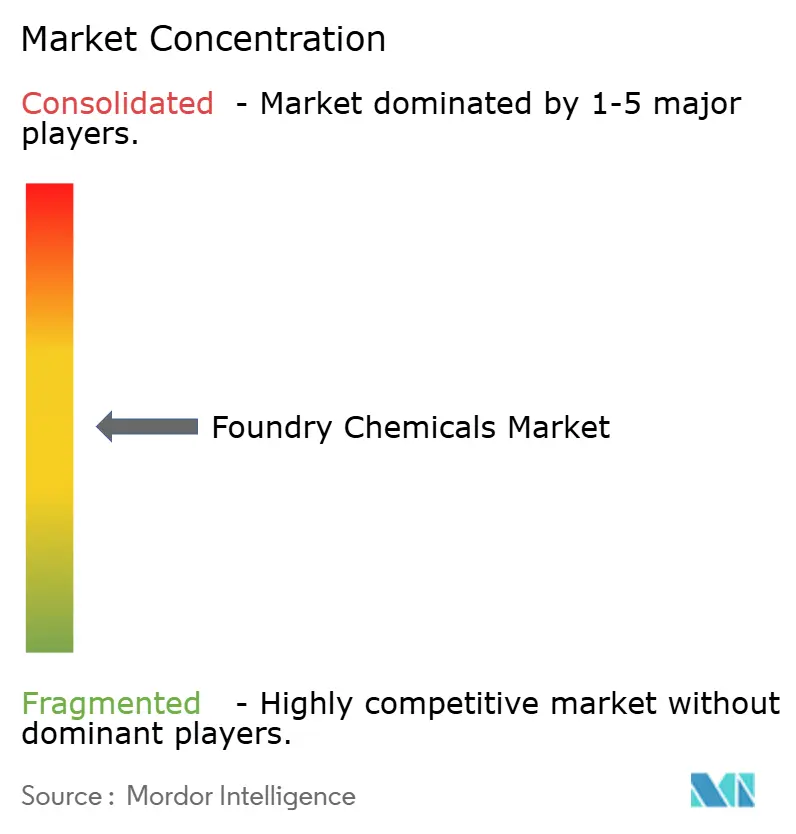
Der Markt für Gießereochemikalien ist mäßig fragmentiert unter Lieferanten mit breiten Portfolios und starken technischen Fähigkeiten. Hüttenes-Albertus, ASK Chemicals, Vesuvius und HA-International konkurrieren bei Bindemitteln, Beschichtungen und Additiven für Eisen-, Stahl-, Aluminium- und Magnesiumanwendungen. Ihr Vorteil ergibt sich aus der Formulierungstiefe und dem Anwendungsingenieurwesen und nicht allein aus der Produktverfügbarkeit. Gießereien, die Linien auf anorganische Bindemittel oder wasserbasierte Beschichtungen umstellen, benötigen Unterstützung bei Prozessparametern, Tests und Bedienerverfahren. Dies erhöht die Bedeutung von Lieferanten, die eine Produktionslinie durch die Qualifizierung unterstützen können. Ein Lieferant, der die Gießmethode und die Betriebseinschränkungen des Kunden versteht, ist besser positioniert, um Geschäfte zu halten, als einer, dessen Angebot auf ein einziges chemisches Produkt beschränkt ist. Regionale Lieferanten in Indien und China bleiben wettbewerbsfähig, indem sie Nähe, lokalen Service und kostengünstigere Optionen anbieten. Der Markt für Gießereochemikalien umfasst daher sowohl globale Formulierungsführer als auch regionale Unternehmen, die den Betriebsbedürfnissen der Kunden nahe sind.
ASK Chemicals führte im September 2026 das detaillierte Produktionsplanungssystem DISKOVER PP/DS an sechs Fertigungsstandorten in Deutschland, Spanien, den Vereinigten Staaten und Mexiko ein. Der Schritt soll die Synchronisation mit Kundenproduktionsplänen verbessern und das Serviceniveau stärken, wo Timing und Produktkonsistenz wichtig sind. Bessere Planung kann besonders nützlich in einem Markt sein, in dem Gießereien erwarten, dass Lieferungen den Produktionsbedürfnissen entsprechen und wo Unterbrechungen die Gießlinie eines Kunden beeinflussen können. Elkem schloss im April 2026 den Verkauf seiner Silikonsparte an Bluestar ab, wodurch sein Geschäft stärker auf Metalle und Materialien, einschließlich Elkem Foundry Alloys, ausgerichtet wurde. Elkem genehmigte im September 2026 auch NOK 260 Millionen (24,8 Millionen USD) für die Erneuerung des Ofens bei Elkem Rana in Norwegen. Die Investition unterstützt die langfristige Versorgung von Ferrosilizium und Mikrosilika für Gießereikunden. Diese Entwicklungen zeigen, dass Lieferanten die Produktionskapazität verbessern und den Portfoliofokus als Reaktion auf die Kundennachfrage nach einer sichereren Versorgung verfeinern.
Möglichkeiten bestehen weiterhin bei anorganischen Systemen für Eisenguss und bei der digitalen Integration mit Kundenprozessen. Die Einführung anorganischer Form- und Kernsysteme in europäischen Eisengießereien war schrittweise, da Umstellungskosten, Kernkollabierbarkeit und Ausschüttelleistung weiterhin Bedenken darstellen. Lieferanten, die einen vollständigen Umstellungsservice anbieten, können einen Bedarf decken, den eine eigenständige Produktlieferung nicht erfüllen kann. Dieses Servicemodell kann Produktversuche, Anpassungen der Betriebsparameter, Schulungen für Bediener und laufende technische Überprüfungen umfassen, nachdem ein neues System in die Routineproduktion eingetreten ist. Das südkoreanische Beschichtungswerk der HA Group ist ein Beispiel für einen Lieferanten, der regionale Produktionskapazitäten in der Nähe einer wachsenden Kundenbasis aufbaut. Kleinere und regionale Lieferanten können durch reaktionsschnellen technischen Support und angemessene Preisgestaltung für lokale Gießereien konkurrieren. Der Markt bleibt offen für Unternehmen, die emissionsarme Leistung validieren, Prozessstabilität aufrechterhalten und Versorgungskontinuität sicherstellen können. Der Wettbewerb basiert daher ebenso auf technischer Eignung, Compliance-Unterstützung und Kundenservice wie auf der Chemie selbst.
Branchenführer im Bereich Gießereochemikalien
-
ASK Chemicals
-
Vesuvius
-
Hüttenes-Albertus
-
Elkem ASA
-
IVP Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Der Vorstand von Foseco India genehmigte den Erwerb des Fertigungswerks von Vesuvius India in Mehsana, Gujarat, für INR 432,5 Millionen (ca. 5,15 Millionen USD) im Wege eines Slump Sale. Die Akquisition fügt Tiegel-, Nichteisen- und Gießereikonsumgüterproduktionskapazitäten für Gießereochemikalien zu den westindischen Betrieben von Foseco India hinzu, mit einem erwarteten Abschluss bis Dezember 2026, vorbehaltlich behördlicher Genehmigungen.
- März 2026: Die HA Group eröffnete ein neues Beschichtungsproduktionswerk in Miryang, Südkorea. Die Anlage ergänzte ihr bestehendes Werk in Siheung mit zusätzlicher lokaler Produktionskapazität, um die Nachfrage nach Gießereochemikalien in Korea und den breiteren asiatischen Märkten zu decken.


Globaler Berichtsumfang für den Markt für Gießereochemikalien
Gießereochemikalien sind spezialisierte chemische Formulierungen und Additive, die in Metallgießanlagen zur Herstellung von Formen und Kernen, zur Behandlung von Schmelzmetall und zur Kontrolle der Qualität von Endgussprodukten eingesetzt werden. Diese Chemikalien spielen eine funktionale Rolle in verschiedenen Phasen des Metallgießprozesses, einschließlich Formvorbereitung, Kernherstellung, Metallbehandlung und Oberflächenveredelung.
Der Markt für Gießereochemikalien ist nach Produkttyp, Gießereiemetall, Gießereiverfahren, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Bindemittel, Additive, Beschichtungen, Trennmittel, Flussmittel und Entgasungsmittel sowie sonstige Produkttypen segmentiert. Nach Gießereiemetall ist der Markt in Eisenmetalle und Nichteisenmetalle segmentiert. Nach Gießereiverfahren ist der Markt in Sandguss, Feinguss, Druckguss, Schleuderguss und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Automobilindustrie, Industriemaschinenbau, Luft- und Raumfahrt sowie Verteidigung, Bau und Infrastruktur, Konsumgüter und sonstige segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Gießereochemikalien in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Bindemittel |
| Additive |
| Beschichtungen |
| Trennmittel |
| Flussmittel und Entgasungsmittel |
| Sonstige Produkttypen |
| Eisenmetalle |
| Nichteisenmetalle |
| Sandguss |
| Feinguss |
| Druckguss |
| Schleuderguss |
| Sonstige |
| Automobilindustrie |
| Industriemaschinenbau |
| Luft- und Raumfahrt sowie Verteidigung |
| Bau und Infrastruktur |
| Konsumgüter |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Bindemittel | |
| Additive | ||
| Beschichtungen | ||
| Trennmittel | ||
| Flussmittel und Entgasungsmittel | ||
| Sonstige Produkttypen | ||
| Nach Gießereiemetall | Eisenmetalle | |
| Nichteisenmetalle | ||
| Nach Gießereiverfahren | Sandguss | |
| Feinguss | ||
| Druckguss | ||
| Schleuderguss | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Automobilindustrie | |
| Industriemaschinenbau | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Bau und Infrastruktur | ||
| Konsumgüter | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Gießereochemikalien?
Die Marktgröße für Gießereochemikalien wird voraussichtlich von 6,83 Milliarden USD im Jahr 2026 auf 7,16 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 9,08 Milliarden USD erreichen, bei einer CAGR von 4,87 % über den Zeitraum 2027–2032.
Warum sind Bindemittel in Gießereien wichtig?
Bindemittel hielten im Jahr 2026 einen Anteil von 48,34 %, da sie die Form- und Kernintegrität in Grünsand-, No-Bake- und Cold-Box-Prozessen gewährleisten. Ihre Leistung kann Formfestigkeit, Maßstabilität, Gasverhalten, Ausschütteln und die Konsistenz des Endgussteils beeinflussen.
Welche Metallkategorie hat die stärksten Aussichten?
Nichteisenmetalle sollen bis 2032 mit einer CAGR von 5,63 % wachsen, hauptsächlich unterstützt durch Aluminiumgussteile für Elektrofahrzeuge. Diese Kategorie umfasst auch spezialisierte Nachfrage nach Magnesium- und Zinkgusschemie.
Welche Region führt die Nachfrage nach Gießereochemikalien an?
Asien-Pazifik führte im Jahr 2026 mit einem Anteil von 43,26 % und soll bis 2032 mit einer CAGR von 5,66 % wachsen. Chinas umfangreiche Gussbasis, Indiens lokalisierte Automobilexpansion und technisch anspruchsvolle Betriebe in Südkorea und Japan unterstützen die regionale Nachfrage.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
