
Tamanho e Participação do Mercado de Fundição de Aço
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 24.85 Bilhões de dólares |
| Tamanho do Mercado (2032) | 32.13 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.27 % |
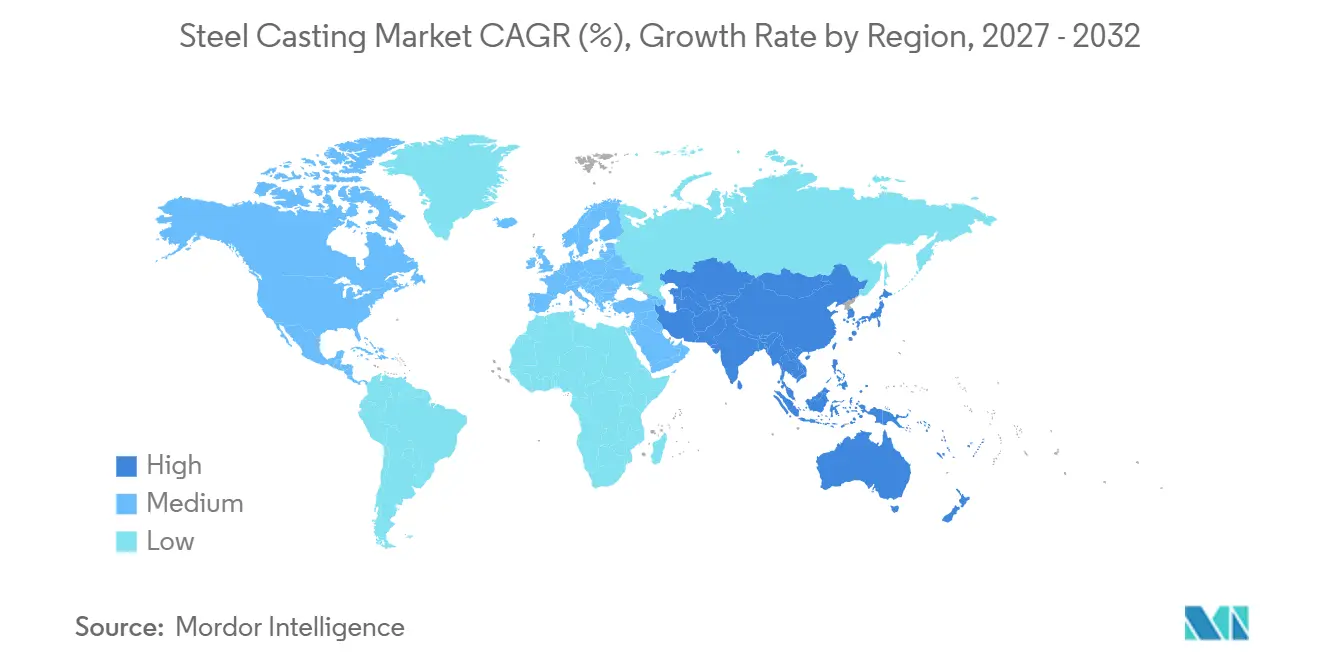
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
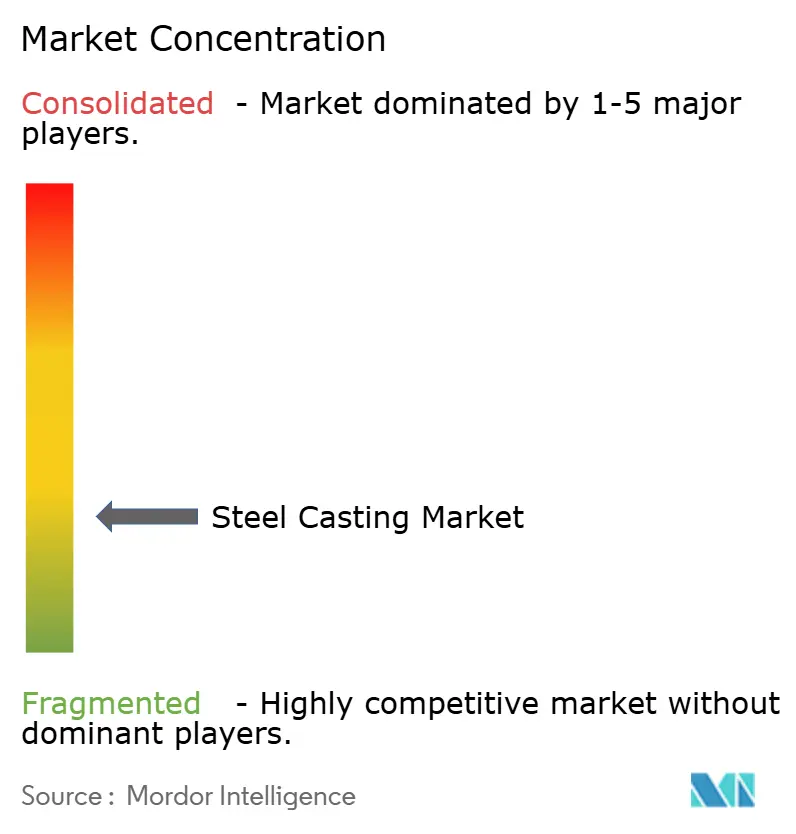
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fundição de Aço por Mordor Intelligence
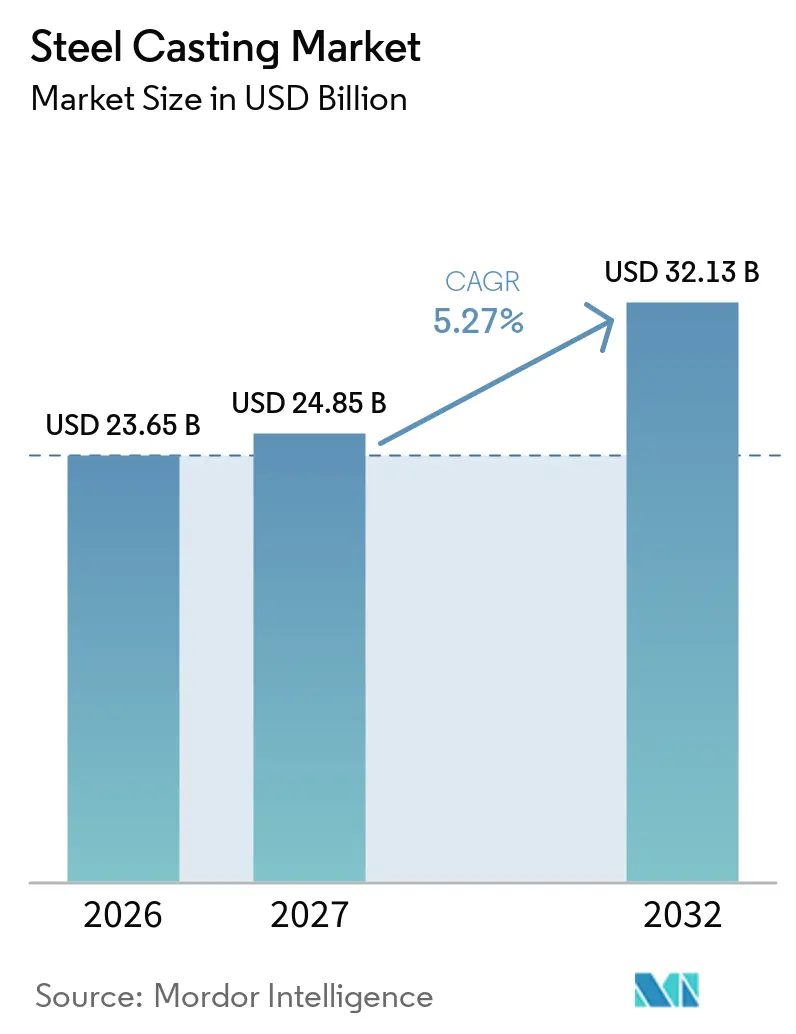
O tamanho do Mercado de Fundição de Aço foi avaliado em 23,65 bilhões de USD em 2026 e estima-se que cresça de 24,85 bilhões de USD em 2027 para atingir 32,13 bilhões de USD até 2032, a um CAGR de 5,27% durante o período de previsão (2027-2032). O mercado de fundição de aço é sustentado pelos gastos de capital em geração de energia, infraestrutura ferroviária, mineração e outras atividades de equipamentos pesados que requerem componentes duráveis com formas complexas. Muitas dessas aplicações necessitam de aço fundido porque materiais mais leves, compósitos e peças fabricadas não conseguem atender de forma consistente aos seus requisitos de carga, calor ou pressão a um custo comparável. Grandes fundidos acima de 100 toneladas métricas permanecem uma parte restrita do fornecimento porque menos de 20 fundições conseguem concluir trabalhos de vazamento único nessa escala. Isso confere aos produtores qualificados maior visibilidade sobre as carteiras de pedidos e maior margem para reservar capacidade para projetos de longo ciclo. O mercado de fundição de aço também enfrenta pressão dos custos de energia, materiais substitutos em aplicações de veículos mais leves e escassez de modelistas e metalurgistas experientes.
Principais Conclusões do Relatório
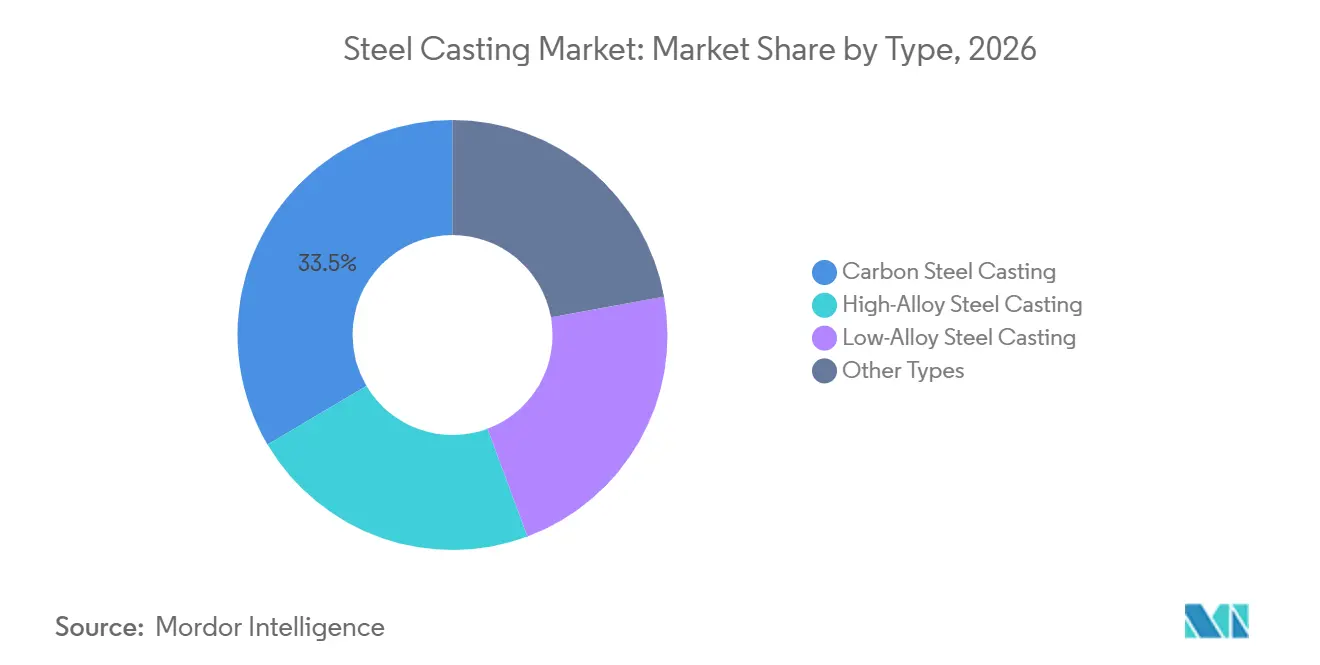
- Por tipo, a fundição de aço carbono detinha 33,51% da participação do mercado de fundição de aço em 2026, enquanto a fundição de aço de alta liga tem previsão de avançar a um CAGR de 5,83% até 2032.
- Por processo, a fundição em areia detinha 46,55% da participação do mercado de fundição de aço em 2026, enquanto a fundição de investimento tem previsão de avançar a um CAGR de 5,98% até 2032.
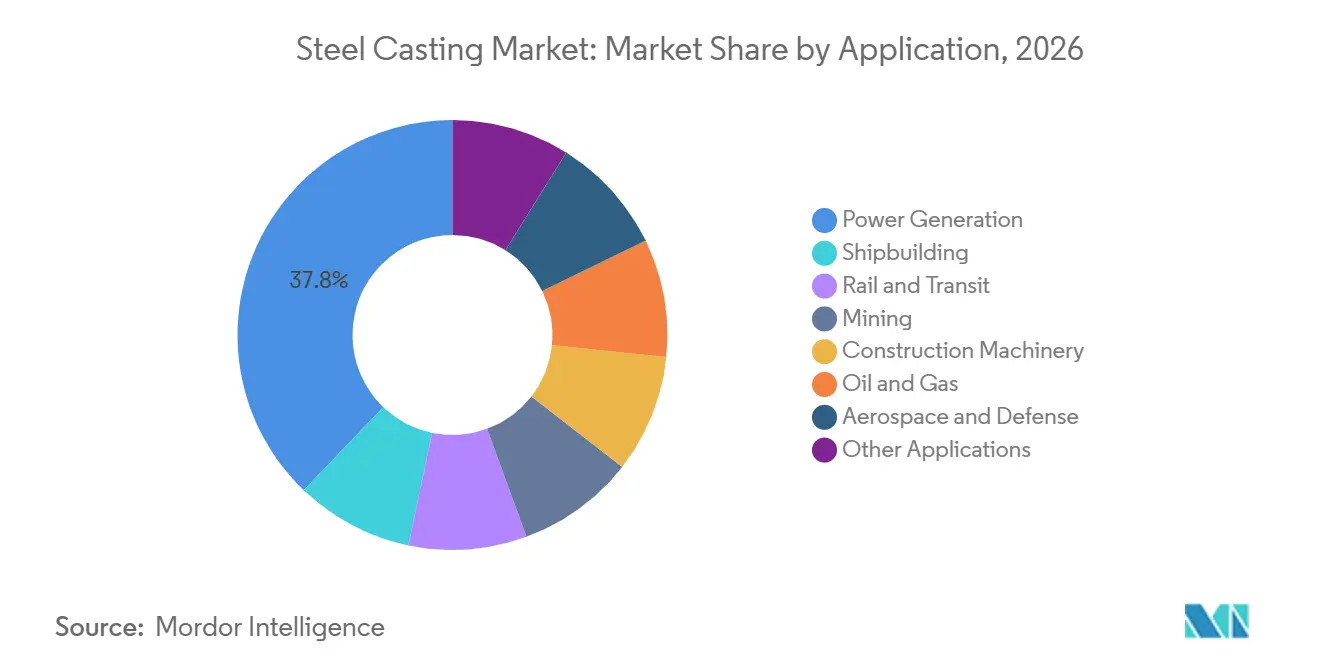
- Por aplicação, a geração de energia detinha 37,83% da participação do mercado de fundição de aço em 2026, enquanto petróleo e gás tem previsão de avançar a um CAGR de 6,16% até 2032.
- Por geografia, a Ásia-Pacífico detinha 54,62% da participação do mercado de fundição de aço em 2026 e tem previsão de avançar a um CAGR de 6,07% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Industrialização e Investimento em Infraestrutura na Ásia-Pacífico | +1.3% | Núcleo da APAC, com repercussão na América do Sul e MEA | Médio prazo (2–4 anos) |
| Expansão da Rede Ferroviária e Modernização do Transporte Ferroviário de Cargas | +1.1% | Global, com maiores ganhos na Índia, ASEAN e Europa Oriental | Longo prazo (≥ 4 anos) |
| Expansão de Energia Renovável e Construção de Equipamentos de Rede | +0.9% | América do Norte, Europa e APAC | Médio prazo (2–4 anos) |
| Reconfiguração de Componentes de Veículos Elétricos e Veículos Pesados | +0.7% | América do Norte, Europa e China | Curto prazo (≤ 2 anos) |
| Fundição Digital, Simulação e Controle de Qualidade Automatizado | +0.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Industrialização e Investimento em Infraestrutura na Ásia-Pacífico
O mercado de fundição de aço na Ásia-Pacífico se beneficia de investimentos públicos e privados em transporte, infraestrutura urbana, manufatura e sistemas de energia. A demanda de aço da Índia cresceu 8,5% em 2025, em comparação com uma média global de 1,2%, com os gastos em transporte, projetos urbanos e manufatura mantendo-se robustos[1]. A base de demanda da região está mudando à medida que Índia, Vietnã, Tailândia e Indonésia adicionam capacidade industrial e expandem setores intensivos em fundição, como ferrovias, equipamentos de mineração e maquinário de construção. A China permanece um consumidor importante, mas o menor investimento imobiliário reduziu o papel da construção como principal motor de crescimento da região. Isso desloca a atenção dos fornecedores para países onde o desenvolvimento industrial está em estágio mais inicial e a aquisição de equipamentos está em ascensão. O mercado de fundição de aço pode se beneficiar quando as fundições constroem relacionamentos certificados com compradores locais antes que as redes de fornecimento se consolidem.
Expansão da Rede Ferroviária e Modernização do Transporte Ferroviário de Cargas
Os sistemas ferroviários requerem componentes fundidos para estruturas de bogies, sistemas de engate, conjuntos de rodas e infraestrutura de via permanente, pois essas peças operam sob cargas pesadas repetidas. O mercado de fundição de aço, portanto, possui uma conexão duradoura com o investimento em transporte ferroviário de cargas e ferroviário de passageiros. O Orçamento da União da Índia para o ano fiscal de 2026 alocou INR 2,93 lakh crore (aproximadamente 35,2 bilhões de USD) para o crescimento da capacidade ferroviária, enquanto as Ferrovias Indianas planejaram a aquisição de 300.000 vagões de carga no âmbito de seu programa de expansão plurianual. A Steel Founders' Society of America projetou um aumento de 3% na tonelagem de fundições de aço para ferrovias na América do Norte em 2026, após uma queda de 4% em 2025. Os compradores estão exigindo cada vez mais maior vida útil à fadiga e controle dimensional mais rigoroso nas peças ferroviárias.
Expansão de Energia Renovável e Construção de Equipamentos de Rede
O mercado de fundição de aço ganha demanda de equipamentos eólicos e dos ativos de rede que conectam a geração aos usuários. Carcaças fundidas, componentes de tanques, estruturas de naceles, carcaças de mancais principais e conectores de monoestacas são necessários em toda a cadeia de fornecimento de equipamentos de energia. A Parceria de Crescimento de Energia Eólica Offshore estimou que o Reino Unido poderia precisar de mais de 2 milhões de toneladas métricas de fundidos e forjados entre 2026 e 2050. Para o mercado de fundição de aço, isso indica uma oportunidade de longo prazo para produtores especializados que possam atender a exigentes requisitos de tamanho e qualidade. Grandes fundidos de energia são frequentemente produzidos pelas mesmas instalações que atendem clientes de defesa e nucleares. Os pedidos de energia renovável podem, portanto, competir por capacidade restrita, o que incentiva a qualificação seletiva e a reserva antecipada de capacidade.
Reconfiguração de Componentes de Veículos Elétricos e Veículos Pesados
A eletrificação afeta o mercado de fundição de aço de forma diferente em veículos de passeio e caminhões pesados. Em alguns veículos de passeio, grandes fundidos de alumínio podem substituir conjuntos de aço fabricado, embora o aço permaneça relevante para suportes de trem de força, pinos de direção e nós estruturais que suportam cargas elevadas. A massa das baterias aumenta o peso do veículo e altera os caminhos de carga para componentes de suspensão, eixo e chassi. Isso pode aumentar a necessidade de fundidos de aço reprojetados em veículos pesados. Nanocompósitos de matriz metálica de alumínio demonstraram redução de peso de até 47% em relação ao aço e mais de 91% de reciclabilidade no projeto FLAMINGo financiado pela Comissão Europeia, evidenciando pressão de substituição em aplicações estruturais mais leves.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fusão Intensiva em Energia e Volatilidade do Preço da Eletricidade | -1.1% | Global, particularmente severo na Europa e América do Norte | Médio prazo (2–4 anos) |
| Concorrência do Alumínio, Compósitos, Forjados e Fabricações | -0.9% | América do Norte, Europa e China | Curto prazo (≤ 2 anos) |
| Escassez de Modelistas, Metalurgistas e Mão de Obra Qualificada em Fundição | -0.5% | América do Norte, Europa e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fusão Intensiva em Energia e Volatilidade do Preço da Eletricidade
A fusão em forno a arco elétrico é intensiva em energia, e os custos de energia podem representar de 20% a 40% dos custos totais de produção, dependendo da configuração operacional. O mercado de fundição de aço é sensível às variações nos preços de eletricidade e gás porque a fusão é essencial em cada ciclo de produção. A Administração de Informações de Energia dos EUA declarou que o gás natural entregue às geradoras de energia custou 3,37 USD por milhão de unidades térmicas britânicas em 2025, 24% acima dos níveis de 2024[2]. As tarifas industriais de eletricidade também enfrentam pressão da modernização da rede, da demanda de centros de dados e da eletrificação do transporte. Fundições menores têm menor capacidade de garantir contratos de energia de longo prazo ou operar ativos de geração própria. Isso pode favorecer produtores maiores e regiões de menor custo, ao mesmo tempo que aumenta a pressão de custos sobre operadores independentes na Europa e na América do Norte.
Concorrência do Alumínio, Compósitos, Forjados e Fabricações
O mercado de fundição de aço enfrenta diferentes formas de substituição dependendo da aplicação. O alumínio e os compósitos são alternativas mais viáveis onde o baixo peso é mais importante, especialmente em estruturas de veículos mais leves. Forjados de precisão podem competir em corpos de bombas, carcaças de válvulas e estruturas industriais quando seções mais finas conseguem atender aos requisitos de fadiga. Os fundidos de aço mantêm uma posição mais forte em ambientes de alta temperatura, alta pressão e corrosivos, incluindo petróleo e gás, nuclear e equipamentos pesados de mineração. A conformidade com os requisitos da Sociedade Americana de Engenheiros Mecânicos para peças de retenção de pressão nuclear e os requisitos do Instituto Americano de Petróleo para equipamentos de cabeça de poço pode prolongar os ciclos de qualificação de materiais. Esses longos períodos de aprovação protegem os fornecedores qualificados de aço fundido em aplicações onde um substituto necessitaria de extensa validação técnica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Fundição de Aço Carbono Lidera, Enquanto a Fundição de Aço de Alta Liga se ExpandeA fundição de aço carbono detinha 33,51% da participação de mercado em 2026, sustentada por uma relação custo-resistência favorável e amplo uso em ferrovias, maquinário de construção e engenharia geral. Sua posição consolidada reflete a infraestrutura de processamento existente e especificações de clientes de longa data. Os graus de carbono padrão enfrentam concorrência de preços de fundições na China e na Índia que atendem a requisitos de commodities. A fundição de aço de baixa liga atende a estruturas de maquinário pesado, carcaças de vasos de pressão e carcaças de bombas onde as condições de serviço justificam propriedades de tração e impacto aprimoradas. Esses graus oferecem uma opção intermediária para compradores que não necessitam do perfil de custo e desempenho dos materiais de alta liga.
A fundição de aço de alta liga tem projeção de avançar a um CAGR de 5,83% até 2032. Ela atende a turbinas a gás, componentes internos de reatores nucleares e equipamentos de petróleo e gás subsea que operam em condições de alta temperatura, corrosivas ou de alta pressão. O mercado de fundição de aço se beneficia quando essas aplicações requerem aço inoxidável duplex ou composições à base de níquel. Uma revisão de 2025 identificou a engenharia computacional integrada de materiais como uma ferramenta para projetar e otimizar geometrias complexas de fundição de metal de forma mais eficiente. Normas incluindo A743/A744 e ASME SA-351 (Sociedade Americana para Testes e Materiais) exigem rastreabilidade de material para fundidos resistentes à corrosão e de retenção de pressão.

Por Processo:
Fundição em Areia Lidera a Demanda, Enquanto a Fundição de Investimento Atende a Requisitos de Maior PrecisãoA fundição em areia detinha 46,55% do tamanho do mercado de fundição de aço em 2026 porque pode produzir componentes grandes e complexos e depende de infraestrutura de fundição consolidada. Permanece útil para aplicações de geração de energia e equipamentos pesados onde fundidos individuais podem exceder 100 toneladas métricas. A Sheffield Forgemasters International Ltd concluiu 11 fundidos de aço de grande porte em fevereiro de 2026, incluindo um componente acabado de 325 toneladas métricas produzido a partir de mais de 600 toneladas métricas de aço fundido em um único vazamento. Este exemplo demonstra a necessidade contínua de fundição em areia de grande formato em trabalhos industriais pesados e de defesa. A fundição sob pressão tem um papel mais restrito no aço devido às altas temperaturas de fusão, menor vida útil das ferramentas e economia menos favorável.
A fundição de investimento tem projeção de avançar a um CAGR de 5,98% até 2032, à medida que pás de turbinas, estruturas aeroespaciais e corpos de válvulas de alta pressão requerem precisão próxima à forma final. O processo pode reduzir as necessidades de usinagem e suportar tolerâncias dimensionais mais estreitas do que muitos métodos baseados em areia. O mercado de fundição de aço pode se beneficiar da fundição de investimento onde os clientes necessitam de geometria precisa e acabamento superficial controlado. Um gêmeo digital baseado em inteligência artificial em uma planta de fundição de investimento demonstrou um método para identificar e corrigir riscos relacionados à porosidade e propriedades mecânicas antes da produção física. O maior requisito de capital retarda a conversão rápida da capacidade existente de fundição em areia, especialmente em trabalhos de equipamentos pesados sensíveis ao preço.
Por Aplicação:
Geração de Energia Detém o Maior Papel Enquanto Petróleo e Gás Crescem Mais RapidamenteA geração de energia detinha 37,83% da participação de mercado em 2026, sustentada por usinas de ciclo combinado a gás, programas nucleares avançados, equipamentos de energia renovável e ativos de rede relacionados. Esses sistemas utilizam grandes carcaças fundidas, suportes estruturais, peças de turbinas e outros componentes que devem operar em condições exigentes. A Doosan Enerbility garantiu 5 pedidos de turbinas a gás de uma empresa de tecnologia dos EUA no final de 2025, sustentando a demanda por componentes de grandes equipamentos de energia. Ferroviário e transporte, mineração e maquinário de construção continuam a fornecer uma importante base de demanda para as fundições. As aplicações de mineração geram demanda recorrente por peças resistentes ao desgaste vinculadas à atividade de extração.
Petróleo e gás têm projeção de avançar a um CAGR de 6,16% até 2032. O segmento requer fundidos de alta liga para válvulas subsea, preventores de explosão e carcaças de compressores de águas profundas. Esses componentes frequentemente utilizam aço inoxidável duplex e materiais à base de níquel porque a resistência à corrosão e o desempenho sob pressão são essenciais. O mercado de fundição de aço tem uma oportunidade onde o investimento upstream no Oriente Médio e a infraestrutura de gás natural liquefeito no sul e sudeste da Ásia requerem componentes certificados. Aeroespacial, defesa e construção naval são áreas de aplicação especializadas com longos ciclos de qualificação e condições rigorosas de aquisição.
Análise Geográfica
Mercado de Fundição de Aço da APAC
A Ásia-Pacífico deteve 54,62% da participação no mercado de fundição de aço em 2026 e está projetada para avançar a um CAGR de 6,07% até 2032. A região possui uma grande base de fundições e recebe investimentos substanciais em energia, transporte, mineração e equipamentos de manufatura. A demanda de aço da Índia cresceu 8,5% em 2025, em comparação com a média global de 1,2%, impulsionada pelos gastos em transporte, ferrovias e energia renovável. A China continua sendo um grande consumidor de aço, embora o declínio nos investimentos em imóveis esteja alterando a composição da demanda regional. Índia, Vietnã, Tailândia e Indonésia oferecem demanda crescente por ferrovias, máquinas de construção e equipamentos de mineração.
Mercado de Fundição de Aço da América do Norte e Europa
A América do Norte é um importante comprador regional de aço fundido para infraestrutura, defesa, energia e cadeias de suprimentos críticas. A Steel Founders' Society of America projetou o crescimento do mercado de fundições de aço da América do Norte em 4% em 2026, após um crescimento de 2% em 2025. A entidade também projetou um aumento de 8% na tonelagem do segmento militar em 2026, sustentado pela demanda por veículos terrestres e sistemas navais. A Europa apresenta custos mais elevados de eletricidade industrial, o que limita a competitividade em termos de custos na produção de alta intensidade energética. No entanto, a Europa mantém força técnica em fundições de grande porte e complexas para aplicações de defesa, energia offshore e nuclear.
Mercado de Fundição de Aço do Oriente Médio e África e América do Sul
A América do Sul está se desenvolvendo como base de produção para fundições de desgaste em mineração, especialmente para extração de cobre e ouro. A Bradken inaugurou sua fundição em Chilca, Peru, em julho de 2026, com capacidade anual de até 20.000 toneladas métricas e um investimento superior a 100 milhões de USD. Mais de 99% da eletricidade da instalação provém de fontes renováveis. O Oriente Médio e a África apresentam condições favoráveis de demanda decorrentes da diversificação industrial e de projetos de petróleo e gás e petroquímica.
Cenário Competitivo
O mercado de fundição de aço é altamente fragmentado, com os cinco principais participantes incluindo ArcelorMittal, Doosan Enerbility, KOBE STEEL, LTD., Nucor Corporation e Georg Fischer Ltd. A concorrência é mais intensa para fundidos abaixo de 10 toneladas métricas, onde fornecedores da Índia, China e Sudeste Asiático podem competir fortemente em custo. O campo se torna mais restrito para fundidos acima de 50 toneladas métricas porque menos instalações conseguem produzir peças complexas de vazamento único com os controles metalúrgicos e de qualidade exigidos. O mercado de fundição de aço recompensa empresas que combinam desgaseificação a vácuo, tratamento térmico, ensaios não destrutivos e usinagem no mesmo local. Esse modelo integrado reduz o risco de coordenação para clientes que adquirem componentes críticos.
A Doosan Enerbility opera como especialista integrada em vasos de pressão de reatores nucleares, carcaças de turbinas a gás e virabrequins marinhos. Em dezembro de 2025, a X-energy e a Doosan Enerbility assinaram um acordo de reserva vinculante para componentes de aço para 16 pequenos reatores modulares Xe-100. A Doosan Enerbility comprometeu-se com uma nova instalação em Changwon, Coreia do Sul, destinada a suportar a produção de 20 reatores Xe-100 por ano em plena capacidade. Esse compromisso de capacidade pode construir uma carteira de pedidos de longa duração em um campo com poucos fabricantes qualificados. O fornecimento certificado para pequenos reatores modulares e para infraestrutura subsea e de gás natural liquefeito permanece difícil de acessar porque as aprovações de clientes e as qualificações de materiais levam tempo.
A atividade estratégica também está remodelando o mercado de fundição de aço por meio de mudanças de portfólio e atualizações de processos. A Georg Fischer Ltd. concluiu a venda do negócio de fundição automotiva da GF Casting Solutions para a Nemak em fevereiro de 2026 em uma transação de 336 milhões de USD cobrindo 8 unidades de manufatura. A Magotteaux reportou 1.031 milhões de USD em vendas em 2025, alta de 7,1%, e reportou um aumento de volume de 11,9% sustentado por controles digitais de processo. Essas ações mostram que a concorrência depende cada vez mais do foco na aplicação, da capacidade qualificada e do controle de produção, em vez de escala isoladamente.
Líderes do Setor de Fundição de Aço
-
ArcelorMittal
-
Doosan Enerbility
-
KOBE STEEL, LTD.
-
Nucor Corporation
-
Georg Fischer Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fundição de Aço Empresas cobertas neste relatório
- ArcelorMittal
- Bradken
- Doosan Enerbility
- Ferralloy Inc.
- Georg Fischer Ltd.
- Isgec Heavy Engineering Ltd.
- KOBE STEEL, LTD.
- Magotteaux
- Nelcast Limited
- Nucor Corporation
- POSCO
- Precision Castparts Corp.
- Sheffield Forgemasters
- The Japan Steel Works, Ltd.
- voestalpine Stahl GmbH
Desenvolvimentos industriais recentes em Mercado de Fundição de Aço
- Outubro de 2026: A WIRCO Inc. concordou em adquirir ativos de manufatura selecionados da Alcon Industries Inc., incluindo fornos de fusão, máquinas de fundição, ferramentas e processos de manufatura, para expandir suas capacidades de fabricação, fundição centrífuga e fundição estática. A aquisição apoia o mercado de fundição de aço ao aumentar as capacidades de manufatura para ferramentas de alta temperatura e componentes fundidos de alta liga utilizados em aplicações industriais.
- Julho de 2026: A Steelcast Limited aprovou um investimento para estabelecer uma fundição greenfield com capacidade anual adicional de 8.500 toneladas métricas, expandindo sua capacidade instalada existente de 29.000 toneladas métricas. A expansão apoia o mercado de fundição de aço ao aumentar a capacidade de produção para atender à crescente demanda dos clientes por componentes fundidos utilizados em equipamentos industriais e maquinário pesado.
Escopo do Relatório Global do Mercado de Fundição de Aço
A fundição de aço é um processo de manufatura no qual o aço fundido é vazado em moldes e solidificado para produzir componentes com formas, dimensões e propriedades mecânicas específicas. Ela permite a produção de peças complexas e duráveis projetadas para suportar condições operacionais exigentes em aplicações industriais.
O Mercado de Fundição de Aço é segmentado por tipo, processo, aplicação e geografia. Por tipo, o mercado é segmentado em fundição de aço carbono, fundição de aço de baixa liga, fundição de aço de alta liga e outros tipos. Por processo, o mercado é segmentado em fundição em areia, fundição de investimento, fundição sob pressão e outros processos. Por aplicação, o mercado é segmentado em geração de energia, ferroviário e transporte, mineração, maquinário de construção, petróleo e gás, aeroespacial e defesa, construção naval e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para fundição de aço em 15 países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Fundição de Aço Carbono |
| Fundição de Aço de Baixa Liga |
| Fundição de Aço de Alta Liga |
| Outros Tipos |
| Fundição em Areia |
| Fundição de Investimento |
| Fundição sob Pressão |
| Outros Processos |
| Geração de Energia |
| Ferroviário e Transporte |
| Mineração |
| Maquinário de Construção |
| Petróleo e Gás |
| Aeroespacial e Defesa |
| Construção Naval |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Fundição de Aço Carbono | |
| Fundição de Aço de Baixa Liga | ||
| Fundição de Aço de Alta Liga | ||
| Outros Tipos | ||
| Por Processo | Fundição em Areia | |
| Fundição de Investimento | ||
| Fundição sob Pressão | ||
| Outros Processos | ||
| Por Aplicação | Geração de Energia | |
| Ferroviário e Transporte | ||
| Mineração | ||
| Maquinário de Construção | ||
| Petróleo e Gás | ||
| Aeroespacial e Defesa | ||
| Construção Naval | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de fundição de aço?
O tamanho do mercado de fundição de aço foi avaliado em 23,65 bilhões de USD em 2026 e estima-se que cresça de 24,85 bilhões de USD em 2027 para atingir 32,13 bilhões de USD até 2032, a um CAGR de 5,27% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por fundidos de aço?
Geração de energia, expansão ferroviária, infraestrutura industrial, equipamentos de mineração e projetos de petróleo e gás sustentam a demanda por componentes de aço duráveis e complexos.
Qual segmento tem projeção de avançar mais rapidamente até 2032?
A fundição de aço de alta liga tem projeção de avançar a um CAGR de 5,83% até 2032, à medida que turbinas a gás, equipamentos nucleares e subsea requerem materiais resistentes à corrosão e de alta temperatura.
Qual processo detinha a maior participação em 2026?
A fundição em areia detinha 46,55% em 2026 porque suporta fundidos grandes e complexos para geração de energia e equipamentos pesados.