
鋳造用化学品市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 7.16 十億米ドル |
| 市場規模 (2032) | 9.08 十億米ドル |
| 成長率 (2027 - 2032) | 4.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鋳造用化学品市場分析
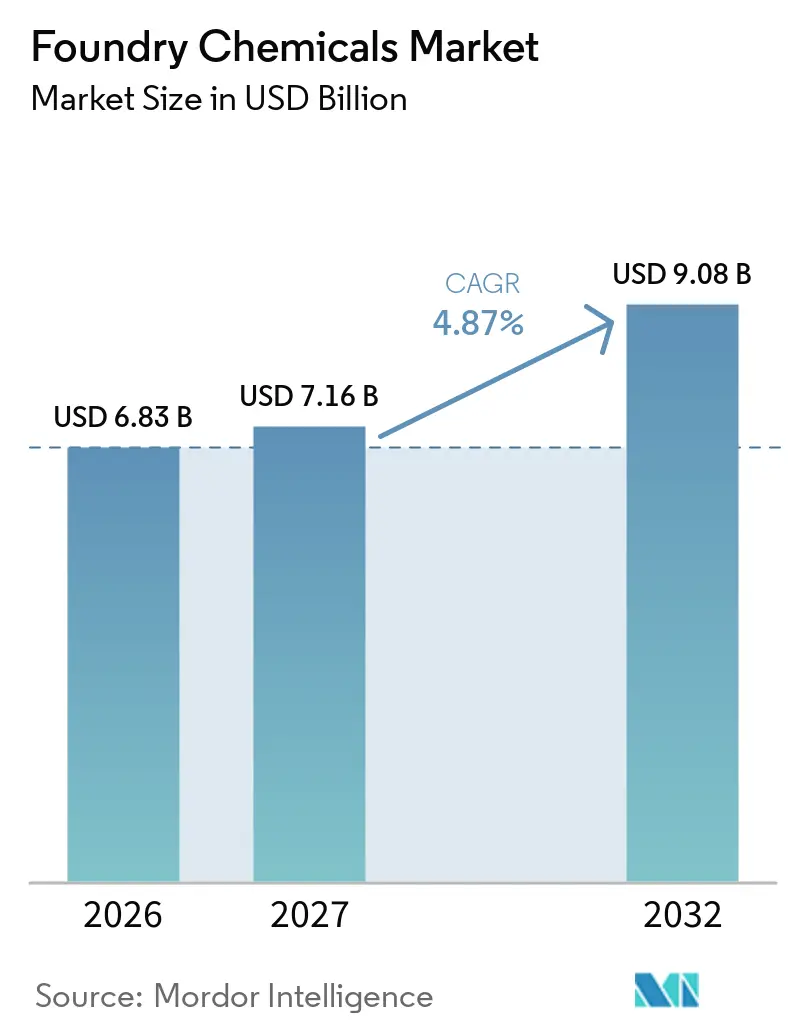
鋳造用化学品市場規模は、2026年の6.83 ビリオン 米ドルから2027年には7.16 ビリオン 米ドルに増加し、2027年から2032年にかけてCAGR 4.87%で成長して2032年までに9.08 ビリオン 米ドルに達する見込みです。鋳造用化学品市場は、電気自動車の生産がバッテリーエンクロージャー、サブフレーム、モーターハウジングなどの大型アルミニウム構造部品へと鋳造需要をシフトさせる中で進化しています。これらの部品は、金型、中子、ダイ表面を形成する材料に対して異なる要求を課し、現代の自動車鋳造に関連する温度とサイクルタイムにおいて寸法管理、表面品質、繰り返し生産、安定したパフォーマンスを確保する信頼性の高いバインダーおよびコーティングシステムを必要とします。このシフトは、従来の鉄系鋳造と新しい非鉄系用途が異なる配合、製品認定アプローチ、サプライヤーからの技術サポートを必要とするため、全体的な化学品消費量を削減するのではなく、鋳造所が使用する化学品の組み合わせを変化させます。鋳造用化学品市場は低排出型へのシフトの機会を有しています。これらの高性能製品は技術的要件と規制要件の両方を満たし、信頼性の高い金型および中子性能の根本的な必要性は変わりません。サプライヤーの成功は、新しい化学品が顧客の既存設備、砂システム、生産スケジュール、品質手順、コスト構造と適合しなければならないため、プロセス変更を通じて鋳造所を支援することにも依存します。これにより、排出量、欠陥管理、洗浄要件、システム認定後の一貫したパフォーマンスを含む鋳造プロセス全体への製品の影響を実証できるサプライヤーの価値が高まります。
主要レポートのポイント
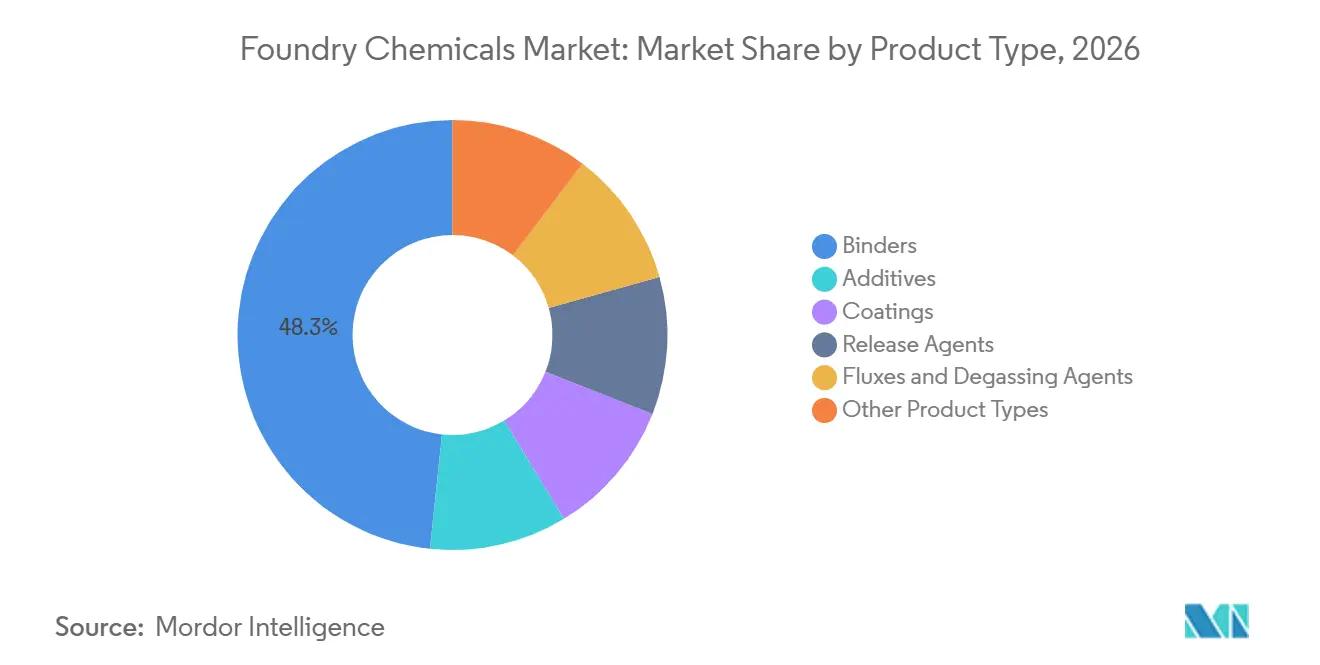
- 製品タイプ別では、バインダーが2026年の鋳造用化学品市場シェアの48.34%を占め、コーティングは2032年までCAGR 5.45%で成長すると予測されています。
- 鋳造金属別では、鉄系金属が2026年の鋳造用化学品市場シェアの60.77%を占め、非鉄系金属は2032年までCAGR 5.63%で成長すると予測されています。
- 鋳造プロセス別では、砂型鋳造が2026年の鋳造用化学品市場シェアの57.13%を占め、ダイカストは2032年までCAGR 5.31%で成長すると予測されています。
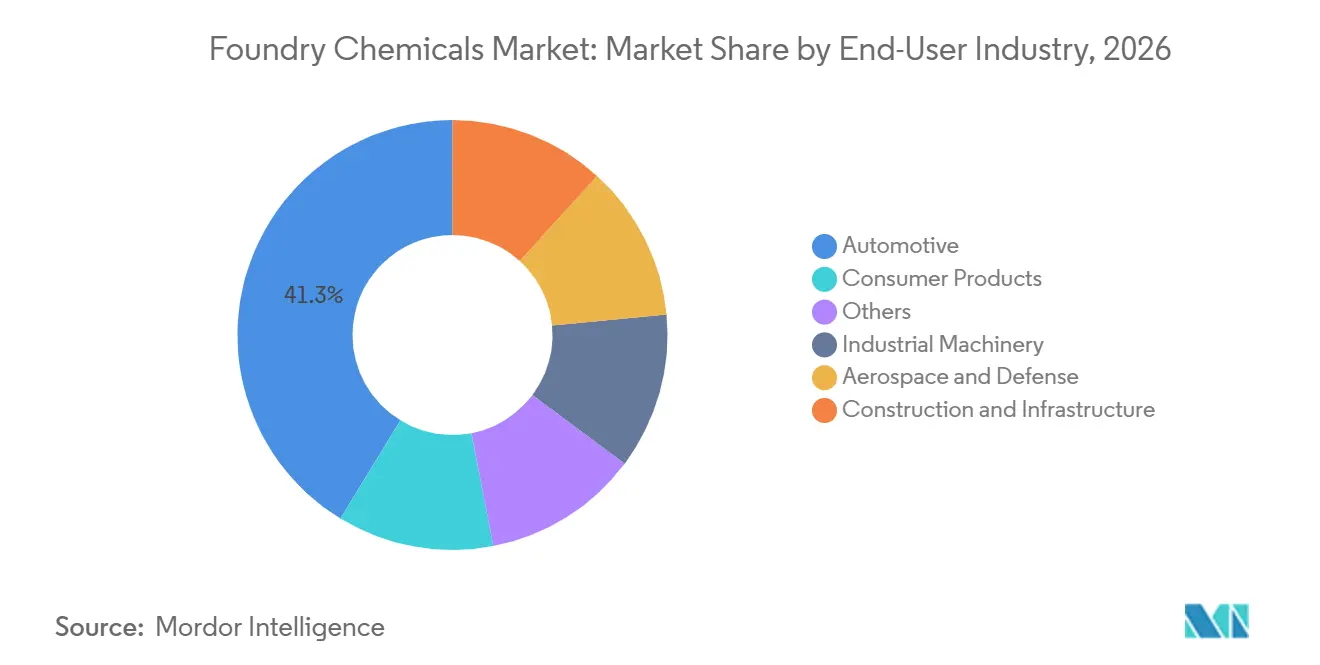
- エンドユーザー産業別では、自動車が2026年の鋳造用化学品市場シェアの41.28%を占め、2032年までCAGR 5.72%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の鋳造用化学品市場シェアの43.26%を占め、2032年までCAGR 5.66%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の鋳造用化学品市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自動車の軽量化と電気自動車(EV)構造鋳造 | +1.3% | 世界規模、中国、ドイツ、米国に集中 | 中期(2〜4年) |
| 低排出バインダーと水性コーティング | +0.9% | EUと中国が主導し、北米とアジア太平洋に波及 | 中期(2〜4年) |
| 産業オートメーションと精密鋳造の要件 | +0.7% | 世界規模、アジア太平洋が展開強度をリード | 長期(4年以上) |
| インド、中国、メキシコにおける鋳造能力の拡大 | +0.8% | アジア太平洋とメキシコ、北米の完成車メーカーに波及 | 中期(2〜4年) |
| アルミニウム、マグネシウム、亜鉛鋳造への需要増加 | +0.6% | 世界規模、中国とインドで最も強く、EUと米国で二次的需要 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自動車の軽量化と電気自動車(EV)構造鋳造
バッテリー電気自動車へのシフトは、鋳造用化学品市場を支える鋳造需要の種類を変化させています。電気自動車プラットフォームは従来の鉄系パワートレイン部品の使用が少なくなりますが、バッテリーエンクロージャー、熱管理ハウジング、シャシーアセンブリ向けの大型アルミニウム鋳造を必要とします。これらの用途では、要求の厳しい鋳造サイクルにおいて信頼性の高い寸法を維持するバインダー、コーティング、離型剤システムが必要です。2025年6月、Uno Mindaはインドのアランガバードにあるバッテリーエンクロージャーとパワートレインハウジングに特化した電気自動車鋳造施設に21億インドルピー(2,500万 米ドル)を投資することを決定しました。重慶新源智能製造もまた、電気自動車のシートフレームとドライブハウジングをサポートするマグネシウム合金ダイカストの拡張に1,700万ユーロ(1,840万 米ドル)を承認しました。これらの投資は、アルミニウムおよびマグネシウム向けの水性離型剤と特殊ダイコーティングを優先しており、自動車鋳造所にサービスを提供するサプライヤーの価値ミックスを向上させる可能性があります。
低排出バインダーと水性コーティングの採用
排出規制への対応は、顧客が生産量を維持しながら暴露を低減する配合を要求する中で、鋳造用化学品市場全体の製品要件を変化させています。米国労働安全衛生局は、2025年7月1日に関連提案を発行した後、ホルムアルデヒド基準の改訂案に対するコメント期間を2025年11月1日まで延長しました[1]。複数のバインダーシステムの工業規模研究では、無機ケイ酸ナトリウムおよびジオポリマーシステムが、フェノール系ウレタンノーベークシステムと比較して、ベンゼン、トルエン、エチルベンゼン、キシレン(BTEX)排出量を95〜97%、多環芳香族炭化水素(PAH)排出量を94%以上、窒素酸化物(NOx)排出量を98%以上削減したことが報告されました。Hüttenes-Albertusは2026年1月に、遊離フェノールおよびホルムアルデヒドモノマー含有量を1.0%未満に抑えながら中子製造性能を維持したHA Pure コールドボックスプラットフォームを導入しました。欧州の排出規制も製品開発に影響を与えており、コールドボックス中子製造で参照される2.5 mg/m³のアミン制限が含まれます。顧客のプロセス内で低排出システムを検証できるサプライヤーは、改良された化学品のみを提供するサプライヤーよりも採用への懸念を効果的に軽減できます。
産業オートメーションと精密鋳造
産業オートメーションは、鋳造用化学品市場に求められる一貫性のレベルを高めています。自動化されたシェルライン、ロボットディッピングシステム、高圧ダイカストセルは、手動操作では吸収できる硬化、粘度、コーティング接着性のばらつきを露わにします。Doncasters Precision Castingsは2025年に1,300万 米ドルの投資後、コネチカット州グロトンに自動化シェルラインを稼働させ、1日あたりのハンガー生産量を10本から40本に増加させました。この種の設備は、設定されたサイクルタイムと温度で予測可能に機能するプロセス安定性の高いコーティングとバインダーを必要とします。黄石東貝鋳造は、年間25万トンの生産を目的とした無人精密鋳造プロジェクトに15億人民元(0.22 ビリオン 米ドル)を投資し、自動化率95%超、生産効率は従来の操業より30%高い水準を実現しました。製品認定とプロセスサポートを提供する化学品サプライヤーは、主に単価で競争するサプライヤーよりも自動化操業にとって重要な存在となり得ます。
インド、中国、メキシコにおける鋳造能力の拡大
インド、中国、メキシコにおける新たな鋳造能力の増設は、バインダー、離型剤、ーティング、プロセス添加剤への追加需要を生み出しています。Precision Autocastings Pvt. Ltd.は2025年7月、ジャイプールのカラデラに自動車顧客向けの年間生産能力3万メートルトンのグリーンフィールド施設を開設しました。MAT Foundry Groupは2025年7月、メキシコのパチューカ施設での本格生産を開始し、1万4,380平方メートルの工場で年間5万トンの生産を目指し、ブレーキドラムおよびトラックハブの顧客にサービスを提供しています。インドの一次鋳造合金市場は年率6.5%で成長しており、世界平均の5.8%を上回り、電気自動車の普及、生産連動型インセンティブ、地場製造によって支えられています。新施設は試運転時に大量の基本的なバインダーと離型剤を必要とします。操業が安定するにつれて、コーティング、フラックス、特殊プロセス化学品が追加され、早期に技術的関係を構築したサプライヤーにとってより長い収益経路が生まれます。
阻害要因の影響分析*
| 阻害要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 揮発性有機化合物(VOC)、ホルムアルデヒド、有害排出物のコンプライアンスコスト | -0.7% | 世界規模、EUと米国、中国で最も深刻 | 短期(2年以内) |
| 樹脂、ベントナイト、特殊化学品原料の価格変動 | -0.5% | 世界規模、フルフリルアルコールへのエクスポージャーは欧州と中国依存のサプライチェーンに集中 | 短期(2年以内) |
| 中小鋳造所向けの応用エンジニアリングと認定負担 | -0.3% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
揮発性有機化合物(VOC)、ホルムアルデヒド、有害排出物のコンプライアンスコスト
VOC、ホルムアルデヒド、有害排出物の規制は、鋳造生産量が増加しても鋳造用化学品市場の収益性を制限する可能性があります。鋳造所は、有機バインダーシステムからの排出を管理するために、アフターバーナー、砂再生システム、排煙抽出設備を必要とする場合があります。これらの投資は化学品価格に対する顧客の圧力を高め、サプライヤーが原材料コストの上昇を転嫁することを困難にする可能性があります。ホルムアルデヒド基準の改訂に関する米国の提案は、コールドボックスおよびノーベーク用途に使用される樹脂システムに対するより厳格なコンプライアンス基準を示しています。パイロットおよび工業規模の作業から得られた欧州の証拠は無機システムを支持していますが、転換には依然として設備、プロセス、トレーニングのコストが伴います。中規模の配合業者は、既存顧客へのサポートを継続しながら配合の見直しとコンプライアンス対応に資金を投じなければならないという特有の課題に直面しています。
樹脂、ベントナイト、特殊化学品原料の価格変動
樹脂、ベントナイト、特殊原料の価格変動は、鋳造用化学品市場のメーカーにとって直近の操業上の課題であり続けています。フラン系ノーベークバインダーはフルフリルアルコールに依存し、コールドボックスシステムは石油由来原料サイクルに連動するフェノールとイソシアネートに依存しています。ベントナイトはグリーンサンドシステムに不可欠であり、需要の変化、供給の可用性、輸送条件の影響を受けます。中国の供給集中は、環境規制による操業停止や輸出変更が他の地域に与える影響を増大させる可能性があります。価格変動は、サプライヤー契約が完成化学品価格の完全な調整を可能にする前に発生することがあります。フン系、フェノール系、無機系成分を組み合わせたハイブリッドバインダーポートフォリオは単一原料への依存を低減できますが、根本的な供給リスクを排除するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:バインダーがコアベースを維持し、コーティングが高付加価値要件をサポート
バインダーは2026年の鋳造用化学品市場シェアの48.34%を占め、鋳造プロセス全体で金型と中子を結合する中心的な役割を反映しています。そのシェアは、グリーンサンド、ノーベーク、コールドボックス操業での広範な使用を反映しています。鋳造所は金型強度、ガス挙動、寸法安定性、シェイクアウトのためにバインダー性能に依存しています。従来の有機システムは、特に鉄鋼鋳造において大規模な既設設備を引き続き支えています。同時に、顧客はホルムアルデヒド、フェノール、ベンゼン、トルエン、エチルベンゼン、キシレン(BTEX)および関連排出物を削減するシステムを要求しています。Hüttenes-Albertusは2026年1月に遊離モノマー含有量を1.0%未満に抑えたHA Pure コールドボックスを導入し、バインダー開発の方向性を示しました。製品開発は、職場環境と環境成果を改善しながら生産性能を維持することにますます焦点が当てられています。これには、配合の主張に頼るのではなく、実際の鋳造条件下で結果を実証することがサプライヤーに求められます。
コーティングは2032年までCAGR 5.45%で拡大すると予測されており、製品タイプの中で最も強い成長見通しを持っています。電気自動車および航空宇宙鋳造における表面仕上げと寸法管理に対するより厳格な要件が、コーティングセグメントの成長を促進しています。モールドウォッシュと耐火物コーティングは表面を保護し、金属の流れを管理し、欠陥を低減するため、プレミアム用途において重要です。コーティングの選択は完成部品の外観と鋳造プロセスの安定性の両方に影響するため、顧客はサプライヤーを変更する前に製品を慎重に認定する理由があります。添加剤は技術的に特殊化されており、個々のプロセスにおける表面欠陥、ベイニング、冶金管理に対処します。離型剤、フラックス、脱ガス剤は生産量は少ないものの、高圧アルミニウムおよびマグネシウムダイカストにおいて重要です。水性および低揮発性有機化合物(VOC)離型剤は、規制当局が溶剤系代替品を制限している場所での関連性が高まっています。バインダー、コーティング、離型剤、添加剤を単一の認定プラットフォームで提供するサプライヤーは、鋳造顧客の購買と技術調整を簡素化できます。より広い製品ラインナップは、鋳造所が複数の関連プロセス投入物を単一の技術チームの下に統合するのにも役立ちます。一方、各製品カテゴリーは依然として特定の合金、金型システム、生産条件に基づいて選択されます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
鋳造金属別:鉄系金属が最大のベースを維持し、非鉄系金属がより速く拡大
鉄系金属は2026年の鋳造用化学品市場シェアの60.77%を占め、ねずみ鋳鉄、球状黒鉛鋳鉄、鋼鉄鋳造所の広範な既設設備に支えられています。これらの鋳造所は重機、建設、産業機械、商用車用途に部品を供給しています。その規模は、グリーンサンド添加剤、ベントナイトシステム、有機バインダー、コーティングへの需要を維持しています。鉄系鋳造は多くの耐久財サプライチェーンにおいて引き続き必要であり、化学品消費量の急激な減少リスクを制限しています。無機化学品は、サプライヤーが崩壊性とシェイクアウトに関する歴史的な問題に対処するにつれて、鉄鋳造においても関連性が高まっています。HAグループは、工業条件下でのブレーキディスク鋳造においてBremboと共同で無機中子技術を実証しており、プロセス上の懸念が解消されれば低排出バインダーシステムが鉄系用途でより広く採用される可能性を示しています。
非鉄系金属は2032年までCAGR 5.63%で成長すると予測されており、最も成長の速い金属カテゴリーとなっています。電気自動車が高圧ダイカストで製造される軽量構造部品を必要とするため、アルミニウムがこの成長の大部分を占めています。鋳造用化学品市場は、アルミニウム合金向けに設計された離型剤、コーティング、フラックス、脱ガスシステムでこの活動にサービスを提供しています。マグネシウムはより特殊な機会ですが、その反応性はシートフレームやコンソールブラケットなどの用途に対して慎重に適合した化学製品を必要とします。亜鉛鋳造も精細な部品に対して制御された表面とダイ条件に依存しています。これらの用途では、非鉄鋳造を単一の化学用途として扱うのではなく、金属、ダイ表面、鋳造温度、予想される生産サイクル間の相互作用を考慮することがサプライヤーに求められます。非鉄系金属へのシフトは、鉄系化学品消費量を完全に置き換えるのではなく、特殊化された需要を生み出します。これは、特に高度な材料と複雑な形状が必要な場合に、鋳造生産量単位あたりの化学品価値を高めることを支持します。また、ある合金またはプロセスに適した配合が別の鋳造環境で同じ結果をもたらさない可能性があるため、応用知識の価値も高まります。
鋳造プロセス別:砂型鋳造がベースを提供し、ダイカストが電気自動車生産から恩恵を受ける
砂型鋳造は2026年の鋳造用化学品市場シェアの57.13%を占め、幅広い合金、部品サイズ、生産量をサポートするためです。その汎用性により、自動車、産業、インフラ、機械用途において引き続き関連性を保っています。グリーンサンドおよび化学結合プロセスは、一貫したバインダー、添加剤、ベントナイト、コーティングを引き続き必要とします。砂型鋳造はまた、永久金型の経済性が低い低〜中量部品を製造するメーカーにもサービスを提供しています。このプロセスは大型鋳造と多様な設計要件に対応できるため、鋳造所全体での化学品消費の主要な基盤であり続けています。排出制御と砂再生の改善も、砂型鋳造ユーザーが新たな規制要件を満たしながらこの地位を維持するのに役立ちます。
ダイカストは電気自動車構造向けの大型フォーマット高圧ダイカストに牽引され、2032年までCAGR 5.31%で成長すると予測されています。ダイカストに関連する鋳造用化学品市場は、水性離型剤と低排出ダイコーティングへの需要に牽引されて成長しています。中国メーカーが参照する大規模一体型イカストは、アルミニウム構造部品の規模を拡大しています。大型部品は安定した離型プロセスの重要性を高めており、表面欠陥、ダイ堆積物、不均一な熱性能が生産品質を低下させ、高生産量の生産を妨げる可能性があります。ロストワックス鋳造は航空宇宙・防衛分野において引き続き重要な地位を占めており、精密シェル成形にはワックス、コロイダルシリカスラリー、耐火物セラミックコーティングが必要です。PTC Industriesはグジャラート州メサナでのロストワックス鋳造能力を拡大し、航空宇宙サプライチェーンの需要に対応しています。遠心鋳造は生産量は少ないものの、パイプ、ロール、ベアリングに特化しています。ロストワックス鋳造シェル金型における珪石粉に影響する規制も、代替耐火物コーティングと添加剤の機会を生み出す可能性があります。
エンドユーザー産業別:自動車が需要をリードし、産業・航空宇宙用途が顧客基盤を拡大
自動車は2026年の鋳造用化学品市場シェアの41.28%を占め、2032年までCAGR 5.72%で成長すると予測されており、最大かつ最も成長の速いエンドユーザーセグメントとなっています。自動車メーカーは、従来の車両、電気自動車、熱管理システム、ブレーキ、ドライブトレイン向けの鋳造部品を必要とします。大型アルミニウム鋳造へのシフトは、ダイ性能、表面仕上げ、制御された金属流れをサポートする製品への需要を高めています。自動車顧客はまた、繰り返し可能な生産と認定されたプロセスを強く重視しており、その発注パターンは能力、技術サービス、在庫を計画するサプライヤーにとって重要なシグナルとなっています。この集中はリスクでもあり、自動車生産の減少は鋳造用化学品への需要に大きな影響を与える可能性があります。
産業機械はポンプ、バルブ、コンプレッサー、重機部品からの需要を持つ第2位のエンドユーザーセグメントです。これらの用途は鉄鋼鋳造生産量のベースロードを維持し、確立されたバインダーおよび添加剤システムの継続的な使用を支えています。航空宇宙・防衛は鋳造生産量では小さいものの、要求の厳しい化学性能を必要とします。タービン合金、チタン構造部品、精密ロストワックス鋳造は、低汚染コーティング、精密バインダー、慎重に管理されたプロセス材料を必要とします。技術要件はプログラムによって大きく異なる場合があり、顧客承認はサプライヤー選定において関連する要素となり、化学品が確立された後の長期的な商業関係の維持にも影響します。これらの要件は、認定期間が長くサプライヤーの切り替えが困難であるため、より強い価格設定を支持する可能性もあります。建設・インフラは、特に発展途上市場において、鋳鉄管、継手、構造コネクタを引き続き使用しています。消費財鋳造も、家電、ハードウェア、レジャー用品の地場生産が拡大する中国とインドで拡大しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
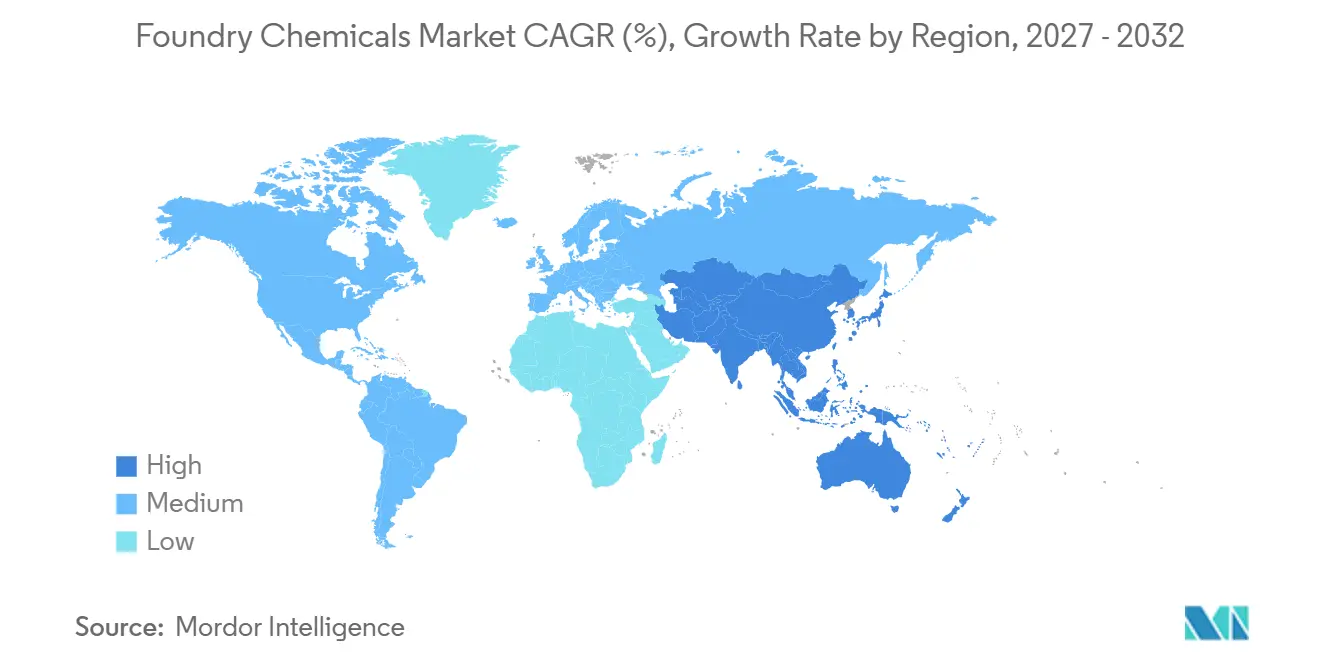
アジア太平洋は2026年の鋳造用化学品市場シェアの43.26%を占め、2032年までCAGR 5.66%で成長すると予測されています。中国は大規模な鋳造生産量とアルミニウムおよびマグネシウム合金部品の生産増加により、この市場の中心であり続けています。中国鋳造協会は2026年5月、同国の産業が2025年にアルミニウムおよびマグネシウム合金鋳造の拡大を継続したと報告しました。電気自動車プラットフォーム向けの大型ダイカスト一体型部品は、特殊離型剤と低排出ダイコーティングへの需要を高めています。中国はまた、大量生産の自動車および産業鋳造をサポートする広範なサプライヤーベースを持ち、より自動化された低排出操業へのシフトが高度な化学品の価値を高めています。インドは自動車の地場化、電気自動車需要、生産連動型インセンティブ、国内調達要件を通じて勢いを増しています。インドの一次鋳造合金市場は年率6.5%で成長しており、世界平均の5.8%を上回っています。韓国と日本は、要求の厳しい品質基準が高度なバインダーおよびコーティング配合の使用を支持するプレミアム市場として引き続き重要です。
HAグループは2026年3月、韓国の密陽にコーティング生産工場を開設し、既存の始興工場に加えて地元生産能力を追加しました[2]。この投資は、韓国およびより広いアジアの顧客により密接な技術・生産サポートを提供するというコミットメントを示しています。地元生産は供給対応力を向上させ、一貫したコーティング性能と迅速なプロセス支援を必要とする顧客とより緊密に連携することを可能にします。タイ、ベトナム、インドネシアも自動車組立活動の増加を受けており、鋳造部品と鋳造用化学品への二次的需要を生み出す可能性があります。北米は成熟した鋳造生産量を持ちますが、鋳造用化学品市場は電気自動車生産、防衛需要、航空宇宙活動を通じて進化しています。米国の鋳造セクターは耐久財セクターの90%以上に部品を供給しています。メキシコは北米の自動車および産業顧客にサービスを提供する活発な能力増設拠点です。その成長はブレーキドラム、トラックハブ、その他の地域OEM用途をサポートする化学品への需要を強化しています。
欧州はVOC、アミン、その他の排出物に対する厳格な要件に直面しており、有機コールドボックスバインダーから無機代替品へのシフトを促進しています。LIFE GREENCASINGプロジェクトは、無機バインダーシステムからの有害排出物の大幅な削減に関する工業的証拠を提供しました。これは欧州鋳造グループ間の調達規則の変更を支持していますが、転換コストが採用を遅らせる可能性があります。欧州のサプライヤーは、実証された排出性能と、中子品質、シェイクアウト、設備変更、生産転換の経済性に関わる実際的な要件のバランスを取る必要があります。南米はブラジルの自動車・機械鋳造基盤を中心としており、アルゼンチンは石油・ガスおよび農業機械向けの特殊鋳造を提供しています。両国は高度な鋳造用化学品を輸入しています。中東・アフリカはサウジアラビアのインフラ開発と南アフリカの自動車組立に関連した初期段階の機会を示しいます。これらの地域では、信頼性の高い技術サービスとコスト競争力のある配合を組み合わせたサプライヤーが、認定されたバインダーおよびコーティングシステムが依然として主に輸入されている供給ギャップに対応できます。
競合環境
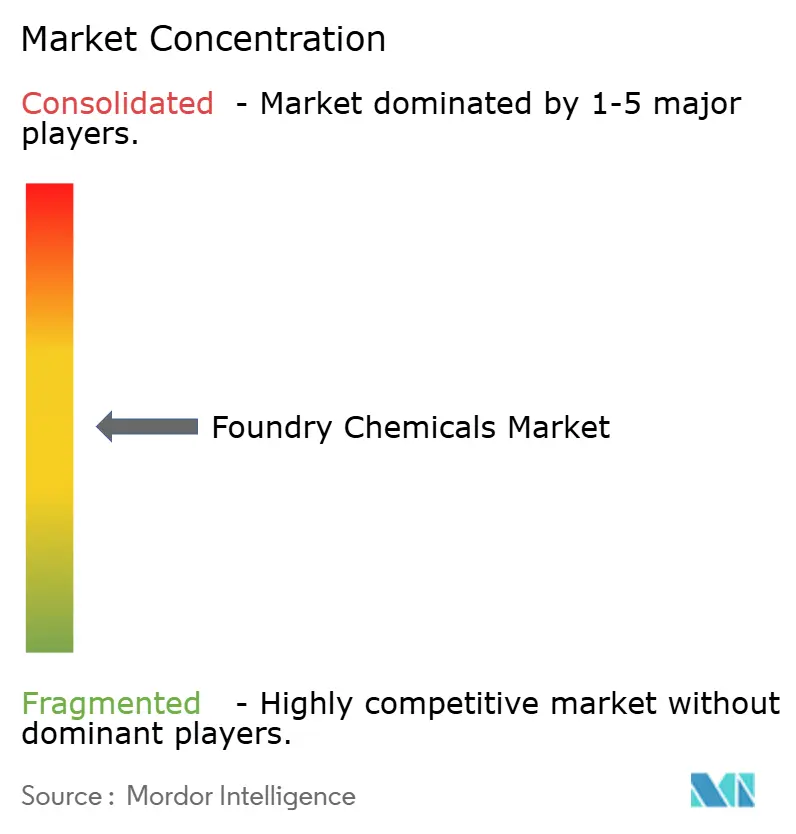
鋳造用化学品市場は、幅広いポートフォリオと強力な技術能力を持つサプライヤー間で適度に分散しています。Hüttenes-Albertus、ASK Chemicals、Vesuvius、HA-Internationalは、鉄、鋼鉄、アルミニウム、マグネシウム用途向けのバインダー、コーティング、添加剤で競合しています。彼らの優位性は、製品の入手可能性だけでなく、配合の深さと応用エンジニアリングから生まれます。無機バインダーや水性コーティングへのラインの転換を行う鋳造所は、プロセスパラメータ、テスト、オペレーター慣行に関するサポートを必要とします。これにより、認定を通じて生産ラインをサポートできるサプライヤーの重要性が高まります。顧客の鋳造方法と操業上の制約を理解するサプライヤーは、単一の化学製品に限定されたサプライヤーよりも事業を維持するのに有利な立場にあります。インドと中国の地域サプライヤーは、近接性、地元サービス、低コストオプションを提供することで競争力を維持しています。したがって、鋳造用化学品市場には、世界的な配合リーダーと顧客の操業ニーズに近い地域企業の両方が含まれます。
ASK Chemicalsは2026年9月、ドイツ、スペイン、米国、メキシコの6つの製造拠点にDISKOVER PP/DS詳細生産計画システムを展開しました。この動きは、タイミングと製品の一貫性が重要な市場において、顧客の生産スケジュールとの同期を改善し、サービスレベルを強化することを目的としています。より良い計画は、鋳造所が生産ニーズに合わせた納品を期待し、中断が顧客の鋳造ラインに影響を与える可能性がある市場において特に有用です。Elkemは2026年4月にシリコーン部門のBluestarへの売却を完了し、Elkem Foundry Alloysを含む金属・材料に事業をより集中させました。Elkemはまた2026年9月、ノルウェーのElkem Ranaにおける炉の更新に2億6,000万ノルウェークローネ(2,480万 米ドル)を承認しました。この投資は鋳造顧客向けのフェロシリコンとマイクロシリカの長期供給を支えます。これらの動向は、サプライヤーがより安定した供給に対する顧客需要に応えて生産能力を向上させ、ポートフォリオの焦点を絞り込んでいることを示しています。
鉄系鋳造向けの無機システムと顧客プロセスとのデジタル統合において機会が残っています。欧州の鉄鋳造所における無機金型・中子システムの採用は、転換コスト、中子崩壊性、シェイクアウト性能が依然として懸念されるため、緩やかに進んでいます。完全な転換サービスを提供するサプライヤーは、単独の製品供給では対応できないニーズに応えることができます。このサービスモデルには、製品トライアル、操業パラメータの調整、オペレータートレーニング、新システムが通常生産に入った後の継続的な技術レビューが含まれる場合があります。HAグループの韓国コーティング工場は、長する顧客基盤の近くに地域生産能力を追加するサプライヤーの例です。中小・地域サプライヤーは、地元鋳造所に対して迅速な技術サポートと適切な価格設定を提供することで競争できます。市場は、低排出性能を検証し、プロセスの安定性を維持し、供給の継続性を確保できる企業に引き続き開かれています。したがって、競争は化学品そのものと同様に、技術的適合性、コンプライアンスサポート、顧客サービスに基づいています。
鋳造用化学品産業のリーダー企業
-
ASK Chemicals
-
Vesuvius
-
Hüttenes-Albertus
-
Elkem ASA
-
IVP Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:Foseco Indiaの取締役会は、Vesuvius Indiaのグジャラート州メサナ製造工場を4億3,250万インドルピー(約515万 米ドル)でスランプセールにより取得することを承認しました。この取得により、Foseco Indiaの西インド事業に坩堝、非鉄系、鋳造用消耗品の生産能力が追加され、2026年12月までの完了が見込まれており、規制当局の承認を待っています。
- 2026年3月:HAグループが韓国の密陽に新しいコーティング生産工場を開設しました。この施設は既存の始興工場を補完し、韓国および広域アジア市場全体の鋳造用化学品需要に応えるための追加地元生産能力を提供します。
世界の鋳造用化学品市場レポートの調査範囲
鋳造用化学品は、金属鋳造施設において金型と中子の製造、溶融金属の処理、最終鋳造製品の品質管理に使用される特殊化学配合物および添加剤です。これらの化学品は、金型準備、中子製造、金属処理、表面仕上げを含む金属鋳造プロセスのさまざまな段階で機能的な役割を果たします。
鋳造用化学品市場は、製品タイプ、鋳造金属、鋳造プロセス、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、市場はバインダー、添加剤、コーティング、離型剤、フラックスおよび脱ガス剤、その他の製品タイプにセグメント化されています。鋳造金属別では、市場は鉄系金属と非鉄系金属にセグメント化されています。鋳造プロセス別では、市場は砂型鋳造、ロストワックス鋳造、ダイカスト、遠心鋳造、その他にセグメント化されています。エンドユーザー産業別では、市場は自動車、産業機械、航空宇宙・防衛、建設・インフラ、消費財、その他にセグメント化されています。レポートはまた、主要地域の16カ国における鋳造用化学品の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| バインダー |
| 添加剤 |
| コーティング |
| 離型剤 |
| フラックスおよび脱ガス剤 |
| その他の製品タイプ |
| 鉄系金属 |
| 非鉄系金属 |
| 砂型鋳造 |
| ロストワックス鋳造 |
| ダイカスト |
| 遠心鋳造 |
| その他 |
| 自動車 |
| 産業機械 |
| 航空宇宙・防衛 |
| 建設・インフラ |
| 消費財 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | バインダー | |
| 添加剤 | ||
| コーティング | ||
| 離型剤 | ||
| フラックスおよび脱ガス剤 | ||
| その他の製品タイプ | ||
| 鋳造金属別 | 鉄系金属 | |
| 非鉄系金属 | ||
| 鋳造プロセス別 | 砂型鋳造 | |
| ロストワックス鋳造 | ||
| ダイカスト | ||
| 遠心鋳造 | ||
| その他 | ||
| エンドユーザー産業別 | 自動車 | |
| 産業機械 | ||
| 航空宇宙・防衛 | ||
| 建設・インフラ | ||
| 消費財 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
鋳造用化学品市場の現在の市場規模は?
鋳造用化学品市場規模は、2026年の6.83 ビリオン 米ドルから2027年には7.16 ビリオン 米ドルに増加し、2027年から2032年にかけてCAGR 4.87%で成長して2032年までに9.08 ビリオン 米ドルに達する見込みです。
鋳造作業においてバインダーが重要な理由は?
バインダーは2026年に48.34%のシェアを占めており、グリーンサンド、ノーベーク、コールドボックスプロセス全体で金型と中子の完全性を提供するためです。その性能は金型強度、寸法安定性、ガス挙動、シェイクアウト、最終鋳造品の一貫性に影響を与える可能性があります。
最も強い見通しを持つ金属カテゴリーはどれですか?
非鉄系金属は主に電気自動車向けアルミニウム鋳造に支えられ、2032年までCAGR 5.63%で成長すると予測されています。このカテゴリーにはマグネシウムおよび亜鉛鋳造化学品への特殊需要も含まれます。
鋳造用化学品の需要をリードする地域はどこですか?
アジア太平洋は2026年に43.26%のシェアでリードし、2032年までCAGR 5.66%で拡大すると予測されています。中国の広範な鋳造基盤、インドの地場自動車拡大、韓国と日本の技術的に要求の厳しい操業が地域需要を支えています。