
Tamaño y Participación del Mercado de Químicos para Fundición
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 7.16 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.08 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.87 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Químicos para Fundición por Mordor Intelligence
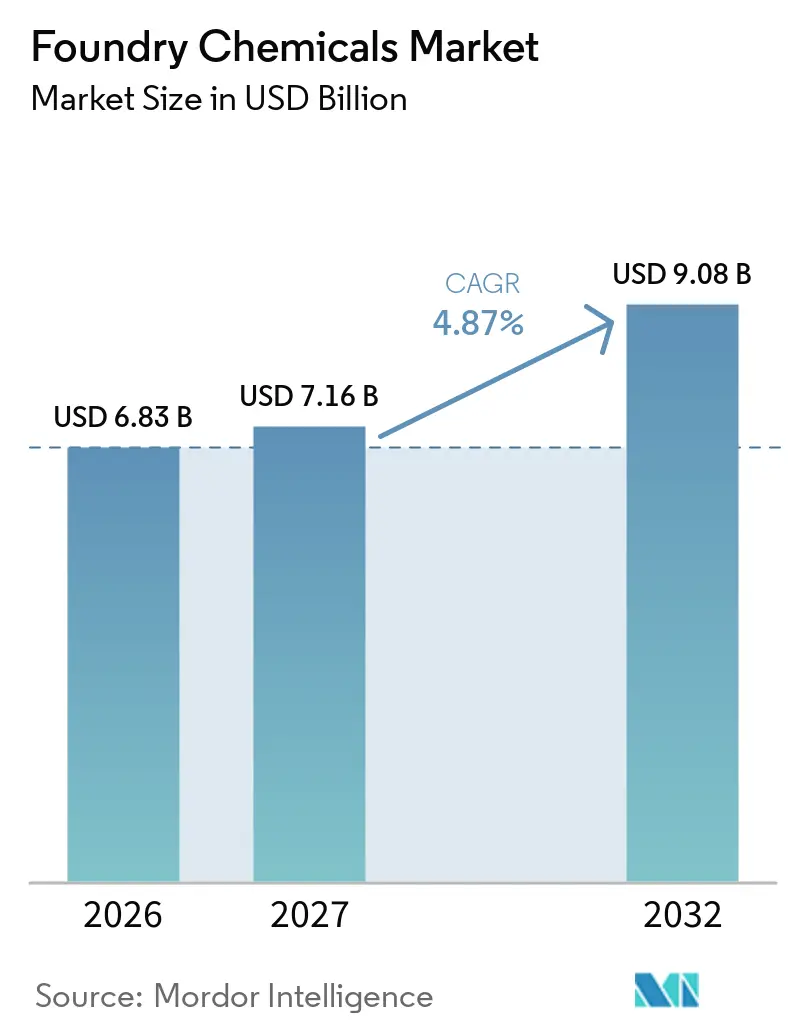
Se espera que el tamaño del Mercado de Químicos para Fundición aumente de 6,83 mil millones de USD en 2026 a 7,16 mil millones de USD en 2027 y alcance 9,08 mil millones de USD en 2032, a una CAGR del 4,87% durante 2027-2032. El mercado de químicos para fundición está evolucionando a medida que la producción de vehículos eléctricos desplaza la demanda de piezas fundidas hacia componentes estructurales de aluminio de mayor tamaño, incluidas carcasas de baterías, subchasis y carcasas de motores. Estos componentes imponen diferentes exigencias a los materiales utilizados para formar moldes, machos y superficies de matrices, requiriendo sistemas de aglutinantes y recubrimientos confiables que garanticen el control dimensional, la calidad superficial, la producción repetible y el rendimiento estable a las temperaturas y tiempos de ciclo asociados con la fundición automotriz moderna. Este cambio modifica la mezcla química utilizada por las fundiciones en lugar de reducir el consumo total de químicos, ya que las piezas ferrosas convencionales y las nuevas aplicaciones no ferrosas requieren formulaciones diferentes, enfoques de calificación de productos y soporte técnico de los proveedores. El mercado de químicos para fundición tiene la oportunidad de orientarse hacia productos de menores emisiones. Estos productos de mayor rendimiento cumplen tanto los requisitos técnicos como los regulatorios, mientras que la necesidad fundamental de un rendimiento confiable de moldes y machos permanece sin cambios. El éxito de los proveedores también depende de apoyar a las fundiciones durante los cambios de proceso, ya que una nueva química debe ser compatible con el equipo existente del cliente, el sistema de arena, el programa de producción, los procedimientos de calidad y la estructura de costos. Esto otorga valor a los proveedores que pueden demostrar el efecto de un producto en el proceso de fundición completo, incluidas las emisiones, el control de defectos, los requisitos de limpieza y el rendimiento consistente tras la calificación del sistema.
Conclusiones Clave del Informe
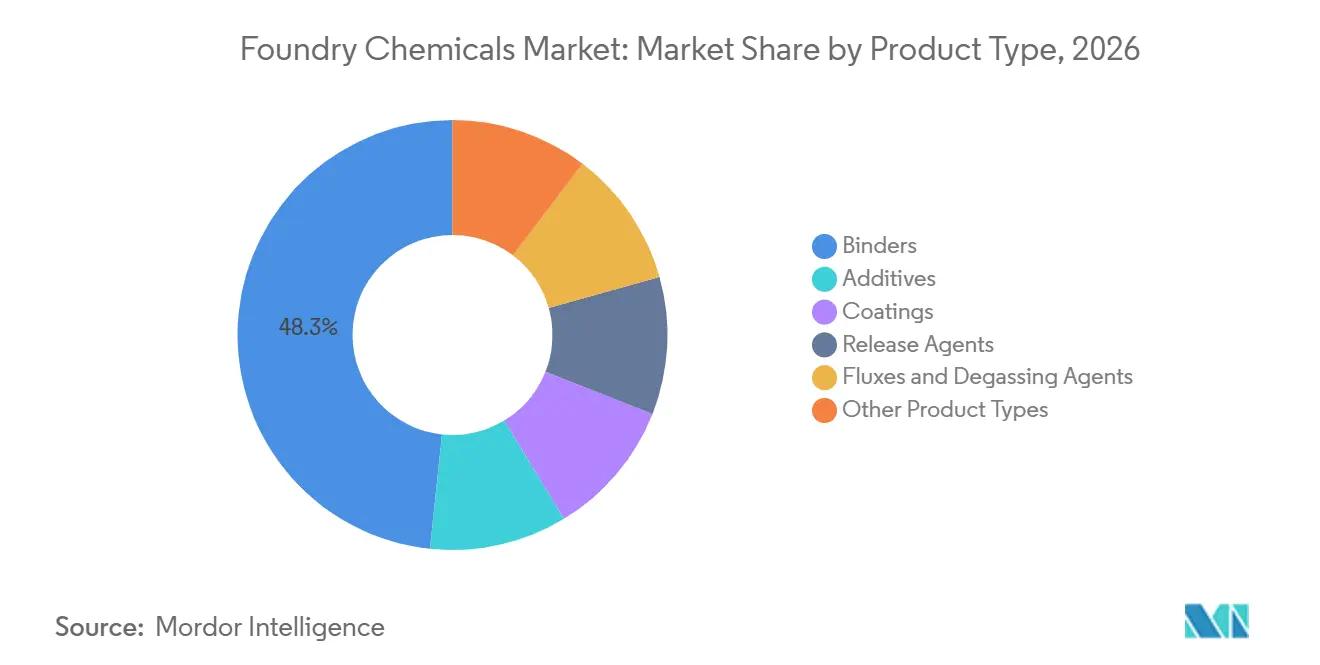
- Por tipo de producto, los aglutinantes representaron el 48,34% de la participación del mercado de químicos para fundición en 2026, mientras que se prevé que los recubrimientos crezcan a una CAGR del 5,45% hasta 2032.
- Por metal de fundición, los metales ferrosos representaron el 60,77% de la participación del mercado de químicos para fundición en 2026, mientras que se prevé que los metales no ferrosos crezcan a una CAGR del 5,63% hasta 2032.
- Por proceso de fundición, la fundición en arena representó el 57,13% de la participación del mercado de químicos para fundición en 2026, mientras que se prevé que la fundición a presión crezca a una CAGR del 5,31% hasta 2032.
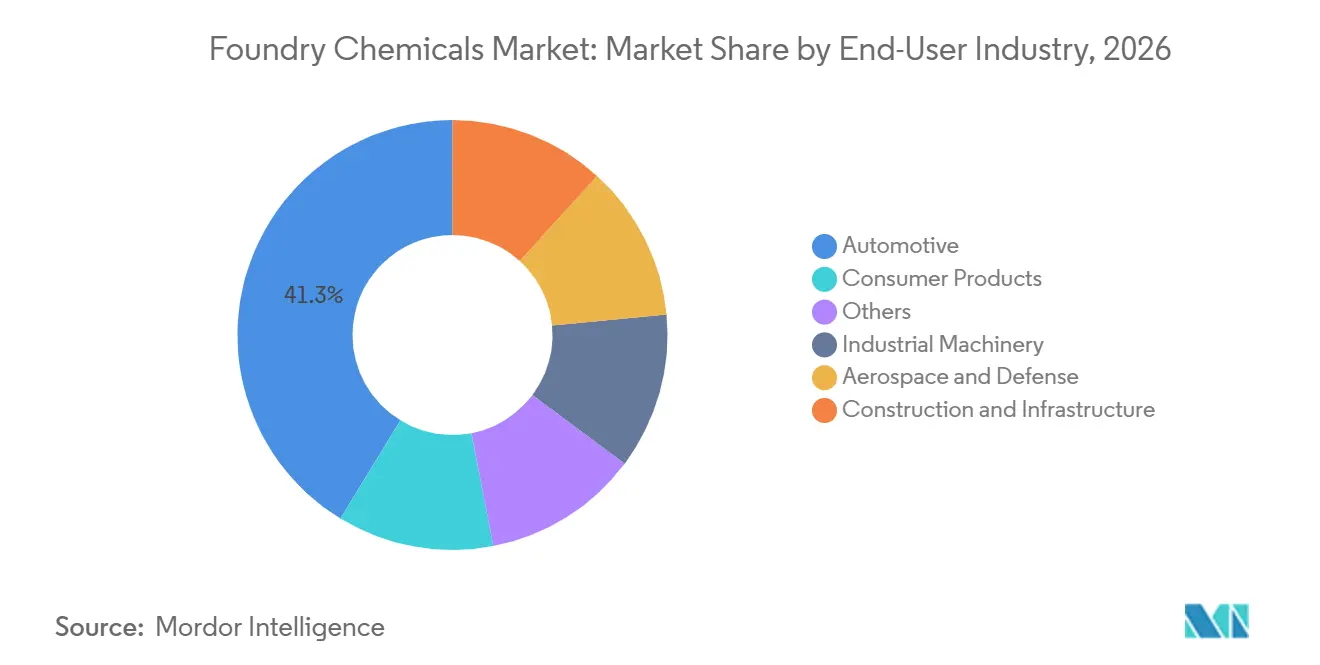
- Por industria de usuario final, el sector automotriz representó el 41,28% de la participación del mercado de químicos para fundición en 2026 y se prevé que crezca a una CAGR del 5,72% hasta 2032.
- Por geografía, Asia-Pacífico representó el 43,26% de la participación del mercado de químicos para fundición en 2026 y se prevé que crezca a una CAGR del 5,66% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Químicos para Fundición
Análisis del Impacto de los Impulsores*
| Impulsores | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso en Vehículos Automotrices y Piezas Fundidas Estructurales para Vehículos Eléctricos Estructurales | +1.3% | Global, concentrado en China, Alemania y Estados Unidos | Mediano plazo (2-4 años) |
| Aglutinantes de Bajas Emisiones y Recubrimientos a Base de Agua | +0.9% | La UE y China lideran, con efecto secundario en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Automatización Industrial y Requisitos de Fundición de Precisión | +0.7% | Global, con Asia-Pacífico liderando la intensidad de implementación | Largo plazo (≥ 4 años) |
| Expansión de la Capacidad de Fundición en India, China y México | +0.8% | Asia-Pacífico y México, con efecto secundario en los fabricantes de equipos originales de América del Norte | Mediano plazo (2-4 años) |
| Creciente Demanda de Piezas Fundidas de Aluminio, Magnesio y Zinc | +0.6% | Global, más fuerte en China e India, con demanda secundaria en la UE y Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso en Vehículos Automotrices y Piezas Fundidas Estructurales para Vehículos Eléctricos
El cambio hacia los vehículos eléctricos de batería está modificando el tipo de demanda de piezas fundidas que sustenta el mercado de químicos para fundición. Las plataformas de vehículos eléctricos utilizan menos piezas convencionales de hierro para trenes de potencia, pero requieren grandes piezas fundidas de aluminio para carcasas de baterías, carcasas de gestión térmica y ensamblajes de chasis. Estas aplicaciones requieren sistemas de aglutinantes, recubrimientos y agentes desmoldantes que mantengan dimensiones confiables durante exigentes ciclos de fundición. En junio de 2025, Uno Minda comprometió INR 2.100 millones (USD 25 millones) para una instalación de fundición de vehículos eléctricos en Aurangabad, India, enfocada en carcasas de baterías y carcasas de trenes de potencia. Chongqing Xinyuan Intelligent Manufacturing también aprobó EUR 17 millones (USD 18,4 millones) para la expansión de la fundición a presión de aleaciones de magnesio para soportar marcos de asientos y carcasas de accionamiento para vehículos eléctricos. Estas inversiones favorecen los agentes desmoldantes a base de agua y los recubrimientos especializados para matrices de aluminio y magnesio, lo que puede mejorar la combinación de valor para los proveedores que atienden a fundiciones automotrices.
Adopción de Aglutinantes de Bajas Emisiones y Recubrimientos a Base de Agua
El cumplimiento de las normativas de emisiones está cambiando los requisitos de los productos en todo el mercado de químicos para fundición, ya que los clientes exigen formulaciones que reduzcan la exposición mientras mantienen la producción. La Administración de Seguridad y Salud Ocupacional de Estados Unidos extendió el período de comentarios para su propuesta de revisión de la norma sobre Formaldehído hasta el 1 de noviembre de 2025, tras la publicación de la propuesta relacionada el 1 de julio de 2025[1]. Un estudio a escala industrial de varios sistemas de aglutinantes informó que los sistemas inorgánicos de silicato de sodio y geopolímero redujeron las emisiones de benceno, tolueno, etilbenceno y xileno (BTEX) en un 95%-97%, las emisiones de hidrocarburos aromáticos policíclicos (HAP) en más del 94% y las emisiones de óxidos de nitrógeno (NOx) en más del 98% en comparación con los sistemas fenólicos de uretano sin cocción. Hüttenes-Albertus introdujo la plataforma HA Pure Cold-Box en enero de 2026 con un contenido de monómero libre de fenol y formaldehído por debajo del 1,0%, manteniendo al mismo tiempo el rendimiento en la fabricación de machos. Las normas europeas de emisiones también influyen en el desarrollo de productos, incluido el límite de aminas de 2,5 mg/m³ referenciado en la fabricación de machos por caja fría. Los proveedores que validan sistemas de menores emisiones dentro del proceso del cliente pueden reducir las preocupaciones de adopción de manera más efectiva que los proveedores que ofrecen únicamente química reformulada.
Automatización Industrial y Fundición de Precisión
La automatización industrial está elevando el nivel de consistencia requerido para el mercado de químicos para fundición. Las líneas de carcasa automatizadas, los sistemas de inmersión robóticos y las celdas de fundición a alta presión exponen variaciones en el curado, la viscosidad y la adhesión del recubrimiento que las operaciones manuales pueden absorber. Doncasters Precision Castings puso en marcha una línea de carcasa automatizada en Groton, Connecticut, en 2025, tras una inversión de 13 millones de USD, aumentando la producción de 10 a 40 colgadores por día. Este tipo de equipo requiere recubrimientos y aglutinantes estables en el proceso que funcionen de manera predecible a tiempos de ciclo y temperaturas establecidos. Huangshi Donper Foundry invirtió CNY 1.500 millones (USD 0,22 mil millones) en un proyecto de fundición de precisión no tripulado diseñado para producir 250.000 toneladas anuales, con una automatización superior al 95% y una eficiencia de producción un 30% mayor que las operaciones convencionales. Los proveedores de químicos que ofrecen certificación de productos y soporte de proceso pueden volverse más importantes para las operaciones automatizadas que los proveedores que compiten principalmente en precio unitario.
Expansión de la Capacidad de Fundición en India, China y México
La nueva capacidad de fundición en India, China y México está generando demanda adicional de aglutinantes, agentes desmoldantes, recubrimientos y aditivos de proceso. Precision Autocastings Pvt. Ltd. inauguró una instalación nueva en Kaladera, Jaipur, en julio de 2025, con una capacidad anual de 30.000 toneladas métricas para clientes automotrices. MAT Foundry Group inició la producción completa en su instalación de Pachuca, México, en julio de 2025, con una planta de 14.380 m² diseñada para producir 50.000 toneladas anuales, atendiendo a clientes de tambores de freno y cubos de camión. El mercado de aleaciones primarias para fundición de India crece a un 6,5% anual, en comparación con una tasa global del 5,8%, impulsado por la adopción de vehículos eléctricos, incentivos vinculados a la producción y la fabricación localizada. Las nuevas instalaciones requieren inicialmente grandes cantidades de aglutinantes y agentes desmoldantes esenciales durante la puesta en marcha. A medida que las operaciones se estabilizan, pueden incorporar más recubrimientos, fundentes y químicos de proceso especializados, creando un camino de ingresos más largo para los proveedores que establezcan relaciones técnicas desde el principio.
Análisis del Impacto de las Restricciones*
| Restricciones | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Cumplimiento de Compuestos Orgánicos Volátiles (COV), Formaldehído y Emisiones Peligrosas | -0.7% | Global, más agudo en la UE, Estados Unidos y China | Corto plazo (≤ 2 años) |
| Volatilidad en Resinas, Bentonita y Materias Primas Químicas Especializadas | -0.5% | Global, con exposición al alcohol furfurílico concentrada en Europa y cadenas de suministro dependientes de China | Corto plazo (≤ 2 años) |
| Carga de Ingeniería de Aplicación y Calificación para Fundiciones Más Pequeñas | -0.3% | Asia-Pacífico, América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Cumplimiento de Compuestos Orgánicos Volátiles (COV), Formaldehído y Emisiones Peligrosas
Los controles de COV, formaldehído y emisiones peligrosas pueden limitar la rentabilidad en el mercado de químicos para fundición, incluso cuando la producción de piezas fundidas aumenta. Las fundiciones pueden necesitar postcombustores, sistemas de recuperación de arena y equipos de extracción de humos para gestionar las emisiones de los sistemas de aglutinantes orgánicos. Estas inversiones pueden aumentar la presión de los clientes sobre los precios de los químicos y dificultar que los proveedores trasladen los mayores costos de materias primas. La propuesta de revisión estadounidense de la norma sobre formaldehído señala una línea de base de cumplimiento más estricta para los sistemas de resinas utilizados en aplicaciones de caja fría y sin cocción. La evidencia europea de trabajos piloto e industriales respalda los sistemas inorgánicos, pero la conversión sigue implicando costos de equipo, proceso y capacitación. Los formuladores de tamaño mediano enfrentan un desafío particular, ya que deben financiar la reformulación y el trabajo de cumplimiento mientras continúan apoyando a los clientes existentes.
Volatilidad en Resinas, Bentonita y Materias Primas Químicas Especializadas
La volatilidad en resinas, bentonita y materias primas especializadas sigue siendo un problema operativo inmediato para los fabricantes en el mercado de químicos para fundición. Los aglutinantes sin cocción a base de furano dependen del alcohol furfurílico, mientras que los sistemas de caja fría dependen del fenol y los isocianatos que siguen los ciclos de materias primas derivadas del petróleo. La bentonita es esencial para los sistemas de arena verde y está expuesta a cambios en la demanda, la disponibilidad de suministro y las condiciones de transporte. La concentración del suministro chino puede aumentar el impacto de un cierre ambiental o un cambio en las exportaciones sobre otras regiones. Los movimientos de precios pueden ocurrir antes de que los contratos con proveedores permitan un ajuste completo en los precios de los químicos terminados. Las carteras de aglutinantes híbridos que combinan componentes de furano, fenólicos e inorgánicos pueden reducir la dependencia de una sola materia prima, aunque no eliminan el riesgo de suministro subyacente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Aglutinantes Mantienen la Base Principal Mientras los Recubrimientos Apoyan Requisitos de Mayor Valor
Los aglutinantes representaron el 48,34% de la participación del mercado de químicos para fundición en 2026, lo que refleja su papel central en mantener unidos los moldes y machos en todos los procesos de fundición. Su participación refleja el uso generalizado en operaciones de arena verde, sin cocción y de caja fría. Las fundiciones dependen del rendimiento de los aglutinantes para la resistencia del molde, el comportamiento del gas, la estabilidad dimensional y el desmoldeo. Los sistemas orgánicos convencionales siguen apoyando una gran base instalada, particularmente en la fundición de hierro y acero. Al mismo tiempo, los clientes solicitan sistemas que reduzcan el formaldehído, el fenol, el benceno, el tolueno, el etilbenceno y el xileno (BTEX) y las emisiones relacionadas. Hüttenes-Albertus introdujo HA Pure Cold-Box en enero de 2026 con un contenido de monómero libre por debajo del 1,0%, lo que indica la dirección del desarrollo de aglutinantes. El desarrollo de productos se centra cada vez más en mantener el rendimiento de producción mientras se mejoran los resultados en el lugar de trabajo y el medio ambiente. Esto requiere que los proveedores demuestren resultados en condiciones reales de fundición en lugar de depender de afirmaciones sobre la formulación.
Se prevé que los recubrimientos se expandan a una CAGR del 5,45% hasta 2032, lo que les otorga las perspectivas de crecimiento más sólidas entre los tipos de productos. Los requisitos más estrictos de acabado superficial y control dimensional en piezas fundidas para vehículos eléctricos y aeroespaciales impulsan el crecimiento en el segmento de recubrimientos. Los lavados de moldes y los recubrimientos refractarios protegen las superficies, gestionan el flujo de metal y reducen los defectos, lo que los hace importantes en aplicaciones de alta gama. La selección del recubrimiento afecta tanto la apariencia de la pieza terminada como la estabilidad del proceso de fundición, lo que da a los clientes razones para calificar cuidadosamente los productos antes de cambiar de proveedor. Los aditivos siguen siendo técnicamente especializados, ya que abordan defectos superficiales, veteado y control metalúrgico en procesos individuales. Los agentes desmoldantes, fundentes y agentes de desgasificación representan una producción menor, pero son importantes en la fundición a alta presión de aluminio y magnesio. Los agentes desmoldantes a base de agua y de bajo contenido de compuestos orgánicos volátiles (COV) están ganando relevancia donde los reguladores restringen las alternativas a base de solventes. Los proveedores que ofrecen aglutinantes, recubrimientos, agentes desmoldantes y aditivos en una única plataforma calificada pueden simplificar las compras y la coordinación técnica para los clientes de fundición. Una oferta de productos más amplia también puede ayudar a una fundición a consolidar varias entradas de proceso conectadas bajo un único equipo técnico. En contraste, cada categoría de producto sigue seleccionándose en función de la aleación específica, el sistema de molde y las condiciones de producción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Metal de Fundición: Los Metales Ferrosos Mantienen la Mayor Base Mientras los Metales No Ferrosos se Expanden Más Rápido
Los metales ferrosos representaron el 60,77% de la participación del mercado de químicos para fundición en 2026, respaldados por la amplia base instalada de fundiciones de hierro gris, hierro dúctil y acero. Estas fundiciones abastecen aplicaciones de equipos pesados, construcción, maquinaria industrial y vehículos comerciales. Su escala sostiene la demanda de aditivos para arena verde, sistemas de bentonita, aglutinantes orgánicos y recubrimientos. La fundición ferrosa sigue siendo necesaria en muchas cadenas de suministro de bienes duraderos, lo que limita el riesgo de una caída repentina en el consumo de químicos. La química inorgánica también está ganando relevancia en la fundición de hierro a medida que los proveedores abordan los problemas históricos de colapsabilidad y desmoldeo. HA Group ha demostrado una tecnología de macho inorgánico con Brembo para la fundición de discos de freno en condiciones industriales, lo que indica que los sistemas de aglutinantes de menores emisiones pueden adoptarse más ampliamente en aplicaciones ferrosas una vez que se resuelvan las preocupaciones del proceso.
Se proyecta que los metales no ferrosos crezcan a una CAGR del 5,63% hasta 2032, convirtiéndolos en la categoría de metales de más rápido crecimiento. El aluminio representa gran parte de este crecimiento porque los vehículos eléctricos requieren componentes estructurales ligeros producidos por fundición a alta presión. El mercado de químicos para fundición atiende esta actividad con agentes desmoldantes, recubrimientos, fundentes y sistemas de desgasificación diseñados para aleaciones de aluminio. El magnesio es una oportunidad más especializada, pero su reactividad requiere productos químicos cuidadosamente adaptados para aplicaciones como marcos de asientos y soportes de consola. La fundición de zinc también depende de condiciones controladas de superficie y matriz para componentes detallados. Estas aplicaciones requieren que los proveedores consideren las interacciones entre el metal, la superficie de la matriz, la temperatura de fundición y el ciclo de producción esperado, en lugar de tratar la fundición no ferrosa como una única aplicación química. El cambio hacia los metales no ferrosos crea una demanda especializada en lugar de desplazar completamente el consumo de químicos ferrosos. Esto apoya un mayor valor químico por unidad de producción de piezas fundidas, particularmente cuando se requieren materiales avanzados y formas complejas. También aumenta el valor del conocimiento de aplicación, ya que una formulación adecuada para una aleación o proceso puede no ofrecer el mismo resultado en otro entorno de fundición.
Por Proceso de Fundición: La Fundición en Arena Proporciona la Base, Mientras la Fundición a Presión Gana Terreno con la Producción de Vehículos Eléctricos
La fundición en arena representó el 57,13% de la participación del mercado de químicos para fundición en 2026 porque admite una amplia gama de aleaciones, tamaños de componentes y volúmenes de producción. Su versatilidad la mantiene relevante para aplicaciones automotrices, industriales, de infraestructura y de maquinaria. Los procesos de arena verde y de unión química siguen requiriendo aglutinantes, aditivos, bentonita y recubrimientos consistentes. La fundición en arena también atiende a productores que fabrican piezas de producción baja a media donde la economía de los utillajes permanentes es menos favorable. El proceso puede acomodar piezas fundidas grandes y diversos requisitos de diseño, razón por la cual sigue siendo la base principal del consumo de químicos en las fundiciones. Las mejoras en el control de emisiones y la recuperación de arena también pueden ayudar a los usuarios de fundición en arena a mantener esta posición mientras cumplen con los nuevos requisitos regulatorios.
Se prevé que la fundición a presión crezca a una CAGR del 5,31% hasta 2032, impulsada por la fundición a alta presión de gran formato para estructuras de vehículos eléctricos. El mercado de químicos para fundición vinculado a la fundición a presión está creciendo, impulsado por la demanda de agentes desmoldantes a base de agua y recubrimientos de matrices de bajas emisiones. La fundición a presión integrada a gran escala, como la referenciada por los fabricantes chinos, está aumentando la escala de los componentes estructurales de aluminio. Las piezas más grandes aumentan la importancia de un proceso de desmoldeo estable, ya que los defectos superficiales, los depósitos en la matriz y el rendimiento térmico desigual pueden degradar la calidad de la producción y perturbar la producción de alto rendimiento. La fundición a la cera perdida sigue ocupando una posición importante en aeroespacial y defensa, ya que el moldeo de carcasa de precisión requiere ceras, lechadas de sílice coloidal y recubrimientos cerámicos refractarios. PTC Industries ha ampliado su capacidad de fundición a la cera perdida en Mehsana, Gujarat, para satisfacer la demanda en la cadena de suministro aeroespacial. La fundición centrífuga tiene una producción menor, pero sigue siendo especializada para tuberías, rodillos y cojinetes. Las restricciones que afectan a la harina de sílice en los moldes de carcasa de fundición a la cera perdida también pueden crear oportunidades para recubrimientos refractarios y aditivos alternativos.
Por Industria de Usuario Final: El Sector Automotriz Lidera la Demanda Mientras las Aplicaciones Industriales y Aeroespaciales Amplían la Base de Clientes
El sector automotriz representó el 41,28% de la participación del mercado de químicos para fundición en 2026 y se proyecta que crezca a una CAGR del 5,72% hasta 2032, convirtiéndolo en el segmento de usuario final más grande y de más rápido crecimiento. Los fabricantes de vehículos requieren componentes fundidos para vehículos convencionales, vehículos eléctricos, sistemas térmicos, frenos y trenes de transmisión. El cambio hacia grandes piezas fundidas de aluminio aumenta la demanda de productos que apoyen el rendimiento de la matriz, el acabado superficial y el flujo controlado del metal. Los clientes automotrices también ponen un fuerte énfasis en la producción repetible y los procesos calificados, lo que hace que sus patrones de pedidos sean una señal clave para los proveedores que planifican capacidad, servicio técnico e inventario. Esta concentración también plantea un riesgo, ya que cualquier caída en la producción automotriz puede afectar significativamente la demanda de químicos para fundición.
La maquinaria industrial es el segundo segmento de usuario final más grande, con demanda de bombas, válvulas, compresores y piezas de equipos pesados. Estas aplicaciones sostienen la carga base de la producción de piezas fundidas de hierro y acero y, por lo tanto, apoyan el uso continuo de sistemas establecidos de aglutinantes y aditivos. El sector aeroespacial y de defensa es más pequeño en términos de producción de piezas fundidas, pero requiere un rendimiento químico exigente. Las aleaciones para turbinas, los componentes estructurales de titanio y las piezas fundidas de precisión a la cera perdida requieren recubrimientos de baja contaminación, aglutinantes precisos y materiales de proceso cuidadosamente controlados. Los requisitos técnicos pueden diferir significativamente entre programas, lo que hace que la aprobación del cliente sea un factor relevante en la selección de proveedores y en el apoyo a relaciones comerciales más largas una vez que la química ha sido establecida. Estos requisitos también pueden respaldar precios más sólidos porque los períodos de calificación son largos y cambiar de proveedor es difícil una vez que se otorga la aprobación. La construcción y la infraestructura continúan utilizando tuberías de hierro fundido, accesorios y conectores estructurales, particularmente en mercados en desarrollo. La fundición de productos de consumo también se está expandiendo en China e India a medida que crece la producción local de electrodomésticos, ferretería y equipos de ocio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
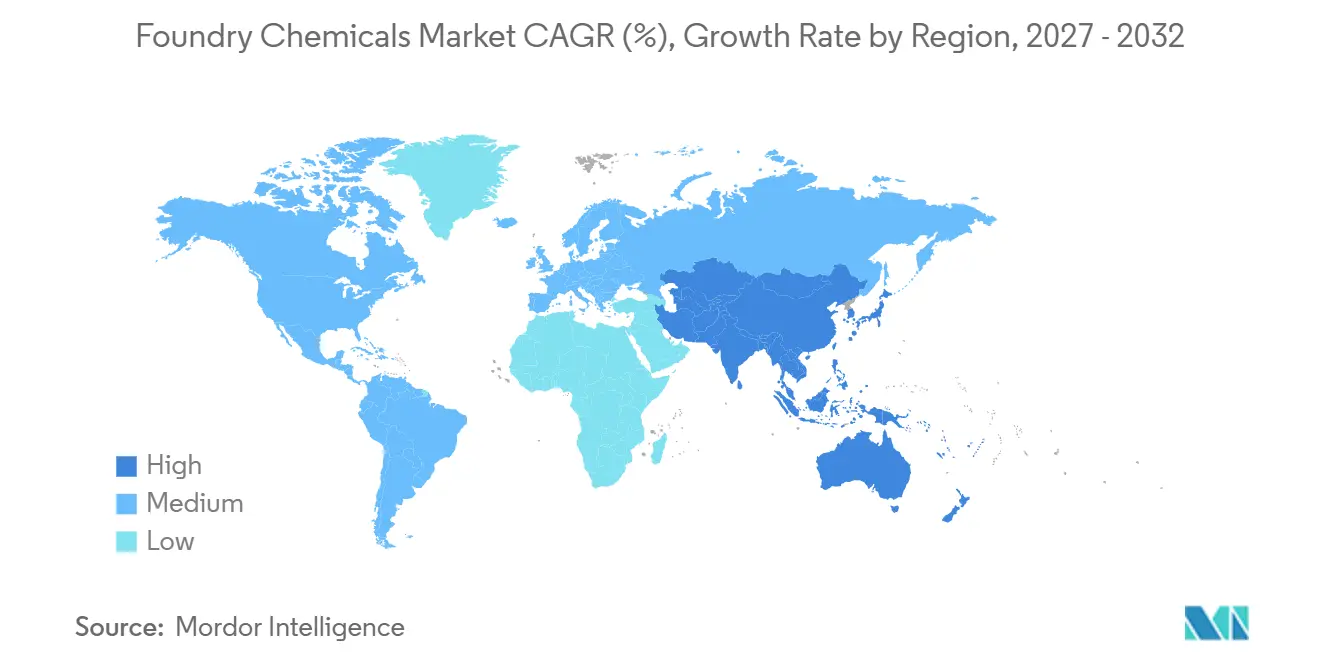
Asia-Pacífico representó el 43,26% de la participación del mercado de químicos para fundición en 2026 y se espera que crezca a una CAGR del 5,66% hasta 2032. China sigue siendo central en este mercado debido a su gran producción de piezas fundidas y a la creciente producción de componentes de aleaciones de aluminio y magnesio. La Asociación China de Fundición informó en mayo de 2026 que la industria del país continuó expandiendo la fundición de aleaciones de aluminio y magnesio en 2025. Los grandes componentes integrados de fundición a presión para plataformas de vehículos eléctricos están aumentando la demanda de agentes desmoldantes especializados y recubrimientos de matrices de bajas emisiones. China también cuenta con una extensa base de proveedores que apoya la fundición automotriz e industrial de alto volumen, mientras que el cambio hacia operaciones más automatizadas y de bajas emisiones está aumentando el valor de la química avanzada. India está ganando impulso a través de la localización automotriz, la demanda de vehículos eléctricos, los incentivos vinculados a la producción y los requisitos de abastecimiento doméstico. El mercado de aleaciones primarias para fundición de India crece a un 6,5% anual, por encima de la tasa global del 5,8%. Corea del Sur y Japón siguen siendo mercados premium importantes donde los exigentes estándares de calidad respaldan el uso de formulaciones avanzadas de aglutinantes y recubrimientos.
HA Group inauguró una planta de producción de recubrimientos en Miryang, Corea del Sur, en marzo de 2026, añadiendo capacidad local junto a su operación existente en Siheung[2]. Esta inversión demuestra nuestro compromiso de atender a los clientes coreanos y asiáticos en general con un soporte técnico y de producción más cercano. La producción local puede mejorar la capacidad de respuesta del suministro y permitir que los proveedores trabajen más estrechamente con los clientes que requieren un rendimiento de recubrimiento consistente y asistencia de proceso oportuna. Tailandia, Vietnam e Indonesia también están recibiendo mayor actividad de ensamblaje automotriz, lo que puede crear demanda secundaria de piezas fundidas y químicos para fundición. América del Norte tiene una producción de piezas fundidas madura, pero el mercado de químicos para fundición está evolucionando a través de la producción de vehículos eléctricos, la demanda de defensa y la actividad aeroespacial. El sector de fundición de Estados Unidos suministra componentes a más del 90% del sector de bienes duraderos. México es un lugar activo de adición de capacidad, atendiendo a clientes de vehículos e industriales de América del Norte. Su crecimiento fortalece la demanda de químicos que apoyan tambores de freno, cubos de camión y otras aplicaciones de fabricantes de equipos originales regionales.
Europa enfrenta requisitos estrictos para COV, aminas y otras emisiones, lo que fomenta un cambio de los aglutinantes orgánicos de caja fría hacia alternativas inorgánicas. El proyecto LIFE GREENCASTING proporcionó evidencia industrial de reducciones significativas en emisiones peligrosas de los sistemas de aglutinantes inorgánicos. Esto apoya cambios en las normas de adquisición entre los grupos europeos de fundición, aunque los costos de conversión pueden ralentizar la adopción. Los proveedores europeos deben, por lo tanto, equilibrar el rendimiento demostrado en emisiones con los requisitos prácticos relacionados con la calidad del macho, el desmoldeo, los cambios de equipo y la economía de la conversión de producción. América del Sur se centra en la base de fundición automotriz y de maquinaria de Brasil, mientras que Argentina contribuye con piezas fundidas especializadas para petróleo y gas y equipos agrícolas. Ambos países importan químicos avanzados para fundición. Oriente Medio y África representan oportunidades en etapas más tempranas vinculadas al desarrollo de infraestructura de Arabia Saudita y al ensamblaje automotriz sudafricano. En estas regiones, los proveedores que combinan un servicio técnico confiable con formulaciones competitivas en costos pueden abordar una brecha de suministro donde los sistemas calificados de aglutinantes y recubrimientos aún se importan principalmente.

Panorama Competitivo
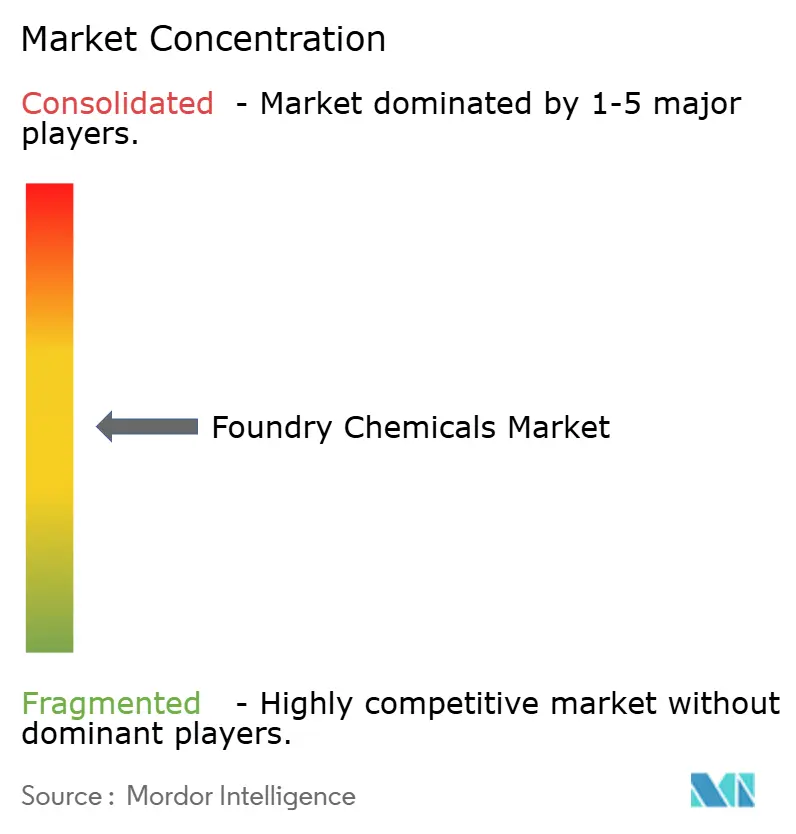
El mercado de químicos para fundición está moderadamente fragmentado entre proveedores con carteras amplias y sólidas capacidades técnicas. Hüttenes-Albertus, ASK Chemicals, Vesuvius y HA-International compiten en aglutinantes, recubrimientos y aditivos para aplicaciones de hierro, acero, aluminio y magnesio. Su ventaja proviene de la profundidad de formulación y la ingeniería de aplicación más que de la disponibilidad del producto por sí sola. Las fundiciones que convierten líneas a aglutinantes inorgánicos o recubrimientos a base de agua requieren apoyo con parámetros de proceso, pruebas y prácticas del operador. Esto aumenta la importancia de los proveedores capaces de apoyar una línea de producción durante la calificación. Un proveedor que comprende el método de fundición del cliente y las limitaciones operativas está mejor posicionado para retener el negocio que uno cuya oferta se limita a un único producto químico. Los proveedores regionales en India y China siguen siendo competitivos al ofrecer proximidad, servicio local y opciones de menor costo. El mercado de químicos para fundición incluye, por lo tanto, tanto líderes globales en formulación como empresas regionales que están cerca de las necesidades operativas de los clientes.
ASK Chemicals implementó el sistema de planificación detallada de producción DISKOVER PP/DS en seis ubicaciones de fabricación en Alemania, España, Estados Unidos y México en septiembre de 2026. El movimiento tiene como objetivo mejorar la sincronización con los programas de producción de los clientes y fortalecer los niveles de servicio donde el tiempo y la consistencia del producto son importantes. Una mejor planificación puede ser particularmente útil en un mercado donde las fundiciones esperan que las entregas coincidan con las necesidades de producción y donde las interrupciones pueden afectar la línea de fundición de un cliente. Elkem completó la venta de su división de Siliconas a Bluestar en abril de 2026, haciendo que su negocio esté más enfocado en metales y materiales, incluidas las Aleaciones para Fundición de Elkem. Elkem también aprobó NOK 260 millones (USD 24,8 millones) para la renovación del horno en Elkem Rana en Noruega en septiembre de 2026. La inversión apoya el suministro a largo plazo de ferrosilicio y microsílice para clientes de fundición. Estos desarrollos indican que los proveedores están mejorando la capacidad de producción y refinando el enfoque de la cartera en respuesta a la demanda de los clientes de un suministro más seguro.
Las oportunidades permanecen en los sistemas inorgánicos para la fundición ferrosa y en la integración digital con los procesos de los clientes. La adopción de sistemas inorgánicos de moldes y machos en las fundiciones europeas de hierro ha sido gradual, ya que los costos de conversión, la colapsabilidad del macho y el rendimiento del desmoldeo siguen siendo preocupaciones. Los proveedores que ofrecen un servicio de conversión completo pueden abordar una necesidad que el suministro de un producto independiente no puede satisfacer. Este modelo de servicio puede incluir pruebas de productos, ajustes a los parámetros operativos, capacitación de operadores y revisión técnica continua después de que un nuevo sistema entre en producción rutinaria. La planta de recubrimientos de HA Group en Corea del Sur es un ejemplo de un proveedor que añade capacidad de producción regional cerca de una base de clientes en crecimiento. Los proveedores más pequeños y regionales pueden competir ofreciendo soporte técnico receptivo y precios apropiados para las fundiciones locales. El mercado sigue abierto a las empresas que puedan validar el rendimiento de bajas emisiones, mantener la estabilidad del proceso y garantizar la continuidad del suministro. La competencia se basa, por lo tanto, en la adecuación técnica, el soporte de cumplimiento y el servicio al cliente tanto como en la química en sí misma.
Líderes de la Industria de Químicos para Fundición
-
ASK Chemicals
-
Vesuvius
-
Hüttenes-Albertus
-
Elkem ASA
-
IVP Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: El consejo de administración de Foseco India aprobó la adquisición de la planta de fabricación de Vesuvius India en Mehsana, Gujarat, por INR 432,5 millones (aproximadamente USD 5,15 millones) mediante venta global. La adquisición añade capacidad de producción de crisoles, productos no ferrosos y consumibles para fundición de químicos para fundición a las operaciones de Foseco India en el oeste de India, con finalización prevista para diciembre de 2026, pendiente de aprobaciones regulatorias.
- Marzo de 2026: HA Group inauguró una nueva planta de producción de recubrimientos en Miryang, Corea del Sur. La instalación complementó su planta existente en Siheung con capacidad de producción local adicional para satisfacer la demanda de químicos para fundición en Corea y los mercados asiáticos en general.


Alcance del Informe Global del Mercado de Químicos para Fundición
Los químicos para fundición son formulaciones químicas especializadas y aditivos utilizados en instalaciones de fundición de metales para producir moldes y machos, tratar el metal fundido y controlar la calidad de los productos finales fundidos. Estos químicos desempeñan un papel funcional en diversas etapas del proceso de fundición de metales, incluida la preparación de moldes, la fabricación de machos, el tratamiento del metal y el acabado superficial.
El mercado de químicos para fundición está segmentado por tipo de producto, metal de fundición, proceso de fundición, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en aglutinantes, aditivos, recubrimientos, agentes desmoldantes, fundentes y agentes de desgasificación, y otros tipos de productos. Por metal de fundición, el mercado está segmentado en metales ferrosos y metales no ferrosos. Por proceso de fundición, el mercado está segmentado en fundición en arena, fundición a la cera perdida, fundición a presión, fundición centrífuga y otros. Por industria de usuario final, el mercado está segmentado en automotriz, maquinaria industrial, aeroespacial y defensa, construcción e infraestructura, productos de consumo y otros. El informe también cubre el tamaño del mercado y los pronósticos de químicos para fundición en 16 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Aglutinantes |
| Aditivos |
| Recubrimientos |
| Agentes Desmoldantes |
| Fundentes y Agentes de Desgasificación |
| Otros Tipos de Productos |
| Metales Ferrosos |
| Metales No Ferrosos |
| Fundición en Arena |
| Fundición a la Cera Perdida |
| Fundición a Presión |
| Fundición Centrífuga |
| Otros |
| Automotriz |
| Maquinaria Industrial |
| Aeroespacial y Defensa |
| Construcción e Infraestructura |
| Productos de Consumo |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Aglutinantes | |
| Aditivos | ||
| Recubrimientos | ||
| Agentes Desmoldantes | ||
| Fundentes y Agentes de Desgasificación | ||
| Otros Tipos de Productos | ||
| Por Metal de Fundición | Metales Ferrosos | |
| Metales No Ferrosos | ||
| Por Proceso de Fundición | Fundición en Arena | |
| Fundición a la Cera Perdida | ||
| Fundición a Presión | ||
| Fundición Centrífuga | ||
| Otros | ||
| Por Industria de Usuario Final | Automotriz | |
| Maquinaria Industrial | ||
| Aeroespacial y Defensa | ||
| Construcción e Infraestructura | ||
| Productos de Consumo | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Químicos para Fundición?
Se espera que el tamaño del Mercado de Químicos para Fundición aumente de 6,83 mil millones de USD en 2026 a 7,16 mil millones de USD en 2027 y alcance 9,08 mil millones de USD en 2032, a una CAGR del 4,87% durante 2027-2032.
¿Por qué son importantes los aglutinantes en las operaciones de fundición?
Los aglutinantes representaron una participación del 48,34% en 2026 porque proporcionan integridad al molde y al macho en los procesos de arena verde, sin cocción y de caja fría. Su rendimiento puede afectar la resistencia del molde, la estabilidad dimensional, el comportamiento del gas, el desmoldeo y la consistencia de la pieza fundida final.
¿Qué categoría de metal tiene las perspectivas más sólidas?
Se proyecta que los metales no ferrosos crezcan a una CAGR del 5,63% hasta 2032, respaldados principalmente por las piezas fundidas de aluminio para vehículos eléctricos. Esta categoría también incluye demanda especializada de química para fundición de magnesio y zinc.
¿Qué región lidera la demanda de químicos para fundición?
Asia-Pacífico lideró con una participación del 43,26% en 2026 y se prevé que se expanda a una CAGR del 5,66% hasta 2032. La extensa base de fundición de China, la expansión automotriz localizada de India y las operaciones técnicamente exigentes en Corea del Sur y Japón respaldan la demanda regional.


 Sus datos están seguros y nunca se venden ni se comparten.
