
Taille et part du marché des produits chimiques de fonderie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
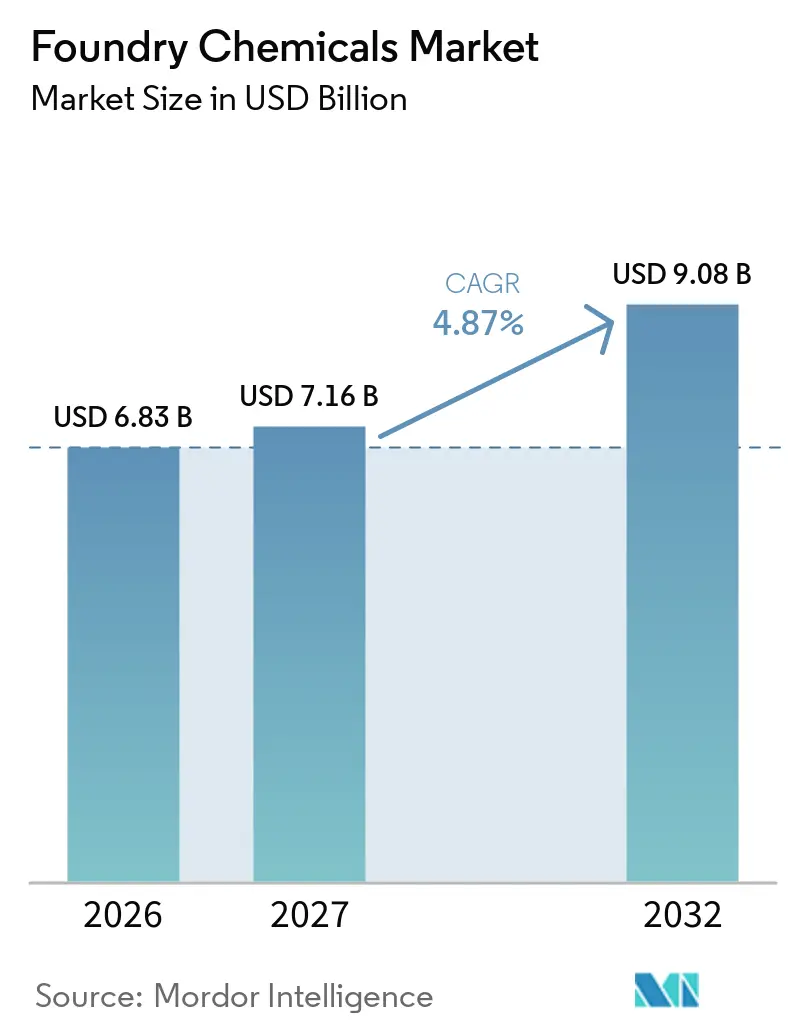
| Taille du Marché (2027) | 7.16 Milliards de dollars |
| Taille du Marché (2032) | 9.08 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits chimiques de fonderie par Mordor Intelligence
La taille du marché des produits chimiques de fonderie devrait augmenter de 6,83 milliards USD en 2026 à 7,16 milliards USD en 2027 et atteindre 9,08 milliards USD d'ici 2032, à un CAGR de 4,87 % sur la période 2027-2032. Le marché des produits chimiques de fonderie évolue à mesure que la production de véhicules électriques déplace la demande de moulage vers des pièces structurelles en aluminium de plus grande taille, notamment les boîtiers de batteries, les faux-châssis et les carters de moteurs. Ces composants imposent des exigences différentes aux matériaux utilisés pour former les moules, les noyaux et les surfaces de matrices, nécessitant des systèmes de liants et de revêtements fiables qui garantissent le contrôle dimensionnel, la qualité de surface, une production reproductible et des performances stables aux températures et aux temps de cycle associés au moulage automobile moderne. Cette évolution modifie le mélange chimique utilisé par les fonderies plutôt que de réduire la consommation globale de produits chimiques, car les moulages ferreux conventionnels et les nouvelles applications non ferreuses nécessitent des formulations différentes, des approches de qualification des produits et un soutien technique de la part des fournisseurs. Le marché des produits chimiques de fonderie a la possibilité d'évoluer vers des émissions plus faibles. Ces produits plus performants répondent à la fois aux exigences techniques et réglementaires, tandis que le besoin fondamental de performances fiables des moules et des noyaux reste inchangé. Le succès des fournisseurs dépend également du soutien apporté aux fonderies lors des changements de procédés, car une nouvelle chimie doit être compatible avec l'équipement existant du client, le système de sable, le calendrier de production, les procédures de qualité et la structure des coûts. Cela valorise les fournisseurs capables de démontrer l'effet d'un produit sur l'ensemble du processus de moulage, y compris les émissions, le contrôle des défauts, les exigences de nettoyage et les performances constantes après la qualification du système.
Principaux enseignements du rapport
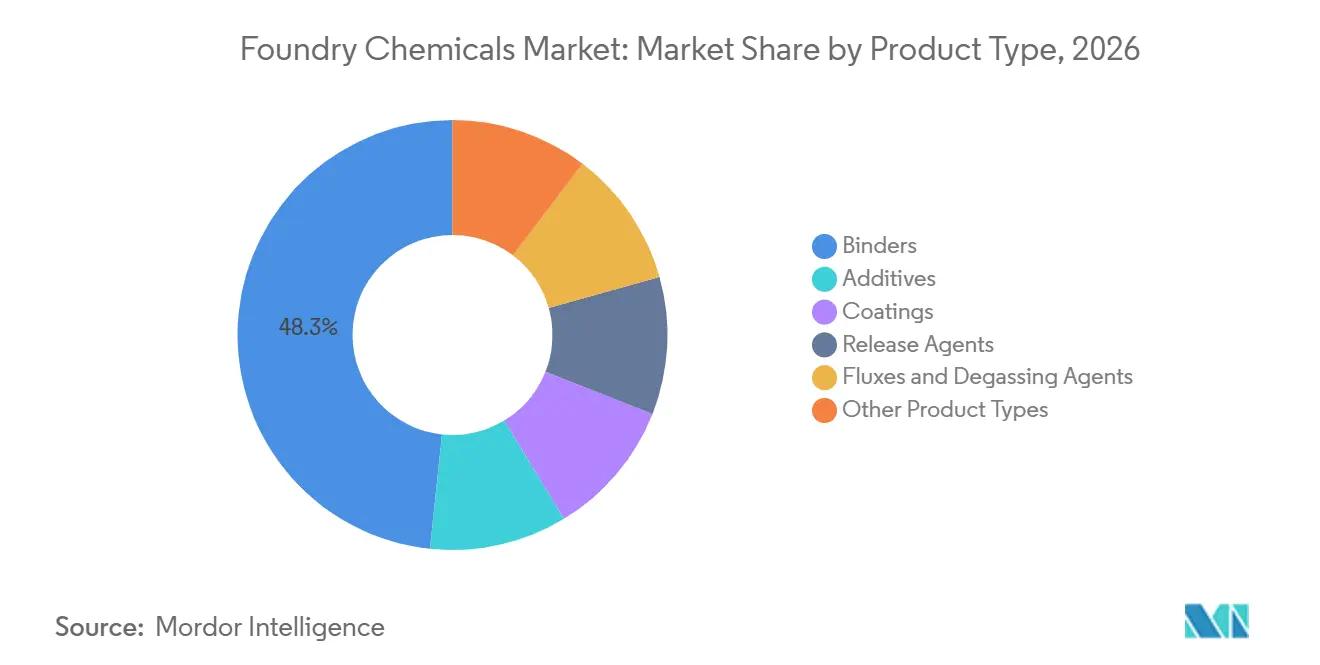
- Par type de produit, les liants détenaient 48,34 % de la part du marché des produits chimiques de fonderie en 2026, tandis que les revêtements devraient croître à un CAGR de 5,45 % jusqu'en 2032.
- Par métal de fonderie, les métaux ferreux détenaient 60,77 % de la part du marché des produits chimiques de fonderie en 2026, tandis que les métaux non ferreux devraient croître à un CAGR de 5,63 % jusqu'en 2032.
- Par procédé de fonderie, la coulée en sable détenait 57,13 % de la part du marché des produits chimiques de fonderie en 2026, tandis que la coulée sous pression devrait croître à un CAGR de 5,31 % jusqu'en 2032.
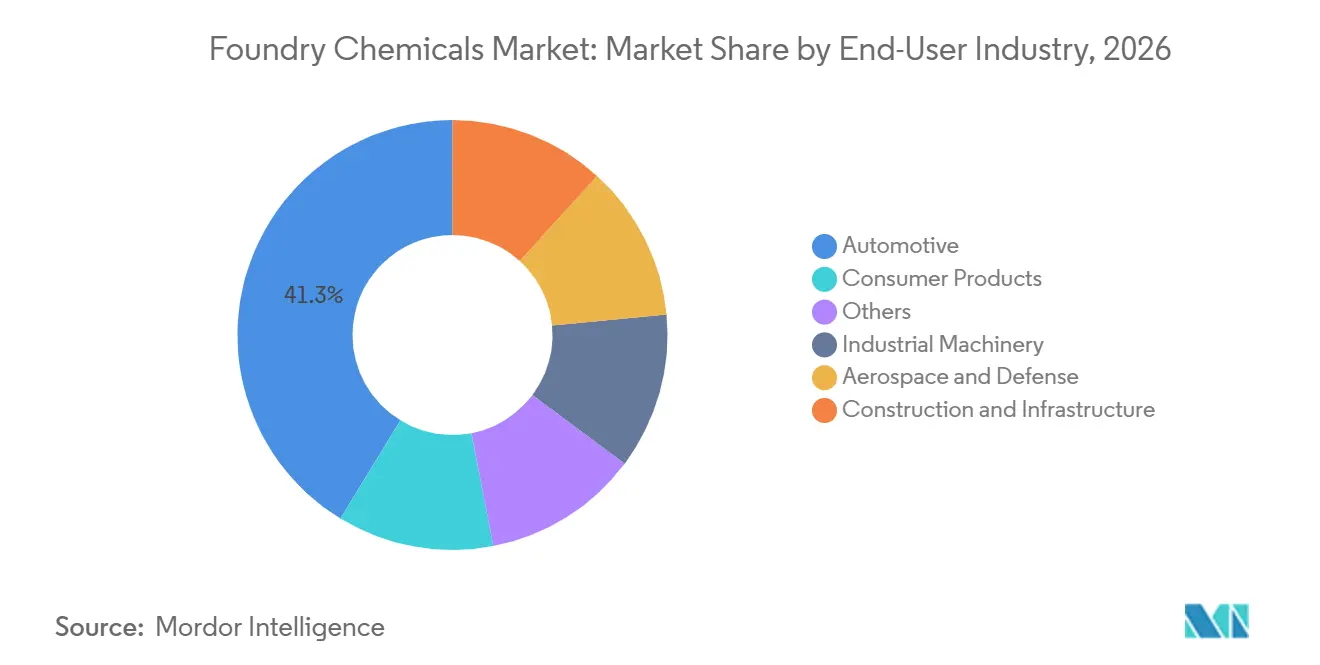
- Par industrie utilisatrice finale, l'automobile détenait 41,28 % de la part du marché des produits chimiques de fonderie en 2026 et devrait croître à un CAGR de 5,72 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 43,26 % de la part du marché des produits chimiques de fonderie en 2026 et devrait croître à un CAGR de 5,66 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des produits chimiques de fonderie
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement des véhicules automobiles et moulages structurels pour véhicules électriques (VE) | +1.3% | Mondial, concentré en Chine, en Allemagne et aux États-Unis | Moyen terme (2 à 4 ans) |
| Liants à faibles émissions et revêtements à base d'eau | +0.9% | L'UE et la Chine sont en tête, avec des répercussions sur l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Automatisation industrielle et exigences de moulage de précision | +0.7% | Mondial, avec l'Asie-Pacifique en tête en termes d'intensité de déploiement | Long terme (≥ 4 ans) |
| Expansion des capacités de fonderie en Inde, en Chine et au Mexique | +0.8% | Asie-Pacifique et Mexique, avec des répercussions sur les équipementiers nord-américains | Moyen terme (2 à 4 ans) |
| Demande croissante de moulages en aluminium, magnésium et zinc | +0.6% | Mondial, plus forte en Chine et en Inde, avec une demande secondaire dans l'UE et aux États-Unis | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Allègement des véhicules automobiles et moulages structurels pour véhicules électriques (VE)
L'évolution vers les véhicules électriques à batterie modifie le type de demande de moulage qui soutient le marché des produits chimiques de fonderie. Les plateformes de véhicules électriques utilisent moins de pièces de groupe motopropulseur en fonte conventionnelle, mais nécessitent de grands moulages en aluminium pour les boîtiers de batteries, les carters de gestion thermique et les assemblages de châssis. Ces applications nécessitent des systèmes de liants, de revêtements et d'agents de démoulage qui maintiennent des dimensions fiables lors de cycles de moulage exigeants. En juin 2025, Uno Minda a engagé 2 100 millions INR (25 millions USD) dans une installation de moulage pour véhicules électriques à Aurangabad, en Inde, axée sur les boîtiers de batteries et les carters de groupe motopropulseur. Chongqing Xinyuan Intelligent Manufacturing a également approuvé 17 millions EUR (18,4 millions USD) pour l'expansion du moulage sous pression d'alliages de magnésium afin de soutenir les cadres de sièges et les carters de transmission pour véhicules électriques. Ces investissements favorisent les agents de démoulage à base d'eau et les revêtements de matrices spécialisés pour l'aluminium et le magnésium, ce qui peut améliorer la valeur du mix pour les fournisseurs desservant les fonderies automobiles.
Adoption de liants à faibles émissions et de revêtements à base d'eau
La conformité aux émissions modifie les exigences en matière de produits sur l'ensemble du marché des produits chimiques de fonderie, les clients exigeant des formulations qui réduisent l'exposition tout en maintenant la production. L'Administration américaine de la sécurité et de la santé au travail a prolongé la période de commentaires pour sa révision proposée de la norme sur le formaldéhyde jusqu'au 1er novembre 2025, à la suite de la publication de la proposition correspondante le 1er juillet 2025[1]. Une étude à l'échelle industrielle de plusieurs systèmes de liants a rapporté que les systèmes inorganiques au silicate de sodium et aux géopolymères réduisaient les émissions de benzène, toluène, éthylbenzène et xylène (BTEX) de 95 % à 97 %, les émissions d'hydrocarbures aromatiques polycycliques (HAP) de plus de 94 % et les émissions d'oxydes d'azote (NOx) de plus de 98 % par rapport aux systèmes phénoliques uréthane sans cuisson. Hüttenes-Albertus a introduit la plateforme HA Pure Cold-Box en janvier 2026 avec une teneur en phénol libre et en monomère de formaldéhyde inférieure à 1,0 %, tout en conservant les performances de fabrication de noyaux. Les règles européennes sur les émissions influencent également le développement des produits, notamment la limite d'amines de 2,5 mg/m³ référencée dans la fabrication de noyaux par procédé cold-box. Les fournisseurs qui valident des systèmes à faibles émissions dans le cadre du processus du client peuvent réduire les préoccupations liées à l'adoption plus efficacement que les fournisseurs proposant uniquement une chimie reformulée.
Automatisation industrielle et moulage de précision
L'automatisation industrielle élève le niveau de cohérence requis pour le marché des produits chimiques de fonderie. Les lignes de carapaces automatisées, les systèmes de trempage robotisés et les cellules de coulée sous haute pression mettent en évidence les variations de durcissement, de viscosité et d'adhérence des revêtements que les opérations manuelles peuvent absorber. Doncasters Precision Castings a mis en service une ligne de carapaces automatisée à Groton, dans le Connecticut, en 2025, après un investissement de 13 millions USD, augmentant la production de 10 à 40 suspensions par jour. Ce type d'équipement nécessite des revêtements et des liants stables en termes de procédé, qui fonctionnent de manière prévisible aux temps de cycle et aux températures définis. Huangshi Donper Foundry a investi 1,5 milliard CNY (0,22 milliard USD) dans un projet de moulage de précision sans opérateur conçu pour produire 250 000 tonnes par an, avec une automatisation dépassant 95 % et une efficacité de production supérieure de 30 % aux opérations conventionnelles. Les fournisseurs de produits chimiques qui proposent une certification de produit et un soutien au processus peuvent devenir plus importants pour les opérations automatisées que les fournisseurs qui se concurrencent principalement sur le prix unitaire.
Expansion des capacités de fonderie en Inde, en Chine et au Mexique
Les nouvelles capacités de moulage en Inde, en Chine et au Mexique créent une demande supplémentaire de liants, d'agents de démoulage, de revêtements et d'additifs de procédé. Precision Autocastings Pvt. Ltd. a ouvert une installation en construction neuve à Kaladera, Jaipur, en juillet 2025, avec une capacité annuelle de 30 000 tonnes métriques pour les clients automobiles. MAT Foundry Group a démarré la pleine production dans son installation de Pachuca, au Mexique, en juillet 2025, avec une usine de 14 380 m² conçue pour produire 50 000 tonnes par an, au service des clients de tambours de frein et de moyeux de camions. Le marché indien des alliages de fonderie primaires croît à 6,5 % par an, contre un taux mondial de 5,8 %, soutenu par l'adoption des véhicules électriques, les incitations liées à la production et la fabrication localisée. Les nouvelles installations nécessitent initialement de grandes quantités de liants et d'agents de démoulage essentiels lors de la mise en service. Au fur et à mesure que les opérations se stabilisent, elles peuvent ajouter davantage de revêtements, de fondants et de produits chimiques de procédé spécialisés, créant un parcours de revenus plus long pour les fournisseurs qui établissent des relations techniques tôt.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de conformité liés aux composés organiques volatils (COV), au formaldéhyde et aux émissions dangereuses | -0.7% | Mondial, plus aigu dans l'UE, aux États-Unis et en Chine | Court terme (≤ 2 ans) |
| Volatilité des intrants en résine, bentonite et produits chimiques spéciaux | -0.5% | Mondial, avec une exposition à l'alcool furfurylique concentrée en Europe et dans les chaînes d'approvisionnement dépendantes de la Chine | Court terme (≤ 2 ans) |
| Charge d'ingénierie d'application et de qualification pour les petites fonderies | -0.3% | Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de conformité liés aux composés organiques volatils (COV), au formaldéhyde et aux émissions dangereuses
Les contrôles des COV, du formaldéhyde et des émissions dangereuses peuvent limiter la rentabilité sur le marché des produits chimiques de fonderie, même lorsque la production de moulages augmente. Les fonderies peuvent avoir besoin de postcombusteurs, de systèmes de récupération du sable et d'équipements d'extraction des fumées pour gérer les émissions des systèmes de liants organiques. Ces investissements peuvent accroître la pression des clients sur les prix des produits chimiques et rendre plus difficile pour les fournisseurs de répercuter les coûts plus élevés des matières premières. La révision américaine proposée de la norme sur le formaldéhyde signale une base de conformité plus stricte pour les systèmes de résines utilisés dans les applications cold-box et sans cuisson. Les données européennes issues de travaux pilotes et industriels soutiennent les systèmes inorganiques, mais la conversion implique toujours des coûts d'équipement, de procédé et de formation. Les formulateurs de taille moyenne font face à un défi particulier, car ils doivent financer la reformulation et les travaux de conformité tout en continuant à soutenir les clients existants.
Volatilité des intrants en résine, bentonite et produits chimiques spéciaux
La volatilité des résines, de la bentonite et des intrants spéciaux reste un problème opérationnel immédiat pour les fabricants du marché des produits chimiques de fonderie. Les liants sans cuisson à base de furane dépendent de l'alcool furfurylique, tandis que les systèmes cold-box dépendent du phénol et des isocyanates qui suivent les cycles des matières premières dérivées du pétrole. La bentonite est essentielle aux systèmes à sable vert et est exposée aux variations de la demande, de la disponibilité de l'offre et des conditions de transport. La concentration de l'approvisionnement en Chine peut amplifier l'impact d'un arrêt environnemental ou d'un changement d'exportation sur d'autres régions. Les mouvements de prix peuvent survenir avant que les contrats fournisseurs permettent un ajustement complet des prix des produits chimiques finis. Les portefeuilles de liants hybrides combinant des composants furaniques, phénoliques et inorganiques peuvent réduire la dépendance à un seul intrant, bien qu'ils n'éliminent pas le risque d'approvisionnement sous-jacent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les liants maintiennent la base principale tandis que les revêtements soutiennent des exigences à plus haute valeur ajoutée
Les liants représentaient 48,34 % de la part du marché des produits chimiques de fonderie en 2026, reflétant leur rôle central dans la cohésion des moules et des noyaux dans les différents procédés de moulage. Leur part reflète une utilisation généralisée dans les opérations à sable vert, sans cuisson et cold-box. Les fonderies dépendent des performances des liants pour la résistance des moules, le comportement des gaz, la stabilité dimensionnelle et le décochage. Les systèmes organiques conventionnels soutiennent toujours une large base installée, en particulier dans le moulage de la fonte et de l'acier. Dans le même temps, les clients demandent des systèmes qui réduisent le formaldéhyde, le phénol, le benzène, le toluène, l'éthylbenzène et le xylène (BTEX) et les émissions connexes. Hüttenes-Albertus a introduit HA Pure Cold-Box en janvier 2026 avec une teneur en monomères libres inférieure à 1,0 %, indiquant la direction du développement des liants. Le développement de produits est de plus en plus axé sur le maintien des performances de production tout en améliorant les résultats en matière de santé au travail et d'environnement. Cela exige des fournisseurs qu'ils démontrent des résultats dans des conditions réelles de fonderie plutôt que de s'appuyer sur des allégations de formulation.
Les revêtements devraient se développer à un CAGR de 5,45 % jusqu'en 2032, ce qui leur confère les meilleures perspectives de croissance parmi les types de produits. Des exigences plus strictes en matière de finition de surface et de contrôle dimensionnel dans les moulages pour véhicules électriques et aérospatiaux stimulent la croissance du segment des revêtements. Les enduits de moule et les revêtements réfractaires protègent les surfaces, gèrent l'écoulement du métal et réduisent les défauts, ce qui les rend importants dans les applications haut de gamme. Le choix du revêtement affecte à la fois l'apparence de la pièce finie et la stabilité du processus de moulage, ce qui incite les clients à qualifier soigneusement les produits avant de changer de fournisseur. Les additifs restent techniquement spécialisés, car ils traitent les défauts de surface, le voilage et le contrôle métallurgique dans les procédés individuels. Les agents de démoulage, les fondants et les agents de dégazage représentent une production plus faible mais sont importants dans la coulée sous haute pression de l'aluminium et du magnésium. Les agents de démoulage à base d'eau et à faible teneur en composés organiques volatils (COV) gagnent en pertinence là où les régulateurs restreignent les alternatives à base de solvants. Les fournisseurs proposant des liants, des revêtements, des agents de démoulage et des additifs sur une seule plateforme qualifiée peuvent simplifier les achats et la coordination technique pour les clients des fonderies. Une offre de produits plus large peut également aider une fonderie à consolider plusieurs intrants de procédé connexes sous une seule équipe technique. En revanche, chaque catégorie de produits est toujours sélectionnée en fonction de l'alliage spécifique, du système de moule et des conditions de production.

Par métal de fonderie : les métaux ferreux conservent la plus grande base tandis que les métaux non ferreux se développent plus rapidement
Les métaux ferreux représentaient 60,77 % de la part du marché des produits chimiques de fonderie en 2026, soutenus par la large base installée de fonderies de fonte grise, de fonte ductile et d'acier. Ces fonderies approvisionnent les équipements lourds, la construction, les machines industrielles et les applications de véhicules commerciaux. Leur échelle soutient la demande d'additifs pour sable vert, de systèmes à bentonite, de liants organiques et de revêtements. Le moulage ferreux reste nécessaire dans de nombreuses chaînes d'approvisionnement de biens durables, ce qui limite le risque d'une baisse soudaine de la consommation de produits chimiques. La chimie inorganique devient également plus pertinente dans le moulage de la fonte, car les fournisseurs traitent les problèmes historiques de collapsibilité et de décochage. HA Group a démontré une technologie de noyau inorganique avec Brembo pour le moulage de disques de frein dans des conditions industrielles, indiquant que des systèmes de liants à faibles émissions peuvent être plus largement adoptés dans les applications ferreuses une fois les préoccupations de procédé résolues.
Les métaux non ferreux devraient croître à un CAGR de 5,63 % jusqu'en 2032, ce qui en fait la catégorie de métaux à la croissance la plus rapide. L'aluminium représente une grande partie de cette croissance car les véhicules électriques nécessitent des composants structurels légers produits par coulée sous haute pression. Le marché des produits chimiques de fonderie sert cette activité avec des agents de démoulage, des revêtements, des fondants et des systèmes de dégazage conçus pour les alliages d'aluminium. Le magnésium est une opportunité plus spécialisée, mais sa réactivité nécessite des produits chimiques soigneusement adaptés pour des applications telles que les cadres de sièges et les supports de console. Le moulage du zinc repose également sur des conditions de surface et de matrice contrôlées pour les composants détaillés. Ces applications exigent des fournisseurs qu'ils tiennent compte des interactions entre le métal, la surface de la matrice, la température de moulage et le cycle de production prévu, plutôt que de traiter le moulage non ferreux comme une seule application chimique. L'évolution vers les métaux non ferreux crée une demande spécialisée plutôt que de déplacer entièrement la consommation de produits chimiques ferreux. Cela soutient une valeur chimique plus élevée par unité de production de moulage, en particulier lorsque des matériaux avancés et des formes complexes sont requis. Cela augmente également la valeur des connaissances en matière d'application, car une formulation adaptée à un alliage ou à un procédé peut ne pas produire le même résultat dans un autre environnement de moulage.
Par procédé de fonderie : la coulée en sable fournit la base, tandis que la coulée sous pression bénéficie de la production de véhicules électriques
La coulée en sable représentait 57,13 % de la part du marché des produits chimiques de fonderie en 2026 car elle prend en charge une large gamme d'alliages, de tailles de composants et de volumes de production. Sa polyvalence la maintient pertinente pour les applications automobiles, industrielles, d'infrastructure et de machines. Les procédés à sable vert et à liaison chimique continuent de nécessiter des liants, des additifs, de la bentonite et des revêtements cohérents. La coulée en sable sert également les producteurs fabriquant des pièces à faible et moyen volume où l'économie des outillages permanents est moins favorable. Le procédé peut accueillir de grands moulages et des exigences de conception diverses, c'est pourquoi il reste la base principale de la consommation de produits chimiques dans les fonderies. Les améliorations du contrôle des émissions et de la récupération du sable peuvent également aider les utilisateurs de la coulée en sable à maintenir cette position tout en répondant aux nouvelles exigences réglementaires.
La coulée sous pression devrait croître à un CAGR de 5,31 % jusqu'en 2032, portée par la coulée sous haute pression à grand format pour les structures de véhicules électriques. Le marché des produits chimiques de fonderie lié à la coulée sous pression est en croissance, porté par la demande d'agents de démoulage à base d'eau et de revêtements de matrices à faibles émissions. La coulée sous pression intégrée à grande échelle, telle que référencée par les fabricants chinois, augmente l'échelle des composants structurels en aluminium. Les pièces plus grandes augmentent l'importance d'un processus de démoulage stable, car les défauts de surface, les dépôts sur les matrices et les performances thermiques inégales peuvent dégrader la qualité de la production et perturber une production à haut rendement. La coulée à la cire perdue continue de tenir une position importante dans l'aérospatiale et la défense, car le moulage en carapace de précision nécessite des cires, des barbotines de silice colloïdale et des revêtements céramiques réfractaires. PTC Industries a étendu sa capacité de coulée à la cire perdue à Mehsana, Gujarat, pour soutenir la demande dans la chaîne d'approvisionnement aérospatiale. La coulée centrifuge a une production plus faible mais reste spécialisée pour les tuyaux, les rouleaux et les roulements. Les restrictions affectant la farine de silice dans les moules en carapace de coulée à la cire perdue peuvent également créer des opportunités pour des revêtements réfractaires et des additifs alternatifs.
Par industrie utilisatrice finale : l'automobile mène la demande tandis que les applications industrielles et aérospatiales élargissent la base de clients
L'automobile représentait 41,28 % de la part du marché des produits chimiques de fonderie en 2026 et devrait croître à un CAGR de 5,72 % jusqu'en 2032, ce qui en fait à la fois le plus grand et le segment d'utilisateurs finaux à la croissance la plus rapide. Les constructeurs de véhicules nécessitent des composants moulés pour les véhicules conventionnels, les véhicules électriques, les systèmes thermiques, les freins et les groupes motopropulseurs. L'évolution vers les grands moulages en aluminium accroît la demande de produits qui soutiennent les performances des matrices, la finition de surface et l'écoulement contrôlé du métal. Les clients automobiles mettent également fortement l'accent sur la production reproductible et les processus qualifiés, faisant de leurs schémas de commande un signal clé pour les fournisseurs planifiant la capacité, le service technique et les stocks. Cette concentration présente également un risque, car toute baisse de la production automobile peut affecter significativement la demande de produits chimiques de fonderie.
Les machines industrielles constituent le deuxième segment d'utilisateurs finaux, avec une demande provenant des pompes, des vannes, des compresseurs et des pièces d'équipements lourds. Ces applications soutiennent la charge de base de la production de moulages en fonte et en acier et soutiennent donc l'utilisation continue des systèmes de liants et d'additifs établis. L'aérospatiale et la défense sont plus petites en termes de production de moulages mais nécessitent des performances chimiques exigeantes. Les alliages de turbines, les composants structurels en titane et les moulages de précision à la cire perdue nécessitent des revêtements à faible contamination, des liants précis et des matériaux de procédé soigneusement contrôlés. Les exigences techniques peuvent différer significativement selon les programmes, faisant de l'approbation du client un facteur pertinent dans la sélection des fournisseurs et dans le soutien de relations commerciales plus longues une fois la chimie établie. Ces exigences peuvent également soutenir une tarification plus forte car les périodes de qualification sont longues et le changement de fournisseur est difficile une fois l'approbation accordée. La construction et les infrastructures continuent d'utiliser des tuyaux en fonte, des raccords et des connecteurs structurels, en particulier dans les marchés en développement. Le moulage de produits de consommation se développe également en Chine et en Inde à mesure que la production locale d'appareils électroménagers, de quincaillerie et d'équipements de loisirs augmente.
Analyse géographique
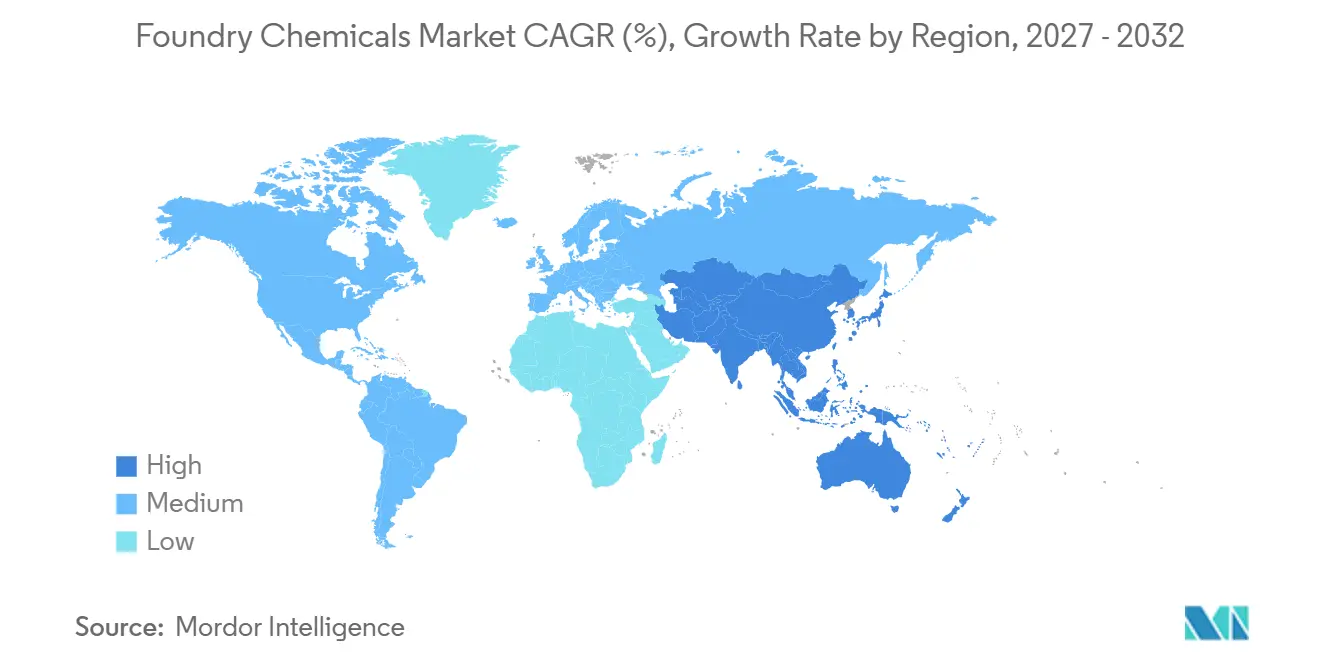
L'Asie-Pacifique détenait 43,26 % de la part du marché des produits chimiques de fonderie en 2026 et devrait croître à un CAGR de 5,66 % jusqu'en 2032. La Chine reste centrale sur ce marché en raison de sa grande production de moulages et de sa production croissante de composants en alliages d'aluminium et de magnésium. L'Association chinoise de fonderie a rapporté en mai 2026 que l'industrie du pays a continué à développer le moulage d'alliages d'aluminium et de magnésium en 2025. Les grands composants intégrés moulés sous pression pour les plateformes de véhicules électriques augmentent la demande d'agents de démoulage spécialisés et de revêtements de matrices à faibles émissions. La Chine dispose également d'une vaste base de fournisseurs qui soutient le moulage automobile et industriel à haut volume, tandis que l'évolution vers des opérations plus automatisées et à faibles émissions augmente la valeur de la chimie avancée. L'Inde prend de l'élan grâce à la localisation automobile, à la demande de véhicules électriques, aux incitations liées à la production et aux exigences d'approvisionnement national. Le marché indien des alliages de fonderie primaires croît à 6,5 % par an, devant le taux mondial de 5,8 %. La Corée du Sud et le Japon restent des marchés haut de gamme importants où des normes de qualité exigeantes soutiennent l'utilisation de formulations avancées de liants et de revêtements.
HA Group a ouvert une usine de production de revêtements à Miryang, en Corée du Sud, en mars 2026, ajoutant une capacité locale à côté de son opération existante à Siheung[2]. Cet investissement témoigne de notre engagement à servir les clients coréens et asiatiques au sens large avec un soutien technique et de production plus étroit. La production locale peut améliorer la réactivité de l'approvisionnement et permettre aux fournisseurs de travailler plus étroitement avec les clients qui nécessitent des performances de revêtement cohérentes et une assistance rapide aux processus. La Thaïlande, le Vietnam et l'Indonésie reçoivent également une activité d'assemblage automobile accrue, ce qui peut créer une demande secondaire de pièces moulées et de produits chimiques de fonderie. L'Amérique du Nord a une production de moulages mature, mais le marché des produits chimiques de fonderie évolue grâce à la production de véhicules électriques, à la demande de défense et à l'activité aérospatiale. Le secteur américain de la fonderie fournit des composants à plus de 90 % du secteur des biens durables. Le Mexique est un lieu d'ajout de capacité actif, au service des clients automobiles et industriels nord-américains. Sa croissance renforce la demande de produits chimiques qui soutiennent les tambours de frein, les moyeux de camions et d'autres applications d'équipementiers régionaux.
L'Europe fait face à des exigences strictes en matière de COV, d'amines et d'autres émissions, encourageant un passage des liants cold-box organiques vers des alternatives inorganiques. Le projet LIFE GREENCASTING a fourni des preuves industrielles de réductions significatives des émissions dangereuses provenant des systèmes de liants inorganiques. Cela soutient les changements dans les règles d'approvisionnement parmi les groupes de fonderies européens, bien que les coûts de conversion puissent ralentir l'adoption. Les fournisseurs européens doivent donc équilibrer les performances d'émission démontrées avec les exigences pratiques impliquant la qualité des noyaux, le décochage, les changements d'équipement et l'économie de la conversion de production. L'Amérique du Sud est centrée sur la base de moulage automobile et de machines du Brésil, tandis que l'Argentine contribue des moulages spéciaux pour le pétrole et le gaz et les équipements agricoles. Les deux pays importent des produits chimiques de fonderie avancés. Le Moyen-Orient et l'Afrique représentent des opportunités à un stade plus précoce liées au développement des infrastructures saoudiennes et à l'assemblage automobile sud-africain. Dans ces régions, les fournisseurs qui combinent un service technique fiable avec des formulations compétitives en termes de coûts peuvent combler un manque d'approvisionnement où les systèmes qualifiés de liants et de revêtements sont encore principalement importés.
Paysage concurrentiel
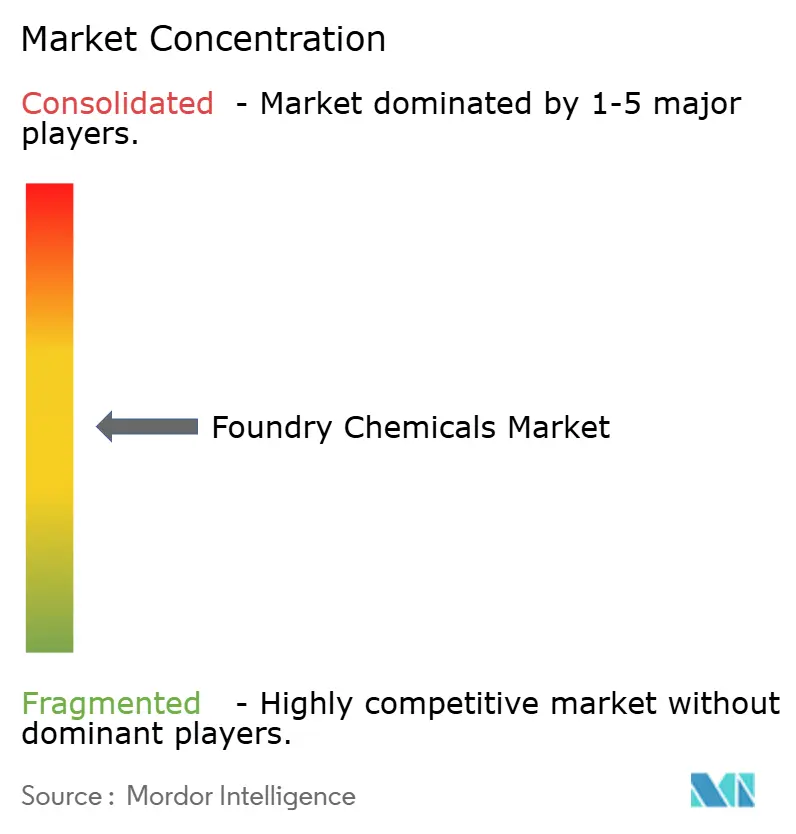
Le marché des produits chimiques de fonderie est modérément fragmenté entre des fournisseurs disposant de larges portefeuilles et de solides capacités techniques. Hüttenes-Albertus, ASK Chemicals, Vesuvius et HA-International se concurrencent sur les liants, les revêtements et les additifs pour les applications en fonte, acier, aluminium et magnésium. Leur avantage provient de la profondeur de formulation et de l'ingénierie d'application plutôt que de la seule disponibilité des produits. Les fonderies qui convertissent leurs lignes vers des liants inorganiques ou des revêtements à base d'eau nécessitent un soutien pour les paramètres de procédé, les tests et les pratiques des opérateurs. Cela augmente l'importance des fournisseurs capables de soutenir une ligne de production tout au long de la qualification. Un fournisseur qui comprend la méthode de moulage et les contraintes opérationnelles du client est mieux positionné pour fidéliser les clients qu'un fournisseur dont l'offre se limite à un seul produit chimique. Les fournisseurs régionaux en Inde et en Chine restent compétitifs en offrant proximité, service local et options à moindre coût. Le marché des produits chimiques de fonderie comprend donc à la fois des leaders mondiaux en formulation et des entreprises régionales proches des besoins opérationnels des clients.
ASK Chemicals a déployé le système de planification détaillée de la production DISKOVER PP/DS dans six sites de fabrication en Allemagne, en Espagne, aux États-Unis et au Mexique en septembre 2026. Cette initiative vise à améliorer la synchronisation avec les calendriers de production des clients et à renforcer les niveaux de service là où le timing et la cohérence des produits sont importants. Une meilleure planification peut être particulièrement utile dans un marché où les fonderies s'attendent à ce que les livraisons correspondent aux besoins de production et où les interruptions peuvent affecter la ligne de moulage d'un client. Elkem a finalisé la vente de sa division Silicones à Bluestar en avril 2026, rendant son activité plus axée sur les métaux et les matériaux, y compris Elkem Foundry Alloys. Elkem a également approuvé 260 millions NOK (24,8 millions USD) pour le renouvellement du four d'Elkem Rana en Norvège en septembre 2026. L'investissement soutient l'approvisionnement à long terme en ferrosilicium et en microsilice pour les clients des fonderies. Ces développements indiquent que les fournisseurs améliorent leurs capacités de production et affinent leur orientation de portefeuille en réponse à la demande des clients pour un approvisionnement plus sécurisé.
Des opportunités subsistent dans les systèmes inorganiques pour le moulage ferreux et dans l'intégration numérique avec les processus des clients. L'adoption de systèmes de moules et de noyaux inorganiques dans les fonderies de fonte européennes a été progressive, car les coûts de conversion, la collapsibilité des noyaux et les performances de décochage restent des préoccupations. Les fournisseurs qui proposent un service de conversion complet peuvent répondre à un besoin qu'un approvisionnement en produit autonome ne peut pas satisfaire. Ce modèle de service peut inclure des essais de produits, des ajustements des paramètres opérationnels, la formation des opérateurs et un examen technique continu après qu'un nouveau système entre en production de routine. L'usine de revêtements sud-coréenne de HA Group est un exemple de fournisseur ajoutant une capacité de production régionale près d'une base de clients en croissance. Les fournisseurs plus petits et régionaux peuvent se concurrencer en offrant un soutien technique réactif et une tarification appropriée pour les fonderies locales. Le marché reste ouvert aux entreprises capables de valider les performances à faibles émissions, de maintenir la stabilité des processus et d'assurer la continuité de l'approvisionnement. La concurrence est donc basée sur l'adéquation technique, le soutien à la conformité et le service client autant que sur la chimie elle-même.
Leaders du secteur des produits chimiques de fonderie
-
ASK Chemicals
-
Vesuvius
-
Hüttenes-Albertus
-
Elkem ASA
-
IVP Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : le conseil d'administration de Foseco India a approuvé l'acquisition de l'usine de fabrication de Vesuvius India à Mehsana, Gujarat, pour 432,5 millions INR (environ 5,15 millions USD) via une vente globale. L'acquisition ajoute une capacité de production de creusets, de produits non ferreux et de consommables de fonderie pour les produits chimiques de fonderie aux opérations de Foseco India dans l'ouest de l'Inde, avec une finalisation prévue d'ici décembre 2026, sous réserve des approbations réglementaires.
- Mars 2026 : HA Group a ouvert une nouvelle usine de production de revêtements à Miryang, en Corée du Sud. L'installation a complété son usine existante de Siheung avec une capacité de production locale supplémentaire pour répondre à la demande de produits chimiques de fonderie en Corée et sur les marchés asiatiques au sens large.
Portée du rapport mondial sur le marché des produits chimiques de fonderie
Les produits chimiques de fonderie sont des formulations chimiques spécialisées et des additifs utilisés dans les installations de moulage des métaux pour produire des moules et des noyaux, traiter le métal en fusion et contrôler la qualité des produits moulés finaux. Ces produits chimiques jouent un rôle fonctionnel à différentes étapes du processus de moulage des métaux, notamment la préparation des moules, la fabrication des noyaux, le traitement des métaux et la finition de surface.
Le marché des produits chimiques de fonderie est segmenté par type de produit, métal de fonderie, procédé de fonderie, industrie utilisatrice finale et géographie. Par type de produit, le marché est segmenté en liants, additifs, revêtements, agents de démoulage, fondants et agents de dégazage, et autres types de produits. Par métal de fonderie, le marché est segmenté en métaux ferreux et métaux non ferreux. Par procédé de fonderie, le marché est segmenté en coulée en sable, coulée à la cire perdue, coulée sous pression, coulée centrifuge et autres. Par industrie utilisatrice finale, le marché est segmenté en automobile, machines industrielles, aérospatiale et défense, construction et infrastructures, produits de consommation et autres. Le rapport couvre également la taille du marché et les prévisions pour les produits chimiques de fonderie dans 16 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Liants |
| Additifs |
| Revêtements |
| Agents de démoulage |
| Fondants et agents de dégazage |
| Autres types de produits |
| Métaux ferreux |
| Métaux non ferreux |
| Coulée en sable |
| Coulée à la cire perdue |
| Coulée sous pression |
| Coulée centrifuge |
| Autres |
| Automobile |
| Machines industrielles |
| Aérospatiale et défense |
| Construction et infrastructures |
| Produits de consommation |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Liants | |
| Additifs | ||
| Revêtements | ||
| Agents de démoulage | ||
| Fondants et agents de dégazage | ||
| Autres types de produits | ||
| Par métal de fonderie | Métaux ferreux | |
| Métaux non ferreux | ||
| Par procédé de fonderie | Coulée en sable | |
| Coulée à la cire perdue | ||
| Coulée sous pression | ||
| Coulée centrifuge | ||
| Autres | ||
| Par industrie utilisatrice finale | Automobile | |
| Machines industrielles | ||
| Aérospatiale et défense | ||
| Construction et infrastructures | ||
| Produits de consommation | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des produits chimiques de fonderie ?
La taille du march des produits chimiques de fonderie devrait augmenter de 6,83 milliards USD en 2026 à 7,16 milliards USD en 2027 et atteindre 9,08 milliards USD d'ici 2032, à un CAGR de 4,87 % sur la période 2027-2032.
Pourquoi les liants sont-ils importants dans les opérations de fonderie ?
Les liants détenaient une part de 48,34 % en 2026 car ils assurent l'intégrité des moules et des noyaux dans les procédés à sable vert, sans cuisson et cold-box. Leurs performances peuvent affecter la résistance des moules, la stabilité dimensionnelle, le comportement des gaz, le décochage et la cohérence du moulage final.
Quelle catégorie de métaux présente les meilleures perspectives ?
Les métaux non ferreux devraient croître à un CAGR de 5,63 % jusqu'en 2032, soutenus principalement par les moulages en aluminium pour les véhicules électriques. Cette catégorie comprend également une demande spécialisée pour la chimie de moulage du magnésium et du zinc.
Quelle région mène la demande de produits chimiques de fonderie ?
L'Asie-Pacifique était en tête avec une part de 43,26 % en 2026 et devrait se développer à un CAGR de 5,66 % jusqu'en 2032. La vaste base de moulage de la Chine, l'expansion automobile localisée de l'Inde et les opérations techniquement exigeantes en Corée du Sud et au Japon soutiennent la demande régionale.