
Tamanho e Participação do Mercado de Serviços Profissionais de Auditoria Financeira
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 114.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 149.5 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.50 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Profissionais de Auditoria Financeira por Mordor Intelligence
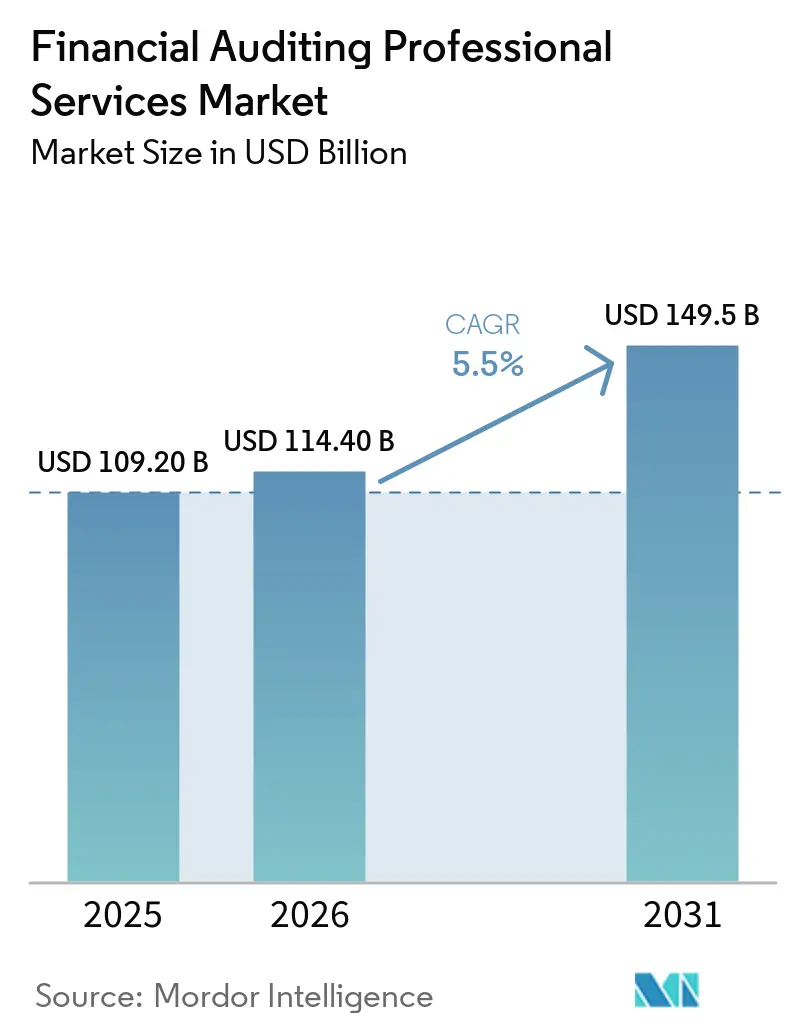
O tamanho do mercado de serviços profissionais de auditoria financeira foi avaliado em 109,2 bilhões de USD em 2025 e estima-se que cresça de 114,4 bilhões de USD em 2026 para atingir 149,5 bilhões de USD até 2031, a um CAGR de 5,5% durante o período de previsão (2026-2031). Os requisitos regulatórios estão se expandindo em economias estabelecidas e emergentes, o que aumenta a necessidade de auditorias estatutárias e trabalhos de preparação. As operações transfronteiriças também criam requisitos de relatórios e evidências mais complexos para empresas multinacionais. A tecnologia está ampliando o escopo dos procedimentos de auditoria, particularmente onde as firmas utilizam análise de dados e inteligência artificial para examinar conjuntos de dados maiores. O mercado de serviços profissionais de auditoria financeira também é moldado pela oferta limitada de profissionais qualificados, pelo aumento do escrutínio sobre a qualidade da auditoria e pelo investimento contínuo de grandes redes em tecnologia e sistemas de gestão da qualidade.
Principais Conclusões do Relatório
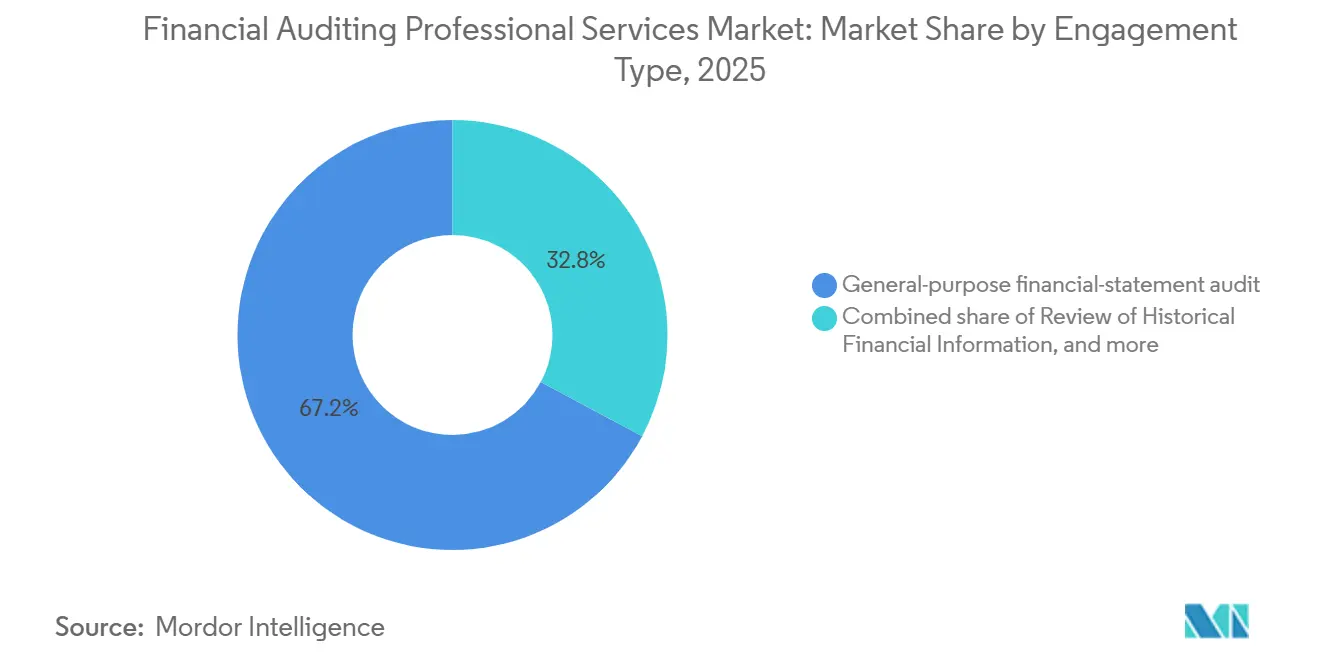
- Por tipo de contratação, as auditorias de demonstrações financeiras de propósito geral capturaram 67,2% da participação do mercado de serviços profissionais de auditoria financeira em 2025, enquanto as revisões de informações financeiras históricas devem crescer a um CAGR de 7,2% até 2031.
- Por tipo de mandato, os mandatos exigidos por lei e por regulamentação detinham 71,6% da participação do mercado de serviços profissionais de auditoria financeira em 2025, enquanto os mandatos exigidos contratualmente devem crescer a um CAGR de 6,7% até 2031.
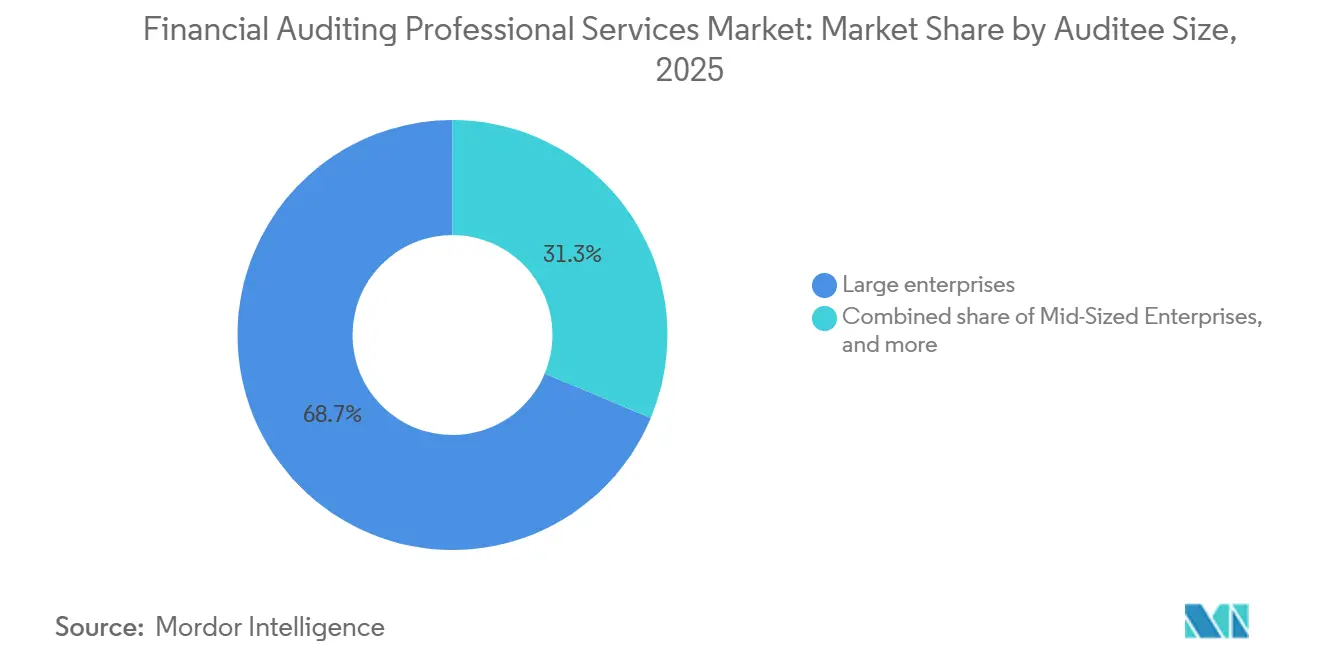
- Por porte do auditado, as grandes empresas responderam por 68,7% da participação do mercado de serviços profissionais de auditoria financeira em 2025, enquanto as empresas de médio porte devem crescer a um CAGR de 6,3% até 2031.
- Por setor de uso final, serviços bancários, financeiros e de seguros capturaram 23,4% da participação do mercado de serviços profissionais de auditoria financeira em 2025, enquanto tecnologia, mídia e telecomunicações deve crescer a um CAGR de 6,9% até 2031.
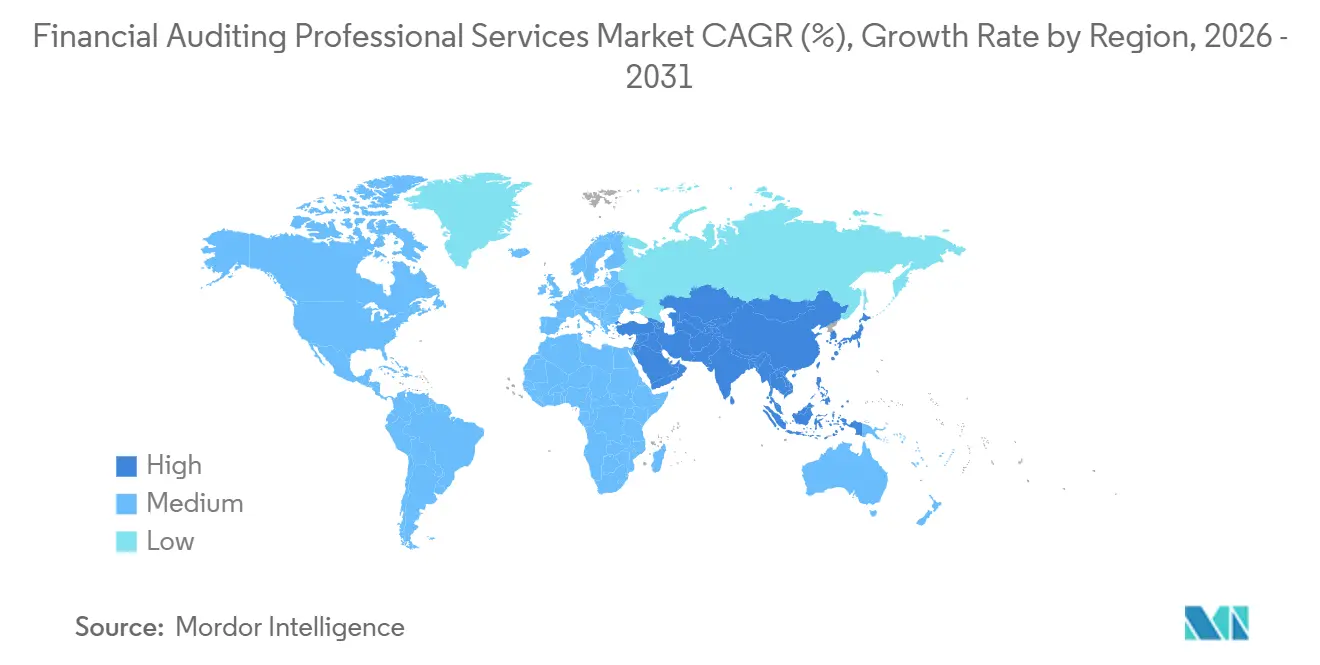
- Por geografia, a América do Norte capturou 44,1% da participação do mercado de serviços profissionais de auditoria financeira em 2025, enquanto a região do Oriente Médio e África deve crescer a um CAGR de 7,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Serviços Profissionais de Auditoria Financeira
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Complexidade Regulatória e de Relatórios Financeiros | +1.3% | Global, mais acentuado na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Expansão das Operações Transfronteiriças e dos Mercados de Capitais | +0.9% | Global, com repercussão no Oriente Médio e África e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda Crescente por Avaliação de Risco de Fraude e Transparência Financeira | +0.8% | Global, com forte relevância na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de Inteligência Artificial, Análise de Dados e Técnicas de Auditoria Contínua | +0.7% | Global, liderado por mercados com foco em tecnologia | Médio prazo (2-4 anos) |
| Crescente Complexidade de Auditoria Decorrente de Sistemas Financeiros Baseados em Nuvem e Digitais | +0.5% | Global, particularmente América do Norte e Ásia-Pacífico, com repercussão no Oriente Médio e África | Médio prazo (2-4 anos) |
| Demanda Crescente por Auditoria Contínua, Garantia e Monitoramento Financeiro em Tempo Real | +0.6% | Global, particularmente mercados com foco em tecnologia na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Complexidade Regulatória e de Relatórios Financeiros
As regras de relatórios obrigatórios estão se tornando mais detalhadas em todas as jurisdições, tornando a complexidade regulatória um importante suporte para o mercado de serviços profissionais de auditoria financeira. O Conselho de Supervisão de Contabilidade de Empresas Públicas adotou emendas ao QC 1000 em setembro de 2026, estabelecendo um framework de gestão da qualidade baseado em princípios para firmas de contabilidade pública registradas, que entra em vigor em 15 de dezembro de 2026. As emendas exigem que as firmas avaliem seus sistemas de controle de qualidade anualmente, o que aumenta a necessidade de processos documentados e suporte à implementação. O Conselho Internacional de Normas de Auditoria e Garantia também propôs revisões às ISA 330, ISA 500 e ISA 520 em agosto de 2026 para tratar do uso de tecnologia em evidências de auditoria[1]. Essas revisões incentivam os clientes a envolver as equipes de auditoria mais cedo quando alteram regras de relatórios que afetam controles, evidências e requisitos de divulgação.
Expansão das Operações Transfronteiriças e dos Mercados de Capitais
A atividade empresarial transfronteiriça aumenta a demanda por trabalhos de auditoria coordenados, nos quais as entidades reportam em diversas jurisdições. A adoção das normas IFRS em mais de 100 países exige que grupos multinacionais alinhem registros contábeis, evidências de auditoria e procedimentos de reporte[2]. As alterações à IAS 21 sobre a permutabilidade de moedas, com vigência a partir de 2025, aumentam os trabalhos recorrentes de reconciliação e divulgação em 2026 para subsidiárias que operam em jurisdições com moedas restritas. Os requisitos de auditoria de grupo também continuam relevantes para empresas com sede no Reino Unido que possuem auditores de componentes em outros países. Na Arábia Saudita, os empreendimentos vinculados à Visão 2030 e a Lei de Supervisão Financeira aumentam a importância do reporte IFRS com qualidade de auditoria para licitações e atividades de investimento privado.
Demanda Crescente por Avaliação de Risco de Fraude e Transparência Financeira
A avaliação de risco de fraude está se expandindo além da distorção convencional de demonstrações financeiras à medida que as empresas dependem de sistemas digitais mais complexos. A KPMG identificou a governança de inteligência artificial e a segurança cibernética como as 2 principais categorias de risco em seu trabalho de auditoria interna de 2026 para organizações de tecnologia, mídia e telecomunicações[3]. Os sistemas digitais podem fornecer trilhas de auditoria extensas, mas esses registros exigem habilidades e ferramentas especializadas para serem interpretados adequadamente. Os requisitos prudenciais para organizações de serviços bancários, financeiros e de seguros também conectam testes de estresse, controles internos e garantia financeira. Essas condições incentivam os comitês de auditoria a solicitar revisões mais amplas antes que um problema de relatório se torne uma questão regulatória.
Adoção de Inteligência Artificial, Análise de Dados e Técnicas de Auditoria Contínua
A inteligência artificial, a análise de dados e as ferramentas de auditoria contínua estão mudando a forma como as equipes de auditoria realizam testes e avaliam evidências. A EY concluiu uma implantação global de inteligência artificial agêntica em escala empresarial em sua prática de Garantia em abril de 2026, apoiando 130.000 profissionais em 160.000 contratações em mais de 150 países[4]. O sistema processa mais de 1,4 trilhão de linhas de dados de lançamentos contábeis por ano, apoiando testes mais amplos de populações de transações. A Deloitte também comprometeu mais de 3 bilhões de USD em inteligência artificial generativa até o exercício fiscal de 2030 e está integrando essas capacidades em sua plataforma Omnia. Esses investimentos elevam as expectativas dos clientes em relação a trabalhos de auditoria orientados por dados, enquanto as firmas ainda precisam de controles claros sobre metodologia, qualidade dos resultados e julgamento profissional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Profissionais Qualificados em Auditoria e Risco Tecnológico | -0.8% | Global, mais acentuado na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Independência do Auditor, Responsabilidade e Exposição Reputacional | -0.5% | Global, com maior sensibilidade na América do Norte e na União Europeia | Longo prazo (≥ 4 anos) |
| Riscos de Confidencialidade e Segurança de Dados em Ambientes de Auditoria Digital | -0.7% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Limitações na Explicabilidade e Confiabilidade dos Procedimentos de Auditoria Assistidos por Inteligência Artificial | -0.6% | Global, com atenção regulatória de curto prazo na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Profissionais Qualificados em Auditoria e Risco Tecnológico
A escassez de profissionais de auditoria e risco tecnológico limita a velocidade com que as firmas podem expandir a capacidade de contratação. O Controllers Council registrou um Índice de Escassez de Talentos de 77% em seu estudo de 2026, em comparação com um Índice de Excedente de Talentos de 108% em 2025. O número médio de vagas abertas em contabilidade e finanças por empresa subiu para 17 em 2026, ante 5 em 2025 e 2 em 2024. A profissão perdeu mais de 300.000 contadores e auditores desde 2020, enquanto aposentadorias e menos candidatos ao CPA continuam reduzindo a capacidade disponível. O Instituto de Contadores Certificados da Inglaterra e País de Gales relatou em julho de 2026 que as aposentadorias superam os novos trainees em muitas jurisdições, estendendo essa pressão de pessoal além da América do Norte.
Independência do Auditor, Responsabilidade e Exposição Reputacional
Os requisitos de independência limitam os serviços de consultoria que as firmas de auditoria podem prestar a seus clientes de auditoria. Isso restringe as oportunidades de venda cruzada e exige que as firmas gerenciem objetivos comerciais dentro dos padrões profissionais. O Conselho Internacional de Normas de Ética para Contadores revisou seu código de ética, e o Conselho Internacional de Normas de Auditoria e Garantia emitiu emendas relacionadas de escopo restrito em janeiro de 2026. As emendas tratam do uso de especialistas externos em contratações de auditoria e revisão e das circunstâncias que podem criar preocupações de independência. Os riscos de responsabilidade e reputação permanecem especialmente significativos para firmas de médio porte e regionais, pois uma falha grave de auditoria pode afetar a retenção de clientes, a capacidade de seguro e a posição no mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Contratação: Auditorias Estatutárias Ancoram a Receita, Revisões Especializadas Aceleram
As auditorias de demonstrações financeiras de propósito geral representaram 67,2% do tamanho do mercado de serviços profissionais de auditoria financeira em 2025. As auditorias de opinião anuais continuam sendo o serviço de asseguração central para empresas de capital aberto, instituições financeiras reguladas e grandes empresas privadas. Seu papel reflete as obrigações de arquivamento, as expectativas dos investidores e a necessidade de asseguração independente sobre as demonstrações financeiras anuais. As revisões de informações financeiras históricas têm projeção de crescimento a um CAGR de 7,2% até 2031, superando a taxa geral. A due diligence de private equity, a verificação de cláusulas restritivas de credores e os trabalhos de preparação para IPO sustentam a demanda por revisões que oferecem asseguração substancial sem uma opinião de auditoria completa.
As alterações de janeiro de 2026 à ISRE 2400 tratam do uso de especialistas externos em trabalhos de revisão, conferindo maior atenção ao planejamento e à documentação dessas atribuições. As auditorias de propósito especial e as auditorias estatutárias segundo normas contábeis locais atendem a grupos multinacionais que precisam cumprir obrigações de arquivamento específicas de cada jurisdição. Esses trabalhos podem ser realizados em paralelo a uma auditoria de grupo, pois as entidades componentes podem ter requisitos legais de reporte separados. Os procedimentos acordados e as atribuições de compilação atendem a necessidades mais limitadas de asseguração e conformidade, incluindo submissões relacionadas a licitações e subvenções. A PwC reportou 19,8 bilhões de USD em receita de asseguração no exercício fiscal de 2025, com crescimento em novas áreas de asseguração que incluem sustentabilidade e trabalhos relacionados à inteligência artificial.


Por Tipo de Mandato: Mandatos Regulatórios Dominam, Demanda Contratual Acelera
Os mandatos exigidos por lei e por regulamentação detinham 71,6% do tamanho do mercado de serviços profissionais de auditoria financeira em 2025. Governos e reguladores setoriais incorporaram obrigações de auditoria à governança corporativa, à supervisão do setor financeiro e ao reporte de organizações sem fins lucrativos. Essa estrutura torna as auditorias obrigatórias a maior fonte de demanda recorrente entre as regiões. As normas atualizadas do Public Company Accounting Oversight Board entrarão em vigor em dezembro de 2026 e ampliarão os requisitos de auditoria de empresas de capital aberto nos Estados Unidos. Espera-se, portanto, que o volume da demanda estatutária permaneça estável à medida que as regras de reporte e de gestão da qualidade evoluem.
Os mandatos exigidos contratualmente têm projeção de crescimento a um CAGR de 6,7% até 2031, a maior taxa dentro dessa segmentação. Cláusulas restritivas de empréstimos, contratos de títulos de dívida, acordos de private equity e contratos governamentais frequentemente exigem informações auditadas ou com qualidade de auditoria fora das normas estatutárias formais. Esses arranjos vinculam a disponibilidade de financiamento e os compromissos de governança à necessidade de asseguração independente. As auditorias voluntárias e as iniciadas por órgãos de governança permanecem menores, mas são relevantes para organizações financiadas por doadores, empresas familiares e negócios que se preparam para investimento ou sucessão. Nos Emirados Árabes Unidos, a Decisão Ministerial nº 84 de 2025 transferiu certos requisitos de auditoria de imposto corporativo da prática voluntária para a conformidade obrigatória para pessoas tributáveis com receita anual superior a AED 50 milhões (13,6 milhões de USD).
Por Porte do Auditado: Grandes Empresas Lideram, Empresas de Médio Porte Reduzem a Diferença
As grandes empresas capturaram 68,7% da participação de mercado de serviços profissionais de auditoria financeira em 2025. Estruturas financeiras complexas e operações em vários países ampliam o escopo de seus trabalhos de auditoria. As empresas listadas também enfrentam requisitos integrados de auditoria e de controles internos nos Estados Unidos, no Reino Unido e na União Europeia. A necessidade de conhecimento especializado em avaliação, consolidação e reporte regulatório sustenta maior intensidade de trabalho. Esses fatores mantêm as grandes empresas como elemento central do setor de serviços profissionais de auditoria financeira.
As empresas de médio porte têm projeção de crescimento a um CAGR de 6,3% até 2031, à medida que os limites de auditoria se expandem em economias em desenvolvimento e a propriedade por private equity eleva as expectativas de asseguração. As empresas menores permanecem comparativamente mal atendidas porque o trabalho manual tradicional pode ser antieconômico tanto para o cliente quanto para a firma de auditoria. Modelos de prestação de serviços habilitados por tecnologia estão começando a abordar essa questão, embora ainda não tenham fechado a lacuna em escala. A Forvis Mazars reportou crescimento global de receita de 11%, atingindo 5,7 bilhões de USD no exercício fiscal de 2025, com a auditoria entre seus principais contribuintes de crescimento. Sua prática no Reino Unido reportou crescimento de 21% em auditoria e asseguração durante o exercício fiscal de 2025, após investimentos em análise de dados, ferramentas de inteligência artificial e uma plataforma global de auditoria.
Por Setor de Uso Final: BFSI Comanda a Demanda, TMT Muda o Escopo das Contratações
Os serviços bancários, financeiros e de seguros responderam por 23,4% do tamanho do mercado de serviços profissionais de auditoria financeira em 2025. As normas prudenciais exigem auditorias anuais para entidades financeiras licenciadas e criam requisitos extensos para controles e reporte financeiro. A avaliação de instrumentos financeiros também requer conhecimento especializado que aumenta a complexidade dos trabalhos. As instituições financeiras globais precisam atender a requisitos sobrepostos de órgãos supervisores nacionais e transfronteiriços. Essas condições mantêm os serviços bancários, financeiros e de seguros como o maior campo de uso final para o mercado de serviços profissionais de auditoria financeira.
Tecnologia, mídia e telecomunicações têm projeção de crescimento a um CAGR de 6,9% até 2031, tornando-se o campo de uso final de crescimento mais rápido. O reconhecimento de receita de software, a governança de inteligência artificial, o reporte de ativos digitais e os controles de cibersegurança estão expandindo o trabalho exigido nessas atribuições. A Deloitte reportou que tecnologia, mídia e telecomunicações responderam por 53% da capitalização de mercado do Standard & Poor's 500 em 2026, em comparação com 19% em 2008. Manufatura, saúde e ciências da vida, e energia e utilidades também representam grandes populações de auditoria com requisitos complexos de inventário, controles financeiros, divulgação ambiental e financiamento de projetos. A KPMG constatou que a governança de inteligência artificial e a cibersegurança permaneceram as 2 principais categorias de risco de auditoria interna para organizações de tecnologia, mídia e telecomunicações em 2026.
Análise Geográfica
A América do Norte detinha 44,1% da participação de mercado de serviços profissionais de auditoria financeira em 2025. A região é sustentada pela supervisão da Securities and Exchange Commission dos Estados Unidos sobre emissores de empresas de capital aberto e pelos requisitos de auditoria integrada da Lei Sarbanes-Oxley para arquivadores acelerados. Os Estados Unidos também concentram um grande número de empresas listadas e instituições financeiras de importância global. A Deloitte reportou 38,8 bilhões de USD em receita nas Américas no exercício fiscal de 2025, enquanto a PwC gerou 25,6 bilhões de USD na região das Américas. Os requisitos de auditoria do Canadá e a fiscalização de faturamento eletrônico do México acrescentam à base de demanda regional além dos Estados Unidos.
A Europa permanece como o 2º maior bloco regional no mercado de serviços profissionais de auditoria financeira. As normas de reporte de sustentabilidade da União Europeia e os padrões de auditoria do Reino Unido ampliam o trabalho de asseguração vinculado aos ciclos anuais de reporte. O setor de auditoria e consultoria tributária da Alemanha cresceu 6,1% no exercício fiscal de 2025, atingindo 22,6 bilhões de EUR (24,2 bilhões de USD), demonstrando demanda contínua apesar de um ambiente econômico difícil. A Ásia-Pacífico é o 3º maior bloco regional, sustentado pelos requisitos obrigatórios de auditoria da Índia, pela consolidação regulatória entre as firmas chinesas e pelo crescimento das listagens no Sudeste Asiático. A região da Ásia-Pacífico também enfrentou pressão sobre a receita das Big Four no exercício fiscal de 2025 em razão de ventos contrários cambiais.
A região do Oriente Médio e África tem projeção de crescimento a um CAGR de 7,6% até 2031, a maior taxa geográfica no mercado de serviços profissionais de auditoria financeira. A Lei de Supervisão Financeira da Arábia Saudita entrou em vigor em 11 de abril de 2026 e estabeleceu um marco de supervisão de fundos públicos baseado em risco, coordenado pelo Ministério das Finanças, pela SOCPA e pela ZATCA. O marco amplia as obrigações de qualidade de auditoria para as firmas que atuam no Reino. A Autoridade de Serviços Financeiros de Dubai publicou seu 9º Relatório de Monitoramento de Auditoria em julho de 2026, exigindo relatórios de transparência dos auditores de empresas listadas no DIFC e identificando a inteligência artificial em auditoria como uma prioridade de 2026. A América do Sul é sustentada pelo marco de auditoria estatutária do Brasil e pelo uso das normas IFRS entre as empresas listadas, enquanto as alterações à IAS 21 acrescentam complexidade para as empresas na Argentina.

Cenário Competitivo
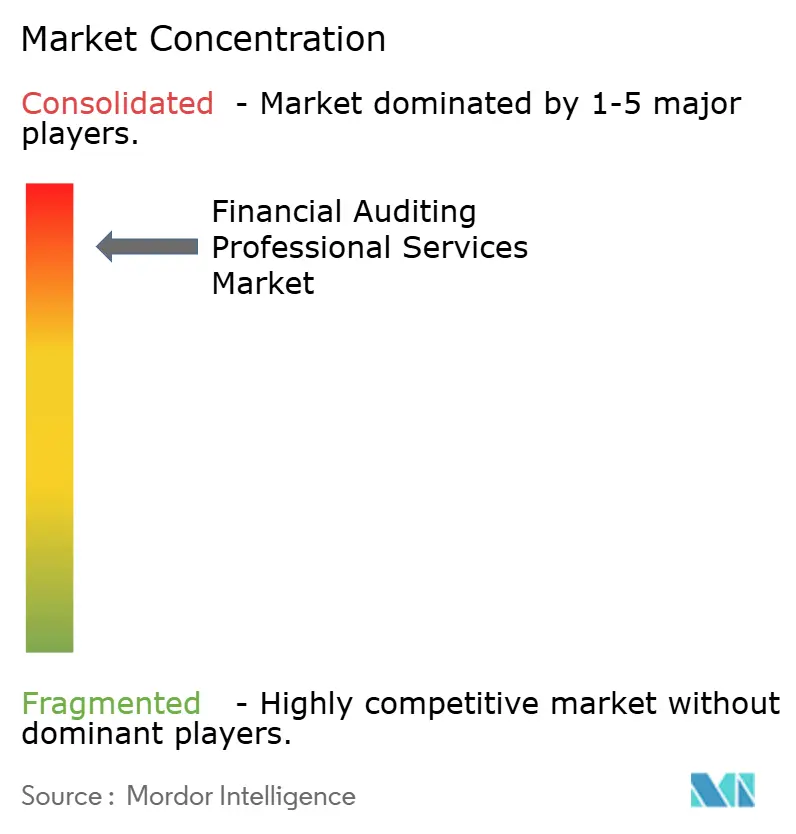
O mercado de serviços profissionais de auditoria financeira é concentrado no nível superior, onde Deloitte, EY, PwC e KPMG lideram as redes globais de auditoria. A Deloitte reportou 70,5 bilhões de USD em receita global no exercício fiscal de 2025 e 3,8% de crescimento em Auditoria e Garantia. A EY reportou 53,2 bilhões de USD em receita global, enquanto a PwC reportou 56,9 bilhões de USD em receita total e 19,8 bilhões de USD em receita de garantia. A KPMG reportou 39,8 bilhões de USD em suas linhas de serviço no exercício fiscal de 2025. Essas firmas têm escala para atender clientes globais, investir em tecnologia e manter grandes equipes de gestão da qualidade e normas.
A consolidação entre firmas de médio porte está mudando a posição competitiva das firmas abaixo das Quatro Grandes. A Grant Thornton Advisors anunciou sua aquisição da CBIZ em julho de 2026, e o negócio combinado está posicionado para superar 5 bilhões de USD em receita anual nos Estados Unidos. A RSM adicionou o México à sua plataforma de propriedade de parceiros transatlânticos em junho de 2026, estendendo uma estrutura lançada nos Estados Unidos, Reino Unido, Canadá e Irlanda em janeiro de 2026. A BDO adicionou mais de 1.300 profissionais por meio de sua aquisição da HORNE LLP em novembro de 2025, fortalecendo suas capacidades governamentais e no sudeste dos Estados Unidos. Se a transação da Grant Thornton for concluída conforme esperado, a CBIZ deverá ser tratada como parte da Grant Thornton em avaliações competitivas posteriores.
O investimento em tecnologia é uma parte central da competição no mercado de serviços profissionais de auditoria financeira. A implantação da EY em abril de 2026 incorporou inteligência artificial agêntica no EY Canvas em 160.000 contratações de auditoria. A EY e a Microsoft também anunciaram uma iniciativa de mais de 1 bilhão de USD por 5 anos em maio de 2026 para estender o Copilot a mais de 400.000 funcionários da EY. A Forvis Mazars reportou 21% de crescimento em auditoria e garantia em sua prática no Reino Unido no exercício fiscal de 2025, atribuindo o resultado à análise de dados, ferramentas de inteligência artificial e uma plataforma global de auditoria. As grandes firmas mantêm vantagem onde os requisitos de gestão da qualidade demandam investimento substancial, mas as firmas de médio porte podem competir por clientes de médio porte quando combinam investimento em tecnologia com entrega de garantia diferenciada.
Líderes do Setor de Serviços Profissionais de Auditoria Financeira
-
PwC
-
Deloitte
-
E&Y
-
KPMG
-
BDO
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: O PCAOB adotou emendas ao QC 1000, Sistema de Controle de Qualidade de uma Firma, com vigência a partir de 15 de dezembro de 2026, revogando o requisito de Função de Controle de Qualidade Externo, reduzindo a retenção de documentação de 7 para 5 anos e permitindo que as firmas selecionem sua data de avaliação anual, sujeita à aprovação da SEC. As mudanças reduzem os custos de conformidade enquanto preservam as obrigações de proteção ao investidor.
- Agosto de 2026: O IAASB divulgou revisões propostas às ISA 330, ISA 500 e ISA 520 para consulta pública, concluindo uma modernização de uma década das Normas Internacionais de Auditoria ao incorporar requisitos de evidências de auditoria adaptáveis à tecnologia. Os comentários são solicitados até 15 de dezembro de 2026.
- Julho de 2026: A Grant Thornton Advisors anunciou a aquisição da CBIZ, posicionando a entidade combinada como o 5º maior prestador de serviços profissionais dos Estados Unidos com mais de 5 bilhões de USD em receita anual doméstica.
- Maio de 2026: A EY e a Microsoft anunciaram uma aliança de mais de 1 bilhão de USD por 5 anos para escalar a inteligência artificial empresarial, estendendo o Copilot a mais de 400.000 funcionários da EY após um aumento de produtividade de 15% registrado na implantação inicial de 150.000 usuários.


Escopo do Relatório Global do Mercado de Serviços Profissionais de Auditoria Financeira
| Auditoria de Demonstrações Financeiras de Propósito Geral |
| Auditoria de Propósito Especial, de Componente e Estatutária de GAAP Local |
| Revisão de Informações Financeiras Históricas |
| Compilação com Relatório de Atestação / Compilação |
| Procedimentos Acordados sobre Informações Financeiras |
| Atestação Autônoma de Controle de Relatórios Financeiros |
| Outras Garantias Financeiras no Escopo |
| Exigido por Lei / Regulamentação |
| Exigido Contratualmente |
| Voluntário / Iniciado por Órgão Governante |
| Grandes Empresas |
| Empresas de Médio Porte |
| Pequenas e Microempresas |
| Serviços Bancários, Financeiros e de Seguros |
| Tecnologia, Mídia e Telecomunicações |
| Manufatura |
| Saúde e Ciências da Vida |
| Varejo, Consumo e Hospitalidade |
| Energia, Serviços Públicos e Recursos Naturais |
| Imóveis e Construção |
| Transporte e Logística |
| Serviços Profissionais e Empresariais |
| Educação e Organizações Sem Fins Lucrativos |
| Órgãos Públicos Auditados por Firmas Independentes Licenciadas |
| Outros Setores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Contratação | Auditoria de Demonstrações Financeiras de Propósito Geral | |
| Auditoria de Propósito Especial, de Componente e Estatutária de GAAP Local | ||
| Revisão de Informações Financeiras Históricas | ||
| Compilação com Relatório de Atestação / Compilação | ||
| Procedimentos Acordados sobre Informações Financeiras | ||
| Atestação Autônoma de Controle de Relatórios Financeiros | ||
| Outras Garantias Financeiras no Escopo | ||
| Por Tipo de Mandato | Exigido por Lei / Regulamentação | |
| Exigido Contratualmente | ||
| Voluntário / Iniciado por Órgão Governante | ||
| Por Porte do Auditado | Grandes Empresas | |
| Empresas de Médio Porte | ||
| Pequenas e Microempresas | ||
| Por Setor de Uso Final | Serviços Bancários, Financeiros e de Seguros | |
| Tecnologia, Mídia e Telecomunicações | ||
| Manufatura | ||
| Saúde e Ciências da Vida | ||
| Varejo, Consumo e Hospitalidade | ||
| Energia, Serviços Públicos e Recursos Naturais | ||
| Imóveis e Construção | ||
| Transporte e Logística | ||
| Serviços Profissionais e Empresariais | ||
| Educação e Organizações Sem Fins Lucrativos | ||
| Órgãos Públicos Auditados por Firmas Independentes Licenciadas | ||
| Outros Setores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado dos serviços profissionais de auditoria financeira em 2031?
O setor deve atingir 149,5 bilhões de USD até 2031, crescendo a um CAGR de 5,5% a partir de 2026.
Qual tipo de contratação tem a maior participação nos serviços profissionais de auditoria financeira?
As auditorias de demonstrações financeiras de propósito geral detinham 67,2% de participação em 2025, equivalente a 73,4 bilhões de USD.
O que está impulsionando a demanda por auditorias financeiras?
Mudanças regulatórias, relatórios transfronteiriços, avaliação de risco de fraude e o uso de análise de dados estão expandindo os requisitos de auditoria.
Qual grupo de clientes tem a maior taxa de crescimento projetada?
As empresas de médio porte devem crescer a um CAGR de 6,3% até 2031, à medida que os limites de auditoria e os requisitos de garantia institucional se expandem.
Qual campo de uso final está crescendo mais rapidamente?
Tecnologia, mídia e telecomunicações deve crescer a um CAGR de 6,9% até 2031.
Qual região crescerá mais rapidamente até 2031?
A região do Oriente Médio e África deve crescer a um CAGR de 7,6% até 2031, apoiada por novos requisitos de supervisão de auditoria.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
