
Tamanho e Participação do Mercado de Serviços Profissionais de Contabilidade
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
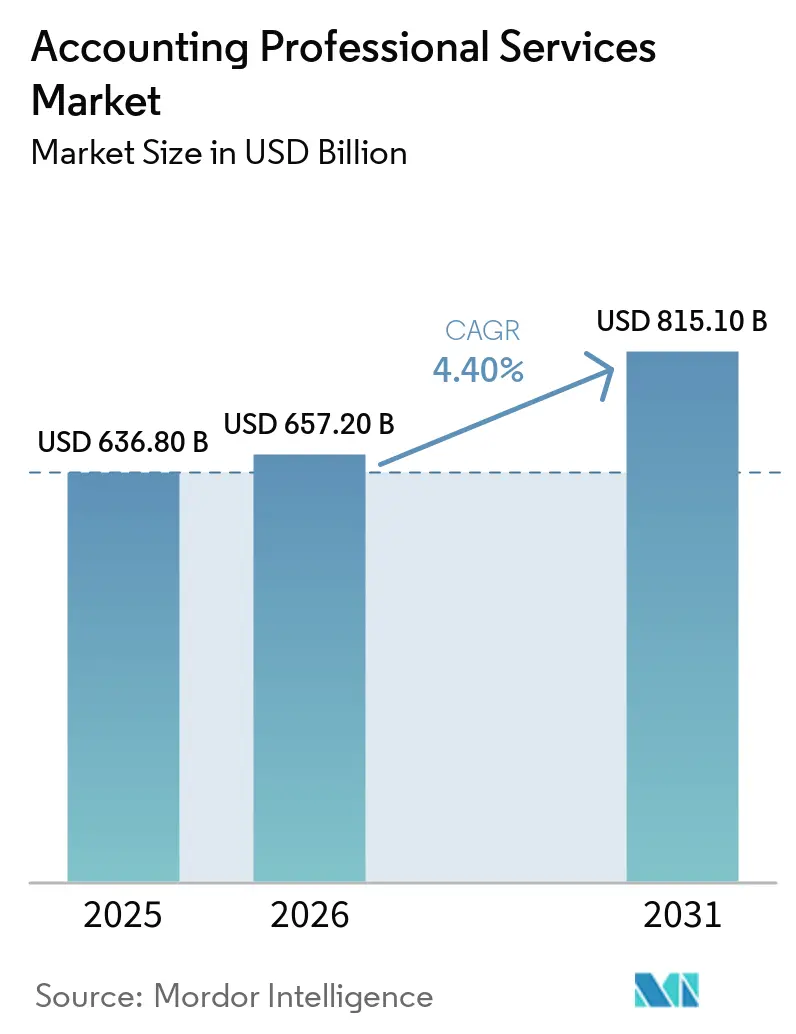
| Tamanho do Mercado (2026) | 657.20 Bilhões de dólares |
| Tamanho do Mercado (2031) | 815.10 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.40 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
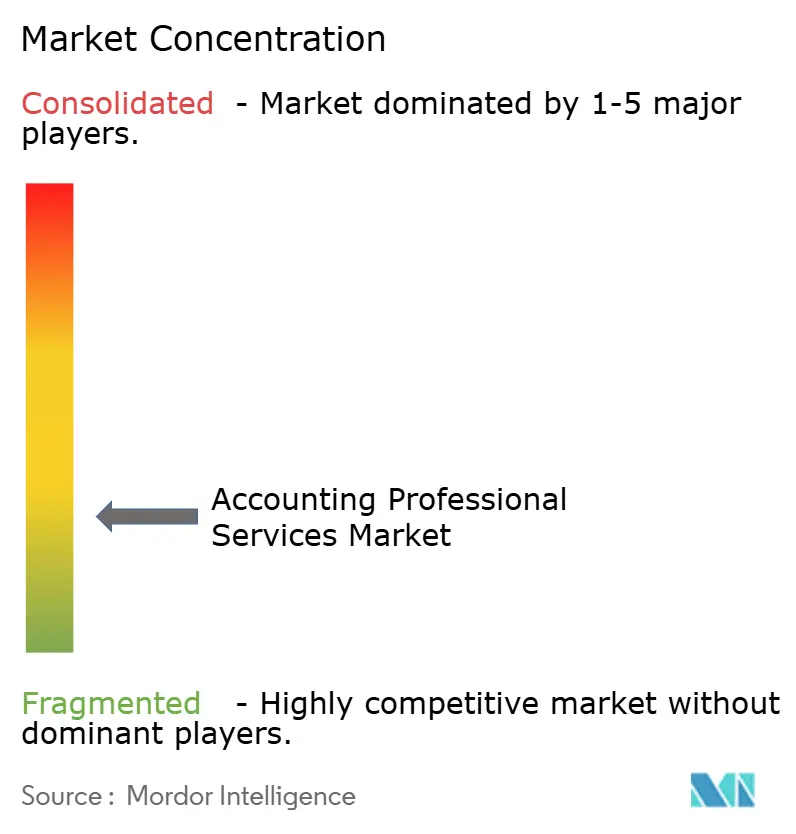
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Profissionais de Contabilidade por Mordor Intelligence
O tamanho do Mercado de Serviços Profissionais de Contabilidade foi avaliado em 636,80 bilhões de USD em 2025 e estima-se que cresça de 657,20 bilhões de USD em 2026 para atingir 815,10 bilhões de USD até 2031, a um CAGR de 4,40% durante o período de previsão (2026-2031).
O mercado de serviços profissionais de contabilidade é sustentado por uma tendência contínua de migração das atividades financeiras gerenciadas internamente para serviços prestados externamente. Regras de reporte mais complexas em diferentes jurisdições também estão aumentando a demanda por trabalhos de auditoria, tributação, conformidade e garantia. A inteligência artificial está transformando as necessidades de mão de obra e a prestação de serviços ao mesmo tempo, em vez de atuar como uma influência separada. A escassez de profissionais qualificados incentiva os clientes a terceirizar mais trabalho e estimula os prestadores a investir em tecnologia, o que fortalece a demanda por empresas capazes de oferecer ambas as capacidades. Serviços rotineiros de escrituração contábil e trabalhos tributários padronizados enfrentam pressão de preços decorrente da automação, enquanto os contratos de assessoria e os engajamentos habilitados por tecnologia estão se tornando cada vez mais importantes para a receita dos prestadores.
Principais Conclusões do Relatório
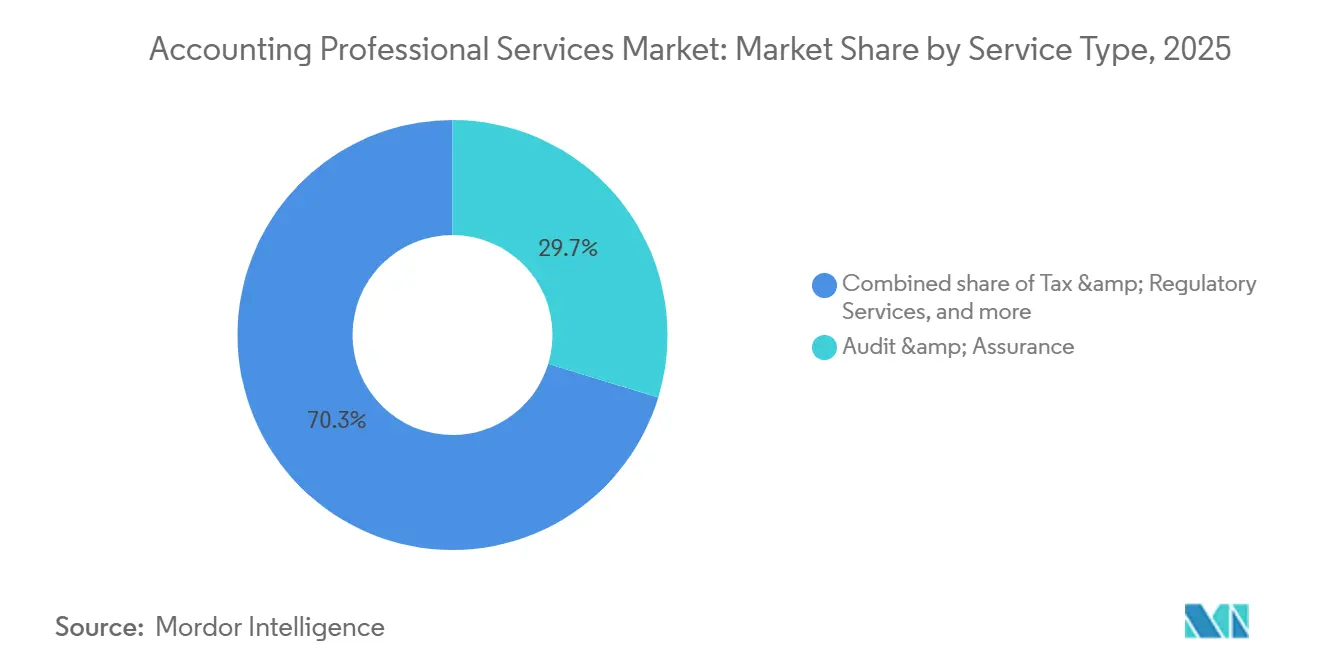
- Por tipo de serviço, auditoria e garantia capturou 29,7% da participação do mercado de serviços profissionais de contabilidade em 2025, enquanto os serviços de terceirização de contabilidade e finanças têm projeção de crescimento a um CAGR de 7,2% até 2031.
- Por tamanho do cliente, as grandes empresas capturaram 55,4% da participação do mercado de serviços profissionais de contabilidade em 2025, enquanto as pequenas e microempresas têm projeção de crescimento a um CAGR de 6,4% até 2031.
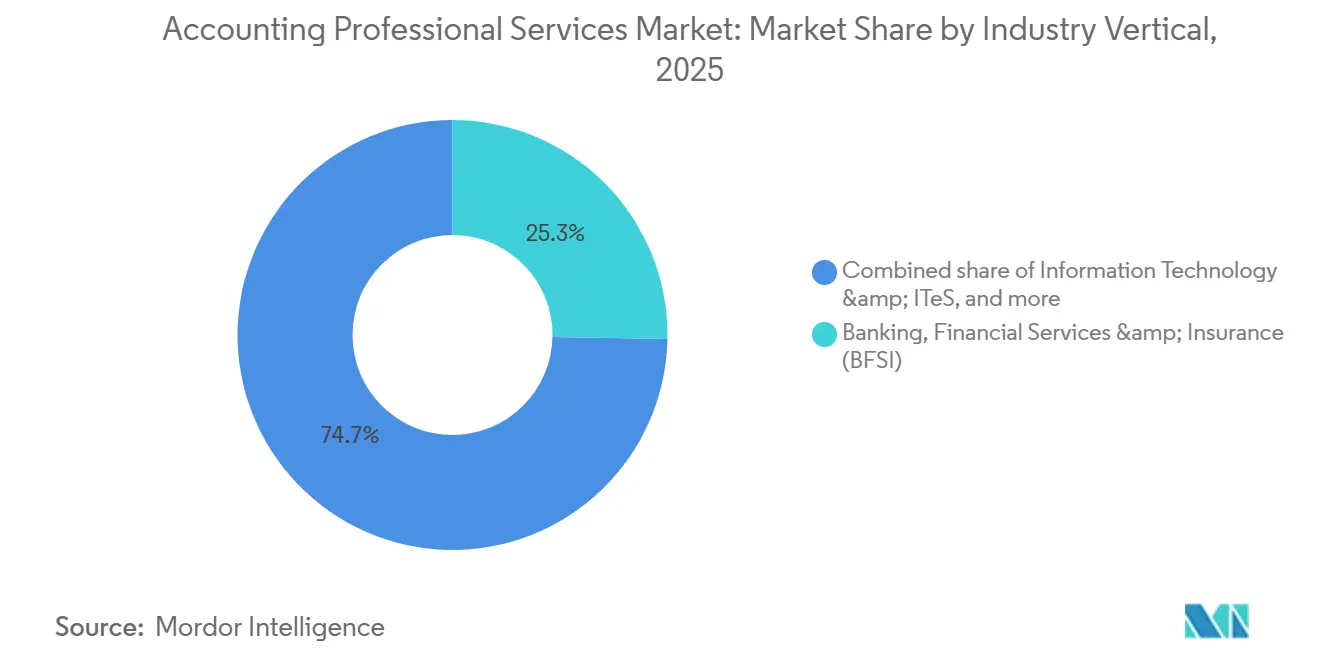
- Por vertical do setor, o BFSI capturou 25,3% do tamanho do mercado de serviços profissionais de contabilidade em 2025, enquanto saúde e ciências da vida têm projeção de crescimento a um CAGR de 6,5% até 2031.
- Por modelo de entrega de serviços, a entrega onshore/doméstica capturou 77,2% do tamanho do mercado de serviços profissionais de contabilidade em 2025, enquanto a entrega offshore tem projeão de crescimento a um CAGR de 7,0% até 2031.
- Por geografia, a América do Norte capturou 37,6% do mercado de serviços profissionais de contabilidade em 2025, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 6,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Serviços Profissionais de Contabilidade
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Terceirização e Co-Terceirização de Funções de Finanças e Contabilidade | +1.2% | Global, com maior intensidade na América do Norte, Ásia-Pacífico e Europa Ocidental | Médio prazo (2-4 anos) |
| Crescente Complexidade Regulatória e de Reporte Financeiro | +0.9% | Global, especialmente na União Europeia, América do Norte e países do Conselho de Cooperação do Golfo | Longo prazo (≥ 4 anos) |
| Adoção de Contabilidade Baseada em Nuvem e Reporte Financeiro Digital | +0.7% | Global, com maior adoção na América do Norte e no Norte da Europa | Curto prazo (≤ 2 anos) |
| Expansão de Serviços de Contabilidade e Assessoria Habilitados por IA | +0.8% | Global, com a monetização mais rápida na América do Norte e nos centros de entrega da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescente Demanda por Informações Financeiras em Tempo Real e Suporte à Decisão | +0.6% | Global, particularmente em grandes empresas e nos segmentos de BFSI | Médio prazo (2-4 anos) |
| Crescimento de Negócios Transfronteiriços e Requisitos Internacionais de Tributação e Contabilidade | +0.5% | Global, com maior relevância nos mercados da América do Norte, União Europeia e Ásia-Pacífico com alta concentração de multinacionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Terceirização e Co-Terceirização de Funções de Finanças e Contabilidade
A terceirização é cada vez mais utilizada como um modelo operacional estratégico, e não apenas como uma medida de controle de custos, no mercado de serviços profissionais de contabilidade. Uma pesquisa executiva de fevereiro de 2026 reportou crescimento orgânico ajustado de receita de 5,1% no setor contábil durante 2025, com serviços de contabilidade para clientes, consultoria e tributação com expectativa de suportar crescimento de 7,3% em 2026[1]. A pesquisa também constatou que 62% das firmas de contabilidade participantes haviam migrado da exploração inicial de inteligência artificial para a implementação direcionada, enquanto 53% esperavam redução na contratação de pessoal como resultado. Um contador habilitado por inteligência artificial pode gerenciar 200 entidades clientes, em comparação com 20 nos modelos tradicionais. Essa mudança pode reduzir os custos unitários para os clientes e alterar a base comercial dos contratos de terceirização. Firmas com processos de entrega de inteligência artificial já estabelecidos podem, portanto, obter uma vantagem operacional antecipada no mercado de serviços profissionais de contabilidade.
Crescente Complexidade Regulatória e de Reporte Financeiro
A expansão regulatória continua a sustentar o mercado de serviços profissionais de contabilidade porque cria necessidades recorrentes de reporte e garantia. A Diretiva Omnibus I da Unio Europeia entrou em vigor em 2026 e elevou os limites da Diretiva de Reporte de Sustentabilidade Corporativa, reduzindo em 80% o número de reportadores obrigatórios de sustentabilidade. A população obrigatória menor redireciona o trabalho para empresas que permanecem dentro do escopo de reporte completo e requerem engajamentos de garantia mais complexos. Empresas fora do escopo obrigatório ainda podem buscar verificação voluntária quando credores e investidores solicitam dados ambientais, sociais e de governança[2]. Um aumento de 417% nas multas institucionais no primeiro semestre de 2025 reflete a pressão de conformidade mais ampla sobre as instituições financeiras. Essas condições sustentam a demanda por serviços de contabilidade, conformidade e garantia no mercado de serviços profissionais de contabilidade.
Adoção de Contabilidade Baseada em Nuvem e Reporte Financeiro Digital
A modernização do planejamento de recursos empresariais em nuvem está gerando trabalho de contabilidade e consultoria além das aquisições de software. A PwC está consolidando mais de 100 sistemas legados de planejamento de recursos empresariais em uma única plataforma SAP Cloud ERP, e mais de 100.000 profissionais em 19 países já estão trabalhando na nova plataforma[3]. Tais projetos requerem integração de sistemas, redesenho de processos, migração de dados e garantia durante a operação paralela. A mudança de contratos de tempo e materiais para arranjos baseados em resultados e de preço fixo para serviços de planejamento de recursos empresariais em nuvem exige que os prestadores desenvolvam capacidades de garantia de implementação e pós-implementação ao lado de suas ofertas tradicionais. Clientes com patrimônios complexos de planejamento de recursos empresariais podem preferir suporte integrado, criando uma oportunidade de serviço mais ampla dentro do mercado de serviços profissionais de contabilidade.
Expansão de Serviços de Contabilidade e Assessoria Habilitados por IA
A inteligência artificial é agora utilizada na prestação de serviços profissionais, e não apenas em programas piloto. Em 2026, 40% das organizações de serviços profissionais utilizavam ativamente inteligência artificial generativa, em comparação com 22% em 2025. Entre os usuários atuais, 82% interagiam com inteligência artificial generativa pelo menos semanalmente, enquanto 15% das organizações já utilizavam ferramentas agênticas[4]. A Deloitte comprometeu mais de 3 bilhões de USD com inteligência artificial generativa até o ano fiscal de 2030 e introduziu a Deloitte Global Agentic Network e o ZoraAI. O ZoraAI foi desenvolvido para fluxos de trabalho de processamento de faturas, análise de tendências financeiras e documentação de conformidade. A EY reportou um aumento de 30% na receita relacionada à inteligência artificial durante o ano fiscal de 2025, indicando demanda por transformação empresarial e serviços de governança de inteligência artificial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Profissionais de Contabilidade Qualificados e Preparados para a Tecnologia | -1.5% | Global, mais aguda nos Estados Unidos, no Reino Unido e na Austrália | Longo prazo (≥ 4 anos) |
| Aumento dos Custos de Cibersegurança, Privacidade de Dados e Conformidade Regulatória | -0.8% | Global, com maior pressão de custos em mercados com alta concentração de serviços financeiros | Médio prazo (2-4 anos) |
| Pressão sobre Honorários Contábeis Rotineiros Induzida pela Automação | -0.6% | Global, concentrada nos Estados Unidos, no Reino Unido e nos mercados tecnologicamente maduros da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Altos Custos de Investimento em Tecnologia e Integração para Firmas de Contabilidade | -0.5% | Global, mais oneroso para firmas de contabilidade de médio porte e regionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Profissionais de Contabilidade Qualificados e Preparados para a Tecnologia
A escassez de profissionais qualificados é uma restrição estrutural ao mercado de serviços profissionais de contabilidade. O Controllers Council reportou um Índice de Escassez de Talentos de 77% em 2026, em comparação com um Índice de Excedente de Talentos de 108% em 2025. As organizações reportaram uma média de 17 vagas abertas em contabilidade e finanças, em comparação com 5 em 2025 e 2 em 2024. A National Association of State Boards of Accountancy reportou 653.408 contadores públicos certificados com licença ativa em agosto de 2025, queda em relação a 671.855 um ano antes. O American Institute of Certified Public Accountants reportou que as conclusões de cursos de contabilidade caíram 6,6% em relação ao ano anterior, para 55.152, durante o ciclo acadêmico de 2023-24. Menos ingressantes, aposentadorias e demanda por habilidades prontas para a tecnologia estão enfraquecendo o pipeline de talentos de nível médio e favorecendo prestadores com modelos de terceirização em escala e entrega habilitada por tecnologia.
Aumento dos Custos de Cibersegurança, Privacidade de Dados e Conformidade Regulatória
As firmas de contabilidade retêm informações altamente sensíveis de tributação, identidade e contas financeiras, o que torna a cibersegurança uma preocupação operacional e de conformidade. A IBM reportou um custo médio global de violação de dados de 4,99 milhões de USD em 2026, alta de 12% em relação ao ano anterior, enquanto a média do setor de serviços financeiros foi de 6,29 milhões de USD. A média dos Estados Unidos foi de 11,5 milhões de USD por violação, mais do que o dobro da média global. A EY notificou o Procurador-Geral da Califórnia sobre uma violação envolvendo uma plataforma de suporte de tecnologia da informação de terceiros e informações tributárias de clientes em julho de 2026. O evento demonstra que o risco pode se propagar por ferramentas de fornecedores conectados, além dos próprios sistemas de uma firma. Seguros de cibersegurança, testes de penetração, conformidade com a Safeguards Rule e processos de notificação de clientes adicionam custos fixos, particularmente para firmas de médio porte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Terceirização Altera o Mix de Receita Liderado por Auditoria
Auditoria e garantia deteve 29,7% do mercado de serviços profissionais de contabilidade em 2025, tornando-se a maior categoria de serviços. Os requisitos de auditoria estatutária para entidades listadas continuam a sustentar essa posição. A expansão dos trabalhos de garantia ambiental, social e de governança também contribui para a demanda por auditoria. Os Serviços de Terceirização de Contabilidade e Finanças têm projeção de crescimento a um CAGR de 7,2% até 2031. Os diretores financeiros estão cada vez mais tratando contas a pagar, contas a receber, folha de pagamento e reporte financeiro como serviços gerenciados, em vez de funções internas.
Os Serviços Tributários e Regulatórios permanecem resilientes porque as regras de imposto mínimo global e os mandatos de faturamento eletrônico ampliam as necessidades de conformidade entre jurisdições. Os Serviços de Assessoria e Consultoria se beneficiam da governança de inteligência artificial, transformação empresarial e due diligence de fusões e aquisições. Os Serviços de Risco, Conformidade e Auditoria Interna são sustentados pela atenção dos conselhos ao risco operacional após ações regulatórias em serviços financeiros. As ferramentas de inteligência artificial podem reduzir o tempo necessário para conciliações bancárias, codificação de transações e trabalho de fechamento de fim de mês em 30-70%. Essa automação redireciona a mão de obra para trabalhos de assessoria e consultoria tecnológica, em vez de reduzir o mercado de serviços profissionais de contabilidade. A Consultoria Digital e Tecnológica também está se expandindo com projetos de planejamento de recursos empresariais em nuvem e avaliações de prontidão para inteligência artificial.


Por Tamanho do Cliente: Grandes Empresas Lideram a Receita Enquanto Pequenas Empresas Ampliam o Acesso
As grandes empresas detiveram 55,4% do mercado de serviços profissionais de contabilidade em 2025. Seus requisitos de reporte estatutário, transfronteiriço e ambiental, social e de governança permanecem complexos. Grandes volumes de transações também criam demanda contínua por suporte em diversas jurisdições. As pequenas e microempresas devem registrar o crescimento mais rápido, a um CAGR de 6,4% até 2031. Plataformas de contabilidade nativas em nuvem, entrega offshore e modelos de entrega híbrida estão tornando os serviços profissionais mais acessíveis a empresas em fase de crescimento.
As empresas de médio porte são uma área competitiva importante para os consolidadores contábeis apoiados por private equity e firmas de assessoria boutique habilitadas por inteligência artificial. O segmento historicamente tem sido mal atendido pelas maiores redes e pode ser caro para firmas regionais menores. As entidades do Governo e do Setor Público proporcionam demanda estável, especialmente onde as reformas de reporte financeiro se alinham com as Normas Internacionais de Contabilidade do Setor Público. Os grandes clientes estão cada vez mais negociando arranjos de honorários fixos e baseados em assinatura, em vez de contratos convencionais por hora. Em 2026, 62% das firmas de contabilidade haviam migrado da exploração de inteligência artificial para a implantação direcionada. Essa eficiência é importante onde os arranjos de honorários fixos exercem pressão sobre as taxas de realização.
Por Vertical do Setor: BFSI Lidera a Demanda Enquanto a Saúde se Expande Rapidamente
O BFSI deteve 25,3% do tamanho do mercado de serviços profissionais de contabilidade em 2025. Os cálculos de capital regulatório, o monitoramento de prevenção à lavagem de dinheiro e a contabilidade a valor justo tornam o setor altamente intensivo em auditoria. Esses requisitos demandam trabalho contínuo de garantia e assessoria. Saúde e Ciências da Vida tem projeção de crescimento a um CAGR de 6,5% até 2031. A contabilidade de ciclo de receita mais complexa e os controles financeiros relacionados a informações de saúde sustentam a demanda por serviços terceirizados especializados.
A saúde registrou uma taxa de adoção de terceirização de finanças e contabilidade de 68% em 2026, com gestão do ciclo de receita, conciliação de sinistros e reporte de pagadores como as principais atividades terceirizadas. TI e ITeS requerem suporte para contabilidade de compensação em ações de múltiplas entidades. Clientes de manufatura e industrial requerem contabilidade de custos para cadeias de suprimentos globais. Consumo e Varejo, Energia e Utilidades, e Imóveis e Construção estão adotando a terceirização à medida que consolidam operações e gerenciam custos de back-office. Telecomunicações, infraestrutura e transporte requerem contabilidade especializada para contratos de longa duração e bases de ativos regulatórios. A KPMG constatou que 67% dos investidores em saúde esperavam maior atividade de negócios em 2026, sustentando a demanda por assessoria em transações e due diligence financeira.
Por Modelo de Entrega de Serviços: A Entrega Offshore Utiliza Escala de Talentos e Tecnologia
A entrega onshore/doméstica reteve 77,2% do mercado de serviços profissionais de contabilidade em 2025. Os clientes valorizam a proximidade, o alinhamento de fuso horário e a familiaridade com a regulamentação local. Esses fatores são particularmente importantes para a assinatura de auditoria, estratégia tributária e trabalhos de assessoria que requerem interação em tempo real. A entrega offshore tem projeção de crescimento a um CAGR de 7,0% até 2031. Seu crescimento está cada vez mais vinculado à escala de talentos habilitada por inteligência artificial, e não apenas às diferenças de custo de mão de obra.
A grande base de entrega contábil da Índia suporta trabalhos financeiros complexos, além do processamento transacional. A entrega híbrida combina gestão de relacionamento onshore, execução offshore e automação digital para clientes de médio porte e grandes empresas. Até 2025, 65% das organizações planejavam expandir ou reestruturar os serviços financeiros compartilhados, enquanto 57% planejavam integrar entrega terceirizada ou híbrida nesses centros. Esse modelo pode transformar fornecedores periódicos em parceiros operacionais integrados e aumentar os custos de troca. Prestadores que combinam trabalho de assessoria de inteligência artificial onshore com centros de talentos offshore podem estabelecer uma posição de custo difícil de ser igualada por concorrentes totalmente onshore.
Análise Geográfica
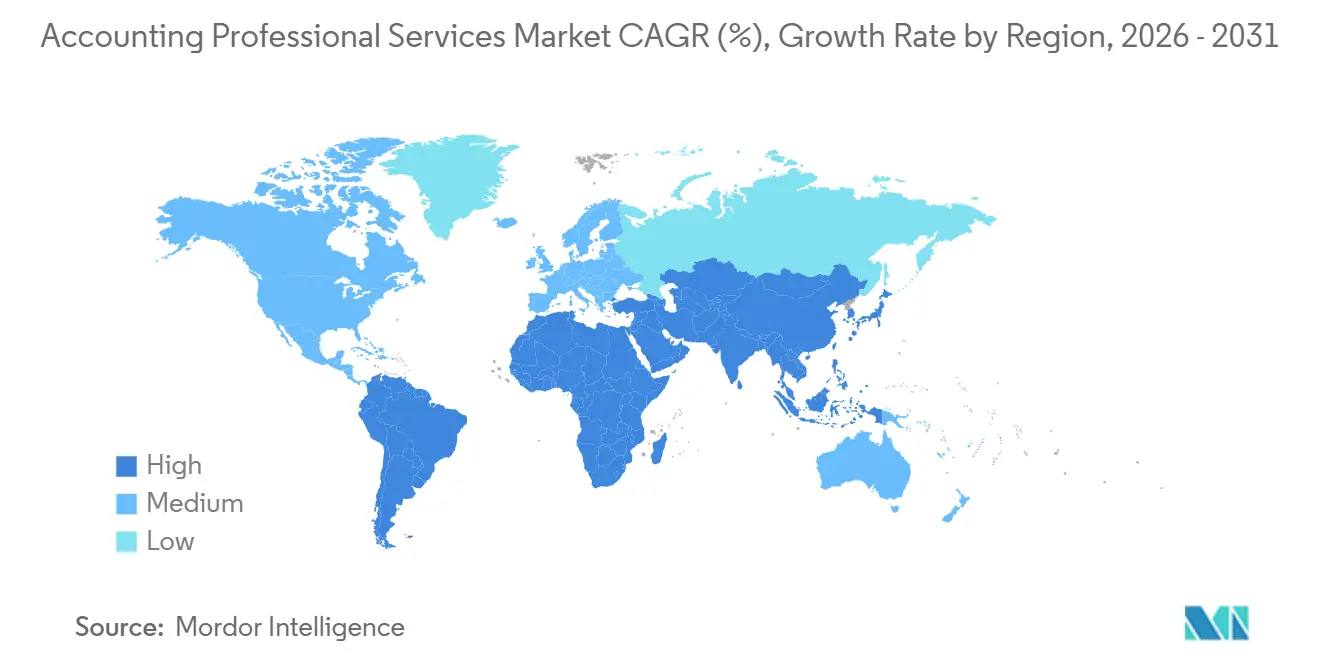
A América do Norte deteve 37,6% do mercado de serviços profissionais de contabilidade em 2025. Os Estados Unidos sustentam a demanda por meio de divulgações da Securities and Exchange Commission, inspeções do Public Company Accounting Oversight Board, requisitos de controle interno da Lei Sarbanes-Oxley e licenciamento estadual de contadores públicos certificados. O negócio das Américas da Deloitte cresceu 7,1% em moeda local durante o ano fiscal de 2025, sustentado pela demanda de consultoria e assessoria tributária. A atividade de private equity é um desenvolvimento importante nos Estados Unidos, com compradores financeiros respondendo por 54,8% das transações de fusões e aquisições contábeis no acumulado do ano até 2026. A América Latina, especialmente o Brasil e o México, está se desenvolvendo como um local de entrega nearshore porque os requisitos de comércio transfronteiriço e a adoção das Normas Internacionais de Reporte Financeiro sustentam a demanda. A Colômbia e outros locais nearshore também se beneficiam do alinhamento de fuso horário com compradores dos Estados Unidos.
A Ásia-Pacífico tem projeção de expansão a um CAGR de 6,8% até 2031, a taxa regional mais rápida no mercado de serviços profissionais de contabilidade. A Índia serve tanto como um local doméstico de alto crescimento quanto como um grande centro de entrega contábil offshore. A China mantém demanda por trabalhos de conformidade e assessoria à medida que empresas multinacionais gerenciam requisitos de reporte financeiro em evolução. Singapura, Austrália e Japão criam demanda por serviços sofisticados de assessoria e garantia ambiental, social e de governança. O Instituto de Contadores Certificados da Índia está preparando mudanças na Lei dos Contadores Certificados que permitiriam a consolidação de firmas domésticas, investimento de capital em práticas e um escopo mais amplo de trabalhos de assessoria. Os requisitos de reporte de seguros da Coreia do Sul, juntamente com o crescente investimento estrangeiro direto no Vietnã e na Indonésia, adicionam demanda por serviços profissionais de contabilidade em toda a Ásia-Pacífico.
A Europa tem um pipeline regulatório ativo que sustenta a atividade de garantia e reporte. As mudanças da Diretiva Omnibus I de Reporte de Sustentabilidade Corporativa em 2026 levaram as empresas a redesenhar arquiteturas de reporte e buscar assessoria de garantia. A receita da PwC na Europa, Oriente Médio e África aumentou 2,5% no ano fiscal de 2025, com a Europa Central e Oriental e a Espanha registrando forte crescimento. O Oriente Médio e a África permanecem como uma oportunidade em estágio inicial, à medida que o programa Visão 2030 da Arábia Saudita amplia a adoção das Normas Internacionais de Reporte Financeiro e os Emirados Árabes Unidos atraem sedes corporativas regionais. O Egito e a África do Sul têm grandes bases domésticas onde o desenvolvimento regulatório amplia o número de entidades que requerem trabalhos contábeis formais.

Cenário Competitivo
O mercado de serviços profissionais de contabilidade possui dois níveis competitivos distintos. Deloitte, PwC, EY e KPMG reportaram receita combinada no ano fiscal de 2025 de 220,4 bilhões de USD. A Deloitte reportou 70,5 bilhões de USD, a PwC reportou 56,9 bilhões de USD, a EY reportou 53,2 bilhões de USD e a KPMG reportou 39,8 bilhões de USD. Essas redes estão incorporando inteligência artificial generativa em suas principais linhas de serviço. A Deloitte comprometeu mais de 3 bilhões de USD com inteligência artificial generativa até o ano fiscal de 2030, e a PwC continua seu programa de inteligência artificial de 1,5 bilhão de USD.
Abaixo das maiores redes, o private equity está consolidando prestadores de contabilidade de médio porte. Os compradores financeiros representaram 54,8% das transações de fusões e aquisições contábeis no acumulado do ano até 2026, com 62 negócios reportados até julho de 2026. A estrutura de prática alternativa permite o investimento em uma afiliada de assessoria enquanto uma firma de contadores públicos certificados licenciada separadamente conclui o trabalho de atestação. EisnerAmper e Baker Tilly representam plataformas apoiadas por private equity que estão investindo em tecnologia e expansão geográfica. Plataformas nativas de inteligência artificial, incluindo Ramp, Canopy e Puzzle, estão construindo integrações de razão contábil e gestão de práticas. Essas plataformas podem exercer pressão adicional sobre os serviços transacionais e aumentar o valor do trabalho de assessoria baseado em julgamento.
O Omnia da Deloitte e as ferramentas de inspeção habilitadas por inteligência artificial da KPMG são exemplos de sistemas proprietários de análise de auditoria que requerem investimento sustentado. Quarenta por cento dos relatórios de auditoria incluem Assuntos Críticos de Auditoria, o que amplia a complexidade e o escopo faturável do trabalho de auditoria estatutária. Firmas menores sem orçamentos comparáveis de pesquisa e desenvolvimento podem ter mais dificuldade em construir capacidades equivalentes. A Grant Thornton Advisors concordou em adquirir a CBIZ em uma transação de 5 bilhões de USD apoiada pela New Mountain Capital em julho de 2026. A H.I.G. Capital tornou-se o primeiro parceiro institucional da HBK por meio de um investimento estratégico de crescimento em agosto de 2026. A Ryan concluiu sua aquisição da Svalner Atlas Advisors em setembro de 2026, expandindo sua presença nas regiões Nórdica e Benelux.
Líderes do Setor de Serviços Profissionais de Contabilidade
-
Deloitte
-
PricewaterhouseCoopers (PwC)
-
Ernst & Young (EY)
-
KPMG
-
BDO Global
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Ryan, LLC concluiu a aquisição da Svalner Atlas Advisors, uma firma independente de destaque em assessoria tributária e de transações com sede em Estocolmo, Suécia, expandindo a presença da Ryan nas regiões Nórdica e Benelux.
- Agosto de 2026: A H.I.G. Capital anunciou um investimento estratégico de crescimento na HBK, uma das principais firmas integradas de contabilidade, tributação, auditoria, consultoria, tecnologia e gestão de patrimônio dos Estados Unidos, estabelecendo a H.I.G. como o primeiro parceiro institucional da HBK.
- Julho de 2026: A Grant Thornton Advisors celebrou um acordo definitivo para adquirir a CBIZ, Inc. em uma transação totalmente em dinheiro avaliada em 5 bilhões de USD, apoiada pela New Mountain Capital. A entidade combinada tem projeção de gerar 7,5 bilhões de USD em receita anual com mais de 34.000 colaboradores globalmente, posicionando-a como a quinta maior prestadora de serviços profissionais, tributação e assessoria dos Estados Unidos.


Escopo do Relatório Global do Mercado de Serviços Profissionais de Contabilidade
| Auditoria e Garantia |
| Serviços Tributários e Regulatórios |
| Serviços de Assessoria e Consultoria |
| Serviços de Risco, Conformidade e Auditoria Interna |
| Serviços de Terceirização de Contabilidade e Finanças |
| Consultoria Digital e Tecnológica |
| Grandes Empresas |
| Empresas de Médio Porte |
| Pequenas e Microempresas |
| Entidades Governamentais e do Setor Público |
| Serviços Bancários, Financeiros e Seguros (BFSI) |
| Tecnologia da Informação e ITeS |
| Manufatura e Industrial |
| Saúde e Ciências da Vida |
| Consumo e Varejo |
| Energia e Utilidades |
| Imóveis e Construção |
| Infraestrutura e Engenharia |
| Telecomunicações, Mídia e Entretenimento |
| Transporte e Logística |
| Outros Verticais do Setor |
| Entrega Onshore/Doméstica |
| Entrega Offshore |
| Entrega Híbrida |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Auditoria e Garantia | |
| Serviços Tributários e Regulatórios | ||
| Serviços de Assessoria e Consultoria | ||
| Serviços de Risco, Conformidade e Auditoria Interna | ||
| Serviços de Terceirização de Contabilidade e Finanças | ||
| Consultoria Digital e Tecnológica | ||
| Por Tamanho do Cliente | Grandes Empresas | |
| Empresas de Médio Porte | ||
| Pequenas e Microempresas | ||
| Entidades Governamentais e do Setor Público | ||
| Por Vertical do Setor | Serviços Bancários, Financeiros e Seguros (BFSI) | |
| Tecnologia da Informação e ITeS | ||
| Manufatura e Industrial | ||
| Saúde e Ciências da Vida | ||
| Consumo e Varejo | ||
| Energia e Utilidades | ||
| Imóveis e Construção | ||
| Infraestrutura e Engenharia | ||
| Telecomunicações, Mídia e Entretenimento | ||
| Transporte e Logística | ||
| Outros Verticais do Setor | ||
| Por Modelo de Entrega de Serviços | Entrega Onshore/Doméstica | |
| Entrega Offshore | ||
| Entrega Híbrida | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para os serviços profissionais de contabilidade até 2031?
O setor tem projeção de crescimento a um CAGR de 4,4% de 2026 a 2031. Seu valor deve aumentar de 657,2 bilhões de USD em 2026 para 815,1 bilhões de USD até 2031. O crescimento reflete uma mudança mais ampla em direção à entrega externa de finanças, reporte mais complexo e maior uso de tecnologia na prestação de serviços.
Qual serviço de contabilidade tem a maior posição de receita?
Auditoria e Garantia deteve a maior participação, com 29,7% em 2025. Os requisitos de auditoria estatutária para empresas listadas fornecem uma base estável de atividade. O reporte ambiental, social e de governança também amplia a necessidade de trabalhos de garantia, particularmente onde as empresas precisam de suporte com processos de reporte e engajamentos de garantia relacionados.
Qual serviço tem expectativa de crescimento mais rápido até 2031?
Os Serviços de Terceirização de Contabilidade e Finanças têm projeção de crescimento a um CAGR de 7,2% até 2031. As empresas estão migrando contas a pagar, contas a receber, folha de pagamento e reporte financeiro para modelos de serviços gerenciados. Essa tendência é sustentada pela demanda por entrega escalável, processos habilitados por tecnologia e acesso a recursos contábeis qualificados.
Por que a escassez de contadores públicos certificados é importante?
A população ativa de contadores públicos certificados caiu para 653.408 em agosto de 2025. As organizações reportaram uma média de 17 vagas abertas em contabilidade e finanças em 2026. A escassez eleva as restrições de entrega para os prestadores e agrega mais valor à terceirização, à entrega híbrida e às tecnologias que reduzem o tempo gasto em tarefas contábeis recorrentes.
Qual região tem previsão de crescimento mais rápido?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,8% até 2031. A Índia tem um papel doméstico e offshore importante, enquanto China, Singapura, Austrália e Japão sustentam a demanda por trabalhos de conformidade, assessoria e garantia. O investimento estrangeiro e a mudança nos requisitos de reporte também contribuem para a atividade em vários mercados regionais.
Como a inteligência artificial está transformando os serviços de contabilidade?
A inteligência artificial suporta a automação de tarefas recorrentes, como codificação de transações, conciliações e processos de fechamento de fim de mês. Também amplia a demanda por serviços de assessoria, governança, implementação em nuvem e garantia tecnológica. Os prestadores estão utilizando essas ferramentas para suportar contratos de honorários fixos enquanto redirecionam a capacidade profissional para trabalhos que requerem julgamento, conhecimento especializado e interação com clientes.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
