
Tamaño y Participación del Mercado de Servicios Profesionales de Auditoría Financiera
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
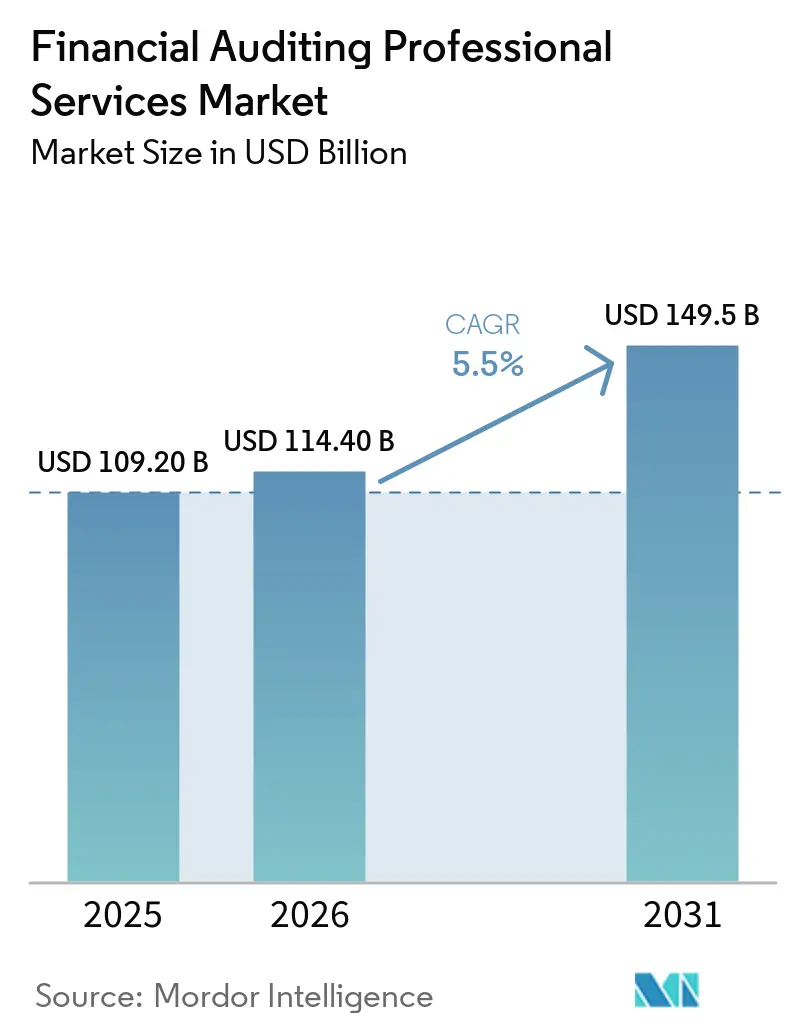
| Tamaño del Mercado (2026) | 114.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 149.5 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.50 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Profesionales de Auditoría Financiera por Mordor Intelligence
El tamaño del mercado de servicios profesionales de auditoría financiera fue valorado en 109,2 mil millones de USD en 2025 y se estima que crecerá desde 114,4 mil millones de USD en 2026 hasta alcanzar los 149,5 mil millones de USD en 2031, a una CAGR del 5,5% durante el período de pronóstico (2026-2031). Los requisitos regulatorios se están expandiendo en economías establecidas y emergentes, lo que incrementa la necesidad de auditorías estatutarias y trabajos de preparación. Las operaciones transfronterizas también generan requisitos de información y evidencia más complejos para las empresas multinacionales. La tecnología está ampliando el alcance de los procedimientos de auditoría, particularmente donde las firmas utilizan análisis de datos e inteligencia artificial para examinar conjuntos de datos más grandes. El mercado de servicios profesionales de auditoría financiera también está moldeado por una oferta limitada de profesionales calificados, un mayor escrutinio de la calidad de la auditoría y la inversión continua de las grandes redes en tecnología y sistemas de gestión de calidad.
Conclusiones Clave del Informe
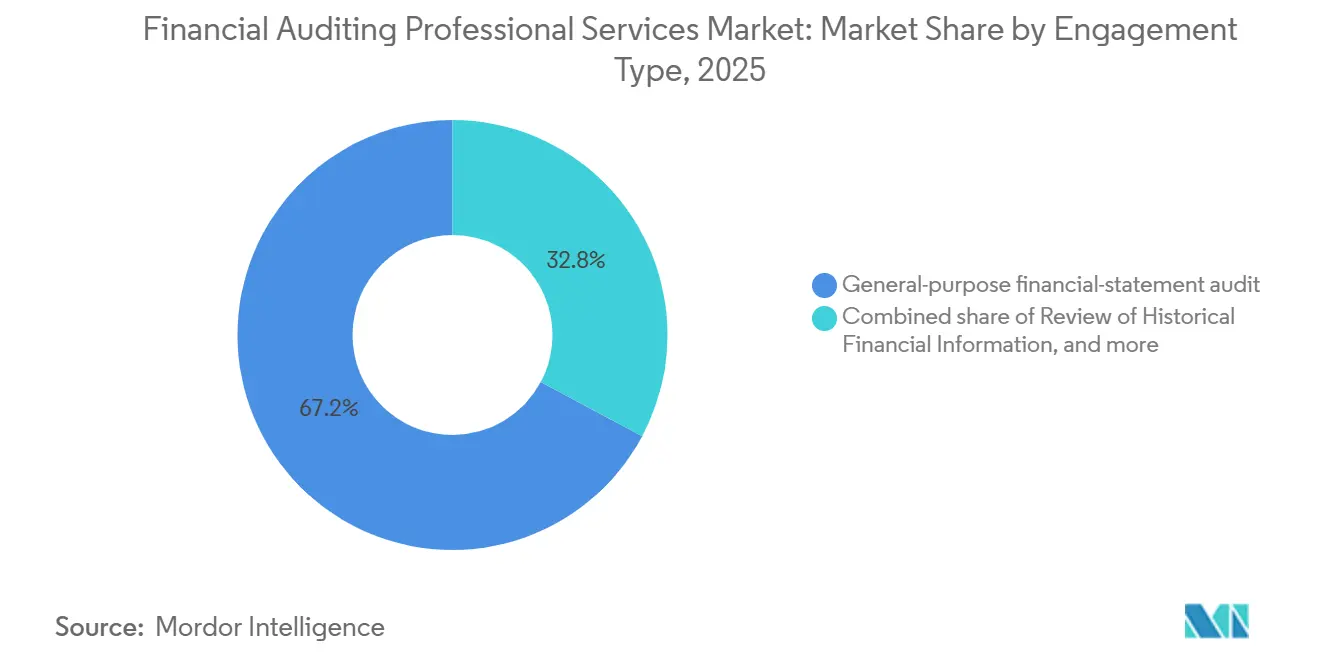
- Por tipo de encargo, las auditorías de estados financieros de propósito general capturaron el 67,2% de la participación del mercado de servicios profesionales de auditoría financiera en 2025, mientras que se proyecta que las revisiones de información financiera histórica crecerán a una CAGR del 7,2% hasta 2031.
- Por tipo de mandato, los mandatos requeridos por ley y regulación mantuvieron el 71,6% de la participación del mercado de servicios profesionales de auditoría financiera en 2025, mientras que se proyecta que los mandatos requeridos contractualmente crecerán a una CAGR del 6,7% hasta 2031.
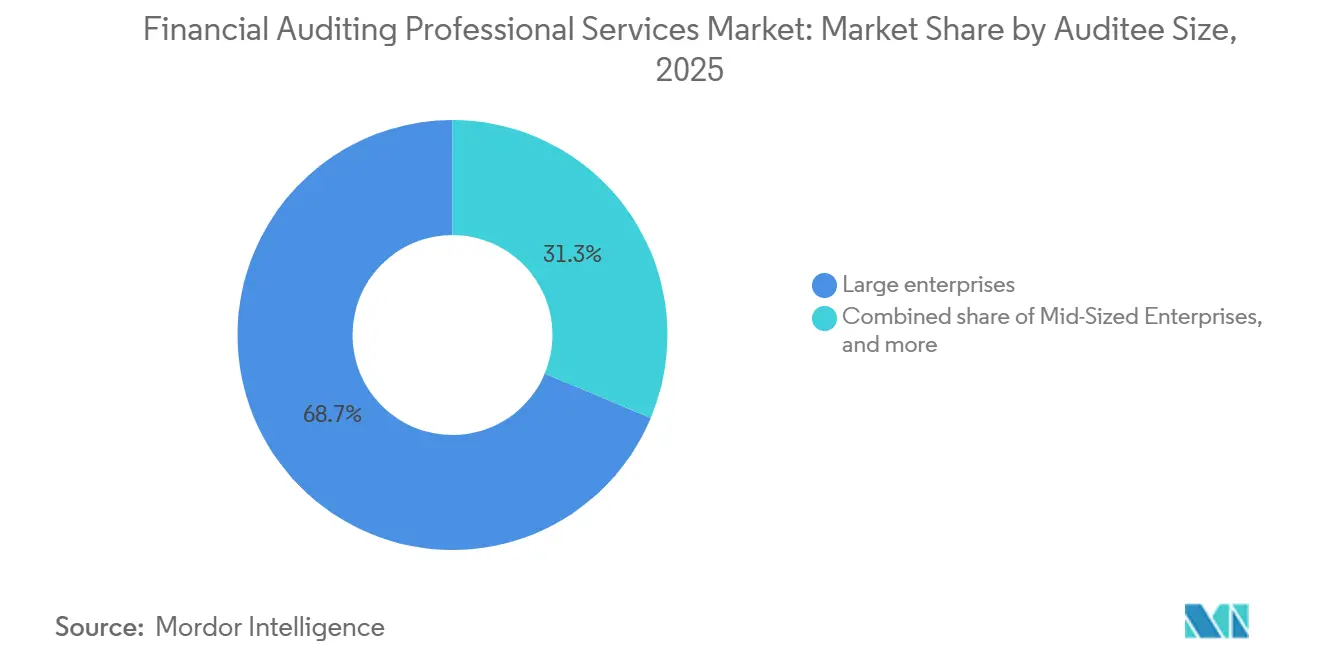
- Por tamaño del auditado, las grandes empresas representaron el 68,7% de la participación del mercado de servicios profesionales de auditoría financiera en 2025, mientras que se proyecta que las empresas medianas crecerán a una CAGR del 6,3% hasta 2031.
- Por industria de uso final, la banca, los servicios financieros y los seguros capturaron el 23,4% de la participación del mercado de servicios profesionales de auditoría financiera en 2025, mientras que se proyecta que la tecnología, los medios de comunicación y las telecomunicaciones crecerán a una CAGR del 6,9% hasta 2031.
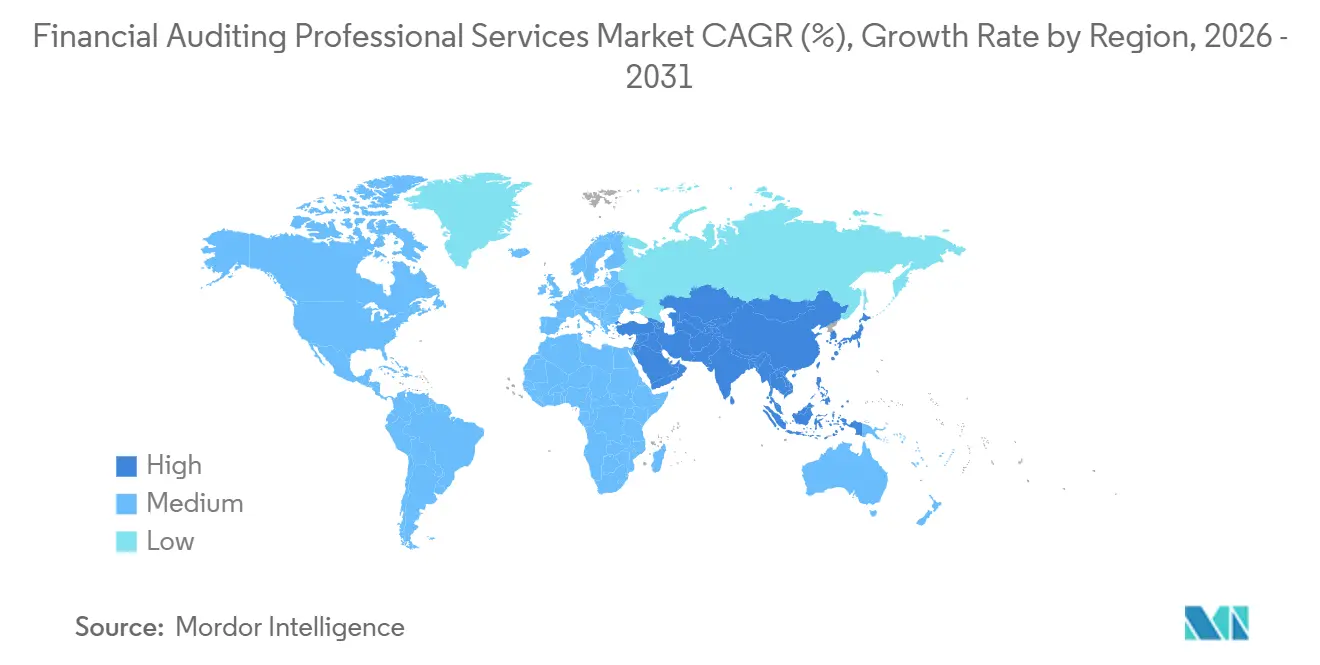
- Por geografía, América del Norte capturó el 44,1% de la participación del mercado de servicios profesionales de auditoría financiera en 2025, mientras que se proyecta que la región de Oriente Medio y África crecerá a una CAGR del 7,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Servicios Profesionales de Auditoría Financiera
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Complejidad Regulatoria y de Información Financiera | +1.3% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de Operaciones Transfronterizas y Mercados de Capitales | +0.9% | Global, con efectos secundarios en Oriente Medio y África y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Demanda de Evaluación del Riesgo de Fraude y Transparencia Financiera | +0.8% | Global, con fuerte relevancia en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de IA, Análisis de Datos y Técnicas de Auditoría Continua | +0.7% | Global, liderado por mercados con enfoque tecnológico | Mediano plazo (2-4 años) |
| Creciente Complejidad de Auditoría por Sistemas Financieros Digitales y Basados en la Nube | +0.5% | Global, particularmente América del Norte y Asia-Pacífico, con efectos secundarios en Oriente Medio y África | Mediano plazo (2-4 años) |
| Creciente Demanda de Auditoría Continua, Aseguramiento y Monitoreo Financiero en Tiempo Real | +0.6% | Global, particularmente mercados con enfoque tecnológico en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad Regulatoria y de Información Financiera
Las normas de información obligatoria se están volviendo más detalladas en todas las jurisdicciones, lo que convierte la complejidad regulatoria en un importante factor de apoyo para el mercado de servicios profesionales de auditoría financiera. La Junta de Supervisión Contable de Empresas Públicas adoptó enmiendas a QC 1000 en septiembre de 2026, estableciendo un marco de gestión de calidad basado en principios para las firmas de contabilidad pública registradas que entra en vigor el 15 de diciembre de 2026. Las enmiendas requieren que las firmas evalúen sus sistemas de control de calidad cada año, lo que incrementa la necesidad de procesos documentados y apoyo para su implementación. La Junta Internacional de Normas de Auditoría y Aseguramiento también propuso revisiones a la NIA 330, la NIA 500 y la NIA 520 en agosto de 2026 para abordar el uso de la tecnología en la evidencia de auditoría[1]. Estas revisiones alientan a los clientes a involucrar a los equipos de auditoría con mayor anticipación cuando cambian las normas de información que afectan los controles, la evidencia y los requisitos de divulgación.
Expansión de Operaciones Transfronterizas y Mercados de Capitales
La actividad empresarial transfronteriza incrementa la demanda de trabajos de auditoría coordinados en los que las entidades reportan en varias jurisdicciones. La presentación de informes bajo IFRS en más de 100 países exige que los grupos multinacionales alineen sus registros contables, evidencia de auditoría y procedimientos de presentación de informes[2]. Las enmiendas a la NIC 21 sobre convertibilidad de moneda, vigentes a partir de 2025, incrementan el trabajo recurrente de conciliación y divulgación en 2026 para las subsidiarias que operan en jurisdicciones con monedas restringidas. Los requisitos de auditoría de grupo también siguen siendo relevantes para las empresas con sede en el Reino Unido que cuentan con auditores de componentes en otros países. En Arabia Saudita, los proyectos vinculados a la Visión 2030 y la Ley de Supervisión Financiera aumentan la importancia de los informes IFRS de calidad auditora para licitaciones y actividades de inversión privada.
Creciente Demanda de Evaluación del Riesgo de Fraude y Transparencia Financiera
La evaluación del riesgo de fraude se está expandiendo más allá de la distorsión convencional de los estados financieros a medida que las empresas dependen de sistemas digitales más complejos. KPMG identificó la gobernanza de la inteligencia artificial y la ciberseguridad como las 2 principales categorías de riesgo en su trabajo de auditoría interna de 2026 para organizaciones de tecnología, medios de comunicación y telecomunicaciones[3]. Los sistemas digitales pueden proporcionar extensas pistas de auditoría, pero esos registros requieren habilidades y herramientas especializadas para interpretarse correctamente. Los requisitos prudenciales para las organizaciones de banca, servicios financieros y seguros también conectan las pruebas de estrés, los controles internos y el aseguramiento financiero. Estas condiciones alientan a los comités de auditoría a solicitar revisiones más amplias antes de que un problema de información se convierta en un problema regulatorio.
Adopción de IA, Análisis de Datos y Técnicas de Auditoría Continua
La inteligencia artificial, el análisis de datos y las herramientas de auditoría continua están cambiando la forma en que los equipos de auditoría realizan pruebas y evalúan evidencia. EY completó un despliegue global de inteligencia artificial agéntica a escala empresarial en su práctica de Aseguramiento en abril de 2026, apoyando a 130.000 profesionales en 160.000 encargos en más de 150 países[4]. El sistema procesa más de 1,4 billones de líneas de datos de asientos contables cada año, apoyando pruebas más amplias de poblaciones de transacciones. Deloitte también ha comprometido más de 3 mil millones de USD en inteligencia artificial generativa hasta el ejercicio fiscal 2030 y está integrando estas capacidades en su plataforma Omnia. Estas inversiones elevan las expectativas de los clientes respecto al trabajo de auditoría basado en datos, mientras que las firmas aún necesitan controles claros sobre la metodología, la calidad de los resultados y el juicio profesional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de Profesionales Calificados en Auditoría y Riesgo Tecnológico | -0.8% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Independencia del Auditor, Responsabilidad y Exposición Reputacional | -0.5% | Global, con mayor sensibilidad en América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Riesgos de Confidencialidad y Seguridad de Datos en Entornos de Auditoría Digital | -0.7% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Limitaciones en la Explicabilidad y Confiabilidad de los Procedimientos de Auditoría Asistidos por IA | -0.6% | Global, con atención regulatoria a corto plazo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Profesionales Calificados en Auditoría y Riesgo Tecnológico
La escasez de profesionales en auditoría y riesgo tecnológico limita la rapidez con que las firmas pueden ampliar la capacidad de encargos. El Consejo de Directores Financieros registró un Índice de Escasez de Talento del 77% en su estudio de 2026, en comparación con un Índice de Excedente de Talento del 108% en 2025. El número promedio de puestos vacantes en contabilidad y finanzas por empresa aumentó a 17 en 2026 desde 5 en 2025 y 2 en 2024. La profesión ha perdido más de 300.000 contadores y auditores desde 2020, mientras que las jubilaciones y la reducción de candidatos al CPA continúan reduciendo la capacidad disponible. El Instituto de Contadores Públicos Certificados de Inglaterra y Gales informó en julio de 2026 que las jubilaciones superan a los nuevos aprendices en muchas jurisdicciones, extendiendo esta presión de personal más allá de América del Norte.
Independencia del Auditor, Responsabilidad y Exposición Reputacional
Los requisitos de independencia limitan los servicios de consultoría que las firmas de auditoría pueden prestar a sus clientes de auditoría. Esto restringe las oportunidades de venta cruzada y requiere que las firmas gestionen los objetivos comerciales dentro de las normas profesionales. La Junta Internacional de Normas Éticas para Contadores revisó su código de ética, y la Junta Internacional de Normas de Auditoría y Aseguramiento emitió enmiendas relacionadas de alcance limitado en enero de 2026. Las enmiendas abordan el uso de expertos externos en encargos de auditoría y revisión y las circunstancias que pueden generar preocupaciones de independencia. Los riesgos de responsabilidad y reputación siguen siendo especialmente significativos para las firmas de nivel medio y regional, ya que un fallo grave de auditoría puede afectar la retención de clientes, la capacidad de seguro y la posición en el mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Encargo: Las Auditorías Estatutarias Anclan los Ingresos, las Revisiones Especializadas se Aceleran
Las auditorías de estados financieros de propósito general representaron el 67,2% del tamaño del mercado de servicios profesionales de auditoría financiera en 2025. Las auditorías de opinión anuales siguen siendo el servicio de aseguramiento principal para las empresas públicas, las instituciones financieras reguladas y las grandes empresas privadas. Su función refleja las obligaciones de presentación de informes, las expectativas de los inversores y la necesidad de aseguramiento independiente sobre los estados financieros anuales. Se proyecta que las revisiones de información financiera histórica crecerán a una CAGR del 7,2% hasta 2031, lo que supera la tasa general. La diligencia debida en capital privado, la verificación de convenios de prestamistas y los trabajos de preparación para salidas a bolsa respaldan la demanda de revisiones que ofrecen un aseguramiento sustancial sin una opinión de auditoría completa.
Las enmiendas de enero de 2026 a la ISRE 2400 abordan el uso de expertos externos en los encargos de revisión, prestando mayor atención al diseño y la documentación de estas asignaciones. Las auditorías de propósito especial y las auditorías estatutarias bajo GAAP locales sirven a los grupos multinacionales que deben cumplir con las obligaciones de presentación de informes específicas de cada jurisdicción. Estos encargos pueden operar junto con una auditoría de grupo, ya que las entidades componentes pueden tener requisitos legales de presentación de informes separados. Los procedimientos acordados y los encargos de compilación abordan necesidades de aseguramiento y cumplimiento más limitadas, incluidas las presentaciones relacionadas con licitaciones y subvenciones. PwC reportó 19,8 mil millones de USD en ingresos por aseguramiento para el ejercicio fiscal 2025, con crecimiento en nuevas áreas de aseguramiento que incluyen sostenibilidad y trabajos relacionados con la inteligencia artificial.


Por Tipo de Mandato: Los Mandatos Regulatorios Dominan, la Demanda Contractual se Acelera
Los mandatos requeridos por ley y regulación representaron el 71,6% del tamaño del mercado de servicios profesionales de auditoría financiera en 2025. Los gobiernos y los reguladores sectoriales han incorporado obligaciones de auditoría en el gobierno corporativo, la supervisión del sector financiero y la presentación de informes de organizaciones sin fines de lucro. Esta estructura convierte a las auditorías obligatorias en la mayor fuente de demanda recurrente en todas las regiones. Las normas actualizadas del Consejo de Supervisión de Contabilidad de Empresas Públicas entrarán en vigor en diciembre de 2026 y ampliarán los requisitos de auditoría para empresas públicas en los Estados Unidos. Por lo tanto, se espera que la escala de la demanda estatutaria se mantenga estable a medida que evolucionen las normas de presentación de informes y gestión de calidad.
Se proyecta que los mandatos requeridos contractualmente crecerán a una CAGR del 6,7% hasta 2031, la tasa más alta dentro de esta segmentación. Los convenios de préstamos, los acuerdos de bonos, los acuerdos de capital privado y los contratos gubernamentales a menudo requieren información auditada o de calidad auditora fuera de las normas estatutarias formales. Estos acuerdos vinculan la disponibilidad de financiamiento y los compromisos de gobierno con la necesidad de aseguramiento independiente. Las auditorías voluntarias e iniciadas por órganos de gobierno siguen siendo menores, pero son relevantes para las organizaciones financiadas por donantes, las empresas familiares y las empresas que se preparan para inversiones o sucesiones. En los Emiratos Árabes Unidos, la Decisión Ministerial N.° 84 de 2025 trasladó ciertos requisitos de auditoría del impuesto corporativo de la práctica voluntaria hacia el cumplimiento obligatorio para las personas imponibles con ingresos anuales superiores a 50 millones de AED (13,6 millones de USD).
Por Tamaño del Auditado: Las Grandes Empresas Lideran, las Empresas Medianas Reducen la Brecha
Las grandes empresas captaron el 68,7% de la cuota del mercado de servicios profesionales de auditoría financiera en 2025. Las estructuras financieras complejas y las operaciones en varios países amplían el alcance de su trabajo de auditoría. Las empresas cotizadas también enfrentan requisitos integrados de auditoría y control interno en los Estados Unidos, el Reino Unido y la Unión Europea. Su necesidad de conocimientos especializados en valoración, consolidación e informes regulatorios respalda una mayor intensidad en los encargos. Estos factores mantienen a las grandes empresas como elemento central de la industria de servicios profesionales de auditoría financiera.
Se proyecta que las medianas empresas crecerán a una CAGR del 6,3% hasta 2031, a medida que los umbrales de auditoría se amplíen en las economías en desarrollo y la propiedad de capital privado eleve las expectativas de aseguramiento. Las empresas más pequeñas siguen estando comparativamente desatendidas porque el trabajo manual tradicional puede resultar antieconómico tanto para el cliente como para la firma de auditoría. Los modelos de prestación habilitados por tecnología están comenzando a abordar este problema, aunque aún no han cerrado la brecha a escala. Forvis Mazars reportó un crecimiento global de ingresos del 11% hasta 5,7 mil millones de USD en el ejercicio fiscal 2025, con la auditoría entre sus principales contribuyentes al crecimiento. Su práctica en el Reino Unido reportó un crecimiento del 21% en auditoría y aseguramiento durante el ejercicio fiscal 2025 tras inversiones en análisis de datos, herramientas de inteligencia artificial y una plataforma de auditoría global.
Por Industria de Uso Final: La Banca, los Servicios Financieros y los Seguros Dominan la Demanda, la Tecnología, los Medios y las Telecomunicaciones Cambian el Alcance de los Encargos
La banca, los servicios financieros y los seguros representaron el 23,4% del tamaño del mercado de servicios profesionales de auditoría financiera en 2025. Las normas prudenciales exigen auditorías anuales para las entidades financieras autorizadas y crean requisitos extensos en materia de controles e informes financieros. La valoración de instrumentos financieros también requiere conocimientos especializados que aumentan la complejidad de los encargos. Las instituciones financieras globales deben cumplir con requisitos superpuestos de organismos supervisores nacionales y transfronterizos. Estas condiciones mantienen a la banca, los servicios financieros y los seguros como el mayor campo de uso final para el mercado de servicios profesionales de auditoría financiera.
Se proyecta que la tecnología, los medios de comunicación y las telecomunicaciones crecerán a una CAGR del 6,9% hasta 2031, convirtiéndose en el campo de uso final de más rápido crecimiento. El reconocimiento de ingresos de software, el gobierno de la inteligencia artificial, la presentación de informes sobre activos digitales y los controles de ciberseguridad están ampliando el trabajo requerido en estos encargos. Deloitte reportó que la tecnología, los medios de comunicación y las telecomunicaciones representaron el 53% de la capitalización de mercado del índice Standard & Poor's 500 en 2026, en comparación con el 19% en 2008. La manufactura, la salud y las ciencias de la vida, y la energía y los servicios públicos también representan grandes poblaciones de auditoría con requisitos complejos de inventario, control financiero, divulgación ambiental y financiamiento de proyectos. KPMG encontró que el gobierno de la inteligencia artificial y la ciberseguridad siguieron siendo las 2 principales categorías de riesgo de auditoría interna para las organizaciones de tecnología, medios de comunicación y telecomunicaciones en 2026.
Análisis Geográfico
América del Norte mantuvo el 44,1% de la cuota del mercado de servicios profesionales de auditoría financiera en 2025. La región está respaldada por la supervisión de la Comisión de Bolsa y Valores de los Estados Unidos sobre los emisores de empresas públicas y los requisitos de auditoría integrada de la Ley Sarbanes-Oxley para los declarantes acelerados. Los Estados Unidos también cuentan con una gran concentración de empresas cotizadas e instituciones financieras de importancia global. Deloitte reportó 38,8 mil millones de USD en ingresos en las Américas en el ejercicio fiscal 2025, mientras que PwC generó 25,6 mil millones de USD en la región de las Américas. Los requisitos de auditoría de Canadá y la aplicación de la facturación digital en México se suman a la base de demanda regional más allá de los Estados Unidos.
Europa sigue siendo el 2.° bloque regional más grande en el mercado de servicios profesionales de auditoría financiera. Las normas de presentación de informes de sostenibilidad de la Unión Europea y las normas de auditoría del Reino Unido amplían el trabajo de aseguramiento vinculado a los ciclos anuales de presentación de informes. El campo de auditoría y asesoría fiscal de Alemania creció un 6,1% en el ejercicio fiscal 2025 hasta alcanzar los 22,6 mil millones de EUR (24,2 mil millones de USD), lo que demuestra una demanda sostenida a pesar de un entorno económico difícil. Asia-Pacífico es el 3.er bloque regional más grande, respaldado por los requisitos de auditoría obligatoria de India, la consolidación regulatoria entre las firmas chinas y el crecimiento de las cotizaciones en el Sudeste Asiático. La región de Asia-Pacífico también enfrentó presión sobre los ingresos de las Cuatro Grandes en el ejercicio fiscal 2025 debido a los vientos en contra de las divisas.
Se proyecta que la región de Oriente Medio y África crecerá a una CAGR del 7,6% hasta 2031, la tasa geográfica más rápida en el mercado de servicios profesionales de auditoría financiera. La Ley de Supervisión Financiera de Arabia Saudita entró en vigor el 11 de abril de 2026 y estableció un marco de supervisión de fondos públicos basado en el riesgo, coordinado por el Ministerio de Finanzas, SOCPA y ZATCA. El marco amplía las obligaciones de calidad de auditoría para las firmas que trabajan en el Reino. La Autoridad de Servicios Financieros de Dubái publicó su 9.° Informe de Seguimiento de Auditoría en julio de 2026, exigiendo informes de transparencia a los auditores de las empresas cotizadas en el DIFC e identificando la inteligencia artificial en la auditoría como una prioridad para 2026. América del Sur está respaldada por el marco de auditoría estatutaria de Brasil y el uso de IFRS entre las empresas cotizadas, mientras que los requisitos enmendados de la NIC 21 añaden complejidad para las empresas en Argentina.

Panorama Competitivo
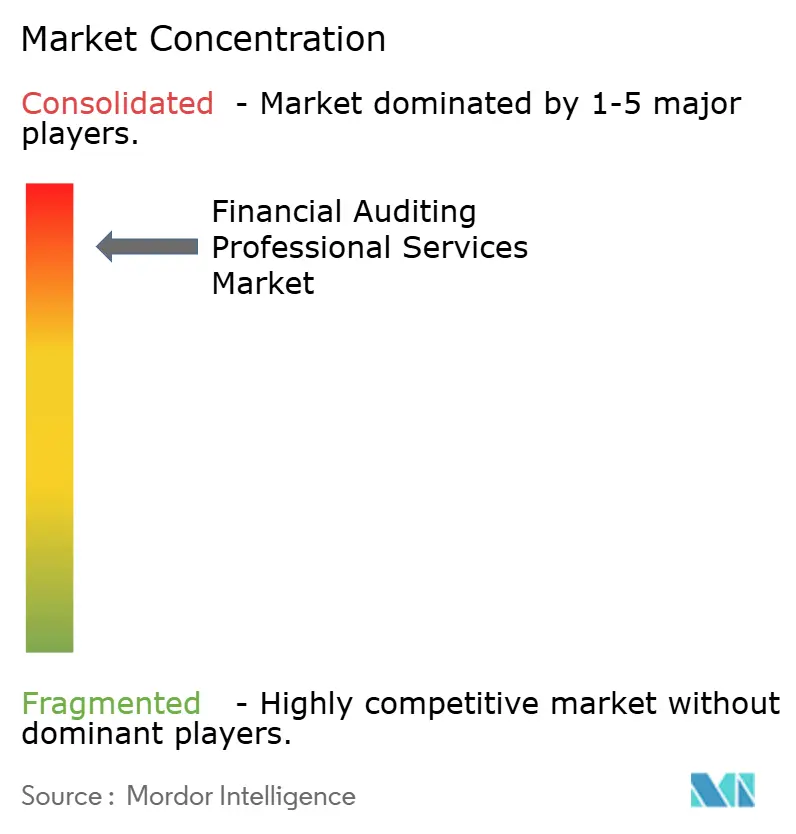
El mercado de servicios profesionales de auditoría financiera está concentrado en el nivel superior, donde Deloitte, EY, PwC y KPMG lideran las redes de auditoría globales. Deloitte reportó 70,5 mil millones de USD en ingresos globales en el ejercicio fiscal 2025 y un crecimiento del 3,8% en Auditoría y Aseguramiento. EY reportó 53,2 mil millones de USD en ingresos globales, mientras que PwC reportó 56,9 mil millones de USD en ingresos totales y 19,8 mil millones de USD en ingresos por aseguramiento. KPMG reportó 39,8 mil millones de USD en sus líneas de servicio en el ejercicio fiscal 2025. Estas firmas tienen la escala para apoyar a clientes globales, invertir en tecnología y mantener grandes equipos de gestión de calidad y normas.
La consolidación entre las firmas de nivel medio está cambiando la posición competitiva de las firmas por debajo de las Cuatro Grandes. Grant Thornton Advisors anunció su adquisición de CBIZ en julio de 2026, y el negocio combinado está posicionado para superar los 5 mil millones de USD en ingresos anuales en los Estados Unidos. RSM añadió México a su plataforma de propiedad de socios transatlántica en junio de 2026, extendiendo una estructura lanzada en los Estados Unidos, el Reino Unido, Canadá e Irlanda en enero de 2026. BDO añadió más de 1.300 profesionales a través de su adquisición de HORNE LLP en noviembre de 2025, fortaleciendo sus capacidades gubernamentales y en el sureste de los Estados Unidos. Si la transacción de Grant Thornton se cierra según lo previsto, CBIZ deberá tratarse como parte de Grant Thornton en evaluaciones competitivas posteriores.
La inversión en tecnología es una parte central de la competencia en el mercado de servicios profesionales de auditoría financiera. El despliegue de abril de 2026 de EY incorporó inteligencia artificial agéntica en EY Canvas en 160.000 encargos de auditoría. EY y Microsoft también anunciaron una iniciativa de más de 1 mil millones de USD a 5 años en mayo de 2026 para extender Copilot a más de 400.000 empleados de EY. Forvis Mazars reportó un crecimiento del 21% en auditoría y aseguramiento en su práctica del Reino Unido en el ejercicio fiscal 2025, vinculando el resultado al análisis de datos, las herramientas de inteligencia artificial y una plataforma de auditoría global. Las grandes firmas mantienen una ventaja donde los requisitos de gestión de calidad exigen una inversión sustancial, pero las firmas de nivel medio pueden competir por clientes de empresas medianas cuando combinan la inversión en tecnología con una prestación de aseguramiento diferenciada.
Líderes de la Industria de Servicios Profesionales de Auditoría Financiera
-
PwC
-
Deloitte
-
E&Y
-
KPMG
-
BDO
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: La PCAOB adoptó enmiendas a QC 1000, Sistema de Control de Calidad de una Firma, con vigencia a partir del 15 de diciembre de 2026, derogando el requisito de Función de Control de Calidad Externo, reduciendo la retención de documentación de 7 a 5 años y permitiendo a las firmas seleccionar su fecha de evaluación anual, sujeto a la aprobación de la SEC. Los cambios reducen los costos de cumplimiento al tiempo que preservan las obligaciones de protección al inversor.
- Agosto de 2026: La IAASB publicó revisiones propuestas a la NIA 330, la NIA 500 y la NIA 520 para consulta pública, completando una modernización de una década de las Normas Internacionales de Auditoría mediante la incorporación de requisitos de evidencia de auditoría adaptables a la tecnología. Se solicitan comentarios antes del 15 de diciembre de 2026.
- Julio de 2026: Grant Thornton Advisors anunció la adquisición de CBIZ, posicionando a la entidad combinada como el 5.° mayor proveedor de servicios profesionales de los Estados Unidos con más de 5 mil millones de USD en ingresos anuales nacionales.
- Mayo de 2026: EY y Microsoft anunciaron una alianza de más de 1 mil millones de USD a 5 años para escalar la IA empresarial, extendiendo Copilot a más de 400.000 empleados de EY tras un incremento de productividad del 15% registrado en el despliegue inicial de 150.000 usuarios.


Alcance del Informe Global del Mercado de Servicios Profesionales de Auditoría Financiera
| Auditoría de Estados Financieros de Propósito General |
| Auditoría de Propósito Especial, de Componente y Estatutaria bajo GAAP Local |
| Revisión de Información Financiera Histórica |
| Compilación con Informe de Atestación / Compilación |
| Procedimientos Acordados sobre Información Financiera |
| Atestación Independiente de Control de Información Financiera |
| Otro Aseguramiento Financiero dentro del Alcance |
| Requerido por Ley / Regulación |
| Requerido Contractualmente |
| Voluntario / Iniciado por Órgano de Gobierno |
| Grandes Empresas |
| Empresas Medianas |
| Pequeñas y Microempresas |
| Banca, Servicios Financieros y Seguros |
| Tecnología, Medios de Comunicación y Telecomunicaciones |
| Manufactura |
| Salud y Ciencias de la Vida |
| Comercio Minorista, Consumo y Hospitalidad |
| Energía, Servicios Públicos y Recursos Naturales |
| Bienes Raíces y Construcción |
| Transporte y Logística |
| Servicios Profesionales y Empresariales |
| Educación y Organizaciones sin Fines de Lucro |
| Organismos Públicos Auditados por Firmas Independientes Autorizadas |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Encargo | Auditoría de Estados Financieros de Propósito General | |
| Auditoría de Propósito Especial, de Componente y Estatutaria bajo GAAP Local | ||
| Revisión de Información Financiera Histórica | ||
| Compilación con Informe de Atestación / Compilación | ||
| Procedimientos Acordados sobre Información Financiera | ||
| Atestación Independiente de Control de Información Financiera | ||
| Otro Aseguramiento Financiero dentro del Alcance | ||
| Por Tipo de Mandato | Requerido por Ley / Regulación | |
| Requerido Contractualmente | ||
| Voluntario / Iniciado por Órgano de Gobierno | ||
| Por Tamaño del Auditado | Grandes Empresas | |
| Empresas Medianas | ||
| Pequeñas y Microempresas | ||
| Por Industria de Uso Final | Banca, Servicios Financieros y Seguros | |
| Tecnología, Medios de Comunicación y Telecomunicaciones | ||
| Manufactura | ||
| Salud y Ciencias de la Vida | ||
| Comercio Minorista, Consumo y Hospitalidad | ||
| Energía, Servicios Públicos y Recursos Naturales | ||
| Bienes Raíces y Construcción | ||
| Transporte y Logística | ||
| Servicios Profesionales y Empresariales | ||
| Educación y Organizaciones sin Fines de Lucro | ||
| Organismos Públicos Auditados por Firmas Independientes Autorizadas | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado de los servicios profesionales de auditoría financiera en 2031?
Se proyecta que el sector alcanzará los 149,5 mil millones de USD en 2031, creciendo a una CAGR del 5,5% desde 2026.
¿Qué tipo de encargo tiene la mayor participación en los servicios profesionales de auditoría financiera?
Las auditorías de estados financieros de propósito general mantuvieron una participación del 67,2% en 2025, equivalente a 73,4 mil millones de USD.
¿Qué está impulsando la demanda de auditorías financieras?
Los cambios regulatorios, la información transfronteriza, la evaluación del riesgo de fraude y el uso del análisis de datos están ampliando los requisitos de auditoría.
¿Qué grupo de clientes tiene la tasa de crecimiento proyectada más alta?
Se proyecta que las empresas medianas crecerán a una CAGR del 6,3% hasta 2031 a medida que se amplíen los umbrales de auditoría y los requisitos de aseguramiento institucional.
¿Qué campo de uso final está creciendo más rápido?
Se proyecta que la tecnología, los medios de comunicación y las telecomunicaciones crecerán a una CAGR del 6,9% hasta 2031.
¿Qué región crecerá más rápido hasta 2031?
Se proyecta que la región de Oriente Medio y África crecerá a una CAGR del 7,6% hasta 2031, respaldada por nuevos requisitos de supervisión de auditoría.


 Sus datos están seguros y nunca se venden ni se comparten.
