
Taille et part du marché des services professionnels d'audit financier
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 114.40 Milliards de dollars |
| Taille du Marché (2031) | 149.5 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.50 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
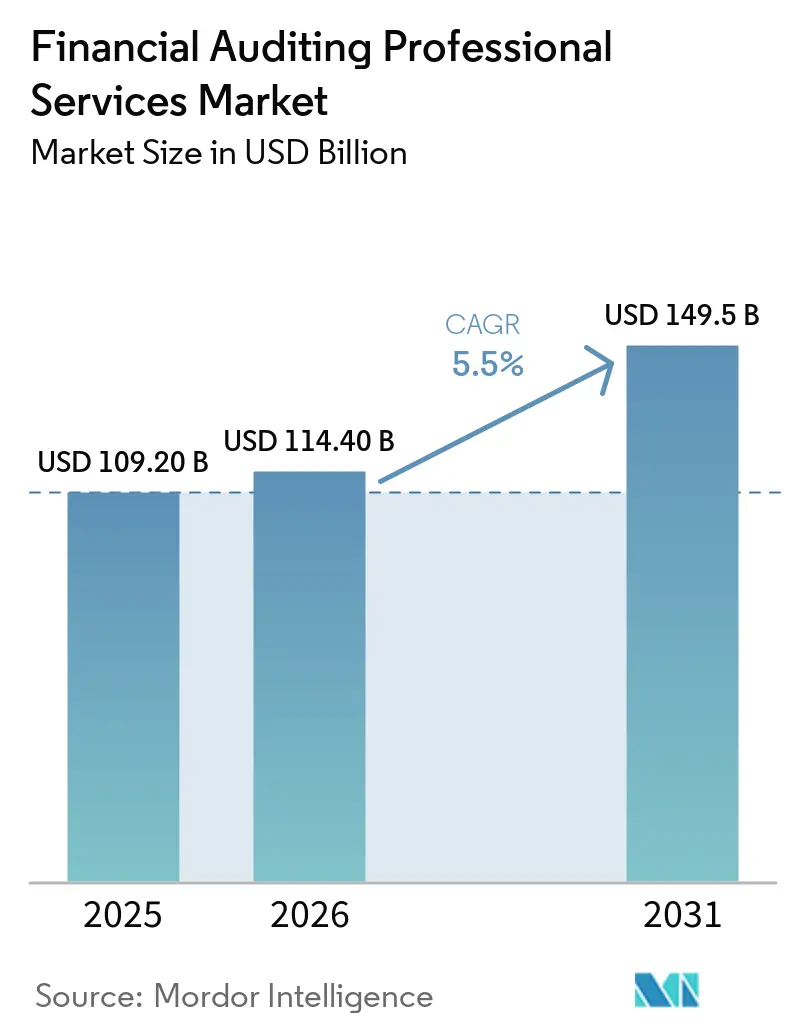
Analyse du marché des services professionnels d'audit financier par Mordor Intelligence
La taille du marché des services professionnels d'audit financier était évaluée à 109,2 milliards USD en 2025 et devrait croître de 114,4 milliards USD en 2026 pour atteindre 149,5 milliards USD d'ici 2031, à un CAGR de 5,5 % durant la période de prévision (2026-2031). Les exigences réglementaires s'élargissent dans les économies établies et émergentes, ce qui accroît le besoin d'audits statutaires et de travaux de préparation. Les opérations transfrontalières créent également des exigences de reporting et de collecte de preuves plus complexes pour les entreprises multinationales. La technologie élargit le périmètre des procédures d'audit, notamment lorsque les cabinets utilisent l'analyse de données et l'intelligence artificielle pour examiner des ensembles de données plus volumineux. Le marché des services professionnels d'audit financier est également influencé par une offre limitée de professionnels qualifiés, une surveillance accrue de la qualité des audits et des investissements continus des grands réseaux dans les technologies et les systèmes de gestion de la qualité.
Principaux enseignements du rapport
- Par type de mission, les audits des états financiers à usage général ont capté 67,2 % de la part du marché des services professionnels d'audit financier en 2025, tandis que les examens d'informations financières historiques devraient croître à un CAGR de 7,2 % jusqu'en 2031.
- Par type de mandat, les mandats exigés par la loi et la réglementation détenaient 71,6 % de la part du marché des services professionnels d'audit financier en 2025, tandis que les mandats exigés contractuellement devraient croître à un CAGR de 6,7 % jusqu'en 2031.
- Par taille d'audité, les grandes entreprises représentaient 68,7 % de la part du marché des services professionnels d'audit financier en 2025, tandis que les entreprises de taille intermédiaire devraient croître à un CAGR de 6,3 % jusqu'en 2031.
- Par secteur d'utilisation finale, la banque, les services financiers et l'assurance ont capté 23,4 % de la part du marché des services professionnels d'audit financier en 2025, tandis que la technologie, les médias et les télécommunications devraient croître à un CAGR de 6,9 % jusqu'en 2031.
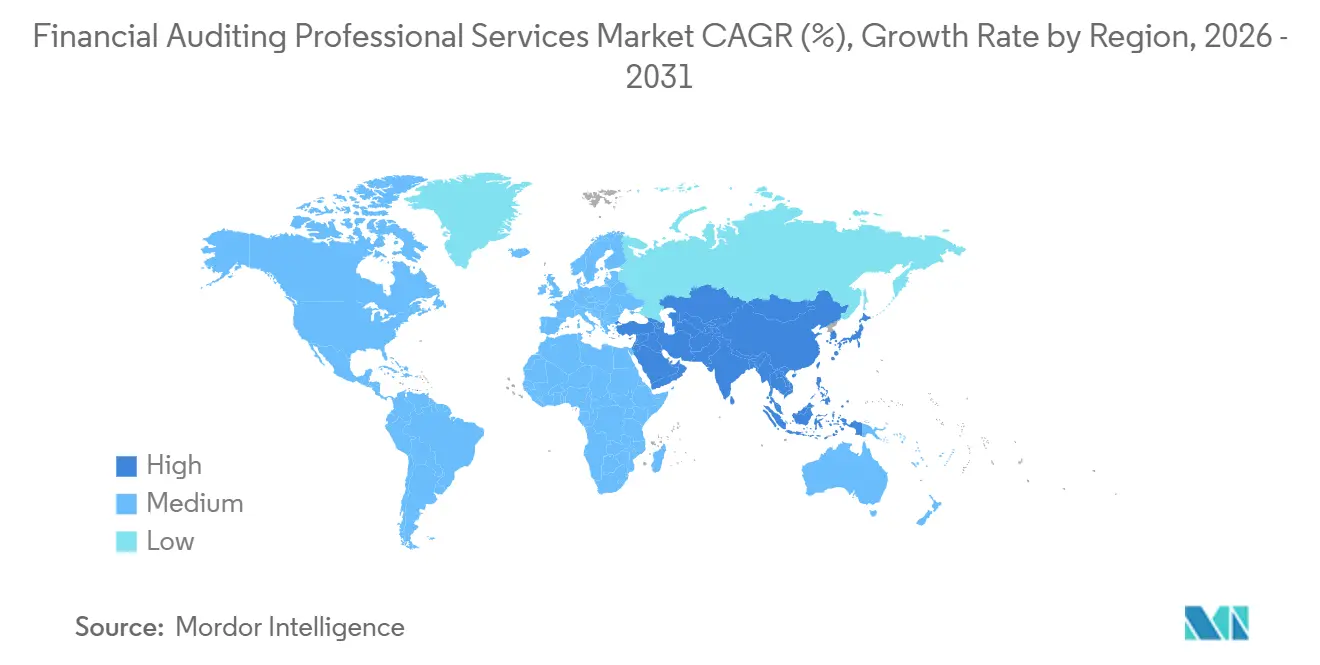
- Par géographie, l'Amérique du Nord a capté 44,1 % de la part du marché des services professionnels d'audit financier en 2025, tandis que la région Moyen-Orient et Afrique devrait croître à un CAGR de 7,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des services professionnels d'audit financier
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Complexité croissante de la réglementation et du reporting financier | +1.3% | Mondial, plus prononcé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion des opérations transfrontalières et des marchés de capitaux | +0.9% | Mondial, avec des retombées au Moyen-Orient, en Afrique et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante d'évaluation des risques de fraude et de transparence financière | +0.8% | Mondial, avec une forte pertinence en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption de l'IA, de l'analyse de données et des techniques d'audit continu | +0.7% | Mondial, porté par les marchés axés sur la technologie | Moyen terme (2-4 ans) |
| Complexité croissante des audits liée aux systèmes financiers en nuage et numériques | +0.5% | Mondial, particulièrement en Amérique du Nord et en Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Demande croissante d'audit continu, d'assurance et de surveillance financière en temps réel | +0.6% | Mondial, particulièrement les marchés axés sur la technologie en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité croissante de la réglementation et du reporting financier
Les règles de reporting obligatoire deviennent plus détaillées dans l'ensemble des juridictions, faisant de la complexité réglementaire un soutien majeur pour le marché des services professionnels d'audit financier. Le Public Company Accounting Oversight Board a adopté des amendements à la norme QC 1000 en septembre 2026, établissant un cadre de gestion de la qualité fondé sur des principes pour les cabinets comptables publics enregistrés, qui entre en vigueur le 15 décembre 2026. Les amendements exigent que les cabinets évaluent leurs systèmes de contrôle qualité chaque année, ce qui accroît le besoin de processus documentés et de soutien à la mise en œuvre. L'International Auditing and Assurance Standards Board a également proposé des révisions des normes ISA 330, ISA 500 et ISA 520 en août 2026 pour traiter de l'utilisation de la technologie dans les preuves d'audit[1]. Ces révisions encouragent les clients à mobiliser les équipes d'audit plus tôt lorsque les règles de reporting qui affectent les contrôles, les preuves et les exigences de divulgation sont modifiées.
Expansion des opérations transfrontalières et des marchés de capitaux
L'activité commerciale transfrontalière accroît la demande de travaux d'audit coordonnés lorsque les entités rendent compte dans plusieurs juridictions. L'application des normes IFRS dans plus de 100 pays oblige les groupes multinationaux à aligner leurs enregistrements comptables, leurs éléments probants d'audit et leurs procédures de reporting[2]. Les amendements à l'IAS 21 relatifs à l'échangeabilité des devises, applicables à partir de 2025, alourdissent les travaux récurrents de réconciliation et d'information à fournir en 2026 pour les filiales opérant dans des juridictions à devises restreintes. Les exigences en matière d'audit de groupe demeurent également importantes pour les sociétés dont le siège social est au Royaume-Uni et dont les auditeurs de composantes se trouvent dans d'autres pays. En Arabie Saoudite, les projets liés à Vision 2030 et la loi sur la supervision financière renforcent l'importance d'un reporting IFRS de qualité pour les appels d'offres et les activités d'investissement privé.
Demande croissante d'évaluation des risques de fraude et de transparence financière
L'évaluation des risques de fraude s'étend au-delà des inexactitudes conventionnelles dans les états financiers, à mesure que les entreprises s'appuient sur des systèmes numériques plus complexes. KPMG a identifié la gouvernance de l'intelligence artificielle et la cybersécurité comme les 2 principales catégories de risques dans ses travaux d'audit interne 2026 pour les organisations des secteurs de la technologie, des médias et des télécommunications[3]. Les systèmes numériques peuvent fournir des pistes d'audit étendues, mais ces enregistrements nécessitent des compétences et des outils spécialisés pour être correctement interprétés. Les exigences prudentielles pour les organisations des secteurs de la banque, des services financiers et de l'assurance relient également les tests de résistance, les contrôles internes et l'assurance financière. Ces conditions incitent les comités d'audit à demander des examens plus larges avant qu'un problème de reporting ne devienne un problème réglementaire.
Adoption de l'IA, de l'analyse de données et des techniques d'audit continu
L'intelligence artificielle, l'analyse de données et les outils d'audit continu transforment la manière dont les équipes d'audit effectuent les tests et évaluent les preuves. EY a achevé un déploiement mondial de l'intelligence artificielle agentique à l'échelle de l'entreprise dans sa pratique d'Assurance en avril 2026, soutenant 130 000 professionnels sur 160 000 missions dans plus de 150 pays[4]. Le système traite plus de 1,4 trillion de lignes de données d'écritures comptables chaque année, soutenant des tests plus larges des populations de transactions. Deloitte s'est également engagé à investir plus de 3 milliards USD dans l'intelligence artificielle générative d'ici l'exercice 2030 et intègre ces capacités dans sa plateforme Omnia. Ces investissements élèvent les attentes des clients en matière de travaux d'audit fondés sur les données, tandis que les cabinets ont encore besoin de contrôles clairs sur la méthodologie, la qualité des résultats et le jugement professionnel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénurie de professionnels qualifiés en audit et en risques technologiques | -0.8% | Mondial, plus prononcé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Indépendance de l'auditeur, responsabilité et exposition à la réputation | -0.5% | Mondial, avec une sensibilité accrue en Amérique du Nord et dans l'Union européenne | Long terme (≥ 4 ans) |
| Risques de confidentialité et de sécurité des données dans les environnements d'audit numérique | -0.7% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Limites en matière d'explicabilité et de fiabilité des procédures d'audit assistées par l'IA | -0.6% | Mondial, avec une attention réglementaire à court terme en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de professionnels qualifiés en audit et en risques technologiques
La pénurie de professionnels de l'audit et des risques technologiques limite la rapidité avec laquelle les cabinets peuvent accroître leur capacité de mission. Le Controllers Council a enregistré un indice de pénurie de talents de 77 % dans son étude de 2026, contre un indice d'excédent de talents de 108 % en 2025. Le nombre moyen de postes ouverts en comptabilité et finance par entreprise est passé à 17 en 2026, contre 5 en 2025 et 2 en 2024. La profession a perdu plus de 300 000 comptables et auditeurs depuis 2020, tandis que les départs à la retraite et la diminution du nombre de candidats au titre de CPA continuent de réduire les capacités disponibles. L'Institute of Chartered Accountants in England and Wales a indiqué en juillet 2026 que les départs à la retraite dépassent le nombre de nouveaux stagiaires dans de nombreuses juridictions, prolongeant cette pression sur les effectifs au-delà de l'Amérique du Nord.
Indépendance de l'auditeur, responsabilité et exposition à la réputation
Les exigences d'indépendance limitent les services de conseil que les cabinets d'audit peuvent fournir à leurs clients d'audit. Cela restreint les opportunités de vente croisée et oblige les cabinets à gérer leurs objectifs commerciaux dans le cadre des normes professionnelles. L'International Ethics Standards Board for Accountants a révisé son code d'éthique, et l'International Auditing and Assurance Standards Board a publié des amendements connexes à portée limitée en janvier 2026. Les amendements portent sur le recours à des experts externes dans les missions d'audit et d'examen, ainsi que sur les circonstances susceptibles de créer des problèmes d'indépendance. Les risques de responsabilité et de réputation restent particulièrement importants pour les cabinets de niveau intermédiaire et régionaux, car un seul échec d'audit grave peut affecter la fidélisation des clients, la capacité d'assurance et la position sur le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de mission : les audits statutaires ancrent les revenus, les examens spécialisés s'accélèrent
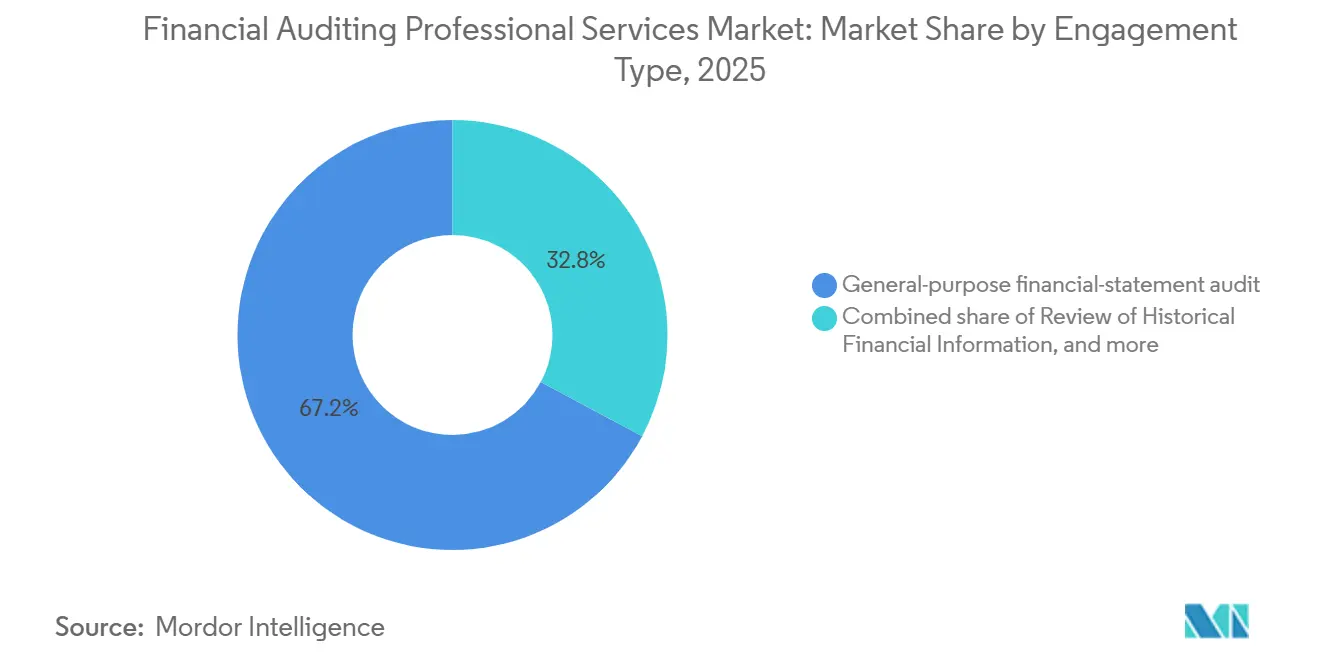
Les audits d'états financiers à usage général représentaient 67,2 % de la taille du marché des services professionnels d'audit financier en 2025. Les audits annuels avec émission d'opinion demeurent le service d'assurance central pour les sociétés cotées, les institutions financières réglementées et les grandes entreprises privées. Leur rôle reflète les obligations de dépôt, les attentes des investisseurs et la nécessité d'une assurance indépendante sur les états financiers annuels. Les examens d'informations financières historiques devraient croître à un CAGR de 7,2 % jusqu'en 2031, dépassant ainsi le taux global. Les travaux de due diligence pour le capital-investissement, la vérification des clauses restrictives des prêteurs et la préparation aux introductions en bourse soutiennent la demande d'examens offrant une assurance substantielle sans opinion d'audit complète.
Les amendements de janvier 2026 à l'ISRE 2400 portent sur le recours à des experts externes dans les missions d'examen, accordant une attention accrue à la conception et à la documentation de ces missions. Les audits à usage spécifique et les audits statutaires selon les normes comptables locales répondent aux besoins des groupes multinationaux qui doivent satisfaire à des obligations de dépôt propres à chaque juridiction. Ces missions peuvent s'exercer parallèlement à un audit de groupe, les entités composantes pouvant être soumises à des obligations légales de reporting distinctes. Les procédures convenues et les missions de compilation répondent à des besoins d'assurance et de conformité plus limités, notamment pour les soumissions liées aux appels d'offres et aux subventions. PwC a déclaré 19,8 milliards USD de chiffre d'affaires en assurance pour l'exercice 2025, avec une croissance dans de nouveaux domaines d'assurance incluant le développement durable et les travaux liés à l'intelligence artificielle.
Par type de mandat : les mandats réglementaires dominent, la demande contractuelle s'accélère
Les mandats imposés par la loi et la réglementation représentaient 71,6 % de la taille du marché des services professionnels d'audit financier en 2025. Les gouvernements et les régulateurs sectoriels ont intégré les obligations d'audit dans la gouvernance d'entreprise, la supervision du secteur financier et le reporting des organisations à but non lucratif. Cette structure fait des audits obligatoires la principale source de demande récurrente dans toutes les régions. Les nouvelles normes du Public Company Accounting Oversight Board entreront en vigueur en décembre 2026 et étendront les exigences d'audit des sociétés cotées aux États-Unis. L'ampleur de la demande statutaire devrait donc rester stable à mesure que les règles de reporting et de gestion de la qualité évoluent.
Les mandats contractuellement requis devraient croître à un CAGR de 6,7 % jusqu'en 2031, soit le taux le plus élevé au sein de cette segmentation. Les clauses restrictives des prêts, les contrats obligataires, les arrangements de capital-investissement et les marchés publics exigent souvent des informations auditées ou de qualité équivalente en dehors des règles statutaires formelles. Ces arrangements lient la disponibilité du financement et les engagements de gouvernance à un besoin d'assurance indépendante. Les audits volontaires et ceux initiés par les organes de gouvernance restent minoritaires, mais ils sont pertinents pour les organisations financées par des donateurs, les entreprises familiales et les entreprises se préparant à un investissement ou à une transmission. Aux Émirats Arabes Unis, la Décision Ministérielle n° 84 de 2025 a fait évoluer certaines exigences d'audit en matière d'impôt sur les sociétés d'une pratique volontaire vers une conformité obligatoire pour les personnes imposables dont le chiffre d'affaires annuel dépasse 50 millions AED (13,6 millions USD).
Par taille d'audité : les grandes entreprises en tête, les entreprises de taille intermédiaire réduisent l'écart
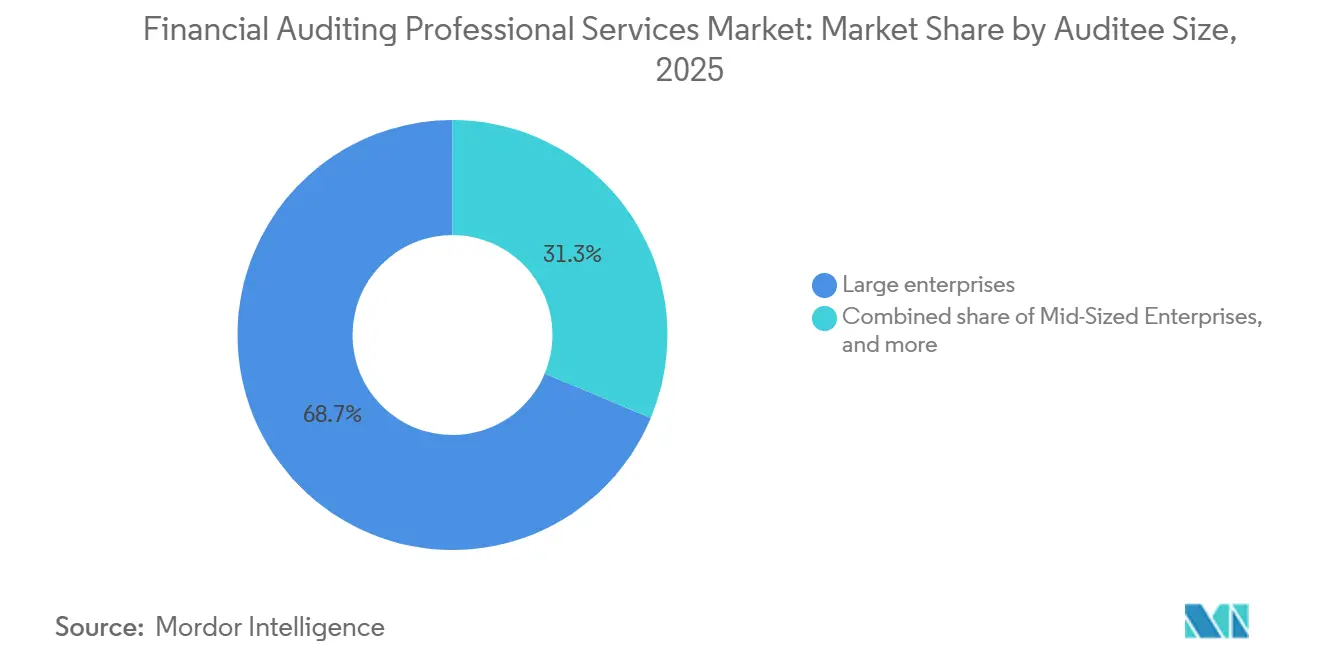
Les grandes entreprises ont capté 68,7 % de la part de marché des services professionnels d'audit financier en 2025. La complexité de leurs structures financières et de leurs activités dans plusieurs pays élargit le périmètre de leurs travaux d'audit. Les sociétés cotées sont également soumises à des exigences d'audit intégré et de contrôle interne aux États-Unis, au Royaume-Uni et dans l'Union Européenne. Leur besoin de compétences spécialisées en évaluation, consolidation et reporting réglementaire soutient une intensité d'engagement plus élevée. Ces facteurs maintiennent les grandes entreprises au cœur du secteur des services professionnels d'audit financier.
Les entreprises de taille intermédiaire devraient croître à un CAGR de 6,3 % jusqu'en 2031, à mesure que les seuils d'audit s'élargissent dans les économies en développement et que la propriété par le capital-investissement rehausse les attentes en matière d'assurance. Les petites entreprises restent comparativement sous-desservies, car les travaux manuels traditionnels peuvent s'avérer non rentables pour le client comme pour le cabinet d'audit. Les modèles de prestation reposant sur la technologie commencent à remédier à ce problème, bien qu'ils n'aient pas encore comblé l'écart à grande échelle. Forvis Mazars a déclaré une croissance mondiale de son chiffre d'affaires de 11 % à 5,7 milliards USD pour l'exercice 2025, l'audit figurant parmi ses principaux contributeurs à la croissance. Sa pratique au Royaume-Uni a enregistré une croissance de 21 % en audit et assurance au cours de l'exercice 2025, après des investissements dans l'analyse de données, les outils d'intelligence artificielle et une plateforme d'audit mondiale.
Par secteur d'utilisation finale : la banque, les services financiers et l'assurance dominent la demande, la technologie, les médias et les télécommunications transforment le périmètre des missions
La banque, les services financiers et l'assurance représentaient 23,4 % de la taille du marché des services professionnels d'audit financier en 2025. Les règles prudentielles imposent des audits annuels aux entités financières agréées et créent des exigences étendues en matière de contrôles et de reporting financier. L'évaluation des instruments financiers requiert également des compétences spécialisées qui accroissent la complexité des missions. Les institutions financières mondiales doivent satisfaire à des exigences qui se chevauchent, émanant d'autorités de supervision nationales et transfrontalières. Ces conditions maintiennent la banque, les services financiers et l'assurance comme le principal domaine d'utilisation finale du marché des services professionnels d'audit financier.
La technologie, les médias et les télécommunications devraient croître à un CAGR de 6,9 % jusqu'en 2031, ce qui en fait le domaine d'utilisation finale à la croissance la plus rapide. La comptabilisation des revenus logiciels, la gouvernance de l'intelligence artificielle, le reporting sur les actifs numériques et les contrôles de cybersécurité élargissent les travaux requis sur ces missions. Deloitte a indiqué que la technologie, les médias et les télécommunications représentaient 53 % de la capitalisation boursière du Standard & Poor's 500 en 2026, contre 19 % en 2008. L'industrie manufacturière, la santé et les sciences de la vie, ainsi que l'énergie et les services aux collectivités représentent également d'importantes populations d'audit avec des exigences complexes en matière de stocks, de contrôles financiers, d'informations environnementales et de financement de projets. KPMG a constaté que la gouvernance de l'intelligence artificielle et la cybersécurité demeuraient les 2 principales catégories de risques d'audit interne pour les organisations des secteurs de la technologie, des médias et des télécommunications en 2026.
Analyse géographique
L'Amérique du Nord détenait 44,1 % de la part de marché des services professionnels d'audit financier en 2025. La région bénéficie de la supervision de la Securities and Exchange Commission des États-Unis sur les émetteurs de sociétés cotées et des exigences d'audit intégré Sarbanes-Oxley pour les déposants accélérés. Les États-Unis concentrent également un grand nombre de sociétés cotées et d'institutions financières d'importance mondiale. Deloitte a déclaré 38,8 milliards USD de chiffre d'affaires dans les Amériques pour l'exercice 2025, tandis que PwC a généré 25,6 milliards USD dans la région Amériques. Les exigences d'audit du Canada et l'application de la facturation électronique au Mexique viennent s'ajouter à la base de demande régionale au-delà des États-Unis.
L'Europe demeure le 2e bloc régional du marché des services professionnels d'audit financier. Les règles de reporting de durabilité de l'Union Européenne et les normes d'audit du Royaume-Uni élargissent les travaux d'assurance associés aux cycles de reporting annuels. Le secteur de l'audit et du conseil fiscal en Allemagne a progressé de 6,1 % au cours de l'exercice 2025 pour atteindre 22,6 milliards EUR (24,2 milliards USD), témoignant d'une demande soutenue malgré un environnement économique difficile. L'Asie-Pacifique est le 3e bloc régional, soutenu par les exigences d'audit obligatoires en Inde, la consolidation réglementaire parmi les cabinets chinois et la croissance des introductions en bourse en Asie du Sud-Est. La région Asie-Pacifique a également subi des pressions sur le chiffre d'affaires des Big Four au cours de l'exercice 2025 en raison des vents contraires liés aux devises.
La région Moyen-Orient et Afrique devrait croître à un CAGR de 7,6 % jusqu'en 2031, soit le taux géographique le plus rapide du marché des services professionnels d'audit financier. La loi saoudienne sur la supervision financière est entrée en vigueur le 11 avril 2026 et a établi un cadre de supervision des fonds publics fondé sur les risques, coordonné par le ministère des Finances, la SOCPA et la ZATCA. Ce cadre étend les obligations de qualité d'audit pour les cabinets opérant dans le Royaume. La Dubai Financial Services Authority a publié son 9e rapport de suivi de l'audit en juillet 2026, exigeant des rapports de transparence de la part des auditeurs des sociétés cotées au DIFC et identifiant l'intelligence artificielle dans l'audit comme une priorité pour 2026. L'Amérique du Sud est soutenue par le cadre d'audit statutaire du Brésil et l'utilisation des normes IFRS par les sociétés cotées, tandis que les amendements à l'IAS 21 ajoutent de la complexité pour les entreprises en Argentine.
Paysage concurrentiel
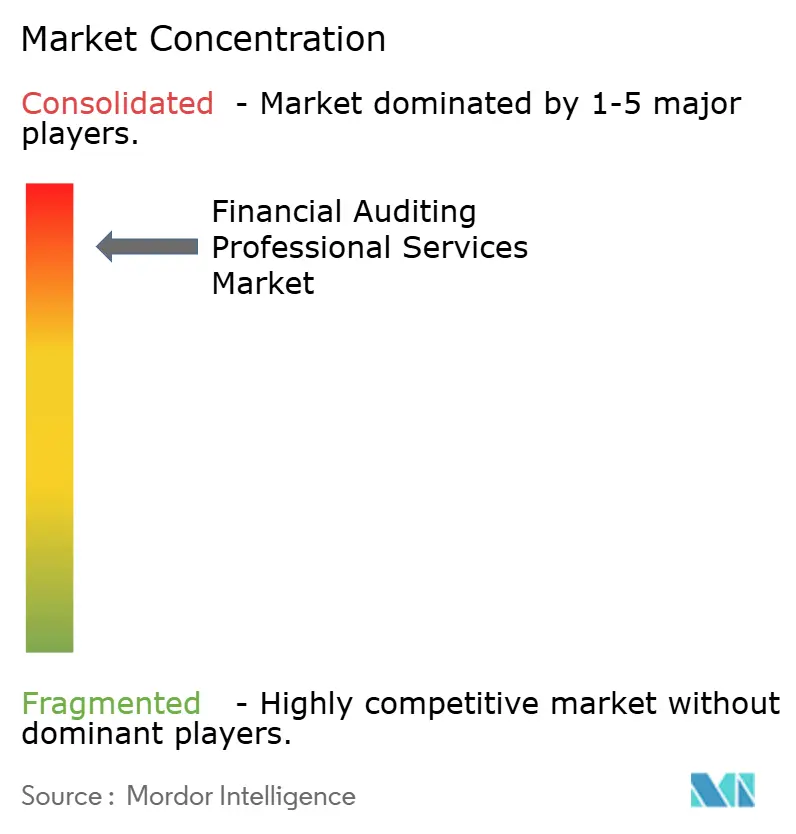
Le marché des services professionnels d'audit financier est concentré au niveau supérieur, où Deloitte, EY, PwC et KPMG dirigent les réseaux d'audit mondiaux. Deloitte a déclaré 70,5 milliards USD de revenus mondiaux pour l'exercice 2025 et une croissance de 3,8 % dans l'Audit et l'Assurance. EY a déclaré 53,2 milliards USD de revenus mondiaux, tandis que PwC a déclaré 56,9 milliards USD de revenus totaux et 19,8 milliards USD de revenus d'assurance. KPMG a déclaré 39,8 milliards USD dans l'ensemble de ses lignes de services pour l'exercice 2025. Ces cabinets ont la taille nécessaire pour soutenir les clients mondiaux, investir dans la technologie et maintenir de grandes équipes de gestion de la qualité et de normalisation.
La consolidation parmi les cabinets de niveau intermédiaire modifie la position concurrentielle des cabinets situés en dessous des Big Four. Grant Thornton Advisors a annoncé l'acquisition de CBIZ en juillet 2026, et l'entité combinée est positionnée pour dépasser 5 milliards USD de revenus annuels aux États-Unis. RSM a ajouté le Mexique à sa plateforme détenue par des associés transatlantiques en juin 2026, étendant une structure lancée aux États-Unis, au Royaume-Uni, au Canada et en Irlande en janvier 2026. BDO a ajouté plus de 1 300 professionnels grâce à son acquisition de HORNE LLP en novembre 2025, renforçant ses capacités dans le secteur public et dans le sud-est des États-Unis. Si la transaction Grant Thornton se conclut comme prévu, CBIZ devra être traité comme faisant partie de Grant Thornton dans les évaluations concurrentielles ultérieures.
L'investissement technologique est un élément central de la concurrence sur le marché des services professionnels d'audit financier. Le déploiement d'EY en avril 2026 a intégré l'intelligence artificielle agentique dans EY Canvas sur 160 000 missions d'audit. EY et Microsoft ont également annoncé une initiative de plus de 1 milliard USD sur 5 ans en mai 2026 pour étendre Copilot à plus de 400 000 collaborateurs d'EY. Forvis Mazars a enregistré une croissance de 21 % dans l'audit et l'assurance dans sa pratique au Royaume-Uni pour l'exercice 2025, attribuant ce résultat à l'analyse de données, aux outils d'intelligence artificielle et à une plateforme d'audit mondiale. Les grands cabinets conservent un avantage lorsque les exigences de gestion de la qualité nécessitent des investissements substantiels, mais les cabinets de niveau intermédiaire peuvent concurrencer pour les clients des entreprises de taille intermédiaire lorsqu'ils combinent investissement technologique et prestation d'assurance différenciée.
Leaders du secteur des services professionnels d'audit financier
-
PwC
-
Deloitte
-
E&Y
-
KPMG
-
BDO
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : le PCAOB a adopté des amendements à la norme QC 1000, Système de contrôle qualité d'un cabinet, entrant en vigueur le 15 décembre 2026, supprimant l'exigence de fonction de contrôle qualité externe, réduisant la durée de conservation de la documentation de 7 à 5 ans et permettant aux cabinets de choisir leur date d'évaluation annuelle, sous réserve de l'approbation de la SEC. Ces modifications réduisent les coûts de conformité tout en préservant les obligations de protection des investisseurs.
- Août 2026 : l'IAASB a publié des propositions de révision des normes ISA 330, ISA 500 et ISA 520 pour consultation publique, achevant une modernisation décennale des Normes internationales d'audit en intégrant des exigences en matière de preuves d'audit adaptées à la technologie. Les commentaires sont attendus avant le 15 décembre 2026.
- Juillet 2026 : Grant Thornton Advisors a annoncé l'acquisition de CBIZ, positionnant l'entité combinée comme le 5e prestataire de services professionnels aux États-Unis avec plus de 5 milliards USD de revenus annuels nationaux.
- Mai 2026 : EY et Microsoft ont annoncé une alliance de plus de 1 milliard USD sur 5 ans pour développer l'IA en entreprise, étendant Copilot à plus de 400 000 collaborateurs d'EY à la suite d'une hausse de productivité de 15 % enregistrée lors du déploiement initial auprès de 150 000 utilisateurs.
Périmètre du rapport mondial sur le marché des services professionnels d'audit financier
| Audit des états financiers à usage général |
| Audit à usage spécial, audit de composante et audit statutaire selon les normes comptables locales |
| Examen d'informations financières historiques |
| Compilation avec rapport d'attestation/de compilation |
| Procédures convenues sur les informations financières |
| Attestation autonome sur les contrôles de reporting financier |
| Autres missions d'assurance financière dans le périmètre |
| Exigé par la loi / la réglementation |
| Exigé contractuellement |
| Volontaire / initié par l'organe directeur |
| Grandes entreprises |
| Entreprises de taille intermédiaire |
| Petites et micro-entreprises |
| Banque, services financiers et assurance |
| Technologie, médias et télécommunications |
| Fabrication |
| Soins de santé et sciences de la vie |
| Commerce de détail, consommation et hôtellerie |
| Énergie, services publics et ressources naturelles |
| Immobilier et construction |
| Transport et logistique |
| Services professionnels et aux entreprises |
| Éducation et organisations à but non lucratif |
| Organismes publics audités par des cabinets indépendants agréés |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de mission | Audit des états financiers à usage général | |
| Audit à usage spécial, audit de composante et audit statutaire selon les normes comptables locales | ||
| Examen d'informations financières historiques | ||
| Compilation avec rapport d'attestation/de compilation | ||
| Procédures convenues sur les informations financières | ||
| Attestation autonome sur les contrôles de reporting financier | ||
| Autres missions d'assurance financière dans le périmètre | ||
| Par type de mandat | Exigé par la loi / la réglementation | |
| Exigé contractuellement | ||
| Volontaire / initié par l'organe directeur | ||
| Par taille d'audité | Grandes entreprises | |
| Entreprises de taille intermédiaire | ||
| Petites et micro-entreprises | ||
| Par secteur d'utilisation finale | Banque, services financiers et assurance | |
| Technologie, médias et télécommunications | ||
| Fabrication | ||
| Soins de santé et sciences de la vie | ||
| Commerce de détail, consommation et hôtellerie | ||
| Énergie, services publics et ressources naturelles | ||
| Immobilier et construction | ||
| Transport et logistique | ||
| Services professionnels et aux entreprises | ||
| Éducation et organisations à but non lucratif | ||
| Organismes publics audités par des cabinets indépendants agréés | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille projetée des services professionnels d'audit financier en 2031 ?
Le secteur devrait atteindre 149,5 milliards USD d'ici 2031, avec une croissance à un CAGR de 5,5 % à partir de 2026.
Quel type de mission détient la plus grande part des services professionnels d'audit financier ?
Les audits des états financiers à usage général détenaient une part de 67,2 % en 2025, soit 73,4 milliards USD.
Qu'est-ce qui stimule la demande d'audits financiers ?
Les changements réglementaires, le reporting transfrontalier, l'évaluation des risques de fraude et l'utilisation de l'analyse de données élargissent les exigences d'audit.
Quel groupe de clients affiche le taux de croissance projeté le plus élevé ?
Les entreprises de taille intermédiaire devraient croître à un CAGR de 6,3 % jusqu'en 2031, à mesure que les seuils d'audit et les exigences institutionnelles d'assurance s'élargissent.
Quel secteur d'utilisation finale connaît la croissance la plus rapide ?
La technologie, les médias et les télécommunications devraient croître à un CAGR de 6,9 % jusqu'en 2031.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
La région Moyen-Orient et Afrique devrait croître à un CAGR de 7,6 % jusqu'en 2031, soutenue par de nouvelles exigences de supervision des audits.