
Marktgröße und Marktanteile der Finanzprüfungs-Dienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
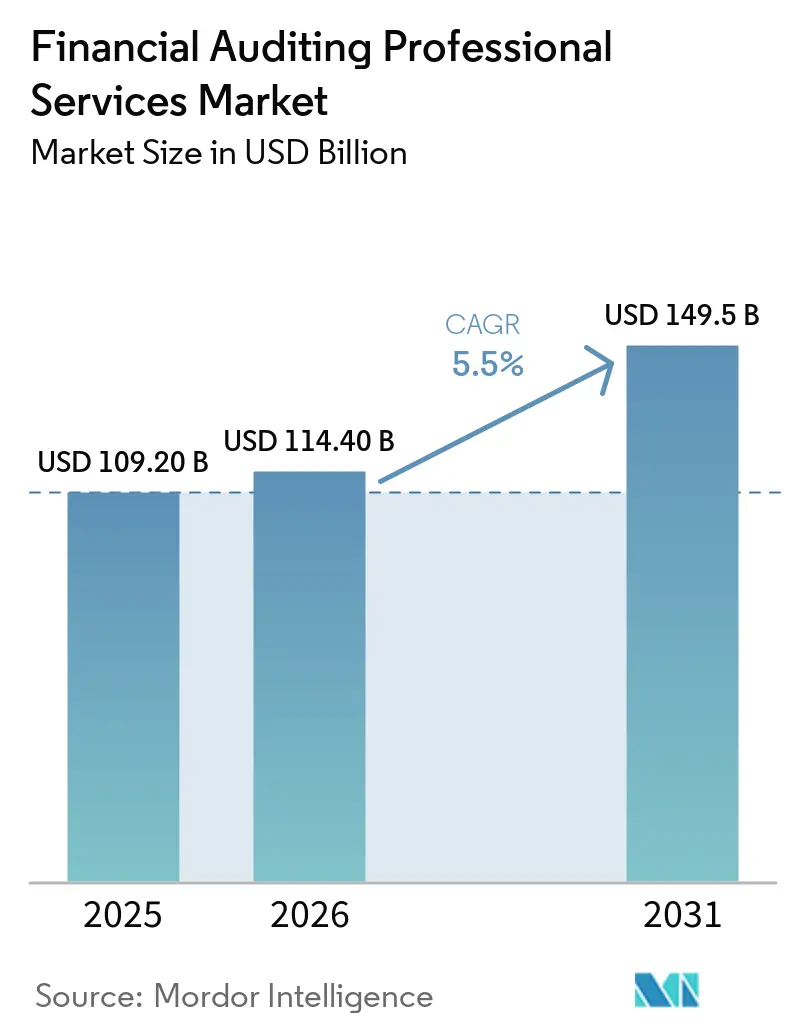
| Marktgröße (2026) | 114.40 Milliarden US-Dollar |
| Marktgröße (2031) | 149.5 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.50 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Finanzprüfungs-Dienstleistungen von Mordor Intelligence
Der Markt für Finanzprüfungs-Dienstleistungen hatte im Jahr 2025 einen Wert von 109,2 Milliarden USD und wird voraussichtlich von 114,4 Milliarden USD im Jahr 2026 auf 149,5 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,5 % während des Prognosezeitraums (2026–2031). Regulatorische Anforderungen weiten sich in etablierten und aufstrebenden Volkswirtschaften aus, was den Bedarf an gesetzlichen Prüfungen und Vorbereitungsarbeiten erhöht. Grenzüberschreitende Geschäftstätigkeiten schaffen zudem komplexere Berichts- und Nachweisanforderungen für multinationale Unternehmen. Technologie erweitert den Umfang von Prüfungsverfahren, insbesondere dort, wo Unternehmen Datenanalysen und künstliche Intelligenz einsetzen, um größere Datensätze zu untersuchen. Der Markt für Finanzprüfungs-Dienstleistungen wird auch durch ein begrenztes Angebot an qualifizierten Fachkräften, eine zunehmende Kontrolle der Prüfungsqualität sowie kontinuierliche Investitionen großer Netzwerke in Technologie und Qualitätsmanagementsysteme geprägt.
Wichtigste Erkenntnisse des Berichts
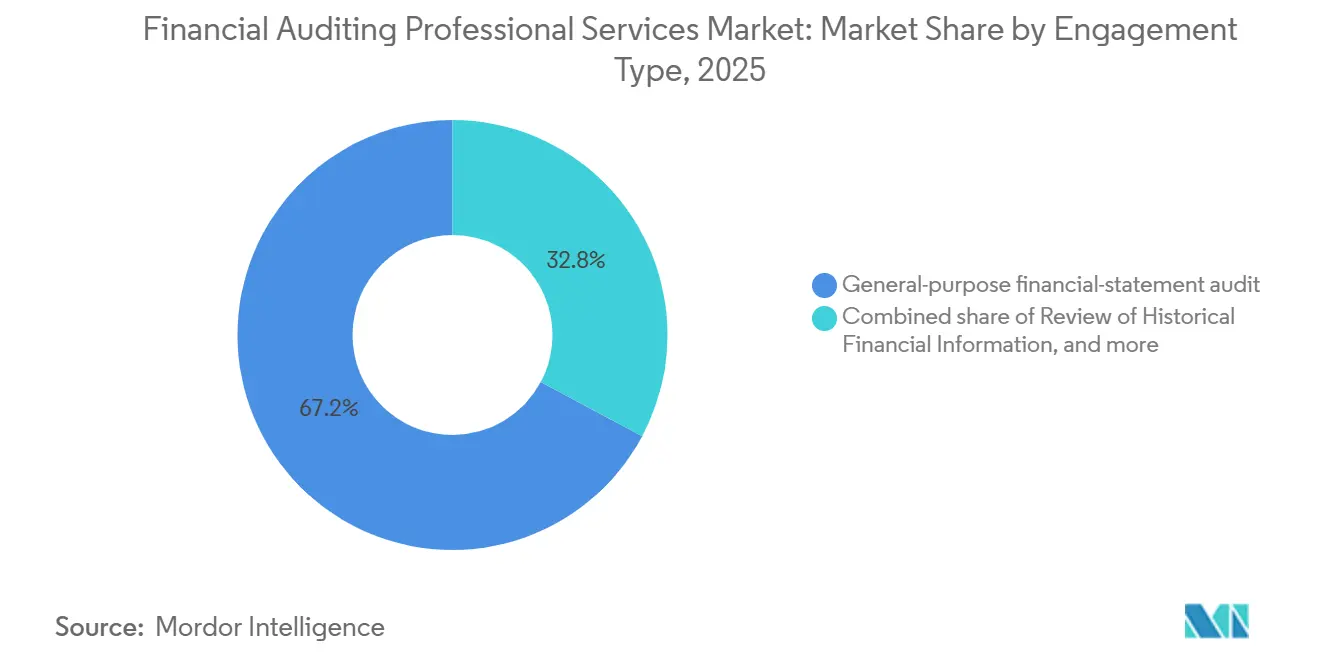
- Nach Auftragsart entfielen 67,2 % des Marktanteils der Finanzprüfungs-Dienstleistungen im Jahr 2025 auf allgemeine Abschlussprüfungen, während Überprüfungen historischer Finanzinformationen bis 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen werden.
- Nach Mandatsart hielten gesetzlich und regulatorisch vorgeschriebene Mandate im Jahr 2025 einen Marktanteil von 71,6 % der Finanzprüfungs-Dienstleistungen, während vertraglich vorgeschriebene Mandate bis 2031 voraussichtlich mit einer CAGR von 6,7 % wachsen werden.
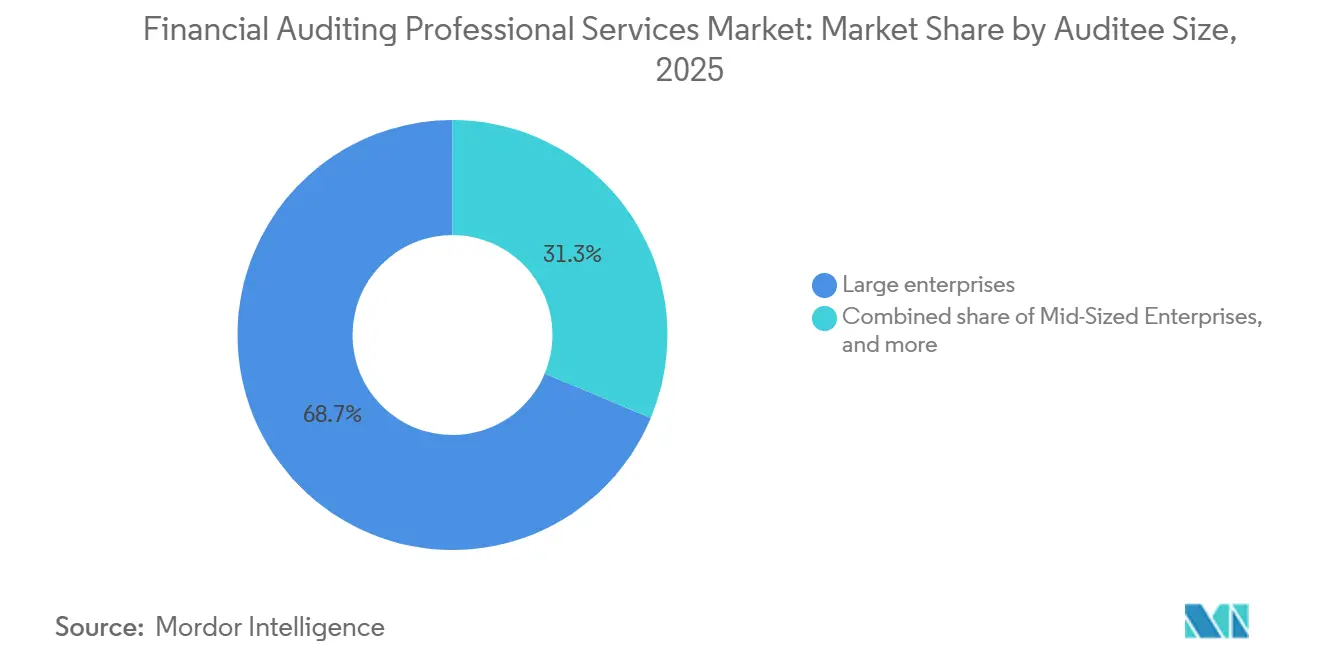
- Nach Größe des Prüfungsmandanten entfielen 68,7 % des Marktanteils der Finanzprüfungs-Dienstleistungen im Jahr 2025 auf Großunternehmen, während mittelgroße Unternehmen bis 2031 voraussichtlich mit einer CAGR von 6,3 % wachsen werden.
- Nach Endverbrauchsbranche entfielen 23,4 % des Marktanteils der Finanzprüfungs-Dienstleistungen im Jahr 2025 auf Banken, Finanzdienstleistungen und Versicherungen, während Technologie, Medien und Telekommunikation bis 2031 voraussichtlich mit einer CAGR von 6,9 % wachsen werden.
- Nach Geografie entfielen 44,1 % des Marktanteils der Finanzprüfungs-Dienstleistungen im Jahr 2025 auf Nordamerika, während die Region Naher Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 7,6 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Finanzprüfungs-Dienstleistungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende regulatorische Komplexität und Komplexität der Finanzberichterstattung | +1.3% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung grenzüberschreitender Geschäftstätigkeiten und Kapitalmärkte | +0.9% | Global, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Betrugsrisikobewertung und finanzieller Transparenz | +0.8% | Global, mit starker Relevanz in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Einsatz von KI, Datenanalysen und kontinuierlichen Prüfungstechniken | +0.7% | Global, angeführt von technologieorientierten Märkten | Mittelfristig (2–4 Jahre) |
| Wachsende Prüfungskomplexität durch cloudbasierte und digitale Finanzsysteme | +0.5% | Global, insbesondere Nordamerika und der asiatisch-pazifische Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach kontinuierlicher Prüfung, Bestätigung und Echtzeit-Finanzüberwachung | +0.6% | Global, insbesondere technologieorientierte Märkte in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende regulatorische Komplexität und Komplexität der Finanzberichterstattung
Verbindliche Berichtspflichten werden in den verschiedenen Rechtsordnungen immer detaillierter, was die regulatorische Komplexität zu einem wesentlichen Stützpfeiler des Marktes für Finanzprüfungs-Dienstleistungen macht. Das Public Company Accounting Oversight Board verabschiedete im September 2026 Änderungen zu QC 1000 und etablierte damit einen prinzipienbasierten Qualitätsmanagementsrahmen für registrierte Wirtschaftsprüfungsgesellschaften, der am 15. Dezember 2026 in Kraft tritt. Die Änderungen verpflichten Unternehmen zur jährlichen Bewertung ihrer Qualitätskontrollsysteme, was den Bedarf an dokumentierten Prozessen und Implementierungsunterstützung erhöht. Das International Auditing and Assurance Standards Board schlug im August 2026 ebenfalls Überarbeitungen von ISA 330, ISA 500 und ISA 520 vor, um den Einsatz von Technologie bei Prüfungsnachweisen zu adressieren[1]. Diese Überarbeitungen ermutigen Mandanten, Prüfungsteams frühzeitig einzubeziehen, wenn sich Berichtsregeln ändern, die Kontrollen, Nachweise und Offenlegungspflichten betreffen.
Ausweitung grenzüberschreitender Geschäftstätigkeiten und Kapitalmärkte
Grenzüberschreitende Geschäftstätigkeiten erhöhen die Nachfrage nach koordinierter Prüfungsarbeit, wenn Unternehmen in mehreren Rechtsordnungen berichten. Die IFRS-Berichterstattung in mehr als 100 Ländern erfordert, dass multinationale Konzerne Buchführungsunterlagen, Prüfungsnachweise und Berichtsverfahren aufeinander abstimmen[2]. Die IAS-21-Änderungen zur Währungsumtauschbarkeit sind ab 2026 vollständig wirksam und schaffen wiederkehrende Abstimmungsarbeiten für Tochtergesellschaften, die in Rechtsordnungen mit eingeschränkter Währungskonvertibilität tätig sind. Konzernprüfungsanforderungen bleiben auch für Unternehmen mit Sitz im Vereinigten Königreich und Komponentenprüfern in anderen Ländern bedeutsam. In Saudi-Arabien erhöhen Vision-2030-verknüpfte Vorhaben und das Finanzaufsichtsgesetz die Bedeutung prüfungsqualitätskonformer IFRS-Berichterstattung für Ausschreibungen und private Investitionstätigkeiten.
Steigende Nachfrage nach Betrugsrisikobewertung und finanzieller Transparenz
Die Betrugsrisikobewertung geht über herkömmliche Falschdarstellungen in Abschlüssen hinaus, da Unternehmen zunehmend auf komplexe digitale Systeme angewiesen sind. KPMG identifizierte Governance für künstliche Intelligenz und Cybersicherheit als die 2 führenden Risikokategorien in seiner internen Prüfungsarbeit 2026 für Technologie-, Medien- und Telekommunikationsorganisationen[3]. Digitale Systeme können umfangreiche Prüfpfade bereitstellen, doch erfordern diese Aufzeichnungen spezialisierte Fähigkeiten und Werkzeuge zur sachgerechten Interpretation. Aufsichtsrechtliche Anforderungen für Banken, Finanzdienstleistungs- und Versicherungsorganisationen verbinden zudem Stresstests, interne Kontrollen und finanzielle Bestätigung. Diese Bedingungen veranlassen Prüfungsausschüsse, umfassendere Überprüfungen anzufordern, bevor ein Berichtsproblem zu einem regulatorischen Problem wird.
Einsatz von KI, Datenanalysen und kontinuierlichen Prüfungstechniken
Künstliche Intelligenz, Datenanalysen und kontinuierliche Prüfungswerkzeuge verändern die Art und Weise, wie Prüfungsteams Tests durchführen und Nachweise bewerten. EY schloss im April 2026 einen globalen Rollout von unternehmensweiter agentischer künstlicher Intelligenz in seiner Assurance-Praxis ab und unterstützte damit 130.000 Fachkräfte bei 160.000 Aufträgen in mehr als 150 Ländern[4]. Das System verarbeitet jährlich mehr als 1,4 Billionen Buchungsdatenzeilen und unterstützt eine umfassendere Prüfung von Transaktionspopulationen. Deloitte hat sich bis zum Geschäftsjahr 2030 ebenfalls zu mehr als 3 Milliarden USD für generative künstliche Intelligenz verpflichtet und integriert diese Fähigkeiten in seine Omnia-Plattform. Diese Investitionen erhöhen die Erwartungen der Mandanten an datengestützte Prüfungsarbeit, während Unternehmen weiterhin klare Kontrollen über Methodik, Ausgabequalität und fachliches Urteilsvermögen benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Prüfungs- und Technologierisikofachkräften | -0.8% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Unabhängigkeit des Prüfers, Haftung und Reputationsrisiko | -0.5% | Global, mit erhöhter Sensibilität in Nordamerika und der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Vertraulichkeits- und Datensicherheitsrisiken in digitalen Prüfungsumgebungen | -0.7% | Global, angeführt vom asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Erklärbarkeit und Zuverlässigkeit KI-gestützter Prüfungsverfahren | -0.6% | Global, mit kurzfristiger regulatorischer Aufmerksamkeit in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Prüfungs- und Technologierisikofachkräften
Der Mangel an Prüfungs- und Technologierisikofachkräften begrenzt die Geschwindigkeit, mit der Unternehmen ihre Auftragskapazität ausbauen können. Der Controllers Council verzeichnete in seiner Studie 2026 einen Fachkräftemangel-Index von 77 %, verglichen mit einem Fachkräfteüberschuss-Index von 108 % im Jahr 2025. Die durchschnittliche Anzahl offener Stellen im Rechnungswesen und Finanzbereich pro Unternehmen stieg 2026 auf 17, gegenüber 5 im Jahr 2025 und 2 im Jahr 2024. Der Berufsstand hat seit 2020 mehr als 300.000 Buchhalter und Prüfer verloren, während Pensionierungen und weniger CPA-Kandidaten die verfügbare Kapazität weiter reduzieren. Das Institute of Chartered Accountants in England and Wales berichtete im Juli 2026, dass die Zahl der Pensionierungen in vielen Rechtsordnungen die Zahl der neuen Auszubildenden übersteigt, was diesen Personaldruck über Nordamerika hinaus verlängert.
Unabhängigkeit des Prüfers, Haftung und Reputationsrisiko
Unabhängigkeitsanforderungen schränken die Beratungsleistungen ein, die Prüfungsgesellschaften ihren Prüfungsmandanten anbieten können. Dies begrenzt Cross-Selling-Möglichkeiten und erfordert, dass Unternehmen kommerzielle Ziele innerhalb professioneller Standards verwalten. Das International Ethics Standards Board for Accountants überarbeitete seinen Ethikkodex, und das International Auditing and Assurance Standards Board veröffentlichte im Januar 2026 entsprechende Änderungen mit begrenztem Anwendungsbereich. Die Änderungen befassen sich mit dem Einsatz externer Sachverständiger bei Prüfungs- und Überprüfungsaufträgen sowie den Umständen, die Unabhängigkeitsbedenken hervorrufen können. Haftungs- und Reputationsrisiken sind besonders bedeutsam für mittelgroße und regionale Unternehmen, da ein schwerwiegender Prüfungsausfall die Mandantenbindung, die Versicherungskapazität und die Marktstellung beeinträchtigen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Auftragsart: Gesetzliche Prüfungen sichern Umsatz, spezialisierte Überprüfungen beschleunigen sich
Allgemeine Abschlussprüfungen repräsentierten im Jahr 2025 67,2 % der Marktgröße der Finanzprüfungs-Dienstleistungen, entsprechend 73,4 Milliarden USD. Jährliche Bestätigungsprüfungen bleiben die zentrale Bestätigungsdienstleistung für börsennotierte Unternehmen, regulierte Finanzinstitute und große Privatunternehmen. Ihre Rolle spiegelt Einreichungspflichten, Erwartungen der Investoren und den Bedarf an unabhängiger Bestätigung von Jahresabschlüssen wider. Überprüfungen historischer Finanzinformationen werden bis 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen, was die Gesamtrate übersteigt. Private-Equity-Due-Diligence, Überprüfung von Kreditvertragsklauseln und Vorbereitungsarbeiten für Börsengänge stützen die Nachfrage nach Überprüfungen, die wesentliche Bestätigung ohne ein vollständiges Prüfungsurteil bieten.
Die Änderungen von ISRE 2400 vom Januar 2026 befassen sich mit dem Einsatz externer Sachverständiger bei Überprüfungsaufträgen und legen größeres Augenmerk auf die Gestaltung und Dokumentation dieser Aufträge. Sonderzweckprüfungen und gesetzliche Prüfungen nach lokalem GAAP dienen multinationalen Konzernen, die rechtsordnungsspezifische Einreichungspflichten erfüllen müssen. Diese Aufträge können neben einer Konzernprüfung durchgeführt werden, da Komponentenunternehmen möglicherweise separate gesetzliche Berichtspflichten haben. Vereinbarte Prüfungshandlungen und Zusammenstellungsaufträge decken begrenztere Bestätigungs- und Compliance-Anforderungen ab, einschließlich Ausschreibungs- und förderungsbezogener Einreichungen. PwC meldete für das Geschäftsjahr 2025 einen Assurance-Umsatz von 19,8 Milliarden USD, mit Wachstum in neuen Bestätigungsbereichen, darunter Nachhaltigkeit und Arbeiten im Zusammenhang mit künstlicher Intelligenz.


Nach Mandatsart: Regulatorische Mandate dominieren, vertragliche Nachfrage beschleunigt sich
Gesetzlich und regulatorisch vorgeschriebene Mandate hielten im Jahr 2025 71,6 % der Marktgröße der Finanzprüfungs-Dienstleistungen, entsprechend 78,2 Milliarden USD. Regierungen und Branchenregulatoren haben Prüfungspflichten in die Corporate Governance, die Aufsicht über den Finanzsektor und die Berichterstattung gemeinnütziger Organisationen eingebettet. Diese Struktur macht Pflichtprüfungen zur größten Quelle wiederkehrender Nachfrage in allen Regionen. Aktualisierte Standards des Public Company Accounting Oversight Board werden im Dezember 2026 wirksam und erweitern die Prüfungsanforderungen für börsennotierte Unternehmen in den Vereinigten Staaten. Das Ausmaß der gesetzlichen Nachfrage wird daher voraussichtlich stabil bleiben, da sich Berichts- und Qualitätsmanagementregeln weiterentwickeln.
Vertraglich vorgeschriebene Mandate werden bis 2031 voraussichtlich mit einer CAGR von 6,7 % wachsen, der höchsten Rate innerhalb dieser Segmentierung. Kreditvertragsklauseln, Anleihevereinbarungen, Private-Equity-Arrangements und Regierungsverträge erfordern häufig geprüfte oder prüfungsqualitätsgerechte Informationen außerhalb formaler gesetzlicher Regeln. Diese Vereinbarungen verbinden die Verfügbarkeit von Finanzierungen und Governance-Verpflichtungen mit dem Bedarf an unabhängiger Bestätigung. Freiwillige und von Leitungsgremien initiierte Prüfungen bleiben kleiner, sind jedoch relevant für spendenfinanzierte Organisationen, familiengeführte Unternehmen und Unternehmen, die sich auf Investitionen oder Nachfolge vorbereiten. In den Vereinigten Arabischen Emiraten verlagerte die Ministerialentscheidung Nr. 84 von 2025 bestimmte körperschaftsteuerliche Prüfungsanforderungen von freiwilliger Praxis hin zu verbindlicher Compliance für steuerpflichtige Personen mit einem Jahresumsatz über 50 Millionen AED, was 50 Millionen AED (13,6 Millionen USD) entspricht.
Nach Größe des Prüfungsmandanten: Großunternehmen führen, mittelgroße Unternehmen holen auf
Großunternehmen entfielen im Jahr 2025 auf 68,7 % des Marktanteils der Finanzprüfungs-Dienstleistungen, entsprechend 75 Milliarden USD. Komplexe Finanzstrukturen und Geschäftstätigkeiten in mehreren Ländern erhöhen den Umfang ihrer Prüfungsarbeit. Börsennotierte Unternehmen unterliegen zudem integrierten Prüfungs- und internen Kontrollanforderungen in den Vereinigten Staaten, dem Vereinigten Königreich und der Europäischen Union. Ihr Bedarf an Spezialkenntnissen in Bewertung, Konsolidierung und regulatorischer Berichterstattung unterstützt eine höhere Auftragsintensität. Diese Faktoren halten Großunternehmen im Mittelpunkt der Finanzprüfungs-Dienstleistungsbranche.
Mittelgroße Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 6,3 % wachsen, da sich Prüfungsschwellenwerte in Entwicklungsländern ausweiten und Private-Equity-Eigentümerschaft die Bestätigungserwartungen erhöht. Kleinere Unternehmen bleiben vergleichsweise unterversorgt, da traditionelle manuelle Arbeit für den Mandanten und die Prüfungsgesellschaft unwirtschaftlich sein kann. Technologiegestützte Liefermodelle beginnen, dieses Problem anzugehen, haben die Lücke jedoch noch nicht im großen Maßstab geschlossen. Forvis Mazars meldete ein globales Umsatzwachstum von 11 % auf 5,7 Milliarden USD im Geschäftsjahr 2025, wobei die Prüfung zu den primären Wachstumstreibern gehörte. Die britische Praxis meldete im Geschäftsjahr 2025 ein Wachstum von 21 % in Prüfung und Besttigung nach Investitionen in Datenanalysen, Werkzeuge für künstliche Intelligenz und eine globale Prüfungsplattform.
Nach Endverbrauchsbranche: Banken, Finanzdienstleistungen und Versicherungen dominieren die Nachfrage, Technologie, Medien und Telekommunikation verändern den Auftragsumfang
Banken, Finanzdienstleistungen und Versicherungen entfielen im Jahr 2025 auf 23,4 % der Marktgröße der Finanzprüfungs-Dienstleistungen, entsprechend 25,6 Milliarden USD. Aufsichtsrechtliche Vorschriften erfordern jährliche Prüfungen für lizenzierte Finanzunternehmen und schaffen umfangreiche Anforderungen an Kontrollen und Finanzberichterstattung. Die Bewertung von Finanzinstrumenten erfordert zudem Spezialkenntnisse, die die Auftragsintensität erhöhen. Globale Finanzinstitute müssen überlappende Anforderungen nationaler und grenzüberschreitender Aufsichtsbehörden erfüllen. Diese Bedingungen erhalten Banken, Finanzdienstleistungen und Versicherungen als das größte Endverbrauchsfeld für den Markt für Finanzprüfungs-Dienstleistungen.
Technologie, Medien und Telekommunikation werden bis 2031 voraussichtlich mit einer CAGR von 6,9 % wachsen und damit das am schnellsten wachsende Endverbrauchsfeld darstellen. Umsatzrealisierung bei Software, Governance für künstliche Intelligenz, Berichterstattung über digitale Vermögenswerte und Cybersicherheitskontrollen erweitern die für diese Aufträge erforderliche Arbeit. Deloitte berichtete, dass Technologie, Medien und Telekommunikation im Jahr 2026 53 % der Marktkapitalisierung des Standard & Poor's 500 ausmachten, verglichen mit 19 % im Jahr 2008. Fertigung, Gesundheitswesen und Biowissenschaften sowie Energie und Versorgungsunternehmen stellen ebenfalls große Prüfungspopulationen mit komplexen Anforderungen an Lagerbestand, Finanzkontrolle, Umweltoffenlegung und Projektfinanzierung dar. KPMG stellte fest, dass Governance für künstliche Intelligenz und Cybersicherheit im Jahr 2026 die 2 führenden internen Prüfungsrisikokategorien für Technologie-, Medien- und Telekommunikationsorganisationen blieben.
Geografische Analyse
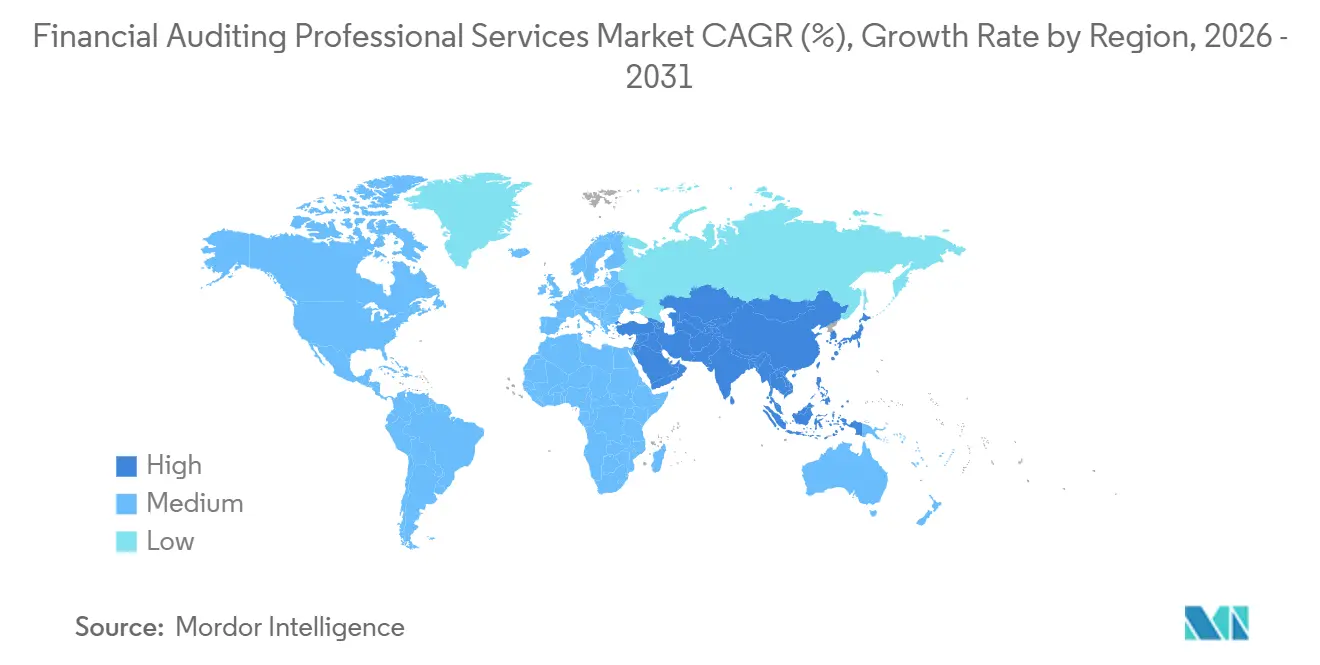
Nordamerika hielt im Jahr 2025 44,1 % des Marktanteils der Finanzprüfungs-Dienstleistungen, entsprechend 48,2 Milliarden USD. Die Region wird durch die Aufsicht der US-amerikanischen Securities and Exchange Commission über börsennotierte Emittenten und die integrierten Prüfungsanforderungen des Sarbanes-Oxley-Gesetzes für beschleunigte Einreicher gestützt. Die Vereinigten Staaten weisen zudem eine hohe Konzentration börsennotierter Unternehmen und global bedeutsamer Finanzinstitute auf. Deloitte meldete für das Geschäftsjahr 2025 einen Umsatz von 38,8 Milliarden USD in Nord- und Südamerika, während PwC in der Region Amerika 25,6 Milliarden USD erwirtschaftete. Die Prüfungsanforderungen Kanadas und die Durchsetzung der digitalen Rechnungsstellung in Mexiko ergänzen die regionale Nachfragebasis über die Vereinigten Staaten hinaus.
Europa bleibt der zweitgrößte regionale Block im Markt für Finanzprüfungs-Dienstleistungen. Nachhaltigkeitsberichterstattungsregeln der Europäischen Union und Prüfungsstandards des Vereinigten Königreichs erweitern die Bestätigungsarbeit im Rahmen jährlicher Berichtszyklen. Deutschlands Prüfungs- und Steuerberatungsfeld wuchs im Geschäftsjahr 2025 um 6,1 % auf 22,6 Milliarden EUR (24,2 Milliarden USD) und zeigt damit eine anhaltende Nachfrage trotz eines schwierigen wirtschaftlichen Umfelds. Der asiatisch-pazifische Raum ist der drittgrößte regionale Block, gestützt durch Indiens Pflichtprüfungsanforderungen, die regulatorische Konsolidierung unter chinesischen Unternehmen und wachsende Börsengänge in Südostasien. Die Region Asien-Pazifik stand im Geschäftsjahr 2025 auch unter Druck auf den Umsatz der Big Four aufgrund von Währungsgegenwind.
Die Region Naher Osten und Afrika wird bis 2031 voraussichtlich mit einer CAGR von 7,6 % wachsen, der schnellsten geografischen Rate im Markt für Finanzprüfungs-Dienstleistungen. Saudi-Arabiens Finanzaufsichtsgesetz trat am 11. April 2026 in Kraft und etablierte einen risikobasierten Rahmen zur Überwachung öffentlicher Mittel, koordiniert durch das Finanzministerium, SOCPA und ZATCA. Der Rahmen erweitert die Prüfungsqualitätspflichten für Unternehmen, die im Königreich tätig sind. Die Dubai Financial Services Authority veröffentlichte im Juli 2026 ihren 9. Prüfungsüberwachungsbericht, der Transparenzberichte von Prüfern börsennotierter DIFC-Unternehmen verlangt und künstliche Intelligenz in der Prüfung als Priorität für 2026 identifiziert. Südamerika wird durch Brasiliens gesetzlichen Prüfungsrahmen und die IFRS-Nutzung unter börsennotierten Unternehmen gestützt, während geänderte IAS-21-Anforderungen für Unternehmen in Argentinien zusätzliche Komplexität schaffen.

Wettbewerbslandschaft
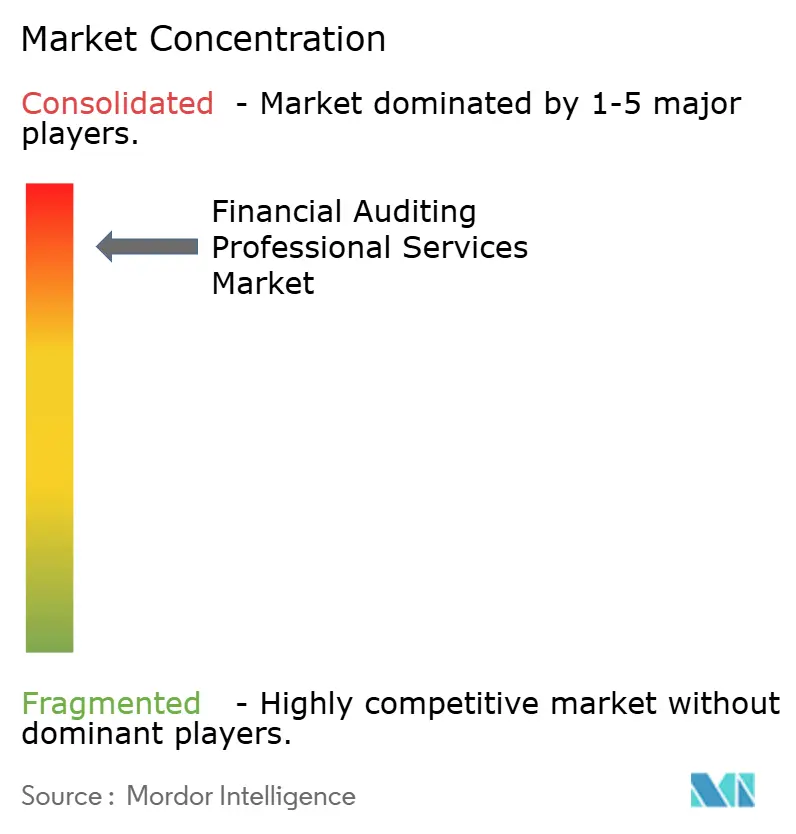
Der Markt für Finanzprüfungs-Dienstleistungen ist an der Spitze konzentriert, wo Deloitte, EY, PwC und KPMG globale Prüfungsnetzwerke anführen. Deloitte meldete im Geschäftsjahr 2025 einen globalen Umsatz von 70,5 Milliarden USD und ein Wachstum von 3,8 % in Prüfung und Bestätigung. EY meldete einen globalen Umsatz von 53,2 Milliarden USD, während PwC einen Gesamtumsatz von 56,9 Milliarden USD und einen Assurance-Umsatz von 19,8 Milliarden USD meldete. KPMG meldete im Geschäftsjahr 2025 39,8 Milliarden USD über seine Dienstleistungsbereiche. Diese Unternehmen verfügen über die Größe, um globale Mandanten zu betreuen, in Technologie zu investieren und große Qualitätsmanagement- und Standardteams zu unterhalten.
Die Konsolidierung unter mittelgroßen Unternehmen verändert die Wettbewerbsposition von Unternehmen unterhalb der Big Four. Grant Thornton Advisors gab im Juli 2026 die Übernahme von CBIZ bekannt, und das kombinierte Unternehmen ist positioniert, um einen Jahresumsatz von mehr als 5 Milliarden USD in den Vereinigten Staaten zu überschreiten. RSM fügte im Juni 2026 Mexiko seiner transatlantischen partnergeführten Plattform hinzu und erweiterte damit eine Struktur, die im Januar 2026 in den Vereinigten Staaten, dem Vereinigten Königreich, Kanada und Irland eingeführt wurde. BDO fügte durch die Übernahme von HORNE LLP im November 2025 mehr als 1.300 Fachkräfte hinzu und stärkte damit seine Kapazitäten im Regierungsbereich und im Südosten der Vereinigten Staaten. Sollte die Grant-Thornton-Transaktion wie erwartet abgeschlossen werden, sollte CBIZ in späteren Wettbewerbsbewertungen als Teil von Grant Thornton behandelt werden.
Technologieinvestitionen sind ein zentraler Bestandteil des Wettbewerbs im Markt für Finanzprüfungs-Dienstleistungen. EYs Rollout im April 2026 integrierte agentische künstliche Intelligenz in EY Canvas über 160.000 Prüfungsaufträge. EY und Microsoft kündigten im Mai 2026 auch eine Initiative von mehr als 1 Milliarde USD über 5 Jahre an, um Copilot auf mehr als 400.000 EY-Mitarbeiter auszuweiten. Forvis Mazars meldete im Geschäftsjahr 2025 ein Wachstum von 21 % in Prüfung und Bestätigung in seiner britischen Praxis und führte das Ergebnis auf Datenanalysen, Werkzeuge für künstliche Intelligenz und eine globale Prüfungsplattform zurück. Große Unternehmen behalten einen Vorteil, wo Qualitätsmanagementanforderungen erhebliche Investitionen erfordern, aber mittelgroße Unternehmen können um mittelständische Mandanten konkurrieren, wenn sie Technologieinvestitionen mit differenzierter Bestätigungserbringung kombinieren.
Marktführer der Finanzprüfungs-Dienstleistungsbranche
-
PwC
-
Deloitte
-
E&Y
-
KPMG
-
BDO
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Das PCAOB verabschiedete Änderungen zu QC 1000, dem Qualitätskontrollsystem einer Wirtschaftsprüfungsgesellschaft, wirksam ab dem 15. Dezember 2026, hob die Anforderung an eine externe Qualitätskontrollfunktion auf, reduzierte die Aufbewahrungsfrist fr Dokumentation von 7 auf 5 Jahre und erlaubte Unternehmen, ihr jährliches Bewertungsdatum vorbehaltlich der Genehmigung durch die SEC zu wählen. Die Änderungen reduzieren Compliance-Kosten und wahren gleichzeitig die Anlegerschutzverpflichtungen.
- August 2026: Das IAASB veröffentlichte vorgeschlagene Überarbeitungen von ISA 330, ISA 500 und ISA 520 zur öffentlichen Konsultation und schloss damit eine jahrzehntelange Modernisierung der Internationalen Prüfungsstandards ab, indem technologieadaptive Anforderungen an Prüfungsnachweise eingebettet wurden. Kommentare werden bis zum 15. Dezember 2026 erbeten.
- Juli 2026: Grant Thornton Advisors gab die Übernahme von CBIZ bekannt und positionierte das kombinierte Unternehmen als fünftgrößten Anbieter professioneller Dienstleistungen in den Vereinigten Staaten mit einem inländischen Jahresumsatz von mehr als 5 Milliarden USD.
- Mai 2026: EY und Microsoft kündigten eine Allianz von mehr als 1 Milliarde USD über 5 Jahre zur Skalierung von Unternehmens-KI an und erweiterten Copilot auf mehr als 400.000 EY-Mitarbeiter nach einem Produktivitätszuwachs von 15 % im ersten Einsatz mit 150.000 Nutzern.


Berichtsumfang des globalen Marktes für Finanzprüfungs-Dienstleistungen
| Allgemeine Abschlussprüfung |
| Sonderzweck-, Komponenten- und gesetzliche Prüfung nach lokalem GAAP |
| Überprüfung historischer Finanzinformationen |
| Zusammenstellung mit Bestätigungs-/Zusammenstellungsbericht |
| Vereinbarte Prüfungshandlungen zu Finanzinformationen |
| Eigenständige Bestätigung von Finanzberichterstattungskontrollen |
| Sonstige im Anwendungsbereich enthaltene Finanzbestätigungen |
| Gesetzlich/Regulatorisch vorgeschrieben |
| Vertraglich vorgeschrieben |
| Freiwillig/Von Leitungsgremien initiiert |
| Großunternehmen |
| Mittelgroße Unternehmen |
| Kleine und Kleinstunternehmen |
| Banken, Finanzdienstleistungen und Versicherungen |
| Technologie, Medien und Telekommunikation |
| Fertigung |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel, Konsumgüter und Gastgewerbe |
| Energie, Versorgungsunternehmen und natürliche Ressourcen |
| Immobilien und Bauwesen |
| Transport und Logistik |
| Professionelle und Unternehmensdienstleistungen |
| Bildung und gemeinnützige Organisationen |
| Öffentliche Stellen, geprüft von zugelassenen unabhängigen Unternehmen |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Auftragsart | Allgemeine Abschlussprüfung | |
| Sonderzweck-, Komponenten- und gesetzliche Prüfung nach lokalem GAAP | ||
| Überprüfung historischer Finanzinformationen | ||
| Zusammenstellung mit Bestätigungs-/Zusammenstellungsbericht | ||
| Vereinbarte Prüfungshandlungen zu Finanzinformationen | ||
| Eigenständige Bestätigung von Finanzberichterstattungskontrollen | ||
| Sonstige im Anwendungsbereich enthaltene Finanzbestätigungen | ||
| Nach Mandatsart | Gesetzlich/Regulatorisch vorgeschrieben | |
| Vertraglich vorgeschrieben | ||
| Freiwillig/Von Leitungsgremien initiiert | ||
| Nach Größe des Prüfungsmandanten | Großunternehmen | |
| Mittelgroße Unternehmen | ||
| Kleine und Kleinstunternehmen | ||
| Nach Endverbrauchsbranche | Banken, Finanzdienstleistungen und Versicherungen | |
| Technologie, Medien und Telekommunikation | ||
| Fertigung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzelhandel, Konsumgüter und Gastgewerbe | ||
| Energie, Versorgungsunternehmen und natürliche Ressourcen | ||
| Immobilien und Bauwesen | ||
| Transport und Logistik | ||
| Professionelle und Unternehmensdienstleistungen | ||
| Bildung und gemeinnützige Organisationen | ||
| Öffentliche Stellen, geprüft von zugelassenen unabhängigen Unternehmen | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe der Finanzprüfungs-Dienstleistungen im Jahr 2031?
Der Sektor wird voraussichtlich bis 2031 149,5 Milliarden USD erreichen und ab 2026 mit einer CAGR von 5,5 % wachsen.
Welche Auftragsart hat den größten Anteil an den Finanzprüfungs-Dienstleistungen?
Allgemeine Abschlussprüfungen hielten im Jahr 2025 einen Anteil von 67,2 %, entsprechend 73,4 Milliarden USD.
Was treibt die Nachfrage nach Finanzprüfungen an?
Regulatorische Veränderungen, grenzüberschreitende Berichterstattung, Betrugsrisikobewertung und der Einsatz von Datenanalysen erweitern die Prüfungsanforderungen.
Welche Mandantengruppe hat die höchste prognostizierte Wachstumsrate?
Mittelgroße Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 6,3 % wachsen, da sich Prüfungsschwellenwerte und institutionelle Bestätigungsanforderungen ausweiten.
Welches Endverbrauchsfeld wächst am schnellsten?
Technologie, Medien und Telekommunikation werden bis 2031 voraussichtlich mit einer CAGR von 6,9 % wachsen.
Welche Region wird bis 2031 am schnellsten wachsen?
Die Region Naher Osten und Afrika wird bis 2031 voraussichtlich mit einer CAGR von 7,6 % wachsen, gestützt durch neue Prüfungsaufsichtsanforderungen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
