
Tamanho e Participação do Mercado de Serviços Gerenciados de Prontidão para Auditoria
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
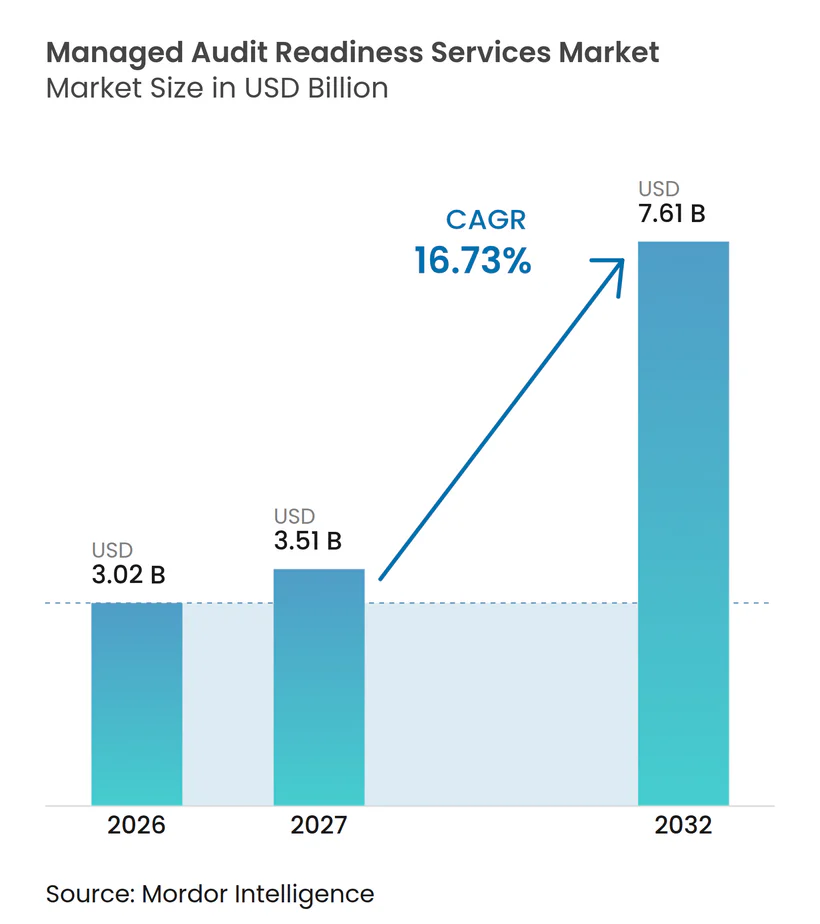
| Tamanho do Mercado (2027) | 3.51 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.61 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.73 % |
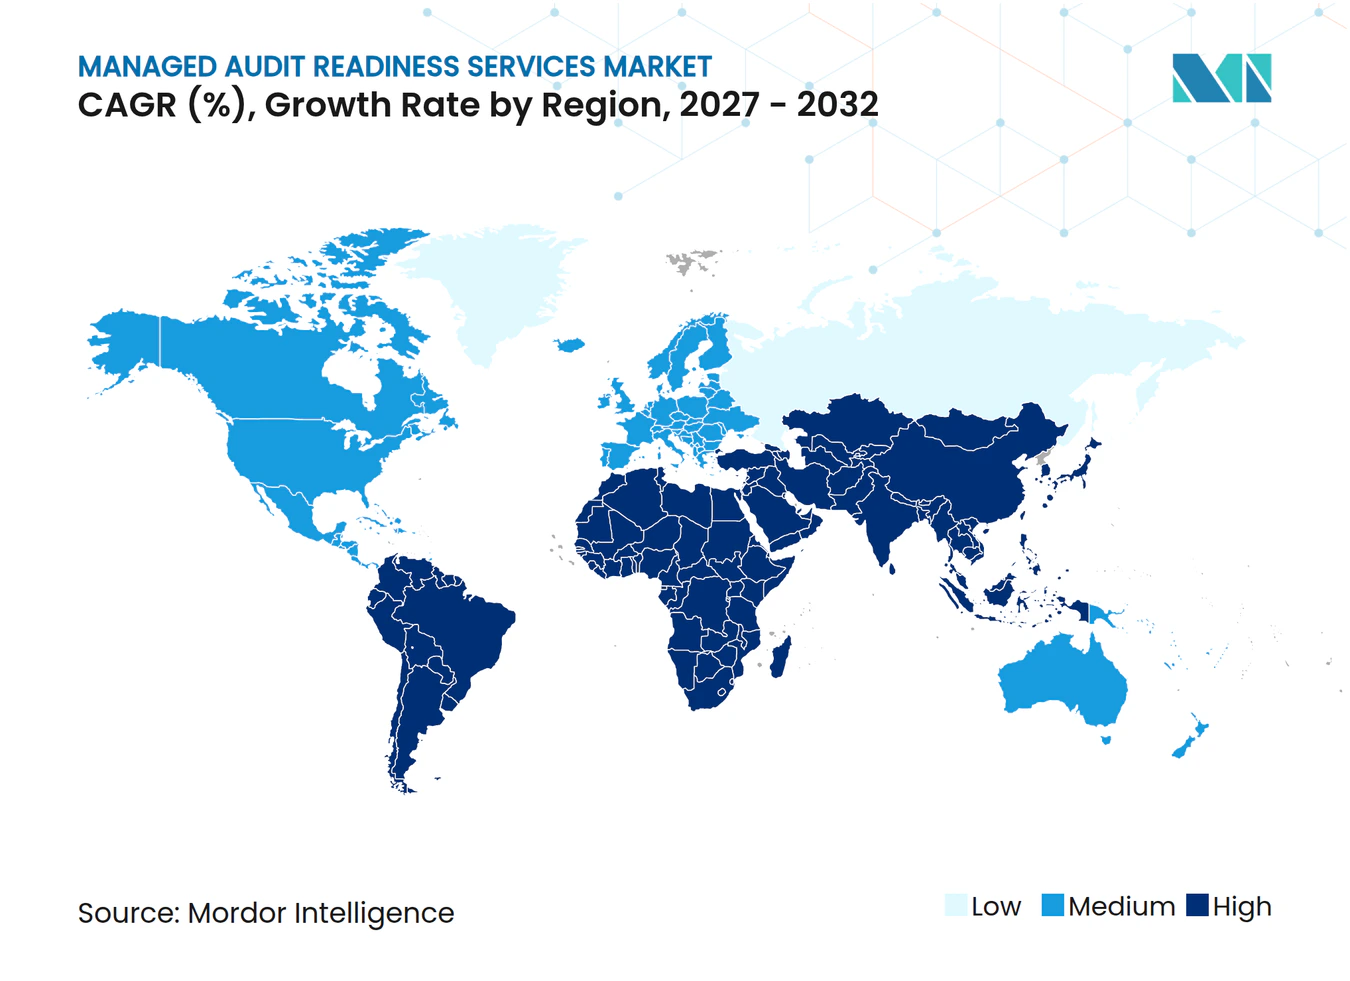
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Prontidão para Auditoria pela Mordor Intelligence
O tamanho do mercado de serviços gerenciados de prontidão para auditoria está projetado para se expandir de 3,02 bilhões de USD em 2026 para 7,61 bilhões de USD até 2032, registrando um CAGR de 16,73% entre 2027 e 2032. As organizações tratam cada vez mais a prontidão para conformidade como uma necessidade operacional contínua, em vez de uma tarefa concluída antes de uma auditoria específica. Essa mudança favorece arranjos de serviços recorrentes que mantêm evidências, controles e documentação atualizados ao longo do ano. O maior uso de serviços em nuvem, assinaturas de software e fornecedores terceirizados tornou a base de evidências subjacente mais difícil de gerenciar internamente. Provedores que combinam conhecimento de frameworks com ferramentas confiáveis de coleta de evidências podem atender clientes que precisam de suporte em múltiplos requisitos simultaneamente. O mercado de serviços gerenciados de prontidão para auditoria também enfrenta custos de entrega mais elevados porque profissionais experientes em garantia permanecem escassos, e os requisitos nacionais de garantia não estão totalmente alinhados.
Principais Conclusões do Relatório
- Por tipo de serviço, os Serviços de Coleta de Evidências e Teste de Controles detinham 57,12% da receita do mercado de serviços gerenciados de prontidão para auditoria em 2026, enquanto os Serviços de Design e Implementação de Controles estão projetados para se expandir a um CAGR de 17,67% até 2032.
- Por modelo de engajamento, os Serviços de Prontidão Baseados em Projetos representaram 60,22% da receita do mercado de serviços gerenciados de prontidão para auditoria em 2026, enquanto os Serviços de Retenção de Conformidade Gerenciada estão projetados para se expandir a um CAGR de 18,02% até 2032.
- Por porte da organização, as Grandes Empresas detinham 71,13% da receita do mercado de serviços gerenciados de prontidão para auditoria em 2026, enquanto as Pequenas e Médias Empresas estão projetadas para se expandir a um CAGR de 18,35% até 2032.
- Por setor do usuário final, Serviços Bancários, Financeiros e de Seguros representaram 27,45% da receita do mercado de serviços gerenciados de prontidão para auditoria em 2026, enquanto o Governo e a Administração Pública estão projetados para se expandir a um CAGR de 17,08% até 2032.
- Por geografia, a América do Norte detinha 36,19% da receita do mercado de serviços gerenciados de prontidão para auditoria em 2026, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 17,34% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos Requisitos Regulatórios e de Garantia ao Cliente | +4.2% | Global, com maior intensidade na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Transição da Preparação Periódica para Auditoria para a Prontidão Contínua | +3.6% | Global, com adoção liderante na América do Norte e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento das Dependências de Controles em Nuvem, Software como Serviço e Terceiros | +2.8% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda Crescente por Programas de Conformidade com Múltiplos Frameworks | +2.2% | Global, com maior intensidade na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Automação de Evidências de Auditoria e Testes Aprimorados por Inteligência Artificial | +1.6% | América do Norte e Europa, com adoção antecipada na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Prontidão para Ciberseguro e Aquisições Empresariais | +1.1% | América do Norte e Europa, com expansão para a Ásia-Pacífico e o Oriente Médio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Requisitos Regulatórios e de Garantia ao Cliente
As obrigações de conformidade agora se estendem por regras setoriais, solicitações de clientes e requisitos de dados transfronteiriços. Isso aumentou o trabalho necessário para manter controles e registros de suporte. O Regulamento de Resiliência Operacional Digital tornou-se aplicável na União Europeia em 17 de janeiro de 2025, criando requisitos adicionais de gestão de risco de TIC e supervisão de terceiros para organizações financeiras abrangidas. Organizações que operam em múltiplas jurisdições frequentemente precisam de documentos semelhantes em formatos diferentes e em diferentes cronogramas de reporte. O mercado de serviços gerenciados de prontidão para auditoria se beneficia quando os clientes precisam de uma equipe externa para traduzir uma mudança regulatória em requisitos práticos de evidências. Esse trabalho se torna mais valioso quando as equipes internas de conformidade não têm capacidade para interpretar e implementar cada nova obrigação, manter os responsáveis pelas evidências accountable, coordenar o trabalho entre as equipes jurídica, de segurança, de aquisições e operacional, manter um registro documentado quando um revisor externo busca esclarecimentos e demonstrar que uma política está sendo operada na prática, em vez de apenas documentar que a política existe.
Transição da Preparação Periódica para Auditoria para a Prontidão Contínua
A prática mais antiga de coletar evidências pouco antes de uma auditoria é menos viável em ambientes de nuvem em constante mudança. A-LIGN relatou que 74% das grandes empresas pesquisadas gerenciam 4 ou mais auditorias anualmente, o que reduz o tempo disponível entre as auditorias. Esse padrão favorece repositórios de evidências mantidos continuamente e bibliotecas de controles ativas em todo o mercado de serviços gerenciados de prontidão para auditoria. As equipes podem usar esses arranjos para identificar mudanças de configuração antes que as evidências fiquem desatualizadas, atribuir tarefas de acompanhamento e preservar um registro claro de remediação. O mercado de serviços gerenciados de prontidão para auditoria ganha demanda recorrente quando os clientes retêm provedores para atualizar evidências ao longo do ano. Os Serviços de Retenção de Conformidade Gerenciada estão, portanto, projetados para crescer a um CAGR de 18,02% até 2032.
Crescimento das Dependências de Controles em Nuvem, Software como Serviço e Terceiros
Os ambientes de controle abrangem cada vez mais plataformas de nuvem, assinaturas de software e fornecedores externos. As evidências podem estar em sistemas que uma equipe interna de conformidade não opera diretamente. Isso pode retardar a coleta, criar lacunas de responsabilidade e dificultar o fornecimento de registros consistentes aos auditores. O problema é especialmente importante para organizações de médio porte focadas em software que dependem de relatórios de atestação de fornecedores e precisam coordenar solicitações de evidências com vários fornecedores. O mercado de serviços gerenciados de prontidão para auditoria oferece uma rota prática para normalizar evidências de diferentes sistemas e organizá-las para um framework exigido. Provedores que podem trabalhar nesses ambientes podem se tornar mais relevantes à medida que as pilhas de tecnologia dos clientes crescem em complexidade e à medida que os clientes precisam de um único processo para solicitar, revisar, validar e reter material de múltiplos proprietários de sistemas. Isso confere ao mercado de serviços gerenciados de prontidão para auditoria um papel na melhoria da consistência das transferências de evidências entre equipes internas e terceiros.
Demanda Crescente por Programas de Conformidade com Múltiplos Frameworks
Muitas organizações de software empresarial precisam abordar simultaneamente SOC 2 Tipo II, ISO 27001:2022, PCI DSS 4.0.1 e requisitos emergentes de governança de inteligência artificial. Os frameworks se sobrepõem, mas sua linguagem de controle e expectativas de evidências não são idênticas. Gerenciar cada programa separadamente pode levar a trabalho duplicado e dificultar o rastreamento da origem das evidências entre proprietários de controles, sistemas e ciclos de avaliação. A-LIGN afirma que as ferramentas de auditoria e de governança, risco e conformidade tornaram-se o principal fator que as organizações consideram ao mudar de provedores de auditoria. O mercado de serviços gerenciados de prontidão para auditoria apoia clientes que desejam 1 controle mapeado em várias avaliações. Os provedores no mercado de serviços gerenciados de prontidão para auditoria podem reduzir o esforço duplicado por meio de mapeamentos cruzados de controles robustos, ao mesmo tempo em que ajudam os clientes a manter uma visão consistente de suas obrigações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Profissionais Qualificados em Conformidade e Garantia | -3.8% | Global, com pressão aguda na América do Norte e na Europa | Longo prazo (≥ 4 anos) |
| Divergência entre Regulamentações Nacionais e Padrões de Garantia | -2.5% | Global, com maior atrito em operações multinacionais e transfronteiriças | Longo prazo (≥ 4 anos) |
| Limites de Independência entre Provedores de Assessoria e Atestação | -1.4% | América do Norte e Europa, com atenção emergente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Lacunas de Propriedade de Evidências em Pilhas de Tecnologia Distribuídas | -0.9% | Global, concentrado em ambientes empresariais com uso intensivo de nuvem | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Profissionais Qualificados em Conformidade e Garantia
A escassez de profissionais experientes em conformidade e garantia afeta o design, a precificação e a capacidade de entrega dos serviços. A Robert Half relatou que 86% dos líderes de finanças e contabilidade pesquisados tiveram dificuldade em contratar e reter contadores. Também relatou que 30% observaram risco de conformidade materialmente maior e 26% terceirizaram trabalhos de conformidade para preservar a continuidade. A automação pode reduzir a coleta manual de evidências, mas revisores experientes ainda precisam validar os resultados dos controles e explicar a base para conclusões significativas. O mercado de serviços gerenciados de prontidão para auditoria pode se beneficiar de clientes que buscam capacidade externa, mesmo que os provedores enfrentem custos mais elevados para profissionais qualificados. Empresas que não conseguem automatizar tarefas repetíveis podem enfrentar pressão nas margens de entrega, especialmente quando um pequeno número de revisores sênior precisa supervisionar múltiplos engajamentos de clientes simultâneos. Essa tensão pode influenciar o mercado de serviços gerenciados de prontidão para auditoria ao recompensar provedores que constroem métodos de revisão repetíveis sem reduzir a qualidade do julgamento profissional.
Divergência entre Regulamentações Nacionais e Padrões de Garantia
Programas transfronteiriços precisam abordar padrões que usam conceitos semelhantes, mas impõem diferentes requisitos de evidências e reporte. As regras DORA da União Europeia exigem que as entidades abrangidas gerenciem o risco de TIC e o risco de terceiros por meio de práticas definidas de governança e documentação.[1] Os requisitos em outras jurisdições podem não reconhecer as mesmas evidências ou resultados de avaliação. Organizações com fluxos de dados transfronteiriços podem, portanto, exigir programas de auditoria paralelos, aumentando a carga de trabalho para os responsáveis pelos controles locais e para os revisores externos. O mercado de serviços gerenciados de prontidão para auditoria enfrenta maior complexidade de entrega quando as equipes precisam manter expertise local e criar pacotes específicos por jurisdição. Um processo global padronizado no mercado de serviços gerenciados de prontidão para auditoria pode estar completo no papel, mas é inadequado para uma autoridade revisora quando não reflete formulários de reporte locais, linguagem de controle aceita, expectativas dos revisores ou o cronograma das submissões exigidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
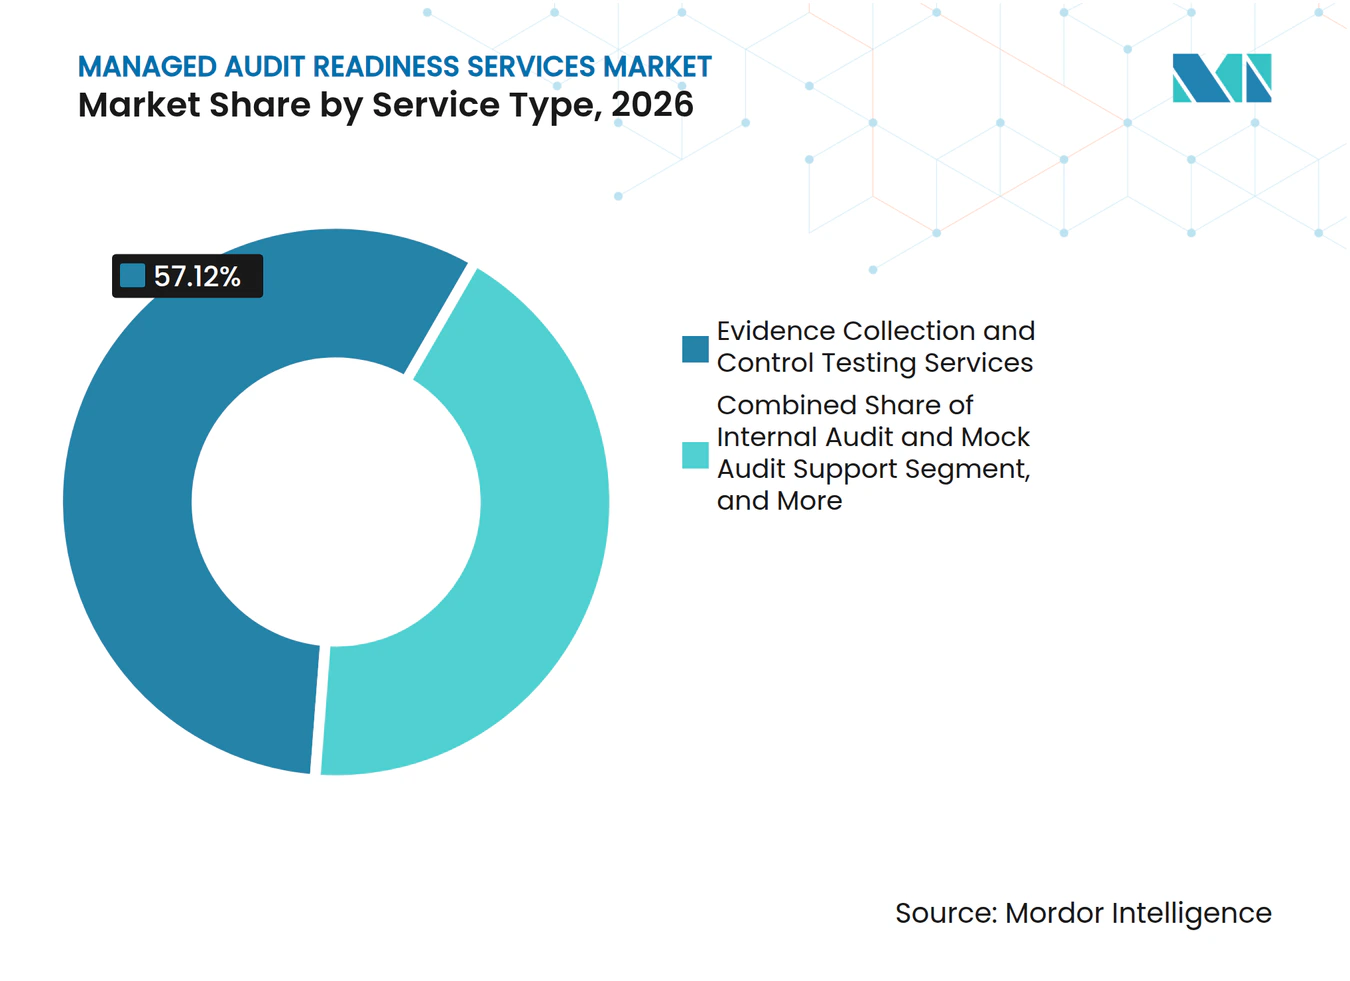
Teste de Evidências como Âncora ComercialOs Serviços de Coleta de Evidências e Teste de Controles detinham 57,12% de participação de mercado no mercado de serviços gerenciados de prontidão para auditoria em 2026. Os auditores esperam cada vez mais provas legíveis por máquina e com carimbo de data/hora, em vez de registros montados manualmente. A-LIGN relatou que 95% das organizações pesquisadas usam tecnologia em seus processos de auditoria.[2] Arquivos de evidências estruturados podem tornar os processos de revisão mais consistentes e reduzir o tempo gasto na reconciliação de pacotes de documentação separados. Isso evidencia o papel central do teste em um engajamento de serviço. Também torna a qualidade da captura de evidências importante para a seleção do provedor.
Os Serviços de Avaliação de Prontidão e Análise de Lacunas frequentemente fornecem o ponto de partida para um novo programa de conformidade. Essas revisões identificam lacunas de controle antes que um cliente inicie o trabalho formal de certificação. Os Serviços de Design e Implementação de Controles então ajudam os clientes a abordar as lacunas identificadas por meio de processos e controles documentados. Os Serviços de Auditoria Interna e Suporte a Auditorias Simuladas atendem organizações que precisam de uma pré-avaliação antes de um engajamento externo. Outros Tipos de Serviço incluem coordenação de ligação regulatória e configuração de repositório de evidências para clientes sem capacidade interna para gerenciar essas tarefas. O setor de serviços gerenciados de prontidão para auditoria, portanto, não se limita ao trabalho de teste, mesmo que o teste permaneça sua maior categoria de serviço.



Por Modelo de Engajamento:
Economia de Retenção Remodelando o Mix de ReceitaOs Serviços de Prontidão Baseados em Projetos representaram 60,22% do mercado de serviços gerenciados de prontidão para auditoria em 2026. Esse modelo permanece comum quando uma organização precisa de preparação para uma certificação específica ou ciclo de auditoria. Sua posição está sob pressão porque os ambientes de nuvem e as evidências podem mudar muito antes de uma auditoria posterior. Um projeto encerrado no início do ano pode não sustentar um cliente em outra auditoria mais tarde no mesmo ano. O modelo permanece útil para fechamento de lacunas específicas, novas certificações e atribuições de prontidão limitadas. Também oferece uma rota definida para clientes que não estão prontos para se comprometer com um arranjo recorrente.
Os Serviços de Retenção de Conformidade Gerenciada estão projetados para crescer a um CAGR de 18,02% até 2032. As equipes de segurança e aquisições usam esse modelo quando não podem aceitar lacunas entre as renovações de certificação. Os Serviços de Auditoria Interna Compartilhada permitem que os clientes mantenham uma equipe de auditoria interna enquanto adicionam suporte especializado para cibersegurança, auditoria de TI e risco de inteligência artificial. A Jefferson Wells relatou que mais de 85% dos líderes de auditoria interna dependiam de parceiros externos para suprir lacunas de competências. Os Serviços de Suporte a Auditoria sob Demanda fornecem ajuda rápida para consultas regulatórias, due diligence de fusões e aquisições e solicitações de evidências de clientes. O mercado de serviços gerenciados de prontidão para auditoria pode se tornar mais concentrado em torno de retenções porque a receita previsível dá aos provedores maiores mais espaço para investir em automação de evidências.
Por Porte da Organização:
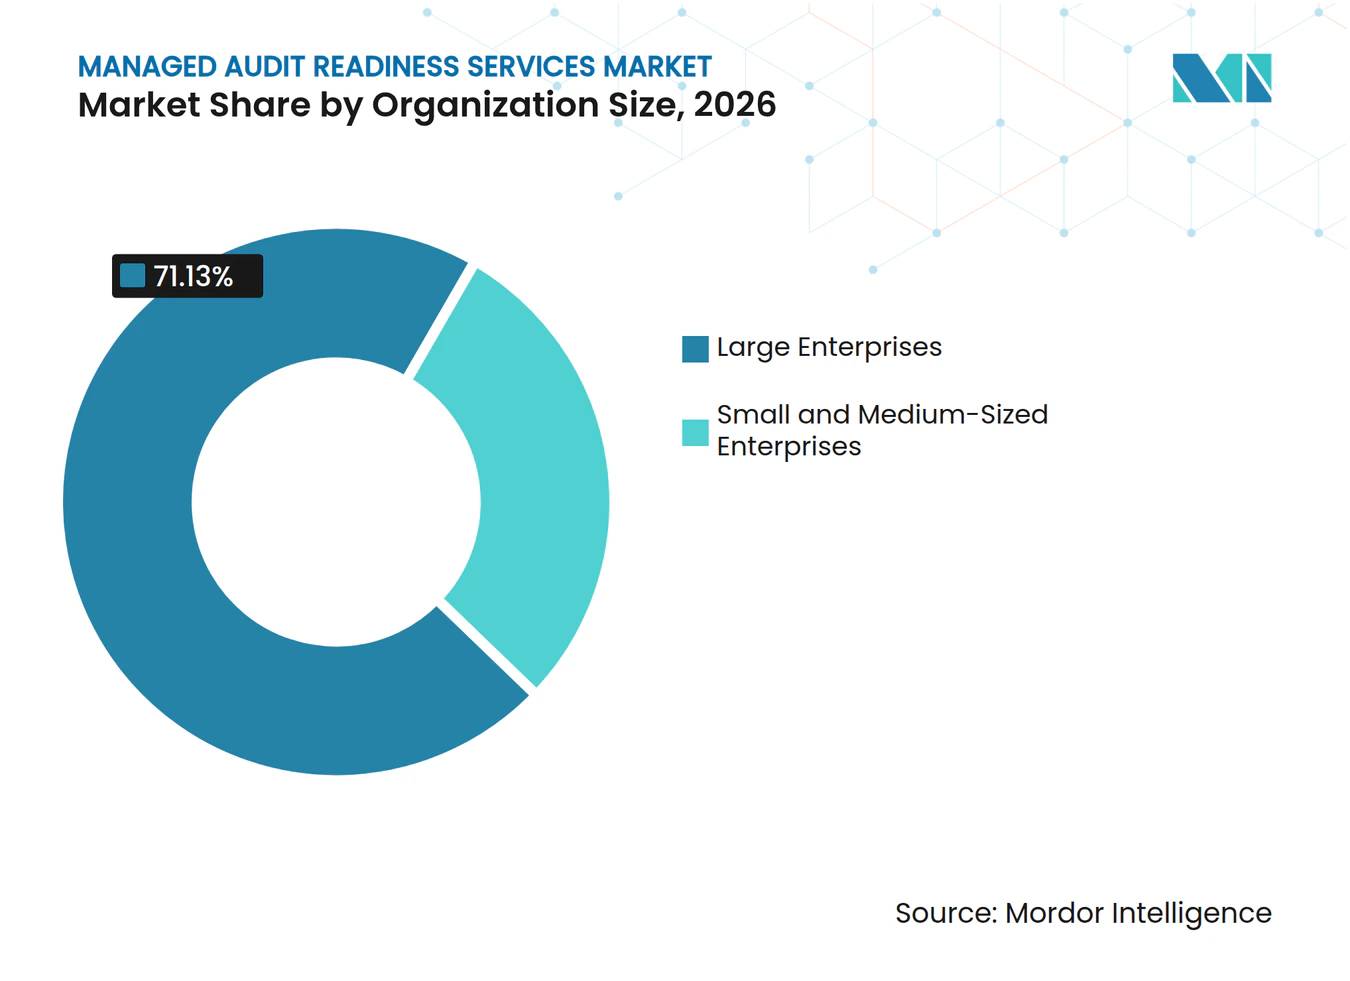
Necessidades de Conformidade das PMEs em AceleraçãoAs Grandes Empresas detinham 71,13% da receita do segmento em 2026. Sua demanda reflete requisitos de múltiplos frameworks, operações transfronteiriças e expectativas de comitês de auditoria ou seguradoras. Muitos grandes clientes usam arranjos compartilhados nos quais equipes externas trabalham ao lado de uma função de auditoria interna. Eles geralmente buscam capacidade focada em áreas especializadas, em vez da substituição total das equipes internas. Orçamentos maiores também suportam trabalhos mais aprofundados em repositórios de evidências e integração de tecnologia. Essa base de necessidades complexas dos clientes explica a posição de liderança do segmento.
As Pequenas e Médias Empresas estão projetadas para crescer a um CAGR de 18,35% até 2032. As equipes de aquisições empresariais frequentemente exigem SOC 2 Tipo II ou uma certificação equivalente antes de integrar um fornecedor. A-LIGN relatou que 97% das organizações realizam pelo menos 2 auditorias por ano. Muitas organizações menores não empregam um diretor de auditoria interna, portanto, um provedor gerenciado pode se tornar sua principal fonte de suporte de prontidão para auditoria. Esse papel pode criar custos de troca mais elevados do que um engajamento que complementa uma equipe interna madura. O setor de serviços gerenciados de prontidão para auditoria pode, portanto, ganhar novos clientes à medida que as expectativas de certificação de fornecedores se estendem pelas cadeias de suprimentos.

Por Setor do Usuário Final:
Modernização Governamental Impulsionando a Demanda Mais Rápida por ProntidãoServiços Bancários, Financeiros e de Seguros detinham 27,45% da receita em 2026. O setor gerencia adequação de capital, resiliência operacional, prevenção à lavagem de dinheiro, combate ao financiamento do terrorismo e obrigações de proteção de dados em múltiplas jurisdições. Essas obrigações tornam importante manter controle claro das evidências. Saúde e Ciências da Vida exigem garantia em torno de informações de saúde sensíveis e estão adicionando requisitos de governança de inteligência artificial para implantações de inteligência artificial clínica. Os provedores de TI e Telecomunicações enfrentam demandas de auditoria como entidades reguladas e como organizações de subserviço que precisam fornecer relatórios de atestação aos clientes. O mercado de serviços gerenciados de prontidão para auditoria atende esses setores onde falhas de controle podem interromper atividades de negócios reguladas.
O Governo e a Administração Pública estão projetados para crescer a um CAGR de 17,08% até 2032. As agências públicas estão atualizando os programas de garantia para atender aos requisitos de certificação federal que se estendem às suas bases de fornecedores. A-LIGN relatou que 60% das organizações pesquisadas trabalham diretamente com o governo dos Estados Unidos, e 94% dessas organizações buscam pelo menos 1 framework de garantia federal. Manufatura Industrial, Varejo e Comércio Eletrônico, Energia e Serviços Públicos e outros grupos de usuários finais também estão se expandindo. Sua demanda é frequentemente desencadeada por mandatos de cadeia de suprimentos e controles específicos do setor. Esse padrão amplia o mercado de serviços gerenciados de prontidão para auditoria além dos setores financeiro e público tradicionalmente regulados.
Análise Geográfica
Mercado de Serviços Gerenciados de Prontidão para Auditoria na América do Norte
A América do Norte deteve 36,19% da receita em 2026. A participação de mercado de serviços gerenciados de prontidão para auditoria na região reflete requisitos regulatórios densos e a força comercial dos padrões de aquisição empresarial. Os Estados Unidos possuem requisitos de agências federais, reguladores setoriais e um conjunto crescente de regras estaduais de privacidade. Programas federais como FedRAMP, CMMC, FISMA e GovRAMP podem estender as expectativas de garantia de prime contractors a fornecedores. A-LIGN relatou que 94% das organizações pesquisadas que trabalham com o governo dos EUA estão buscando pelo menos 1 certificação federal de garantia.
Mercado de Serviços Gerenciados de Prontidão para Auditoria na EMEA
A Europa é a segunda maior geografia de receita para o mercado de serviços gerenciados de prontidão para auditoria. A implementação do DORA, a aplicação do GDPR e a Lei de IA da UE estão ampliando o trabalho de prontidão além dos controles tradicionais de TI. Alemanha, Reino Unido e França são os maiores mercados europeus para compromissos de prontidão gerenciada. O Oriente Médio está registrando demanda relacionada a programas de economia digital na Arábia Saudita e nos Emirados Árabes Unidos. Os reguladores financeiros nesses países estão fortalecendo os requisitos de resiliência operacional e supervisão de terceiros. A África permanece como a menor região, com trabalho concentrado na África do Sul e na Nigéria entre instituições financeiras multinacionais e empresas de tecnologia responsáveis por dados transfronteiriços.
Mercado de Serviços Gerenciados de Prontidão para Auditoria na APAC
A Ásia-Pacífico deve expandir a um CAGR de 17,34% de 2027 a 2032. Esse resultado do tamanho do mercado de serviços gerenciados de prontidão para auditoria está vinculado a requisitos de auditoria mais rigorosos nas principais economias regionais. As organizações estão enfrentando maiores expectativas de resiliência operacional e controles de risco de terceiros. O marco de serviços de pagamento de Singapura exige que os provedores licenciados mantenham processos independentes de garantia e relatórios de auditoria.[3] Os reguladores regionais estão avançando do estabelecimento de requisitos para uma supervisão e aplicação mais rigorosas. Isso cria demanda por provedores que compreendam os padrões locais e possam coordenar programas de prontidão transfronteiriços.
Cenário Competitivo
Concentração do Mercado
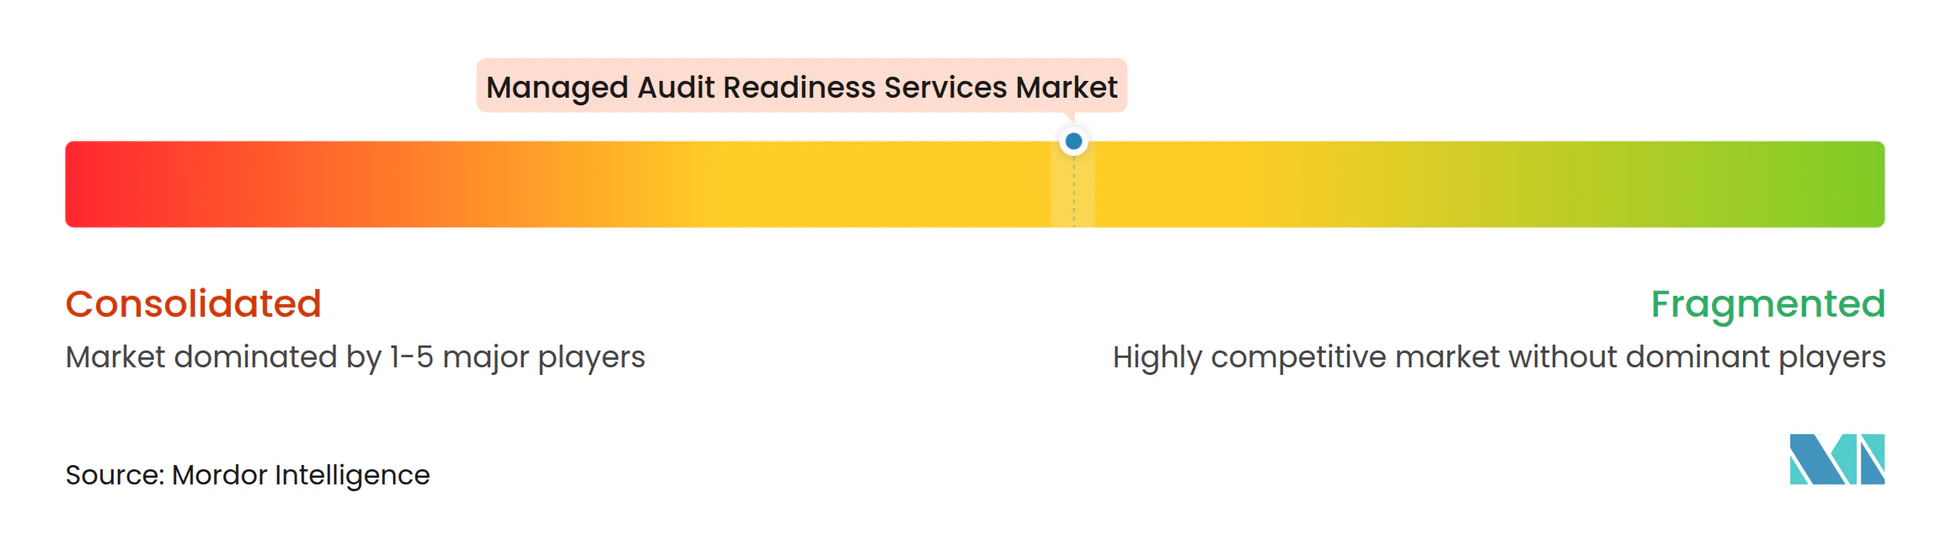
O mercado de serviços gerenciados de prontidão para auditoria tem concentração moderada no nível superior. Grandes empresas de serviços profissionais competem por mandatos empresariais por meio de capacidades de assessoria, garantia e entrega gerenciada. RSM International, Grant Thornton International, BDO International, Crowe LLP, Baker Tilly International e Protiviti competem pelo trabalho de clientes de médio porte oferecendo expertise setorial e precificação flexível. A-LIGN Compliance and Security, Schellman and Company e Coalfire Systems focam na prontidão do setor de tecnologia e na velocidade de certificação. Workiva, AuditBoard, MetricStream, Diligent Corporation e OneTrust Technology estão estendendo plataformas de software para serviços que incorporam revisão humana. Essas abordagens criam concorrência tanto em profundidade de serviço quanto em integração de tecnologia.
O processamento de evidências com suporte de inteligência artificial tornou-se um foco competitivo visível no mercado de serviços gerenciados de prontidão para auditoria. A RSM International lançou o RSM Beacon em agosto de 2026 para produzir papéis de trabalho de teste de controles anotados e prontos para revisão com registros de raciocínio. A Deloitte expandiu suas capacidades de Controles e Garantia de Inteligência Artificial em agosto de 2026 ao longo do ciclo de vida da inteligência artificial. A KPMG introduziu capacidades de Garantia de Inteligência Artificial em setembro de 2025, incluindo avaliações de risco de modelos de inteligência artificial, teste de controles, avaliações de sistemas em tempo real e serviços formais de atestação. Esses movimentos mostram que os provedores buscam incorporar a governança e o teste de inteligência artificial na entrega regular aos clientes. Os provedores também precisam manter limites claros entre o trabalho de assessoria e a atestação independente.
A Workiva introduziu uma plataforma de governança, risco e conformidade com tecnologia de inteligência artificial em março de 2026 com automação de dados unificada e uma experiência de controles redesenhada.[4] A Diligent introduziu o AuditAI em março de 2026 para planejamento de auditoria, solicitações de evidências e rastreamento em tempo real. A Protiviti e a Fieldguide formaram uma aliança estratégica em março de 2025 para automatizar solicitações de evidências, seleção de amostras e a criação de papéis de trabalho prontos para auditoria. Nenhum provedor líder definiu completamente a prontidão para auditoria de governança de inteligência artificial em SOC 2, ISO/IEC 42001 e a Lei de Inteligência Artificial da UE. Provedores que constroem programas integrados em torno desses requisitos podem se diferenciar à medida que a demanda por garantia de inteligência artificial se desenvolve.
Líderes do Setor de Serviços Gerenciados de Prontidão para Auditoria
-
A-LIGN Compliance and Security, Inc.
-
Schellman & Company, LLC
-
IBM Corporation
-
Workiva Inc.
-
Diligent Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Prontidão para Auditoria Empresas cobertas neste relatório
- A-LIGN Compliance and Security, Inc.
- Schellman & Company, LLC
- Coalfire Systems, Inc.
- Protiviti Inc.
- RSM International Ltd.
- Crowe LLP
- Grant Thornton International Ltd.
- BDO International Limited
- Baker Tilly International Limited
- KPMG International Limited
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- Ernst & Young Global Limited
- Accenture plc
- IBM Corporation
- Workiva Inc.
- AuditBoard, Inc.
- MetricStream, Inc.
- Diligent Corporation
- OneTrust Technology, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Prontidão para Auditoria
- Outubro de 2026: OneTrust Technology anunciou planos para estender a governança pronta para inteligência artificial ao Workday por meio de uma nova integração Agent Passport. O desenvolvimento incorpora controles de governança de inteligência artificial diretamente nos fluxos de trabalho empresariais baseados em agentes do Workday, estendendo o alcance de conformidade da OneTrust para sistemas de capital humano sem exigir uma camada de implementação separada.
- Agosto de 2026: RSM International lançou o RSM Beacon, uma plataforma de auditoria interna guiada por inteligência artificial codesenvolvida com a Andera. A plataforma automatiza a preparação de papéis de trabalho de teste de controles analisando planilhas Excel complexas, arquivos incorporados e controles de múltiplas amostras para produzir saídas anotadas e prontas para revisão com registros de raciocínio completos voltados ao auditor. Itens ambíguos são sinalizados para revisão humana, mantendo o julgamento profissional no processo.
- Agosto de 2026: Deloitte expandiu os serviços de Controles e Garantia de Inteligência Artificial de ponta a ponta. A oferta aprimorada abrange assessoria e garantia ao longo do ciclo de vida da inteligência artificial, combinando suporte à transformação habilitada por inteligência artificial com frameworks de governança para ajudar as empresas a escalar e governar sistemas de inteligência artificial enquanto mantêm ambientes de controle auditáveis.
- Março de 2026: Workiva apresentou uma plataforma de governança, risco e conformidade redesenhada com tecnologia de inteligência artificial na conferência IIA Great Audit Minds 2026. A plataforma integra inteligência artificial agêntica, automação de dados unificada e uma experiência de controles modernizada para o Escritório do CFO, com adotantes iniciais nas áreas de reporte financeiro, risco, sustentabilidade e auditoria incorporando a plataforma para eliminar soluções pontuais isoladas.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Prontidão para Auditoria
O Mercado de Serviços Gerenciados de Prontidão para Auditoria compreende serviços terceirizados de conformidade, governança, risco e garantia que ajudam as organizações a se preparar para auditorias internas, auditorias externas, exames regulatórios, avaliações de certificação e revisões de garantia ao cliente. O mercado inclui avaliações de prontidão, suporte ao design de controles, coleta de evidências, teste de controles, auditorias simuladas, monitoramento de conformidade, facilitação de auditoria e serviços contínuos de gestão de prontidão para auditoria entregues por meio de modelos de engajamento baseados em projetos e recorrentes.
O Relatório do Mercado de Serviços Gerenciados de Prontidão para Auditoria é Segmentado por Tipo de Serviço (Serviços de Avaliação de Prontidão e Análise de Lacunas, Serviços de Design e Implementação de Controles, Serviços de Coleta de Evidências e Teste de Controles, Serviços de Auditoria Interna e Suporte a Auditorias Simuladas e Outros Tipos de Serviço), Modelo de Engajamento (Serviços de Prontidão Baseados em Projetos, Serviços de Retenção de Conformidade Gerenciada, Serviços de Auditoria Interna Compartilhada e Serviços de Suporte a Auditoria sob Demanda), Porte da Organização (Pequenas e Médias Empresas e Grandes Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Manufatura Industrial, Varejo e Comércio Eletrônico, Energia e Serviços Públicos e Outros Setores de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Avaliação de Prontidão e Análise de Lacunas |
| Serviços de Design e Implementação de Controles |
| Serviços de Coleta de Evidências e Teste de Controles |
| Serviços de Auditoria Interna e Suporte a Auditorias Simuladas |
| Outros Tipos de Serviço |
| Serviços de Prontidão Baseados em Projetos |
| Serviços de Retenção de Conformidade Gerenciada |
| Serviços de Auditoria Interna Compartilhada |
| Serviços de Suporte a Auditoria sob Demanda |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Energia e Serviços Públicos |
| Outros Setores de Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Serviços de Avaliação de Prontidão e Análise de Lacunas | |
| Serviços de Design e Implementação de Controles | ||
| Serviços de Coleta de Evidências e Teste de Controles | ||
| Serviços de Auditoria Interna e Suporte a Auditorias Simuladas | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Engajamento | Serviços de Prontidão Baseados em Projetos | |
| Serviços de Retenção de Conformidade Gerenciada | ||
| Serviços de Auditoria Interna Compartilhada | ||
| Serviços de Suporte a Auditoria sob Demanda | ||
| Por Porte da Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Serviços Públicos | ||
| Outros Setores de Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de prontidão para auditoria?
O setor está projetado para crescer de 3,02 bilhões de USD em 2026 para 7,61 bilhões de USD até 2032, a um CAGR de 16,73% de 2027 a 2032.
O que está impulsionando a demanda por serviços gerenciados de prontidão para auditoria?
Obrigações regulatórias, solicitações de garantia ao cliente, dependências de nuvem e programas de conformidade com múltiplos frameworks estão aumentando a necessidade de suporte contínuo de prontidão.
Qual categoria de serviço lidera os serviços gerenciados de prontidão para auditoria?
Os Serviços de Coleta de Evidências e Teste de Controles lideraram com 57,12% da receita em 2026 porque os auditores exigem cada vez mais evidências estruturadas e com carimbo de data/hora.
Por que as retenções de conformidade estão crescendo?
Os Serviços de Retenção de Conformidade Gerenciada estão projetados para crescer a um CAGR de 18,02% até 2032, pois os clientes buscam evidências atualizadas entre os ciclos de certificação e auditoria.
Quais organizações estão expandindo mais rapidamente o uso de suporte de prontidão gerenciada?
As Pequenas e Médias Empresas estão projetadas para crescer a um CAGR de 18,35% até 2032, à medida que os requisitos de aquisição de clientes estendem as necessidades formais de certificação pelas cadeias de suprimentos.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico está projetada para crescer a um CAGR de 17,34% até 2032, à medida que os requisitos regionais de auditoria, resiliência operacional e risco de terceiros se fortalecem.