
財務監査プロフェッショナルサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 114.40 十億米ドル |
| 市場規模 (2031) | 149.5 十億米ドル |
| 成長率 (2026 - 2031) | 5.50 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
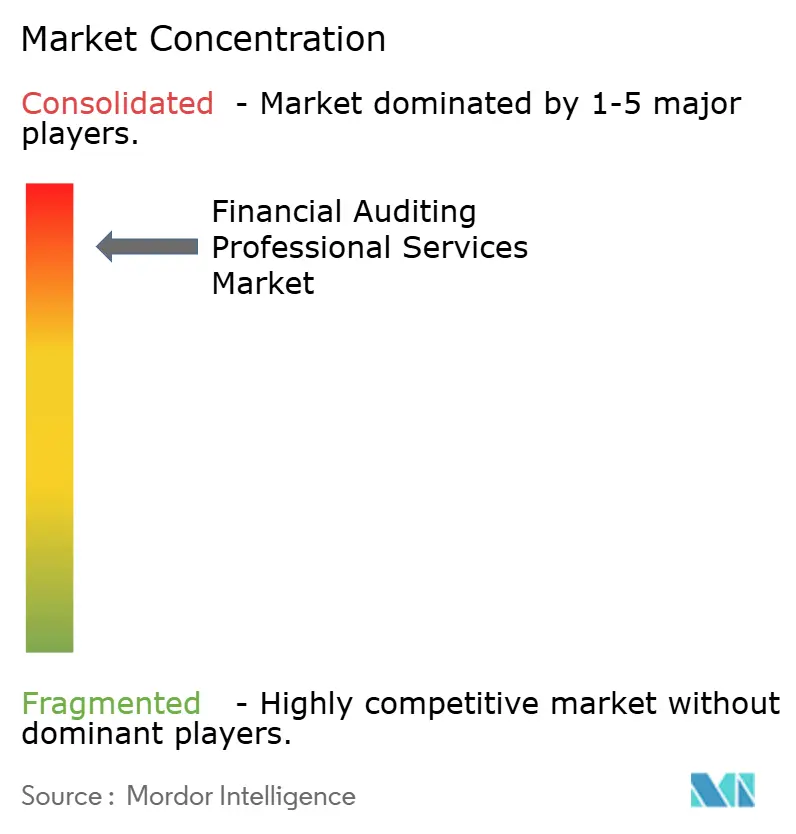
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる財務監査プロフェッショナルサービス市場分析
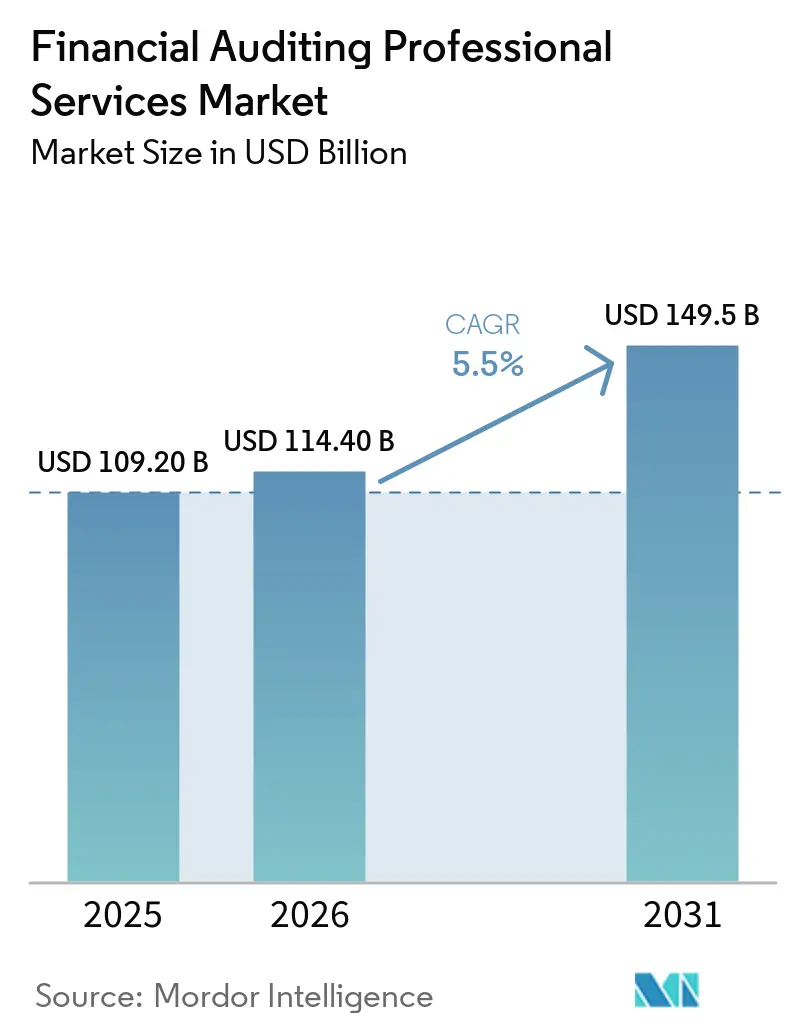
財務監査プロフェッショナルサービス市場規模は2025年に109.2 ビリオン 米ドルと評価され、2026年の114.4 ビリオン 米ドルから2031年には149.5 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.5%です。規制要件は先進国・新興国を問わず拡大しており、法定監査および準備業務の需要が高まっています。クロスボーダー事業は、多国籍企業にとってより複雑な報告・証拠要件をもたらしています。テクノロジーは監査手続の範囲を拡大しており、特に企業がデータ分析と人工知能を活用してより大規模なデータセットを検証する場面で顕著です。財務監査プロフェッショナルサービス市場はまた、資格を持つ専門家の供給不足、監査品質に対する精査の高まり、および大規模ネットワークによるテクノロジーと品質管理システムへの継続的な投資によっても形成されています。
主要レポートのポイント
- エンゲージメントタイプ別では、汎用財務諸表監査が2025年の財務監査プロフェッショナルサービス市場シェアの67.2%を占め、過去財務情報のレビューは2031年までに7.2%のCAGRで成長すると予測されています。
- 委任タイプ別では、法令・規制上の義務が2025年の財務監査プロフェッショナルサービス市場シェアの71.6%を占め、契約上の義務は2031年までに6.7%のCAGRで成長すると予測されています。
- 被監査企業規模別では、大企業が2025年の財務監査プロフェッショナルサービス市場シェアの68.7%を占め、中規模企業は2031年までに6.3%のCAGRで成長すると予測されています。
- 最終用途産業別では、銀行・金融サービス・保険が2025年の財務監査プロフェッショナルサービス市場シェアの23.4%を占め、テクノロジー・メディア・通信は2031年までに6.9%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の財務監査プロフェッショナルサービス市場シェアの44.1%を占め、中東・アフリカ地域は2031年までに7.6%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の財務監査プロフェッショナルサービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 規制および財務報告の複雑性の増大 | +1.3% | 世界全体、特に北米と欧州で顕著 | 短期(2年以内) |
| クロスボーダー事業および資本市場の拡大 | +0.9% | 世界全体、中東・アフリカおよびアジア太平洋への波及あり | 中期(2~4年) |
| 不正リスク評価および財務透明性に対する需要の高まり | +0.8% | 世界全体、特に北米とアジア太平洋で強い関連性 | 短期(2年以内) |
| 人工知能・データ分析・継続的監査技術の採用 | +0.7% | 世界全体、テクノロジー重視市場が主導 | 中期(2~4年) |
| クラウドベースおよびデジタル財務システムに起因する監査複雑の増大 | +0.5% | 世界全体、特に北米とアジア太平洋、中東・アフリカへの波及あり | 中期(2~4年) |
| 継続的監査・保証およびリアルタイム財務モニタリングに対する需要の増大 | +0.6% | 世界全体、特に北米・欧州・アジア太平洋のテクノロジー重視市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
規制および財務報告の複雑性の増大
各法域にわたる義務的報告規則はより詳細になっており、規制の複雑性が財務監査プロフェッショナルサービス市場を支える主要な要因となっています。米国公開会社会計監視委員会は2026年9月にQC 1000の改正を採択し、登録公認会計事務所向けの原則ベースの品質管理フレームワークを確立しました。これは2026年12月15日に発効します。この改正により、事務所は毎年品質管理システムを評価することが求められ、文書化されたプロセスと導入支援の必要性が高まります。国際監査・保証基準審議会も2026年8月にISA 330、ISA 500、ISA 520の改訂案を提案し、監査証拠におけるテクノロジーの活用に対応しています[1]。これらの改訂は、内部統制・証拠・開示要件に影響を与える報告規則の変更時に、クライアントが監査チームをより早期に関与させることを促しています。
クロスボーダー事業および資本市場の拡大
国境を越えたビジネス活動の拡大により、複数の法域にわたって報告を行う事業体に対する協調的な監査業務への需要が高まっている。100カ国以上でのIFRS報告は、多国籍グループに対して会計記録、監査証拠、および報告手続きの整合を求めている[2]。2025年から有効となるIAS第21号の通貨交換可能性に関する改訂は、制限通貨法域で事業を行う子会社に対して、2026年における定期的な調整および開示業務を増加させる。グループ監査要件は、英国に本社を置き他国にコンポーネント監査人を有する企業にとっても引き続き重要である。サウジアラビアでは、ビジョン2030関連事業および財務監督法により、入札および民間投資活動における監査品質のIFRS報告の重要性が高まっている。
不正リスク評価および財務透明性に対する需要の高まり
不正リスク評価は、企業がより複雑なデジタルシステムに依存するにつれて、従来の財務諸表の虚偽表示を超えた範囲に拡大しています。KPMGは、テクノロジー・メディア・通信組織向けの2026年内部監査業務において、人工知能ガバナンスとサイバーセキュリティを2大リスクカテゴリーとして特定しました[3]。デジタルシステムは広範な監査証跡を提供できますが、それらの記録を適切に解釈するには専門的なスキルとツールが必要です。銀行・金融サービス・保険組織に対するプルーデンシャル要件も、ストレステスト・内部統制・財務保証を結びつけています。こうした状況は、報告上の問題が規制上の問題となる前に、監査委員会がより広範なレビューを要求することを促しています。
人工知能・データ分析・継続的監査技術の採用
人工知能・データ分析・継続的監査ツールは、監査チームがテストを実施し証拠を評価する方法を変えています。EYは2026年4月に、保証部門全体にわたってエンタープライズ規模のエージェント型人工知能のグローバル展開を完了し、150か国以上の160,000件のエンゲージメントで130,000人の専門家を支援しています[4]。このシステムは年間1.4 トリリオン件以上の仕訳データ行を処理し、取引母集団のより広範なテストを支援しています。Deloitteも2030年度までに生成的人工知能に3 ビリオン 米ドル以上を投資することを約束し、これらの機能をOmniaプラットフォームに統合しています。こうした投資はデータ主導の監査業務に対するクライアントの期待を高める一方、事務所は方法論・アウトプット品質・専門的判断に対する明確な管理を維持する必要があります。
阻害要因の影響分析*
| 阻害要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 資格を持つ監査・テクノロジーリスク専門家の不足 | -0.8% | 世界全体、特に北米と欧州で顕著 | 短期(2年以内) |
| 監査人の独立性・責任・評判リスク | -0.5% | 世界全体、特に北米と欧州連合で感度が高い | 長期(4年以上) |
| デジタル監査環境における機密性とデータセキュリティリスク | -0.7% | 世界全体、アジア太平洋と北米が主導 | 中期(2~4年) |
| 人工知能支援監査手続の説明可能性と信頼性の限界 | -0.6% | 世界全体、北米と欧州で近期的な規制上の注目あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
資格を持つ監査・テクノロジーリスク専門家の不足
監査・テクノロジーリスク専門家の不足は、事務所がエンゲージメント能力を拡大できる速度を制限しています。コントローラーズ・カウンシルは2026年の調査において人材不足指数が77%と記録し、2025年の人材余剰指数108%と比較されています。企業1社あたりの会計・財務部門の平均求人数は、2024年の2件、2025年の5件から2026年には17件に増加しました。この職業は2020年以降、30万人以上の会計士・監査人を失っており、退職者の増加とCPA候補者の減少が利用可能な人材を引き続き減少させています。イングランド・ウェールズ勅許会計士協会は2026年7月に、多くの法域で退職者数が新規研修生数を上回っていると報告し、この人員不足の圧力が北米を超えて広がっていることを示しています。
監査人の独立性・責任・評判リスク
独立性要件は、監査事務所が監査クライアントに提供できるコンサルティングサービスを制限しています。これにより、クロスセルの機会が制約され、事務所は専門的基準の範囲内で商業的目標を管理することが求められます。国際会計士倫理基準審議会は倫理規程を改訂し、国際監査・保証基準審議会は2026年1月に関連する限定的範囲の改正を発行しました。この改正は、監査・レビューエンゲージメンにおける外部専門家の活用と、独立性上の懸念を生じさせる可能性のある状況に対処しています。責任および評判リスクは、中堅・地域事務所にとって特に重大であり、一件の深刻な監査失敗がクライアント維持・保険能力・市場地位に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンゲージメントタイプ別:法定監査が収益の基盤、専門的レビューが加速
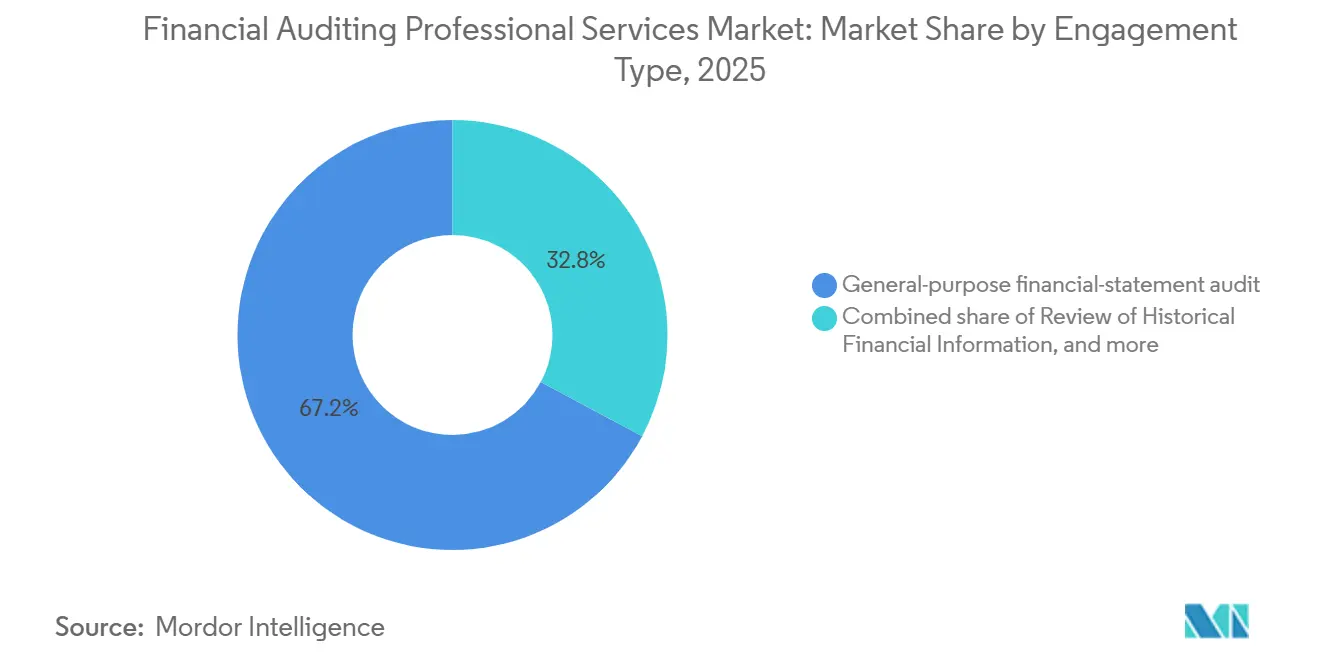
一般目的財務諸表監査は、2025年における財務監査プロフェッショナルサービス市場規模の67.2%を占めた。年次意見監査は、上場企業、規制を受ける金融機関、および大規模な非公開企業にとって中核的な保証サービスであり続けている。その役割は、提出義務、投資家の期待、および年次財務諸表に対する独立した保証の必要性を反映している。過去の財務報のレビューは、2031年までに7.2%のCAGRで成長すると予測されており、これは全体の成長率を上回る。プライベートエクイティのデューデリジェンス、貸付契約条件の検証、およびIPO準備業務が、完全な監査意見を伴わずに相当程度の保証を提供するレビューへの需要を支えている。
2026年1月のISRE第2400号の改訂は、レビュー業務における外部専門家の利用に対処し、これらの業務の設計および文書化への注目を高めている。特別目的監査および現地GAAPに基づく法定監査は、法域固有の提出義務を満たさなければならない多国籍グループに対応している。コンポーネント事業体が個別の法的報告要件を有する場合があるため、これらの業務はグループ監査と並行して実施されることがある。合意された手続きおよびコンパイレーション業務は、入札および助成金関連の提出を含む、より限定的な保証およびコンプライアンスのニーズに対応している。PwCは、2025年度の保証収益として190億8,000万ミリオン米ドル(198億米ドル)を報告し、サステナビリティおよび人工知能関連業務を含む新たな保証分野での成長示した。
委任タイプ別:規制上の義務が支配的、契約上の需要が加速
法令および規制により義務付けられた業務は、2025年における財務監査プロフェッショナルサービス市場規模の71.6%を占めた。政府および業種別規制当局は、コーポレートガバナンス、金融セクターの監督、および非営利団体の報告に監査義務を組み込んでいる。この構造により、義務的監査は地域を問わず定期的な需要の最大の源泉となっている。更新された公開会社会計監視委員会の基準は2026年12月に発効し、米国における上場企業の監査要件を拡大する。したがって、報告および品質管理規則の進化に伴い、法定需要の規模は安定的に維持されると見込まれる。
契約上義務付けられた業務は、2031年までに6.7%のCAGRで成長すると予測されており、この区分の中で最も高い成長率となっている。融資契約条件、債券契約、プライベートエクイティの取り決め、および政府契約は、正式な法定規則の枠外で監査済みまたは監査品質の情報を求めることが多い。これらの取り決めは、資金調達の利用可能性およびガバナンスへのコミットメントと、独立した保証の必要性を結びつけている自発的および統治機関が主導する監査は規模が小さいものの、ドナー資金による組織、同族企業、および投資や事業承継を準備している企業にとって重要である。アラブ首長国連邦では、2025年の閣僚決定第84号により、年間収益がAED 5,000万(1,360万米ドル)を超える課税対象者に対する特定の法人税監査要件が、任意の慣行から義務的なコンプライアンスへと移行した。
被監査企業規模別:大企業が主導、中規模企業がギャップを縮小
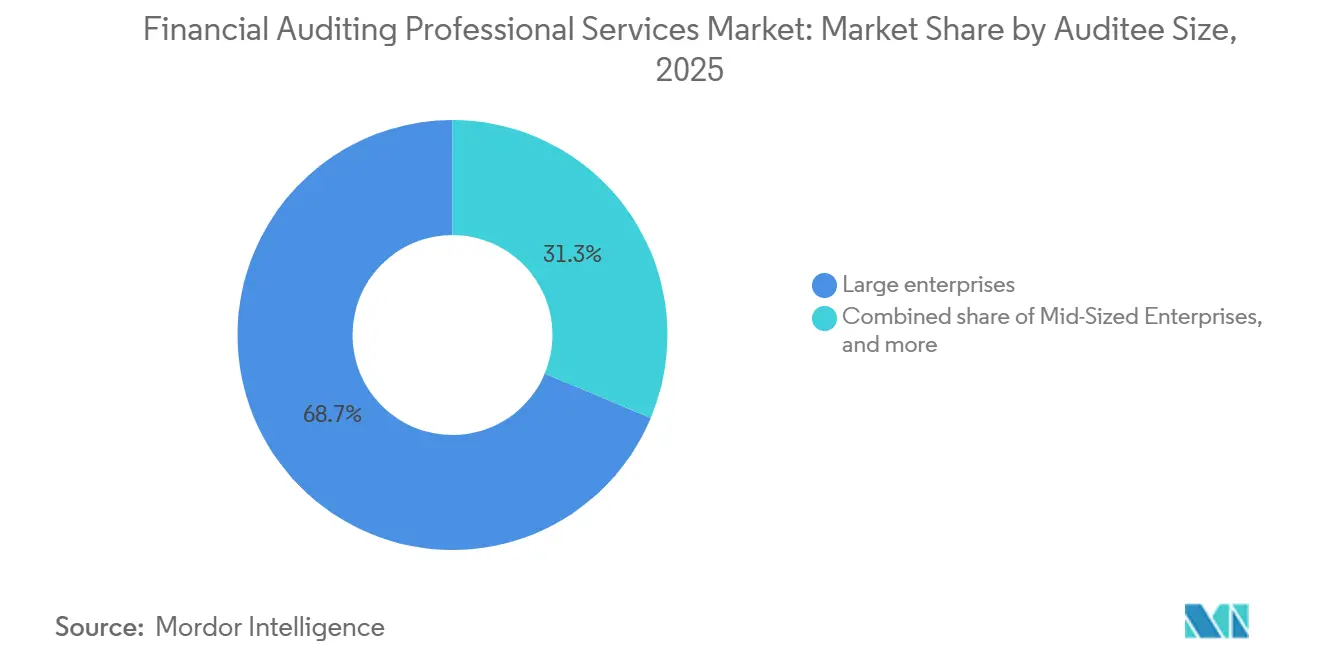
大企業は、2025年における財務監査プロフェッショナルサービス市場シェアの68.7%を占めた。複数の国にわたる複雑な財務構造および事業は、監査業務の範囲を拡大させる。上場企業はまた、米国、英国、および欧州連合において統合的な監査および内部統制要件に直面している。評価、連結、および規制報告における専門知識の必要性は、業務の強度を高める要因となっている。これらの要因により、大企業は財務監査プロフェッショナルサービス業界の中心的な存在であり続けている。
中規模企業は、新興経済圏での監査基準の拡大およびプライベートエクイティによる所有が保証への期待を高めるにつれ、2031年までに6.3%のCAGRで成長すると予測されている。小規模企業は、従来の手作業が顧客および監査法人にとって経済的に非効率となりうるため、依然として相対的にサービスが行き届いていない。テクノロジーを活用した提供モデルがこの問題への対処を始めているが、大規模なギャップの解消には至っていない。Forvis Mazarsは、2025年度に11%のグローバル収益成長を報告し、57億米ドルに達したが、監査はその主要な成長貢献分野の一つであった。同社の英国事業は、データ分析、人工知能ツール、およびグローバル監査プラットフォームへの投資を経て、2025年度の監査および保証において21%の成長を報告した。
最終用途産業別:銀行・金融サービス・保険が需要を牽引、テクノロジー・メディア・通信がエンゲージメント範囲を変革
銀行、金融サービス、および保険は、2025年における財務監査プロフェッショナルサービス市場規模の23.4%を占めた。健全性規制は、認可を受けた金融事業体に対して年次監査を義務付け、統制および財務報告に関する広範な要件を生み出している。金融商品の評価もまた、業務の複雑性を高める専門知識を必要とする。グローバルな金融機関は、国内および国境を越えた監督機関からの重複する要件を満たさなけれならない。これらの条件により、銀行、金融サービス、および保険は財務監査プロフェッショナルサービス市場における最大の最終用途分野であり続けている。
テクノロジー、メディア、および通信は、2031年までに6.9%のCAGRで成長すると予測されており、最も成長の速い最終用途分野となっている。ソフトウェアの収益認識、人工知能のガバナンス、デジタル資産の報告、およびサイバーセキュリティ統制が、これらの業務に求められる作業を拡大させている。Deloitteは、テクノロジー、メディア、および通信が2026年のスタンダード・アンド・プアーズ500の時価総額の53%を占めたと報告しており、これは2008年の19%と比較して増加している。製造業、ヘルスケアおよびライフサイエンス、ならびにエネルギーおよびユーティリティもまた、複雑な在庫、財務統制、環境開示、およびプロジェクトファイナンス要件を伴う大規模な監査対象集団を形成している。KPMGは、2026年においてテクノロジー、メディア、および通信組織にとって人工知能のガバナンスとサイバーセキュリティが内部監査リスクカテゴリー上位2項目であり続けたことを明らかにした。
地域分析
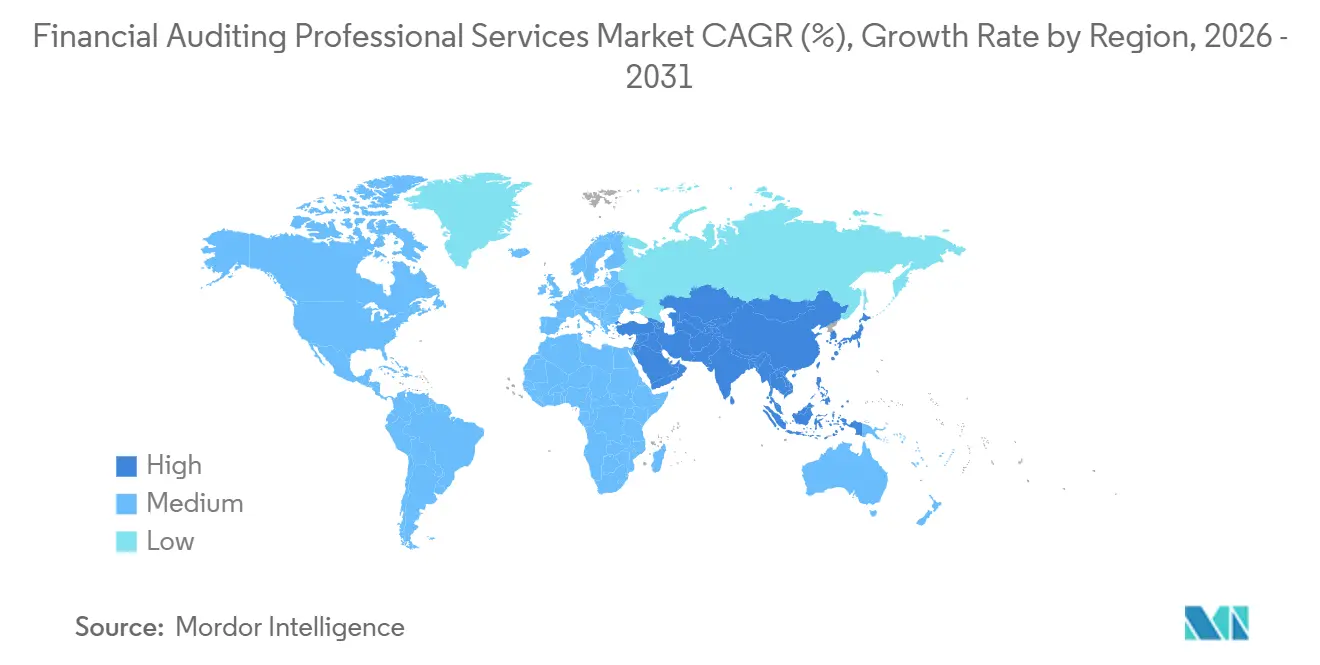
北米は、2025年における財務監査プロフェッショナルサービス市場シェアの44.1%を占めた。同地域は、米国証券取引委員会による上場企業発行体の監督、および加速提出者に対するサーベンス・オクスリー法に基づく統合監査要件によって支えられている。米国はまた、上場企業および世界的に重要な金融機関の大きな集積地でもある。Deloitteは2025年度に南北アメリカ地域で388億米ドルの収益を報告し、PwCは南北アメリカ地域で256億米ドルを生み出した。カナダの監査要件およびメキシコのデジタル請求書発行の強制執行は、米国を超えた地域の需要基盤に貢献している。
欧州は、財務監査プロフェッショナルサービス市場において第2位の地域ブロックであり続けている。欧州連合のサステナビリティ報告規則および英国の監査基準は、年次報告サイクルに付随する保証業務を拡大させている。ドイツの監査および税務アドバイザリー分野は、2025年度に6.1%成長し226億ユーロ(242億米ドル)に達し、困難な経済環境にもかかわらず継続的な需要を示し。アジア太平洋は第3位の地域ブロックであり、インドの義務的監査要件、中国企業間の規制統合、および東南アジアにおける上場の増加によって支えられている。アジア太平洋地域はまた、2025年度に通貨の逆風によりビッグフォーの収益に圧力がかかった。
中東およびアフリカ地域は、2031年までに7.6%のCAGRで成長すると予測されており、財務監査プロフェッショナルサービス市場において最も速い地理的成長率となっている。サウジアラビアの財務監督法は2026年4月11日に発効し、財務省、SOCPA、およびZATCAが協調するリスクベースの公的資金監督フレームワークを確立した。このフレームワークは、同国で業務を行う監査法人に対する監査品質義務を拡大する。ドバイ金融サービス機構は2026年7月に第9回監査モニタリング報告書を公表し、DIFC上場企業の監査人に対して透明性報告書を求めるとともに、監査における人工知能を2026年の優先事項として特定した。南米は、ブラジルの法定監査フレームワークおよび上場企業によるIFRSの利用によって支えられており、一方でIAS第21号の改訂要件はアルゼンンで事業を行う企業に複雑性を加えている。
競合ランドスケープ
財務監査プロフェッショナルサービス市場は上位層に集中しており、Deloitte・EY・PwC・KPMGがグローバル監査ネットワークを主導しています。Deloitteは2025年度にグローバル収益705億 米ドルを報告し、監査・保証部門で3.8%の成長を達成しました。EYはグローバル収益532億 米ドルを報告し、PwCは総収益569億 米ドルおよび保証収益198億 米ドルを報告しました。KPMGは2025年度にサービスライン全体で398億 米ドルを報告しました。これらの事務所は、グローバルクライアントを支援し、テクノロジーに投資し、大規模な品質管理・基準チームを維持するための規模を有しています。
中堅事務所間の統合が、ビッグフォー以下の事務所の競争的地位を変えています。Grant Thornton Advisorsは2026年7月にCBIZの買収を発表し、統合後の事業体は米国の年間収益で50億 米ドルを超える規模となる見込みです。RSMは2026年6月にメキシコを大西洋横断パートナー所有プラットフォームに追加し、2026年1月に米国・英国・カナダ・アイルランドにわたって開始された構造を拡大しました。BDOは2025年11月にHORNE LLPの買収を通じて1,300人以上の専門家を追加し、政府および米国南東部での能力を強化しました。Grant Thorntonの取引が予定通り完了した場合、CBIZはその後の競合評価においてGrant Thorntonの一部として扱われるべきです。
テクノロジー投資は財務監査プロフェッショナルサービス市場における競争の中心的な要素です。EYの2026年4月の展開では、160,000件の監査エンゲージメントにわたるEY Canvasにエージェント型人工知能が組み込まれました。EYとMicrosoftはまた、2026年5月に10億 米ドル以上の5年間のイニシアチブを発表し、400,000人以上のEYスタッフにCopilotを拡張しました。Forvis Mazarsは2025年度の英国事業において監査・保証部門で21%の成長を報告し、その結果をデータ分析・人工知能ツール・グローバル監査プラットフォームと結びつけました。大規模事務所は品質管理要件が多大な投資を必要とする場面で優位性を保っていますが、中堅事務所はテクノロジー投資と差別化された保証提供を組み合わせることで中規模企業クライアントを獲得できます。
財務監査プロフェッショナルサービス産業のリーダー企業
-
PwC
-
Deloitte
-
EY
-
KPMG
-
BDO
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:米国公開会社会計監視委員会がQC 1000「事務所の品質管理システム」の改正を採択し、2026年12月15日に発効。外部品質管理機能の要件を廃止し、文書保存期間を7年から5年に短縮し、証券取引委員会の承認を条件として事務所が年次評価日を選択できるようにしました。この変更はコンプライアンスコストを削減しつつ、投資家保護義務を維持します。
- 2026年8月:国際監査・保証基準審議会がISA 330・ISA 500・ISA 520の改訂案をパブリックコンサルテーションのために公表し、テクノロジー適応型の監査証拠要件を組み込むことで国際監査基準の10年にわたる近代化を完了しました。コメントの締め切りは2026年12月15日です。
- 2026年7月:Grant Thornton AdvisorsがCBIZの買収を発表し、統合後の事業体を国内年間収益50億 米ドル以上を有する米国第5位のプロフェッショナルサービスプロバイダーとして位置づけました。
- 2026年5月:EYとMicrosoftが10億 米ドル以上の5年間のアライアンスを発表し、エンタープライズ人知能を拡大。最初の150,000ユーザー展開で記録された15%の生産性向上を受け、400,000人以上のEYスタッフにCopilotを拡張します。
世界の財務監査プロフェッショナルサービス市場レポートの調査範囲
| 汎用財務諸表監査 |
| 特別目的・コンポーネントおよび現地GAAP法定監査 |
| 過去財務情報のレビュー |
| 証明・取りまとめ報告書を伴う取りまとめ |
| 財務情報に関する合意された手続 |
| 独立した財務報告統制証明 |
| その他の対象範囲内の財務保証 |
| 法令・規制上の義務 |
| 契約上の義務 |
| 自発的・統治機関主導 |
| 大企業 |
| 中規模企業 |
| 中小・零細企業 |
| 銀行・金融サービス・保険 |
| テクノロジー・メディア・通信 |
| 製造業 |
| ヘルスケアおよびライフサイエンス |
| 小売・費財・ホスピタリティ |
| エネルギー・ユーティリティ・天然資源 |
| 不動産・建設 |
| 輸送・物流 |
| プロフェッショナルおよびビジネスサービス |
| 教育・非営利 |
| 認可を受けた独立事務所が監査する公的機関 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| エンゲージメントタイプ別 | 汎用財務諸表監査 | |
| 特別目的・コンポーネントおよび現地GAAP法定監査 | ||
| 過去財務情報のレビュー | ||
| 証明・取りまとめ報告書を伴う取りまとめ | ||
| 財務情報に関する合意された手続 | ||
| 独立した財務報告統制証明 | ||
| その他の対象範囲内の財務保証 | ||
| 委任タイプ別 | 法令・規制上の義務 | |
| 契約上の義務 | ||
| 自発的・統治機関主導 | ||
| 被監査企業規模別 | 大企業 | |
| 中規模企業 | ||
| 中小・零細企業 | ||
| 最終用途産業別 | 銀行・金融サービス・保険 | |
| テクノロジー・メディア・通信 | ||
| 製造業 | ||
| ヘルスケアおよびライフサイエンス | ||
| 小売・費財・ホスピタリティ | ||
| エネルギー・ユーティリティ・天然資源 | ||
| 不動産・建設 | ||
| 輸送・物流 | ||
| プロフェッショナルおよびビジネスサービス | ||
| 教育・非営利 | ||
| 認可を受けた独立事務所が監査する公的機関 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年における財務監査プロフェッショナルサービスの予測規模はどのくらいですか?
このセクターは2026年から5.5%のCAGRで成長し、2031年までに1,495億 米ドルに達すると予測されています。
財務監査プロフェッショナルサービスで最大のシェアを持つエンゲージメントタイプはどれですか?
汎用財務諸表監査は2025年に67.2%のシェアを占め、734億 米ドルに相当します。
財務監査の需要を促進しているものは何ですか?
規制の変化・クロスボーダー報告・不正リスク評価・データ分析の活用が監査要件を拡大しています。
最も高い予測成長率を持つクライアントグループはどれですか?
中規模企業は、監査閾値と機関投資家の保証要件が拡大するにつれて、2031年までに6.3%のCAGRで成長すると予測されています。
最も速く成長している最終用途分野はどれですか?
テクノロジー・メディア・通信は2031年までに6.9%のCAGRで成長すると予測されています。
2031年までに最も速く成長する地域はどこですか?
中東・アフリカ地域は、新たな監査監督要件に支えられ、2031年までに7.6%のCAGRで成長すると予測されています。