
Tamanho e Participação do Mercado de Soluções de Rastreamento Ocular
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
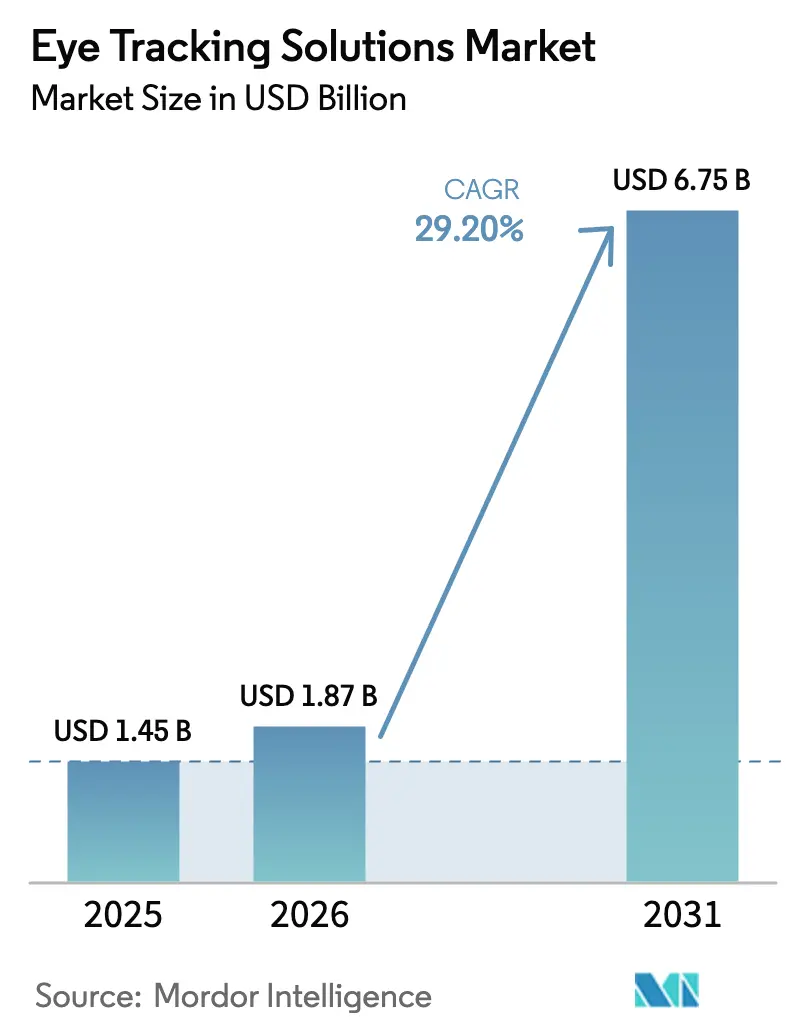
| Tamanho do Mercado (2026) | 1.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.75 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 29.20 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
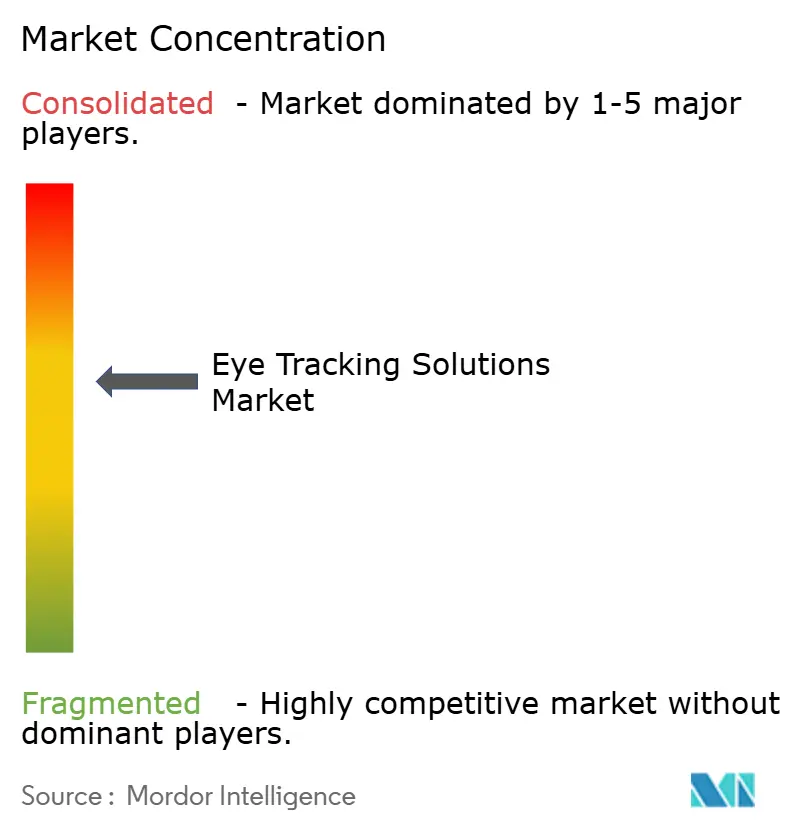
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Soluções de Rastreamento Ocular pela Mordor Intelligence
O tamanho do mercado de soluções de rastreamento ocular deverá crescer de USD 1,45 bilhão em 2025 para USD 1,87 bilhão em 2026, com previsão de atingir USD 6,75 bilhões até 2031 a uma CAGR de 29,2% no período de 2026 a 2031. O crescimento é sustentado pelas normas obrigatórias de segurança dentro do habitáculo na Europa e na China, pela busca por renderização foveada em headsets de realidade virtual e aumentada, e pela adoção mais ampla em análises de varejo e avaliações de saúde. O hardware continua sendo essencial porque câmeras, processadores e iluminação por infravermelho ainda oferecem precisão superior, mas o software está se tornando o principal fator de diferenciação à medida que as análises em nuvem e os SDKs de baixa fricção reduzem as barreiras de entrada. As regulamentações automotivas obrigam os fabricantes de veículos globais a incorporar sistemas de monitoramento de motorista, enquanto a indústria de jogos está normalizando rapidamente a interação baseada em olhar. O financiamento de capital de risco continua recompensando sensores de baixo consumo energético e designs neuromórficos, levando a ciclos de produto rápidos e consolidação do setor.
Principais Conclusões do Relatório
- Por solução, o hardware deteve 67,40% da participação do mercado de soluções de rastreamento ocular em 2025, enquanto o software deve crescer de forma composta a 29,7% até 2031.
- Por tipo de rastreamento, o segmento remoto/desktop controlou 51,30% do tamanho do mercado de soluções de rastreamento ocular para dispositivos de rastreamento em 2025, enquanto a eletroculografia fixada ao olho avança a uma CAGR de 31,1%.
- Por aplicação, o monitoramento de motorista e a segurança automotiva capturam 27,40% da receita em 2025; a RA/RV e os jogos devem expandir-se a uma CAGR de 32,5% até 2031.
- Por setor de usuário final, os laboratórios de saúde e pesquisa representaram 24,60% do tamanho do mercado de soluções de rastreamento ocular em 2025, enquanto o setor automotivo e de transporte registra a maior CAGR de 29,8%.
- Por geografia, a América do Norte liderou com 47,50% do mercado de soluções de rastreamento ocular em 2025; a Ásia-Pacífico está a caminho de uma CAGR de 30,4% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Soluções de Rastreamento Ocular
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração obrigatória do EU-GSR com câmeras de monitoramento de motorista | +8.5% | Europa, com extensão para América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda de fabricantes de headsets de RV/RA por eficiência de renderização foveada | +7.2% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Rastreamento ocular no varejo tornando-se padrão de fato para testes em prateleira | +4.8% | América do Norte, expandindo-se para a Europa | Médio prazo (2-4 anos) |
| Retrofits de sistemas de monitoramento de motorista no cockpit impulsionados pelas regulamentações de segurança chinesas | +6.1% | Ásia-Pacífico como núcleo, com extensão para fabricantes globais | Curto prazo (≤ 2 anos) |
| SDKs de baixa fricção acelerando a adoção por desenvolvedores de aplicativos | +5.3% | Global, liderado pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Gastos de grandes empresas de tecnologia em testes de UX baseados em neurociência | +3.9% | América do Norte, expandindo-se para Europa e Ásia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Integração Obrigatória do EU-GSR com Câmeras de Monitoramento de Motorista
O Regulamento Geral de Segurança da União Europeia exige que todos os veículos novos vendidos a partir de julho de 2024 incluam aviso de sonolência e atenção do motorista baseado em câmera, seguido de aviso avançado de distração a partir de julho de 2026. Os fabricantes de automóveis, portanto, tratam o rastreamento ocular como algo fundamental, padronizando uma única plataforma de monitoramento de motorista entre regiões para obter benefícios de escala. O roteiro Euro NCAP Vision 2030 transforma a conformidade em uma métrica competitiva, impulsionando investimentos adicionais além dos limites mínimos. A demanda por hardware aumenta para conjuntos VCSEL de grau automotivo, como o TARA2000-AUT da ams OSRAM, impulsionando a produção em volume de emissores infravermelhos seguros para os olhos.[1]ams OSRAM, "Automotivo e Mobilidade – Sensoriamento dentro do Habitáculo," ams-osram.com
Demanda de Fabricantes de Headsets de RV/RA por Eficiência de Renderização Foveada
Os fabricantes de headsets implantam rastreamento ocular para concentrar os recursos da GPU na região foveal, reduzindo drasticamente os orçamentos de pixels sem perda de qualidade perceptível; trabalhos acadêmicos demonstram até 25 vezes de aceleração em cenas com ray tracing.[2]Schärer et al., "ElectraSight," arxiv.org O Vision Pro da Apple consolidou a navegação baseada em olhar no mercado de massa, provocando respostas competitivas da Meta e da HTC. Simultaneamente, os fabricantes de equipamentos originais devem abordar as restrições de privacidade biométrica sob o RGPD e legislações similares, levando ao pré-processamento no dispositivo e à criptografia de vetores de olhar. Os registros de patentes que cobrem sensoriamento por terahertz e extração de frequência cardíaca a partir de câmeras oculares prenunciam a convergência entre a interação por olhar e o monitoramento fisiológico mais amplo.
Rastreamento Ocular no Varejo Tornando-se Padrão de Fato para Testes em Prateleira
Os grandes varejistas norte-americanos tratam as análises de olhar como uma ferramenta de base para a validação de planogramas, substituindo longos testes A/B em lojas por dados de atenção rápidos e de alta resolução. A reconstrução de profundidade com múltiplas câmeras permite o mapeamento anônimo de esqueletos, ao mesmo tempo em que captura estatísticas precisas de tempo de permanência. Painéis de controle no modelo SaaS mesclam o rastreamento ocular com bancos de dados de PDV e fidelidade, permitindo que os merchandisers correlacionem a atenção com a conversão. O surgimento do rastreamento ocular baseado em smartphone — agora se aproximando da precisão infravermelha comercial graças à filtragem do espectro vermelho distante — elimina a necessidade de quiosques dedicados.
Retrofits de Sistemas de Monitoramento de Motorista no Cockpit Impulsionados pelas Regulamentações de Segurança Chinesas
A implementação pela China das normas GB/T 41797-2022 criou um mercado substancial de retrofit para sistemas de monitoramento de motorista em frotas de veículos existentes, particularmente nos setores de transporte comercial e transporte por aplicativo. A norma exige 95% de precisão na detecção para o monitoramento da atenção do motorista, detecção de fechamento dos olhos e identificação de posição anormal da cabeça, estabelecendo padrões de desempenho que superam muitas implementações de rastreamento ocular automotivo existentes. O Programa Chinês de Avaliação de Novos Veículos de 2024 introduz classificações de segurança focadas especificamente em monitoramento de motorista e sistemas dentro do habitáculo, criando incentivos de mercado para a integração avançada de rastreamento ocular além dos mínimos regulatórios.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Perda de precisão em populações com íris escura limitando implantações na Ásia-Pacífico | - 4.2% | Ásia-Pacífico, especialmente Ásia Oriental | Médio prazo (2-4 anos) |
| Alto custo de lista de materiais para iluminação ativa em módulos de grau automotivo | - 3.8% | Global, mais crítico em mercados sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Restrições do RGPD sobre retenção de dados de olhar | - 2.9% | Europa, influenciando frameworks globais | Longo prazo (≥ 4 anos) |
| Duração limitada da bateria para óculos de rastreamento ocular móvel | - 2.1% | Segmento global de wearables | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Perda de Precisão em Populações com Íris Escura Limitando Implantações na Ásia-Pacífico
Estudos controlados relatam menor precisão para participantes asiáticos porque íris mais escuras reduzem o contraste, enquanto variações no tamanho médio da pupila complicam a segmentação por limiar em imagens infravermelhas. A pupilometria baseada em smartphone mitiga a lacuna de contraste ao mudar para comprimentos de onda de vermelho distante, mas a paridade total ainda exige modelos adaptativos por etnia. A conformidade com a ISO/IEC 19795-10 obriga os fornecedores a publicar o desempenho por coorte demográfico, elevando a transparência dos algoritmos.[3]Organização Internacional de Normalização, "ISO/IEC 19795-10:2024," iso.org Até que os algoritmos e a ótica amadureçam, as implantações em larga escala no Leste Asiático podem progredir mais lentamente do que o impulso regulatório implicaria.
Alto Custo de Lista de Materiais para Iluminação Ativa em Módulos de Grau Automotivo
Os conjuntos VCSEL automotivos devem sobreviver a temperaturas de −40 °C a +85 °C e estar em conformidade com AEC-Q e ISO 26262, inflando os preços unitários em comparação com componentes de consumo. O realinhamento da cadeia de fornecedores da Apple intensificou a volatilidade de preços em toda a pilha de infravermelho, exemplificada pela redução de força de trabalho da Lumentum e pela venda da fábrica do Reino Unido da Coherent. Embora os VCSELs de múltiplas junções aumentem a eficiência, eles exigem processos epitaxiais caros, mantendo o custo de material elevado. Os módulos integrados de iluminação e sensor prometem economias a longo prazo, mas necessitam de alto capital inicial, retardando a adoção pelos fabricantes de equipamentos originais em segmentos de veículos sensíveis ao custo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução: A Dominância do Hardware Enfrenta a Disrupção do Software
O hardware contribuiu com USD 0,98 bilhão para o tamanho do mercado de soluções de rastreamento ocular em 2025 e manteve uma participação de 67,40% em 2025, bem à frente do software. Câmeras, óptica e ASICs de inferência dedicados continuam sendo indispensáveis quando as certificações de segurança veicular ou os orçamentos de latência de RV não deixam margem para concessões. Os iluminadores são a linha de hardware de crescimento mais rápido à medida que os sistemas de monitoramento de motorista adotam conjuntos VCSEL duplos para redundância, especialmente em versões de veículos premium. Os fornecedores enfatizam garantias de fornecimento de longo prazo para eliminar o risco dos ciclos de produção dos fabricantes de equipamentos originais, aprofundando as barreiras de entrada para novos participantes.
O segmento de software está escalando mais rapidamente a uma CAGR de 29,7%. Os modelos de assinatura de SDK geram receita recorrente e permitem que desenvolvedores menores estendam a interação por olhar para aplicativos sem construir óptica personalizada. O framework Nexus da Tobii tipifica a mudança de vendas unitárias para a economia de plataforma, oferecendo painéis de análise e módulos de teste A/B dentro da mesma licença. À medida que os componentes de hardware caminham para a commoditização, algoritmos refinados, pipelines de dados e controles de segurança em nuvem tornam-se alavancas decisivas para sustentar o poder de precificação dentro do mercado de soluções de rastreamento ocular.


Por Tipo de Rastreamento: Sistemas Remotos Lideram Apesar da Inovação em Wearables
As configurações remotas ou de desktop capturaram 51,30% da participação do mercado de soluções de rastreamento ocular em 2025, devido ao uso consolidado em laboratórios acadêmicos e pesquisa de consumidores. Esses sistemas se beneficiam de iluminação controlada e posições fixas da cabeça, reduzindo a complexidade algorítmica e o custo total de propriedade para os adotantes pela primeira vez. Os rastreadores montados na cabeça continuam sendo fundamentais para a imersão em RV e funções automotivas dentro do habitáculo, mas os limites ergonômicos e as restrições de bateria moderam o crescimento fora de segmentos de nicho.
A eletroculografia fixada ao olho é o elemento emergente imprevisível. Demonstrações como o protótipo ElectraSight de 7,75 mW ressaltam a viabilidade de operação durante todo o dia em uma bateria de classe smartwatch arxiv.org. Quando combinados com câmeras de eventos neuromórficas, esses sensores entregam latência em microssegundos, desbloqueando sobreposições de realidade mista em tempo real. Os fabricantes de design original preveem preços premium para métricas de bem-estar em camadas sobre dados de olhar, sugerindo que o EOG vestível poderia desafiar as arquiteturas centradas em câmera em iterações futuras do mercado de soluções de rastreamento ocular.
Por Aplicação: Segurança Automotiva Impulsiona a Demanda Atual
O monitoramento de motorista e a segurança automotiva geraram a maior fatia de receita, com 27,40% em 2025, à medida que os reguladores ancoram o rastreamento ocular em todas as novas plataformas veiculares. Os fornecedores desfrutam de um ciclo de design previsível alinhado ao cadenciamento de plataformas automotivas de cinco a sete anos, traduzindo-se em pedidos semelhantes a anuidades uma vez que as vitórias de design se concretizam. A redução de custos continua sendo um imperativo paralelo porque os fornecedores de Nível 1 devem abordar as versões de veículos para o mercado de massa para atingir o volume.
Por outro lado, a RA/RV e os jogos aceleram a uma CAGR de 32,5%, reforçando a transição do setor de adotantes iniciais para o entretenimento convencional. A navegação por menu baseada em olhar e a renderização foveada dinâmica prolongam a vida da bateria e ampliam a base de usuários endereçável. Os estúdios de jogos exploram dificuldade adaptativa baseada em olhar e fluxos de receita de publicidade, criando oportunidades incrementais de adesão de software. Esses vetores sinalizam que o mercado de soluções de rastreamento ocular dependerá cada vez mais de modelos de receita diversificados além do setor automotivo.

Por Setor de Usuário Final: Saúde Lidera Enquanto o Setor Automotivo Acelera
Os laboratórios de saúde e pesquisa representaram 24,60% da receita de 2025, sublinhando o papel indispensável das métricas de olhar na avaliação cognitiva, triagem de concussão e comunicação assistiva. Os fabricantes de dispositivos clínicos integram câmeras de grau smartphone e análises em nuvem para realizar triagens neurológicas em larga escala fora de ambientes hospitalares, o que democratiza o acesso e aumenta os volumes unitários.
O setor automotivo e de transporte exibe a inclinação mais acentuada, com uma CAGR de 29,8%. As normas GB/T 41797-2022 da China e o Euro NCAP estão sincronizando as curvas de demanda global, e os operadores de frotas comerciais implantam kits de reposição para atender aos mandatos de seguros e conformidade. A extensão ao transporte público cria um segundo vetor de crescimento à medida que as autoridades de transporte testam o monitoramento de atenção para motoristas de ônibus urbanos. O crescimento de dupla via nos segmentos clínico e automotivo estabiliza os perfis de risco-retorno para fornecedores diversificados dentro do mercado de soluções de rastreamento ocular.
Análise Geográfica
A América do Norte manteve 47,50% de dominância de receita em 2025, impulsionada pelo investimento do Vale do Silício, por um ecossistema expansivo de jogos de RV e por um setor de varejo disposto a financiar análises avançadas de merchandising. Os Estados Unidos continuam sendo fundamentais à medida que os fornecedores automotivos de Nível 1 co-localizam centros de P&D próximos a Detroit e aos polos tecnológicos da Costa Oeste. O Canadá aproveita subsídios de pesquisa pública para comercializar protocolos clínicos de rastreamento ocular, enquanto as fábricas de fabricantes de equipamentos originais do México integram módulos de monitoramento de motorista destinados aos mercados de exportação.
A trajetória da Europa depende fortemente da regulamentação. O prazo iminente de 2026 para o aviso avançado de distração consolida o volume para fabricantes de câmeras e fornecedores de software. Os fabricantes de automóveis da Alemanha absorvem os prêmios iniciais de componentes para garantir classificações de segurança cinco estrelas, enquanto os sistemas de saúde nórdicos pilotam programas de reabilitação guiados por olhar. À medida que as restrições do RGPD se tornam mais rigorosas, os fornecedores europeus são pioneiros em arquiteturas de minimização de dados na borda, influenciando os planos globais de privacidade.
A Ásia-Pacífico é a região de crescimento mais rápido, com uma CAGR de 30,4%. O mandato chinês de 95% de precisão no monitoramento da atenção do motorista acelera os retrofits de frotas e padroniza os referenciais de desempenho. Os fornecedores automotivos de Nível 1 do Japão colaboram com startups de IA para incorporar análises de olhar em plataformas autônomas de Nível 3, evidenciado pelo lançamento do simulador da BLUESKEYE AI. A Coreia do Sul aproveita sua base de fabricação de smartphones e telas para explorar o rastreamento ocular em dispositivos dobráveis, enquanto a oportunidade de volume da Índia depende de pilhas ópticas de baixo custo e subsídios em nuvem. Essas dinâmicas ressaltam estratégias regionais divergentes que, coletivamente, reforçam a expansão global da receita para o mercado de soluções de rastreamento ocular.


Panorama regulatório
A regulamentação é um fator-chave de demanda para o rastreamento ocular automotivo por meio do monitoramento obrigatório dentro da cabine. Na Europa, o Regulamento Geral de Segurança da UE (GSR) exige alerta de sonolência e atenção do motorista baseado em câmera para veículos novos a partir de julho de 2024, seguido de alerta avançado de distração a partir de julho de 2026. Esse cronograma leva as OEMs e fornecedores Tier-1 a padronizar arquiteturas de sistemas de monitoramento do motorista (DMS) e a validar o desempenho em todos os programas de veículos. Na China, a GB/T 41797-2022 estabelece parâmetros de desempenho explícitos para o monitoramento da atenção do motorista, incluindo requisitos relacionados ao fechamento dos olhos e à posição da cabeça, apoiando uma demanda impulsionada pela conformidade por rastreamento ocular de grau automotivo tanto em retrofits quanto em novas instalações.
Na área da saúde, a funcionalidade de rastreamento ocular usada para avaliação clínica ou diagnóstico deve estar alinhada às regras de dispositivos médicos e às expectativas de documentação. Nos Estados Unidos, a classificação da FDA sob a 21 CFR 882.1455 (auxílio de avaliação de movimento ocular para lesão cerebral traumática) estabelece requisitos de Classe II, como validação de software e avaliação de risco de luz, enquanto na Europa o Regulamento de Dispositivos Médicos da UE (UE 2017/745) impõe gestão de risco, avaliação clínica e vigilância pós-comercialização para dispositivos de uso médico. Para RA/RV, análises de varejo e outros usos não médicos, as restrições do GDPR sobre retenção e processamento de dados de olhar moldam as arquiteturas de implementação em direção à minimização de dados e ao processamento no próprio dispositivo. Os requisitos de segurança de radiação óptica também afetam o design e a integração dos iluminadores para operação segura aos olhos.
Análise da cadeia de valor
A cadeia de valor das soluções de rastreamento ocular começa com o fornecimento de componentes para câmeras e sensores, óptica, processadores e ASICs, e iluminação infravermelha, e então avança para a integração de módulos (embalagem mecânica e óptica, calibração e qualificação de grau automotivo). Fornecedores upstream de iluminação ativa (LEDs infravermelhos e VCSELs) e sensores de imagem atuam como principais fatores de custo e disponibilidade, especialmente para módulos de grau automotivo, onde os padrões de qualificação e as faixas de temperatura elevam os custos da lista de materiais e prolongam os ciclos de fornecimento. Integradores midstream e fornecedores de tecnologia convertem essas peças em módulos de rastreamento ocular e pilhas de percepção, e então apoiam fornecedores Tier-1 e OEMs por meio de integração dentro da cabine, validação e homologação.
Downstream, a diferenciação migrou para o software, incluindo SDKs, runtime embarcado e análises em nuvem que transformam vetores de olhar em estado do motorista, interação do usuário ou insights de atenção para usuários de varejo e pesquisa. Fornecedores como Tobii e Seeing Machines funcionam como parceiros tecnológicos de fornecedores Tier-1 e OEMs, frequentemente fornecendo algoritmos agnósticos de hardware, designs de referência e modelos de licenciamento que convertem vitórias de design em royalties recorrentes uma vez que os veículos ou frotas entram em produção. Camadas de serviço, incluindo instalação, habilitação de frotas, painéis de controle e documentação contínua de conformidade em casos de uso regulamentados, também aumentam os custos de troca, particularmente onde os clientes exigem desempenho validado, relatórios demográficos e controles de privacidade desde a concepção.
Cenário Competitivo
O ambiente competitivo é moderadamente fragmentado. Os players estabelecidos, como Tobii, Seeing Machines e Smart Eye, defendem sua participação por meio de integração vertical que agrupa hardware óptico, algoritmos proprietários e painéis de controle em nuvem. A recuperação de margem da Tobii para 80% no terceiro trimestre de 2024 indica sucesso no licenciamento e na disciplina de custos, apesar de um declive orgânico temporário de 6%. A Smart Eye, impulsionada por 322 vitórias de design automotivo cumulativas no valor de SEK 7,5 bilhões (USD 699 milhões), visa o fluxo de caixa operacional positivo até meados de 2025.
A consolidação do setor ganhou ritmo quando a TDK adquiriu a SoftEye por USD 100 milhões, sinalizando uma guinada em direção a plataformas integradas de óculos inteligentes que mesclam óptica, silício e software de percepção. Os especialistas em componentes respondem reduzindo os orçamentos de energia; a câmera de eventos da Prophesee se integra à pilha de olhar da Tobii para oferecer soluções abaixo de 2 mW para wearables sempre ativos. A atividade de patentes indica uma mudança para biometria multimodal: os registros da Meta combinam rastreamento ocular por terahertz com sensoriamento de frequência cardíaca, visando fidelizar os usuários a ecossistemas proprietários de bem-estar.
Líderes do Setor de Soluções de Rastreamento Ocular
Tobii AB
SR Research Ltd.
EyeTech Digital Systems Inc.
Seeing Machines Ltd.
Ergoneers GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O DMS automotivo é o caminho de escalonamento comercial mais claro porque é apoiado por regulamentação, economia de frotas e ciclos de design em nível de plataforma. Em maio de 2026, a Seeing Machines relatou que sua tecnologia estava implantada em mais de 6 milhões de veículos, e a empresa também divulgou um aumento de 122% trimestre a trimestre nas unidades produzidas no terceiro trimestre do ano fiscal de 2026, indicando industrialização acelerada dos programas de monitoramento dentro da cabine. A Tobii adicionou impulso por meio de ações de comercialização automotiva, incluindo uma vitória de design de DMS com uma OEM europeia de carros esportivos premium que entra em produção em 2026 e um programa separado de plataforma de veículos comerciais previsto para lançamento em 2028. A Tobii também assegurou um acordo de licenciamento de DMS com um grande fornecedor automotivo, contribuindo para o momento de receita ao longo do quarto trimestre de 2025 e do primeiro semestre de 2026.
Uma segunda área de oportunidade é a transição de vendas únicas de dispositivos para uma economia de plataforma e licenciamento em fluxos de trabalho empresariais e de pesquisa, onde assinaturas de SDK, painéis de análise e integração de fluxo de trabalho são cada vez mais centrais nas decisões de compra em comparação com rastreadores autônomos. Essa mudança está alinhada com restrições de privacidade e segurança (GDPR, segurança de radiação óptica e requisitos de dispositivos médicos), que favorecem soluções validadas e auditáveis e criam espaço em branco para fornecedores capazes de empacotar processamento compatível no próprio dispositivo, pipelines de dados seguros e ferramentas de validação de fatores humanos. Além da automotiva e da avaliação clínica, os casos de uso de computação de atenção também estão se expandindo para robótica e sistemas habilitados por IA, onde sinais de olhar e intenção podem apoiar a segurança do operador e a interação humano-máquina, criando anexos adicionais de software e serviços de integração dentro da cadeia de valor mais amplo do rastreamento ocular.
Desenvolvimentos recentes do setor
- Maio de 2026: A Seeing Machines recebeu um pedido de compra de 3,8 milhões de dólares para seu Sistema de Monitoramento de Motorista de Backup Guardian (BdMS) de uma empresa norte-americana de condução autônoma. O pedido amplia o monitoramento do estado do motorista além das frotas convencionais para ambientes de desenvolvimento e validação de autonomia. Também reforça a tração comercial de pacotes de monitoramento chave na mão que combinam sensoriamento dentro da cabine, algoritmos e fluxos de trabalho operacionais.
- Novembro de 2025: A Seeing Machines lançou o Guardian Generation 3 com um recurso de compartilhamento de atenção para clientes de frotas comerciais. O recurso adiciona um diferencial liderado por software, incorporando fluxos de trabalho de segurança nas operações diárias. Também apoia um bloqueio mais profundo do cliente ao vincular análises e alertas aos processos de gestão de frotas.
- Junho de 2025: A SR Research lançou o EyeLink 3, combinando rastreamento ocular baseado em tela com rastreamento de cabeça de 6 graus de liberdade para casos de uso de pesquisa. O produto amplia as opções de design experimental em neurociência e fatores humanos ao permitir um movimento mais naturalista dos participantes, mantendo a medição controlada. Também eleva o padrão de desempenho para sistemas de nível laboratorial, influenciando os ciclos de atualização em ambientes de pesquisa acadêmica e clínica.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange as receitas obtidas com soluções de rastreamento ocular que capturam o olhar e o movimento dos olhos e os convertem em resultados utilizáveis para aplicações como pesquisa, uso assistivo, monitoramento do motorista e interações de RA ou RV, em usuários finais globais.
Exclusões de escopo: exclui câmeras e telas de uso geral que não são vendidas com funcionalidade de rastreamento ocular, junto com dispositivos de tratamento oftálmico puramente clínico que não realizam rastreamento do olhar.
Visão geral da segmentação
- Por Solução
- Hardware
- Câmeras e Óptica
- Processadores e ASICs
- Iluminadores (LEDs de IR/Laser)
- Software
- SDK de Software e Análises
- Hardware
- Por Tipo de Rastreamento
- Remoto/Desktop
- Montado na Cabeça
- Fixado ao Olho (Eletroculografia)
- Móvel/Embarcado
- Por Aplicação
- Comunicação Assistiva e CAA
- Monitoramento de Motorista e Segurança Automotiva
- RA/RV e Jogos
- Pesquisa de Consumidor e Neuromarketing
- Pesquisa Acadêmica e Clínica
- Por Setor de Usuário Final
- Automotivo e Transporte
- Eletrônicos de Consumo
- Saúde e Laboratórios de Pesquisa
- Varejo e Publicidade
- Aeroespacial e Defesa
- Mídia e Entretenimento
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- CCG
- Turquia
- Israel
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando onde o rastreamento ocular é construído e adquirido, e então combinando isso com sinais públicos que podem ser verificados ano após ano. Contamos com fontes como a Administração Nacional de Segurança no Tráfego Rodoviário dos EUA para contexto de segurança e monitoramento do motorista, protocolos do Euro NCAP para sinais de monitoramento dentro da cabine, e atualizações regulatórias da UNECE que influenciam o momento de adoção.
Para fundamentar a atividade do mercado final, também utilizamos fontes como as séries de preços e salários do Bureau of Labor Statistics dos EUA (para direção de custos), dados da Comissão de Comércio Internacional dos EUA para movimentação comercial de hardware, e artigos revisados por pares indexados em repositórios como o PubMed para maturidade de aplicações em pesquisa de saúde e fatores humanos. Estes são complementados com registros de empresas, apresentações a investidores, sites de associações e cobertura de imprensa reputada. Quando necessário, são utilizadas assinaturas de analistas para dados financeiros e de inteligência de empresas, bancos de dados de patentes e conjuntos de dados de importação-exportação em nível de embarque para verificar cruzadamente a atividade de produtos e as pegadas de fornecimento. As fontes documentais listadas são apenas ilustrativas, e muitas outras referências públicas foram usadas para coleta, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário concentra-se em validar o que está realmente sendo comprado e implementado, não apenas o que está sendo anunciado. Conversamos com fornecedores de soluções, integradores de sistemas, partes interessadas de dispositivos automotivos e de consumo, e usuários de pesquisa, e então reconciliamos suposições de preços e volumes entre as principais regiões de demanda.
As entrevistas também foram usadas para confirmar taxas típicas de adesão, ciclos de substituição e a transição entre pacotes com forte presença de hardware e monetização liderada por software, o que ajudou a ajustar os intervalos do modelo antes da aprovação final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 15% | APAC: 45% |
| Nível médio: 57% | Líderes funcionais/de unidade: 29% | EMEA: 29% |
| Participantes menores: 18% | Gerentes: 56% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual a adoção é reconstruída a partir de conjuntos de demanda por aplicação e, então, convertida em valor usando faixas de preço realistas. Por exemplo, a parcela automotiva está ligada à disseminação dos requisitos de monitoramento do motorista e ao momento de implantação da plataforma, e as parcelas de pesquisa e varejo estão conectadas ao comportamento de aquisição de laboratórios e empresas.
Uma vez estabelecida essa visão, são realizadas verificações seletivas de baixo para cima para que os totais não se afastem da realidade. Essas verificações usam preços médios de venda e volumes amostrados para unidades remotas e montadas na cabeça, faixas típicas de licenças de software e feedback de canal sobre empacotamento. As principais entradas do modelo incluem tendências de embarque de headsets de RA ou RV, penetração de sistemas de monitoramento do motorista em novas plataformas de veículos, a participação de estudos que usam métricas de olhar em pesquisa de fatores humanos e clínica, direção de preços de componentes de câmera e infravermelho, e o ritmo das vitórias de design que avançam para a produção.
A previsão utiliza análise de cenários apoiada por opiniões de especialistas, pois o momento regulatório e os ciclos de produtos podem deslocar o crescimento entre os anos, mesmo que a tendência de longo prazo permaneça positiva. Onde existem lacunas em geografias menores ou aplicações de nicho, são usados índices proxy de mercados semelhantes e faixas de preços validadas, seguidos por uma verificação de sensibilidade para que nenhuma suposição isolada domine o resultado.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas repetidas em sinais independentes, e então revisada por mais de uma análise de analista. Os resultados são comparados com indicadores adjacentes, como datas de vigência de regulamentações de segurança, direção de embarques de dispositivos e movimentos de preços observados, e então as anomalias são investigadas até que a razão fique clara.
Se o feedback primário entrar em conflito com o modelo, os respondentes são recontatados e as suposições são ajustadas com notas mantidas para rastreabilidade. O relatório é atualizado anualmente, com atualizações provisórias quando ocorrem eventos materiais, e uma revisão final pré-entrega é concluída para que os desenvolvimentos mais recentes sejam refletidos na visão publicada.
Dimensionamento do mercado de soluções de rastreamento ocular da Mordor Intelligence comparado com outras estimativas publicadas
Os valores de mercado publicados para rastreamento ocular frequentemente não coincidem porque o limite do produto é traçado de forma diferente e porque os sinais de demanda usados para dimensionar os volumes não são os mesmos entre os estudos. As diferenças também vêm do ano-base escolhido, da forma como os preços são calculados em média entre hardware e software, e da rapidez com que as suposições são atualizadas quando as regulamentações ou os ciclos de dispositivos mudam.
A direção dos embarques de headsets de RA ou RV, o momento dos sinais de implantação de monitoramento do motorista e as faixas de preço ouvidas dos compradores são as verificações que mantêm a Mordor Intelligence vinculada às soluções de rastreamento ocular vendidas como hardware mais software, em vez de uma atividade mais amplo de rastreamento ocular que pode incluir sensoriamento e análises adjacentes. Quando alguns publicadores agrupam sensoriamento mais amplo dentro da cabine ou incluem serviços sem separar claramente o software recorrente, o total de mercado pode subir rapidamente, mesmo que os volumes unitários não o façam.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,87 bilhão de dólares (2026) | |
| Boletim do Setor A | 1,10 bilhão de dólares (2024) | Usa um rótulo mais amplo de rastreamento ocular sem separar claramente a receita da solução das categorias de sensoriamento relacionadas, e não explica como o preço de hardware versus software foi calculado em média entre os casos de uso. |
| Comunicado de Imprensa B | 0,80 bilhão de dólares (2022) | Parte de um ano-base mais antigo e parece enfatizar a demanda de pesquisa e saúde, o que pode subestimar a rampa mais rápida do monitoramento do motorista automotivo e as incorporações mais recentes em dispositivos de consumo. |
A dispersão na tabela é explicada principalmente por limites de escopo e escolhas de ano-base, seguidas por diferentes formas de combinar preços de hardware e software. Ao manter os conjuntos de demanda explícitos por aplicação e, então, verificar os totais em relação a sinais práticos de adoção, o número final permanece transparente e repetível para o planejamento.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de soluções de rastreamento ocular?
O mercado atingiu USD 1,87 bilhão em 2026.
Com que rapidez o mercado crescerá até 2031?
Está projetado para expandir-se a uma CAGR de 29,2%, atingindo USD 6,75 bilhões até 2031.
Qual segmento lidera o mercado atualmente?
As soluções de hardware dominam com 67,40% de participação porque câmeras dedicadas e iluminadores continuam sendo essenciais.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico deve registrar uma CAGR de 30,4%, impulsionada pelas regras obrigatórias de monitoramento de motorista da China.
Página atualizada pela última vez em:



