
Tamanho e Participação do Mercado de Transponders Ópticos da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
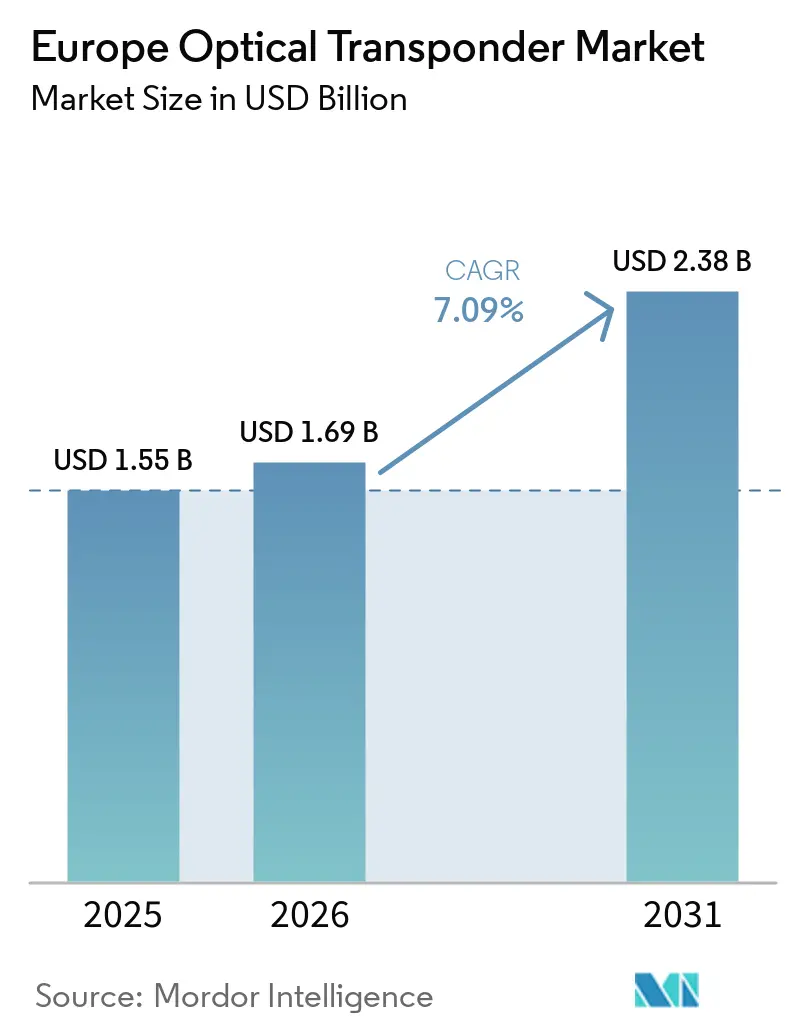
| Tamanho do mercado no ano base (2025) | 1.55 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.38 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.09 % |
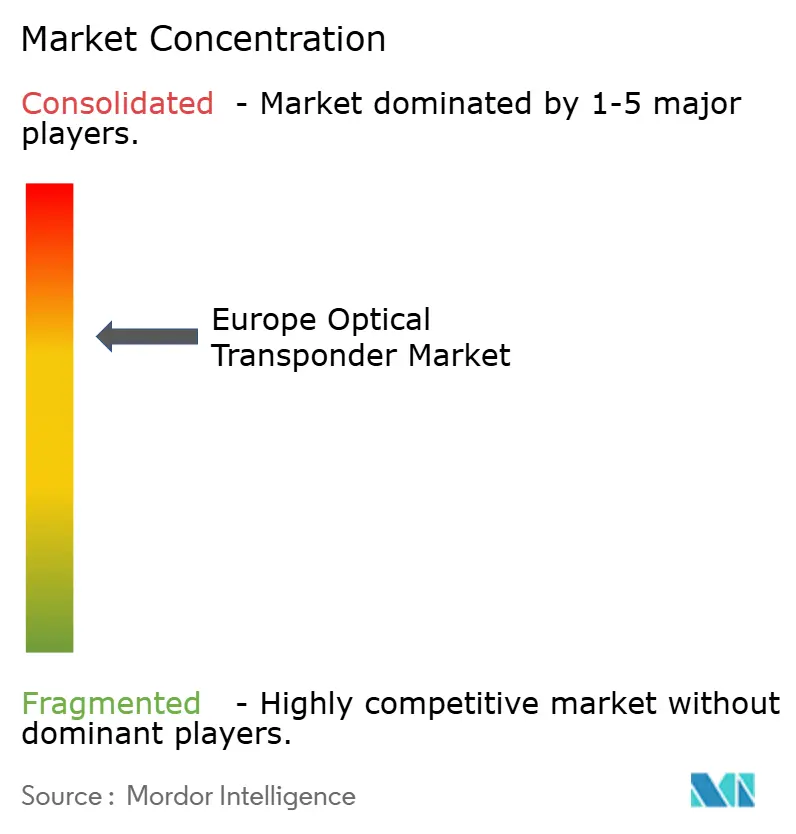
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Transponders Ópticos da Europa por Mordor Intelligence
Espera-se que o tamanho do Mercado de Transponders Ópticos da Europa cresça de 1,55 bilhões de USD em 2025 para 1,69 bilhões de USD em 2026, com previsão de atingir 2,38 bilhões de USD até 2031, a um CAGR de 7,09% no período de 2026 a 2031. A demanda está sendo sustentada por novas conexões de data centers, atualizações de transporte 5G autônomo e a substituição de equipamentos SDH e SONET mais antigos por plataformas de transporte óptico de grade flexível. Grandes operadores de nuvem estão adquirindo equipamentos ópticos diretamente com crescente frequência, alterando assim o papel tradicional das operadoras de telecomunicações nas decisões de compra e na prestação de serviços. As revisões de segurança europeias sobre equipamentos de rede chineses podem estimular a demanda por plataformas coerentes alternativas, embora os requisitos nacionais possam atrasar as decisões finais de compra. O fornecimento de componentes continua sendo uma restrição importante, pois processadores coerentes avançados e componentes fotônicos são necessários para sistemas de maior velocidade. O mercado europeu de transponders ópticos, portanto, combina forte demanda proveniente de investimentos em infraestrutura digital com um ambiente de fornecimento mais seletivo para equipamentos avançados.
Principais Conclusões do Relatório
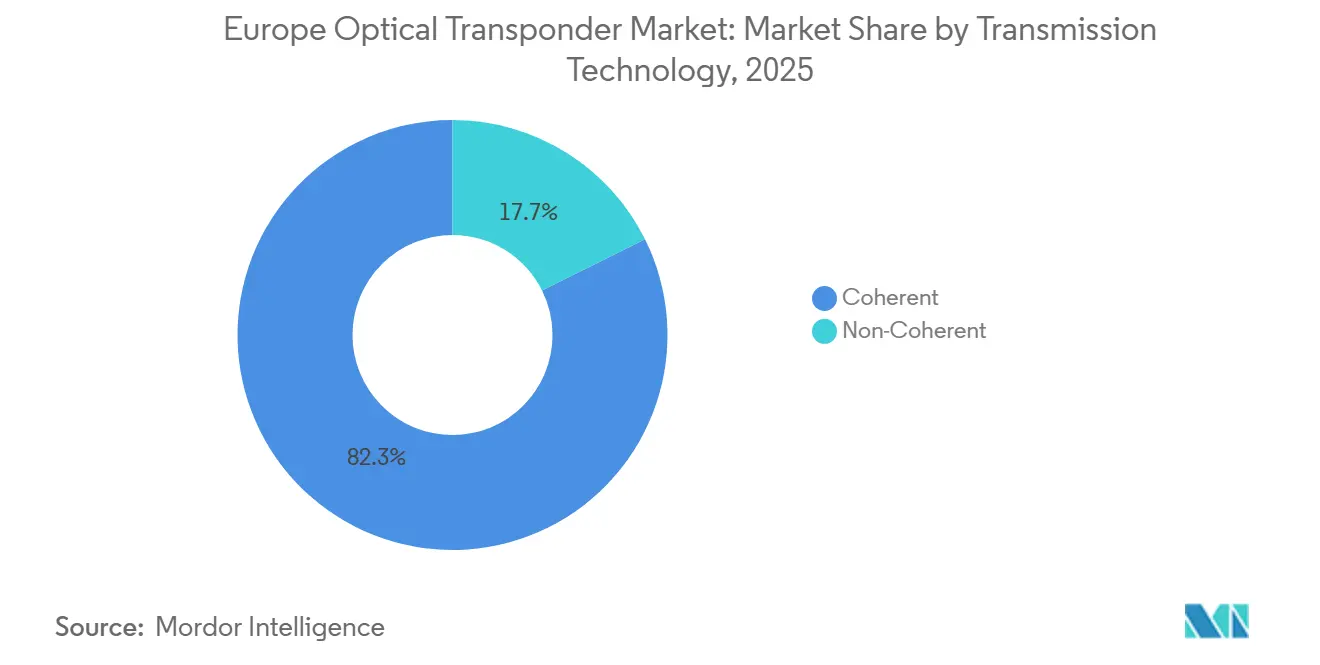
- Por tecnologia de transmissão, a tecnologia coerente detinha 82,34% da participação do Mercado de Transponders Ópticos da Europa em 2025, com projeção de expansão a um CAGR de 7,72% até 2031.
- Por taxa de dados, o segmento acima de 100 Gbps a 400 Gbps representou 45,19% da participação do mercado europeu de transponders ópticos em 2025, enquanto o segmento acima de 800 Gbps tem projeção de expansão a um CAGR de 12,81% até 2031.
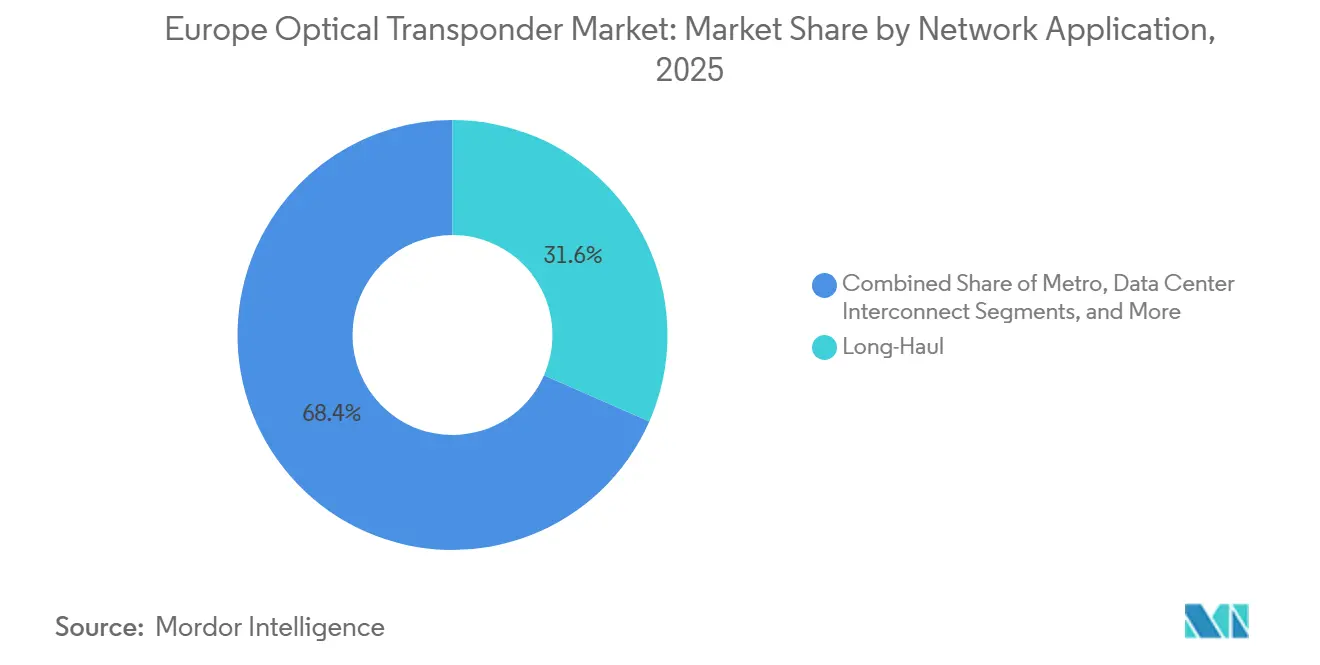
- Por aplicação de rede, as aplicações de longa distância detinham 31,59% da participação do mercado europeu de transponders ópticos em 2025, enquanto a interconexão de data centers tem projeção de avanço a um CAGR de 9,65% até 2031.
- Por usuário final, os provedores de serviços de telecomunicações representaram 60,10% da participação do mercado europeu de transponders ópticos em 2025, enquanto os operadores de data centers em nuvem e hiperescala têm projeção de expansão a um CAGR de 9,85% até 2031.
- Por país, a Alemanha detinha 23,39% da participação do mercado europeu de transponders ópticos em 2025, enquanto a Espanha tem projeção de registrar um CAGR de 9,55% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Transponders Ópticos da Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Interconexão de Data Centers de IA e Hiperescaladores | +2.0% | Alemanha, Países Baixos, Irlanda, França, com expansão para Espanha e Polônia | Curto prazo (≤ 2 anos) |
| Atualizações de Capacidade de Backhaul e Mid-Haul para 5G Autônomo | +1.5% | Alemanha, Reino Unido, França, Espanha, com extensão para Itália e países nórdicos | Médio prazo (2 a 4 anos) |
| Substituição de SDH e SONET Legados por OTN Coerente de Grade Flexível | +1.0% | Pan-europeu, com maior atividade entre as operadoras incumbentes da Europa Ocidental e Meridional | Médio prazo (2 a 4 anos) |
| Investimento em Resiliência de Fibra Transfronteiriça e Cabos Submarinos | +0.8% | Europa Central e Oriental, países bálticos, Mediterrâneo e corredores do Mar Báltico | Médio prazo (2 a 4 anos) |
| Infraestrutura de IA Distribuída Exigindo Interconexões 800ZR+ | +0.5% | Alemanha, Reino Unido, França, com expansão para os países nórdicos e Espanha | Curto prazo (≤ 2 anos) |
| Soberania Digital Europeia e Programas de Infraestrutura Óptica Segura | +0.3% | Em toda a UE, com concentração na França, Alemanha, Países Baixos e Espanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Interconexão de Data Centers de IA e Hiperescaladores
Os sistemas de treinamento de IA utilizam cada vez mais múltiplos data centers em vez de um único local, aumentando a necessidade de conexões rápidas e diretas entre instalações. Essas cargas de trabalho distribuídas exigem transponders coerentes de alta capacidade capazes de transportar dados em rotas de campus, metro e regionais com baixa latência. A Nokia reportou receita de redes ópticas de EUR 821 milhões (USD 959 milhões) no primeiro trimestre de 2026, com a demanda de clientes de data centers hiperescaladores sustentando o desempenho. Essa demanda oferece aos fornecedores de equipamentos uma base de clientes diretos mais ampla, uma vez que os provedores de nuvem podem adquirir sistemas ópticos sem recorrer a licitações conduzidas por operadoras. O mercado europeu de transponders ópticos se beneficia quando os operadores expandem os principais clusters de data centers em Frankfurt, Amsterdã, Paris, Dublin e outros locais conectados.
Atualizações de Capacidade de Backhaul e Mid-Haul para 5G Autônomo
As redes 5G autônomas exigem transporte estável e de baixa latência entre sites de rádio, sistemas de borda e redes centrais. As plataformas SDH e de transporte multisserviço mais antigas não foram projetadas para atender aos requisitos de temporização e capacidade dessas conexões. As redes de fibra urbana densa podem suportar banda larga fixa e backhaul móvel em rotas compartilhadas, melhorando o aproveitamento da infraestrutura existente. Isso torna os sistemas de comprimento de onda coerente mais úteis para operadores que atualizam simultaneamente o acesso por fibra e o transporte 5G. O mercado europeu de transponders ópticos se beneficia dessa sobreposição porque cada atualização de transporte pode suportar mais de um serviço de rede.
Substituição de SDH e SONET Legados por OTN Coerente de Grade Flexível
Muitas operadoras incumbentes ainda possuem sistemas de transporte SDH e correlatos instalados durante ciclos anteriores de investimento em rede. O vencimento de contratos de suporte, a escassez de peças de reposição e o maior consumo de energia estão incentivando a migração para plataformas modernas de rede de transporte óptico. Os novos sistemas coerentes de grade flexível permitem implantar mais capacidade sobre a fibra existente, ao mesmo tempo em que suportam diferentes serviços na mesma rede. Eles também podem fornecer a precisão de temporização necessária para a sincronização do 5G autônomo, vinculando o ciclo de substituição a atualizações móveis mais amplas. O mercado europeu de transponders ópticos é sustentado por operadores que combinam a aposentadoria de equipamentos com objetivos de capacidade, automação e eficiência energética.
Investimento em Resiliência de Fibra Transfronteiriça e Cabos Submarinos
Novas rotas de fibra transfronteiriça estão aumentando a necessidade de equipamentos em ambas as extremidades de cada conexão e ao longo da própria rota. A EXA Infrastructure lançou o Projeto Visegrad em setembro de 2025 para conectar Varsóvia, Poznań, Praga, Bratislava e Budapeste ao seu backbone em Berlim, Frankfurt e Viena.[1]EXA Infrastructure, "EXA Infrastructure Lança o Projeto Visegrád: A Maior Implantação de Backbone de Fibra Transfronteiriça na Europa Central em 25 Anos," GÉANT CONNECT Online, connect.geant.org A Comissão Europeia selecionou 56 projetos para até EUR 389 milhões (USD 416 milhões) no âmbito do programa CEF-Digital em novembro de 2025, incluindo backbones terrestres, cabos submarinos, links EuroQCI e corredores 5G.[2]Comissão Europeia, "56 Projetos Selecionados para Até EUR 389 Milhões nas 4ª Chamadas CEF-Digital," HaDEA, hadea.ec.europa.eu Rotas diversificadas melhoram a resiliência da rede, mas também exigem que os operadores instalem capacidade em caminhos novos e existentes. Isso cria oportunidades de aquisição para o mercado europeu de transponders ópticos na Europa Central, Oriental e Meridional.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência de DSP Coerente Especializado e Empacotamento Fotônico | -1.2% | Cadeia de fornecimento global, afetando todos os mercados europeus | Curto prazo (≤ 2 anos) |
| Qualificações Nacionais Fragmentadas e Revisões de Segurança | -0.8% | Alemanha, França, Reino Unido, Países Baixos, com variação entre os estados-membros da UE | Longo prazo (≥ 4 anos) |
| Alto Custo de Integração em Redes Ópticas Legadas e Abertas | -0.5% | Pan-europeu, especialmente para operadores com redes multifornecedor e multigeração | Médio prazo (2 a 4 anos) |
| Escassez de Mão de Obra Qualificada para Implantação de Fibra | -0.3% | Mercados rurais e secundários na Europa Oriental e Meridional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de DSP Coerente Especializado e Empacotamento Fotônico
Os sistemas coerentes avançados dependem de processadores de sinal digital especializados, componentes fotônicos de fosfeto de índio e processos de fabricação de alta capacidade. Restrições de disponibilidade podem atrasar as entregas de equipamentos mesmo quando os operadores já têm financiamento comprometido para novas rotas. A restrição é mais visível para produtos de 800G e futuros de 1,6 Tbps, que necessitam de componentes e empacotamento avançados. A Nokia concluiu sua aquisição da Infinera por 2,3 bilhões de USD em 28 de fevereiro de 2025, adicionando a capacidade de circuito integrado fotônico de fosfeto de índio da Infinera ao seu negócio de redes ópticas. O mercado europeu de transponders ópticos permanece exposto a condições de fornecimento determinadas muito além dos operadores de rede da região.
Qualificações Nacionais Fragmentadas e Revisões de Segurança
Os fornecedores de rede devem atender a diferentes requisitos de qualificação, cibersegurança e aquisição em toda a Europa. Essas diferenças podem prolongar o planejamento de projetos, especialmente quando uma rota atravessa várias jurisdições nacionais. As decisões de segurança envolvendo fornecedores de alto risco também podem deixar os operadores incertos quanto ao prazo e ao escopo dos programas de substituição. Os atrasos resultantes afetam os pedidos de equipamentos, pois os operadores podem aguardar até que os requisitos de conformidade estejam claros. O mercado europeu de transponders ópticos enfrenta essa restrição com maior intensidade em grandes programas de rede multinacionais, onde as aprovações devem ser alinhadas entre diversas autoridades.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Transmissão: Plataformas Coerentes Lideram a Modernização das Redes
A tecnologia coerente detinha 82,34% da participação do mercado europeu de transponders ópticos em 2025, refletindo seu amplo uso em rotas metro, de longa distância e submarinas. A tecnologia transporta mais dados por par de fibra e é adequada para rotas onde capacidade e alcance são mais relevantes. A RETN declarou em julho de 2026 que 50% do tráfego de seu backbone IP/MPLS era transportado por infraestrutura coerente 400G ZR e ZR+.[3]RETN, "RETN Migra 50% de Seu Tráfego IP/MPLS para Óptica 400G ZR+," Notícias RETN, retn.net A implantação cobriu links de backbone de 300 km a 950 km e demonstrou que os plugáveis coerentes haviam passado de testes para o design padrão de rede. Os equipamentos não coerentes permaneceram relevantes para conexões curtas e redes de acesso legadas, onde o processamento adicional dos sistemas coerentes não era necessário. Seu papel era mais restrito porque mais redes de acesso e metro também estavam migrando para arquiteturas de maior capacidade.
O segmento tem projeção de expansão a um CAGR de 7,72% até 2031, a taxa mais rápida dentro deste agrupamento tecnológico. A Coherent Corp. introduziu um módulo QSFP28 100G ZR de laser duplo para aplicações bidirecionais em setembro de 2025, ampliando as opções coerentes para ambientes de acesso.[4]Coherent Corp., "Coherent Anuncia o Primeiro QSFP28 100G ZR da Indústria para Aplicações Bidirecionais," GlobeNewswire, globenewswire.com Esse desenvolvimento sugeriu que a fronteira econômica entre equipamentos coerentes e de detecção direta estava se deslocando para links mais curtos. A Nokia apresentou novas famílias de produtos coerentes na OFC 2026 para uso em campus, metro, interconexão de data centers, longa distância e aplicações submarinas. A gama de produtos abordava diferentes distâncias e necessidades de capacidade, em vez de depender de um único design de sistema. O mercado europeu de transponders ópticos continuará a favorecer a tecnologia coerente à medida que os operadores buscam uma abordagem de transporte comum em diversas camadas de rede.


Por Taxa de Dados: 400G Mantém o Maior Papel Instalado Enquanto 800G+ Avança
O segmento acima de 100 Gbps a 400 Gbps representou 45,19% do mercado europeu de transponders ópticos em 2025. Esse segmento permaneceu como o backbone prático para rotas de longa distância estabelecidas e grandes rotas metro, pois os equipamentos de 400G estão amplamente implantados e são familiares aos operadores. A faixa de até 100 Gbps continuou a atender conexões de acesso legado, borda empresarial e de menor capacidade. O segmento acima de 400 Gbps a 800 Gbps atendeu clientes que precisavam de uma atualização, mas ainda não estavam prontos para redesenhar suas redes em torno de links nativos de 800G. A Arelion concluiu um teste de campo em fevereiro de 2025 que transportou tráfego IP de 800G ZR+ ao longo de 1.069 km entre Estocolmo e Hamburgo. O teste reportou uma redução de 66% nas despesas de capital e uma redução de 95% nas despesas operacionais em comparação com a tecnologia anterior utilizada nessa rota.
O segmento acima de 800 Gbps tem projeção de crescimento a um CAGR de 12,81% até 2031, tornando-o o segmento de taxa de dados de crescimento mais rápido. Equipamentos de maior velocidade estão sendo adotados onde as cargas de trabalho de IA exigem mais capacidade entre data centers e entre hubs regionais. A Marvell apresentou o COLORZ 1600, um plugável 1,6T ZR e ZR+, e um novo plugável de 800G em março de 2026. Os produtos foram projetados para interconexões de IA metro de até 1.000 km a 800G e links regionais de até 2.000 km a 600G. O tamanho do mercado europeu de transponders ópticos para equipamentos de maior taxa está sendo moldado pela arquitetura de data centers, eficiência energética e a prontidão dos sistemas de fibra existentes. A demanda por sistemas de 800G+ dependerá da disponibilidade de roteadores compatíveis, sistemas de linha e componentes ópticos.
Por Aplicação de Rede: A Receita de Longa Distância Está Consolidada Enquanto a Interconexão de Data Centers Acelera
As aplicações de longa distância representaram 31,59% da participação do mercado europeu de transponders ópticos em 2025. As rotas de backbone continental conectam redes nacionais, data centers, pontos de troca de internet e estações de aterrissagem de cabos, conferindo a essa aplicação uma grande base instalada. A GÉANT demonstrou transmissão de 400G ao longo de 3.403 km em sua rota de rede europeia ativa em 2025, utilizando óptica plugável coerente da Cisco e da Acacia. A rota percorreu Londres, Paris, Genebra, Frankfurt, Amsterdã e retornou a Londres sem transponders autônomos ou equipamentos de regeneração. Esse resultado demonstrou como a tecnologia coerente plugável pode alterar o design de alguns sistemas de longa distância. As rotas metro e submarinas também requerem capacidade óptica substancial, pois conectam tráfego local denso e redes internacionais de cabos.
A interconexão de data centers tem projeção de expansão a um CAGR de 9,65% até 2031, mais rápido do que as outras aplicações de rede identificadas no relatório. Os provedores de nuvem precisam de links diretos entre instalações à medida que suas redes de computação e armazenamento se expandem por múltiplos sites. A DE-CIX conectou a Deutsche Glasfaser à DE-CIX Frankfurt por meio de uma porta de 800 GbE em novembro de 2025, utilizando óptica Nokia 800G-ZR+ integrada a roteadores IP Nokia. A conexão elevou a capacidade agregada da Deutsche Glasfaser na DE-CIX Frankfurt para acima de 1,6 Tbit/s. O mercado europeu de transponders ópticos é sustentado à medida que a interconexão migra de conjuntos de módulos de menor taxa para capacidade nativa de 800G em comprimento de onda único. Outras aplicações incluem comunicações de concessionárias e links empresariais privados de longa distância, que utilizam transporte óptico para conectividade segura e previsível.

Por Usuário Final: Provedores de Telecomunicações Detêm a Maior Base Enquanto Operadores de Nuvem Ganham Ritmo
Os provedores de serviços de telecomunicações representaram 60,10% do tamanho do mercado europeu de transponders ópticos em 2025. Suas redes transportam amplo tráfego fixo e móvel, e eles continuam responsáveis por muitas atualizações de backbone nacional e de acesso. A Nokia firmou um contrato plurianual com a Orange Belgium em julho de 2026 para modernizar a infraestrutura de transporte da operadora com uma rede óptica convergida. A Nokia também lançou uma plataforma de núcleo e transporte pronta para 800G com a KPN nos Países Baixos em janeiro de 2026. Essas implantações demonstraram como os provedores estão consolidando o transporte fixo e móvel em plataformas ópticas menos numerosas e mais flexíveis. Clientes governamentais e de defesa também requerem camadas de transporte seguras para infraestrutura pública e programas de comunicações quânticas.
Os operadores de data centers em nuvem e hiperescala têm projeção de expansão a um CAGR de 9,85% até 2031, a taxa mais rápida entre os grupos de usuários finais. Esses clientes adquirem sistemas cada vez mais diretamente dos fornecedores, em vez de depender exclusivamente do transporte gerenciado por operadoras. A compra direta altera o relacionamento comercial porque os fornecedores de equipamentos podem trabalhar com o usuário final que planeja a estrutura do data center. Empresas como instituições financeiras, concessionárias e operadores de saúde utilizam redes ópticas privadas para fluxos de dados sensíveis, sistemas operacionais e links de baixa latência. Seu requisito total é menor do que o dos provedores de telecomunicações, mas suas necessidades podem ser relevantes na Alemanha e no Reino Unido. O mercado europeu de transponders ópticos ganha outro grupo de compradores à medida que os operadores de nuvem constroem suas próprias rotas entre data centers e expandem seus locais de borda.
Análise Geográfica
A Alemanha detinha 23,39% da participação do mercado europeu de transponders ópticos em 2025, sustentada pelo papel de Frankfurt como principal hub de troca de dados e pelas atualizações nacionais de fibra e 5G. A DE-CIX reportou que sua exchange de Frankfurt processou 45 exabytes de tráfego durante 2024, 13% a mais do que no ano anterior. O volume de tráfego da exchange sustenta a demanda contínua por capacidade em locais de operadoras, data centers e interconexão. A Colt começou a utilizar óptica coerente Cisco 800G ZR+ em sua rede de produção AS8220 em meados de 2025, após um teste Frankfurt-Munique ao longo de 667 km. O projeto dobrou a capacidade por link e reduziu o consumo de energia em 33%, destacando o caso operacional para óptica de maior taxa em rotas estabelecidas.
O Reino Unido e a França permaneceram como contribuintes importantes para o mercado europeu de transponders ópticos devido a atualizações de transporte móvel, requisitos de backbone nacional e conexões de cabos submarinos. Os operadores do Reino Unido continuaram investindo em transporte enquanto atualizavam redes móveis e ajustavam planos de equipamentos em resposta a restrições de segurança. A França se beneficia de locais de aterrissagem de cabos na Normandia e na Bretanha, onde sistemas submarinos se conectam com redes de transporte terrestres. Esses pontos de handoff requerem capacidade coerente para mover o tráfego dos cabos para rotas nacionais e internacionais. Os dois países também ilustram diferentes fontes de demanda, com o Reino Unido centrado na modernização de redes e a França sustentada por sua conexão com a infraestrutura internacional de cabos.
Itália e Espanha são contribuintes menores atualmente, mas ambas estão adicionando demanda por meio de fibra de acesso aberto, atualizações móveis e infraestrutura de borda. A ADTRAN foi selecionada pela FiberCop em janeiro de 2026 para uma implantação nacional de transporte óptico metro na Itália, utilizando tecnologia óptica aberta e plugáveis coerentes 100ZR. A Espanha tem projeção de registrar um CAGR de 9,55% até 2031, a taxa mais rápida no mercado europeu de transponders ópticos, após o encerramento da rede de cobre da Telefonica em maio de 2025 e a seleção da Nokia para 17 nós de data centers de borda espanhóis. O Restante da Europa inclui os países nórdicos, Benelux, Europa Central e Oriental e os Bálcãs, onde o Projeto Visegrád e a rota de 800G de 150 km entre Sérvia e Bósnia-Herzegovina estão ampliando o alcance da rede.
Cenário Competitivo
O mercado europeu de transponders ópticos possui uma estrutura de fornecedores de sistemas moderadamente consolidada, com Nokia, Ciena, Huawei, ZTE e Cisco detendo posições de liderança em receita global em 2025. A aquisição da Infinera pela Nokia adicionou escala em redes ópticas e acesso à produção de circuitos integrados fotônicos de fosfeto de índio. Essa combinação fortaleceu sua posição em longa distância, aplicações submarinas e nas principais contas de operadoras europeias. A Ciena permaneceu focada em oportunidades de nuvem e interconexão de data centers, enquanto a Ekinops ofereceu uma alternativa europeia para operadores que buscam diversificar sua base de fornecedores.
O acordo da Nokia com a Orange Belgium ilustra como os grandes fornecedores estão buscando projetos integrados de modernização de transporte. O programa utiliza a plataforma 1830 Photonic Service Switch, a automação WaveSuite com IA e transponders thin para suportar requisitos de rede convergida. A Ekinops assinou um acordo-quadro de 10 anos com a Proximus em julho de 2026 para o projeto NEURON em mais de 600 sites na Bélgica. O acordo cobre capacidade de 800 Gbps e um caminho para uma futura atualização para 1,6 Tbit/s. A vitória da ADTRAN com a FiberCop na Itália demonstrou que o transporte óptico aberto também está sendo selecionado para redes de fibra atacadista nacionais.
A concorrência também está se deslocando para componentes, plugáveis e integração fotônica. O anúncio do plugável 1,6T ZR e ZR+ da Marvell colocou a tecnologia plugável de maior velocidade no centro do planejamento de interconexão de data centers. A Coherent Corp. declarou que planeja apresentar sua plataforma PhotonLink na ECOC em setembro de 2026, cobrindo geração, transmissão e detecção ao longo de toda a cadeia de sinal óptico. O mercado europeu de transponders ópticos pode ver os fornecedores de componentes ganharem mais influência à medida que os clientes adotam designs de rede modulares. O investimento público europeu em microeletrônica e tecnologias de comunicação também pode apoiar a capacidade fotônica local ao longo do tempo.
Líderes do Setor Europeu de Transponders Ópticos
-
Nokia Corporation
-
Ciena Corporation
-
Huawei Technologies Co., Ltd.
-
ZTE Corporation
-
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Coherent Corp. anunciou que apresentará sua plataforma PhotonLink na Conferência Europeia sobre Comunicações Ópticas em setembro de 2026, cobrindo óptica integrada ao longo de toda a cadeia de sinal, desde a geração de luz até a transmissão e detecção, com foco em óptica co-empacotada, óptica de pacote próximo e arquiteturas de data centers de próxima geração, marcando uma expansão estratégica de componentes de transceptores para soluções de plataforma integrada.
- Julho de 2026: A Nokia firmou um contrato plurianual com a Orange Belgium para modernizar sua infraestrutura de transporte nacional em uma rede óptica convergida, utilizando a plataforma 1830 Photonic Service Switch, o software de automação WaveSuite com IA da Nokia e transponders thin, marcando a primeira implantação do 1830 PSS para transporte óptico de núcleo em uma afiliada da Orange e suportando a convergência de requisitos de 5G, IA e segurança quântica.
- Julho de 2026: A Ekinops assinou um acordo-quadro de 10 anos com a Proximus para o projeto NEURON (Next-Generation Enhanced Uniform Reliable Optical Network), cobrindo equipamentos e serviços ópticos baseados em WDM para mais de 600 sites em toda a Bélgica com capacidade de 800 Gbps, com uma plataforma WDM pré-configurada para uma futura atualização para 1,6 Tbit/s. A primeira implantação comercial estava prevista para o quarto trimestre de 2026.
- Março de 2026: A Marvell Technology apresentou o primeiro plugável 1,6T ZR e ZR+ da indústria, o COLORZ 1600, alimentado pelo DSP coerente Electra de 2 nm, e um plugável de 800G de nova geração utilizando o DSP Libra de 2 nm. Os produtos suportavam interconexões de IA metro de até 1.000 km a 800G e links regionais de até 2.000 km a 600G, com amostragem para clientes prevista para o segundo semestre de 2026.


Escopo do Relatório do Mercado Europeu de Transponders Ópticos
A receita do mercado europeu de transponders ópticos é gerada por meio da venda de transponders ópticos e equipamentos de transmissão baseados em transponders relacionados, em taxas de dados que variam de 100 Gbps a acima de 800 Gbps, fornecidos a provedores de serviços de telecomunicações, operadores de data centers em nuvem e hiperescala, empresas, organizações governamentais e de defesa e outros usuários finais.
O relatório do mercado europeu de transponders ópticos é segmentado por tecnologia de transmissão (coerente e não coerente), taxa de dados (até 100 Gbps, acima de 100 Gbps a 400 Gbps, acima de 400 Gbps a 800 Gbps e acima de 800 Gbps), aplicação de rede (metro, longa distância, interconexão de data centers, submarino e outras aplicações de rede), usuário final (provedores de serviços de telecomunicações, operadores de data centers em nuvem e hiperescala, empresas, governo e defesa e outros usuários finais) e país (Alemanha, Reino Unido, França, Itália, Espanha e restante da Europa). As previsões de mercado são fornecidas em termos de valor (USD).
| Coerente |
| Não Coerente |
| Até 100 Gbps |
| Acima de 100 Gbps a 400 Gbps |
| Acima de 400 Gbps a 800 Gbps |
| Acima de 800 Gbps |
| Metro |
| Longa Distância |
| Interconexão de Data Centers |
| Submarino |
| Outras Aplicações de Rede |
| Provedores de Serviços de Telecomunicações |
| Operadores de Data Centers em Nuvem e Hiperescala |
| Empresas |
| Governo e Defesa |
| Outros Usuários Finais |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Espanha |
| Restante da Europa |
| Por Tecnologia de Transmissão | Coerente |
| Não Coerente | |
| Por Taxa de Dados | Até 100 Gbps |
| Acima de 100 Gbps a 400 Gbps | |
| Acima de 400 Gbps a 800 Gbps | |
| Acima de 800 Gbps | |
| Por Aplicação de Rede | Metro |
| Longa Distância | |
| Interconexão de Data Centers | |
| Submarino | |
| Outras Aplicações de Rede | |
| Por Usuário Final | Provedores de Serviços de Telecomunicações |
| Operadores de Data Centers em Nuvem e Hiperescala | |
| Empresas | |
| Governo e Defesa | |
| Outros Usuários Finais | |
| Por País | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado europeu de transponders ópticos?
O mercado europeu de transponders ópticos foi avaliado em 1,55 bilhões de USD em 2025 e está estimado em 1,69 bilhões de USD em 2026. Espera-se que atinja 2,38 bilhões de USD até 2031.
Qual CAGR é previsto para transponders ópticos na Europa até 2031?
O CAGR previsto é de 7,09% para 2026-2031. A demanda está vinculada a interconexões de data centers, atualizações de transporte 5G e modernização de redes ópticas mais antigas.
Qual tecnologia de transmissão lidera as implantações de transporte óptico europeu?
A tecnologia coerente liderou com 82,34% de participação em 2025. É também o segmento tecnológico de crescimento mais rápido, com um CAGR projetado de 7,72% até 2031.
Por que os sistemas ópticos de 800G e superiores estão ganhando demanda na Europa?
Os links de data centers relacionados à IA precisam de maior capacidade em rotas metro e regionais. O segmento acima de 800 Gbps tem projeção de registrar um CAGR de 12,81% até 2031.
Quais usuários finais estão impulsionando a demanda por transponders ópticos?
Os provedores de serviços de telecomunicações detinham 60,10% de participação em 2025. Os operadores de nuvem e hiperescala têm expectativa de expansão mais rápida, a um CAGR de 9,85% até 2031.
Qual país europeu tem projeção de expansão mais rápida até 2031?
A Espanha tem projeção de registrar um CAGR de 9,55% até 2031, sustentada pela atividade de transição para fibra e pelo desenvolvimento de data centers de borda.
Página atualizada pela última vez em:



