
ヨーロッパ光トランスポンダー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.55 十億米ドル |
| 市場規模 (2026) | 1.69 十億米ドル |
| 市場規模 (2031) | 2.38 十億米ドル |
| Growth Rate (2026 - 2031) | 7.09 % |
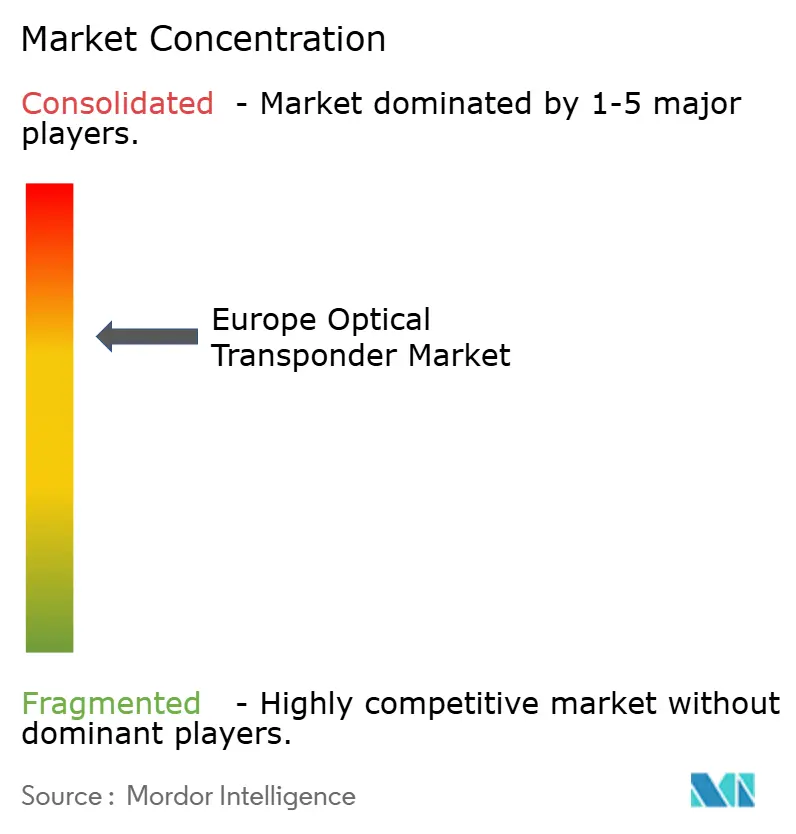
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ光トランスポンダー市場分析
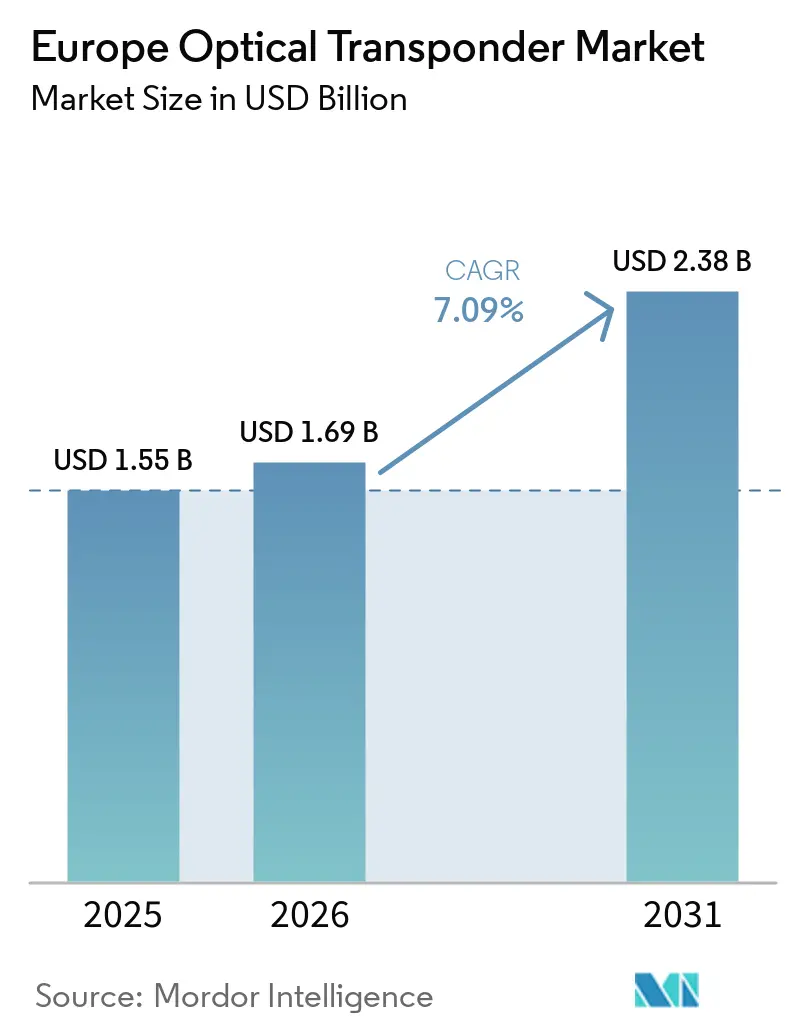
ヨーロッパ光トランスポンダー市場規模は、2025年の1.55 ビリオン 米ドルから2026年には1.69 ビリオン 米ドルへと成長し、2026年から2031年にかけて7.09%のCAGRで2031年までに2.38 ビリオン 米ドルに達すると予測されています。需要は、新たなデータセンターリンク、スタンドアロン5Gトランスポートのアップグレード、および旧来のSDHおよびSONET機器からフレキシブルグリッド光トランスポートプラットフォームへの置き換えによって支えられています。大手クラウドオペレーターは光機器を直接購入するケースが増えており、これにより調達およびサービス提供における通信キャリアの従来の役割が変化しています。中国製ネットワーク機器に対するヨーロッパのセキュリティ審査は、代替コヒーレントプラットフォームへの需要を促進する可能性がありますが、各国の要件が最終的な購買決定を遅らせる場合があります。高速システムには高度なコヒーレントプロセッサーおよびフォトニクス部品が必要であるため、コンポーネントの供給は依然として重要な制約要因となっています。したがって、ヨーロッパ光トランスポンダー市場は、デジタルインフラ投資による強い需要と、先進機器に対するより選択的な供給環境を組み合わせた構造となっています。
主要レポートのポイント
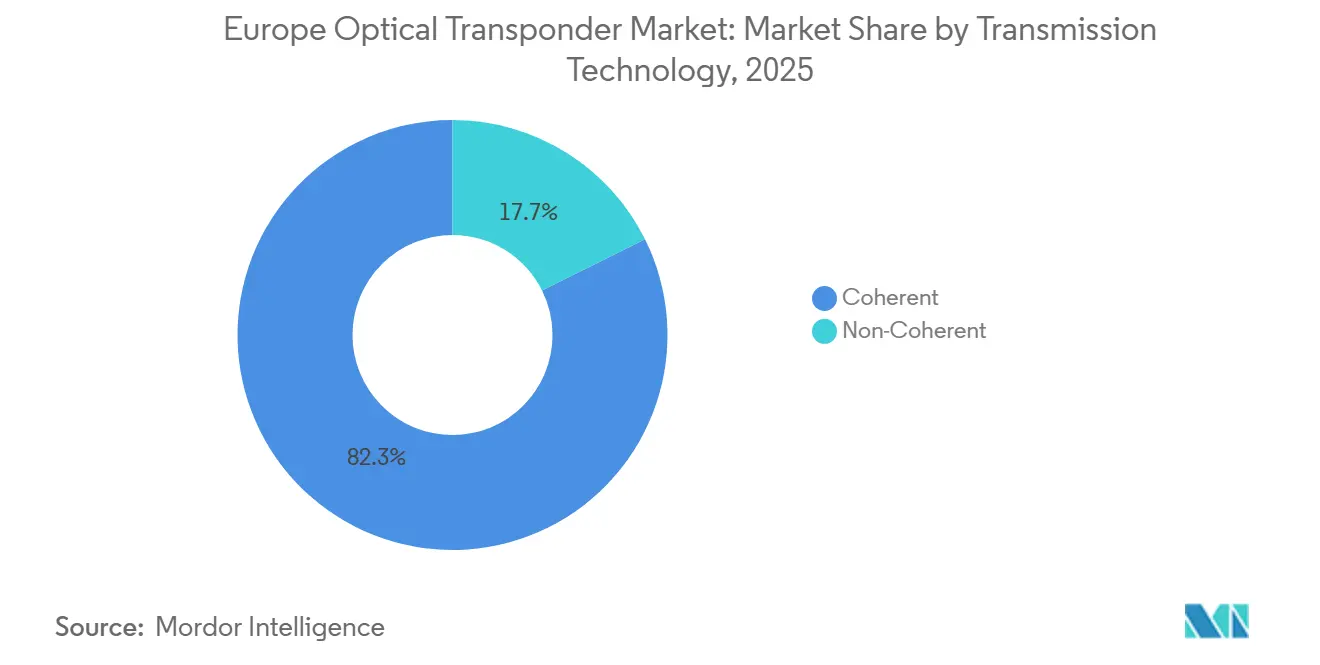
- 伝送技術別では、コヒーレント技術が2025年のヨーロッパ光トランスポンダー市場シェアの82.34%を占め、2031年にかけて7.72%のCAGRで拡大すると予測されています。
- データレート別では、100 Gbpsを超え400 Gbps以下の層が2025年のヨーロッパ光トランスポンダー市場シェアの45.19%を占め、800 Gbpsを超える層は2031年にかけて12.81%のCAGRで拡大すると予測されています。
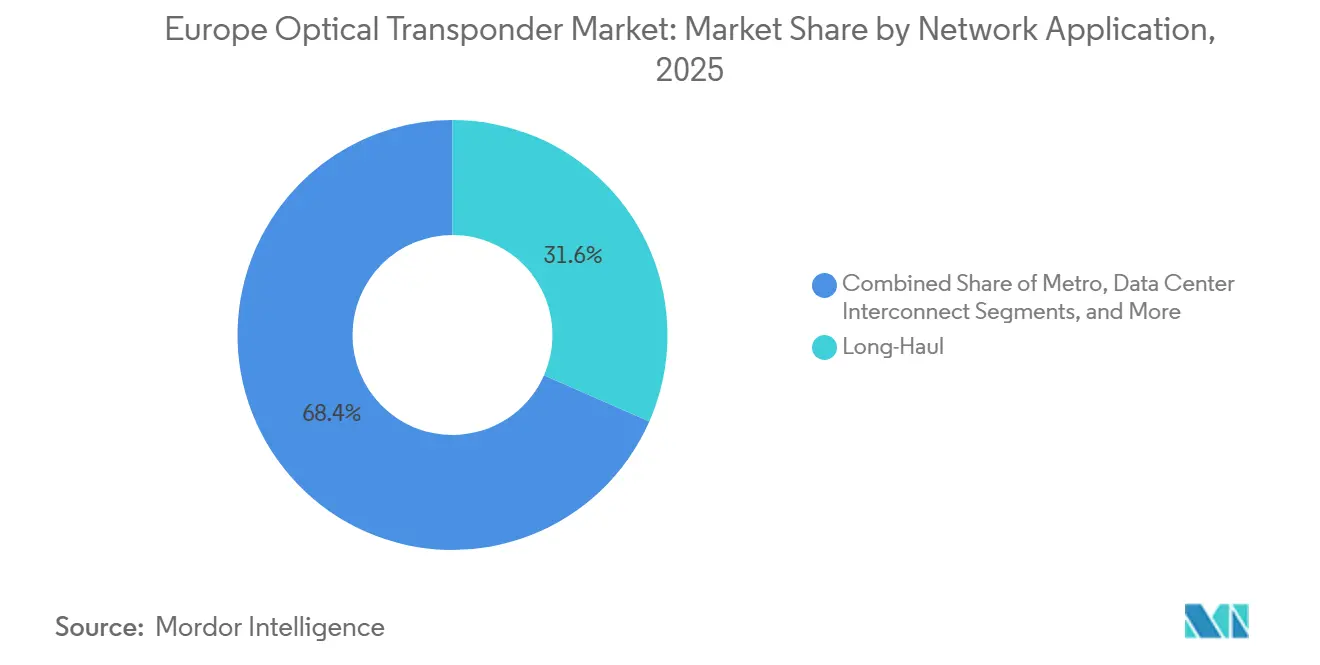
- ネットワークアプリケーション別では、長距離アプリケーションが2025年のヨーロッパ光トランスポンダー市場シェアの31.59%を占め、データセンターインターコネクトは2031年にかけて9.65%のCAGRで成長すると予測されています。
- エンドユーザー別では、通信サービスプロバイダーが2025年のヨーロッパ光トランスポンダー市場シェアの60.10%を占め、クラウドおよびハイパースケールデータセンターオペレーターは2031年にかけて9.85%のCAGRで拡大すると予測されています。
- 国別では、ドイツが2025年のヨーロッパ光トランスポンダー市場シェアの23.39%を占め、スペインは2031年にかけて9.55%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ光トランスポンダー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時軸 |
|---|---|---|---|
| AIおよびハイパースケーラーデータセンター インターコネクトの拡大 | +2.0% | ドイツ、オランダ、アイルランド、 フランス、スペインおよびポーランドへの拡大 | 短期(2年以内) |
| 5Gスタンドアロンバックホールおよび ミッドホール容量のアップグレード | +1.5% | ドイツ、英国、フランス、スペイン、 イタリアおよび北欧諸国への波及 | 中期(2〜4年) |
| レガシーSDHおよびSONETの フレキシブルグリッドコヒーレントOTNへの置き換え | +1.0% | 汎ヨーロッパ規模、特に西欧および南欧の 既存事業者において最も活発 | 中期(2〜4年) |
| 国境を越えた光ファイバーおよび 海底ケーブルのレジリエンス投資 | +0.8% | 中央・東ヨーロッパ、バルト三国、 地中海、およびバルト海回廊 | 中期(2〜4年) |
| 800ZR+インターコネクトを必要とする 分散型AIインフラ | +0.5% | ドイツ、英国、フランス、北欧諸国および スペインへの拡大 | 短期(2年以内) |
| ヨーロッパのデジタル主権および セキュアな光インフラプログラム | +0.3% | EU全体、フランス、ドイツ、 オランダ、スペインに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパスケーラーデータセンターインターコネクトの拡大
AIトレーニングシステムは単一サイトではなく複数のデータセンターを使用するケースが増えており、施設間の高速かつ直接的な接続の必要性が高まっています。これらの分散型ワークロードは、低遅延でキャンパス、メトロ、および地域ルートを介してデータを転送できる高容量コヒーレントトランスポンダーを必要とします。Nokia は2026年第1四半期に光ネットワーク収益として8億2,100万ユーロ(9億5,900万米ドル)を報告しており、ハイパースケールデータセンター顧客からの需要が業績を支えています。この需要により、クラウドプロバイダーがキャリア主導の入札を経ずに光システムを調達できるため、機器ベンダーはより大きな直接顧客基盤を持つことになります。ヨーロッパ光トランスポンダー市場は、オペレーターがフランクフルト、アムステルダム、パリ、ダブリン、およびその他の接続拠点において主要データセンタークラスターを拡張する際に恩恵を受けます。
5Gスタンドアロンバックホールおよびミッドホール容量のアップグレード
スタンドアロン5Gネットワークは、無線サイト、エッジシステム、およびコアネットワーク間で安定した低遅延トランスポートを必要とします。旧来のSDHおよびマルチサービストランスポートプラットフォームは、これらのリンクのタイミングおよび容量要件を満たすように設計されていませんでした。高密度都市部の光ファイバーネットワークは、共有ルート上で固定ブロードバンドとモバイルバックホールの両方をサポートでき、既存インフラの活用を向上させます。これにより、光ファイバーアクセスと5Gトランスポートの両方を同時にアップグレードするオペレーターにとって、コヒーレント波長システムの有用性が高まります。ヨーロッパ光トランスポンダー市場は、各トランスポートアップグレードが複数のネットワークサービスをサポートできるため、この重複から恩恵を受けます。
レガシーSDHおよびSONETのフレキシブルグリッドコヒーレントOTNへの置き換え
多くの既存オペレーターは、以前のネットワーク投資サイクルで導入された老朽化したSDHおよび関連トランスポートシステムを依然として保有しています。サポート契約の満了、スペアパーツの不足、および電力消費の増大が、最新の光トランスポートネットワークプラットフォームへの移行を促しています。新しいフレキシブルグリッドコヒーレントシステムにより、既存の光ファイバー上により多くの容量を展開しながら、同一ネットワーク上で異なるサービスをサポートすることが可能になります。また、スタンドアロン5G同期に必要なタイミング精度を提供でき、置き換えサイクルをより広範なモバイルアップグレードと連携させます。ヨーロッパ光トランスポンダー市場は、機器の廃止と容量、自動化、およびエネルギー効率の目標を組み合わせるオペレーターによって支えられています。
国境を越えた光ファイバーおよび海底ケーブルのレジリエンス投資
新たな国境を越えた光ファイバールートにより、各接続の両端およびルート全体での機器需要が高まっています。EXA Infrastructureは2025年9月にProject Visegradを開始し、ワルシャワ、ポズナン、プラハ、ブラチスラバ、およびブダペストをベルリン、フランクフルト、ウィーンのバックボーンと接続しました。[1]EXA Infrastructure、「EXA Infrastructure、Project Visegrádを開始:中央ヨーロッパにおける25年間で最大の国境を越えた光ファイバーバックボーン展開」、GÉANT CONNECT Online、connect.geant.org 欧州委員会は2025年11月に、陸上バックボーン、海底ケーブル、EuroQCIリンク、および5Gコリドーを含むCEF-Digitalプログラムの下で最大3億8,900万ユーロ(4億1,600万米ドル)を対象とした56件のプロジェクトを選定しました。[2]欧州委員会、「第4回CEF-Digitalコールの下で最大3億8,900万ユーロを対象とした56件のプロジェクトを選定」、HaDEA、hadea.ec.europa.eu 多様なルートはネットワークのレジリエンスを向上させますが、オペレーターは新規および既存のパスに容量を設置する必要もあります。これにより、中央・東・南ヨーロッパのヨーロッパ光トランスポンダー市場に調達機会が生まれます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特殊コヒーレントDSPおよび フォトニクスパッケージングへの依存 | -1.2% | グローバルサプライチェーン、 すべてのヨーロッパ市場に影響 | 短期(2年以内) |
| 断片化した各国の 資格認定およびセキュリティ審査 | -0.8% | ドイツ、フランス、英国、オランダ、 EU加盟国間でばらつきあり | 長期(4年以上) |
| レガシーおよびオープン光ネットワーク間の 高い統合コスト | -0.5% | 汎ヨーロッパ規模、特にマルチベンダーおよび マルチ世代ネットワークを持つオペレーター | 中期(2〜4年) |
| 熟練した光ファイバー展開労働力の 不足 | -0.3% | 東欧および南欧の農村部および 二次市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
特殊コヒーレントDSPおよびフォトニクスパッケージングへの依存
高度なコヒーレントシステムは、特殊なデジタル信号プロセッサー、インジウムリン系フォトニクスコンポーネント、および高容量製造プロセスに依存しています。オペレーターが新規ルートへの資金を確保している場合でも、可用性の制約により機器の納期が遅れる可能性があります。この制約は、高度なコンポーネントとパッケージングを必要とする800Gおよび将来の1.6 Tbps製品において最も顕著です。Nokiaは2025年2月28日に23億米ドルでInfineraの買収を完了し、Infineraのインジウムリン系フォトニクス集積回路能力を光ネットワーク事業に加えました。ヨーロッパ光トランスポンダー市場は、当該地域のネットワークオペレーターの管轄をはるかに超えた供給状況に左右されるリスクに引き続きさらされています。
断片化した各国の資格認定およびセキュリティ審査
ネットワークベンダーは、ヨーロッパ各国で異なる資格認定、サイバーセキュリティ、および調達要件を満たす必要があります。これらの違いは、特にルートが複数の国家管轄区域をまたぐ場合に、プロジェクト計画を長期化させる可能性があります。高リスクベンダーに関するセキュリティ上の決定は、置き換えプログラムのタイミングと範囲についてオペレーターを不確実な状況に置く可能性もあります。コンプライアンス要件が明確になるまでオペレーターが待機する場合があるため、結果として生じる遅延機器の発注に影響します。ヨーロッパ光トランスポンダー市場は、複数の当局にわたって承認を一致させる必要がある大規模な多国間ネットワークプログラムにおいて、この制約を最も強く受けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
伝送技術別:コヒーレントプラットフォームがネットワーク近代化をリード
コヒーレント技術は2025年のヨーロッパ光トランスポンダー市場シェアの82.34%を占め、メトロ、長距離、および海底ルートにわたる広範な使用を反映しています。この技術は各光ファイバーペアでより多くのデータを伝送し、容量とリーチが最も重要なルートに適しています。RETNは2026年7月に、IP/MPLSバックボーントラフィックの50%が400G コヒーレントZRおよびZR+インフラ上で伝送されていると発表しました。[3]RETN、「RETNがIP/MPLSトラフィックの50%を400G ZR+光学系に移行」、RETNニュース、retn.net この展開は300 kmから950 kmのバックボーンリンクをカバーし、コヒーレントプラガブルがトライアルから標準的なネットワーク設計へと移行したことを示しました。非コヒーレント機器は、コヒーレントシステムの追加処理が不要な短距離接続およびレガシーアクセスネットワークにおいて引き続き有用でした。より多くのアクセスおよびメトロネットワークも高容量アーキテクチャへと移行しているため、その役割はより限定的なものとなっています。
このセグメントは2031年にかけて7.72%のCAGRで拡大すると予測されており、この技術グループ内で最も速い成長率です。Coherent Corp.は2025年9月に双方向アプリケーション向けのデュアルレーザー100G ZR QSFP28モジュールを発表し、コヒーレントオプションをアクセス環境へと拡張しました。[4]Coherent Corp.、「Coherent、双方向アプリケーション向け業界初の100G ZR QSFP28を発表」、GlobeNewswire、globenewswire.com この開発は、コヒーレントと直接検波機器の経済的な境界がより短いリンクへと移動していることを示唆しています。NokiaはOFC 2026において、キャンパス、メトロ、データセンターインターコネクト、長距離、および海底用途向けの新しいコヒーレント製品ファミリーを発表しました。この製品ラインは、単一のシステム設計に依存するのではなく、異なる距離と容量ニーズに対応しています。ヨーロッパ光トランスポンダー市場は、オペレーターが複数のネットワーク層にわたる共通のトランスポートアプローチを求める中、引き続きコヒーレント技術を優先するでしょう。


データレート別:400Gが最大の導入実績を維持しながら800G+が前進
100 Gbpsを超え400 Gbps以下の層は2025年のヨーロッパ光トランスポンダー市場の45.19%を占めました。400G機器が広く展開されオペレーターに馴染みがあるため、の層は確立された長距離および大規模メトロルートの実用的なバックボーンであり続けました。100 Gbps以下の範囲は、レガシーアクセス、エンタープライズエッジ、および低容量接続に引き続き対応しました。400 Gbpsを超え800 Gbps以下の層は、アップグレードを必要としながらもネイティブ800Gリンクを中心にネットワークを再設計する準備が整っていない顧客をサポートしました。Arelionは2025年2月に、ストックホルムとハンブルク間の1,069 kmにわたって800G ZR+ IPトラフィックを伝送するフィールドトライアルを完了しました。このトライアルでは、そのルートで使用されていた以前の技術と比較して、設備投資が66%削減され、運用費用が95%削減されたことが報告されました。
800 Gbpsを超える層は2031年にかけて12.81%のCAGRで成長すると予測されており、最も成長の速いデータレートセグメントとなっています。AIワークロードがデータセンター間および地域ハブ間でより多くの容量を必要とする場所で、高速機器の採用が進んでいます。Marvellは2026年3月にCOLORZ 1600(1.6T ZRおよびZR+プラガブル)と新世代の800Gプラガブルを発表しました。これらの製品は、800Gで最大1,000 kmのメトロAIインターコネクトおよび600Gで最大2,000 kmの地域リンク向けに設計されています。高速機器のヨーロッパ光トランスポンダー市場規模は、データセンターアーキテクチャ、電力効率、および既存の光ファイバーシステムの準備状況によって形成されています。800G+システムへの需要は、互換性のあるルーター、ラインシステム、および光コンポーネントの可用性に依存します。
ネットワークアプリケーション別:長距離収益が確立される一方でDCIが加速
長距離アプリケーションは2025年のヨーロッパ光トランスポンダー市場シェアの31.59%を占めました。大陸バックボーンルートは国内ネットワーク、データセンター、インターネットエクスチェンジ、およびケーブル陸揚げ局を接続しており、このアプリケーションに大規模な導入基盤を与えています。GÉANTは2025年に、CiscoおよびAcaciaのコヒーレントプラガブル光学系を使用して、ヨーロッパの実稼働ネットワークルート上で3,403 kmにわたる400G伝送を実証しました。このルートはロンドン、パリ、ジュネーブ、フランクフルト、アムステルダムを経由してロンドンに戻るもので、スタンドアロントランスポンダーや再生機器を使用しませんでした。この結果は、プラガブルコヒーレント技術が一部の長距離システムの設計をどのように変えられるかを示しました。メトロおよび海底ルートも、高密度のローカルトラフィックと国際ケーブルネットワークを接続するため、相当な光容量を必要とします。
データセンターインターコネクトは2031年にかけて9.65%のCAGRで拡大すると予測されており、レポートで特定された他のネットワークアプリケーションよりも速い成長率です。クラウドプロバイダーは、コンピューティングおよびストレージネットワークが複数のサイトにわたって拡大するにつれて、施設間の直接リンクを必要としています。DE-CIXは2025年11月に、Nokia IP ルーターに統合されたNokia 800G-ZR+光学系を使用した800 GbEポートを通じて、Deutsche GlasfaserをDE-CIXフランクフルトに接続しました。この接続により、DE-CIXフランクフルトにおけるDeutsche Glasfaserの総容量が1.6 Tbit/sを超えました。ヨーロッパ光トランスポンダー市場は、インターコネクションが低速モジュールのバンドルからネイテブのシングル波長800G容量へとシフトするにつれて支えられています。その他のアプリケーションには、安全で予測可能な接続のために光トランスポートを使用するユーティリティ通信およびプライベート長距離エンタープライズリンクが含まれます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:通信プロバイダーが最大の基盤を保持しながらクラウドオペレーターが勢いを増す
通信サービスプロバイダーは2025年のヨーロッパ光トランスポンダー市場規模の60.10%を占めました。そのネットワークは広範な固定およびモバイルトラフィックを伝送しており、多くの国内バックボーンおよびアクセスアップグレードを担い続けています。Nokiaは2026年7月にOrange Belgiumとの複数年契約を締結し、コンバージドな光ネットワークでオペレーターのトランスポートインフラを近代化します。Nokiaはまた、2026年1月にオランダのKPNと800G対応のコアおよびトランスポートプラットフォームを立ち上げました。これらの展開は、プロバイダーが固定およびモバイルトランスポートをより少数の柔軟な光プラットフォームに統合している様子を示しています。政府および防衛顧客も、公共インフラおよび量子通信プログラムのためにセキュアなトランスポート層を必要としています。
クラウドおよびハイパースケールデータセンターオペレーターは2031年にかけて9.85%のCAGRで拡大すると予測されており、エンドユーザーグループの中で最も速い成長率です。これらの顧客は、キャリア管理のトランスポートのみに依存するのではなく、ベンダーから直接システムを購入するケースが増えています。直接購入は商業的な関係を変化させ、機器サプライヤーがデータセンターファブリックを計画するエンドユーザーと直接取引できるようになります。金融会社、ユーティリティ、ヘルスケアオペレーターなどのエンタープライズは、機密データフロー、運用システム、および低遅延リンクのためにプライベート光ネットワークを使用しています。その総需要は通信プロバイダーよりも小さいですが、ドイツおよび英国では重要な役割を果たす可能性があります。ヨーロッパ光トランスポンダー市場は、クラウドオペレーターが独自のデータセンター間ルートを構築しエッジロケーションを拡大するにつれて、さらなる購買層を獲得します。
地理的分析
ドイツは2025年のヨーロッパ光トランスポンダー市場シェアの23.39%を占め、フランクフルトの主要データエクスチェンジハブとしての役割、および国内の光ファイバーと5Gのアップグレードによって支えられています。DE-CIXは、フランクフルトのエクスチェンジが2024年に45エクサバイトのトラフィックを処理し、前年比13%増加したと報告しました。エクスチェンジのトラフィック量は、キリア、データセンター、およびインターコネクションの各拠点での容量に対する継続的な需要を支えています。Coltは2025年半ばに、フランクフルト〜ミュンヘン間667 kmのトライアルに続き、本番AS8220ネットワークでCisco 800G ZR+コヒーレント光学系の使用を開始しました。このプロジェクトはリンクあたりの容量を2倍にし、電力消費を33%削減し、確立されたルートでの高速光学系の運用上のメリットを示しました。
英国とフランスは、モバイルトランスポートのアップグレード、国内バックボーンの要件、および海底ケーブル接続により、ヨーロッパ光トランスポンダー市場への重要な貢献国であり続けました。英国のオペレーターは、モバイルネットワークをアップグレードしセキュリティ制限に対応してトランスポートへの投資を継続しました。フランスは、海底システムが陸上トランスポートネットワークと接続するノルマンディーおよびブルターニュのケーブル陸揚げ地点から恩恵を受けています。これらのハンドオフポイントは、ケーブルから国内および国際ルートへトラフィックを移動させるためにコヒーレント容量を必要とします。両国はまた、英国がネットワーク近代化を中心とし、フランスが国際ケーブルインフラへの接続によって支えられるという、異なる需要源を示しています。
イタリアとスペインは現在は小規模な貢献国ですが、両国ともオープンアクセス光ファイバー、モバイルアップグレード、およびエッジインフラを通じて需要を拡大しています。ADTRANは2026年1月にFiberCopによってイタリア全国のメトロ光トランスポート展開向けに選定され、オープン光学技術と100ZRコヒーレントプラガブルを使用します。スペインは2031年にかけて9.55%のCAGRを記録すると予測されており、ヨーロッパ光トランスポンダー市場で最も速い成長率となっています。これは、2025年5月のTelefonicaの銅線ネットワーク廃止と、17のスペインのエッジデータセンターノード向けのNokiaの選定に続くものです。その他のヨーロッパには、北欧諸国、ベネルクス、中央・東ヨーロッパ、およびバルカン諸国が含まれ、Project Visegrádおよびセルビアとボスニア・ヘルツェゴビナ間の150 km 800Gルートがネットワークのフットプリントを拡大しています。
競合環境
ヨーロッパ光トランスポンダー市場は、Nokia、Ciena、Huawei、ZTE、およびCiscoが2025年のグローバル収益でリーディングポジションを占める、適度に集約されたシステムベンダー構造を持っています。NokiaによるInfineraの買収は、光ネットワーキングにおける規模とインジウムリン系フォトニクス集積回路製造へのアクセスを追加しました。この組み合わせにより、長距離、海底、および主要なヨーロッパオペレーターアカウントにおけるポジションが強化されました。Cienaはクラウドおよびデータセンターインターコネクトの機会に注力し続け、Ekinopsはベンダー基盤を多様化しようとするオペレーターにヨーロッパの代替選択肢を提供しました。
NokiaとOrange Belgiumの契約は、大手ベンダーが統合トランスポート近代化プロジェクトを追求している様子を示しています。このプログラムは、1830 Photonic Service Switchプラットフォーム、WaveSuiteオートメーション、およびシントランスポンダーを使用してコンバージドネットワーク要件をサポートします。Ekinopsは2026年7月にProximusとベルギー全土の600以上のサイトにわたるNEURONプロジェクトの10年間フレームワーク契約を締結しました。この契約は800 Gbps容量と将来の1.6 Tbit/sアップグレードへの道筋をカバーしています。ADTRANのイタリアにおけるFiberCop受注は、オープン光トランスポートが国内卸売光ファイバーネットワーク向けにも選定されていることを示しました。
競争はコンポーネント、プラガブル、およびフォトニクス統合へと移行しています。Marvellの1.6T ZRおよびZR+の発表は、高速プラガブル技術をデータセンターインターコネクト計画の中心に置きました。Coherent Corp.は、光信号チェーン全体にわたる光生成、伝送、および検波をカバーするPhotoNLinkプラットフォームを2026年9月のECOCで発表する予定であると述べました。ヨーロッパ光トランスポンダー市場では、顧客がモジュラーネットワーク設計を採用するにつれて、コンポーネントサプライヤーがより大きな影響力を持つ可能性があります。マイクロエレクトロニクスおよび通信技術へのヨーロッパの公的投資も、長期的に地域のフォトニクス能力を支援する可能性があります。
ヨーロッパ光トランスポンダー産業のリーダー企業
Nokia Corporation
Ciena Corporation
Huawei Technologies Co., Ltd.
ZTE Corporation
Cisco Systems, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Coherent Corp.は、光生成から伝送および検波に至る完全な信号チェーンにわたる統合光学系をカバーするPhotoNLinkプラットフォームを2026年9月の欧州光通信会議で発表すると発表しました。コパッケージ光学系、ニアパッケージ光学系、および次世代データセンターアーキテクチャを対象とし、トランシーバーコンポーネントから統合プラットフォームソリューションへの戦略的拡大を示しています。
- 2026年7月:Nokiaは、1830 Photonic Service Switchプラットフォーム、NokiaのAI搭載WaveSuiteオートメーションソフトウェア、およびシントランスポンダーを使用してコンバージドな光ネットワークに国内トランスポートインフラを近代化するため、Orange Belgiumから複数年契約を獲得しました。これはOrange系列会社内でのコ光トランスポート向け1830 PSSの初展開であり、5G、AI、および量子セーフ要件のコンバージェンスをサポートします。
- 2026年7月:EkinopsはProximusとNEURON(次世代強化型均一信頼性光ネットワーク)プロジェクトの10年間フレームワーク契約を締結しました。ベルギー全土の600以上のサイトにわたるWDMベースの光機器およびサービスを800 Gbps容量でカバーし、将来の1.6 Tbit/sアップグレードに向けて事前設定されたWDMプラットフォームを含みます。最初の商用展開は2026年第4四半期に予定されていました。
- 2026年3月:Marvell Technologyは、Electra 2nmコヒーレントDSPを搭載した業界初の1.6T ZRおよびZR+プラガブルCOLORZ 1600と、Libra 2nm DSPを使用した新世代800Gプラガブルを発表しました。これらの製品は、800Gで最大1,000 kmのメトロAIインターコネクトおよび600Gで最大2,000 kmの地域リンクをサポートし、顧客サンプリングは2026年下半期を目標としていました。


ヨーロッパ光トランスポンダー市場レポートの範囲
ヨーロッパ光トランスポンダー市場の収益は、100 Gbpsから800 Gbps超までのデータレートにわたる光トランスポンダーおよび関連トランスポンダーベース伝送機器の販売を通じて生成され、通信サービスプロバイダー、クラウドおよびハイパースケールデータセンターオペレーター、エンタープライズ、政府および防衛組織、およびその他のエンドユーザーに供給されます。
ヨーロッパ光トランスポンダー市場レポートは、伝送技術(コヒーレントおよび非コヒーレント)、データレート(100 Gbps以下、100 Gbpsを超え400 Gbps以下、400 Gbpsを超え800 Gbps以下、および800 Gbps超)、ネットワークアプリケーション(メトロ、長距離、データセンターインターコネクト、海底、およびその他のネットワークアプリケーション)、エンドユーザー(通信サービスプロバイダー、クラウドおよびハイパースケールデータセンターオペレーター、エンタープライズ、政府および防衛、およびその他のエンドユーザー)、ならびに国別(ドイツ、英国、フランス、イタリア、スペイン、およびその他のヨーロッパ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| コヒーレント |
| 非コヒーレント |
| 100 Gbps以下 |
| 100 Gbpsを超え400 Gbps以下 |
| 400 Gbpsを超え800 Gbps以下 |
| 800 Gbps超 |
| メトロ |
| 長距離 |
| データセンターインターコネクト |
| 海底 |
| その他のネットワークアプリケーション |
| 通信サービスプロバイダー |
| クラウドおよびハイパースケールデータセンターオペレーター |
| エンタープライズ |
| 政府および防衛 |
| その他のエンドユーザー |
| ドイツ |
| 英国 |
| フランス |
| イタリア |
| スペイン |
| その他のヨーロッパ |
| 伝送技術別 | コヒーレント |
| 非コヒーレント | |
| データレート別 | 100 Gbps以下 |
| 100 Gbpsを超え400 Gbps以下 | |
| 400 Gbpsを超え800 Gbps以下 | |
| 800 Gbps超 | |
| ネットワークアプリケーション別 | メトロ |
| 長距離 | |
| データセンターインターコネクト | |
| 海底 | |
| その他のネットワークアプリケーション | |
| エンドユーザー別 | 通信サービスプロバイダー |
| クラウドおよびハイパースケールデータセンターオペレーター | |
| エンタープライズ | |
| 政府および防衛 | |
| その他のエンドユーザー | |
| 国別 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ |


レポートで回答される主要な質問
ヨーロッパ光トランスポンダー市場の規模はどのくらいですか?
ヨーロッパ光トランスポンダー市場は2025年に1.55 ビリオン 米ドルと評価され、2026年には1.69 ビリオン 米ドルと推定されています。2031年までに2.38 ビリオン 米ドルに達すると予測されています。
2031年までのヨーロッパにおける光トランスポンダーの予測CAGRはどのくらいですか?
2026年から2031年にかけての予測CAGRは7.09%です。需要はデータセンターインターコネクト、5Gトランスポートのアップグレード、および旧来の光ネットワークの近代化と関連しています。
ヨーロッパの光トランスポート展開においてどの伝送技術がリードしていますか?
コヒーレント技術が2025年に82.34%のシェアでリードしています。また、2031年にかけて7.72%のCAGRが予測される、より成長の速い技術セグメントでもあります。
なぜ800Gおよびそれ以上の光システムがヨーロッパで需要を獲得しているのですか?
AIに関連するデータセンターリンクは、メトロおよび地域ルートにわたってより大きな容量を必要としています。800 Gbps超のセグメントは2031年にかけて12.81%のCAGRを記録すると予測されています。
光トランスポンダーの需要を牽引しているエンドユーザーはどこですか?
通信サービスプロバイダーが2025年に60.10%のシェアを占めました。クラウドおよびハイパースケールオペレーターは2031年にかけて9.85%のCAGRでより速く拡大すると予測されています。
2031年にかけて最も速く拡大すると予測されているヨーロッパの国はどこですか?
スペインは2031年にかけて9.55%のCAGRを記録すると予測されており、光ファイバー移行活動およびエッジデータセンターの開発によって支えられています。
最終更新日:



