
Tamaño y Participación del Mercado Europeo de Transpondedores Ópticos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.55 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.38 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.09 % |
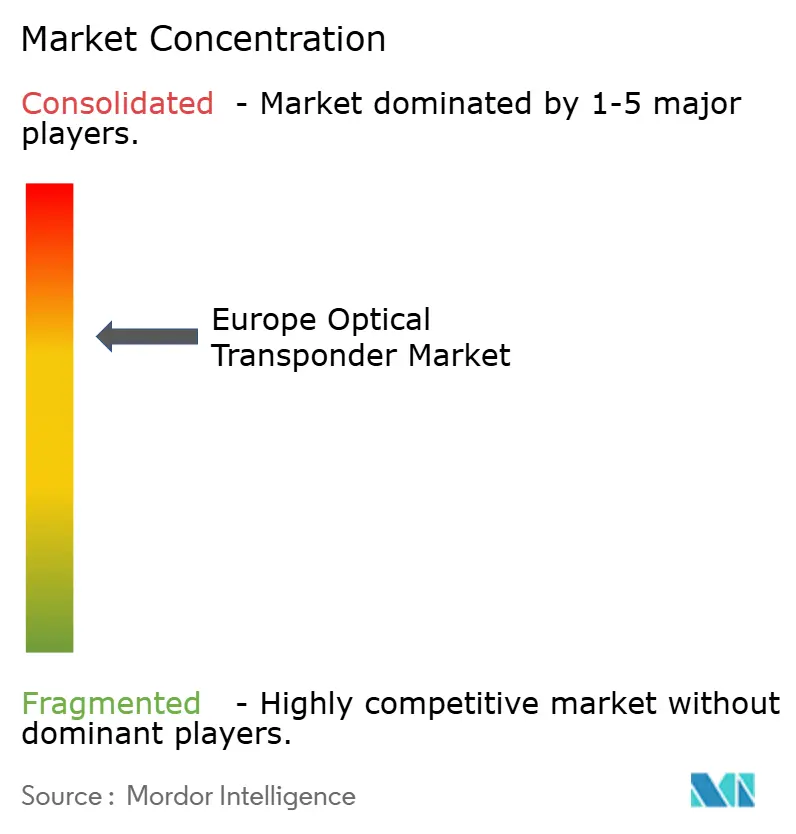
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Transpondedores Ópticos por Mordor Intelligence
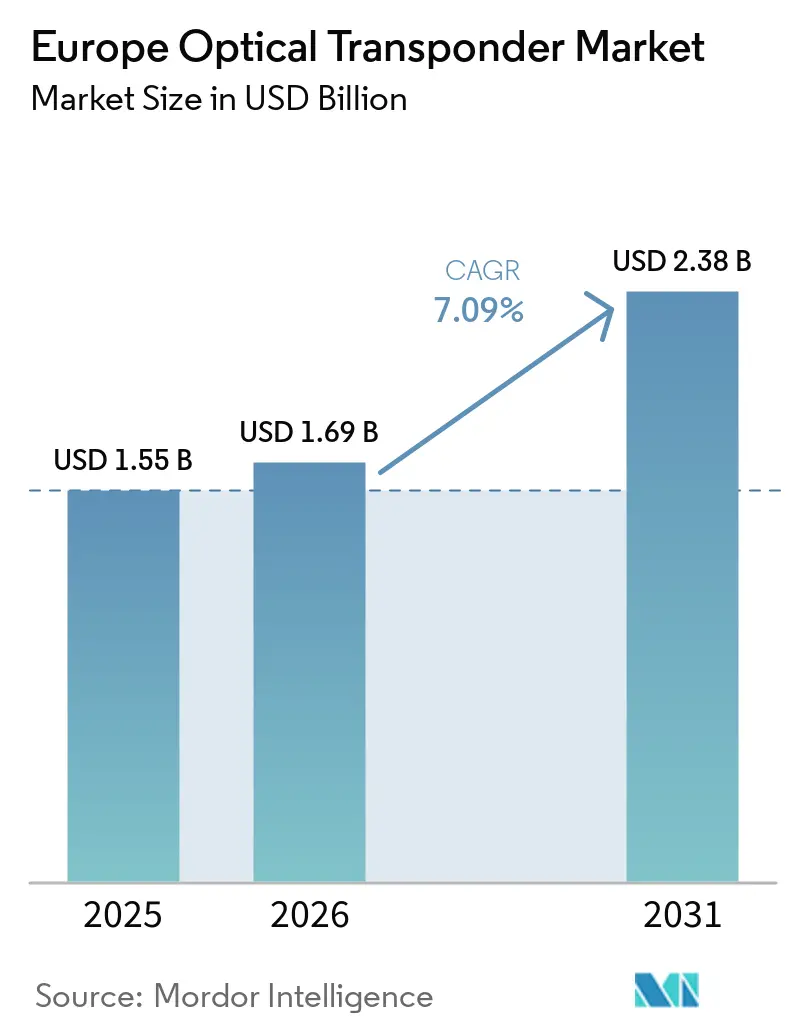
Se espera que el tamaño del Mercado Europeo de Transpondedores Ópticos crezca de 1,55 mil millones de USD en 2025 a 1,69 mil millones de USD en 2026, y se prevé que alcance los 2,38 mil millones de USD en 2031, con una CAGR del 7,09% durante 2026-2031. La demanda está siendo respaldada por nuevos enlaces de centros de datos, actualizaciones de transporte de 5G autónomo y la sustitución de equipos SDH y SONET más antiguos por plataformas de transporte óptico de cuadrícula flexible. Los grandes operadores de nube están adquiriendo equipos ópticos directamente con mayor frecuencia, lo que está cambiando el papel tradicional de los operadores de telecomunicaciones en la adquisición y prestación de servicios. Las revisiones de seguridad europeas de los equipos de red chinos podrían impulsar la demanda de plataformas coherentes alternativas, aunque los requisitos nacionales pueden retrasar las decisiones de compra finales. El suministro de componentes sigue siendo una restricción importante, ya que se necesitan procesadores coherentes avanzados y componentes fotónicos para los sistemas de mayor velocidad. El mercado europeo de transpondedores ópticos combina, por tanto, una fuerte demanda derivada de la inversión en infraestructura digital con un entorno de suministro más selectivo para equipos avanzados.
Conclusiones Clave del Informe
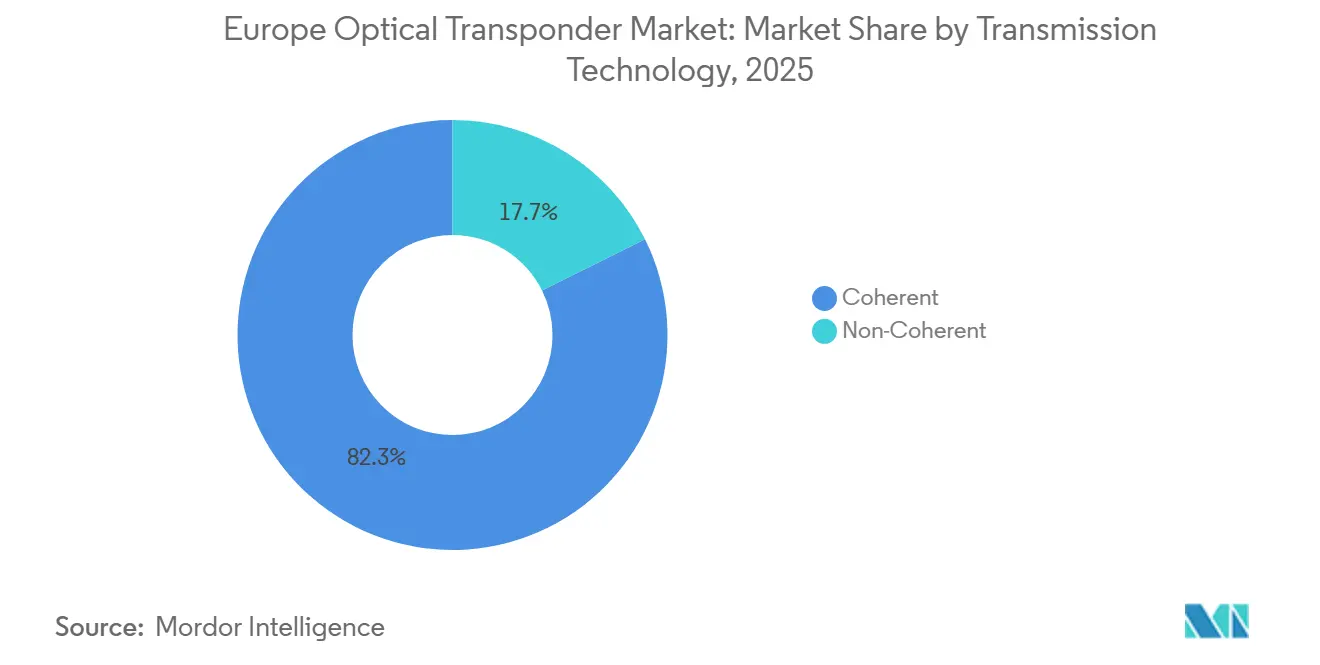
- Por tecnología de transmisión, la tecnología coherente representó el 82,34% de la participación del Mercado Europeo de Transpondedores Ópticos en 2025, y se proyecta que se expanda a una CAGR del 7,72% hasta 2031.
- Por tasa de datos, el segmento de más de 100 Gbps a 400 Gbps representó el 45,19% de la participación del mercado europeo de transpondedores ópticos en 2025, mientras que se proyecta que el segmento de más de 800 Gbps se expanda a una CAGR del 12,81% hasta 2031.
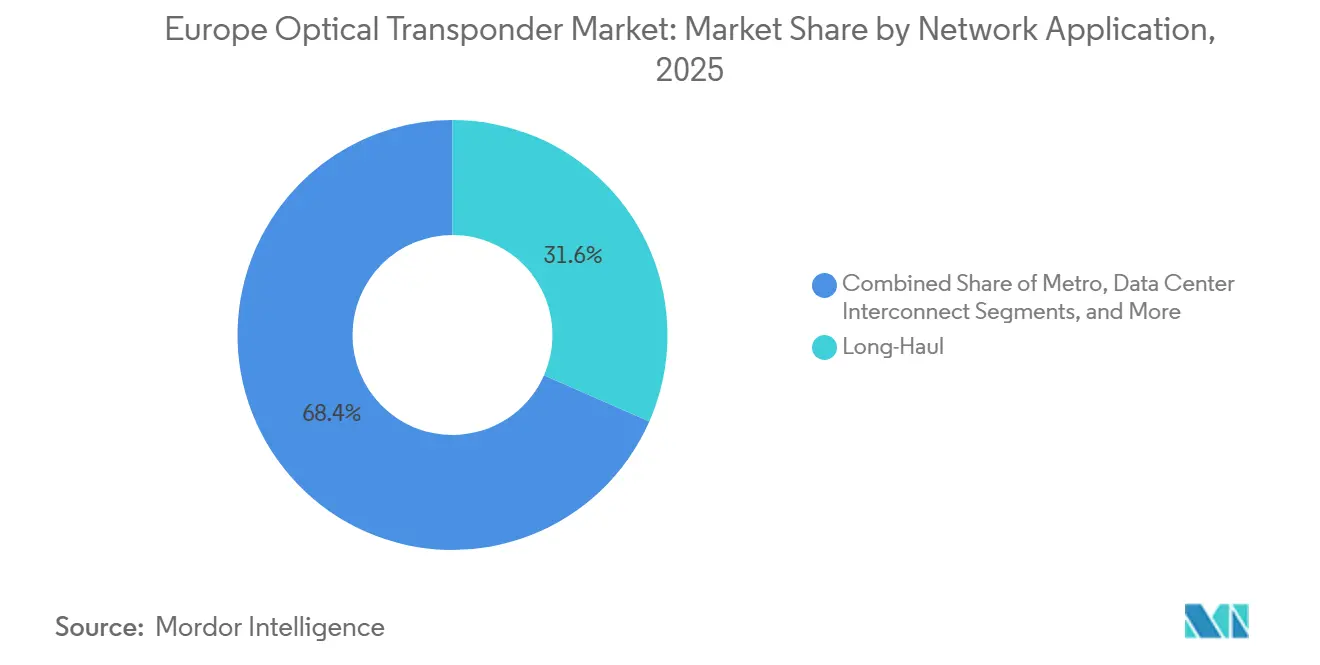
- Por aplicación de red, las aplicaciones de larga distancia representaron el 31,59% de la participación del mercado europeo de transpondedores ópticos en 2025, mientras que se proyecta que la interconexión de centros de datos avance a una CAGR del 9,65% hasta 2031.
- Por usuario final, los proveedores de servicios de telecomunicaciones representaron el 60,10% de la participación del mercado europeo de transpondedores ópticos en 2025, mientras que se proyecta que los operadores de centros de datos en la nube e hiperescala se expandan a una CAGR del 9,85% hasta 2031.
- Por país, Alemania representó el 23,39% de la participación del mercado europeo de transpondedores ópticos en 2025, mientras que se proyecta que España registre una CAGR del 9,55% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Europeo de Transpondedores Ópticos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Interconexión de Centros de Datos de IA e Hiperescaladores | +2.0% | Alemania, Países Bajos, Irlanda, Francia, extendiéndose a España y Polonia | Corto plazo (≤ 2 años) |
| Actualizaciones de Capacidad de Backhaul y Mid-Haul para 5G Autónomo | +1.5% | Alemania, Reino Unido, Francia, España, con extensión a Italia y los países nórdicos | Mediano plazo (2-4 años) |
| Sustitución de SDH y SONET Heredados por OTN Coherente de Cuadrícula Flexible | +1.0% | Paneuropeo, con la mayor actividad entre los operadores establecidos de Europa Occidental y Meridional | Mediano plazo (2-4 años) |
| Inversión en Resiliencia de Fibra Transfronteriza y Cables Submarinos | +0.8% | Europa Central y Oriental, los países bálticos, el Mediterráneo y los corredores del Mar Báltico | Mediano plazo (2-4 años) |
| Infraestructura de IA Distribuida que Requiere Interconexiones 800ZR+ | +0.5% | Alemania, Reino Unido, Francia, extendiéndose a los países nórdicos y España | Corto plazo (≤ 2 años) |
| Programas Europeos de Soberanía Digital e Infraestructura Óptica Segura | +0.3% | A nivel de la UE, concentrado en Francia, Alemania, los Países Bajos y España | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Interconexión de Centros de Datos de IA e Hiperescaladores
Los sistemas de entrenamiento de IA utilizan cada vez más múltiples centros de datos en lugar de un único sitio, lo que aumenta la necesidad de conexiones rápidas y directas entre instalaciones. Estas cargas de trabajo distribuidas requieren transpondedores coherentes de alta capacidad que puedan transportar datos a través de rutas de campus, metro y regionales con baja latencia. Nokia reportó ingresos de redes ópticas de 821 millones de EUR (959 millones de USD) en el primer trimestre de 2026, con demanda de clientes de centros de datos hiperescala que respaldó el rendimiento. Esta demanda ofrece a los proveedores de equipos una base de clientes directos más amplia, ya que los proveedores de nube pueden adquirir sistemas ópticos sin recurrir a una licitación gestionada por un operador. El mercado europeo de transpondedores ópticos se beneficia cuando los operadores amplían los principales clústeres de centros de datos en Fráncfort, Ámsterdam, París, Dublín y otras ubicaciones conectadas.
Actualizaciones de Capacidad de Backhaul y Mid-Haul para 5G Autónomo
Las redes 5G autónomas requieren un transporte estable y de baja latencia entre los sitios de radio, los sistemas perimetrales y las redes troncales. Las plataformas SDH más antiguas y las plataformas de transporte multiservicios no fueron diseñadas para cumplir con los requisitos de temporización y capacidad de estos enlaces. Las redes de fibra urbana densa pueden soportar banda ancha fija y backhaul móvil en rutas compartidas, mejorando el uso de la infraestructura existente. Esto hace que los sistemas de longitud de onda coherente sean más útiles para los operadores que actualizan simultáneamente el acceso de fibra y el transporte 5G. El mercado europeo de transpondedores ópticos se beneficia de esta superposición porque cada actualización de transporte puede soportar más de un servicio de red.
Sustitución de SDH y SONET Heredados por OTN Coherente de Cuadrícula Flexible
Muchos operadores establecidos aún tienen sistemas de transporte SDH y relacionados instalados durante ciclos anteriores de inversión en redes. Los contratos de soporte que vencen, la escasez de repuestos y el mayor consumo de energía están impulsando la transición hacia plataformas modernas de redes de transporte óptico. Los nuevos sistemas coherentes de cuadrícula flexible permiten desplegar más capacidad sobre la fibra existente, al tiempo que soportan diferentes servicios en la misma red. También pueden proporcionar la precisión de temporización necesaria para la sincronización del 5G autónomo, vinculando el ciclo de sustitución con las actualizaciones móviles más amplias. El mercado europeo de transpondedores ópticos está respaldado por operadores que combinan la retirada de equipos con objetivos de capacidad, automatización y eficiencia energética.
Inversión en Resiliencia de Fibra Transfronteriza y Cables Submarinos
Las nuevas rutas de fibra transfronteriza están aumentando la necesidad de equipos en ambos extremos de cada conexión y a lo largo de la propia ruta. EXA Infrastructure lanzó el Proyecto Visegrad en septiembre de 2025 para conectar Varsovia, Poznan, Praga, Bratislava y Budapest con su red troncal en Berlín, Fráncfort y Viena.[1]EXA Infrastructure, "EXA Infrastructure lanza el Proyecto Visegrád: el mayor despliegue de red troncal de fibra transfronteriza en Europa Central en 25 años," GÉANT CONNECT Online, connect.geant.org La Comisión Europea seleccionó 56 proyectos para recibir hasta 389 millones de EUR (416 millones de USD) en el marco del programa CEF-Digital en noviembre de 2025, incluyendo redes troncales terrestres, cables submarinos, enlaces EuroQCI y corredores 5G.[2]Comisión Europea, "56 proyectos seleccionados para recibir hasta 389 millones de EUR en el marco de las 4.ª convocatorias CEF-Digital," HaDEA, hadea.ec.europa.eu Las rutas diversificadas mejoran la resiliencia de la red, pero también requieren que los operadores instalen capacidad en rutas nuevas y existentes. Esto crea oportunidades de adquisición para el mercado europeo de transpondedores ópticos en Europa Central, Oriental y Meridional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dependencia de DSP Coherente Especializado y Empaquetado Fotónico | -1.2% | Cadena de suministro global, que afecta a todos los mercados europeos | Corto plazo (≤ 2 años) |
| Calificaciones Nacionales Fragmentadas y Revisiones de Seguridad | -0.8% | Alemania, Francia, el Reino Unido, los Países Bajos, con variación entre los estados miembros de la UE | Largo plazo (≥ 4 años) |
| Alto Costo de Integración en Redes Ópticas Heredadas y Abiertas | -0.5% | Paneuropeo, especialmente para operadores con redes multifabricante y multigeneración | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Especializada en Despliegue de Fibra | -0.3% | Mercados rurales y secundarios en Europa Oriental y Meridional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de DSP Coherente Especializado y Empaquetado Fotónico
Los sistemas coherentes avanzados dependen de procesadores de señal digital especializados, componentes fotónicos de fosfuro de indio y procesos de fabricación de alta capacidad. Las restricciones de disponibilidad pueden retrasar las entregas de equipos incluso cuando los operadores tienen financiación comprometida para nuevas rutas. La restricción es más visible en los productos de 800G y los futuros productos de 1,6 Tbps, que necesitan componentes y empaquetado avanzados. Nokia completó su adquisición de Infinera por 2,3 mil millones de USD el 28 de febrero de 2025, añadiendo la capacidad de circuitos integrados fotónicos de fosfuro de indio de Infinera a su negocio de redes ópticas. El mercado europeo de transpondedores ópticos sigue expuesto a condiciones de suministro que se determinan mucho más allá de los operadores de red de la región.
Calificaciones Nacionales Fragmentadas y Revisiones de Seguridad
Los proveedores de redes deben cumplir diferentes requisitos de calificación, ciberseguridad y adquisición en los distintos países europeos. Estas diferencias pueden prolongar la planificación de proyectos, especialmente cuando una ruta atraviesa varias jurisdicciones nacionales. Las decisiones de seguridad que involucran a proveedores de alto riesgo también pueden dejar a los operadores con incertidumbre sobre el calendario y el alcance de los programas de sustitución. Los retrasos resultantes afectan a los pedidos de equipos porque los operadores pueden esperar hasta que los requisitos de cumplimiento sean claros. El mercado europeo de transpondedores ópticos enfrenta esta restricción con mayor intensidad en los grandes programas de red multinacional, donde las aprobaciones deben alinearse entre varias autoridades.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Transmisión: Las Plataformas Coherentes Lideran la Modernización de Redes
La tecnología coherente representó el 82,34% de la participación del mercado europeo de transpondedores ópticos en 2025, lo que refleja su amplio uso en rutas metro, de larga distancia y submarinas. La tecnología transporta más datos por cada par de fibras y es adecuada para rutas donde la capacidad y el alcance son más importantes. RETN declaró en julio de 2026 que el 50% del tráfico de su red troncal IP/MPLS se transportaba sobre infraestructura coherente ZR y ZR+ de 400G.[3]RETN, "RETN migra el 50% de su tráfico IP/MPLS a óptica ZR+ de 400G," Noticias de RETN, retn.net El despliegue cubrió enlaces de red troncal de 300 km a 950 km y demostró que los módulos coherentes enchufables habían pasado de las pruebas al diseño de red estándar. Los equipos no coherentes siguieron siendo relevantes para conexiones cortas y redes de acceso heredadas donde el procesamiento adicional de los sistemas coherentes no era necesario. Su papel era más limitado porque más redes de acceso y metro también estaban migrando hacia arquitecturas de mayor capacidad.
Se proyecta que el segmento se expanda a una CAGR del 7,72% hasta 2031, la tasa más rápida dentro de este grupo tecnológico. Coherent Corp. presentó un módulo QSFP28 ZR de 100G de doble láser para aplicaciones bidireccionales en septiembre de 2025, extendiendo las opciones coherentes a entornos de acceso.[4]Coherent Corp., "Coherent anuncia el primer módulo QSFP28 ZR de 100G de la industria para aplicaciones bidireccionales," GlobeNewswire, globenewswire.com Este desarrollo sugirió que la frontera económica entre los equipos coherentes y de detección directa se estaba desplazando hacia enlaces más cortos. Nokia presentó nuevas familias de productos coherentes en OFC 2026 para uso en campus, metro, interconexión de centros de datos, larga distancia y aplicaciones submarinas. La gama de productos abordaba diferentes distancias y necesidades de capacidad en lugar de depender de un único diseño de sistema. El mercado europeo de transpondedores ópticos seguirá favoreciendo la tecnología coherente a medida que los operadores busquen un enfoque de transporte común en varias capas de red.


Por Tasa de Datos: 400G Mantiene el Mayor Rol Instalado Mientras 800G+ Avanza
El segmento de más de 100 Gbps a 400 Gbps representó el 45,19% del mercado europeo de transpondedores ópticos en 2025. Este segmento siguió siendo la red troncal práctica para las rutas de larga distancia establecidas y las grandes rutas metro, ya que los equipos de 400G están ampliamente desplegados y son familiares para los operadores. El rango de hasta 100 Gbps continuó sirviendo a conexiones de acceso heredado, borde empresarial y menor capacidad. El segmento de más de 400 Gbps a 800 Gbps atendió a clientes que necesitaban una actualización pero aún no estaban listos para rediseñar sus redes en torno a enlaces nativos de 800G. Arelion completó una prueba de campo en febrero de 2025 que transportó tráfico IP de 800G ZR+ a través de 1.069 km entre Estocolmo y Hamburgo. La prueba reportó una reducción del 66% en el gasto de capital y una reducción del 95% en el gasto operativo en comparación con la tecnología anterior utilizada en esa ruta.
Se proyecta que el segmento de más de 800 Gbps crezca a una CAGR del 12,81% hasta 2031, convirtiéndolo en el segmento de tasa de datos de más rápido crecimiento. Los equipos de mayor velocidad están siendo adoptados donde las cargas de trabajo de IA requieren más capacidad entre centros de datos y entre centros regionales. Marvell presentó el COLORZ 1600, un módulo enchufable ZR y ZR+ de 1,6T, y un nuevo módulo enchufable de 800G en marzo de 2026. Los productos fueron diseñados para interconexiones de IA metro de hasta 1.000 km a 800G y enlaces regionales de hasta 2.000 km a 600G. El tamaño del mercado europeo de transpondedores ópticos para equipos de mayor velocidad está siendo determinado por la arquitectura de los centros de datos, la eficiencia energética y la disponibilidad de los sistemas de fibra existentes. La demanda de sistemas de 800G+ dependerá de la disponibilidad de enrutadores compatibles, sistemas de línea y componentes ópticos.
Por Aplicación de Red: Los Ingresos de Larga Distancia Están Consolidados Mientras la Interconexión de Centros de Datos Acelera
Las aplicaciones de larga distancia representaron el 31,59% de la participación del mercado europeo de transpondedores ópticos en 2025. Las rutas de red troncal continental conectan redes nacionales, centros de datos, puntos de intercambio de internet y estaciones de aterrizaje de cables, lo que otorga a esta aplicación una gran base instalada. GÉANT demostró la transmisión de 400G a través de 3.403 km en su ruta de red europea en producción en 2025, utilizando óptica enchufable coherente de Cisco y Acacia. La ruta pasó por Londres, París, Ginebra, Fráncfort, Ámsterdam y de vuelta a Londres sin transpondedores independientes ni equipos de regeneración. Este resultado mostró cómo la tecnología óptica enchufable coherente puede alterar el diseño de algunos sistemas de larga distancia. Las rutas metro y submarinas también requieren una capacidad óptica sustancial porque conectan el tráfico local denso y las redes de cables internacionales.
Se proyecta que la interconexión de centros de datos se expanda a una CAGR del 9,65% hasta 2031, más rápido que las otras aplicaciones de red identificadas en el informe. Los proveedores de nube necesitan enlaces directos entre instalaciones a medida que sus redes de computación y almacenamiento se expanden a través de múltiples sitios. DE-CIX conectó Deutsche Glasfaser a DE-CIX Fráncfort a través de un puerto de 800 GbE en noviembre de 2025 utilizando óptica Nokia 800G-ZR+ integrada en enrutadores IP de Nokia. La conexión elevó la capacidad agregada de Deutsche Glasfaser en DE-CIX Fráncfort por encima de 1,6 Tbit/s. El mercado europeo de transpondedores ópticos se ve respaldado a medida que la interconexión pasa de conjuntos de módulos de menor velocidad a capacidad nativa de 800G de longitud de onda única. Otras aplicaciones incluyen comunicaciones de servicios públicos y enlaces empresariales privados de larga distancia, que utilizan el transporte óptico para una conectividad segura y predecible.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Proveedores de Telecomunicaciones Mantienen la Mayor Base Mientras los Operadores de Nube Ganan Ritmo
Los proveedores de servicios de telecomunicaciones representaron el 60,10% del tamaño del mercado europeo de transpondedores ópticos en 2025. Sus redes transportan amplio tráfico fijo y móvil, y siguen siendo responsables de muchas actualizaciones de red troncal nacional y de acceso. Nokia aseguró un contrato plurianual con Orange Belgium en julio de 2026 para modernizar la infraestructura de transporte del operador con una red óptica convergente. Nokia también lanzó una plataforma de núcleo y transporte lista para 800G con KPN en los Países Bajos durante enero de 2026. Estos despliegues mostraron cómo los proveedores están integrando el transporte fijo y móvil en plataformas ópticas menos numerosas y más flexibles. Los clientes gubernamentales y de defensa también requieren capas de transporte seguras para infraestructura pública y programas de comunicaciones cuánticas.
Se proyecta que los operadores de centros de datos en la nube e hiperescala se expandan a una CAGR del 9,85% hasta 2031, la tasa más rápida entre los grupos de usuarios finales. Estos clientes adquieren sistemas cada vez más directamente de los proveedores en lugar de depender únicamente del transporte gestionado por operadores. La compra directa cambia la relación comercial porque los proveedores de equipos pueden trabajar con el usuario final que planifica la estructura del centro de datos. Las empresas como las firmas financieras, las empresas de servicios públicos y los operadores de salud utilizan redes ópticas privadas para flujos de datos sensibles, sistemas operativos y enlaces de baja latencia. Su requisito total es menor que el de los proveedores de telecomunicaciones, pero sus necesidades pueden ser importantes en Alemania y el Reino Unido. El mercado europeo de transpondedores ópticos gana otro grupo de compradores a medida que los operadores de nube construyen sus propias rutas entre centros de datos y amplían sus ubicaciones perimetrales.
Análisis Geográfico
Alemania representó el 23,39% de la participación del mercado europeo de transpondedores ópticos en 2025, respaldada por el papel de Fráncfort como principal centro de intercambio de datos y las actualizaciones nacionales de fibra y 5G. DE-CIX informó que su intercambio de Fráncfort gestionó 45 exabytes de tráfico durante 2024, un 13% más que el año anterior. El volumen de tráfico del intercambio respalda la demanda continua de capacidad en ubicaciones de operadores, centros de datos e interconexión. Colt comenzó a utilizar óptica coherente Cisco 800G ZR+ en su red de producción AS8220 a mediados de 2025, tras una prueba Fráncfort-Múnich de 667 km. El proyecto duplicó la capacidad por enlace y redujo el consumo de energía en un 33%, destacando el caso operativo de la óptica de mayor velocidad en rutas establecidas.
El Reino Unido y Francia siguieron siendo contribuyentes importantes al mercado europeo de transpondedores ópticos debido a las actualizaciones de transporte móvil, los requisitos de red troncal nacional y las conexiones de cables submarinos. Los operadores del Reino Unido continuaron invirtiendo en transporte mientras actualizaban las redes móviles y ajustaban los planes de equipos en respuesta a las restricciones de seguridad. Francia se beneficia de las ubicaciones de aterrizaje de cables en Normandía y Bretaña, donde los sistemas submarinos se conectan con las redes de transporte terrestres. Estos puntos de transferencia requieren capacidad coherente para mover el tráfico de los cables hacia rutas nacionales e internacionales. Los dos países también ilustran diferentes fuentes de demanda, con el Reino Unido centrado en la modernización de redes y Francia respaldada por su conexión con la infraestructura de cables internacionales.
Italia y España son contribuyentes más pequeños hoy en día, pero ambos están añadiendo demanda a través de fibra de acceso abierto, actualizaciones móviles e infraestructura perimetral. ADTRAN fue seleccionada por FiberCop en enero de 2026 para un despliegue nacional de transporte óptico metro en Italia utilizando tecnología óptica abierta y módulos enchufables coherentes 100ZR. Se proyecta que España registre una CAGR del 9,55% hasta 2031, la tasa más rápida en el mercado europeo de transpondedores ópticos, tras el cierre de la red de cobre de Telefónica en mayo de 2025 y la selección de Nokia para 17 nodos de centros de datos perimetrales españoles. El Resto de Europa incluye los países nórdicos, el Benelux, Europa Central y Oriental, y los Balcanes, donde el Proyecto Visegrád y la ruta de 800G de 150 km entre Serbia y Bosnia y Herzegovina están ampliando la huella de red.
Panorama Competitivo
El mercado europeo de transpondedores ópticos tiene una estructura de proveedores de sistemas moderadamente consolidada, con Nokia, Ciena, Huawei, ZTE y Cisco manteniendo posiciones líderes en ingresos globales en 2025. La adquisición de Infinera por parte de Nokia añadió escala en redes ópticas y acceso a la producción de circuitos integrados fotónicos de fosfuro de indio. Esta combinación fortaleció su posición en larga distancia, aplicaciones submarinas y grandes cuentas de operadores europeos. Ciena se mantuvo enfocada en oportunidades de interconexión de nube y centros de datos, mientras que Ekinops ofreció una alternativa europea para los operadores que buscan diversificar su base de proveedores.
El acuerdo de Nokia con Orange Belgium ilustra cómo los grandes proveedores están persiguiendo proyectos integrados de modernización del transporte. El programa utiliza la plataforma 1830 Photonic Service Switch, la automatización WaveSuite y transpondedores delgados para soportar requisitos de red convergente. Ekinops firmó un acuerdo marco de 10 años con Proximus en julio de 2026 para el proyecto NEURON en más de 600 sitios en Bélgica. El acuerdo cubre una capacidad de 800 Gbps y una vía hacia una futura actualización a 1,6 Tbit/s. La victoria de ADTRAN con FiberCop en Italia demostró que el transporte óptico abierto también está siendo seleccionado para redes de fibra mayoristas nacionales.
La competencia también se está desplazando hacia componentes, módulos enchufables e integración fotónica. El anuncio de Marvell del módulo enchufable ZR y ZR+ de 1,6T situó la tecnología enchufable de mayor velocidad en el centro de la planificación de interconexión de centros de datos. Coherent Corp. declaró que planeaba presentar su plataforma PhotonLink en ECOC en septiembre de 2026, cubriendo la generación, transmisión y detección a lo largo de la cadena de señal óptica. El mercado europeo de transpondedores ópticos podría ver a los proveedores de componentes ganar más influencia a medida que los clientes adopten diseños de red modulares. La inversión pública europea en microelectrónica y tecnologías de comunicación también puede apoyar la capacidad fotónica local con el tiempo.
Líderes de la Industria Europea de Transpondedores Ópticos
Nokia Corporation
Ciena Corporation
Huawei Technologies Co., Ltd.
ZTE Corporation
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Coherent Corp. anunció que presentará su plataforma PhotonLink en la Conferencia Europea sobre Comunicaciones Ópticas en septiembre de 2026, cubriendo la óptica integrada a lo largo de la cadena de señal completa, desde la generación de luz hasta la transmisión y detección, con el objetivo de abordar la óptica co-empaquetada, la óptica de paquete cercano y las arquitecturas de centros de datos de próxima generación, marcando una expansión estratégica desde los componentes de transceptores hacia soluciones de plataforma integradas.
- Julio de 2026: Nokia aseguró un contrato plurianual de Orange Belgium para modernizar su infraestructura de transporte nacional en una red óptica convergente utilizando la plataforma 1830 Photonic Service Switch, el software de automatización WaveSuite impulsado por IA de Nokia y transpondedores delgados, marcando el primer despliegue del 1830 PSS para transporte óptico de núcleo dentro de una filial de Orange y apoyando la convergencia de los requisitos de 5G, IA y seguridad cuántica.
- Julio de 2026: Ekinops firmó un acuerdo marco de 10 años con Proximus para el proyecto NEURON (Red Óptica Confiable Uniforme Mejorada de Próxima Generación), que cubre equipos y servicios ópticos basados en WDM para más de 600 sitios en Bélgica con una capacidad de 800 Gbps, con una plataforma WDM preconfigurada para una futura actualización a 1,6 Tbit/s. El primer despliegue comercial estaba programado para el cuarto trimestre de 2026.
- Marzo de 2026: Marvell Technology presentó el primer módulo enchufable ZR y ZR+ de 1,6T de la industria, el COLORZ 1600, impulsado por el DSP coherente Electra de 2 nm, y una nueva generación de módulo enchufable de 800G que utiliza el DSP Libra de 2 nm. Los productos soportaban interconexiones de IA metro de hasta 1.000 km a 800G y enlaces regionales de hasta 2.000 km a 600G, con muestras para clientes previstas para el segundo semestre de 2026.


Alcance del Informe del Mercado Europeo de Transpondedores Ópticos
Los ingresos del mercado europeo de transpondedores ópticos se generan a través de la venta de transpondedores ópticos y equipos de transmisión basados en transpondedores relacionados en tasas de datos que van desde 100 Gbps hasta más de 800 Gbps, suministrados a proveedores de servicios de telecomunicaciones, operadores de centros de datos en la nube e hiperescala, empresas, organizaciones gubernamentales y de defensa, y otros usuarios finales.
El informe del mercado europeo de transpondedores ópticos está segmentado por tecnología de transmisión (coherente y no coherente), tasa de datos (hasta 100 Gbps, más de 100 Gbps a 400 Gbps, más de 400 Gbps a 800 Gbps, y más de 800 Gbps), aplicación de red (metro, larga distancia, interconexión de centros de datos, submarino y otras aplicaciones de red), usuario final (proveedores de servicios de telecomunicaciones, operadores de centros de datos en la nube e hiperescala, empresas, gobierno y defensa, y otros usuarios finales), y país (Alemania, Reino Unido, Francia, Italia, España y resto de Europa). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Coherente |
| No Coherente |
| Hasta 100 Gbps |
| Por Encima de 100 Gbps a 400 Gbps |
| Por Encima de 400 Gbps a 800 Gbps |
| Por Encima de 800 Gbps |
| Metro |
| Larga Distancia |
| Interconexión de Centros de Datos |
| Submarino |
| Otras Aplicaciones de Red |
| Proveedores de Servicios de Telecomunicaciones |
| Operadores de Centros de Datos en la Nube e Hiperescala |
| Empresas |
| Gobierno y Defensa |
| Otros Usuarios Finales |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Resto de Europa |
| Por Tecnología de Transmisión | Coherente |
| No Coherente | |
| Por Tasa de Datos | Hasta 100 Gbps |
| Por Encima de 100 Gbps a 400 Gbps | |
| Por Encima de 400 Gbps a 800 Gbps | |
| Por Encima de 800 Gbps | |
| Por Aplicación de Red | Metro |
| Larga Distancia | |
| Interconexión de Centros de Datos | |
| Submarino | |
| Otras Aplicaciones de Red | |
| Por Usuario Final | Proveedores de Servicios de Telecomunicaciones |
| Operadores de Centros de Datos en la Nube e Hiperescala | |
| Empresas | |
| Gobierno y Defensa | |
| Otros Usuarios Finales | |
| Por País | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de transpondedores ópticos?
El mercado europeo de transpondedores ópticos fue valorado en 1,55 mil millones de USD en 2025 y se estima en 1,69 mil millones de USD en 2026. Se espera que alcance los 2,38 mil millones de USD en 2031.
¿Qué CAGR se pronostica para los transpondedores ópticos en Europa hasta 2031?
La CAGR pronosticada es del 7,09% para 2026-2031. La demanda está vinculada a las interconexiones de centros de datos, las actualizaciones de transporte 5G y la modernización de redes ópticas más antiguas.
¿Qué tecnología de transmisión lidera los despliegues de transporte óptico europeo?
La tecnología coherente lideró con una participación del 82,34% en 2025. También es el segmento tecnológico de mayor crecimiento, con una CAGR proyectada del 7,72% hasta 2031.
¿Por qué los sistemas ópticos de 800G y superiores están ganando demanda en Europa?
Los enlaces de centros de datos relacionados con IA necesitan mayor capacidad en rutas metro y regionales. Se proyecta que el segmento de más de 800 Gbps registre una CAGR del 12,81% hasta 2031.
¿Qué usuarios finales están impulsando la demanda de transpondedores ópticos?
Los proveedores de servicios de telecomunicaciones representaron el 60,10% de la participación en 2025. Se espera que los operadores de nube e hiperescala se expandan más rápido, a una CAGR del 9,85% hasta 2031.
¿Qué país europeo se proyecta que se expanda más rápido hasta 2031?
Se proyecta que España registre una CAGR del 9,55% hasta 2031, respaldada por la actividad de transición de fibra y el desarrollo de centros de datos perimetrales.
Última actualización de la página el:



