
Taille et part du marché européen des transpondeurs optiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.55 Milliards de dollars |
| Taille du Marché (2026) | 1.69 Milliards de dollars |
| Taille du Marché (2031) | 2.38 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.09 % |
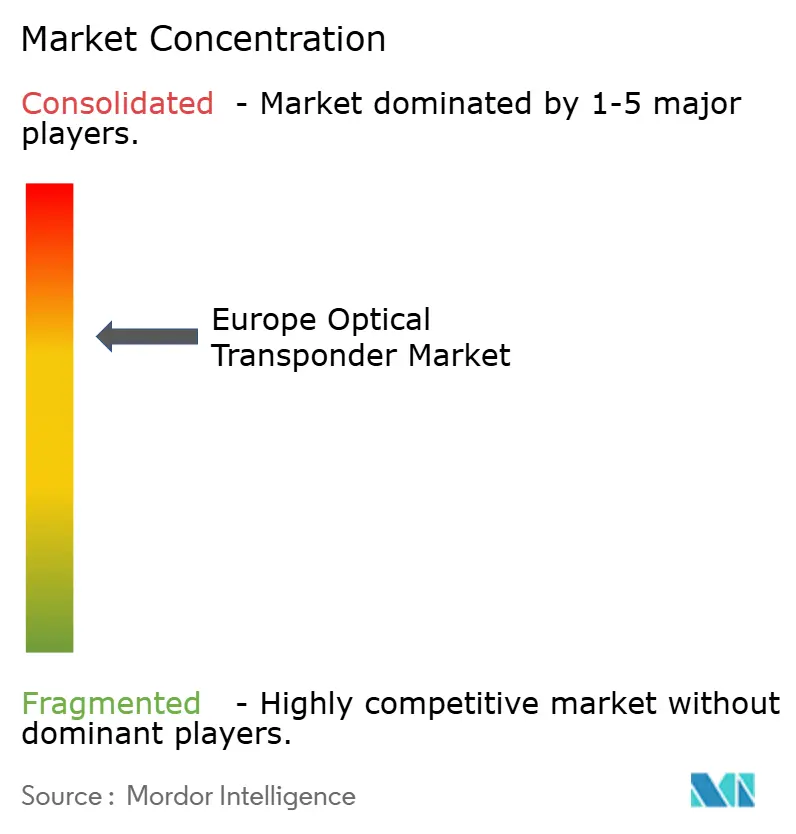
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des transpondeurs optiques par Mordor Intelligence
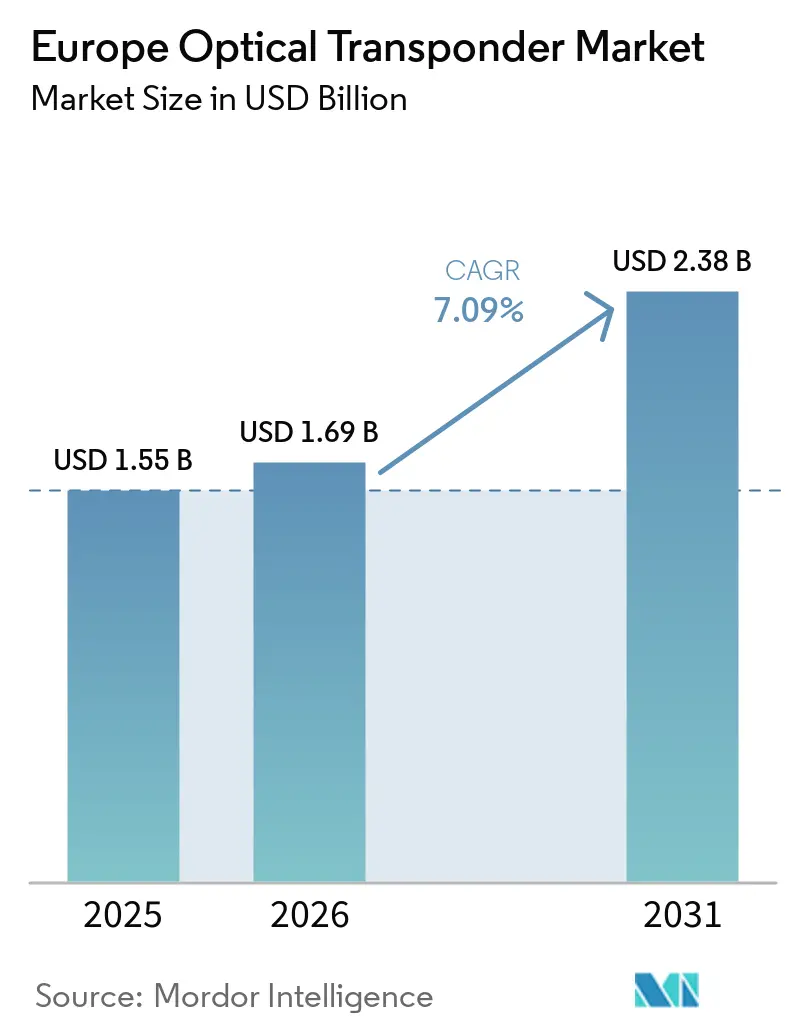
La taille du marché européen des transpondeurs optiques devrait croître de 1,55 milliard USD en 2025 à 1,69 milliard USD en 2026, et devrait atteindre 2,38 milliards USD d'ici 2031, à un CAGR de 7,09 % sur la période 2026-2031. La demande est soutenue par de nouvelles liaisons entre centres de données, des mises à niveau du transport 5G autonome et le remplacement des équipements SDH et SONET plus anciens par des plateformes de transport optique à grille flexible. Les grands opérateurs cloud achètent de plus en plus directement des équipements optiques, modifiant ainsi le rôle traditionnel des opérateurs de télécommunications dans les achats et la prestation de services. Les examens de sécurité européens portant sur les équipements de réseau chinois pourraient stimuler la demande de plateformes cohérentes alternatives, bien que les exigences nationales puissent retarder les décisions d'achat finales. L'approvisionnement en composants reste une contrainte importante, car des processeurs cohérents avancés et des composants photoniques sont nécessaires pour les systèmes à plus haute vitesse. Le marché européen des transpondeurs optiques combine donc une forte demande liée aux investissements dans les infrastructures numériques avec un environnement d'approvisionnement plus sélectif pour les équipements avancés.
Points clés du rapport
- Par technologie de transmission, la technologie cohérente détenait 82,34 % de la part du marché européen des transpondeurs optiques en 2025, et devrait se développer à un CAGR de 7,72 % jusqu'en 2031.
- Par débit de données, le segment de 100 Gbps à 400 Gbps représentait 45,19 % de la part du marché européen des transpondeurs optiques en 2025, tandis que le segment supérieur à 800 Gbps devrait se développer à un CAGR de 12,81 % jusqu'en 2031.
- Par application réseau, les applications longue distance détenaient 31,59 % de la part du marché européen des transpondeurs optiques en 2025, tandis que l'interconnexion de centres de données devrait progresser à un CAGR de 9,65 % jusqu'en 2031.
- Par utilisateur final, les fournisseurs de services de télécommunications représentaient 60,10 % de la part du marché européen des transpondeurs optiques en 2025, tandis que les opérateurs de centres de données cloud et hyperscale devraient se développer à un CAGR de 9,85 % jusqu'en 2031.
- Par pays, l'Allemagne détenait 23,39 % de la part du marché européen des transpondeurs optiques en 2025, tandis que l'Espagne devrait enregistrer un CAGR de 9,55 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen des transpondeurs optiques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'interconnexion des centres de données pour l'IA et les hyperscalers | +2.0% | Allemagne, Pays-Bas, Irlande, France, s'étendant à l'Espagne et à la Pologne | Court terme (≤ 2 ans) |
| Mises à niveau de la capacité de backhaul et de mid-haul pour la 5G autonome | +1.5% | Allemagne, Royaume-Uni, France, Espagne, avec des retombées vers l'Italie et les pays nordiques | Moyen terme (2-4 ans) |
| Remplacement des équipements SDH et SONET hérités par un OTN cohérent à grille flexible | +1.0% | Paneuropéen, avec l'activité la plus soutenue parmi les opérateurs historiques d'Europe occidentale et méridionale | Moyen terme (2-4 ans) |
| Investissement dans la résilience des fibres transfrontalières et des câbles sous-marins | +0.8% | Europe centrale et orientale, les pays baltes, la Méditerranée et les corridors de la mer Baltique | Moyen terme (2-4 ans) |
| Infrastructure d'IA distribuée nécessitant des interconnexions 800ZR+ | +0.5% | Allemagne, Royaume-Uni, France, s'étendant aux pays nordiques et à l'Espagne | Court terme (≤ 2 ans) |
| Programmes européens de souveraineté numérique et d'infrastructure optique sécurisée | +0.3% | À l'échelle de l'UE, concentrés en France, en Allemagne, aux Pays-Bas et en Espagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'interconnexion des centres de données pour l'IA et les hyperscalers
Les systèmes d'entraînement de l'IA utilisent de plus en plus plusieurs centres de données plutôt qu'un seul site, ce qui accroît le besoin de connexions rapides et directes entre les installations. Ces charges de travail distribuées nécessitent des transpondeurs cohérents à haute capacité capables de transporter des données sur des trajets de campus, métropolitains et régionaux avec une faible latence. Nokia a déclaré un chiffre d'affaires dans les réseaux optiques de 821 millions EUR (959 millions USD) au premier trimestre 2026, la demande des clients hyperscalers de centres de données soutenant les performances. Cette demande offre aux équipementiers une base de clients directs plus large, les fournisseurs cloud pouvant se procurer des systèmes optiques sans passer par un appel d'offres géré par un opérateur. Le marché européen des transpondeurs optiques bénéficie de l'expansion par les opérateurs des principaux clusters de centres de données à Francfort, Amsterdam, Paris, Dublin et d'autres sites connectés.
Mises à niveau de la capacité de backhaul et de mid-haul pour la 5G autonome
Les réseaux 5G autonomes nécessitent un transport stable et à faible latence entre les sites radio, les systèmes de périphérie et les réseaux cœur. Les anciennes plateformes SDH et de transport multiservice n'ont pas été conçues pour répondre aux exigences de synchronisation et de capacité de ces liaisons. Les réseaux de fibres urbaines denses peuvent prendre en charge le haut débit fixe et le backhaul mobile sur des trajets partagés, améliorant ainsi l'utilisation des infrastructures existantes. Cela rend les systèmes à longueur d'onde cohérente plus utiles pour les opérateurs qui modernisent simultanément l'accès à la fibre et le transport 5G. Le marché européen des transpondeurs optiques bénéficie de ce chevauchement, car chaque mise à niveau du transport peut prendre en charge plus d'un service réseau.
Remplacement des équipements SDH et SONET hérités par un OTN cohérent à grille flexible
De nombreux opérateurs historiques disposent encore de systèmes de transport SDH vieillissants et apparentés, installés lors de cycles d'investissement réseau antérieurs. L'expiration des contrats de support, la rareté des pièces de rechange et une consommation d'énergie plus élevée encouragent une migration vers des plateformes de réseau de transport optique modernes. Les nouveaux systèmes cohérents à grille flexible permettent de déployer davantage de capacité sur la fibre existante tout en prenant en charge différents services sur le même réseau. Ils peuvent également fournir la précision de synchronisation nécessaire à la synchronisation de la 5G autonome, reliant le cycle de remplacement aux mises à niveau mobiles plus larges. Le marché européen des transpondeurs optiques est soutenu par les opérateurs qui combinent le retrait des équipements avec des objectifs de capacité, d'automatisation et d'efficacité énergétique.
Investissement dans la résilience des fibres transfrontalières et des câbles sous-marins
Les nouvelles routes de fibres transfrontalières accroissent le besoin d'équipements aux deux extrémités de chaque connexion et tout au long du trajet. EXA Infrastructure a lancé le Projet Visegrad en septembre 2025 pour relier Varsovie, Poznan, Prague, Bratislava et Budapest à son réseau dorsal à Berlin, Francfort et Vienne.[1]EXA Infrastructure, "EXA Infrastructure lance le Projet Visegrád : le plus grand déploiement de réseau dorsal en fibre transfrontalier en Europe centrale depuis 25 ans," GÉANT CONNECT Online, connect.geant.org La Commission européenne a sélectionné 56 projets pour un montant pouvant atteindre 389 millions EUR (416 millions USD) dans le cadre du programme CEF-Numérique en novembre 2025, incluant des réseaux dorsaux terrestres, des câbles sous-marins, des liaisons EuroQCI et des corridors 5G.[2]Commission européenne, "56 projets sélectionnés pour un montant pouvant atteindre 389 millions EUR dans le cadre du 4e appel CEF-Numérique," HaDEA, hadea.ec.europa.eu La diversification des routes améliore la résilience du réseau, mais elle oblige également les opérateurs à installer des capacités sur des trajets nouveaux et existants. Cela crée des opportunités d'approvisionnement pour le marché européen des transpondeurs optiques en Europe centrale, orientale et méridionale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance aux processeurs DSP cohérents spécialisés et à l'encapsulation photonique | -1.2% | Chaîne d'approvisionnement mondiale, affectant tous les marchés européens | Court terme (≤ 2 ans) |
| Qualification nationale fragmentée et examens de sécurité | -0.8% | Allemagne, France, Royaume-Uni, Pays-Bas, avec des variations selon les États membres de l'UE | Long terme (≥ 4 ans) |
| Coût d'intégration élevé entre les réseaux optiques hérités et ouverts | -0.5% | Paneuropéen, en particulier pour les opérateurs disposant de réseaux multi-fournisseurs et multi-générations | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre qualifiée pour le déploiement de la fibre | -0.3% | Marchés ruraux et secondaires en Europe orientale et méridionale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépendance aux processeurs DSP cohérents spécialisés et à l'encapsulation photonique
Les systèmes cohérents avancés reposent sur des processeurs de signal numérique spécialisés, des composants photoniques en phosphure d'indium et des procédés de fabrication à haute capacité. Les contraintes de disponibilité peuvent retarder les livraisons d'équipements même lorsque les opérateurs ont engagé des financements pour de nouvelles routes. La contrainte est la plus visible pour les produits 800G et les futurs produits 1,6 Tbps, qui nécessitent des composants et un encapsulage avancés. Nokia a finalisé son acquisition d'Infinera pour 2,3 milliards USD le 28 février 2025, ajoutant la capacité de circuits intégrés photoniques en phosphure d'indium d'Infinera à son activité de réseaux optiques. Le marché européen des transpondeurs optiques reste exposé à des conditions d'approvisionnement déterminées bien au-delà des opérateurs de réseau de la région.
Qualification nationale fragmentée et examens de sécurité
Les fournisseurs de réseau doivent satisfaire à des exigences différentes en matière de qualification, de cybersécurité et d'approvisionnement selon les pays européens. Ces différences peuvent allonger la planification des projets, en particulier lorsqu'un trajet traverse plusieurs juridictions nationales. Les décisions de sécurité impliquant des fournisseurs à haut risque peuvent également laisser les opérateurs dans l'incertitude quant au calendrier et à la portée des programmes de remplacement. Les retards qui en résultent affectent les commandes d'équipements, car les opérateurs peuvent attendre que les exigences de conformité soient clarifiées. Le marché européen des transpondeurs optiques est confronté à ce frein de manière plus prononcée dans les grands programmes de réseau multinationaux où les approbations doivent être alignées entre plusieurs autorités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de transmission : les plateformes cohérentes mènent la modernisation des réseaux
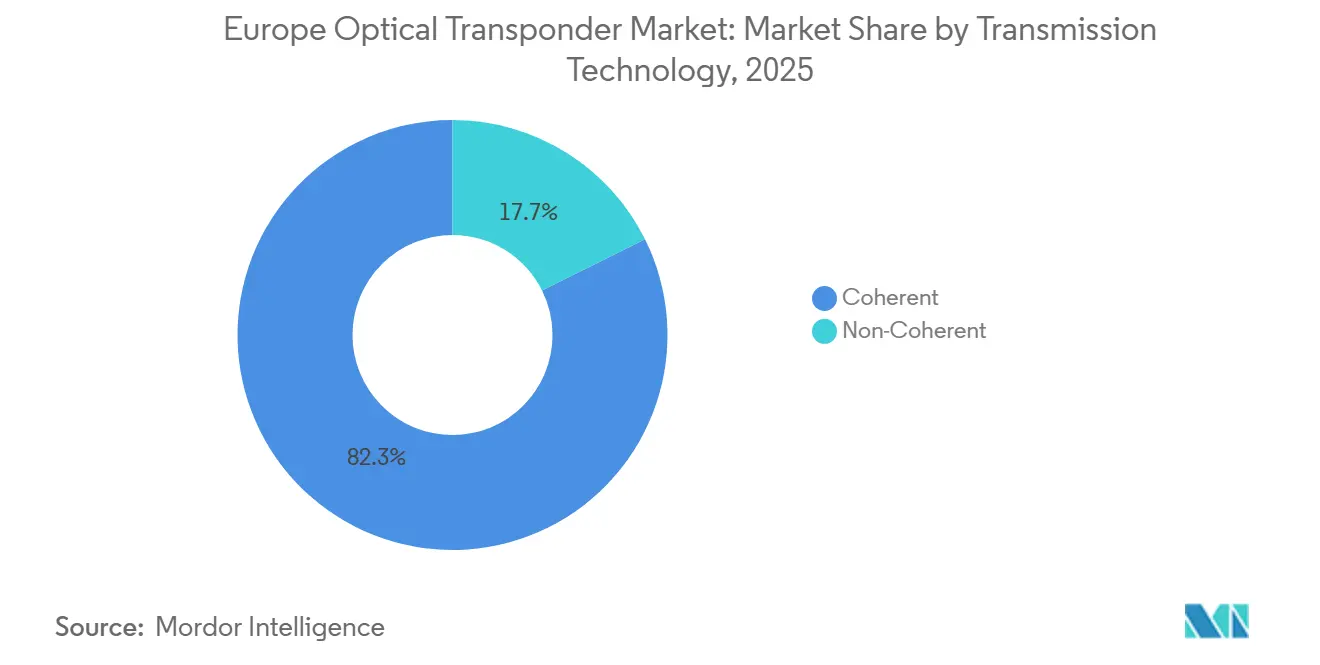
La technologie cohérente détenait 82,34 % de la part du marché européen des transpondeurs optiques en 2025, reflétant son utilisation généralisée sur les routes métropolitaines, longue distance et sous-marines. La technologie transporte davantage de données sur chaque paire de fibres et convient aux routes où la capacité et la portée sont primordiales. RETN a déclaré en juillet 2026 que 50 % du trafic de son réseau dorsal IP/MPLS était acheminé sur une infrastructure cohérente 400G ZR et ZR+.[3]RETN, "RETN migre 50 % de son trafic IP/MPLS sur des optiques 400G ZR+," Actualités RETN, retn.net Le déploiement couvrait des liaisons dorsales de 300 km à 950 km et a montré que les modules enfichables cohérents étaient passés des essais à la conception réseau standard. Les équipements non cohérents restaient pertinents pour les connexions courtes et les réseaux d'accès hérités où le traitement supplémentaire des systèmes cohérents n'était pas nécessaire. Leur rôle était plus restreint car davantage de réseaux d'accès et métropolitains évoluaient également vers des architectures à plus haute capacité.
Le segment devrait se développer à un CAGR de 7,72 % jusqu'en 2031, le taux le plus rapide au sein de ce groupe technologique. Coherent Corp. a introduit un module QSFP28 100G ZR à double laser pour les applications bidirectionnelles en septembre 2025, étendant les options cohérentes aux environnements d'accès.[4]Coherent Corp., "Coherent annonce le premier module QSFP28 100G ZR du secteur pour les applications bidirectionnelles," GlobeNewswire, globenewswire.com Cette évolution suggérait que la frontière économique entre les équipements cohérents et à détection directe se déplaçait vers des liaisons plus courtes. Nokia a présenté de nouvelles familles de produits cohérents à l'OFC 2026 pour les usages en campus, métropolitains, d'interconnexion de centres de données, longue distance et sous-marins. La gamme de produits répondait à différentes distances et besoins de capacité plutôt que de s'appuyer sur une seule conception de système. Le marché européen des transpondeurs optiques continuera de favoriser la technologie cohérente à mesure que les opérateurs recherchent une approche de transport commune sur plusieurs couches réseau.


Par débit de données : le 400G conserve le rôle installé le plus important tandis que le 800G+ progresse
Le segment de 100 Gbps à 400 Gbps représentait 45,19 % du marché européen des transpondeurs optiques en 2025. Ce segment est resté l'épine dorsale pratique des routes longue distance établies et des grandes routes métropolitaines, car les équipements 400G sont largement déployés et familiers aux opérateurs. La plage jusqu'à 100 Gbps a continué de servir les connexions d'accès héritées, de périphérie d'entreprise et à faible capacité. Le segment de 400 Gbps à 800 Gbps a soutenu les clients qui avaient besoin d'une mise à niveau mais n'étaient pas encore prêts à reconcevoir leurs réseaux autour de liaisons 800G natives. Arelion a réalisé un essai sur le terrain en février 2025 qui a acheminé du trafic IP 800G ZR+ sur 1 069 km entre Stockholm et Hambourg. L'essai a rapporté une réduction de 66 % des dépenses d'investissement et une réduction de 95 % des dépenses d'exploitation par rapport à la technologie antérieure utilisée sur cette route.
Le segment supérieur à 800 Gbps devrait croître à un CAGR de 12,81 % jusqu'en 2031, ce qui en fait le segment de débit de données à la croissance la plus rapide. Les équipements à plus haute vitesse sont adoptés là où les charges de travail d'IA nécessitent davantage de capacité entre les centres de données et entre les hubs régionaux. Marvell a présenté le COLORZ 1600, un module enfichable 1,6T ZR et ZR+, ainsi qu'un nouveau module enfichable 800G en mars 2026. Les produits étaient conçus pour les interconnexions d'IA métropolitaines jusqu'à 1 000 km à 800G et les liaisons régionales jusqu'à 2 000 km à 600G. La taille du marché européen des transpondeurs optiques pour les équipements à débit plus élevé est façonnée par l'architecture des centres de données, l'efficacité énergétique et l'état de préparation des systèmes de fibres existants. La demande de systèmes 800G+ dépendra de la disponibilité de routeurs, de systèmes de lignes et de composants optiques compatibles.
Par application réseau : les revenus longue distance sont établis tandis que l'interconnexion de centres de données s'accélère
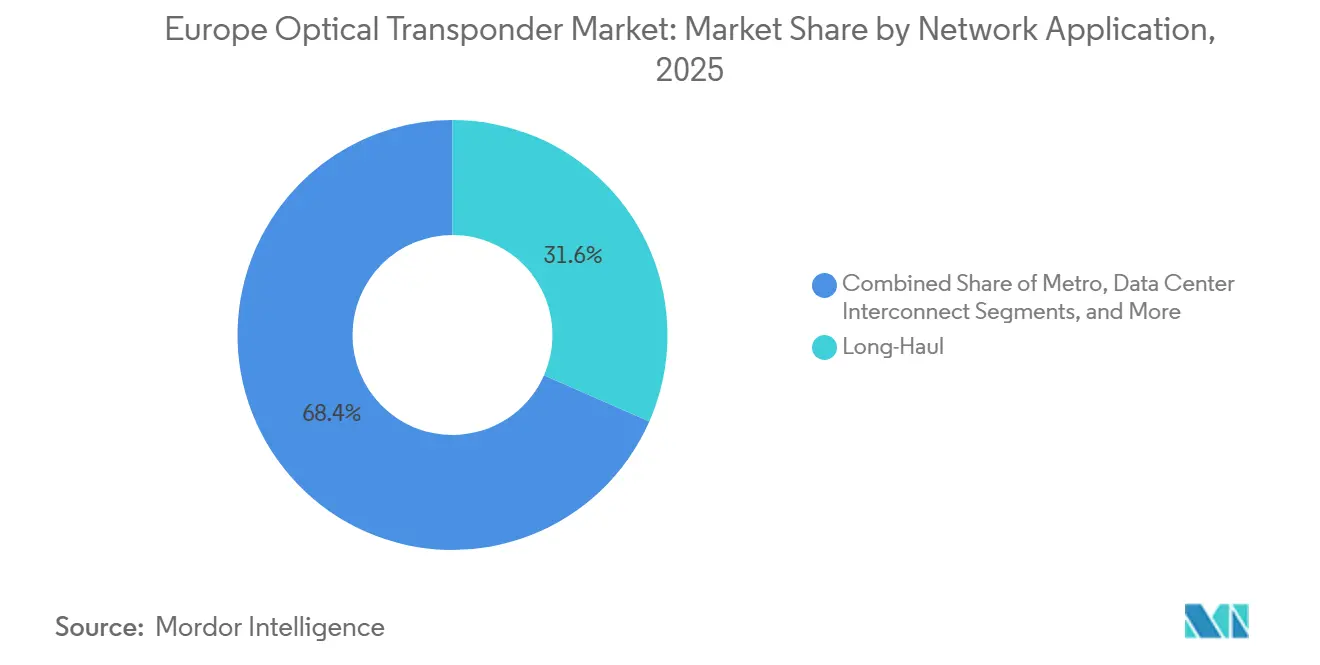
Les applications longue distance représentaient 31,59 % de la part du marché européen des transpondeurs optiques en 2025. Les routes dorsales continentales relient les réseaux nationaux, les centres de données, les points d'échange Internet et les stations d'atterrissage de câbles, ce qui confère à cette application une large base installée. GÉANT a démontré une transmission 400G sur 3 403 km sur sa route réseau européenne en service en 2025, en utilisant des optiques enfichables cohérentes Cisco et Acacia. La route traversait Londres, Paris, Genève, Francfort, Amsterdam et revenait à Londres sans transpondeurs autonomes ni équipements de régénération. Ce résultat a montré comment la technologie cohérente enfichable peut modifier la conception de certains systèmes longue distance. Les routes métropolitaines et sous-marines nécessitent également une capacité optique substantielle car elles relient le trafic local dense et les réseaux de câbles internationaux.
L'interconnexion de centres de données devrait se développer à un CAGR de 9,65 % jusqu'en 2031, plus rapidement que les autres applications réseau identifiées dans le rapport. Les fournisseurs cloud ont besoin de liaisons directes entre les installations à mesure que leurs réseaux de calcul et de stockage s'étendent sur plusieurs sites. DE-CIX a connecté Deutsche Glasfaser à DE-CIX Francfort via un port 800 GbE en novembre 2025, en utilisant des optiques Nokia 800G-ZR+ intégrées dans des routeurs IP Nokia. La connexion a porté la capacité agrégée de Deutsche Glasfaser à DE-CIX Francfort au-dessus de 1,6 Tbit/s. Le marché européen des transpondeurs optiques est soutenu à mesure que l'interconnexion passe de groupes de modules à débit inférieur à une capacité 800G native à longueur d'onde unique. Les autres applications comprennent les communications des services publics et les liaisons longue distance privées d'entreprise, qui utilisent le transport optique pour une connectivité sécurisée et prévisible.

Par utilisateur final : les fournisseurs de télécommunications détiennent la plus grande base tandis que les opérateurs cloud gagnent en dynamisme
Les fournisseurs de services de télécommunications représentaient 60,10 % de la taille du marché européen des transpondeurs optiques en 2025. Leurs réseaux transportent un large trafic fixe et mobile, et ils restent responsables de nombreuses mises à niveau des réseaux dorsaux nationaux et d'accès. Nokia a obtenu un contrat pluriannuel avec Orange Belgique en juillet 2026 pour moderniser l'infrastructure de transport de l'opérateur avec un réseau optique convergé. Nokia a également lancé une plateforme cœur et transport prête pour le 800G avec KPN aux Pays-Bas en janvier 2026. Ces déploiements ont montré comment les fournisseurs intègrent le transport fixe et mobile sur des plateformes optiques moins nombreuses et plus flexibles. Les clients gouvernementaux et de défense nécessitent également des couches de transport sécurisées pour les infrastructures publiques et les programmes de communications quantiques.
Les opérateurs de centres de données cloud et hyperscale devraient se développer à un CAGR de 9,85 % jusqu'en 2031, le taux le plus rapide parmi les groupes d'utilisateurs finaux. Ces clients achètent de plus en plus des systèmes directement auprès des fournisseurs plutôt que de s'appuyer uniquement sur le transport géré par les opérateurs. Les achats directs modifient la relation commerciale car les équipementiers peuvent travailler avec l'utilisateur final qui planifie le tissu du centre de données. Les entreprises telles que les sociétés financières, les services publics et les opérateurs de santé utilisent des réseaux optiques privés pour les flux de données sensibles, les systèmes opérationnels et les liaisons à faible latence. Leur besoin total est inférieur à celui des fournisseurs de télécommunications, mais leurs besoins peuvent être importants en Allemagne et au Royaume-Uni. Le marché européen des transpondeurs optiques gagne un autre groupe d'acheteurs à mesure que les opérateurs cloud construisent leurs propres routes inter-centres de données et étendent leurs sites de périphérie.
Analyse géographique
L'Allemagne détenait 23,39 % de la part du marché européen des transpondeurs optiques en 2025, soutenue par le rôle de Francfort en tant que principal hub d'échange de données et par les mises à niveau nationales de la fibre et de la 5G. DE-CIX a rapporté que son échange de Francfort avait traité 45 exaoctets de trafic en 2024, soit 13 % de plus que l'année précédente. Le volume de trafic de l'échange soutient une demande continue de capacité aux emplacements des opérateurs, des centres de données et d'interconnexion. Colt a commencé à utiliser des optiques cohérentes Cisco 800G ZR+ dans son réseau de production AS8220 à mi-2025, à la suite d'un essai Francfort-Munich sur 667 km. Le projet a doublé la capacité par liaison et réduit la consommation d'énergie de 33 %, soulignant l'intérêt opérationnel des optiques à débit plus élevé sur les routes établies.
Le Royaume-Uni et la France sont restés des contributeurs importants au marché européen des transpondeurs optiques en raison des mises à niveau du transport mobile, des exigences des réseaux dorsaux nationaux et des connexions de câbles sous-marins. Les opérateurs britanniques ont poursuivi leurs investissements dans le transport tout en modernisant les réseaux mobiles et en ajustant les plans d'équipements en réponse aux restrictions de sécurité. La France bénéficie de sites d'atterrissage de câbles en Normandie et en Bretagne, où les systèmes sous-marins se connectent aux réseaux de transport terrestres. Ces points de transfert nécessitent une capacité cohérente pour acheminer le trafic des câbles vers les routes nationales et internationales. Les deux pays illustrent également différentes sources de demande, le Royaume-Uni étant centré sur la modernisation des réseaux et la France soutenue par sa connexion à l'infrastructure de câbles internationaux.
L'Italie et l'Espagne sont aujourd'hui des contributeurs plus modestes, mais les deux pays ajoutent de la demande grâce à la fibre en accès ouvert, aux mises à niveau mobiles et aux infrastructures de périphérie. ADTRAN a été sélectionné par FiberCop en janvier 2026 pour un déploiement national de transport optique métropolitain en Italie utilisant une technologie optique ouverte et des modules enfichables cohérents 100ZR. L'Espagne devrait enregistrer un CAGR de 9,55 % jusqu'en 2031, le taux le plus rapide du marché européen des transpondeurs optiques, à la suite de l'arrêt du réseau cuivre de Telefonica en mai 2025 et de la sélection de Nokia pour 17 nœuds de centres de données de périphérie espagnols. Le reste de l'Europe comprend les pays nordiques, le Benelux, l'Europe centrale et orientale et les Balkans, où le Projet Visegrád et la route 800G de 150 km entre la Serbie et la Bosnie-Herzégovine élargissent l'empreinte réseau.
Paysage concurrentiel
Le marché européen des transpondeurs optiques présente une structure de fournisseurs de systèmes modérément consolidée, Nokia, Ciena, Huawei, ZTE et Cisco occupant des positions de revenus mondiales de premier plan en 2025. L'acquisition d'Infinera par Nokia a ajouté de l'envergure dans les réseaux optiques et l'accès à la production de circuits intégrés photoniques en phosphure d'indium. Cette combinaison a renforcé sa position dans les comptes longue distance, sous-marins et des grands opérateurs européens. Ciena est restée concentrée sur les opportunités d'interconnexion cloud et de centres de données, tandis qu'Ekinops offrait une alternative européenne pour les opérateurs cherchant à diversifier leur base de fournisseurs.
L'accord de Nokia avec Orange Belgique illustre la manière dont les grands fournisseurs poursuivent des projets intégrés de modernisation du transport. Le programme utilise la plateforme 1830 Photonic Service Switch, l'automatisation WaveSuite et des transpondeurs fins pour répondre aux exigences des réseaux convergés. Ekinops a signé un accord-cadre de 10 ans avec Proximus en juillet 2026 pour le projet NEURON sur plus de 600 sites en Belgique. L'accord couvre une capacité de 800 Gbps et une voie vers une future mise à niveau à 1,6 Tbit/s. La victoire d'ADTRAN chez FiberCop en Italie a montré que le transport optique ouvert est également sélectionné pour les réseaux de fibres nationales en gros.
La concurrence se déplace également vers les composants, les modules enfichables et l'intégration photonique. L'annonce par Marvell du module enfichable 1,6T ZR et ZR+ a placé la technologie enfichable à plus haute vitesse au cœur de la planification de l'interconnexion des centres de données. Coherent Corp. a déclaré qu'elle prévoyait de dévoiler sa plateforme PhotonLink à l'ECOC en septembre 2026, couvrant la génération, la transmission et la détection sur toute la chaîne du signal optique. Le marché européen des transpondeurs optiques pourrait voir les fournisseurs de composants gagner davantage d'influence à mesure que les clients adoptent des conceptions de réseau modulaires. Les investissements publics européens dans les microélectroniques et les technologies de communication pourraient également soutenir les capacités photoniques locales au fil du temps.
Leaders du secteur européen des transpondeurs optiques
Nokia Corporation
Ciena Corporation
Huawei Technologies Co., Ltd.
ZTE Corporation
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Coherent Corp. a annoncé qu'elle dévoilera sa plateforme PhotonLink à la Conférence européenne sur les communications optiques en septembre 2026, couvrant l'optique intégrée sur l'ensemble de la chaîne du signal, de la génération de lumière à la transmission et à la détection, ciblant les optiques co-packagées, les optiques near-package et les architectures de centres de données de nouvelle génération, marquant une expansion stratégique des composants émetteurs-récepteurs vers des solutions de plateforme intégrées.
- Juillet 2026 : Nokia a obtenu un contrat pluriannuel d'Orange Belgique pour moderniser son infrastructure de transport nationale en un réseau optique convergé utilisant la plateforme 1830 Photonic Service Switch, le logiciel d'automatisation WaveSuite alimenté par l'IA de Nokia, et des transpondeurs fins, marquant le premier déploiement du 1830 PSS pour le transport optique cœur au sein d'une filiale d'Orange et soutenant la convergence des exigences 5G, IA et de sécurité quantique.
- Juillet 2026 : Ekinops a signé un accord-cadre de 10 ans avec Proximus pour le projet NEURON (Next-Generation Enhanced Uniform Reliable Optical Network), couvrant des équipements et services optiques basés sur le WDM pour plus de 600 sites en Belgique à une capacité de 800 Gbps, avec une plateforme WDM préconfigurée pour une future mise à niveau à 1,6 Tbit/s. Le premier déploiement commercial était prévu pour le quatrième trimestre 2026.
- Mars 2026 : Marvell Technology a dévoilé le premier module enfichable 1,6T ZR et ZR+ du secteur, le COLORZ 1600, alimenté par le DSP cohérent Electra 2 nm, et un module enfichable 800G de nouvelle génération utilisant le DSP Libra 2 nm. Les produits prenaient en charge les interconnexions d'IA métropolitaines jusqu'à 1 000 km à 800G et les liaisons régionales jusqu'à 2 000 km à 600G, avec un échantillonnage client prévu pour le second semestre 2026.


Périmètre du rapport sur le marché européen des transpondeurs optiques
Le chiffre d'affaires du marché européen des transpondeurs optiques est généré par la vente de transpondeurs optiques et d'équipements de transmission basés sur des transpondeurs connexes, couvrant des débits de données allant de 100 Gbps à plus de 800 Gbps, fournis aux fournisseurs de services de télécommunications, aux opérateurs de centres de données cloud et hyperscale, aux entreprises, aux organisations gouvernementales et de défense, et à d'autres utilisateurs finaux.
Le rapport sur le marché européen des transpondeurs optiques est segmenté par technologie de transmission (cohérente et non cohérente), débit de données (jusqu'à 100 Gbps, de 100 Gbps à 400 Gbps, de 400 Gbps à 800 Gbps, et supérieur à 800 Gbps), application réseau (métro, longue distance, interconnexion de centres de données, sous-marin, et autres applications réseau), utilisateur final (fournisseurs de services de télécommunications, opérateurs de centres de données cloud et hyperscale, entreprises, gouvernement et défense, et autres utilisateurs finaux), et pays (Allemagne, Royaume-Uni, France, Italie, Espagne, et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
| Cohérent |
| Non cohérent |
| Jusqu'à 100 Gbps |
| De 100 Gbps à 400 Gbps |
| De 400 Gbps à 800 Gbps |
| Supérieur à 800 Gbps |
| Métro |
| Longue distance |
| Interconnexion de centres de données |
| Sous-marin |
| Autres applications réseau |
| Fournisseurs de services de télécommunications |
| Opérateurs de centres de données cloud et hyperscale |
| Entreprises |
| Gouvernement et défense |
| Autres utilisateurs finaux |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Reste de l'Europe |
| Par technologie de transmission | Cohérent |
| Non cohérent | |
| Par débit de données | Jusqu'à 100 Gbps |
| De 100 Gbps à 400 Gbps | |
| De 400 Gbps à 800 Gbps | |
| Supérieur à 800 Gbps | |
| Par application réseau | Métro |
| Longue distance | |
| Interconnexion de centres de données | |
| Sous-marin | |
| Autres applications réseau | |
| Par utilisateur final | Fournisseurs de services de télécommunications |
| Opérateurs de centres de données cloud et hyperscale | |
| Entreprises | |
| Gouvernement et défense | |
| Autres utilisateurs finaux | |
| Par pays | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen des transpondeurs optiques ?
Le marché européen des transpondeurs optiques était évalué à 1,55 milliard USD en 2025 et est estimé à 1,69 milliard USD en 2026. Il devrait atteindre 2,38 milliards USD d'ici 2031.
Quel CAGR est prévu pour les transpondeurs optiques en Europe jusqu'en 2031 ?
Le CAGR prévu est de 7,09 % pour 2026-2031. La demande est liée aux interconnexions de centres de données, aux mises à niveau du transport 5G et à la modernisation des réseaux optiques plus anciens.
Quelle technologie de transmission est en tête des déploiements de transport optique européens ?
La technologie cohérente était en tête avec une part de 82,34 % en 2025. C'est également le segment technologique le plus rapide, avec un CAGR projeté de 7,72 % jusqu'en 2031.
Pourquoi les systèmes optiques 800G et supérieurs gagnent-ils en demande en Europe ?
Les liaisons de centres de données liées à l'IA nécessitent une plus grande capacité sur les routes métropolitaines et régionales. Le segment supérieur à 800 Gbps devrait enregistrer un CAGR de 12,81 % jusqu'en 2031.
Quels utilisateurs finaux stimulent la demande de transpondeurs optiques ?
Les fournisseurs de services de télécommunications détenaient une part de 60,10 % en 2025. Les opérateurs cloud et hyperscale devraient se développer plus rapidement, à un CAGR de 9,85 % jusqu'en 2031.
Quel pays européen devrait se développer le plus rapidement jusqu'en 2031 ?
L'Espagne devrait enregistrer un CAGR de 9,55 % jusqu'en 2031, soutenu par l'activité de transition vers la fibre et le développement des centres de données de périphérie.
Dernière mise à jour de la page le:



