
Marktgröße und Marktanteile des europäischen Marktes für optische Transponder
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
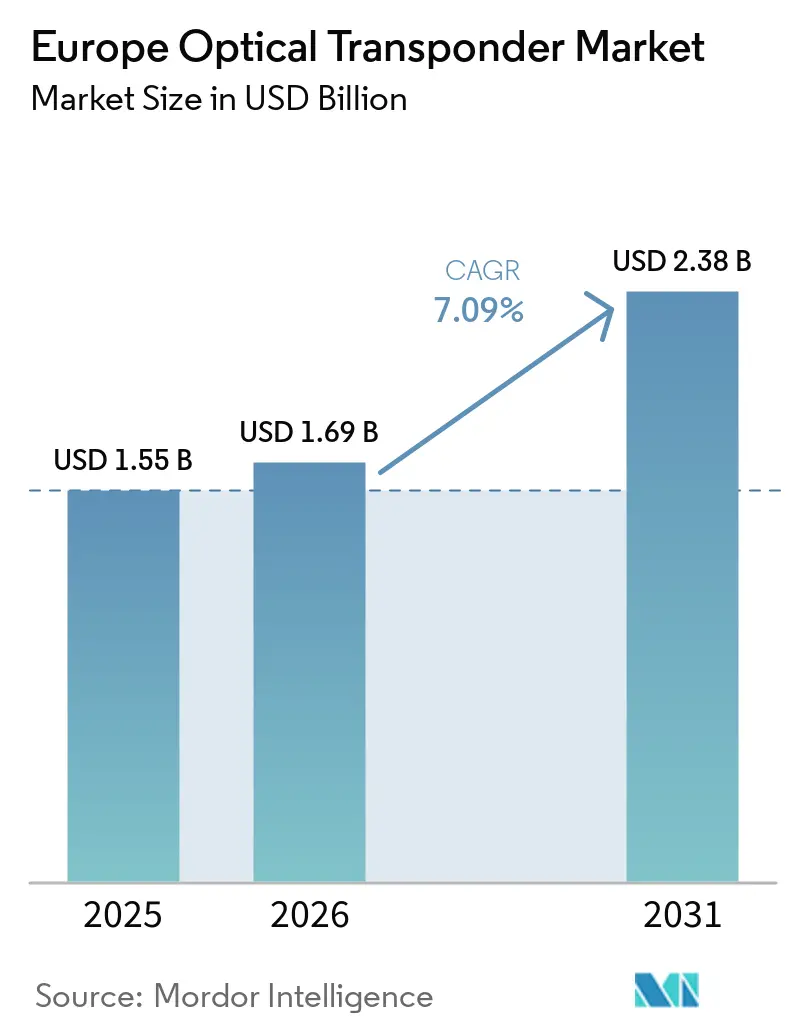
| Marktgröße im Basisjahr (2025) | 1.55 Milliarden US-Dollar |
| Marktgröße (2026) | 1.69 Milliarden US-Dollar |
| Marktgröße (2031) | 2.38 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.09 % |
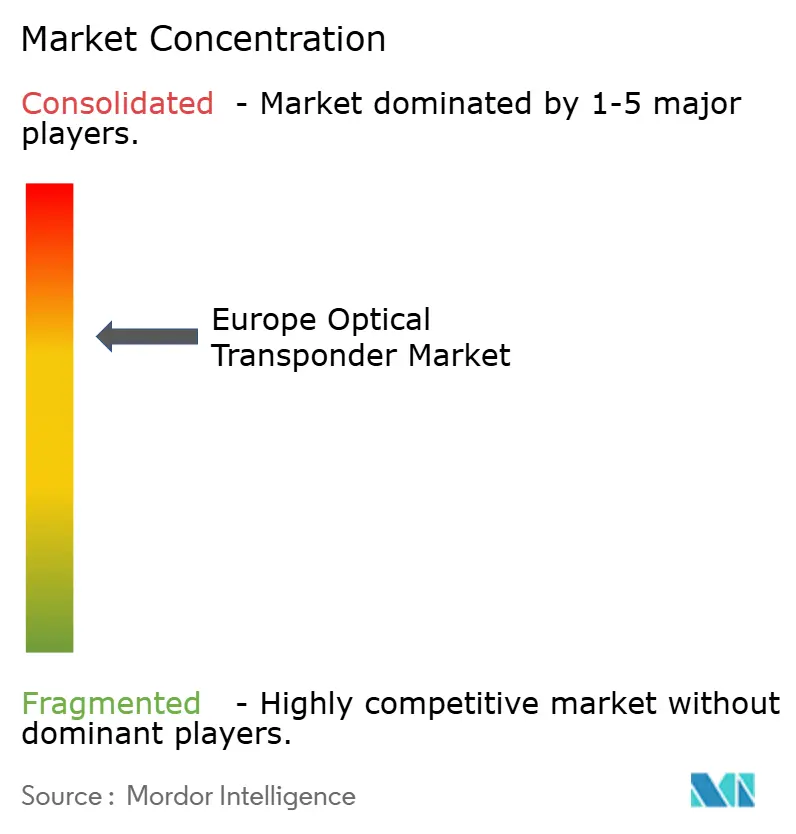
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des europäischen Marktes für optische Transponder von Mordor Intelligence
Die Marktgröße des europäischen Marktes für optische Transponder wird voraussichtlich von 1,55 Milliarden USD im Jahr 2025 auf 1,69 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 2,38 Milliarden USD erreichen, bei einer CAGR von 7,09 % über den Zeitraum 2026–2031. Die Nachfrage wird durch neue Rechenzentrumsverbindungen, Upgrades des eigenständigen 5G-Transports und den Ersatz älterer SDH- und SONET-Geräte durch flexible optische Transportplattformen mit flexiblem Raster unterstützt. Große Cloud-Betreiber kaufen optische Geräte zunehmend direkt, wodurch sich die traditionelle Rolle der Telekommunikationsanbieter bei Beschaffung und Servicebereitstellung verändert. Europäische Sicherheitsüberprüfungen chinesischer Netzwerkgeräte könnten die Nachfrage nach alternativen kohärenten Plattformen ankurbeln, obwohl nationale Anforderungen endgültige Kaufentscheidungen verzögern können. Die Komponentenversorgung bleibt eine wichtige Einschränkung, da fortschrittliche kohärente Prozessoren und photonische Bauteile für Hochgeschwindigkeitssysteme benötigt werden. Der europäische Markt für optische Transponder verbindet daher eine starke Nachfrage aus Investitionen in die digitale Infrastruktur mit einem selektiveren Versorgungsumfeld für fortschrittliche Geräte.
Wichtigste Erkenntnisse des Berichts
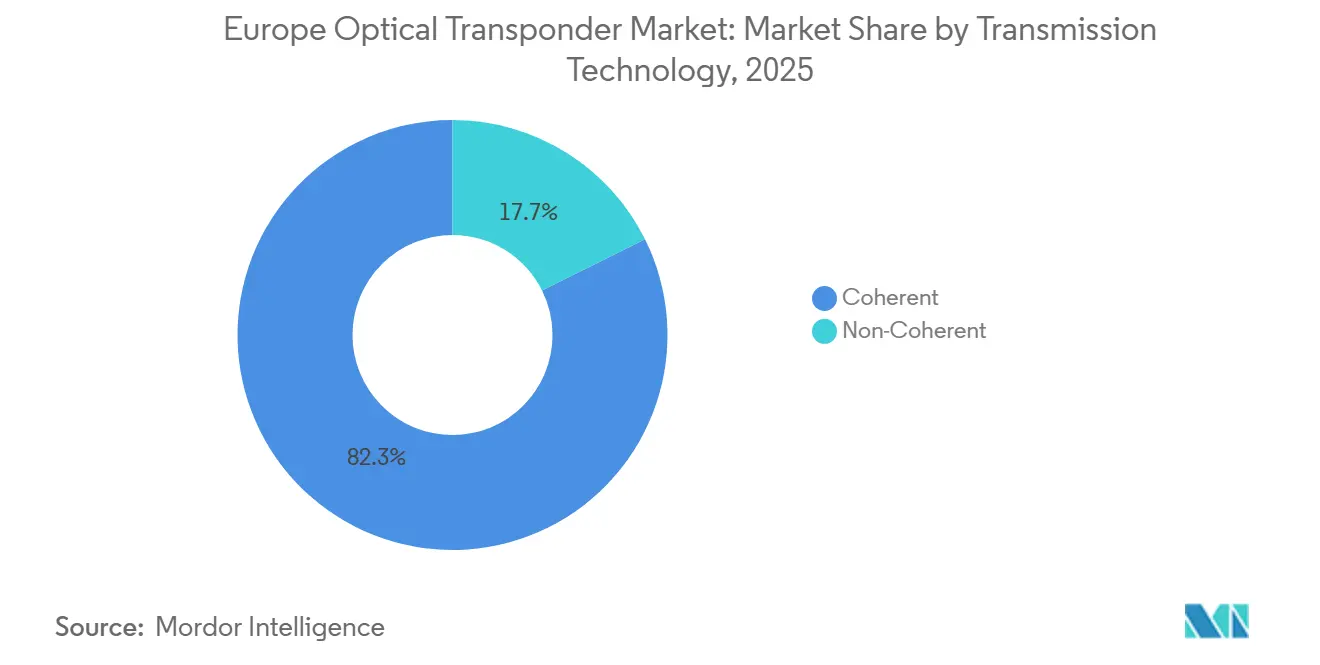
- Nach Übertragungstechnologie hielt kohärente Technologie im Jahr 2025 einen Marktanteil von 82,34 % am europäischen Markt für optische Transponder und wird voraussichtlich bis 2031 mit einer CAGR von 7,72 % wachsen.
- Nach Datenrate entfiel auf das Segment über 100 Gbps bis 400 Gbps im Jahr 2025 ein Marktanteil von 45,19 % am europäischen Markt für optische Transponder, während das Segment über 800 Gbps bis 2031 voraussichtlich mit einer CAGR von 12,81 % wachsen wird.
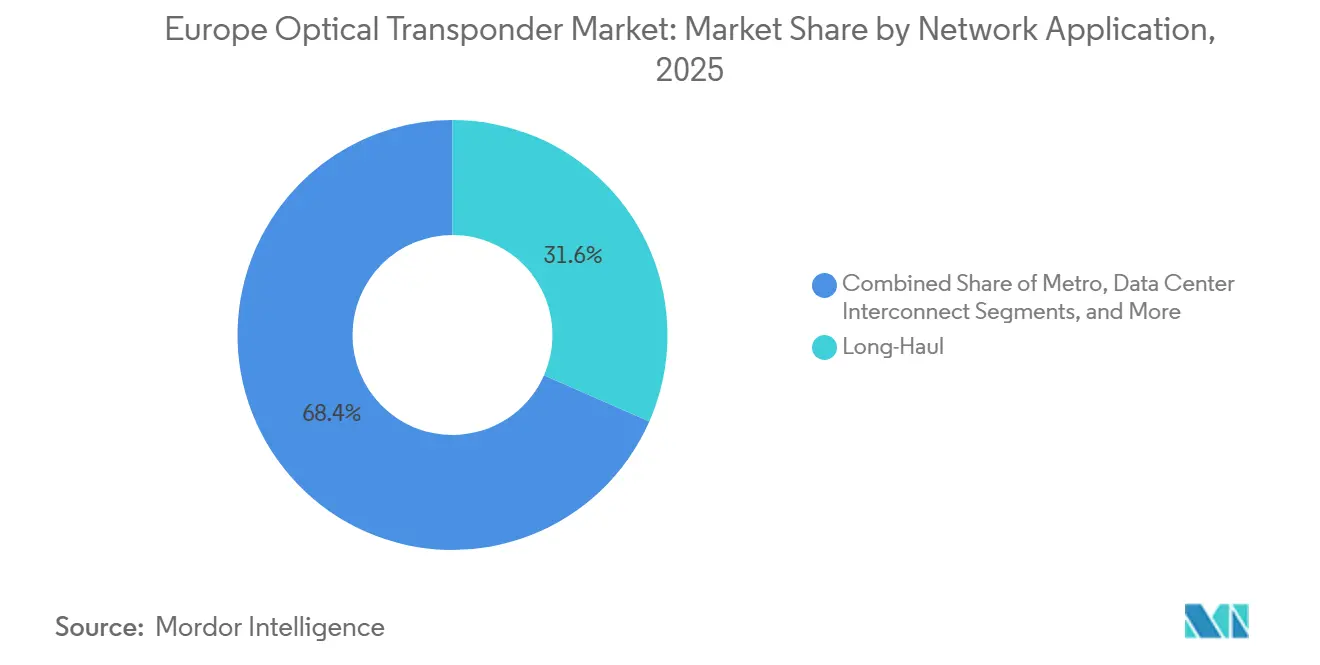
- Nach Netzwerkanwendung hielten Langstreckeanwendungen im Jahr 2025 einen Marktanteil von 31,59 % am europäischen Markt für optische Transponder, während Rechenzentrumsverbindungen bis 2031 voraussichtlich mit einer CAGR von 9,65 % wachsen werden.
- Nach Endnutzer entfielen auf Telekommunikationsdienstleister im Jahr 2025 60,10 % des Marktanteils am europäischen Markt für optische Transponder, während Cloud- und Hyperscale-Rechenzentrumsbetreiber bis 2031 voraussichtlich mit einer CAGR von 9,85 % wachsen werden.
- Nach Land hielt Deutschland im Jahr 2025 einen Marktanteil von 23,39 % am europäischen Markt für optische Transponder, während Spanien bis 2031 voraussichtlich eine CAGR von 9,55 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des europäischen Marktes für optische Transponder
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von KI- und Hyperscaler-Rechenzentrumsverbindungen | +2.0% | Deutschland, Niederlande, Irland, Frankreich, mit Ausweitung auf Spanien und Polen | Kurzfristig (≤ 2 Jahre) |
| Upgrades der Backhaul- und Mid-Haul-Kapazität für eigenständige 5G-Netze | +1.5% | Deutschland, Vereinigtes Königreich, Frankreich, Spanien, mit Ausstrahlungseffekten auf Italien und die nordischen Länder | Mittelfristig (2–4 Jahre) |
| Ersatz von Legacy-SDH und SONET durch kohärentes OTN mit flexiblem Raster | +1.0% | Gesamteuropäisch, mit der stärksten Aktivität bei westlichen und südeuropäischen Incumbents | Mittelfristig (2–4 Jahre) |
| Investitionen in grenzüberschreitende Glasfaser- und Seekabelresilienz | +0.8% | Mittel- und Osteuropa, die baltischen Staaten, der Mittelmeerraum und die Ostseekorridore | Mittelfristig (2–4 Jahre) |
| Verteilte KI-Infrastruktur mit Bedarf an 800ZR+ Verbindungen | +0.5% | Deutschland, Vereinigtes Königreich, Frankreich, mit Ausweitung auf die nordischen Länder und Spanien | Kurzfristig (≤ 2 Jahre) |
| Programme zur europäischen digitalen Souveränität und sicheren optischen Infrastruktur | +0.3% | EU-weit, konzentriert in Frankreich, Deutschland, den Niederlanden und Spanien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von KI- und Hyperscaler-Rechenzentrumsverbindungen
KI-Trainingssysteme nutzen zunehmend mehrere Rechenzentren anstelle eines einzelnen Standorts, was den Bedarf an schnellen, direkten Verbindungen zwischen Einrichtungen erhöht. Diese verteilten Workloads erfordern hochkapazitive, kohärente Transponder, die Daten über Campus-, Metro- und Regionalrouten mit geringer Latenz transportieren können. Nokia meldete im ersten Quartal 2026 einen Umsatz im optischen Netzwerkbereich von 821 Millionen EUR (959 Millionen USD), wobei die Nachfrage von Hyperscale-Rechenzentrumskunden die Leistung unterstützte. Diese Nachfrage verschafft Geräteherstellern eine größere direkte Kundenbasis, da Cloud-Anbieter optische Systeme ohne einen von Carriern geführten Ausschreibungsprozess beschaffen können. Der europäische Markt für optische Transponder profitiert, wenn Betreiber große Rechenzentrumscluster in Frankfurt, Amsterdam, Paris, Dublin und anderen verbundenen Standorten ausbauen.
Upgrades der Backhaul- und Mid-Haul-Kapazität für eigenständige 5G-Netze
Eigenständige 5G-Netze erfordern einen stabilen, latenzarmen Transport zwischen Funkanlagen, Edge-Systemen und Kernnetzen. Ältere SDH- und Multiservice-Transportplattformen wurden nicht für die Timing- und Kapazitätsanforderungen dieser Verbindungen ausgelegt. Dichte städtische Glasfasernetze können Festbreitband und mobiles Backhaul auf gemeinsamen Routen unterstützen und so die Nutzung bestehender Infrastruktur verbessern. Dies macht kohärente Wellenlängensysteme für Betreiber nützlicher, die gleichzeitig Glasfaserzugang und 5G-Transport aufrüsten. Der europäische Markt für optische Transponder profitiert von dieser Überschneidung, da jedes Transport-Upgrade mehr als einen Netzdienst unterstützen kann.
Ersatz von Legacy-SDH und SONET durch kohärentes OTN mit flexiblem Raster
Viele Incumbent-Betreiber verfügen noch über veraltete SDH- und verwandte Transportsysteme, die in früheren Netzwerkinvestitionszyklen installiert wurden. Auslaufende Supportverträge, begrenzte Ersatzteile und ein höherer Stromverbrauch fördern den Wechsel zu modernen optischen Transportnetzplattformen. Neue kohärente Systeme mit flexiblem Raster ermöglichen es, mehr Kapazität über vorhandene Glasfaser bereitzustellen und gleichzeitig verschiedene Dienste im selben Netz zu unterstützen. Sie können auch die für die Synchronisierung eigenständiger 5G-Netze erforderliche Timing-Präzision bereitstellen und so den Ersatzzyklus mit umfassenderen Mobilfunk-Upgrades verknüpfen. Der europäische Markt für optische Transponder wird von Betreibern unterstützt, die die Geräteablösung mit Kapazitäts-, Automatisierungs- und Energieeffizienzzielen verbinden.
Investitionen in grenzüberschreitende Glasfaser- und Seekabelresilienz
Neue grenzüberschreitende Glasfaserrouten erhöhen den Bedarf an Geräten an beiden Enden jeder Verbindung und entlang der Route selbst. EXA Infrastructure startete im September 2025 das Projekt Visegrad, um Warschau, Posen, Prag, Bratislava und Budapest mit seinem Backbone in Berlin, Frankfurt und Wien zu verbinden.[1]EXA Infrastructure, "EXA Infrastructure startet Projekt Visegrád: Größte grenzüberschreitende Glasfaser-Backbone-Bereitstellung in Mitteleuropa seit 25 Jahren," GÉANT CONNECT Online, connect.geant.org Die Europäische Kommission wählte im November 2025 56 Projekte für bis zu 389 Millionen EUR (416 Millionen USD) im Rahmen des CEF-Digital-Programms aus, darunter terrestrische Backbones, Seekabel, EuroQCI-Verbindungen und 5G-Korridore.[2]Europäische Kommission, "56 Projekte für bis zu 389 Millionen EUR im Rahmen der 4. CEF-Digital-Ausschreibungen ausgewählt," HaDEA, hadea.ec.europa.eu Diverse Routen verbessern die Netzresilienz, erfordern aber auch, dass Betreiber Kapazitäten auf neuen und bestehenden Pfaden installieren. Dies schafft Beschaffungsmöglichkeiten für den europäischen Markt für optische Transponder in Mittel-, Ost- und Südeuropa.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von spezialisierten kohärenten DSPs und photonischen Gehäusen | -1.2% | Globale Lieferkette, die alle europäischen Märkte betrifft | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte nationale Qualifizierungs- und Sicherheitsüberprüfungen | -0.8% | Deutschland, Frankreich, Vereinigtes Königreich, Niederlande, mit Unterschieden zwischen den EU-Mitgliedstaaten | Langfristig (≥ 4 Jahre) |
| Hohe Integrationskosten in Legacy- und offenen optischen Netzen | -0.5% | Gesamteuropäisch, insbesondere für Betreiber mit Multi-Vendor- und Multi-Generationen-Netzen | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel bei der Glasfaserverlegung | -0.3% | Ländliche und sekundäre Märkte in Ost- und Südeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von spezialisierten kohärenten DSPs und photonischen Gehäusen
Fortschrittliche kohärente Systeme sind auf spezialisierte digitale Signalprozessoren, photonische Komponenten aus Indiumphosphid und hochkapazitive Fertigungsprozesse angewiesen. Verfügbarkeitsengpässe können Gerätelieferungen verzögern, selbst wenn Betreiber Mittel für neue Routen bereitgestellt haben. Die Einschränkung ist am deutlichsten bei 800G- und künftigen 1,6-Tbps-Produkten, die fortschrittliche Komponenten und Gehäuse benötigen. Nokia schloss am 28. Februar 2025 die Übernahme von Infinera für 2,3 Milliarden USD ab und ergänzte damit die Fähigkeiten von Infinera im Bereich photonisch integrierter Schaltkreise aus Indiumphosphid in seinem optischen Netzwerkgeschäft. Der europäische Markt für optische Transponder bleibt Versorgungsbedingungen ausgesetzt, die weit jenseits der Netzwerkbetreiber der Region bestimmt werden.
Fragmentierte nationale Qualifizierungs- und Sicherheitsüberprüfungen
Netzwerkanbieter müssen in europäischen Ländern unterschiedliche Qualifizierungs-, Cybersicherheits- und Beschaffungsanforderungen erfüllen. Diese Unterschiede können die Projektplanung verlängern, insbesondere wenn eine Route mehrere nationale Zuständigkeitsbereiche durchquert. Sicherheitsentscheidungen bezüglich Hochrisikoanbietern können Betreiber auch hinsichtlich des Zeitplans und Umfangs von Ersatzprogrammen im Unklaren lassen. Die daraus resultierenden Verzögerungen wirken sich auf Gerätebestellungen aus, da Betreiber möglicherweise warten, bis die Compliance-Anforderungen klar sind. Der europäische Markt für optische Transponder ist von diesem Hemmnis am stärksten in großen, länderübergreifenden Netzwerkprogrammen betroffen, bei denen Genehmigungen über mehrere Behörden hinweg abgestimmt werden müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Übertragungstechnologie: Kohärente Plattformen führen die Netzwerkmodernisierung an
Kohärente Technologie hielt im Jahr 2025 einen Marktanteil von 82,34 % am europäischen Markt für optische Transponder, was ihre breite Nutzung auf Metro-, Langstrecken- und Seekabelrouten widerspiegelt. Die Technologie überträgt mehr Daten über jedes Glasfaserpaar und eignet sich für Routen, bei denen Kapazität und Reichweite am wichtigsten sind. RETN erklärte im Juli 2026, dass 50 % seines IP/MPLS-Backbone-Datenverkehrs über eine 400G-kohärente ZR- und ZR+-Infrastruktur übertragen wurde.[3]RETN, "RETN migriert 50 % seines IP/MPLS-Datenverkehrs auf 400G ZR+ Optik," RETN News, retn.net Die Bereitstellung umfasste Backbone-Verbindungen von 300 km bis 950 km und zeigte, dass kohärente Pluggables von Versuchen in das Standard-Netzwerkdesign übergegangen waren. Nicht-kohärente Geräte blieben für kurze Verbindungen und Legacy-Zugangsnetze relevant, bei denen die zusätzliche Verarbeitung kohärenter Systeme nicht benötigt wurde. Ihre Rolle war enger gefasst, da auch mehr Zugangs- und Metro-Netze auf Architekturen mit höherer Kapazität umstellten.
Das Segment wird voraussichtlich bis 2031 mit einer CAGR von 7,72 % wachsen, der schnellsten Rate innerhalb dieser Technologiegruppe. Coherent Corp. stellte im September 2025 ein Dual-Laser-100G-ZR-QSFP28-Modul für bidirektionale Anwendungen vor und erweiterte damit kohärente Optionen in Zugangsumgebungen.[4]Coherent Corp., "Coherent kündigt erstes 100G ZR QSFP28 der Branche für bidirektionale Anwendungen an," GlobeNewswire, globenewswire.com Diese Entwicklung deutete darauf hin, dass sich die wirtschaftliche Grenze zwischen kohärenten und direktdetektierenden Geräten in Richtung kürzerer Verbindungen verschob. Nokia präsentierte auf der OFC 2026 neue kohärente Produktfamilien für Campus-, Metro-, Rechenzentrumsverbindungs-, Langstrecken- und Unterwasseranwendungen. Das Produktsortiment adressierte unterschiedliche Distanzen und Kapazitätsanforderungen, anstatt sich auf ein einziges Systemdesign zu stützen. Der europäische Markt für optische Transponder wird kohärente Technologie weiterhin bevorzugen, da Betreiber einen gemeinsamen Transportansatz über mehrere Netzwerkschichten hinweg anstreben.


Nach Datenrate: 400G behält die größte installierte Rolle, während 800G+ voranschreitet
Das Segment über 100 Gbps bis 400 Gbps entfiel im Jahr 2025 auf 45,19 % des europäischen Marktes für optische Transponder. Dieses Segment blieb das praktische Rückgrat für etablierte Langstrecken- und große Metro-Routen, da 400G-Geräte weit verbreitet und Betreibern vertraut sind. Der Bereich bis zu 100 Gbps bediente weiterhin Legacy-Zugang, Unternehmens-Edge und Verbindungen mit geringerer Kapazität. Das Segment über 400 Gbps bis 800 Gbps unterstützte Kunden, die ein Upgrade benötigten, aber noch nicht bereit waren, ihre Netze auf native 800G-Verbindungen umzustellen. Arelion schloss im Februar 2025 einen Feldversuch ab, bei dem 800G-ZR+-IP-Datenverkehr über 1.069 km zwischen Stockholm und Hamburg übertragen wurde. Der Versuch meldete eine Reduzierung der Investitionsausgaben um 66 % und der Betriebsausgaben um 95 % im Vergleich zur zuvor auf dieser Route eingesetzten Technologie.
Das Segment über 800 Gbps wird voraussichtlich bis 2031 mit einer CAGR von 12,81 % wachsen und ist damit das am schnellsten wachsende Datenratensegment. Hochgeschwindigkeitsgeräte werden dort eingesetzt, wo KI-Workloads mehr Kapazität zwischen Rechenzentren und regionalen Hubs erfordern. Marvell stellte im März 2026 den COLORZ 1600, ein 1,6T-ZR- und ZR+-Pluggable, sowie ein neues 800G-Pluggable vor. Die Produkte wurden für Metro-KI-Verbindungen bis zu 1.000 km bei 800G und regionale Verbindungen bis zu 2.000 km bei 600G konzipiert. Die Marktgröße des europäischen Marktes für optische Transponder für Hochratengeräte wird durch Rechenzentrumsarchitektur, Energieeffizienz und die Bereitschaft bestehender Glasfasersysteme geprägt. Die Nachfrage nach 800G+-Systemen wird von der Verfügbarkeit kompatibler Router, Leitungssysteme und optischer Komponenten abhängen.
Nach Netzwerkanwendung: Langstreckenumsatz ist etabliert, während Rechenzentrumsverbindungen beschleunigen
Langstreckeanwendungen entfielen im Jahr 2025 auf 31,59 % des Marktanteils am europäischen Markt für optische Transponder. Kontinentale Backbone-Routen verbinden nationale Netze, Rechenzentren, Internet-Austauschpunkte und Kabellandestationen und verleihen dieser Anwendung eine große installierte Basis. GÉANT demonstrierte im Jahr 2025 eine 400G-Übertragung über 3.403 km auf seiner Live-Europanetzroute unter Verwendung kohärenter Pluggable-Optik von Cisco und Acacia. Die Route verlief durch London, Paris, Genf, Frankfurt, Amsterdam und zurück nach London ohne eigenständige Transponder oder Regenerationsgeräte. Dieses Ergebnis zeigte, wie pluggable kohärente Technologie das Design einiger Langstreckensysteme verändern kann. Metro- und Seekabelrouten erfordern ebenfalls erhebliche optische Kapazität, da sie dichten lokalen Datenverkehr und internationale Kabelnetze verbinden.
Rechenzentrumsverbindungen werden voraussichtlich bis 2031 mit einer CAGR von 9,65 % wachsen, schneller als die anderen im Bericht identifizierten Netzwerkanwendungen. Cloud-Anbieter benötigen direkte Verbindungen zwischen Einrichtungen, da ihre Rechen- und Speichernetze auf mehrere Standorte ausgedehnt werden. DE-CIX verband Deutsche Glasfaser im November 2025 über einen 800-GbE-Port mit DE-CIX Frankfurt unter Verwendung von Nokia-800G-ZR+-Optik, die in Nokia-IP-Router integriert ist. Die Verbindung hob die Gesamtkapazität von Deutsche Glasfaser bei DE-CIX Frankfurt auf über 1,6 Tbit/s. Der europäische Markt für optische Transponder wird unterstützt, da die Verbindung von Bündeln niedrigrätiger Module auf native Einzelwellenlängen-800G-Kapazität umgestellt wird. Weitere Anwendungen umfassen Versorgungskommunikation und private Langstrecken-Unternehmensverbindungen, die optischen Transport für sichere und vorhersehbare Konnektivität nutzen.

Nach Endnutzer: Telekommunikationsanbieter halten die größte Basis, während Cloud-Betreiber an Tempo gewinnen
Telekommunikationsdienstleister entfielen im Jahr 2025 auf 60,10 % der Marktgröße des europäischen Marktes für optische Transponder. Ihre Netze tragen breiten Fest- und Mobilfunkdatenverkehr, und sie bleiben für viele nationale Backbone- und Zugangs-Upgrades verantwortlich. Nokia sicherte sich im Juli 2026 einen mehrjährigen Vertrag mit Orange Belgium zur Modernisierung der Transportinfrastruktur des Betreibers mit einem konvergierten optischen Netz. Nokia startete außerdem im Januar 2026 eine 800G-fähige Kern- und Transportplattform mit KPN in den Niederlanden. Diese Bereitstellungen zeigten, wie Anbieter Fest- und Mobilfunktransport auf weniger, flexiblere optische Plattformen zusammenführen. Regierungs- und Verteidigungskunden benötigen ebenfalls sichere Transportschichten für öffentliche Infrastruktur und Quantenkommunikationsprogramme.
Cloud- und Hyperscale-Rechenzentrumsbetreiber werden voraussichtlich bis 2031 mit einer CAGR von 9,85 % wachsen, der schnellsten Rate unter den Endnutzergruppen. Diese Kunden kaufen Systeme zunehmend direkt von Herstellern, anstatt sich ausschließlich auf von Carriern verwalteten Transport zu verlassen. Direktkäufe verändern die Geschäftsbeziehung, da Gerätehersteller mit dem Endnutzer zusammenarbeiten können, der das Rechenzentrumsgewebe plant. Unternehmen wie Finanzfirmen, Versorgungsunternehmen und Gesundheitsdienstleister nutzen private optische Netze für sensible Datenflüsse, Betriebssysteme und latenzarme Verbindungen. Ihr Gesamtbedarf ist geringer als der von Telekommunikationsanbietern, kann aber in Deutschland und dem Vereinigten Königreich bedeutend sein. Der europäische Markt für optische Transponder gewinnt eine weitere Käufergruppe, da Cloud-Betreiber eigene Verbindungen zwischen Rechenzentren aufbauen und ihre Edge-Standorte ausbauen.
Geografische Analyse
Deutschland hielt im Jahr 2025 einen Marktanteil von 23,39 % am europäischen Markt für optische Transponder, unterstützt durch Frankfurts Rolle als wichtiger Datenaustauschknotenpunkt sowie nationale Glasfaser- und 5G-Upgrades. DE-CIX meldete, dass sein Frankfurter Austauschpunkt im Jahr 2024 45 Exabyte Datenverkehr abwickelte, 13 % mehr als im Vorjahr. Das Datenverkehrsvolumen des Austauschpunkts unterstützt die anhaltende Nachfrage nach Kapazität an Carrier-, Rechenzentrum- und Verbindungsstandorten. Colt begann Mitte 2025, kohärente Cisco-800G-ZR+-Optik in seinem Produktions-AS8220-Netz einzusetzen, nach einem Frankfurt-München-Versuch über 667 km. Das Projekt verdoppelte die Kapazität pro Verbindung und reduzierte den Stromverbrauch um 33 %, was den Betriebsfall für höherratige Optik auf etablierten Routen unterstreicht.
Das Vereinigte Königreich und Frankreich blieben wichtige Beitragsleister zum europäischen Markt für optische Transponder aufgrund von Mobilfunktransport-Upgrades, nationalen Backbone-Anforderungen und Seekabelverbindungen. Britische Betreiber setzten Investitionen in den Transport fort, während sie Mobilfunknetze aufrüsteten und Gerätepläne als Reaktion auf Sicherheitsbeschränkungen anpassten. Frankreich profitiert von Kabellandestationen in der Normandie und der Bretagne, wo Seekabelsysteme mit terrestrischen Transportnetzen verbunden werden. Diese Übergabepunkte erfordern kohärente Kapazität, um Datenverkehr von Kabeln in nationale und internationale Routen zu leiten. Die beiden Länder veranschaulichen auch unterschiedliche Nachfragequellen, wobei das Vereinigte Königreich auf Netzwerkmodernisierung ausgerichtet ist und Frankreich durch seine Verbindung zur internationalen Kabelinfrastruktur unterstützt wird.
Italien und Spanien sind heute kleinere Beitragsleister, fügen aber beide Nachfrage durch offenen Glasfaserzugang, Mobilfunk-Upgrades und Edge-Infrastruktur hinzu. ADTRAN wurde im Januar 2026 von FiberCop für einen landesweiten Metro-Optiktransport-Rollout in Italien ausgewählt, der offene optische Technologie und 100ZR-kohärente Pluggables verwendet. Spanien wird voraussichtlich bis 2031 eine CAGR von 9,55 % verzeichnen, die schnellste Rate im europäischen Markt für optische Transponder, nach der Abschaltung des Kupfernetzes von Telefonica im Mai 2025 und der Auswahl von Nokia für 17 spanische Edge-Rechenzentrumknoten. Das übrige Europa umfasst die nordischen Länder, Benelux, Mittel- und Osteuropa sowie den Balkan, wo Projekt Visegrád und die 150 km lange 800G-Route zwischen Serbien und Bosnien-Herzegowina den Netzwerk-Fußabdruck erweitern.
Wettbewerbslandschaft
Der europäische Markt für optische Transponder weist eine mäßig konsolidierte Systemanbieterstruktur auf, wobei Nokia, Ciena, Huawei, ZTE und Cisco im Jahr 2025 führende globale Umsatzpositionen innehaben. Nokias Übernahme von Infinera fügte Skalierung im optischen Netzwerkbereich und Zugang zur Produktion photonisch integrierter Schaltkreise aus Indiumphosphid hinzu. Diese Kombination stärkte seine Position bei Langstrecken-, Unterwasser- und großen europäischen Betreiberkonten. Ciena konzentrierte sich weiterhin auf Cloud- und Rechenzentrumsverbindungsmöglichkeiten, während Ekinops eine europäische Alternative für Betreiber anbot, die ihre Anbieterbasis diversifizieren möchten.
Nokias Vereinbarung mit Orange Belgium veranschaulicht, wie große Anbieter integrierte Transportmodernisierungsprojekte verfolgen. Das Programm nutzt die 1830 Photonic Service Switch-Plattform, WaveSuite-Automatisierung und Thin-Transponder zur Unterstützung konvergierter Netzwerkanforderungen. Ekinops unterzeichnete im Juli 2026 eine 10-jährige Rahmenvereinbarung mit Proximus für das NEURON-Projekt über mehr als 600 Standorte in Belgien. Die Vereinbarung umfasst 800-Gbps-Kapazität und einen Weg zu einem künftigen 1,6-Tbit/s-Upgrade. ADTRANs FiberCop-Gewinn in Italien zeigte, dass offener optischer Transport auch für nationale Glasfaser-Großhandelsnetze ausgewählt wird.
Der Wettbewerb verlagert sich auch auf Komponenten, Pluggables und photonische Integration. Marvells Ankündigung des 1,6T-ZR- und ZR+-Pluggables rückte Hochgeschwindigkeits-Pluggable-Technologie in den Mittelpunkt der Planung von Rechenzentrumsverbindungen. Coherent Corp. erklärte, dass es seine PhotonLink-Plattform auf der ECOC im September 2026 vorstellen wolle, die Erzeugung, Übertragung und Detektion über die gesamte optische Signalkette abdeckt. Der europäische Markt für optische Transponder könnte sehen, dass Komponentenlieferanten mehr Einfluss gewinnen, da Kunden modulare Netzwerkdesigns übernehmen. Europäische öffentliche Investitionen in Mikroelektronik und Kommunikationstechnologien könnten im Laufe der Zeit auch lokale Photonikkapazitäten unterstützen.
Marktführer im europäischen Markt für optische Transponder
-
Nokia Corporation
-
Ciena Corporation
-
Huawei Technologies Co., Ltd.
-
ZTE Corporation
-
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Coherent Corp. kündigte an, seine PhotonLink-Plattform auf der European Conference on Optical Communications im September 2026 vorzustellen, die integrierte Optik über die gesamte Signalkette von der Lichterzeugung über die Übertragung bis zur Detektion abdeckt und auf co-verpackte Optik, Near-Package-Optik und Rechenzentrumsarchitekturen der nächsten Generation abzielt, was eine strategische Erweiterung von Transceiver-Komponenten hin zu integrierten Plattformlösungen markiert.
- Juli 2026: Nokia sicherte sich einen mehrjährigen Vertrag von Orange Belgium zur Modernisierung seiner nationalen Transportinfrastruktur zu einem konvergierten optischen Netz unter Verwendung der 1830 Photonic Service Switch-Plattform, Nokias KI-gestützter WaveSuite-Automatisierungssoftware und Thin-Transpondern, was die erste Bereitstellung des 1830 PSS für den optischen Kerntransport innerhalb eines Orange-Tochterunternehmens markiert und die Konvergenz von 5G-, KI- und quantensicheren Anforderungen unterstützt.
- Juli 2026: Ekinops unterzeichnete eine 10-jährige Rahmenvereinbarung mit Proximus für das NEURON-Projekt (Next-Generation Enhanced Uniform Reliable Optical Network), das WDM-basierte optische Geräte und Dienste für mehr als 600 Standorte in Belgien mit 800-Gbps-Kapazität umfasst, mit einer WDM-Plattform, die für ein künftiges 1,6-Tbit/s-Upgrade vorkonfiguriert ist. Die erste kommerzielle Bereitstellung war für das vierte Quartal 2026 geplant.
- März 2026: Marvell Technology stellte das erste 1,6T-ZR- und ZR+-Pluggable der Branche vor, den COLORZ 1600, angetrieben vom Electra-2nm-kohärenten DSP, sowie ein neues 800G-Pluggable der nächsten Generation mit dem Libra-2nm-DSP. Die Produkte unterstützten Metro-KI-Verbindungen bis zu 1.000 km bei 800G und regionale Verbindungen bis zu 2.000 km bei 600G, mit Kundenmusterung für die zweite Hälfte des Jahres 2026.


Berichtsumfang des europäischen Marktes für optische Transponder
Der Umsatz des europäischen Marktes für optische Transponder wird durch den Verkauf von optischen Transpondern und zugehrigen transponderbasierenden Übertragungsgeräten über Datenraten von 100 Gbps bis über 800 Gbps erzielt, die an Telekommunikationsdienstleister, Cloud- und Hyperscale-Rechenzentrumsbetreiber, Unternehmen, Regierungs- und Verteidigungsorganisationen sowie andere Endnutzer geliefert werden.
Der Bericht über den europäischen Markt für optische Transponder ist segmentiert nach Übertragungstechnologie (kohärent und nicht-kohärent), Datenrate (bis zu 100 Gbps, über 100 Gbps bis 400 Gbps, über 400 Gbps bis 800 Gbps und über 800 Gbps), Netzwerkanwendung (Metro, Langstrecke, Rechenzentrumsverbindung, Seekabel und andere Netzwerkanwendungen), Endnutzer (Telekommunikationsdienstleister, Cloud- und Hyperscale-Rechenzentrumsbetreiber, Unternehmen, Regierung und Verteidigung sowie andere Endnutzer) und Land (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kohärent |
| Nicht-kohärent |
| Bis zu 100 Gbps |
| Über 100 Gbps bis 400 Gbps |
| Über 400 Gbps bis 800 Gbps |
| Über 800 Gbps |
| Metro |
| Langstrecke |
| Rechenzentrumsverbindung |
| Seekabel |
| Andere Netzwerkanwendungen |
| Telekommunikationsdienstleister |
| Cloud- und Hyperscale-Rechenzentrumsbetreiber |
| Unternehmen |
| Regierung und Verteidigung |
| Andere Endnutzer |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Übriges Europa |
| Nach Übertragungstechnologie | Kohärent |
| Nicht-kohärent | |
| Nach Datenrate | Bis zu 100 Gbps |
| Über 100 Gbps bis 400 Gbps | |
| Über 400 Gbps bis 800 Gbps | |
| Über 800 Gbps | |
| Nach Netzwerkanwendung | Metro |
| Langstrecke | |
| Rechenzentrumsverbindung | |
| Seekabel | |
| Andere Netzwerkanwendungen | |
| Nach Endnutzer | Telekommunikationsdienstleister |
| Cloud- und Hyperscale-Rechenzentrumsbetreiber | |
| Unternehmen | |
| Regierung und Verteidigung | |
| Andere Endnutzer | |
| Nach Land | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für optische Transponder?
Der europäische Markt für optische Transponder wurde im Jahr 2025 auf 1,55 Milliarden USD geschätzt und wird im Jahr 2026 auf 1,69 Milliarden USD geschätzt. Es wird erwartet, dass er bis 2031 2,38 Milliarden USD erreicht.
Welche CAGR wird für optische Transponder in Europa bis 2031 prognostiziert?
Die prognostizierte CAGR beträgt 7,09 % für 2026–2031. Die Nachfrage ist mit Rechenzentrumsverbindungen, 5G-Transport-Upgrades und der Modernisierung älterer optischer Netze verknüpft.
Welche Übertragungstechnologie führt bei europäischen optischen Transportbereitstellungen?
Kohärente Technologie führte im Jahr 2025 mit einem Anteil von 82,34 %. Sie ist auch das schneller wachsende Technologiesegment mit einer prognostizierten CAGR von 7,72 % bis 2031.
Warum gewinnen 800G- und höhere optische Systeme in Europa an Nachfrage?
KI-bezogene Rechenzentrumsverbindungen benötigen mehr Kapazität auf Metro- und Regionalrouten. Das Segment über 800 Gbps wird voraussichtlich bis 2031 eine CAGR von 12,81 % verzeichnen.
Welche Endnutzer treiben die Nachfrage nach optischen Transpondern an?
Telekommunikationsdienstleister hielten im Jahr 2025 einen Anteil von 60,10 %. Cloud- und Hyperscale-Betreiber werden voraussichtlich schneller wachsen, mit einer CAGR von 9,85 % bis 2031.
Welches europäische Land wird voraussichtlich bis 2031 am schnellsten wachsen?
Spanien wird voraussichtlich bis 2031 eine CAGR von 9,55 % verzeichnen, unterstützt durch Glasfaserübergangsaktivitäten und die Entwicklung von Edge-Rechenzentren.
Seite zuletzt aktualisiert am:



