
Taille et part du marché des presses mécaniques en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.14 Milliards de dollars |
| Taille du Marché (2027) | 1.19 Milliards de dollars |
| Taille du Marché (2032) | 1.40 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.30 % |
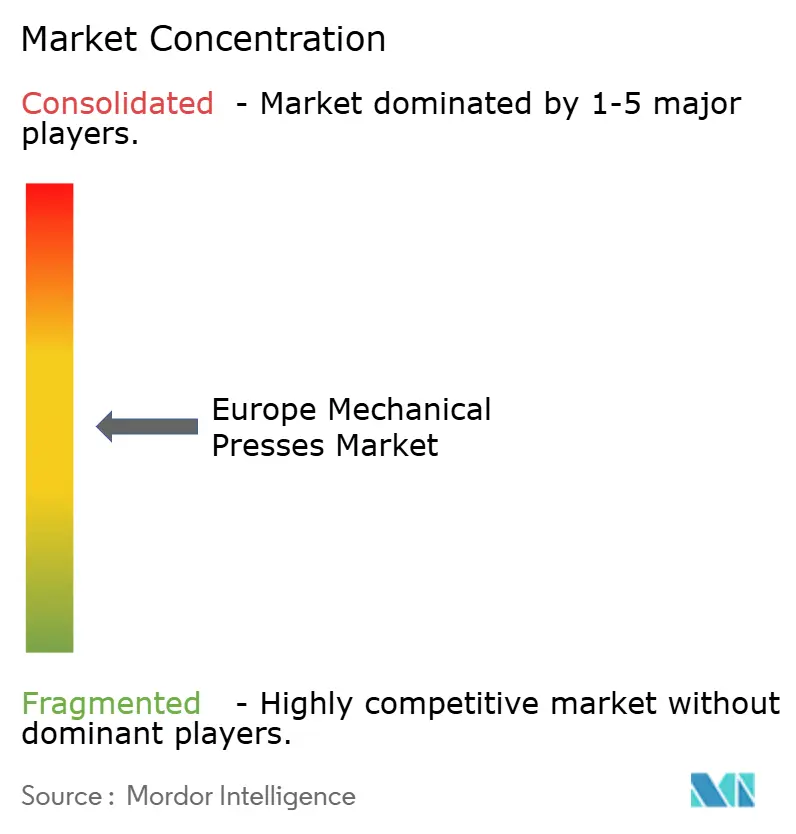
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des presses mécaniques en Europe par Mordor Intelligence
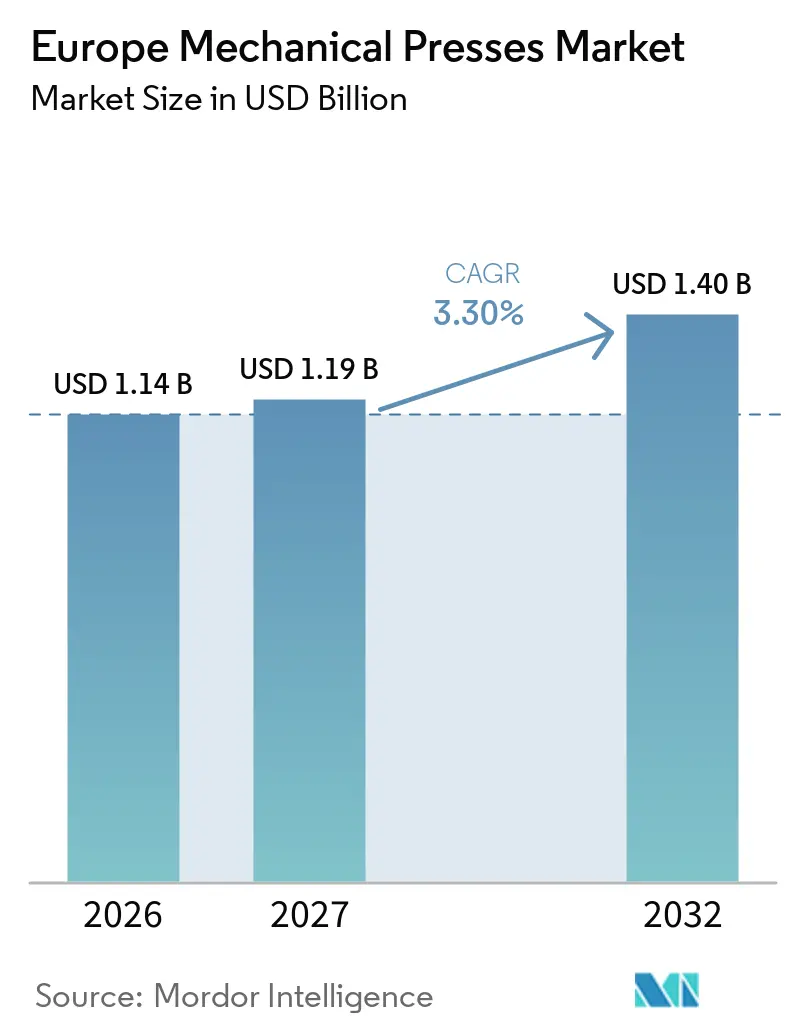
La taille du marché des presses mécaniques en Europe était évaluée à 1,14 milliard USD en 2026 et devrait croître de 1,19 milliard USD en 2027 pour atteindre 1,40 milliard USD d'ici 2032, à un CAGR de 3,30 % durant la période de prévision (2027-2032).
Le marché des presses mécaniques en Europe est façonné par la production de véhicules électriques à batterie et par le remplacement des équipements vieillissants dans les grands centres de fabrication. Les voitures électriques à batterie représentaient 17,4 % des nouvelles immatriculations dans l'UE en 2025, tandis que la production automobile de l'UE atteignait 11,47 millions d'unités, ce qui a maintenu la demande axée sur l'outillage spécialisé plutôt que sur des ajouts de capacité généraux. Cela crée une demande pour le formage de boîtiers de batteries, les laminations de moteurs et d'autres applications de précision, bien que les usines automobiles fonctionnant en dessous de leur capacité restent prudentes quant au remplacement général des presses. Le marché des presses mécaniques en Europe bénéficie également lorsque les fabricants choisissent des équipements plus grands et plus rigides pour les plateaux de batteries, les pièces de châssis et les matériaux à haute résistance. Les coûts en capital, le manque de main-d'œuvre qualifiée et la production automobile inégale continuent de freiner les décisions d'achat, en particulier parmi les petits fabricants.
Points clés du rapport
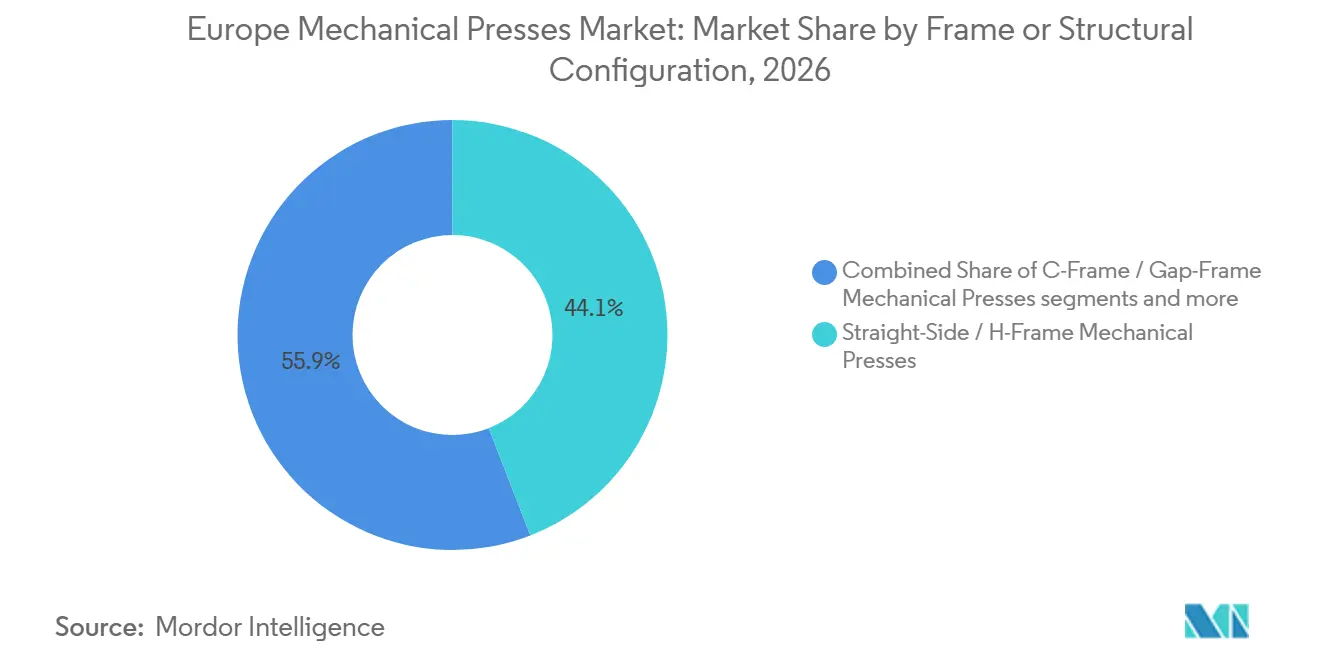
- Par configuration de bâti et structure, les presses à bâti droit et à bâti en H détenaient 44,1 % de la part du marché des presses mécaniques en Europe en 2026, tandis que les presses à bâti en C et à bâti ouvert devraient croître à un CAGR de 3,9 % jusqu'en 2032.
- Par force et capacité de presse, le segment 101–500 tonnes représentait 39,5 % de la taille du marché des presses mécaniques en Europe en 2026, tandis que le segment 501–1 000 tonnes devrait se développer à un CAGR de 4,2 % jusqu'en 2032.
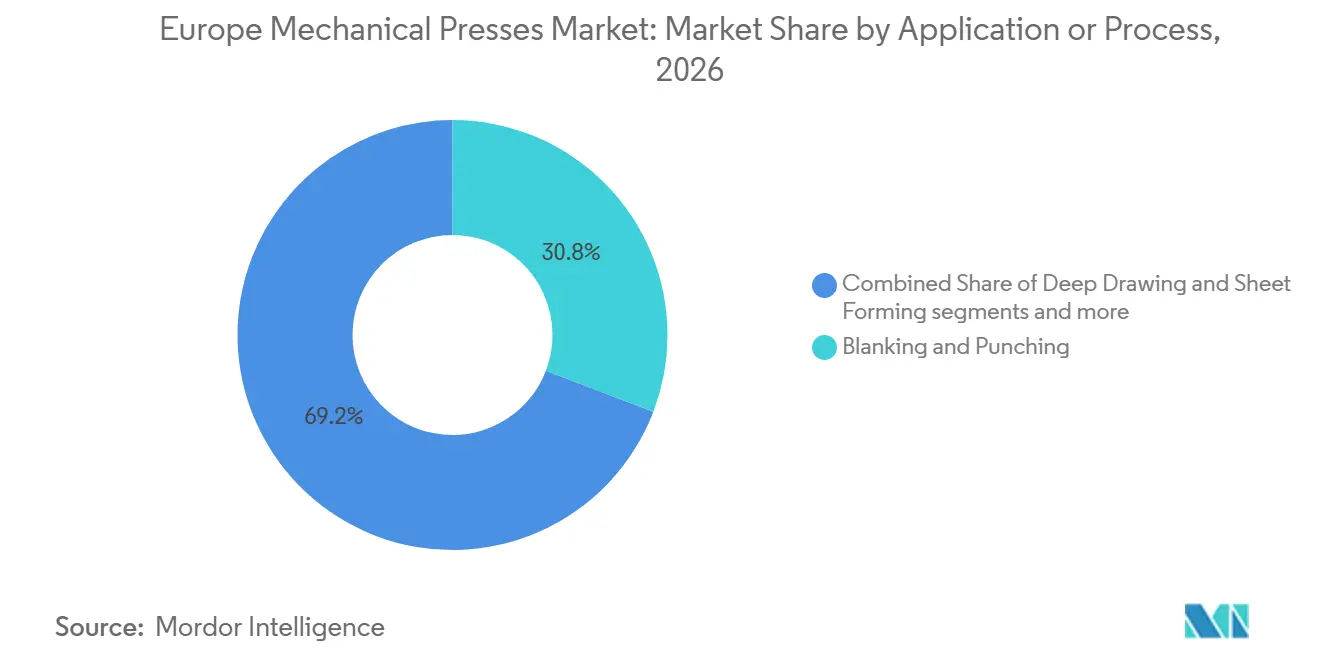
- Par application et procédé, le découpage et le poinçonnage détenaient 30,8 % de la valeur du marché des presses mécaniques en Europe en 2026, tandis que l'emboutissage à grande vitesse et de précision devrait croître à un CAGR de 4,6 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'automobile et les transports représentaient 34,7 % de la valeur du marché en 2026, tandis que l'électricité et l'électronique devrait croître à un CAGR de 4,6 % jusqu'en 2032.
- Par géographie, l'Allemagne représentait 27,8 % de la valeur du marché en 2026, tandis que le reste de l'Europe devrait se développer à un CAGR de 4,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des presses mécaniques en Europe
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Électrification automobile et formage de boîtiers de batteries | +1.1% | Allemagne, France, Espagne, Hongrie et République tchèque | Moyen terme (2-4 ans) |
| Remplacement et modernisation du parc de presses vieillissantes | +0.8% | Allemagne, Italie, France, Pologne | Court terme (≤ 2 ans) |
| Lignes de presses automatisées et substitution de la main-d'œuvre | +0.6% | Allemagne, Italie, Espagne, reste de l'Europe | Moyen terme (2-4 ans) |
| Allègement avec acier à haute résistance avancé et aluminium | +0.5% | Allemagne, Suède, France, reste de l'Europe | Long terme (≥ 4 ans) |
| Localisation de la fabrication en Europe centrale et orientale | +0.4% | Pologne, République tchèque, Hongrie, Roumanie et Slovaquie | Moyen terme (2-4 ans) |
| Expansion des capacités dans l'aérospatiale et la défense | +0.3% | France, Finlande, Belgique, Royaume-Uni, Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification automobile et formage de boîtiers de batteries
Les boîtiers de batteries modifient les exigences en matière d'équipements des ateliers de presses européens. Les grands plateaux de batteries nécessitent un découpage, un emboutissage profond et un poinçonnage de précision en séquence rapprochée, tandis que les exigences d'étanchéité sont plus strictes que pour de nombreux emboutissages de véhicules à moteur à combustion interne. Les voitures électriques à batterie représentaient 17,4 % des nouvelles immatriculations dans l'UE en 2025, ce qui soutient un besoin croissant d'équipements de formage spécialisés. Purem by Eberspaecher a lancé un programme de développement de boîtiers de batteries en acier en octobre 2025 pour les véhicules électriques de nouvelle génération, utilisant de l'acier à haute résistance pour la protection en cas de collision et les performances d'étanchéité. Les grandes conceptions de plateaux à faible profil avec des raidisseurs latéraux favorisent les grandes presses à bâti droit à grand plateau dans la plage de 500 à 1 500 tonnes. Cette demande aide le marché des presses mécaniques en Europe à évoluer vers un nombre plus restreint d'installations à plus haute valeur ajoutée.
L'Europe centrale et orientale offre à cette demande une base de fabrication plus large. Toyota a annoncé un nouveau véhicule électrique à batterie pour la production européenne, tandis que BMW a commencé à monter en cadence son assemblage à son usine de Debrecen en 2025. Rheinmetall a ouvert une usine hybride à Szeged, en Hongrie, en 2025, renforçant la base d'investissement industriel de la région. Les fournisseurs de presses peuvent en bénéficier à mesure que la production de véhicules et de composants se rapproche de ces nouvelles installations. L'opportunité est centrée sur les équipements capables de former des boîtiers de batteries, des pièces structurelles et des composants de transmission électrique. Le marché des presses mécaniques en Europe bénéficie donc de chaînes d'approvisionnement localisées, même lorsque la production totale de véhicules reste limitée.
Remplacement et modernisation du parc de presses vieillissantes
L'Europe dispose d'un grand parc installé de presses mises en service entre 1980 et 1995. Beaucoup de ces machines approchent du point où les coûts de modernisation rivalisent avec le coût d'une presse de remplacement. Le règlement UE sur les machines 2023/1230 s'applique à partir de janvier 2027 et exige que le secteur des machines réponde à des exigences actualisées en matière de sécurité et de conformité. Les opérateurs d'équipements plus anciens doivent évaluer les exigences relatives aux embrayages, aux freins, aux protections et à la documentation lorsqu'ils planifient leurs futures dépenses en capital. Cela fait avancer les décisions de remplacement en Allemagne, en Italie, en France et en Pologne. Cela soutient également une demande récurrente de pièces, de services et de travaux de modernisation.
ANDRITZ Schuler dispose d'un parc installé mondial de plus de 150 000 presses, et son activité de service a augmenté de 80 % au cours des 3 années précédentes, ce qui indique l'ampleur des travaux de maintenance et de modernisation associés aux équipements plus anciens. Le rebranding de l'entreprise en 2025 au sein d'ANDRITZ a souligné son offre plus large dans les solutions de formage et de manutention. ANDRITZ Kaiser a acquis les documents techniques, le stock de pièces de rechange et les droits de marque de la gamme de presses RASTER en octobre 2025. La transaction préserve la maintenabilité d'un parc de presses de précision établi. Cette activité de service après-vente peut retarder certains remplacements, mais elle offre également aux opérateurs une voie plus claire vers une modernisation progressive. Le marché des presses mécaniques en Europe bénéficie lorsque la conformité en matière de sécurité, la disponibilité des services et la fiabilité de la production sont évaluées ensemble.
Lignes de presses automatisées et substitution de la main-d'œuvre
Les pénuries de main-d'œuvre renforcent l'argumentaire en faveur des lignes de presses automatisées. Le rapport DIHK sur la main-d'œuvre qualifiée 2025/2026 a révélé que 42 % des entreprises de production et de transformation des métaux et 38 % des entreprises de génie mécanique signalaient des postes non pourvus fin 2025.[1] Le Fraunhofer IGD prévoit que la main-d'œuvre qualifiée de l'Allemagne diminuera de 3,5 millions d'ici 2035.[2] Les fabricants répondent avec des ensembles intégrés combinant des presses avec des systèmes robotisés de dépilage, de transfert, d'empilage et d'inspection. Ces systèmes réduisent la dépendance à la manutention manuelle des matériaux et soutiennent des temps de cycle constants. Cela renforce la demande de mouvements de presses mécaniques répétables pouvant être coordonnés avec l'automatisation.
Fagor Arrasate a installé une ligne de presses en tandem entièrement automatisée chez Volkswagen Navarra en septembre 2026 pour soutenir les futurs modèles de véhicules électriques. La ligne comprend des presses intégrées, des systèmes de transfert CNC et une automatisation en tête et en queue de ligne. Cette installation montre comment les projets de presses incluent de plus en plus un périmètre complet de cellule de production. Le marché des presses mécaniques en Europe répond également avec des outils de contrôle numérique et de surveillance qui aident les opérateurs à améliorer le temps de fonctionnement. L'automatisation peut être particulièrement pertinente dans les petits ateliers de presses où la disponibilité de la main-d'œuvre est devenue une contrainte de production directe. Le marché des presses mécaniques en Europe gagne en valeur lorsque les acheteurs se procurent des équipements intégrés plutôt que des machines autonomes.
Allègement avec acier à haute résistance avancé et aluminium
L'acier à haute résistance avancé exige davantage des bâtis, des guidages de coulisseau et des systèmes embrayage-frein que les nuances conventionnelles. Les matériaux dépassant 1 200 MPa créent des forces de claquage plus élevées, un retour élastique plus important et des conditions d'outillage plus exigeantes. Thyssenkrupp Steel a présenté des nuances manganèse-bore MBW évaluées à 1 900 MPa pour les applications d'anneau de porte automobile à Blechexpo 2025. Ces exigences favorisent les presses à bâti droit à haute rigidité et à systèmes de gestion des forces robustes. L'exigence d'équipement qui en résulte peut augmenter la valeur de chaque installation de presse. Elle encourage également les fabricants à sélectionner une capacité offrant une marge pour les futures exigences en matériaux.
WorldAutoSteel a déclaré que le concept de carrosserie Steel E-Motive peut réduire le poids structurel du véhicule jusqu'à 25 % grâce à une conception en acier avancé.[3] Le projet ALLIANCE financé par l'UE a également fixé un objectif de réduction du poids du véhicule de 25 % à moins de 3 EUR par kilogramme (3,5 USD par kilogramme) pour une production supérieure à 100 000 unités par an. Les capacités dans l'aérospatiale et la défense ajoutent un autre canal de demande pour les matériaux à haute performance formés avec précision. GE Aerospace a annoncé 78 millions EUR (91,8 millions USD) d'investissements dans la fabrication européenne en 2025, tandis que Safran a ouvert une usine belge pour les aubes de compresseurs. Cela élargit la base d'application des équipements de formage de précision au-delà de la production automobile. Le marché des presses mécaniques en Europe est soutenu lorsque des matériaux exigeants nécessitent des systèmes de formage plus solides et mieux contrôlés.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût en capital élevé et contraintes de financement | -0.8% | À l'échelle de l'UE, particulièrement aigu pour les PME en Italie, en Pologne et en République tchèque | Court terme (≤ 2 ans) |
| Volatilité de la production automobile et sous-utilisation des usines | -0.5% | Allemagne, France, Royaume-Uni et Espagne | Moyen terme (2-4 ans) |
| Pénuries de spécialistes en mise en service et intégration d'outillage | -0.3% | Allemagne, Italie, reste de l'Europe | Moyen terme (2-4 ans) |
| Cybersécurité des presses connectées et charge de validation | -0.2% | Allemagne, France, Pays-Bas et pays nordiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et contraintes de financement
L'intensité capitalistique reste une limitation persistante pour le renouvellement des presses, en particulier parmi les fabricants de petite et moyenne taille. Une grande presse mécanique à bâti droit dans la plage de 800 à 1 500 tonnes peut nécessiter un investissement de plusieurs millions d'euros. Les acheteurs recherchent de plus en plus des arrangements de crédit-bail basés sur la performance qui réduisent la mise de fonds initiale de 30 à 50 %, tout en liant les paiements à l'utilisation de l'équipement. L'OCDE a souligné que les PME manufacturières ont besoin de cadres de financement stables et accessibles pour les investissements en équipements à long cycle. Les conditions de financement influencent donc la décision des opérateurs de réparer, moderniser ou remplacer les presses plus anciennes. La contrainte est la plus apparente en Italie, en Pologne et en République tchèque.
La Banque européenne d'investissement a triplé le financement intermédié à 3 milliards EUR (3,5 milliards USD) pour les PME de la chaîne d'approvisionnement de la défense en 2025. Ce soutien ne concerne pas spécifiquement le remplacement des équipements de formage des métaux à usage général. En conséquence, de nombreux opérateurs plus petits restent dépendants des prêts bancaires commerciaux, ce qui peut ralentir les plans de renouvellement. Le marché des presses mécaniques en Europe pourrait voir les commandes se concentrer parmi les acheteurs disposant de bilans plus solides ou d'un accès au crédit-bail. Une pénurie de spécialistes en mise en service et en intégration d'outillage aggrave ce problème car les acheteurs doivent budgétiser le soutien à l'installation et à la montée en cadence. Les équipements connectés comportent également des responsabilités en matière de cybersécurité et de validation qui s'ajoutent aux coûts des projets.
Volatilité de la production automobile et sous-utilisation des usines
La production automobile a un effet direct sur l'acquisition de presses mécaniques, car les usines automobiles consomment une part substantielle de la capacité des presses. La production de fourgonnettes dans l'UE a chuté de 6,5 % en 2025, et la production automobile européenne plus large a diminué de 0,3 %, tandis que la production automobile au Royaume-Uni a chuté de 8,4 %. La production automobile de l'UE a atteint 11,47 millions d'unités, mais elle est restée 3 millions d'unités en dessous du niveau de 2019. Les ateliers de presses fonctionnant en dessous de leur taux d'utilisation prévu ont moins de raisons d'ajouter de la capacité générale. Les projets de remplacement peuvent donc être reportés, en particulier en Allemagne, en France, en Espagne et au Royaume-Uni. Cela freine les commandes d'équipements à court terme auprès des fournisseurs ayant une forte exposition automobile.
Les prix de l'électricité industrielle européenne étaient 151 % supérieurs aux niveaux des États-Unis dans le référentiel ACEA. Des coûts d'exploitation plus élevés réduisent les liquidités disponibles pour les dépenses en capital. Cela rend les applications spécialisées plus susceptibles d'obtenir une approbation que les projets de renouvellement général du parc. Le marché des presses mécaniques en Europe doit donc équilibrer la demande des composants de véhicules électriques avec des cycles de remplacement plus lents dans les usines automobiles sous-utilisées. NIS2 a également accru les obligations de gestion des risques de cybersécurité et de signalement des incidents pour les entités industrielles concernées depuis octobre 2024. Ces exigences peuvent allonger les travaux de validation pour les installations de presses connectées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par configuration de bâti / structure : les bâtis droits servent le formage automobile à grande tonnage
Les presses à bâti droit et à bâti en H représentaient 44,1 % de la part du marché des presses mécaniques en Europe en 2026. Leur position reflète l'utilisation de lignes en tandem et de transfert pour les panneaux de carrosserie automobile et les composants de châssis. Ces presses offrent la rigidité et la tolérance au chargement excentré que de nombreux grands outils automobiles exigent. Les besoins de remplacement dans les ateliers de presses d'Europe occidentale établis soutiennent la taille du marché des presses mécaniques en Europe pour cette configuration. Les conceptions à bâti droit sont également bien adaptées aux grands plateaux de batteries et à l'outillage de composants structurels. Les exigences actualisées en matière de sécurité et de conformité peuvent encourager les opérateurs de systèmes plus anciens à accélérer leurs plans de remplacement. Leur rôle est le plus fort là où le grand tonnage, les longues séries de production et les matrices complexes sont courants.
Les presses à bâti en C et à bâti ouvert devraient se développer à un CAGR de 3,9 % jusqu'en 2032. Leur accès sur trois côtés aide les fabricants à disposer des alimentateurs robotisés, des systèmes de vision et des équipements d'enlèvement de pièces dans des espaces contraints. Cette caractéristique est pertinente pour les installations de composants de batteries et de laminations de moteurs en expansion en Europe centrale et orientale. Les systèmes à bâti en C sont également utilisés par les petits fabricants qui ont besoin d'un accès flexible à l'outillage et d'une capacité à tonnage moyen. Les bâtis solides et monoblocs conservent un rôle spécialisé dans le découpage fin et le monnayage, où des tolérances serrées sont requises. Le développement Prod-IQ SmartPress de Siempelkamp avec SMARTECH illustre la direction vers un contrôle de processus plus autonome dans les conceptions de presses haut de gamme. Le marché des presses mécaniques en Europe bénéficie lorsque les commandes numériques améliorent l'utilisation des configurations de bâtis à haute valeur ajoutée.

Par force / capacité de presse : le tonnage intermédiaire sous-tend l'économie de l'emboutissage européen
La plage de 101 à 500 tonnes détenait 39,5 % de la valeur du marché en 2026. Elle sert les composants automobiles à matrice progressive, les boîtiers d'appareils électroménagers et les assemblages électroniques. Cette plage reste utile car elle combine une large applicabilité avec des exigences d'installation gérables. La taille du marché des presses mécaniques en Europe pour les équipements de 101 à 500 tonnes est soutenue par le grand parc installé d'opérations de fabrication de taille moyenne. Les presses de moins de 100 tonnes restent pertinentes pour les bornes de connecteurs et les empilages de laminations. Les plages de 1 001 à 2 000 tonnes et au-dessus de 2 000 tonnes sont plus concentrées dans les projets de panneaux latéraux de carrosserie, de panneaux de portes et de lignes de transfert au niveau des équipementiers. La demande est donc répartie sur une large base de petites usines et un nombre plus restreint de très grands acheteurs.
Le segment de 501 à 1 000 tonnes devrait croître à un CAGR de 4,2 % jusqu'en 2032. Le formage de plateaux de batteries et les composants structurels de véhicules électriques font évoluer les ateliers de presses vers la plage de tonnage moyen supérieur. ANDRITZ Schuler a reçu une commande pour une presse de transfert mécanique Triton de 1 600 tonnes avec surveillance intelligente Metris en 2025, montrant une demande continue pour les grands systèmes avec surveillance numérique. Les opérateurs remplaçant des presses de 300 à 500 tonnes du début des années 1990 peuvent sélectionner des modèles de 600 à 800 tonnes pour traiter des matériaux plus résistants. Cela augmente les prix de vente moyens même lorsque les volumes d'expédition sont stables. La capacité plus élevée offre également une flexibilité pour les futures conceptions de composants. Le marché des presses mécaniques en Europe connaît donc un glissement progressif vers des équipements avec plus de force et de capacité de surveillance.
Par application / procédé : le découpage ancre le volume tandis que l'emboutissage de précision commande la croissance
Le découpage et le poinçonnage représentaient 30,8 % de la valeur du marché en 2026. Ces procédés sont utilisés dans la production de carrosseries automobiles, la fabrication d'appareils électroménagers et la fabrication générale de métaux. Leur large parc installé leur confère la plus grande position d'application sur le marché des presses mécaniques en Europe. Le découpage est souvent la première étape de formage pour les composants en métal plat et reste important dans la plupart des secteurs d'utilisation finale. Le procédé soutient la production à grand volume où la répétabilité et les performances des matrices sont essentielles. Il fournit également une base de demande stable lorsque des applications plus spécialisées fluctuent. L'ampleur du segment reflète le besoin continu d'opérations de base sur tôle dans toute la région.
L'emboutissage à grande vitesse et de précision devrait se développer à un CAGR de 4,6 % jusqu'en 2032. Les laminations rotor-stator de moteurs électriques, les bornes haute tension et les barres omnibus nécessitent un contrôle précis de l'alimentation en matériau et de la précision dimensionnelle. BRUDERER a présenté la commande de machine B3 et la commande d'empilage de laminations BSP à Blechexpo 2025, avec une disponibilité pour les nouvelles presses BSTA à partir de 2026 et une disponibilité de modernisation à partir de mi-2026. Le système comprend une connectivité OPC-UA et une mesure de l'épaisseur de bande à ±0,01 mm. Fagor Arrasate a reçu une commande en juin 2026 pour trois presses HSP 4.3++ de 600 tonnes pour la production de laminations rotor-stator. Le découpage fin bénéficie également de la demande de composants précis de groupe motopropulseur électrique. ANDRITZ Schuler a élargi son offre de découpage fin début 2025 en prenant en charge la fourniture directe de presses HFA.
Par secteur d'utilisation finale : l'automobile domine la valeur, le secteur électrique fixe le programme de croissance
L'automobile et les transports détenaient 34,7 % de la valeur du marché en 2026. L'Allemagne, la France, l'Espagne et la République tchèque disposent d'une infrastructure substantielle d'ateliers de presses automobiles, ce qui soutient ce rôle de premier plan. La production automobile nécessite des presses pour les panneaux de carrosserie, les composants de châssis, les pièces structurelles et les sous-ensembles fabriqués par les fournisseurs. Le segment dispose également d'un grand parc installé qui crée une demande de remplacement et de service. Cependant, le taux d'utilisation des usines et les volumes de production influencent le calendrier des grands projets d'investissement. Le marché des presses mécaniques en Europe reste étroitement lié aux cycles d'investissement automobiles malgré la diversification vers de nouvelles applications. Cette exposition explique pourquoi la volatilité de la production reste un frein important.
L'électricité et l'électronique devrait croître à un CAGR de 4,6 % jusqu'en 2032. Le segment est soutenu par la production européenne de noyaux de moteurs, de plaques bipolaires, de matériel de gestion de batteries et de composants haute tension. AIDA Engineering a présenté sa presse de la série BEX pour la production de plaques bipolaires à Blechexpo 2025, illustrant le développement d'équipements adaptés aux applications hydrogène et électrification. Les appareils électroménagers et les biens de consommation durables continuent de créer une demande stable pour le formage précis de composants dans le cadre des exigences d'écoconception de l'UE. Les produits métalliques généraux et les machines fournissent une base de remplacement plus large dans toute la région. L'aérospatiale et la défense ajoutent également une demande de composants spécialisés à mesure que les investissements augmentent. Le marché des presses mécaniques en Europe devient progressivement moins dépendant du seul emboutissage conventionnel de carrosseries automobiles.
Analyse géographique
L'Allemagne représentait 27,8 % de la valeur du marché en 2026 et reste le plus grand marché national du marché des presses mécaniques en Europe. Elle combine une grande base de fabrication de presses avec une demande de remplacement automobile et industriel étendue. Les producteurs allemands répondent à des aciers à plus haute résistance, à des besoins d'automatisation et à des conditions de main-d'œuvre tendues. Les nuances MBW 1 900 MPa de Thyssenkrupp augmentent l'exigence de bâtis de presses rigides et de systèmes de formage contrôlés. Les résultats de l'enquête DIHK sur les postes non pourvus renforcent la valeur de l'automatisation dans les usines de travail des métaux allemandes. Cette combinaison soutient la demande de lignes intégrées, de modernisations et de remplacements de presses à grande capacité.
La Suisse et l'Italie contribuent fortement aux applications d'emboutissage à grande vitesse et de découpage fin. BRUDERER dispose d'un modèle opérationnel orienté vers l'exportation, tandis que les fournisseurs italiens se démarquent par la personnalisation, la flexibilité de fabrication et la proximité du service. La France a une demande provenant du formage aérospatial et de l'électrification automobile. L'usine belge de Safran pour les aubes de compresseurs et l'investissement européen de GE Aerospace indiquent une activité de fabrication continue pouvant soutenir la demande de formage de précision. L'Espagne est soutenue par les investissements automobiles, notamment la ligne automatisée de Volkswagen Navarra installée par Fagor Arrasate en 2026. Le Royaume-Uni a connu une baisse de 8,4 % de la production automobile en 2025, ce qui limite les commandes de presses automobiles à court terme. L'activité dans la défense et l'aérospatiale offre une compensation partielle au Royaume-Uni.
Le reste de l'Europe devrait croître à un CAGR de 4,8 % jusqu'en 2032. Il s'agit du taux d'expansion géographique le plus rapide du marché des presses mécaniques en Europe. La Pologne, la République tchèque, la Hongrie, la Roumanie et la Slovaquie gagnent en importance à mesure que les chaînes d'approvisionnement en véhicules électriques et en défense se développent. L'investissement tchèque de Toyota, la montée en cadence de BMW à Debrecen et l'installation de Rheinmetall à Szeged indiquent une activité industrielle soutenue dans la région. POSCO INTERNATIONAL a achevé son usine de noyaux de moteurs d'entraînement à Brzeg, en Pologne, en 2025, avec un investissement de 94,1 milliards KRW (65,3 millions USD). Cette localisation de la fabrication soutient la demande de presses pour les composants d'entraînement électrique et les pièces métalliques connexes. Les sites de fabrication à moindre coût deviennent de plus en plus importants dans le mix d'équipements régional.
Paysage concurrentiel
Le marché des presses mécaniques en Europe présente un niveau moyen de concentration du marché dans les équipements à grand tonnage et hautement automatisés. La complexité d'ingénierie, les longs cycles de projet et les exigences de service créent des barrières significatives dans cette partie du marché. La concurrence est plus fragmentée en dessous de 300 tonnes, où les fabricants italiens, suisses et allemands se font concurrence sur les délais, la personnalisation et le service local. ANDRITZ Schuler, AIDA Engineering, ANDRITZ Kaiser, BRUDERER et Fagor Arrasate sont des fournisseurs de premier plan dans les catégories à grande capacité, à grande vitesse et de précision. Le marché des presses mécaniques en Europe comprend également des fournisseurs spécialisés dans le découpage fin, l'automatisation et les systèmes complets d'ateliers de presses. Les clients choisissent souvent les fournisseurs en fonction de l'adéquation technique, du soutien au cycle de vie et de la capacité d'intégration plutôt que du seul prix.
L'intégration d'ANDRITZ Schuler au sein d'ANDRITZ en 2025 a élargi sa position dans les solutions de formage et de manutention. Le parc installé de l'entreprise de plus de 150 000 presses et la croissance de 80 % de l'activité de service au cours des 3 années précédentes lui confèrent une position substantielle sur le marché de l'après-vente. AIDA Engineering a fusionné ses deux filiales allemandes en février 2025 pour renforcer l'efficacité opérationnelle et la qualité de service pour les clients européens. Les systèmes de commande B3 et d'empilage de laminations de BRUDERER répondent à la demande de connectivité numérique et de précision dans les applications de moteurs électriques. La commande de presses à grande vitesse de Fagor Arrasate et l'installation de Volkswagen Navarra montrent une orientation vers le formage lié à l'électrification et les lignes automatisées. Ces actions montrent que les fournisseurs se différencient par les commandes, le service, l'automatisation et l'ingénierie spécifique aux applications.
La direction concurrentielle est également influencée par la réglementation et la demande de remplacement. Le règlement sur les machines 2023/1230 encourage les opérateurs à examiner si la modernisation ou le remplacement est la voie la plus praticable pour les équipements plus anciens. Les fournisseurs capables de combiner des mises à niveau de sécurité, une surveillance numérique, des pièces de rechange et un soutien à la mise en service peuvent avoir un avantage auprès des propriétaires de parcs vieillissants. Les fournisseurs spécialisés peuvent concurrencer efficacement dans les niches de tonnage moyen, de grande vitesse et de découpage fin, même là où de plus grandes entreprises dirigent des projets clés en main complexes. Le marché des presses mécaniques en Europe reste varié car les utilisateurs finaux ont des besoins différents en matière de tonnage, de matériaux, d'automatisation et de volume de production. La concurrence directe est donc la plus forte au sein de classes d'équipements spécifiques plutôt que dans toutes les applications.
Leaders du secteur des presses mécaniques en Europe
-
ANDRITZ Schuler
-
AIDA Engineering, Ltd.
-
Fagor Arrasate S. Coop.
-
BRUDERER AG
-
Komatsu Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Janvier 2026 : ANDRITZ Schuler a mis en service une ligne de formation de masse de cellules de batteries de 1,5 gigawatt pour un constructeur automobile premium allemand, entièrement automatisée et mesurant 22 m de long sur 10 m de large, se positionnant comme un acteur clé dans l'infrastructure de production de cellules de batteries pour véhicules électriques aux côtés de son rôle de fabricant de presses.
- Mars 2025 : ANDRITZ AG a achevé le rebranding stratégique de Schuler Group en ANDRITZ Schuler, transformant l'entité d'un fabricant de presses autonome en un fournisseur intégré de solutions de formage et de manutention, tout en conservant la marque produit Schuler pour les presses mécaniques.
- Février 2025 : AIDA Engineering, Ltd. a fusionné ses deux filiales allemandes, AIDA Germany GmbH et AIDA EUROPE GmbH, en une seule entité pour renforcer l'efficacité opérationnelle et la qualité de service pour les clients européens.
Périmètre du rapport sur le marché des presses mécaniques en Europe
Le marché des presses mécaniques en Europe est segmenté par configuration de bâti (presses mécaniques à bâti en C, presses mécaniques à bâti droit, et autres), par force de presse (101–500 tonnes, et plus), par application (découpage et poinçonnage, découpage fin, et autres), par secteur d'utilisation finale (électricité et électronique, énergie et puissance, et autres), par géographie (Allemagne, Italie, et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
| Presses mécaniques à bâti en C / bâti ouvert |
| Presses mécaniques à bâti droit / bâti en H |
| Presses mécaniques à bâti solide / monobloc |
| Autres configurations de presses mécaniques |
| Jusqu'à 100 tonnes |
| 501–1 000 tonnes |
| 1 001–2 000 tonnes |
| Au-dessus de 2 000 tonnes |
| Découpage et poinçonnage |
| Emboutissage profond et formage de tôle |
| Monnayage et gaufrage |
| Découpage fin |
| Emboutissage à grande vitesse et de précision |
| Autres applications de presses mécaniques |
| Automobile et transports |
| Électricité et électronique |
| Appareils électroménagers et biens de consommation durables |
| Machines et équipements industriels |
| Produits métalliques et fabrication générale |
| Aérospatiale et défense |
| Construction et équipements lourds |
| Énergie et puissance |
| Autres secteurs d'utilisation finale |
| Allemagne |
| Suisse |
| Italie |
| France |
| Royaume-Uni |
| Espagne |
| Reste de l'Europe (Pologne, République tchèque, Hongrie, Suède, Russie, Pays-Bas, Belgique, Autriche, Portugal, Roumanie, etc.) |
| Par configuration de bâti / structure | Presses mécaniques à bâti en C / bâti ouvert |
| Presses mécaniques à bâti droit / bâti en H | |
| Presses mécaniques à bâti solide / monobloc | |
| Autres configurations de presses mécaniques | |
| Par force / capacité de presse | Jusqu'à 100 tonnes |
| 501–1 000 tonnes | |
| 1 001–2 000 tonnes | |
| Au-dessus de 2 000 tonnes | |
| Par application / procédé | Découpage et poinçonnage |
| Emboutissage profond et formage de tôle | |
| Monnayage et gaufrage | |
| Découpage fin | |
| Emboutissage à grande vitesse et de précision | |
| Autres applications de presses mécaniques | |
| Par secteur d'utilisation finale | Automobile et transports |
| Électricité et électronique | |
| Appareils électroménagers et biens de consommation durables | |
| Machines et équipements industriels | |
| Produits métalliques et fabrication générale | |
| Aérospatiale et défense | |
| Construction et équipements lourds | |
| Énergie et puissance | |
| Autres secteurs d'utilisation finale | |
| Par géographie | Allemagne |
| Suisse | |
| Italie | |
| France | |
| Royaume-Uni | |
| Espagne | |
| Reste de l'Europe (Pologne, République tchèque, Hongrie, Suède, Russie, Pays-Bas, Belgique, Autriche, Portugal, Roumanie, etc.) |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions de la demande de presses mécaniques européennes jusqu'en 2032 ?
Le marché des presses mécaniques en Europe devrait atteindre 1,40 milliard USD d'ici 2032, avec une expansion à un CAGR de 3,3 % de 2027 à 2032.
Quelle configuration de presse mécanique est en tête de la demande en Europe ?
Les presses à bâti droit et à bâti en H sont en tête, avec 44,1 % de la valeur du marché en 2026, en raison de leur utilisation dans le formage automobile et structurel à grand tonnage.
Pourquoi les véhicules électriques sont-ils importants pour les fournisseurs de presses mécaniques ?
Les boîtiers de batteries, les laminations de moteurs, les bornes et les pièces structurelles nécessitent des équipements spécialisés de découpage, d'emboutissage et d'emboutissage de précision.
Quelle plage de capacité connaît la croissance la plus rapide en Europe ?
Le segment de 501 à 1 000 tonnes devrait croître à un CAGR de 4,2 % jusqu'en 2032, à mesure que les applications de plateaux de batteries et de structures de véhicules électriques augmentent.
Quelle région européenne connaît la croissance la plus rapide pour les presses mécaniques ?
Le reste de l'Europe devrait se développer à un CAGR de 4,8 % jusqu'en 2032, soutenu par les investissements manufacturiers en Europe centrale et orientale.
Qu'est-ce qui limite les investissements dans le remplacement des presses en Europe ?
Les coûts en capital élevés, l'accès limité au financement, les pénuries de techniciens, les exigences de cybersécurité et les usines automobiles sous-utilisées retardent certains projets.