
Tamaño y Participación del Mercado de Prensas Mecánicas en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
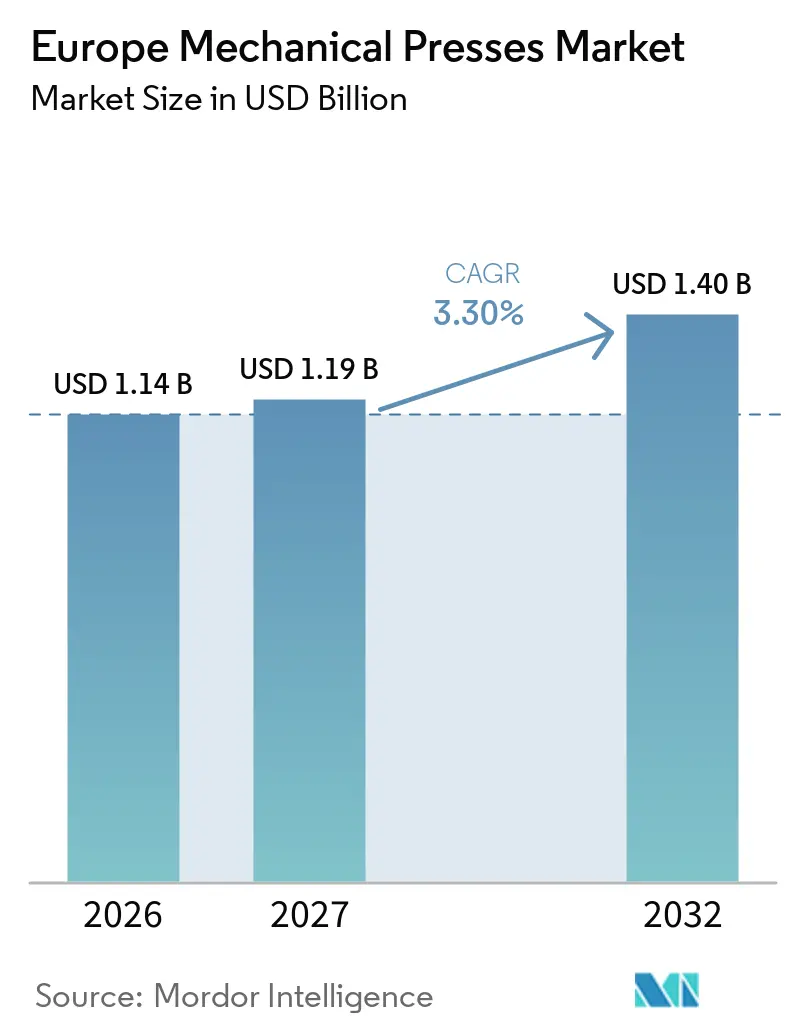
| Tamaño del mercado en el año base (2026) | 1.14 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.19 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.40 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.30 % |
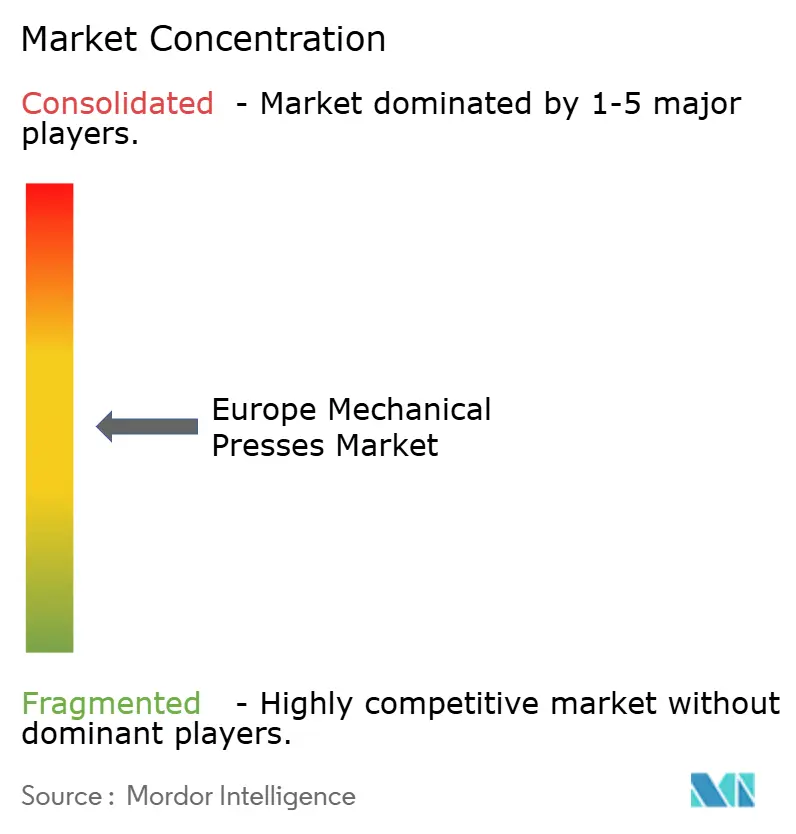
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Prensas Mecánicas en Europa por Mordor Intelligence
El tamaño del Mercado de Prensas Mecánicas en Europa fue valorado en 1,14 mil millones de USD en 2026 y se estima que crecerá desde 1,19 mil millones de USD en 2027 hasta alcanzar 1,40 mil millones de USD en 2032, a una CAGR del 3,30% durante el período de pronóstico (2027-2032).
El mercado de prensas mecánicas en Europa está siendo moldeado por la producción de vehículos eléctricos de batería y la sustitución de equipos obsoletos en los centros de fabricación consolidados. Los automóviles eléctricos de batería representaron el 17,4% de los nuevos registros en la UE en 2025, mientras que la producción de automóviles en la UE alcanzó 11,47 millones de unidades, lo que mantuvo la demanda centrada en herramientas especializadas en lugar de adiciones generales de capacidad. Esto genera demanda para la conformación de carcasas de baterías, laminaciones de motores y otras aplicaciones de precisión, aunque las plantas automotrices que operan por debajo de su capacidad siguen siendo cautelosas respecto a la sustitución general de prensas. El mercado de prensas mecánicas en Europa también se beneficia cuando los fabricantes seleccionan equipos más grandes y rígidos para bandejas de baterías, piezas de chasis y materiales de alta resistencia. Los costes de capital, la escasez de mano de obra cualificada y la producción automotriz desigual continúan frenando las decisiones de compra, especialmente entre los fabricantes más pequeños.
Conclusiones Clave del Informe
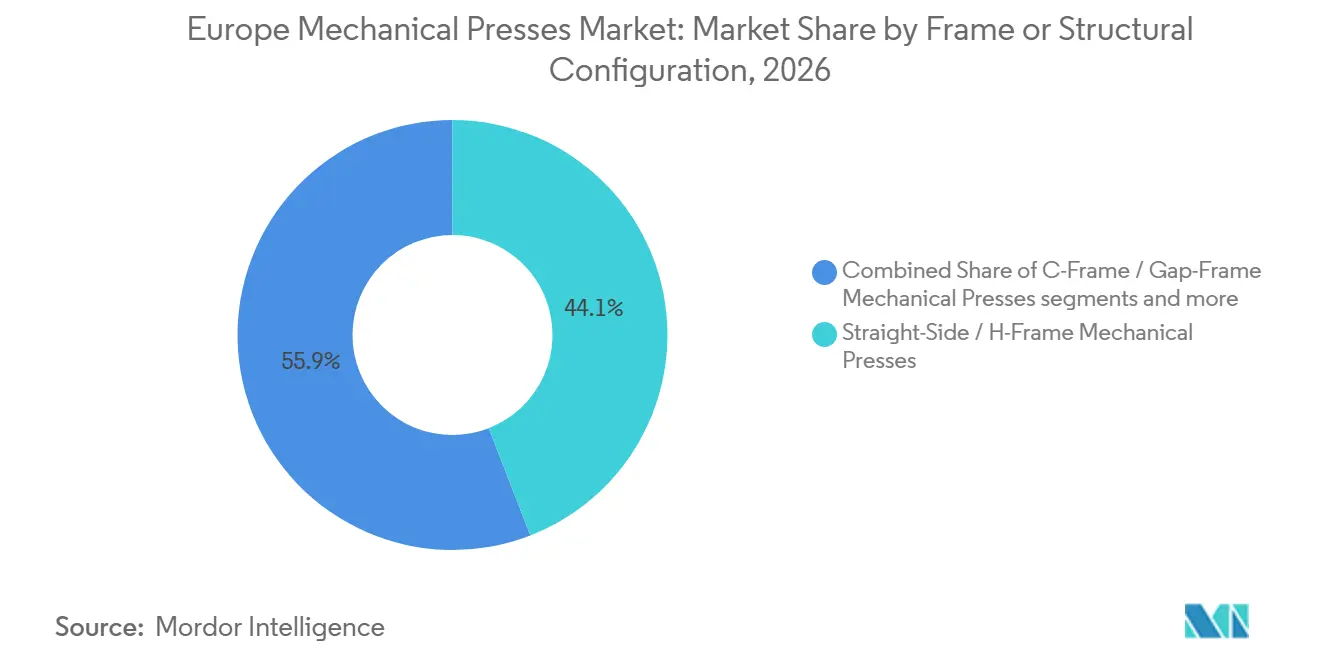
- Por configuración de bastidor y estructura, las prensas de bastidor recto y bastidor en H representaron el 44,1% de la participación del mercado de prensas mecánicas en Europa en 2026, mientras que se proyecta que las prensas de bastidor en C y bastidor abierto crezcan a una CAGR del 3,9% hasta 2032.
- Por fuerza y capacidad de prensa, el segmento de 101–500 toneladas representó el 39,5% del tamaño del mercado de prensas mecánicas en Europa en 2026, mientras que se prevé que el segmento de 501–1.000 toneladas se expanda a una CAGR del 4,2% hasta 2032.
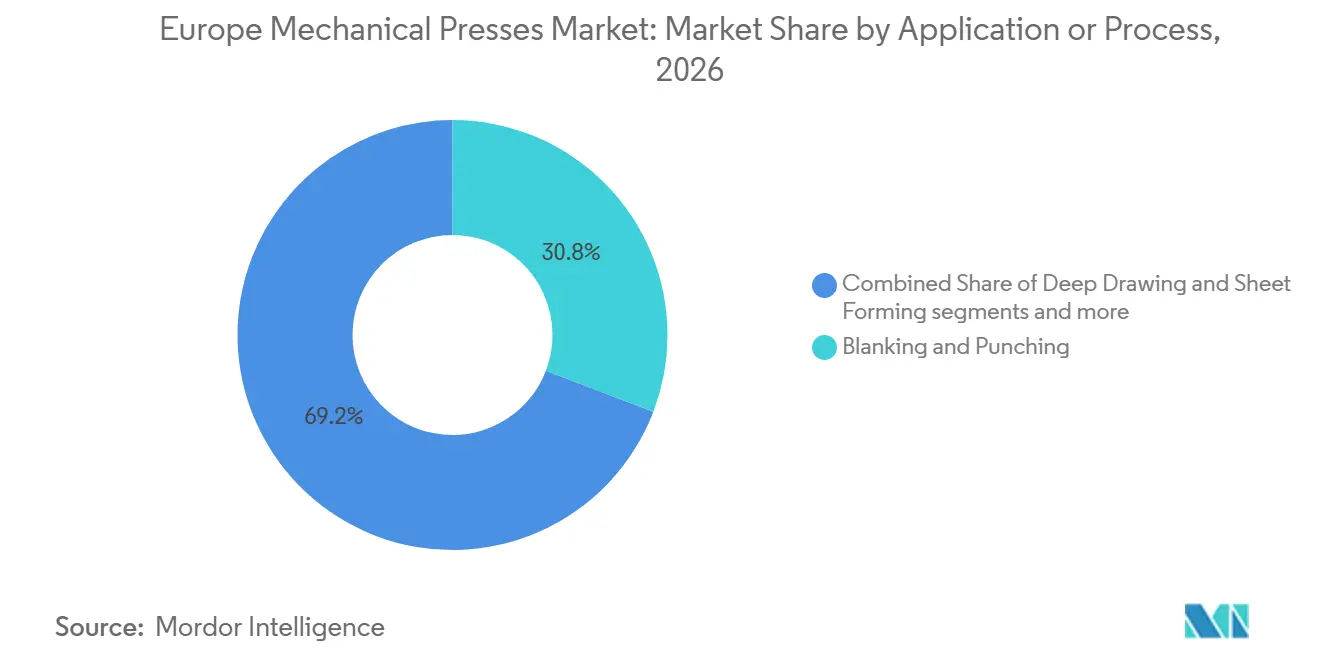
- Por aplicación y proceso, el troquelado y punzonado representó el 30,8% del valor del mercado de prensas mecánicas en Europa en 2026, mientras que se prevé que el estampado de alta velocidad y precisión crezca a una CAGR del 4,6% hasta 2032.
- Por industria de uso final, la automoción y el transporte representaron el 34,7% del valor del mercado en 2026, mientras que se espera que el sector eléctrico y electrónico crezca a una CAGR del 4,6% hasta 2032.
- Por geografía, Alemania representó el 27,8% del valor del mercado en 2026, mientras que se proyecta que el Resto de Europa se expanda a una CAGR del 4,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Prensas Mecánicas en Europa
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación Automotriz y Conformación de Carcasas de Baterías | +1.1% | Alemania, Francia, España, Hungría y la República Checa | Mediano plazo (2-4 años) |
| Sustitución y Modernización de Flotas de Prensas Obsoletas | +0.8% | Alemania, Italia, Francia, Polonia | Corto plazo (≤ 2 años) |
| Líneas de Prensas Automatizadas y Sustitución de Mano de Obra | +0.6% | Alemania, Italia, España, Resto de Europa | Mediano plazo (2-4 años) |
| Reducción de Peso con Acero de Alta Resistencia Avanzado y Aluminio | +0.5% | Alemania, Suecia, Francia, Resto de Europa | Largo plazo (≥ 4 años) |
| Localización de la Fabricación en Europa Central y Oriental | +0.4% | Polonia, la República Checa, Hungría, Rumanía y Eslovaquia | Mediano plazo (2-4 años) |
| Expansión de Capacidad en Aeroespacial y Defensa | +0.3% | Francia, Finlandia, Bélgica, el Reino Unido, Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación Automotriz y Conformación de Carcasas de Baterías
Las carcasas de baterías están cambiando los requisitos de equipamiento de los talleres de prensas europeos. Las grandes bandejas de baterías requieren troquelado, embutición profunda y punzonado de precisión en secuencia estrecha, mientras que los requisitos de sellado son más exigentes que para muchos estampados de vehículos de combustión interna. Los automóviles eléctricos de batería representaron el 17,4% de los nuevos registros en la UE en 2025, lo que respalda una creciente necesidad de equipos de conformación especializados. Purem by Eberspaecher introdujo un programa de desarrollo de carcasas de baterías de acero en octubre de 2025 para vehículos eléctricos de próxima generación, utilizando acero de alta resistencia para la protección ante impactos y el rendimiento de sellado. Los diseños de bandejas de perfil bajo y gran tamaño con refuerzos laterales favorecen las prensas de bastidor recto de gran mesa en el rango de 500–1.500 toneladas. Esta demanda ayuda al mercado de prensas mecánicas en Europa a orientarse hacia un menor número de instalaciones de mayor valor.
Europa Central y Oriental otorga a esta demanda una base de fabricación más amplia. Toyota anunció un nuevo vehículo eléctrico de batería para producción europea, mientras que BMW comenzó a incrementar el ensamblaje en su planta de Debrecen en 2025. Rheinmetall inauguró una planta híbrida en Szeged, Hungría, en 2025, sumándose a la base de inversión industrial de la región. Los proveedores de prensas pueden beneficiarse a medida que la producción de vehículos y componentes se acerca a estas nuevas instalaciones. La oportunidad se centra en equipos capaces de conformar carcasas de baterías, piezas estructurales y componentes de tracción eléctrica. El mercado de prensas mecánicas en Europa se beneficia, por tanto, de las cadenas de suministro localizadas incluso cuando la producción total de vehículos sigue siendo moderada.
Sustitución y Modernización de Flotas de Prensas Obsoletas
Europa cuenta con una gran base instalada de prensas puestas en servicio entre 1980 y 1995. Muchas de estas máquinas se están acercando al punto en que los costes de modernización compiten con el coste de una prensa de sustitución. El Reglamento de Maquinaria de la UE 2023/1230 es aplicable desde enero de 2027 y exige que el sector de la maquinaria cumpla con los requisitos actualizados de seguridad y conformidad. Los operadores de equipos más antiguos deben evaluar los requisitos de embrague, freno, protección y documentación al planificar el gasto de capital futuro. Esto adelanta las decisiones de sustitución en Alemania, Italia, Francia y Polonia. También respalda la demanda recurrente de piezas, servicio y trabajos de modernización.
ANDRITZ Schuler cuenta con una base instalada global de más de 150.000 prensas, y su negocio de servicios creció un 80% en los 3 años anteriores, lo que indica la escala de los trabajos de mantenimiento y modernización asociados a equipos más antiguos. El cambio de marca de la empresa en 2025 dentro de ANDRITZ subrayó su oferta más amplia en soluciones de conformación y manipulación. ANDRITZ Kaiser adquirió los documentos técnicos, el inventario de piezas de repuesto y los derechos de marca de la línea de productos de prensas RASTER en octubre de 2025. La transacción preserva la capacidad de servicio para una base consolidada de prensas de precisión. Dicha actividad de posventa puede retrasar algunas sustituciones, pero también ofrece a los operadores un camino más claro hacia una modernización por etapas. El mercado de prensas mecánicas en Europa se beneficia cuando el cumplimiento de la normativa de seguridad, la disponibilidad de servicio y la fiabilidad de la producción se evalúan conjuntamente.
Líneas de Prensas Automatizadas y Sustitución de Mano de Obra
La escasez de mano de obra está reforzando el argumento a favor de las líneas de prensas automatizadas. El Informe de Mano de Obra Cualificada de la DIHK 2025/2026 reveló que el 42% de las empresas de producción y procesamiento de metales y el 38% de las empresas de ingeniería mecánica reportaron puestos vacantes a finales de 2025.[1] El Instituto Fraunhofer IGD prevé que la mano de obra cualificada de Alemania disminuirá en 3,5 millones para 2035.[2] Los fabricantes están respondiendo con paquetes integrados que combinan prensas con sistemas robóticos de desapilado, transferencia, apilado e inspección. Estos sistemas reducen la dependencia de la manipulación manual de materiales y favorecen tiempos de ciclo constantes. Esto fortalece la demanda de movimiento de prensa mecánica repetible que puede coordinarse con la automatización.
Fagor Arrasate instaló una línea de prensas en tándem totalmente automatizada en Volkswagen Navarra en septiembre de 2026 para dar soporte a futuros modelos de vehículos eléctricos. La línea incluye prensas integradas, sistemas de transferencia CNC y automatización en la entrada y salida de la línea. Esta instalación muestra cómo los proyectos de prensas incluyen cada vez más un alcance completo de célula de producción. El mercado de prensas mecánicas en Europa también está respondiendo con herramientas de control y monitorización digital que ayudan a los operadores a mejorar el tiempo de actividad. La automatización puede ser especialmente relevante en talleres de prensas más pequeños donde la disponibilidad de mano de obra se ha convertido en una restricción directa de la producción. El mercado de prensas mecánicas en Europa gana valor cuando los compradores adquieren equipos integrados en lugar de máquinas independientes.
Reducción de Peso con Acero de Alta Resistencia Avanzado y Aluminio
El acero de alta resistencia avanzado exige más de los bastidores, la guía del carro y los sistemas de embrague-freno que los grados convencionales. Los materiales por encima de 1.200 MPa generan fuerzas de rotura más elevadas, mayor retroceso elástico y condiciones de utillaje más exigentes. Thyssenkrupp Steel presentó los grados de manganeso-boro MBW clasificados hasta 1.900 MPa para aplicaciones de anillos de puertas de automóviles en Blechexpo 2025. Estos requisitos favorecen las prensas de bastidor recto con alta rigidez y sistemas robustos de gestión de fuerzas. El requisito de equipamiento resultante puede aumentar el valor de cada instalación de prensa. También anima a los fabricantes a seleccionar una capacidad que proporcione un margen para los requisitos de materiales futuros.
WorldAutoSteel declaró que el concepto de carrocería Steel E-Motive puede reducir el peso estructural del vehículo hasta en un 25% mediante el diseño avanzado en acero.[3] El proyecto ALLIANCE financiado por la UE también estableció un objetivo de reducción del peso del vehículo del 25% a menos de 3 EUR por kilogramo (3,5 USD por kilogramo) para producciones superiores a 100.000 unidades por año. La capacidad aeroespacial y de defensa añade otro canal de demanda para materiales de alto rendimiento conformados con precisión. GE Aerospace anunció 78 millones de EUR (91,8 millones de USD) de inversión en fabricación europea en 2025, mientras que Safran inauguró una planta belga para álabes de compresor. Esto amplía la base de aplicaciones para equipos de conformación de precisión más allá de la producción automotriz. El mercado de prensas mecánicas en Europa se ve respaldado cuando los materiales exigentes requieren sistemas de conformación más resistentes y controlados.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Coste de Capital y Restricciones de Financiación | -0.8% | En toda la UE, especialmente agudo para las pymes en Italia, Polonia y la República Checa | Corto plazo (≤ 2 años) |
| Volatilidad de la Producción Automotriz e Infrautilización de Plantas | -0.5% | Alemania, Francia, el Reino Unido y España | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Puesta en Marcha e Integración de Utillaje | -0.3% | Alemania, Italia, Resto de Europa | Mediano plazo (2-4 años) |
| Carga de Ciberseguridad y Validación de Prensas Conectadas | -0.2% | Alemania, Francia, los Países Bajos y los países nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Coste de Capital y Restricciones de Financiación
La intensidad de capital sigue siendo una limitación persistente para la renovación de prensas, especialmente entre los fabricantes pequeños y medianos. Una gran prensa mecánica de bastidor recto en el rango de 800–1.500 toneladas puede requerir una inversión de varios millones de euros. Los compradores buscan cada vez más acuerdos de arrendamiento basados en el rendimiento que reduzcan el desembolso inicial de capital entre un 30 y un 50%, vinculando los pagos al uso del equipo. La OCDE ha subrayado que las pymes manufactureras necesitan marcos de financiación estables y accesibles para inversiones en equipos de ciclo largo. Las condiciones de financiación influyen, por tanto, en si los operadores reparan, modernizan o sustituyen las prensas más antiguas. La restricción es más evidente en Italia, Polonia y la República Checa.
El Banco Europeo de Inversiones triplicó la financiación intermediada hasta 3 mil millones de EUR (3,5 mil millones de USD) para las pymes de la cadena de suministro de defensa durante 2025. Este apoyo no aborda específicamente la sustitución de equipos de conformación de metales de uso general. Como resultado, muchos operadores más pequeños siguen dependiendo de la financiación bancaria comercial, lo que puede ralentizar los planes de renovación. El mercado de prensas mecánicas en Europa puede ver los pedidos concentrados entre compradores con balances más sólidos o acceso a arrendamiento. La escasez de especialistas en puesta en marcha e integración de utillaje agrava este problema porque los compradores deben presupuestar el soporte de instalación y puesta en marcha. Los equipos conectados también conllevan responsabilidades de ciberseguridad y validación que aumentan los costes del proyecto.
Volatilidad de la Producción Automotriz e Infrautilización de Plantas
La producción automotriz tiene un efecto directo en la adquisición de prensas mecánicas porque las plantas automotrices consumen una parte sustancial de la capacidad de prensas. La producción de furgonetas en la UE cayó un 6,5% en 2025, y la producción de automóviles en Europa en general disminuyó un 0,3%, mientras que la producción de automóviles en el Reino Unido cayó un 8,4%. La producción de automóviles en la UE alcanzó 11,47 millones de unidades, pero se mantuvo 3 millones de unidades por debajo del nivel de 2019. Los talleres de prensas que operan por debajo de su tasa de utilización planificada tienen menos razones para añadir capacidad general. Los proyectos de sustitución pueden, por tanto, aplazarse, especialmente en Alemania, Francia, España y el Reino Unido. Esto frena los pedidos de equipos a corto plazo de los proveedores con alta exposición automotriz.
Los precios industriales de la electricidad en Europa fueron un 151% superiores a los niveles de los Estados Unidos según el índice de referencia de la ACEA. Los mayores costes operativos reducen el efectivo disponible para el gasto de capital. Esto hace que las aplicaciones especializadas tengan más probabilidades de obtener aprobación que los proyectos de renovación general de flotas. El mercado de prensas mecánicas en Europa debe, por tanto, equilibrar la demanda de componentes para vehículos eléctricos frente a ciclos de sustitución más lentos en plantas automotrices infrautilizadas. La NIS2 también ha aumentado las obligaciones de gestión de riesgos de ciberseguridad y notificación de incidentes para las entidades industriales pertinentes desde octubre de 2024. Estos requisitos pueden prolongar los trabajos de validación para instalaciones de prensas conectadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Configuración de Bastidor / Estructura: Los Bastidores de Lado Recto Sirven a la Conformación Automotriz de Gran Tonelaje
Las prensas de bastidor recto y bastidor en H representaron el 44,1% de la participación del mercado de prensas mecánicas en Europa en 2026. Su posición refleja el uso de líneas en tándem y de transferencia para paneles de carrocería y componentes de chasis automotrices. Estas prensas proporcionan la rigidez y la tolerancia para la carga excéntrica que requieren muchas herramientas automotrices de gran tamaño. Las necesidades de sustitución en los talleres de prensas consolidados de Europa Occidental respaldan el tamaño del mercado de prensas mecánicas en Europa para esta configuración. Los diseños de bastidor recto también son muy adecuados para bandejas de baterías de gran tamaño y utillaje de componentes estructurales. Los requisitos actualizados de seguridad y conformidad pueden animar a los operadores de sistemas más antiguos a acelerar sus planes de sustitución. Su papel es más destacado donde el alto tonelaje, las largas series de producción y los moldes complejos son habituales.
Se proyecta que las prensas de bastidor en C y bastidor abierto se expandan a una CAGR del 3,9% hasta 2032. Su acceso por tres lados ayuda a los fabricantes a disponer alimentadores robóticos, sistemas de visión y equipos de extracción de piezas en espacios reducidos. Esta característica es relevante para las instalaciones de componentes de baterías y laminaciones de motores que se expanden por Europa Central y Oriental. Los sistemas de bastidor en C también son utilizados por fabricantes más pequeños que necesitan acceso flexible al utillaje y capacidad de tonelaje medio. Los bastidores sólidos y monobloque conservan un papel especializado en el troquelado fino y el acuñado, donde se requieren tolerancias estrechas. El desarrollo de Prod-IQ SmartPress de Siempelkamp con SMARTECH ilustra la dirección hacia un control de proceso más autónomo en diseños de prensas de gama alta. El mercado de prensas mecánicas en Europa se beneficia cuando los controles digitales mejoran el uso de configuraciones de bastidor de alto valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Fuerza / Capacidad de Prensa: El Tonelaje de Rango Medio Sustenta la Economía del Estampado Europeo
El rango de 101–500 toneladas representó el 39,5% del valor del mercado en 2026. Sirve a componentes automotrices de molde progresivo, carcasas de electrodomésticos y conjuntos electrónicos. Este rango sigue siendo útil porque combina una amplia aplicabilidad con requisitos de instalación manejables. El tamaño del mercado de prensas mecánicas en Europa para equipos de 101–500 toneladas se sustenta en la gran base instalada de operaciones de fabricación de tamaño medio. Las prensas de menos de 100 toneladas siguen siendo relevantes para terminales de conectores y pilas de laminaciones. Los rangos de 1.001–2.000 toneladas y superiores a 2.000 toneladas están más concentrados en proyectos de paneles laterales de carrocería, paneles de puertas y líneas de transferencia a nivel de fabricante de equipos originales. La demanda se distribuye, por tanto, entre una amplia base de plantas más pequeñas y un número menor de compradores muy grandes.
Se prevé que el segmento de 501–1.000 toneladas crezca a una CAGR del 4,2% hasta 2032. La conformación de bandejas de baterías y los componentes estructurales de vehículos eléctricos están desplazando los talleres de prensas hacia el rango de tonelaje medio-alto. ANDRITZ Schuler recibió un pedido de una prensa de transferencia mecánica Triton de 1.600 toneladas con Metris Smart Monitoring en 2025, lo que muestra la demanda continua de sistemas de gran tamaño con monitorización digital. Los operadores que sustituyen prensas de 300–500 toneladas de principios de la década de 1990 pueden seleccionar modelos de 600–800 toneladas para procesar materiales más resistentes. Esto aumenta los precios de venta medios incluso cuando los volúmenes de envío son estables. La mayor capacidad también proporciona flexibilidad para futuros diseños de componentes. El mercado de prensas mecánicas en Europa está, por tanto, experimentando un desplazamiento gradual hacia equipos con mayor fuerza y capacidad de monitorización.
Por Aplicación / Proceso: El Troquelado Ancla el Volumen mientras el Estampado de Precisión Impulsa el Crecimiento
El troquelado y punzonado representó el 30,8% del valor del mercado en 2026. Estos procesos se utilizan en la producción de carrocerías automotrices, la fabricación de electrodomésticos y la fabricación general de metales. Su amplia base instalada les otorga la mayor posición de aplicación en el mercado de prensas mecánicas en Europa. El troquelado es a menudo el primer paso de conformación para componentes de chapa metálica plana y sigue siendo importante en la mayoría de los sectores de uso final. El proceso respalda la producción de alto volumen donde la repetibilidad y el rendimiento del molde son esenciales. También proporciona una base de demanda estable cuando las aplicaciones más especializadas fluctúan. La escala del segmento refleja la necesidad continua de operaciones básicas de chapa metálica en toda la región.
Se espera que el estampado de alta velocidad y precisión se expanda a una CAGR del 4,6% hasta 2032. Las laminaciones de rotor-estátor de motores eléctricos, los terminales de alta tensión y las barras colectoras requieren un control preciso de la alimentación de material y la exactitud dimensional. BRUDERER presentó el control de máquina B3 y el control de apilado de laminaciones BSP en Blechexpo 2025, con disponibilidad para nuevas prensas BSTA a partir de 2026 y disponibilidad de modernización desde mediados de 2026. El sistema incluye conectividad OPC-UA y medición del espesor de la tira a ±0,01 mm. Fagor Arrasate recibió un pedido en junio de 2026 para tres prensas HSP 4.3++ de 600 toneladas para la producción de laminaciones de rotor-estátor. El troquelado fino también se beneficia de la demanda de componentes precisos para trenes de potencia eléctricos. ANDRITZ Schuler amplió su oferta de troquelado fino a principios de 2025 asumiendo el suministro directo de prensas HFA.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: La Automoción Domina el Valor, el Sector Eléctrico Marca la Agenda de Crecimiento
La automoción y el transporte representaron el 34,7% del valor del mercado en 2026. Alemania, Francia, España y la República Checa cuentan con una infraestructura sustancial de talleres de prensas automotrices, lo que respalda este papel de liderazgo. La producción automotriz requiere prensas para paneles de carrocería, componentes de chasis, piezas estructurales y subconjuntos fabricados por proveedores. El segmento también cuenta con una gran base instalada que genera demanda de sustitución y servicio. Sin embargo, la utilización de las plantas y los volúmenes de producción influyen en el calendario de los grandes proyectos de capital. El mercado de prensas mecánicas en Europa sigue estrechamente vinculado a los ciclos de inversión automotriz a pesar de la diversificación hacia aplicaciones más nuevas. Esta exposición explica por qué la volatilidad de la producción sigue siendo una restricción importante.
Se prevé que el sector eléctrico y electrónico crezca a una CAGR del 4,6% hasta 2032. El segmento está respaldado por la producción europea de núcleos de motores, placas bipolares, hardware de gestión de baterías y componentes de alta tensión. AIDA Engineering presentó su prensa de la serie BEX para la producción de placas bipolares en Blechexpo 2025, ilustrando el desarrollo de equipos adaptados a aplicaciones de hidrógeno y electrificación. Los electrodomésticos y los bienes de consumo duraderos continúan generando una demanda constante de conformación precisa de componentes bajo los requisitos de Ecodiseño de la UE. Los productos metálicos generales y la maquinaria proporcionan una base de sustitución más amplia en toda la región. El aeroespacial y la defensa también añaden demanda de componentes especializados a medida que aumenta la inversión. El mercado de prensas mecánicas en Europa se está volviendo gradualmente menos dependiente del estampado convencional de carrocerías automotrices por sí solo.
Análisis Geográfico
Alemania representó el 27,8% del valor del mercado en 2026 y sigue siendo el mayor mercado nacional en el mercado de prensas mecánicas en Europa. Combina una gran base de fabricación de prensas con una extensa demanda de sustitución automotriz e industrial. Los productores alemanes están respondiendo al acero de mayor resistencia, las necesidades de automatización y las condiciones de escasez de mano de obra. Los grados MBW de 1.900 MPa de Thyssenkrupp elevan el requisito de bastidores de prensa rígidos y sistemas de conformación controlados. Los resultados de la encuesta de la DIHK sobre puestos vacantes refuerzan el valor de la automatización en las plantas de trabajo de metales alemanas. Esta combinación sostiene la demanda de líneas integradas, modernizaciones y sustituciones de prensas de alta capacidad.
Suiza e Italia contribuyen significativamente a las aplicaciones de estampado de alta velocidad y troquelado fino. BRUDERER tiene un modelo operativo orientado a la exportación, mientras que los proveedores italianos compiten a través de la personalización, la flexibilidad de fabricación y la proximidad del servicio. Francia tiene demanda de conformación aeroespacial y electrificación automotriz. La planta de álabes de compresor belga de Safran y la inversión europea de GE Aerospace indican una actividad de fabricación continua que puede respaldar la demanda de conformación de precisión. España está respaldada por la inversión automotriz, incluida la línea automatizada de Volkswagen Navarra instalada por Fagor Arrasate en 2026. El Reino Unido experimentó una caída del 8,4% en la producción de automóviles en 2025, lo que limita los pedidos de prensas automotrices a corto plazo. La actividad de defensa y aeroespacial ofrece una compensación parcial en el Reino Unido.
Se espera que el Resto de Europa crezca a una CAGR del 4,8% hasta 2032. Esta es la tasa de expansión geográfica más rápida en el mercado de prensas mecánicas en Europa. Polonia, la República Checa, Hungría, Rumanía y Eslovaquia están ganando importancia a medida que se expanden las cadenas de suministro de vehículos eléctricos y defensa. La inversión de Toyota en la República Checa, el incremento de producción de BMW en Debrecen y las instalaciones de Rheinmetall en Szeged apuntan a una actividad industrial sostenida en la región. POSCO INTERNATIONAL completó su planta de núcleos de motores de tracción en Brzeg, Polonia, en 2025, con una inversión de 94,1 mil millones de KRW (65,3 millones de USD). Esta localización de la fabricación respalda la demanda de prensas para componentes de tracción eléctrica y piezas metálicas relacionadas. Las ubicaciones de fabricación de menor coste están adquiriendo mayor importancia en la combinación de equipos regional.
Panorama Competitivo
El mercado de prensas mecánicas en Europa exhibe un nivel medio de concentración de mercado en equipos de alto tonelaje y altamente automatizados. La complejidad de ingeniería, los largos ciclos de proyecto y los requisitos de servicio crean barreras significativas en esta parte del mercado. La competencia es más fragmentada por debajo de las 300 toneladas, donde los fabricantes italianos, suizos y alemanes compiten en plazo de entrega, personalización y servicio local. ANDRITZ Schuler, AIDA Engineering, ANDRITZ Kaiser, BRUDERER y Fagor Arrasate son proveedores destacados en las categorías de alta capacidad, alta velocidad y precisión. El mercado de prensas mecánicas en Europa también incluye proveedores especializados en troquelado fino, automatización y sistemas completos de talleres de prensas. Los clientes a menudo seleccionan proveedores en función de la adecuación técnica, el soporte durante el ciclo de vida y la capacidad de integración, más que por el precio únicamente.
La integración de ANDRITZ Schuler dentro de ANDRITZ en 2025 amplió su posición en soluciones de conformación y manipulación. La base instalada de la empresa de más de 150.000 prensas y el crecimiento del 80% en la actividad de servicio durante los 3 años anteriores proporcionan una posición sustancial en el mercado de posventa. AIDA Engineering consolidó sus dos filiales alemanas durante febrero de 2025 para fortalecer la eficiencia operativa y la calidad del servicio para los clientes europeos. Los sistemas de control B3 y de apilado de laminaciones de BRUDERER abordan la demanda de conectividad digital y precisión en aplicaciones de motores eléctricos. El pedido de prensas de alta velocidad de Fagor Arrasate y la instalación en Volkswagen Navarra muestran un enfoque en la conformación vinculada a la electrificación y las líneas automatizadas. Estas acciones muestran que los proveedores se están diferenciando a través de controles, servicio, automatización e ingeniería específica para cada aplicación.
La dirección competitiva también está influenciada por la regulación y la demanda de sustitución. El Reglamento de Maquinaria 2023/1230 anima a los operadores a examinar si la modernización o la sustitución es la vía más viable para los equipos más antiguos. Los proveedores que pueden combinar actualizaciones de seguridad, monitorización digital, piezas de repuesto y soporte de puesta en marcha pueden tener una ventaja con los propietarios de flotas obsoletas. Los proveedores especializados pueden competir eficazmente en nichos de tonelaje medio, alta velocidad y troquelado fino incluso donde las empresas más grandes lideran proyectos llave en mano complejos. El mercado de prensas mecánicas en Europa sigue siendo variado porque los usuarios finales tienen diferentes necesidades de tonelaje, materiales, automatización y volumen de producción. La competencia directa es, por tanto, más intensa dentro de clases de equipos específicas que en todas las aplicaciones.
Líderes de la Industria de Prensas Mecánicas en Europa
-
ANDRITZ Schuler
-
AIDA Engineering, Ltd.
-
Fagor Arrasate S. Coop.
-
BRUDERER AG
-
Komatsu Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Enero de 2026: ANDRITZ Schuler puso en marcha una línea de formación masiva de celdas de batería de 1,5 gigavatios para un fabricante alemán de automóviles de gama alta, totalmente automatizada y con unas dimensiones de 22 m de largo por 10 m de ancho, posicionándose como un actor clave en la infraestructura de producción de celdas de batería para vehículos eléctricos junto a su papel como fabricante de prensas.
- Marzo de 2025: ANDRITZ AG completó el cambio de marca estratégico del Schuler Group como ANDRITZ Schuler, transformando la entidad de un fabricante independiente de prensas a un proveedor integrado de soluciones de conformación y manipulación, manteniendo la marca de producto Schuler para las prensas mecánicas.
- Febrero de 2025: AIDA Engineering, Ltd. fusionó sus dos filiales alemanas, AIDA Germany GmbH y AIDA EUROPE GmbH, en una única entidad para fortalecer la eficiencia operativa y la calidad del servicio para los clientes europeos.


Alcance del Informe del Mercado de Prensas Mecánicas en Europa
El Mercado de Prensas Mecánicas en Europa está segmentado por configuración de bastidor (prensas mecánicas de bastidor en C, prensas mecánicas de bastidor recto y más), por fuerza de prensa (101–500 toneladas y más), por aplicación (troquelado y punzonado, troquelado fino y más), por industria de uso final (eléctrica y electrónica, energía y potencia y más) y por geografía (Alemania, Italia y más). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Prensas Mecánicas de Bastidor en C / Bastidor Abierto |
| Prensas Mecánicas de Bastidor Recto / Bastidor en H |
| Prensas Mecánicas de Bastidor Sólido / Monobloque |
| Otras Configuraciones de Prensas Mecánicas |
| Hasta 100 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Más de 2.000 Toneladas |
| Troquelado y Punzonado |
| Embutición Profunda y Conformación de Chapa |
| Acuñado y Grabado en Relieve |
| Troquelado Fino |
| Estampado de Alta Velocidad y Precisión |
| Otras Aplicaciones de Prensas Mecánicas |
| Automoción y Transporte |
| Eléctrica y Electrónica |
| Electrodomésticos y Bienes de Consumo Duraderos |
| Maquinaria y Equipos Industriales |
| Productos Metálicos y Fabricación General |
| Aeroespacial y Defensa |
| Construcción y Equipos Pesados |
| Energía y Potencia |
| Otras Industrias de Uso Final |
| Alemania |
| Suiza |
| Italia |
| Francia |
| Reino Unido |
| España |
| Resto de Europa (Polonia, República Checa, Hungría, Suecia, Rusia, Países Bajos, Bélgica, Austria, Portugal, Rumanía, etc.) |
| Por Configuración de Bastidor / Estructura | Prensas Mecánicas de Bastidor en C / Bastidor Abierto |
| Prensas Mecánicas de Bastidor Recto / Bastidor en H | |
| Prensas Mecánicas de Bastidor Sólido / Monobloque | |
| Otras Configuraciones de Prensas Mecánicas | |
| Por Fuerza / Capacidad de Prensa | Hasta 100 Toneladas |
| 501–1.000 Toneladas | |
| 1.001–2.000 Toneladas | |
| Más de 2.000 Toneladas | |
| Por Aplicación / Proceso | Troquelado y Punzonado |
| Embutición Profunda y Conformación de Chapa | |
| Acuñado y Grabado en Relieve | |
| Troquelado Fino | |
| Estampado de Alta Velocidad y Precisión | |
| Otras Aplicaciones de Prensas Mecánicas | |
| Por Industria de Uso Final | Automoción y Transporte |
| Eléctrica y Electrónica | |
| Electrodomésticos y Bienes de Consumo Duraderos | |
| Maquinaria y Equipos Industriales | |
| Productos Metálicos y Fabricación General | |
| Aeroespacial y Defensa | |
| Construcción y Equipos Pesados | |
| Energía y Potencia | |
| Otras Industrias de Uso Final | |
| Por Geografía | Alemania |
| Suiza | |
| Italia | |
| Francia | |
| Reino Unido | |
| España | |
| Resto de Europa (Polonia, República Checa, Hungría, Suecia, Rusia, Países Bajos, Bélgica, Austria, Portugal, Rumanía, etc.) |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico de la demanda de prensas mecánicas europeas hasta 2032?
Se prevé que el mercado de prensas mecánicas en Europa alcance 1,40 mil millones de USD en 2032, expandiéndose a una CAGR del 3,3% de 2027 a 2032.
¿Qué configuración de prensa mecánica lidera la demanda en Europa?
Las prensas de bastidor recto y bastidor en H lideran, con el 44,1% del valor del mercado en 2026, debido a su uso en la conformación automotriz y estructural de gran tonelaje.
¿Por qué son importantes los vehículos eléctricos para los proveedores de prensas mecánicas?
Las carcasas de baterías, las laminaciones de motores, los terminales y las piezas estructurales requieren equipos especializados de troquelado, embutición y estampado de precisión.
¿Qué rango de capacidad está creciendo más rápido en Europa?
Se prevé que el segmento de 501–1.000 toneladas crezca a una CAGR del 4,2% hasta 2032 a medida que aumentan las aplicaciones de bandejas de baterías y estructuras de vehículos eléctricos.
¿Qué región europea está creciendo más rápido en prensas mecánicas?
Se prevé que el Resto de Europa se expanda a una CAGR del 4,8% hasta 2032, respaldado por la inversión manufacturera en Europa Central y Oriental.
¿Qué está limitando la inversión en sustitución de prensas en Europa?
Los elevados costes de capital, el acceso limitado a la financiación, la escasez de técnicos, los requisitos de ciberseguridad y las plantas automotrices infrautilizadas están retrasando algunos proyectos.


 Sus datos están seguros y nunca se venden ni se comparten.
