
欧州メカニカルプレス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.14 十億米ドル |
| 市場規模 (2027) | 1.19 十億米ドル |
| 市場規模 (2032) | 1.40 十億米ドル |
| 成長率 (2027 - 2032) | 3.30 % |
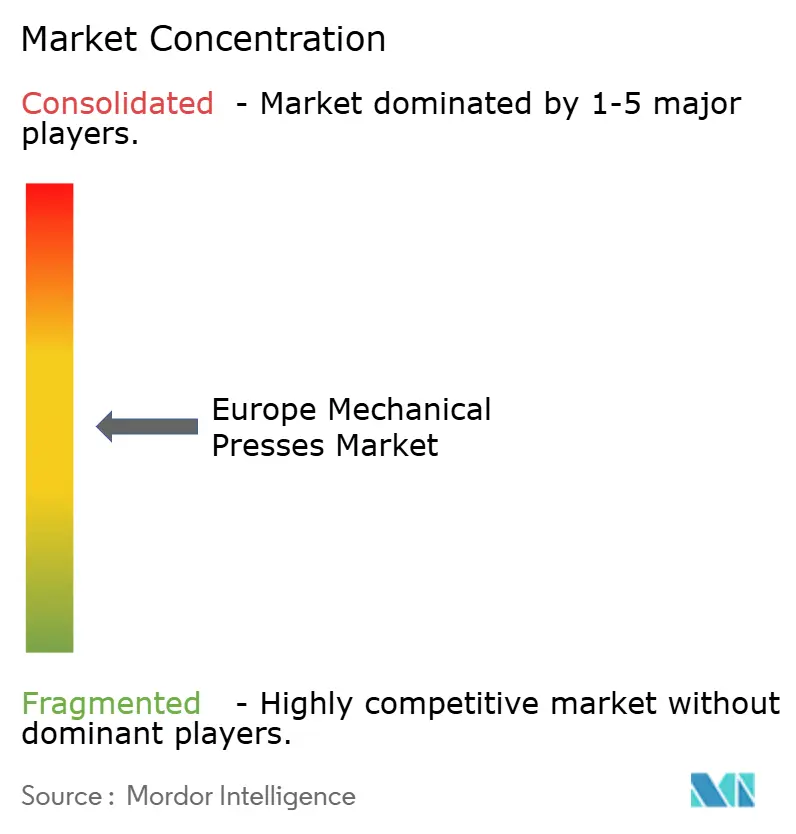
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州メカニカルプレス市場分析
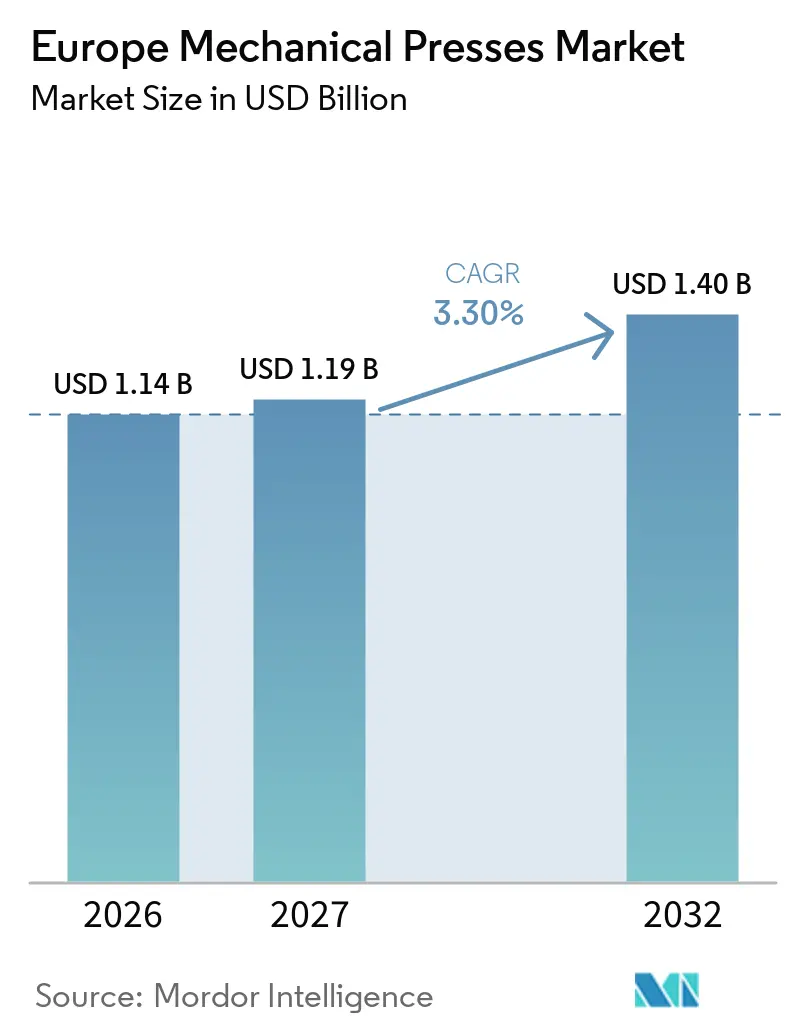
欧州メカニカルプレス市場規模は2026年に1.14 ビリオン 米ドルと評価され、2027年の1.19 ビリオン 米ドルから2032年には1.40 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは3.30%です。
欧州メカニカルプレス市場は、バッテリー電気自動車の生産と、確立された製造拠点における老朽化設備の更新によって形成されつつあります。2025年には、バッテリー電気自動車がEUの新規登録台数の17.4%を占め、EU全体の自動車生産台数は1,147万台に達しました。これにより、広範な生産能力の増強よりも専門的な工具への需要が集中しています。この状況は、バッテリーエンクロージャーの成形、モーターラミネーション、その他の精密用途への需要を生み出していますが、稼働率が低下している自動車工場は、汎用プレスの更新に対して依然として慎重な姿勢を保っています。欧州メカニカルプレス市場はまた、製造業者がバッテリートレイ、シャシー部品、高強度材向けにより大型で剛性の高い設備を選択する際にも恩恵を受けています。設備投資コスト、熟練労働者の不足、自動車生産量のばらつきが、特に中小規模の加工業者における購買決定を引き続き抑制しています。
レポートの主要ポイント
- フレームおよび構造構成別では、ストレートサイドおよびHフレームプレスが2026年の欧州メカニカルプレス市場シェアの44.1%を占め、Cフレームおよびギャップフレームプレスは2032年にかけてCAGR 3.9%で成長する見込みです。
- プレス力および能力別では、101~500トングメントが2026年の欧州メカニカルプレス市場規模の39.5%を占め、501~1,000トンセグメントは2032年にかけてCAGR 4.2%で拡大する予測です。
- 用途およびプロセス別では、ブランキングおよびパンチングが2026年の欧州メカニカルプレス市場価値の30.8%を占め、高速・精密スタンピングは2032年にかけてCAGR 4.6%で成長する予測です。
- 最終用途産業別では、自動車・輸送が2026年の市場価値の34.7%を占め、電気・電子は2032年にかけてCAGR 4.6%で成長する見込みです。
- 地域別では、ドイツが2026年の市場価値の27.8%を占め、その他の欧州地域は2032年にかけてCAGR 4.8%で拡大する予測です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
欧州メカニカルプレス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車の電動化とバッテリーエンクロージャー成形 | +1.1% | ドイツ、フランス、スペイン、ハンガリー、チェコ共和国 | 中期(2~4年) |
| 老朽化プレス設備の更新とレトロフィット需要 | +0.8% | ドイツ、イタリア、フランス、ポーランド | 短期(2年以内) |
| 自動化プレスラインと労働力代替 | +0.6% | ドイツ、イタリア、スペイン、その他の欧州 | 中期(2~4年) |
| 先進高強度鋼およびアルミニウムによる軽量化 | +0.5% | ドイツ、スウェーデン、フランス、その他の欧州 | 長期(4年以上) |
| 中・東欧における製造業のローカライゼーション | +0.4% | ポーランド、チェコ共和国、ハンガリー、ルーマニア、スロバキア | 中期(2~4年) |
| 航空宇宙・防衛の生産能力拡大 | +0.3% | フランス、フィンランド、ベルギー、英国、ドイツ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車の電動化とバッテリーエンクロージャー成形
バッテリーエンクロージャーは、欧州のプレス工場における設備要件を変えつつあります。大型バッテリートレイは、ブランキング、深絞り、精密穴あけパンチングを連続して必要とし、シール要件は多くの内燃機関車のスタンピングよりも厳しくなっています。2025年にはバッテリー電気自動車がEUの新規登録台数の17.4%を占め、専門的な成形設備への需要の高まりを支えています。Purem by Eberspaecher社は2025年10月、次世代電気自動車向けに高強度鋼を使用した衝突保護とシール性能を備えた鋼製バッテリーハウジング開発プログラムを発表しました。サイドウォールスティフナーを備えた大型・低プロファイルのトレイ設計は、500~1,500トン範囲の大型ベッドストレートサイドプレスに適しています。この需要は、欧州メカニカルプレス市場をより少数の高付加価値設備の導入へと向かわせています。
中・東欧はこの需要に広い製造基盤を与えています。トヨタは欧州生産向けの新型バッテリー電気自動車を発表し、BMWは2025年にデブレツェン工場での組み立てを本格化させました。ラインメタルは2025年にハンガリーのセゲドにハイブリッド工場を開設し、同地域の産業投資基盤を強化しました。車両・部品生産がこれらの新施設に近接する形でシフトするにつれ、プレスサプライヤーも恩恵を受けることができます。この機会は、バッテリーハウジング、構造部品、電動駆動部品を形できる設備に集中しています。したがって、欧州メカニカルプレス市場は、車両総生産台数が抑制されている場合でも、ローカライズされたサプライチェーンから恩恵を受けています。
老朽化プレス設備の更新とレトロフィット需要
欧州には、1980年から1995年の間に導入された大規模なプレス設備の稼働基盤があります。これらの機械の多くは、レトロフィットコストが更新プレスのコストと競合する時点に近づいています。EU機械規則2023/1230は2027年1月から適用され、機械セクターに対して更新された安全性および適合性要件を満たすことを求めています。旧型設備の運用者は、将来の設備投資計画を立てる際に、クラッチ、ブレーキ、安全装置、文書化の要件を評価する必要があります。これにより、ドイツ、イタリア、フランス、ポーランドでの更新決定が前倒しになっています。また、部品、サービス、レトロフィット作業への継続的な需要も支えています。
ANDRITZ Schulerは世界で15万台以上のプレスの稼働基盤を持ち、そのサービス事業は過去3年間で80%成長しており、老朽化設備に関連するメンテナンスおよび近代化作業の規模を示しています。同社の2025年のANDRITZへのブランド統合は、成形・ハンドリングソリューション全体にわたる幅広い提供を強調するものでした。ANDRITZ Kaiserは2025年10月、RASTERプレス製品ラインの技術文書、スペアパーツ在庫、商標権を取得しました。この取引は、確立された精密プレス基盤のサービス継続性を維持するものです。このようなアフターマーケット活動は一部の更新を遅らせる可能性がありますが、段階的な近代化への明確な道筋を運用者に提供します。欧州メカニカルプレス市場は、安全適合性、サービスの利用可能性、生産信頼性が総合的に評価される際に恩恵を受けます。
自動化プレスラインと労働力代替
労働力不足が自動化プレスラインの導入を後押ししています。ドイツ商工会議所(DIHK)の熟練労働者レポート2025/2026によると、金属生産・加工企業の42%、機械工学企業の38%が2025年末時点で未充足のポジションを抱えていると報告しています。[1] フラウンホーファーIGDは、ドイツの熟練労働力が2035年までに350万人減少すると予測しています。[2] 製造業者は、プレスとロボットによるデスタッキング、トランスファー、スタッキング、検査システムを組み合わせた統合パッケージで対応しています。これらのシステムは手動マテリアルハンドリングへの依存を低減し、安定したサイクルタイムを支援します。これにより、自動化と連携できる反復性の高いメカニカルプレスの動作への需要が強まっています。
Fagor Arrasateは2026年9月、将来の電気自動車モデルを支援するため、フォルクスワーゲン・ナバーラ工場に完全自動化タンデムプレスラインを設置しました。のラインには、統合プレス、CNCトランスファーシステム、ラインの前後の自動化が含まれています。この設置事例は、プレスプロジェクトがいかに完全な生産セルのスコープを含むようになっているかを示しています。欧州メカニカルプレス市場もまた、稼働率向上を支援するデジタル制御・監視ツールで対応しています。自動化は、労働力の確保が直接的な生産制約となっている小規模プレス工場において特に重要です。欧州メカニカルプレス市場は、購買者が単体機械ではなく統合設備を調達する際に価値が高まります。
先進高強度鋼およびアルミニウムによる軽量化
先進高強度鋼は、従来の鋼種よりもフレーム、スライドガイダンス、クラッチ・ブレーキシステムに高い要求を課します。1,200 MPaを超える材料は、より高いスナップスルー力、大きなスプリングバック、より厳しい工具条件を生み出します。ティッセンクルップ・スチールは、2025年のブレヒエキスポにおいて、自動車ドアリング用途向けに1,900 MPaに対応したMBWマンガン・ボロン鋼種を発表しました。これらの要件は、高剛性と堅牢な力管理システムを備えたストレートサイドプレスに有利に働きます。その結果として生じる設備要件は、各プレス設備の価値を高める可能性があります。また、製造業者が将来の材料要件に対応できる余裕を持つ能力を選択するよう促します。
WorldAutoSteelは、Steel E-Motiveボディコンセプトが先進鋼設計によって車両構造重量を最大25%削減できると述べています。[3] EU資金によるALLIANCEプロジェクトも、年間10万台以上の生産において1キログラムあたり3ユーロ(1キログラムあたり3.5米ドル)未満で車両重量を25%削減するという目標を設定しました。航空宇宙・防衛の生産能力は、精密成形された高性能材料への別の需要チャネルを加えています。GEエアロスペースは2025年に7,800万ユーロ(9,180万米ドル)の欧州製造投資を発表し、サフランはベルギーにコンプレッサーブレード工場を開設しました。これにより、精密成形設備の用途基盤が自動車生産を超えて広がっています。欧州メカニカルプレス市場は、要求の厳しい材料がより強力で制御された成形システムを必要とする際に支えられます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資コストと資金調達の制約 | -0.8% | EU全域、特にイタリア、ポーランド、チェコ共和国の中小企業に深刻 | 短期(2年以内) |
| 自動車生産の変動と工場の稼働率低下 | -0.5% | ドイツ、フランス、英国、スペイン | 中期(2~4年) |
| 熟練したコミッショニングおよび工具統合の専門家不足 | -0.3% | ドイツ、イタリア、その他の欧州 | 中期(2~4年) |
| コネクテッドプレスのサイバーセキュリティと検証負担 | -0.2% | ドイツ、フランス、オランダ、北欧諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設備投資コストと資金調達の制約
設備投資の集中度は、特に中小規模の製造業者にとって、プレス更新の持続的な制約となっています。800~1,500トン範囲の大型ストレートサイメカニカルプレスは、数百万ユーロの投資を必要とする場合があります。購買者は、初期設備投資を30~50%削減しながら設備使用量に応じた支払いを結びつける、パフォーマンスベースのリース契約をますます求めるようになっています。OECDは、製造業の中小企業が長期サイクルの設備投資に対して安定したアクセス可能な資金調達の枠組みを必要としていることを強調しています。したがって、資金調達条件は、運用者が旧型プレスを修理するか、レトロフィットするか、更新するかに影響します。この制約はイタリア、ポーランド、チェコ共和国で最も顕著です。
欧州投資銀行は2025年に、防衛サプライチェーンの中小企業向けに仲介融資を30億ユーロ(35億米ドル)に3倍増しました。この支援は、汎用金属成形設備の更新には特に対応していません。その結果、多くの小規模事業者は商業銀行融資に依存し続けており、更新計画が遅れる可能性があります。欧州メカニカルプレス市場では、財務基盤が強固な購買者やリースへのアクセスを持つ購買者に注文が集中する可能性があります。コミッショニングおよび工具統合の専門家不足がこの問題を複雑にしています。なぜなら、購買者は設置とランプアップ支援の予算を確保しなければならないからです。コネクテッド設備はまた、プロジェクトコストを増加させるサイバーセキュリティと検証の責任を伴います。
自動車生産の変動と工場の稼働率低下
自動車生産台数は、自動車工場がプレス能力の相当な割合を消費するため、メカニカルプレスの調達に直接的な影響を与えます。2025年にはEUのバン生産が6.5%減少し、欧州全体の自動車生産は0.3%減少し、英国の自動車生産は8.4%減少しました。EU全体の自動車生産台数は1,147万台に達しましたが、2019年の水準を300万台下回っています。計画稼働率を下回って稼働しているプレス工場は、汎用能力を追加する理由が少なくなっています。したがって、更新プロジェクトは、特にドイツ、フランス、スペイン、英国において延期される可能性があります。これにより、自動車への露出度が高いサプライヤーからの近期設備注文が抑制されます。
欧州の産業用電力価格は、ACEAのベンチマークで米国水準の151%高でした。高い運用コストは設備投資に充てられる資金を減少させます。これにより、広範な設備更新プロジェクトよりも特定用途の方が承認を得やすくなっています。欧州メカニカルプレス市場は、電気自動車部品からの需要と、稼働率が低下している自動車工場での遅い更新サイクルのバランスを取る必要があります。NIS2はまた、2024年10月以降、関連する産業事業体に対してサイバーセキュリティリスク管理とインシデント報告の義務を強化しました。これらの要件は、コネクテッドプレス設備の検証作業を長期化させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーム/構造構成別:ストレートサイドフレームが大型トン数自動車成形に対応
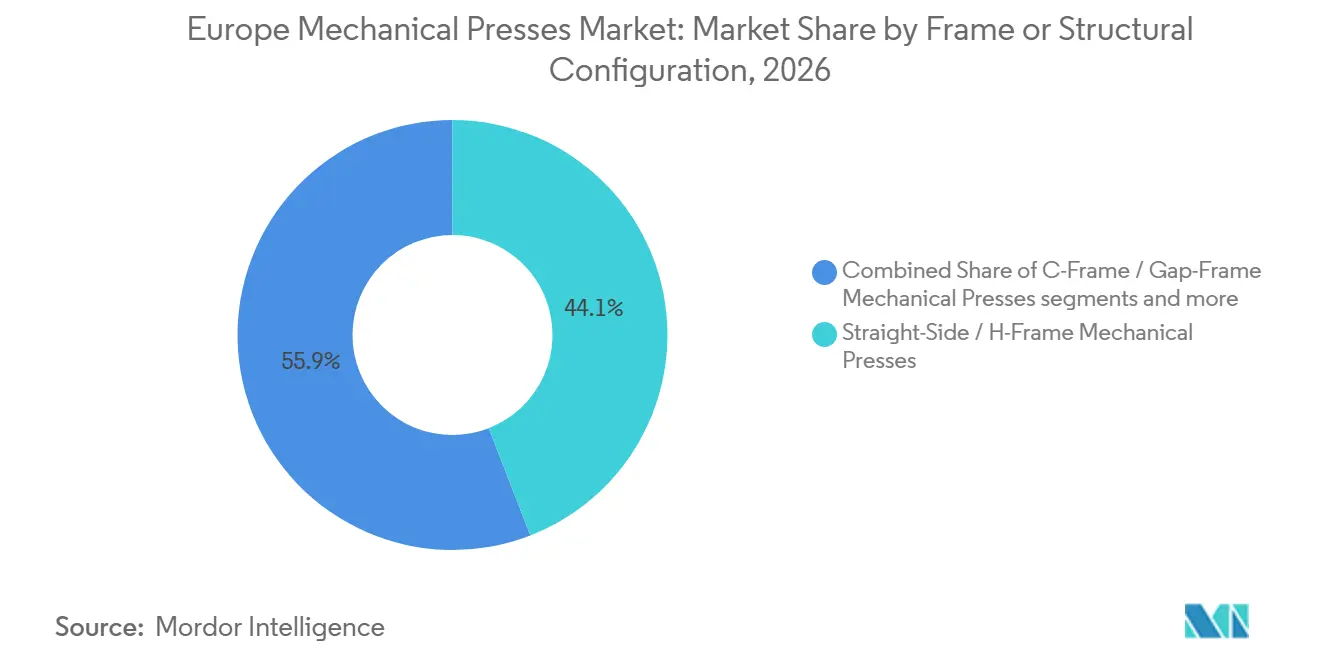
ストレートサイドおよびHフレームプレスは、2026年の欧州メカニカルプレス市場シェアの44.1%を占めました。その地位は、自動車ボディパネルおよびシャシー部品向けのタンデムおよびトランスファーラインの使用を反映しています。これらのプレスは、多くの大型自動車工具が必要とする偏心荷重に対する剛性と公差を提供します。西欧の確立されたプレス工場での更新需要が、この構成の欧州メカニカルプレス市場規模を支えています。ストレートサイド設計はまた、大型バッテリートレイや構造部品の工具にも適しています。更新された安全性および適合性要件は、旧型システムの運用者が更新計画を加速させるよう促す可能性があります。その役割は、高トン数、長期生産ラン、複雑な金型が一般的な場所で最も強くなっています。
Cフレームおよびギャップフレームプレスは、2032年にかけてCAGR 3.9%で拡大する見込みです。三方向アクセスにより、製造業者は制約されたスペースにロボットフィーダー、ビジョンシステム、部品取り出し設備を配置しやすくなります。この特徴は、中・東欧全体で拡大しているバッテリー部品およびモーターラミネーション施設に関連しています。Cフレームシステムはまた、柔軟な工具アクセスと中トン数能力を必要とする小規模加工業者にも使用されています。ソリッドおよびモノブロックフレームは、厳しい公差が要求される精密ブランキングおよびコイニングにおいて専門的な役割を維持しています。SiempelkampのSMARTECHとのProd-IQ SmartPress開発は、プレミアムプレス設計においてより自律的なプロセス制御へと向かう方向性を示しています。欧州メカニカルプレス市場は、デジタル制御が高付加価値フレーム構成の使用を改善する際に恩恵を受けます。

プレス力/能力別:中間トン数範囲が欧州スタンピング経済を支える
101~500トン範囲は2026年の市場価値の39.5%を占めました。プログレッシブダイ自動車部品、家電筐体、電子機器アセンブリに対応しています。この範囲は、幅広い適用性と管理しやすい設置要件を組み合わせているため、引き続き有用です。101~500トン設備の欧州メカニカルプレス市場規模は、中規模加工業の大規模な稼働基盤によって維持されています。100トン未満のプレスは、コネクタ端子やラミネーションスタックに引き続き関連しています。1,001~2,000トンおよび2,000トン超の範囲は、OEMレベルのボディサイド、ドアパネル、トランスファーラインプロジェクトにより集中しています。したがって、需要は多数の小規模工場と少数の非常に大型の購買者に分散しています。
501~1,000トンセグメントは2032年にかけてCAGR 4.2%で成長する予測です。バッテリートレイ成形と電気自動車構造部品が、プレス工場を上位中間トン数範囲へと向かわせています。ANDRITZ Schulerは2025年に、Metris Smart Monitoring付きの1,600トンTritonメカニカルトランスファープレスの注文を受け、デジタル監視を備えた大型システムへの継続的な需要を示しました。1990年代初頭の300~500トンプレスを更新する運用者は、より強度の高い材料を処理するために600~800トンモデルを選択する可能性があります。これにより、出荷台数が安定していても平均販売価格が上昇します。より高い能力はまた、将来の品設計に対する柔軟性を提供します。したがって、欧州メカニカルプレス市場は、より多くの力と監視能力を持つ設備へと徐々にシフトしています。
用途/プロセス別:ブランキングが数量を支え、精密スタンピングが成長を牽引
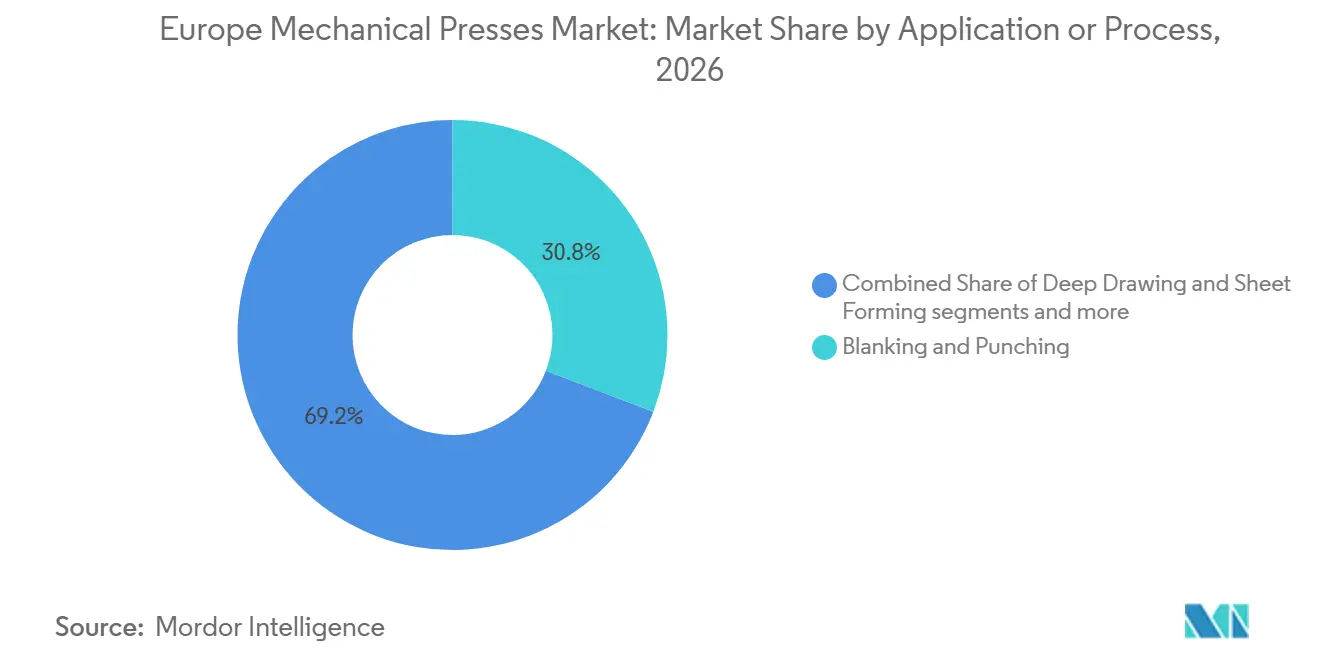
ブランキングおよびパンチングは2026年の市場価値の30.8%を占めました。これらのプロセスは、自動車ボディ生産、家電製造、一般金属加工に使用されています。その広範な稼働基盤が、欧州メカニカルプレス市場において最大の用途ポジションを与えています。ブランキングは平板金属部品の最初の成形ステップであることが多く、ほとんどの最終用途セクターで重要であり続けています。このプロセスは、反復性と金型性能が不可欠な大量生産を支援します。また、より特化した用途が変動する際に安定した需要基盤を提供します。このセグメントの規模は、地域全体でコアとなる板金加工への継続的な需要を反映しています。
高速・精密スタンピングは2032年にかけてCAGR 4.6%で拡大する見込みです。電動モーターのロータ・ステータラミネーション、高電圧端子、バスバーは、材料送りと寸法精度の精密な制御を必要とします。BRUDERERは2025年のブレヒエキスポにおいてB3マシン制御とBSPラミネーションスタッキング制御を発表し、2026年からの新型BSTAプレスへの対応と2026年半ばからのレトロフィット対応を予定しています。このシステムにはOPC-UAコネクティビティと±0.01 mmのストリップ厚さ測定が含まれています。Fagor Arrasateは2026年6月に、ロータ・ステータラミネーション生産向けに600トンHSP 4.3++プレス3台の注文を受けました。精密ブランキングもまた、精密な電動パワートレイン部品への需要から恩恵を受けています。ANDRITZ Schulerは2025年初頭にHFAプレスの直接供給を引き受けることで精密ブランキングの提供を拡大しました。
最終用途産業別:自動車が価値を支配し、電気セクターが成長の方向性を設定
自動車・輸送は2026年の市場価値の34.7%を占めました。ドイツ、フランス、スペイン、チェコ共和国には相当な自動車プレス工場インフラがあり、この主導的な役割を支えています。自動車生産は、ボディパネル、シャシー部品、構造部品、サプライヤー製サブアセンブリ向けのプレスを必要とします。このセグメントはまた、更新およびサービス需要を生み出す大規模な稼働基盤を持っています。しかし、工場稼働率と生産台数が大型設備投資プロジェクトのタイミングに影響します。欧州メカニカルプレス市場は、新しい用途への多様化にもかかわらず、自動車投資サイクルと密接に結びついています。この露出が、生産量の変動が重要な抑制要因であり続ける理由を説明しています。
電気・電子は2032年にかけてCAGR 4.6%で成長する予測です。このセグメントは、モーターコア、バイポーラプレート、バテリー管理ハードウェア、高電圧部品の欧州生産によって支えられています。AIDA Engineeringは2025年のブレヒエキスポにおいて、水素および電動化用途に特化した設備の開発を示すバイポーラプレート生産向けBEXシリーズプレスを発表しました。家電・耐久消費財は、EU Ecodesign要件の下で精密部品成形への安定した需要を生み出し続けています。一般金属製品および機械は、地域全体でより広い更新基盤を提供しています。航空宇宙・防衛もまた、投資の増加に伴い特殊部品への需要を加えています。欧州メカニカルプレス市場は、従来の自動車ボディスタンピングのみへの依存から徐々に脱却しています。
地域分析
ドイツは2026年の市場価値の27.8%を占め、欧州メカニカルプレス市場において最大の国内市場であり続けています。大規模なプレス製造基盤と広範な自動車・産業更新需要を兼ね備えています。ドイツのメーカーは、高強度鋼、自動化ニーズ、厳しい労働条件に対応しています。ティッセンクルップの1,900 MPa MBW鋼種は、剛性の高いプレスフレームと制御された成形システムへの要件を高めています。DIHKの調査結果における未充足ポジションは、ドイツの金属加工工場における自動化の価値を強化しています。この組み合わせが、統合ライン、レトロフィット、大容量プレス更新への需要を持続させています。
スイスとイタリアは、高速・精密ブランキング用途に大きく貢献しています。BRUDERERは輸出志向の事業モデルを持ち、イタリアのサプライヤーはカスタマイズ、製造柔軟性、サービス近接性で競争しています。フランスは航空宇宙成形と自動車電動化からの需要があります。サフランのベルギーコンプレッサーブレード工場とGEエアロスペースの欧州投資は、精密成形需要を支える継続的な製造活動を示しています。スペインは、Fagor Arrasateが2026年に設置した自動化フォルクスワーゲン・ナバーララインを含む自動車投資によって支えられています。英国は2025年に自動車生産が8.4%減少し、近期の自動車プレス注文を制限しています。防衛・航空宇宙活動が英国において部分的な相殺を提供しています。
その他の欧州地域は2032年にかけてCAGR 4.8%で成長する見込みです。これは欧州メカニカルプレス市場において最も速い地理的拡大率です。ポーランド、チェコ共和国、ハンガリー、ルーマニア、スロバキアは、電気自動車および防衛サプライチェーンの拡大に伴い重要性を増しています。トヨタのチェコ投資、BMWのデブレツェンでの本格稼働、ラインメタルのセゲド施設は、地域における持続的な産業活動を示しています。POSCO INTERNATIONALは2025年にポーランドのブジェグに駆動モーターコア工場を完成させ、941億韓国ウォン(6,530万米ドル)を投資しました。この製造ローカライゼーションは、電動駆動部品および関連金属部品のプレス需要を支えています。低コスト製造拠点は、地域の設備ミックスにおいてますます重要になっています。
競合状況
欧州メカニカルプレス市場は、高トン数および高度に自動化された設備において中程度の市場集中度を示しています。エンジニアリングの複雑さ、長いプロジェクトサイクル、サービス要件が、この市場セグメントにおいて意味のある参入障壁を生み出しています。300トン未満では競争がより分散しており、イタリア、スイス、ドイツのメーカーがリードタイム、カスタマイズ、地域サービスで競争しています。ANDRITZ Schuler、AIDA Engineering、ANDRITZ Kaiser、BRUDERER、Fagor Arrasateは、大容量、高速、精密カテゴリーにおける主要サプライヤーです。欧州メカニカルプレス市場には、精密ブランキング、自動化、完全なプレス工場システムに特化したサプライヤーも含まれています。顧客は多くの場合、価格だけでなく技術的適合性、ライフサイクルサポート、統合能力でサプライヤーを選択します。
ANDRITZ Schulerの2025年のANDRITZへの統合は、成形・ハンドリングソリューション全体にわたるポジションを拡大しました。15万台以上のプレスの稼働基盤と過去3年間のサービス活動の80%成長は、実質的なアフターマーケットポジションを提供しています。AIDA Engineeringは2025年2月に欧州顧客向けの運営効率とサービス品質を強化するため、2つのドイツ子会社を統合しました。BRUDERERのB3制御とラミネーションスタッキングシステムは、電動モーター用途におけるデジタルコネクティビティと精度への需要に対応しています。Fagor Arrasateの高速プレス注文とフォルクスワーゲン・ナバーラ設置は、電動化に関連した成形と自動化ラインへの注力を示しています。これらの行動は、サプライヤーが制御、サービス、自動化、用途特化型エンジニアリングを通じて差別化していることを示しています。
競争の方向性はまた、規制と更新需要によっても影響を受けています。機械規則2023/1230は、運用者が旧型設備に対して近代化と更新のどちらがより実行可能な方法かを検討するよう促しています。安全アップグレード、デジタル監視、スペアパーツ、コミッショニングサポートを組み合わせることができるサプライヤーは、老朽化設備の所有者に対して優位性を持つ可能性があります。専門プロバイダーは、大企業が複雑なターンキープロジェクトをリードする場合でも、中トン数、高速、精密ブランキングのニッチで効果的に競争できます。欧州メカニカルプレス市場は、エンドユーザーがトン数、材料、自動化、生産量に対して異なるニーズを持つため、多様であり続けています。したがって、直接競争はすべての用途にわたってではなく、特定の設備クラス内で最も激しくなっています。
欧州メカニカルプレス産業リーダー
-
ANDRITZ Schuler
-
AIDA Engineering, Ltd.
-
Fagor Arrasate S. Coop.
-
BRUDERER AG
-
Komatsu Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年1月:ANDRITZ Schulerは、ドイツのプレミアム自動車メーカー向けに1.5ギガワットのバッテリーセル大量成形ラインを稼働させました。完全自動化された同ラインは長さ22メートル、幅10メートルで、プレス製造の役割に加えてEVバッテリーセル生産インフラにおける主要プレーヤーとしての地位を確立しました。
- 2025年3月:ANDRITZ AGはSchuler GroupのANDRITZ Schulerへの戦略ブランド変更を完了し、同社を独立したプレスメーカーから統合された成形・ハンドリングソリューションプロバイダーへと転換しながら、メカニカルプレスのSchuler製品ブランドを維持しました。
- 2025年2月:AIDA Engineering, Ltd.は、欧州顧客向けの運営効率とサービス品質を強化するため、2つのドイツ子会社であるAIDA Germany GmbHとAIDA EUROPE GmbHを単一の事業体に統合しました。
欧州メカニカルプレス市場レポートの範囲
欧州メカニカルプレス市場は、フレーム構成(Cフレームメカニカルプレス、ストレートサイドメカニカルプレス、その他)、プレス力(101~500トン、その他)、用途(ブランキングおよびパンチング、精密ブランキング、その他)、最終用途産業(電気・電子、エネルギー・電力、その他)、地域(ドイツ、イタリア、その他)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| Cフレーム/ギャップフレームメカニカルプレス |
| ストレートサイド/Hフレームメカニカルプレス |
| ソリッド/モノブロックフレームメカニカルプレス |
| その他のメカニカルプレス構成 |
| 100トン以下 |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| ブランキングおよびパンチング |
| 深絞りおよびシート成形 |
| コイニングおよびエンボッシング |
| 精密ブランキング |
| 高速・精密スタンピング |
| その他のメカニカルプレス用途 |
| 自動車・輸送 |
| 電気・電子 |
| 家電・耐久消費財 |
| 産業機械・設備 |
| 金属製品・一般製造 |
| 航空宙・防衛 |
| 建設・重機 |
| エネルギー・電力 |
| その他の最終用途産業 |
| ドイツ |
| スイス |
| イタリア |
| フランス |
| 英国 |
| スペイン |
| その他の欧州(ポーランド、チェコ共和国、ハンガリー、スウェーデン、ロシア、オランダ、ベルギー、オーストリア、ポルトガル、ルーマニアなど) |
| フレーム/構造構成別 | Cフレーム/ギャップフレームメカニカルプレス |
| ストレートサイド/Hフレームメカニカルプレス | |
| ソリッド/モノブロックフレームメカニカルプレス | |
| その他のメカニカルプレス構成 | |
| プレス力/能力別 | 100トン以下 |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途/プロセス別 | ブランキングおよびパンチング |
| 深絞りおよびシート成形 | |
| コイニングおよびエンボッシング | |
| 精密ブランキング | |
| 高速・精密スタンピング | |
| その他のメカニカルプレス用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 電気・電子 | |
| 家電・耐久消費財 | |
| 産業機械・設備 | |
| 金属製品・一般製造 | |
| 航空宙・防衛 | |
| 建設・重機 | |
| エネルギー・電力 | |
| その他の最終用途産業 | |
| 地域別 | ドイツ |
| スイス | |
| イタリア | |
| フランス | |
| 英国 | |
| スペイン | |
| その他の欧州(ポーランド、チェコ共和国、ハンガリー、スウェーデン、ロシア、オランダ、ベルギー、オーストリア、ポルトガル、ルーマニアなど) |
レポートで回答される主要な質問
2032年までの欧州メカニカルプレス需要の予測は?
欧州メカニカルプレス市場は2032年までに1.40 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 3.3%で拡大する予測です。
欧州でどのメカニカルプレス構成が需要をリードしていますか?
ストレートサイドおよびHフレームプレスがリードしており、2026年の市場価値の44.1%を占めています。これは大型トン数自動車および構造成形での使用によるものです。
電気自動車がメカニカルプレスサプライヤーにとって重要な理由は何ですか?
バッテリーエンクロージャー、モーターラミネーション、端子、構造部品には、専門的なブランキング、深絞り、精密スタンピング設備が必要です。
欧州で最も速く成長している能力範囲はどれですか?
501~1,000トンセグメントは、バッテリートレイおよび電気自動車構造用途の増加に伴い、2032年にかけてCAGR 4.2%で成長する予測です。
メカニカルプレスで最も速く成長している欧州地域はどこですか?
その他の欧州地域は、中・東欧における製造投資に支えられ、2032年にかけてCAGR 4.8%で拡大する予測です。
欧州でプレス更新投資を制限しているものは何ですか?
高い設備投資コスト、資金調達アクセスの制限、技術者不足、サイバーセキュリティ要件、稼働率が低下している自動車工場が一部のプロジェクトを遅らせています。