
Marktgröße und Marktanteil für mechanische Pressen in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
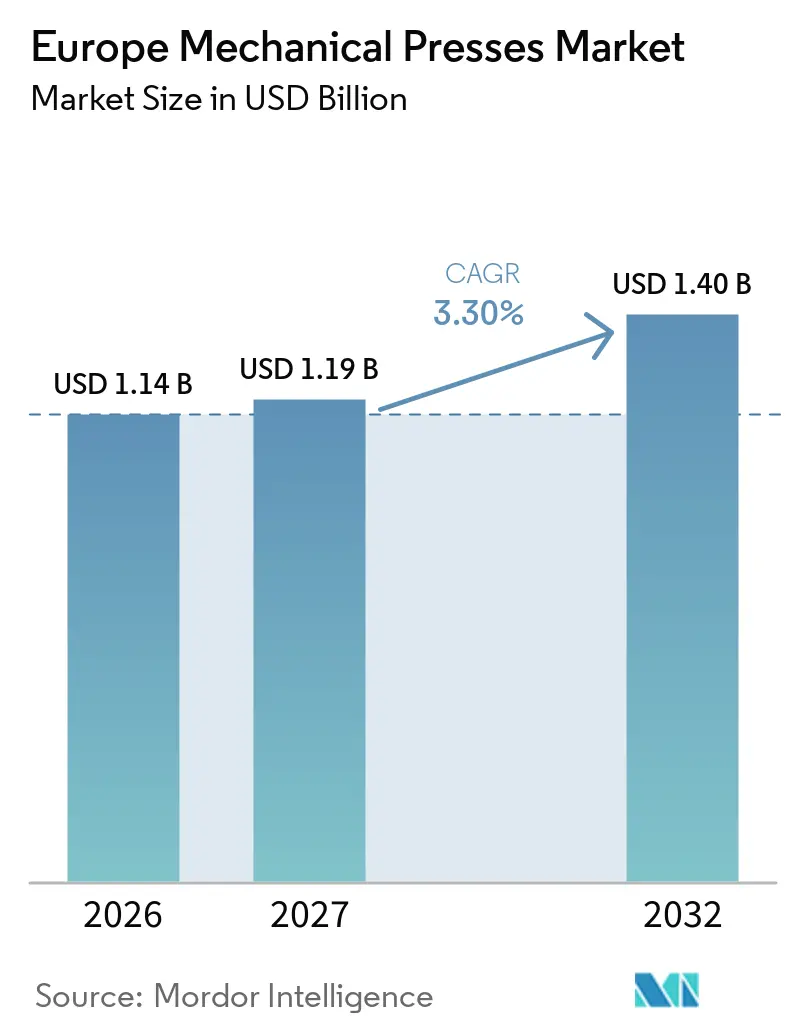
| Marktgröße im Basisjahr (2026) | 1.14 Milliarden US-Dollar |
| Marktgröße (2027) | 1.19 Milliarden US-Dollar |
| Marktgröße (2032) | 1.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.30 % |
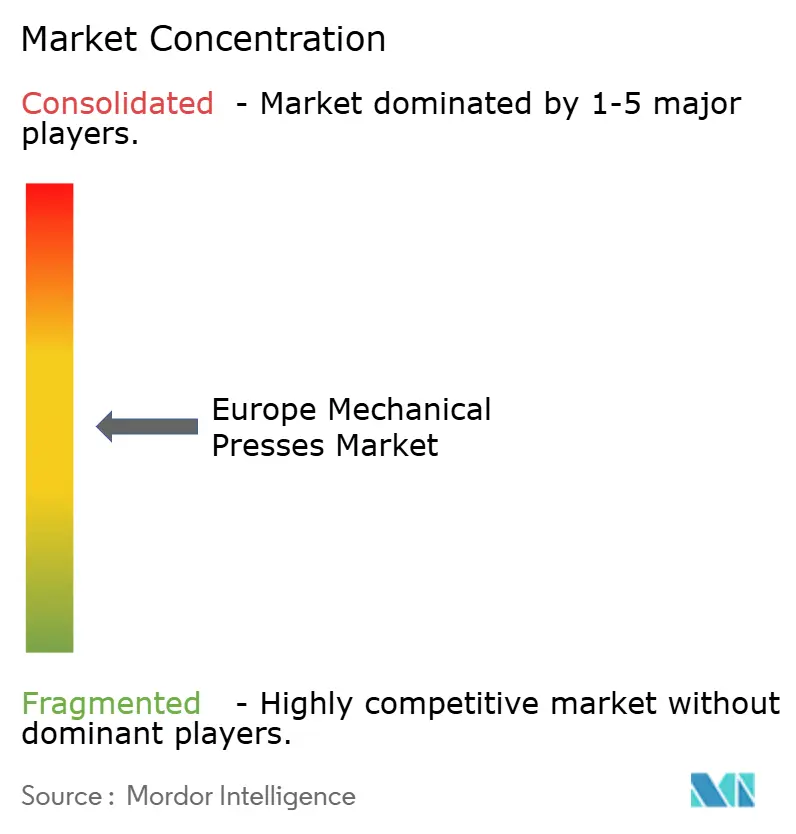
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mechanische Pressen in Europa von Mordor Intelligence
Die Marktgröße für mechanische Pressen in Europa wurde im Jahr 2026 auf 1,14 Milliarden USD geschätzt und soll von 1,19 Milliarden USD im Jahr 2027 auf 1,40 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,30 % während des Prognosezeitraums (2027–2032).
Der Markt für mechanische Pressen in Europa wird durch die Produktion batterieelektrischer Fahrzeuge und den Ersatz veralteter Anlagen in etablierten Fertigungszentren geprägt. Batterieelektrische Pkw machten 2025 17,4 % der Neuzulassungen in der EU aus, während die EU-Pkw-Produktion 11,47 Millionen Einheiten erreichte, was die Nachfrage auf spezialisierte Werkzeuge statt auf breite Kapazitätserweiterungen konzentrierte. Dies schafft Nachfrage nach der Formgebung von Batteriegehäusen, Motorlamellen und anderen Präzisionsanwendungen, obwohl Automobilwerke, die unter ihrer Kapazität arbeiten, beim allgemeinen Pressenaustausch vorsichtig bleiben. Der Markt für mechanische Pressen in Europa profitiert auch, wenn Hersteller größere und steifere Anlagen für Batteriewannen, Fahrwerksteile und hochfeste Werkstoffe wählen. Kapitalkosten, begrenztes Fachpersonal und ungleichmäßige Automobilproduktion schränken Kaufentscheidungen weiterhin ein, insbesondere bei kleineren Fertigungsbetrieben.
Wichtigste Erkenntnisse des Berichts
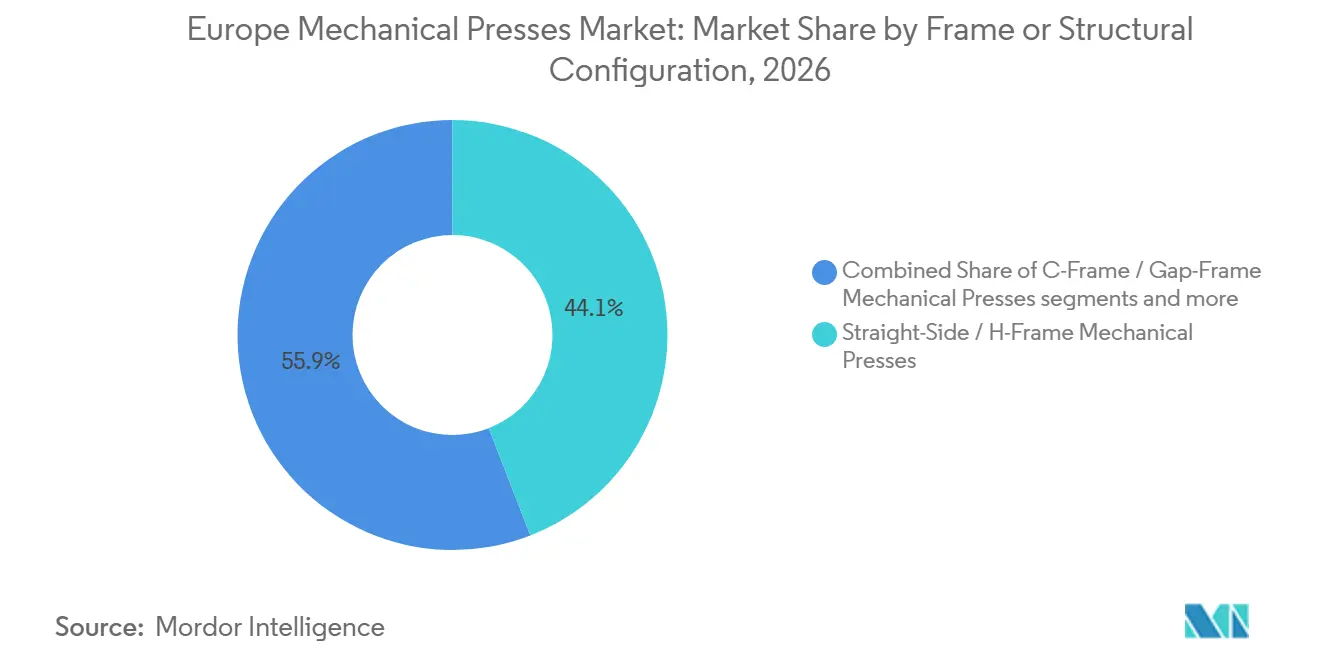
- Nach Rahmen- und Strukturkonfiguration hielten Geradständer- und H-Rahmen-Pressen im Jahr 2026 einen Marktanteil von 44,1 % am Markt für mechanische Pressen in Europa, während C-Rahmen- und Ständerpressen bis 2032 voraussichtlich mit einer CAGR von 3,9 % wachsen werden.
- Nach Presskraft und Kapazität entfiel auf das Segment 101–500 Tonnen im Jahr 2026 ein Anteil von 39,5 % an der Marktgröße für mechanische Pressen in Europa, während das Segment 501–1.000 Tonnen bis 2032 voraussichtlich mit einer CAGR von 4,2 % wachsen wird.
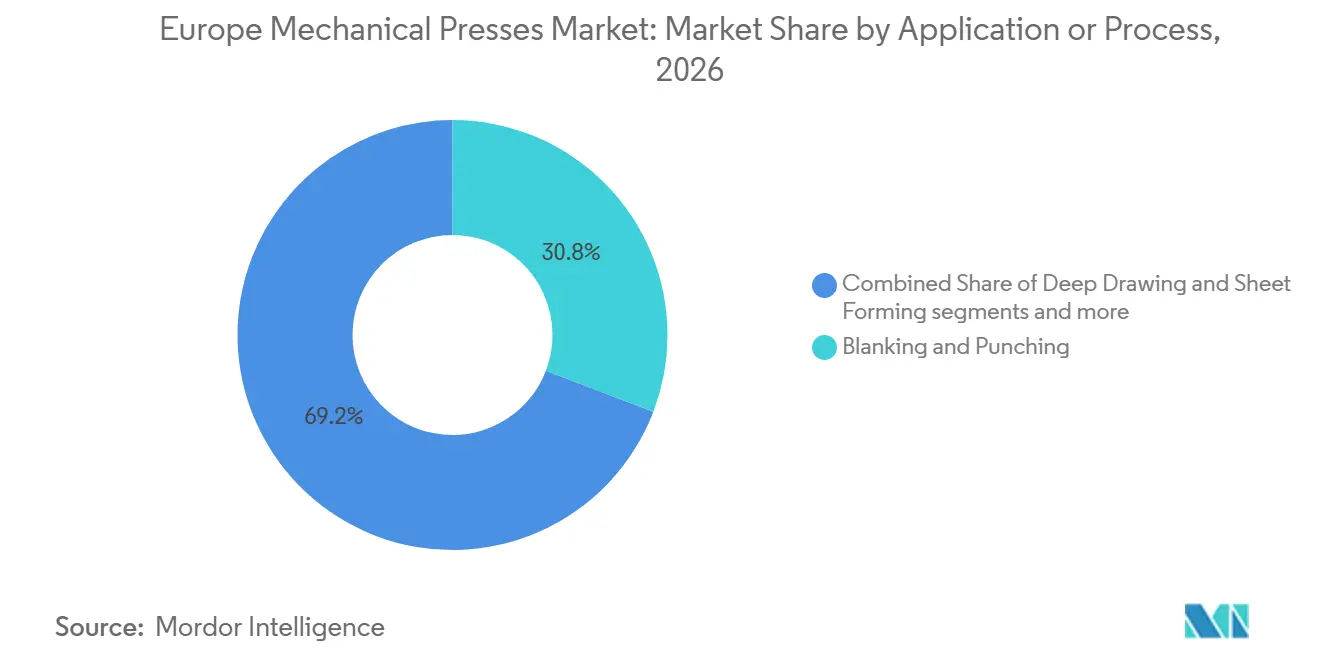
- Nach Anwendung und Prozess hielt Stanzen und Lochen im Jahr 2026 einen Anteil von 30,8 % am Marktwert für mechanische Pressen in Europa, während Hochgeschwindigkeits- und Präzisionsstanzen bis 2032 voraussichtlich mit einer CAGR von 4,6 % wachsen wird.
- Nach Endverbrauchsbranche entfiel auf Automobil und Transport im Jahr 2026 ein Anteil von 34,7 % am Marktwert, während Elektro und Elektronik voraussichtlich mit einer CAGR von 4,6 % bis 2032 wachsen wird.
- Nach Geografie entfiel auf Deutschland im Jahr 2026 ein Anteil von 27,8 % am Marktwert, während das übrige Europa voraussichtlich mit einer CAGR von 4,8 % bis 2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse für mechanische Pressen in Europa
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Automobilelektrifizierung und Formgebung von Batteriegehäusen | +1.1% | Deutschland, Frankreich, Spanien, Ungarn und die Tschechische Republik | Mittelfristig (2–4 Jahre) |
| Ersatz und Nachrüstung des alternden Pressenbestands | +0.8% | Deutschland, Italien, Frankreich, Polen | Kurzfristig (≤ 2 Jahre) |
| Automatisierte Pressenlinien und Substitution von Arbeitskräften | +0.6% | Deutschland, Italien, Spanien, übriges Europa | Mittelfristig (2–4 Jahre) |
| Leichtbau mit hochfestem Stahl und Aluminium | +0.5% | Deutschland, Schweden, Frankreich, übriges Europa | Langfristig (≥ 4 Jahre) |
| Fertigungslokalisierung in Mittel- und Osteuropa | +0.4% | Polen, die Tschechische Republik, Ungarn, Rumänien und die Slowakei | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterung in der Luft- und Raumfahrt sowie Verteidigung | +0.3% | Frankreich, Finnland, Belgien, das Vereinigte Königreich, Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Automobilelektrifizierung und Formgebung von Batteriegehäusen
Batteriegehäuse verändern die Anforderungen an die Ausrüstung europäischer Presswerke. Große Batteriewannen erfordern Stanzen, Tiefziehen und Präzisionslochstanzen in enger Abfolge, während die Dichtigkeitsanforderungen strenger sind als bei vielen Stanzteilen für Fahrzeuge mit Verbrennungsmotor. Batterieelektrische Pkw machten 2025 17,4 % der Neuzulassungen in der EU aus, was einen wachsenden Bedarf an spezialisierter Umformausrüstung unterstützt. Purem by Eberspaecher stellte im Oktober 2025 ein Entwicklungsprogramm für Stahlbatteriegehäuse für Elektrofahrzeuge der nächsten Generation vor, das hochfesten Stahl für Crashschutz und Dichtleistung verwendet. Große, flache Wannendesigns mit Seitenwandversteifungen begünstigen große Geradständerpressen im Bereich von 500–1.500 Tonnen. Diese Nachfrage trägt dazu bei, dass sich der Markt für mechanische Pressen in Europa in Richtung einer kleineren Anzahl höherwertiger Installationen bewegt.
Mittel- und Osteuropa verleiht dieser Nachfrage eine breitere Fertigungsbasis. Toyota kündigte ein neues batterieelektrisches Fahrzeug für die europäische Produktion an, während BMW 2025 mit dem Hochlauf der Montage in seinem Werk Debrecen begann. Rheinmetall eröffnete 2025 ein Hybridwerk in Szeged, Ungarn, und erweiterte damit die industrielle Investitionsbasis der Region. Pressenhersteller können davon profitieren, wenn sich die Fahrzeug- und Komponentenproduktion näher an diese neuen Standorte verlagert. Die Chance konzentriert sich auf Anlagen, die Batteriegehäuse, Strukturteile und Antriebskomponenten für Elektrofahrzeuge formen können. Der Markt für mechanische Pressen in Europa profitiert daher von lokalisierten Lieferketten, auch wenn die Gesamtfahrzeugproduktion gedämpft bleibt.
Ersatz und Nachrüstung des alternden Pressenbestands
Europa verfügt über einen großen installierten Bestand an Pressen, die zwischen 1980 und 1995 in Betrieb genommen wurden. Viele dieser Maschinen nähern sich dem Punkt, an dem die Nachrüstungskosten mit den Kosten einer Ersatzpresse konkurrieren. Die EU-Maschinenverordnung 2023/1230 gilt ab Januar 2027 und verpflichtet den Maschinensektor, aktualisierte Sicherheits- und Konformitätsanforderungen zu erfüllen. Betreiber älterer Anlagen müssen Kupplungs-, Brems-, Schutzvorrichtungs- und Dokumentationsanforderungen bewerten, wenn sie künftige Kapitalausgaben planen. Dies treibt Ersatzentscheidungen in Deutschland, Italien, Frankreich und Polen voran. Es unterstützt auch eine wiederkehrende Nachfrage nach Ersatzteilen, Service und Nachrüstarbeiten.
ANDRITZ Schuler verfügt weltweit über einen installierten Bestand von mehr als 150.000 Pressen, und sein Servicegeschäft wuchs in den vorangegangenen 3 Jahren um 80 %, was den Umfang der Wartungs- und Modernisierungsarbeiten an älteren Anlagen verdeutlicht. Das Rebranding des Unternehmens im Jahr 2025 innerhalb von ANDRITZ unterstrich sein breiteres Angebot an Umform- und Handhabungslösungen. ANDRITZ Kaiser erwarb im Oktober 2025 die technischen Unterlagen, den Ersatzteilbestand und die Markenrechte der RASTER-Pressenbaureihe. Die Transaktion sichert die Wartbarkeit einer etablierten Präzisionspressenbasis. Solche Aftermarket-Aktivitäten können einige Ersatzkäufe verzögern, bieten den Betreibern aber auch einen klaren Weg für eine schrittweise Modernisierung. Der Markt für mechanische Pressen in Europa profitiert, wenn Sicherheitskonformität, Serviceverfügbarkeit und Produktionszuverlässigkeit gemeinsam bewertet werden.
Automatisierte Pressenlinien und Substitution von Arbeitskräften
Fachkräftemangel stärkt die Argumente für automatisierte Pressenlinien. Der DIHK-Fachkräftereport 2025/2026 ergab, dass 42 % der Unternehmen in der Metallproduktion und -verarbeitung und 38 % der Unternehmen im Maschinenbau Ende 2025 unbesetzte Stellen meldeten.[1] Das Fraunhofer IGD erwartet, dass Deutschlands Fachkräftepotenzial bis 2035 um 3,5 Millionen sinken wird.[2] Hersteller reagieren mit integrierten Paketen, die Pressen mit Roboter-Entstapelung, Transfer, Stapelung und Inspektionssystemen kombinieren. Diese Systeme verringern die Abhängigkeit von manueller Materialhandhabung und unterstützen gleichmäßige Taktzeiten. Dies stärkt die Nachfrage nach reproduzierbaren mechanischen Pressenbewegungen, die mit der Automatisierung koordiniert werden können.
Fagor Arrasate installierte im September 2026 eine vollautomatische Tandempressenlinie bei Volkswagen Navarra zur Unterstützung künftiger Elektrofahrzeugmodelle. Die Linie umfasst integrierte Pressen, CNC-Transfersysteme sowie Automatisierung am Anfang und Ende der Linie. Diese Installation zeigt, wie Pressenprojekte zunehmend einen vollständigen Produktionszellenumfang beinhalten. Der Markt für mechanische Pressen in Europa reagiert auch mit digitalen Steuerungs- und Überwachungstools, die Betreibern helfen, die Verfügbarkeit zu verbessern. Automatisierung kann besonders in kleineren Presswerken relevant sein, wo die Verfügbarkeit von Arbeitskräften zu einer direkten Produktionseinschränkung geworden ist. Der Markt für mechanische Pressen in Europa gewinnt an Wert, wenn Käufer integrierte Anlagen statt Einzelmaschinen beschaffen.
Leichtbau mit hochfestem Stahl und Aluminium
Hochfester Stahl stellt höhere Anforderungen an Rahmen, Stößelführungen und Kupplungs-Brems-Systeme als konventionelle Güten. Werkstoffe über 1.200 MPa erzeugen höhere Schnittschlagkräfte, stärkeren Rückfederungseffekt und anspruchsvollere Werkzeugbedingungen. Thyssenkrupp Steel präsentierte auf der Blechexpo 2025 MBW-Mangan-Bor-Güten mit einer Festigkeit von bis zu 1.900 MPa für Anwendungen im Türring von Kraftfahrzeugen. Diese Anforderungen begünstigen Geradständerpressen mit hoher Steifigkeit und robusten Kraftmanagementsystemen. Die daraus resultierenden Ausrüstungsanforderungen können den Wert jeder Presseninstallation erhöhen. Sie veranlassen Hersteller auch dazu, eine Kapazität zu wählen, die eine Reserve für künftige Werkstoffanforderungen bietet.
WorldAutoSteel erklärte, dass das Steel E-Motive-Karosseriekonzept das strukturelle Fahrzeuggewicht durch fortschrittliches Stahldesign um bis zu 25 % reduzieren kann.[3] Das EU-geförderte ALLIANCE-Projekt setzte sich ebenfalls das Ziel einer 25-prozentigen Fahrzeuggewichtsreduzierung bei weniger als 3 EUR pro Kilogramm (3,5 USD pro Kilogramm) für eine Produktion von mehr als 100.000 Einheiten pro Jahr. Luft- und Raumfahrt sowie Verteidigung bieten einen weiteren Nachfragekanal für präzise geformte Hochleistungswerkstoffe. GE Aerospace kündigte 2025 europäische Fertigungsinvestitionen in Höhe von 78 Millionen EUR (91,8 Millionen USD) an, während Safran ein belgisches Werk für Verdichterschaufeln eröffnete. Dies erweitert die Anwendungsbasis für Präzisionsumformungsanlagen über die Automobilproduktion hinaus. Der Markt für mechanische Pressen in Europa wird gestützt, wenn anspruchsvolle Werkstoffe stärkere und besser kontrollierte Umformsysteme erfordern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und Finanzierungsengpässe | -0.8% | EU-weit, besonders ausgeprägt für KMU in Italien, Polen und der Tschechischen Republik | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Automobilproduktion und Unterauslastung der Werke | -0.5% | Deutschland, Frankreich, das Vereinigte Königreich und Spanien | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem Personal für Inbetriebnahme und Werkzeugintegration | -0.3% | Deutschland, Italien, übriges Europa | Mittelfristig (2–4 Jahre) |
| Cybersicherheit und Validierungsaufwand für vernetzte Pressen | -0.2% | Deutschland, Frankreich, die Niederlande und die nordischen Länder | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und Finanzierungsengpässe
Die Kapitalintensität bleibt eine anhaltende Einschränkung für die Pressenerneuerung, insbesondere bei kleinen und mittleren Herstellern. Eine große Geradständer-Mechanikpresse im Bereich von 800–1.500 Tonnen kann eine Investition von mehreren Millionen Euro erfordern. Käufer suchen zunehmend nach leistungsbasierten Leasingvereinbarungen, die den anfänglichen Kapitalaufwand um 30–50 % reduzieren und die Zahlungen an die Anlagennutzung knüpfen. Die OECD hat betont, dass produzierende KMU stabile und zugängliche Finanzierungsrahmen für langzyklische Anlageinvestitionen benötigen. Finanzierungsbedingungen beeinflussen daher, ob Betreiber ältere Pressen reparieren, nachrüsten oder ersetzen. Die Einschränkung ist in Italien, Polen und der Tschechischen Republik am deutlichsten spürbar.
Die Europäische Investitionsbank verdreifachte 2025 die intermediäre Finanzierung auf 3 Milliarden EUR (3,5 Milliarden USD) für KMU in der Verteidigungslieferkette. Diese Unterstützung richtet sich nicht speziell an den Ersatz von Allzweck-Metallumformungsanlagen. Infolgedessen bleiben viele kleinere Betreiber auf kommerzielle Bankkredite angewiesen, was Erneuerungspläne verlangsamen kann. Der Markt für mechanische Pressen in Europa könnte Aufträge bei Käufern mit stärkeren Bilanzen oder Zugang zu Leasing konzentriert sehen. Ein Mangel an Spezialisten für Inbetriebnahme und Werkzeugintegration verschärft dieses Problem, da Käufer für Installations- und Anlaufunterstützung budgetieren müssen. Vernetzte Anlagen tragen auch Cybersicherheits- und Validierungsverantwortlichkeiten, die die Projektkosten erhöhen.
Volatilität der Automobilproduktion und Unterauslastung der Werke
Die Automobilproduktion hat einen direkten Einfluss auf die Beschaffung mechanischer Pressen, da Automobilwerke einen erheblichen Anteil der Pressenkapazität verbrauchen. Die EU-Kleintransporterproduktion sank 2025 um 6,5 %, und die breitere europäische Pkw-Produktion ging um 0,3 % zurück, während die Pkw-Produktion im Vereinigten Königreich um 8,4 % fiel. Die EU-Pkw-Produktion erreichte 11,47 Millionen Einheiten, lag aber 3 Millionen Einheiten unter dem Niveau von 2019. Presswerke, die unter ihrer geplanten Auslastungsrate arbeiten, haben weniger Grund, allgemeine Kapazitäten hinzuzufügen. Ersatzprojekte können daher aufgeschoben werden, insbesondere in Deutschland, Frankreich, Spanien und dem Vereinigten Königreich. Dies hemmt kurzfristige Anlagenbestellungen von Lieferanten mit hohem Automobilexposure.
Die europäischen Industriestrompreise lagen laut ACEA-Benchmark 151 % über dem US-amerikanischen Niveau. Höhere Betriebskosten reduzieren die für Kapitalausgaben verfügbaren Mittel. Dies macht es wahrscheinlicher, dass spezialisierte Anwendungen eine Genehmigung erhalten als breite Flottenerneuierungsprojekte. Der Markt für mechanische Pressen in Europa muss daher die Nachfrage nach Elektrofahrzeugkomponenten gegen langsamere Ersatzzyklen in unterausgelasteten Automobilwerken abwägen. NIS2 hat seit Oktober 2024 auch die Anforderungen an das Cybersicherheitsrisikomanagement und die Meldepflichten bei Vorfällen für relevante Industrieunternehmen erhöht. Diese Anforderungen können die Validierungsarbeiten für vernetzte Presseninstallationen verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rahmen- / Strukturkonfiguration: Geradständerrahmen bedienen die Großtonnen-Automobilumformung
Geradständer- und H-Rahmen-Pressen hielten 2026 einen Marktanteil von 44,1 % am Markt für mechanische Pressen in Europa. Ihre Position spiegelt den Einsatz von Tandem- und Transferlinien für Automobilkarosserieteile und Fahrwerkkomponenten wider. Diese Pressen bieten die Steifigkeit und Toleranz für außermittige Belastungen, die viele große Automobilwerkzeuge erfordern. Der Ersatzbedarf in etablierten westeuropäischen Presswerken stützt die Marktgröße für mechanische Pressen in Europa für diese Konfiguration. Geradständerdesigns eignen sich auch gut für große Batteriewannen und Strukturkomponentenwerkzeuge. Aktualisierte Sicherheits- und Konformitätsanforderungen können Betreiber älterer Systeme dazu veranlassen, ihre Ersatzpläne zu beschleunigen. Ihre Rolle ist am stärksten dort, wo hohe Tonnagen, lange Produktionsläufe und komplexe Werkzeuge üblich sind.
C-Rahmen- und Ständerpressen sollen bis 2032 mit einer CAGR von 3,9 % wachsen. Ihr dreiseitiger Zugang hilft Herstellern, Roboterzuführungen, Bildverarbeitungssysteme und Teileentnahmeausrüstung in beengten Räumen anzuordnen. Diese Eigenschaft ist für Batteriekomponenten- und Motorlamellenanlagen relevant, die sich in Mittel- und Osteuropa ausbreiten. C-Rahmen-Systeme werden auch von kleineren Fertigungsbetrieben verwendet, die flexiblen Werkzeugzugang und mittlere Tonnagekapazität benötigen. Massiv- und Monoblockrahmen behalten eine spezialisierte Rolle beim Feinschneiden und Prägen, wo enge Toleranzen erforderlich sind. Die Entwicklung von Siempelkamps Prod-IQ SmartPress mit SMARTECH veranschaulicht die Richtung hin zu einer autonomeren Prozesssteuerung in Premium-Pressendesigns. Der Markt für mechanische Pressen in Europa profitiert, wenn digitale Steuerungen die Nutzung hochwertiger Rahmenkonfigurationen verbessern.


Nach Presskraft / Kapazität: Mittlere Tonnage bildet das Fundament der europäischen Stanzwirtschaft
Der Bereich 101–500 Tonnen hielt 2026 einen Anteil von 39,5 % am Marktwert. Er bedient progressive Stanzwerkzeuge für Automobilkomponenten, Gehäuse für Haushaltsgeräte und Elektronikbaugruppen. Dieser Bereich bleibt nützlich, weil er breite Anwendbarkeit mit überschaubaren Installationsanforderungen verbindet. Die Marktgröße für mechanische Pressen in Europa im Bereich 101–500 Tonnen wird durch den großen installierten Bestand mittelgroßer Fertigungsbetriebe gestützt. Pressen unter 100 Tonnen bleiben für Steckverbinderklemmen und Lamellenstapel relevant. Die Bereiche 1.001–2.000 Tonnen und über 2.000 Tonnen sind stärker auf OEM-Projekte für Seitenteile, Türverkleidungen und Transferlinien konzentriert. Die Nachfrage verteilt sich daher auf eine breite Basis kleinerer Werke und eine kleinere Anzahl sehr großer Käufer.
Das Segment 501–1.000 Tonnen soll bis 2032 mit einer CAGR von 4,2 % wachsen. Die Formgebung von Batteriewannen und Strukturkomponenten für Elektrofahrzeuge verlagert Presswerke in den oberen mittleren Tonnagebereich. ANDRITZ Schuler erhielt 2025 einen Auftrag für eine mechanische Transferpresse Triton mit 1.600 Tonnen und Metris Smart Monitoring, was die anhaltende Nachfrage nach großen Systemen mit digitaler Überwachung zeigt. Betreiber, die 300–500-Tonnen-Pressen aus den frühen 1990er Jahren ersetzen, können 600–800-Tonnen-Modelle wählen, um stärkere Werkstoffe zu verarbeiten. Dies erhöht die durchschnittlichen Verkaufspreise, auch wenn die Liefermengen stabil sind. Die höhere Kapazität bietet auch Flexibilität für künftige Komponentendesigns. Der Markt für mechanische Pressen in Europa erlebt daher eine schrittweise Verlagerung hin zu Anlagen mit mehr Kraft und Überwachungsfähigkeit.
Nach Anwendung / Prozess: Stanzen verankert das Volumen, während Präzisionsstanzen das Wachstum bestimmt
Stanzen und Lochen machten 2026 einen Anteil von 30,8 % am Marktwert aus. Diese Prozesse werden in der Automobilkarosserieproduktion, der Haushaltsgeräteherstellung und der allgemeinen Metallverarbeitung eingesetzt. Ihr breiter installierter Bestand verleiht ihnen die größte Anwendungsposition im Markt für mechanische Pressen in Europa. Stanzen ist oft der erste Umformschritt für Flachmetallkomponenten und bleibt in den meisten Endverbrauchssektoren wichtig. Der Prozess unterstützt die Hochvolumenproduktion, bei der Wiederholbarkeit und Werkzeugperformance wesentlich sind. Er bietet auch eine stabile Nachfragebasis, wenn speziellere Anwendungen schwanken. Das Ausmaß des Segments spiegelt den anhaltenden Bedarf an grundlegenden Blechbearbeitungsvorgängen in der gesamten Region wider.
Hochgeschwindigkeits- und Präzisionsstanzen soll bis 2032 mit einer CAGR von 4,6 % wachsen. Rotor-Stator-Lamellen für Elektromotoren, Hochspannungsklemmen und Stromschienen erfordern eine feine Kontrolle des Materialvorschubs und der Maßgenauigkeit. BRUDERER stellte auf der Blechexpo 2025 die Maschinensteuerung B3 und die Lamellenstapler-Steuerung BSP vor, mit Verfügbarkeit für neue BSTA-Pressen ab 2026 und Nachrüstverfügbarkeit ab Mitte 2026. Das System umfasst OPC-UA-Konnektivität und Banddickenmesung auf ±0,01 mm. Fagor Arrasate erhielt im Juni 2026 einen Auftrag über drei 600-Tonnen-Pressen HSP 4.3++ für die Rotor-Stator-Lamellenproduktion. Feinschneiden profitiert ebenfalls von der Nachfrage nach präzisen Elektroantriebskomponenten. ANDRITZ Schuler erweiterte Anfang 2025 sein Feinschneidangebot durch die direkte Übernahme der HFA-Pressenversorgung.
Nach Endverbrauchsbranche: Automobil dominiert den Wert, der Elektrobereich bestimmt die Wachstumsagenda
Automobil und Transport hielten 2026 einen Anteil von 34,7 % am Marktwert. Deutschland, Frankreich, Spanien und die Tschechische Republik verfügen über eine erhebliche Presswerk-Infrastruktur für die Automobilindustrie, was diese führende Rolle unterstützt. Die Automobilproduktion erfordert Pressen für Karosserieteile, Fahrwerkkomponenten, Strukturteile und von Zulieferern gefertigte Unterbaugruppen. Das Segment verfügt auch über einen großen installierten Bestand, der Ersatz- und Servicenachfrage erzeugt. Werksauslastung und Produktionsvolumina beeinflussen jedoch den Zeitpunkt größerer Kapitalvorhaben. Der Markt für mechanische Pressen in Europa bleibt trotz Diversifizierung in neuere Anwendungen eng mit den Investitionszyklen der Automobilindustrie verbunden. Dieses Exposure erklärt, warum die Produktionsvolatilität ein wichtiges Hemmnis bleibt.
Elektro und Elektronik soll bis 2032 mit einer CAGR von 4,6 % wachsen. Das Segment wird durch die europäische Produktion von Motorkernen, Bipolarplatten, Hardware für das Batteriemanagement und Hochspannungskomponenten gestützt. AIDA Engineering präsentierte auf der Blechexpo 2025 seine BEX-Pressenserie für die Bipolarplattenproduktion und veranschaulichte damit die Entwicklung von Anlagen, die auf Wasserstoff- und Elektrifizierungsanwendungen zugeschnitten sind. Haushaltsgeräte und Konsumgüter erzeugen weiterhin eine stetige Nachfrage nach präziser Komponentenformgebung gemäß den EU-Ökodesign-Anforderungen. Allgemeine Metallprodukte und Maschinen bieten eine breitere Ersatzbasis in der gesamten Region. Luft- und Raumfahrt sowie Verteidigung fügen mit steigenden Investitionen ebenfalls Nachfrage nach Spezialkomponenten hinzu. Der Markt für mechanische Pressen in Europa wird allmählich weniger abhängig vom konventionellen Automobilkarosseriestanzen allein.
Geografische Analyse
Deutschland entfiel 2026 auf einen Anteil von 27,8 % am Marktwert und bleibt der größte nationale Markt im Markt für mechanische Pressen in Europa. Es kombiniert eine große Pressenhersteller-Basis mit umfangreichem Ersatzbedarf in der Automobil- und Industriebranche. Deutschlands Hersteller reagieren auf hochfesteren Stahl, Automatisierungsbedarf und angespannte Arbeitsbedingungen. Thyssenkrupps 1.900-MPa-MBW-Güten erhöhen die Anforderungen an steife Pressenrahmen und kontrollierte Umformsysteme. Die DIHK-Umfrageergebnisse zu unbesetzten Stellen unterstreichen den Wert der Automatisierung in deutschen Metallverarbeitungsbetrieben. Diese Kombination stützt die Nachfrage nach integrierten Linien, Nachrüstungen und Hochkapazitätspressenersatz.
Die Schweiz und Italien tragen stark zu Hochgeschwindigkeits- und Feinschneidanwendungen bei. BRUDERER verfolgt ein exportorientiertes Betriebsmodell, während italienische Lieferanten durch Individualisierung, Fertigungsflexibilität und Servicenähe konkurrieren. Frankreich hat Nachfrage aus der Luft- und Raumfahrtumformung und der Automobilelektrifizierung. Safrans belgisches Verdichterschaufelwerk und GE Aerospaces europäische Investitionen deuten auf anhaltende Fertigungsaktivitäten hin, die die Nachfrage nach Präzisionsumformungsanlagen unterstützen können. Spanien wird durch Automobilinvestitionen gestützt, einschließlich der automatisierten Volkswagen-Navarra-Linie, die Fagor Arrasate 2026 installierte. Das Vereinigte Königreich verzeichnete 2025 einen Rückgang der Pkw-Produktion um 8,4 %, was kurzfristige Automobilpressenbestellungen begrenzt. Verteidigungs- und Luft- und Raumfahrtaktivitäten bieten einen teilweisen Ausgleich im Vereinigten Königreich.
Das übrige Europa soll bis 2032 mit einer CAGR von 4,8 % wachsen. Dies ist die schnellste geografische Wachstumsrate im Markt für mechanische Pressen in Europa. Polen, die Tschechische Republik, Ungarn, Rumänien und die Slowakei gewinnen an Bedeutung, da sich Elektrofahrzeug- und Verteidigungslieferketten ausweiten. Toyotas tschechische Investition, BMWs Hochlauf in Debrecen und Rheinmetalls Werk in Szeged deuten auf anhaltende industrielle Aktivitäten in der Region hin. POSCO INTERNATIONAL schloss 2025 sein Antriebsmotorkernwerk in Brzeg, Polen, mit einer Investition von 94,1 Milliarden KRW (65,3 Millionen USD) ab. Diese Fertigungslokalisierung unterstützt die Pressennachfrage für Elektroantriebskomponenten und verwandte Metallteile. Kostengünstigere Fertigungsstandorte gewinnen im regionalen Anlagenmix an Bedeutung.
Wettbewerbslandschaft
Der Markt für mechanische Pressen in Europa weist bei Hochtonnen- und hochautomatisierten Anlagen ein mittleres Maß an Marktkonzentration auf. Technische Komplexität, lange Projektzyklen und Serviceanforderungen schaffen in diesem Marktsegment bedeutende Eintrittsbarrieren. Der Wettbewerb ist unterhalb von 300 Tonnen fragmentierter, wo italienische, schweizerische und deutsche Hersteller bei Lieferzeit, Individualisierung und lokalem Service konkurrieren. ANDRITZ Schuler, AIDA Engineering, ANDRITZ Kaiser, BRUDERER und Fagor Arrasate sind führende Lieferanten in den Kategorien Hochkapazität, Hochgeschwindigkeit und Präzision. Der Markt für mechanische Pressen in Europa umfasst auch Lieferanten, die sich auf Feinschneiden, Automatisierung und komplette Presswerksysteme konzentrieren. Kunden wählen Lieferanten oft nach technischer Eignung, Lebenszyklusunterstützung und Integrationsfähigkeit statt allein nach dem Preis aus.
Die Integration von ANDRITZ Schuler in ANDRITZ im Jahr 2025 erweiterte seine Position über Umform- und Handhabungslösungen hinaus. Der installierte Bestand des Unternehmens von mehr als 150.000 Pressen und ein Wachstum der Serviceaktivitäten um 80 % in den vorangegangenen 3 Jahren bieten eine erhebliche Aftermarket-Position. AIDA Engineering fusionierte im Februar 2025 seine beiden deutschen Tochtergesellschaften, um die Betriebseffizienz und Servicequalität für europäische Kunden zu stärken. BRUDERERs B3-Steuerung und Lamellenstapler-Systeme adressieren die Nachfrage nach digitaler Konnektivität und Präzision in Elektromotor-Anwendungen. Fagor Arrasates Hochgeschwindigkeitspressenauftrag und die Volkswagen-Navarra-Installation zeigen einen Fokus auf elektrifizierungsgebundene Umformung und automatisierte Linien. Diese Maßnahmen zeigen, dass Lieferanten sich durch Steuerungen, Service, Automatisierung und anwendungsspezifisches Engineering differenzieren.
Die Wettbewerbsrichtung wird auch durch Regulierung und Ersatznachfrage beeinflusst. Die Maschinenverordnung 2023/1230 veranlasst Betreiber zu prüfen, ob Modernisierung oder Ersatz der praktikablere Weg für ältere Anlagen ist. Lieferanten, die Sicherheitsaufrüstungen, digitale Überwachung, Ersatzteile und Inbetriebnahmeunterstützung kombinieren können, haben möglicherweise einen Vorteil bei Eigentümern alternder Flotten. Spezialisierte Anbieter können in mittleren Tonnage-, Hochgeschwindigkeits- und Feinschneidnischen effektiv konkurrieren, auch wenn größere Unternehmen komplexe Schlüsselfertigprojekte leiten. Der Markt für mechanische Pressen in Europa bleibt vielfältig, weil Endnutzer unterschiedliche Anforderungen an Tonnage, Werkstoffe, Automatisierung und Produktionsvolumen haben. Der direkte Wettbewerb ist daher innerhalb spezifischer Anlagenklassen am stärksten, nicht über alle Anwendungen hinweg.
Marktführer in der Branche für mechanische Pressen in Europa
-
ANDRITZ Schuler
-
AIDA Engineering, Ltd.
-
Fagor Arrasate S. Coop.
-
BRUDERER AG
-
Komatsu Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Januar 2026: ANDRITZ Schuler nahm eine vollautomatische Batteriezellen-Massenformierungslinie mit 1,5 Gigawatt für einen deutschen Premiumautomobilhersteller in Betrieb, vollautomatisch und 22 m lang und 10 m breit, und positionierte sich damit als wichtiger Akteur in der Infrastruktur für die Produktion von Elektrofahrzeugbatteriezellen neben seiner Rolle als Pressenhersteller.
- März 2025: ANDRITZ AG schloss das strategische Rebranding der Schuler Group als ANDRITZ Schuler ab und wandelte das Unternehmen von einem eigenständigen Pressenhersteller in einen integrierten Anbieter von Umform- und Handhabungslösungen um, während die Produktmarke Schuler für mechanische Pressen beibehalten wurde.
- Februar 2025: AIDA Engineering, Ltd. fusionierte seine beiden deutschen Tochtergesellschaften, AIDA Germany GmbH und AIDA EUROPE GmbH, zu einer einzigen Einheit, um die Betriebseffizienz und Servicequalität für europäische Kunden zu stärken.


Berichtsumfang des Markts für mechanische Pressen in Europa
Der Markt für mechanische Pressen in Europa ist segmentiert nach Rahmenkonfiguration (C-Rahmen-Mechanikpressen, Geradständer-Mechanikpressen und weitere), nach Presskraft (101–500 Tonnen und weitere), nach Anwendung (Stanzen und Lochen, Feinschneiden und weitere), nach Endverbrauchsbranche (Elektro und Elektronik, Energie und Strom und weitere) sowie nach Geografie (Deutschland, Italien und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| C-Rahmen- / Ständer-Mechanikpressen |
| Geradständer- / H-Rahmen-Mechanikpressen |
| Massiv- / Monoblock-Rahmen-Mechanikpressen |
| Sonstige Mechanikpressenkonfigurationen |
| Bis zu 100 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Stanzen und Lochen |
| Tiefziehen und Blechumformung |
| Prägen und Einprägen |
| Feinschneiden |
| Hochgeschwindigkeits- und Präzisionsstanzen |
| Sonstige Mechanikpressenanwendungen |
| Automobil und Transport |
| Elektro und Elektronik |
| Haushaltsgeräte und Konsumgüter |
| Industriemaschinen und -anlagen |
| Metallprodukte und allgemeine Fertigung |
| Luft- und Raumfahrt sowie Verteidigung |
| Bau und Schwermaschinenbau |
| Energie und Strom |
| Sonstige Endverbrauchsbranchen |
| Deutschland |
| Schweiz |
| Italien |
| Frankreich |
| Vereinigtes Königreich |
| Spanien |
| Übriges Europa (Polen, Tschechische Republik, Ungarn, Schweden, Russland, Niederlande, Belgien, Österreich, Portugal, Rumänien usw.) |
| Nach Rahmen- / Strukturkonfiguration | C-Rahmen- / Ständer-Mechanikpressen |
| Geradständer- / H-Rahmen-Mechanikpressen | |
| Massiv- / Monoblock-Rahmen-Mechanikpressen | |
| Sonstige Mechanikpressenkonfigurationen | |
| Nach Presskraft / Kapazität | Bis zu 100 Tonnen |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung / Prozess | Stanzen und Lochen |
| Tiefziehen und Blechumformung | |
| Prägen und Einprägen | |
| Feinschneiden | |
| Hochgeschwindigkeits- und Präzisionsstanzen | |
| Sonstige Mechanikpressenanwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Elektro und Elektronik | |
| Haushaltsgeräte und Konsumgüter | |
| Industriemaschinen und -anlagen | |
| Metallprodukte und allgemeine Fertigung | |
| Luft- und Raumfahrt sowie Verteidigung | |
| Bau und Schwermaschinenbau | |
| Energie und Strom | |
| Sonstige Endverbrauchsbranchen | |
| Nach Geografie | Deutschland |
| Schweiz | |
| Italien | |
| Frankreich | |
| Vereinigtes Königreich | |
| Spanien | |
| Übriges Europa (Polen, Tschechische Republik, Ungarn, Schweden, Russland, Niederlande, Belgien, Österreich, Portugal, Rumänien usw.) |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Nachfrage nach europäischen Mechanikpressen bis 2032?
Der Markt für mechanische Pressen in Europa soll bis 2032 1,40 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 3,3 % wachsen.
Welche Mechanikpressenkonfiguration führt die Nachfrage in Europa an?
Geradständer- und H-Rahmen-Pressen führen mit einem Marktanteil von 44,1 % im Jahr 2026 aufgrund ihres Einsatzes bei der Großtonnen-Automobil- und Strukturumformung.
Warum sind Elektrofahrzeuge für Mechanikpressenlieferanten wichtig?
Batteriegehäuse, Motorlamellen, Klemmen und Strukturteile erfordern spezialisierte Stanz-, Zieh- und Präzisionsstanzanlagen.
Welcher Kapazitätsbereich wächst in Europa am schnellsten?
Das Segment 501–1.000 Tonnen soll bis 2032 mit einer CAGR von 4,2 % wachsen, da Batteriewannen- und Elektrofahrzeugstrukturanwendungen zunehmen.
Welche europäische Region wächst bei Mechanikpressen am schnellsten?
Das übrige Europa soll bis 2032 mit einer CAGR von 4,8 % wachsen, gestützt durch Fertigungsinvestitionen in Mittel- und Osteuropa.
Was schränkt Investitionen in den Pressenersatz in Europa ein?
Hohe Kapitalkosten, begrenzter Finanzierungszugang, Technikermangel, Cybersicherheitsanforderungen und unterausgelastete Automobilwerke verzögern einige Projekte.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
