
Tamanho e Participação do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 48.95 Bilhões de dólares |
| Tamanho do Mercado (2026) | 52.20 Bilhões de dólares |
| Tamanho do Mercado (2031) | 73.65 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.10 % |
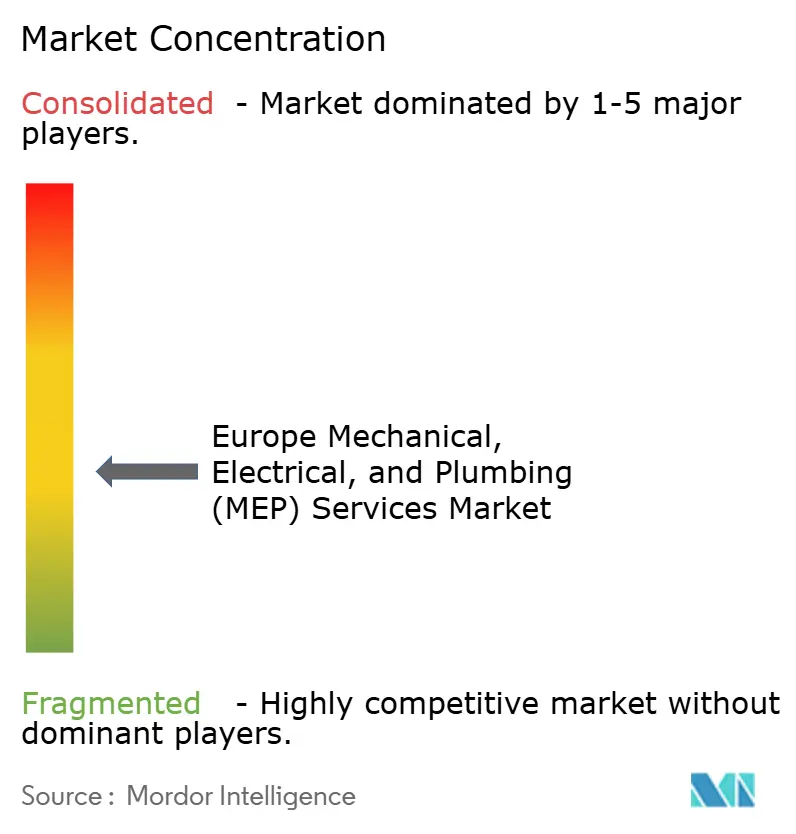
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa por Mordor Intelligence
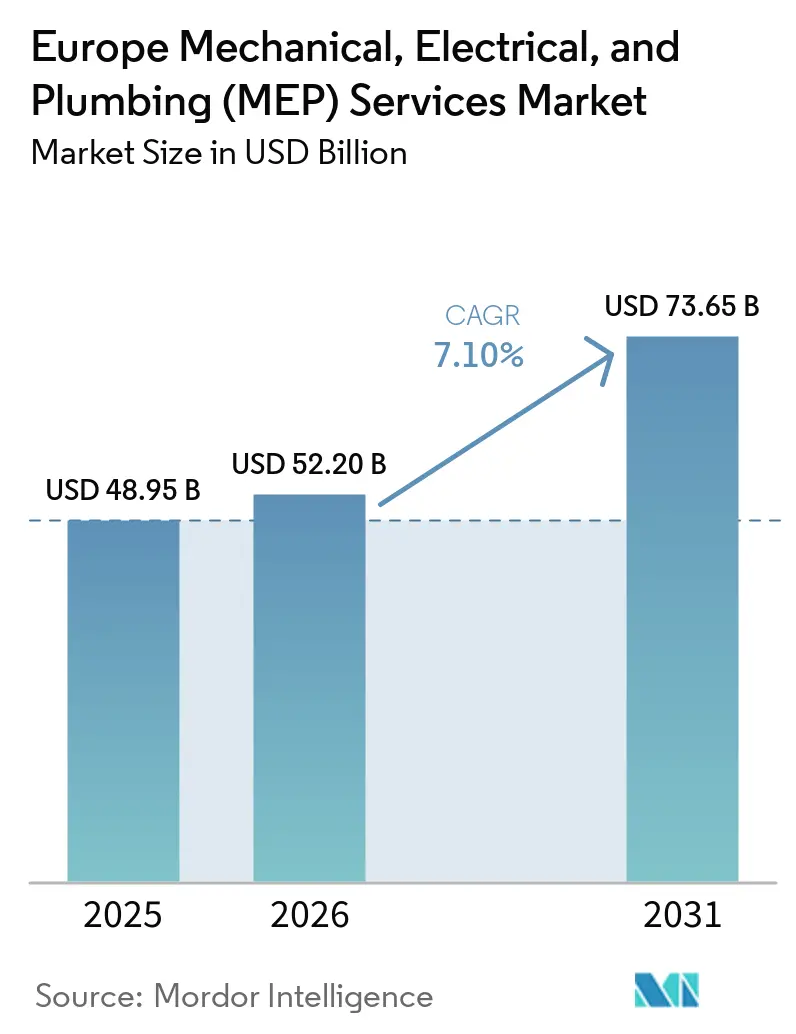
O tamanho do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos da Europa foi avaliado em 48,95 bilhões de USD em 2025 e estima-se que cresça de 52,20 bilhões de USD em 2026 para atingir 73,65 bilhões de USD até 2031, a um CAGR de 7,10% durante o período de previsão (2026-2031). O mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa está sendo moldado pela Diretiva de Desempenho Energético dos Edifícios reformulada, que exige que os estados-membros da UE reduzam o consumo de energia primária residencial, renovem os edifícios não residenciais com pior desempenho e ampliem os requisitos de automação predial em uma ampla base instalada, com transposição nacional prevista para 29 de maio de 2026. A demanda também é sustentada pela base de edifícios envelhecida da região, onde 75% dos edifícios apresentam desempenho abaixo do esperado em eficiência energética e espera-se que 85% a 95% dos edifícios atuais permaneçam em uso em 2050. As necessidades de investimento permanecem elevadas, com os requisitos de financiamento do setor de construção estimados em 242 bilhões de EUR (261,4 bilhões de USD) por ano até 2030, com recursos públicos cobrindo apenas 15% desse total, deixando um papel importante para o capital privado e prestadores de serviços especializados. O mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa também está ganhando apoio de programas de renovação subsidiados e novas regras de carbono ao longo do ciclo de vida dos edifícios, que fortalecem a posição das empresas capazes de combinar engenharia, controles e modelagem de carbono em um único modelo de entrega.
Principais Conclusões do Relatório
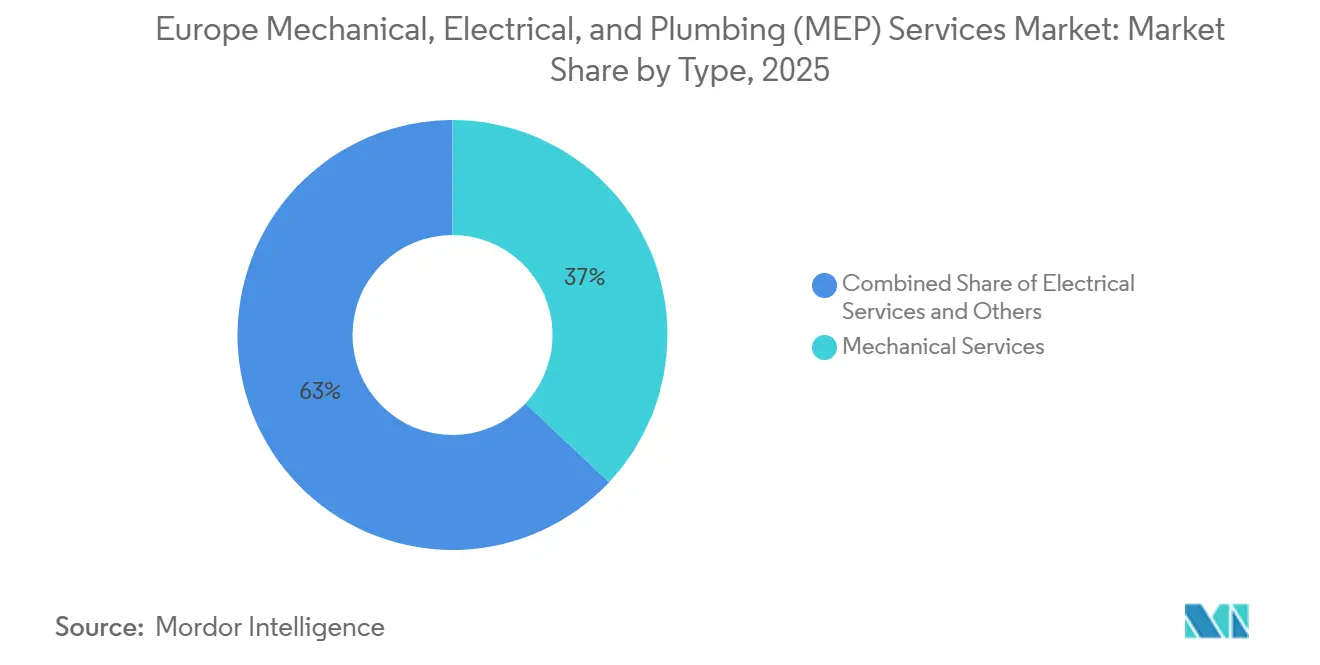
- Por tipo, os serviços mecânicos lideraram com 37% de participação em 2025, enquanto os serviços MEP integrados têm previsão de expansão a um CAGR de 9,09% até 2031.
- Por tipo de serviço, manutenção, reparo e retrofit detiveram 34% de participação em 2025, enquanto os serviços gerenciados/baseados em desempenho têm projeção de crescimento a um CAGR de 8,24% até 2031.
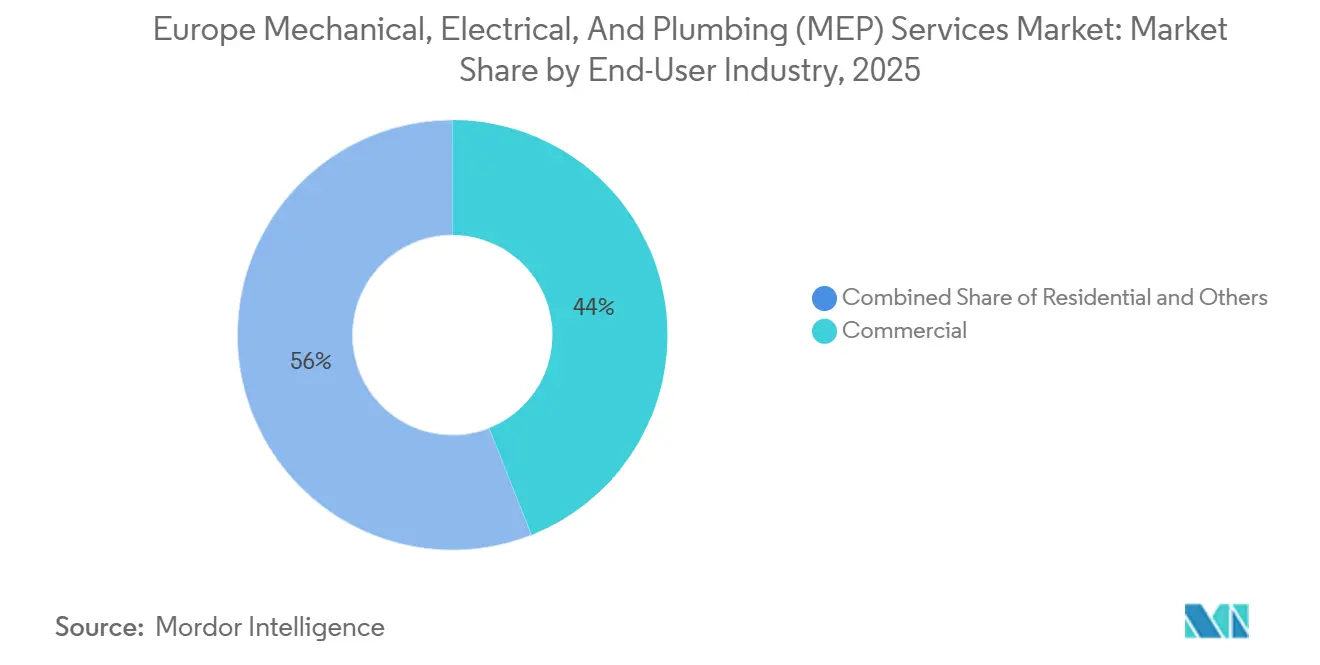
- Por setor de usuário final, o setor comercial respondeu por 44% do mercado em 2025, enquanto a infraestrutura deve crescer a um CAGR de 9,51% até 2031.
- Por geografia, a Alemanha deteve 19% da participação do mercado de serviços MEP da Europa em 2025, enquanto a Suécia tem projeção de registrar o maior CAGR de 8,59% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reformulação da Diretiva de Desempenho Energético dos Edifícios e Padrões Mínimos de Desempenho Energético | +2.0% | Em toda a UE | Médio prazo (2-4 anos) |
| Eletrificação Substituindo Retrofits Baseados em Caldeiras a Combustíveis Fósseis | +1.5% | Em toda a UE, com maior intensidade na Alemanha, França e Reino Unido | Médio prazo (2-4 anos) |
| Automação Predial e Implantação de Certificados de Desempenho Energético Digitais | +1.2% | Em toda a UE, com liderança na Alemanha, Países Baixos e Reino Unido | Curto prazo (≤ 2 anos) |
| Programas de Renovação por Distrito e de Balcão Único | +0.8% | Em toda a UE, Espanha, França, países nórdicos | Médio prazo (2-4 anos) |
| Atualizações de Prontidão Inteligente em Grandes Edifícios Terciários | +0.7% | Norte e Oeste da Europa, Alemanha, Países Baixos, Reino Unido | Médio prazo (2-4 anos) |
| Relatórios de Carbono ao Longo do Ciclo de Vida Impulsionando o Redesenho de Sistemas | +0.6% | Dinamarca, Suécia, Países Baixos, França | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Reformulação da Diretiva de Desempenho Energético dos Edifícios e Padrões Mínimos de Desempenho Energético
A reformulação da Diretiva de Desempenho Energético dos Edifícios continua sendo o principal impulsionador de política para o mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa no ciclo atual[1]. Ela exige a renovação dos 16% de edifícios não residenciais com pior desempenho até 2030 e de 26% até 2033, enquanto os edifícios residenciais devem reduzir o consumo médio de energia primária em 16% até 2030 e em 20% a 22% até 2035. Os estados-membros foram obrigados a apresentar projetos de Planos Nacionais de Renovação de Edifícios até 31 de dezembro de 2025, e os planos finais devem ser entregues até 31 de dezembro de 2026, proporcionando a empreiteiros e empresas de engenharia maior visibilidade sobre as cargas de trabalho futuras. O conjunto de regras é mais direcionado do que os ciclos de política anteriores porque orienta os países para a parte com pior desempenho do parque imobiliário em primeiro lugar, criando um conjunto concentrado de edifícios que requerem intervenção MEP profunda. O financiamento da eficiência energética da UE também se expandiu acentuadamente para 2021 a 2027, com 144,7 bilhões de EUR (156,3 bilhões de USD) alocados e 79,4 bilhões de EUR (85,8 bilhões de USD) do Mecanismo de Recuperação e Resiliência direcionados a edifícios, o que melhora a viabilidade financeira dos projetos em toda a região. Isso torna o mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa menos dependente de ciclos curtos de novas construções e mais dependente de atualizações orientadas por conformidade em ativos existentes.
Eletrificação Substituindo Retrofits Baseados em Caldeiras a Combustíveis Fósseis
A eletrificação está remodelando o mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa porque o apoio financeiro para caldeiras a combustíveis fósseis autônomas encerrou a partir de 1º de janeiro de 2025, nos termos do Artigo 17(15) da reformulação da Diretiva de Desempenho Energético dos Edifícios. As vendas de bombas de calor na UE se recuperaram para 2,34 milhões de unidades em 2025, ante 2,11 milhões de unidades em 2024, e dados preliminares de 13 estados-membros da UE apontaram para um crescimento de mercado de 11% em 2025. Essa mudança altera a natureza dos escopos de retrofit porque os empreiteiros agora precisam de atualizações elétricas, balanceamento hidráulico, integração de controles e comissionamento, em vez de simples substituições de caldeiras. O quadro GModG planejado pela Alemanha acrescenta outra camada ao apertar as regras de modernização e ampliar as obrigações para edifícios de baixas emissões, o que mantém a atividade de retrofit ativa mesmo com a evolução das escolhas tecnológicas. A Plataforma Aceleradora de Bombas de Calor da UE e o futuro regime ETS2 para edifícios adicionam mais apoio político a essa direção. Para o mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa, isso significa que a demanda está se deslocando para pacotes de retrofit mais complexos e de maior valor.
Automação Predial e Implantação de Certificados de Desempenho Energético Digitais
A automação predial está criando um fluxo distinto de trabalho elétrico e de controles dentro do mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa. Edifícios não residenciais com sistemas de aquecimento, resfriamento ou ventilação acima de 290 kW foram obrigados a instalar sistemas de automação e controle predial até o final de 2024, e o limite cai para 70 kW até o final de 2029. Isso amplia a base endereçável de grandes edifícios para um conjunto muito mais amplo de propriedades comerciais de médio porte, o que sustenta um pipeline mais amplo de instalação e atualização. Os Países Baixos agiram antecipadamente e exigiram sistemas de automação e controle predial a partir de 1º de janeiro de 2026 para edifícios não residenciais acima de 290 kW, o que torna o trabalho de conformidade imediato em vez de distante naquele mercado. Um estudo revisado por pares na revista Energies constatou que a transição da Classe D para a Classe B de automação sob a norma EN ISO 52120 pode proporcionar economias de energia de HVAC de 15% a 30% em edifícios com predominância de aquecimento. Esse argumento de desempenho torna o mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa mais atraente para empreiteiros integrados capazes de combinar substituição de HVAC com automação e controles.
Programas de Renovação por Distrito e de Balcão Único
Os programas de renovação por distrito e de balcão único estão apoiando o mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa ao transformar atualizações fragmentadas de edifícios em pipelines de projetos maiores e mais gerenciáveis. Isso é relevante porque a UE ainda enfrenta uma grande lacuna de financiamento na renovação de edifícios, com necessidades anuais de investimento estimadas em 242 bilhões de EUR (261,4 bilhões de USD) até 2030 e o financiamento público cobrindo apenas 15% dos requisitos totais, o que ressalta o valor de modelos de entrega coordenados capazes de melhorar a execução de projetos e a alocação de capital. O Fundo Social para o Clima, que começa a desembolsar 86,7 bilhões de EUR (93,6 bilhões de USD) a partir de 2026, fortalece ainda mais esse impulsionador ao direcionar recursos para renovação com eficiência energética e aquecimento limpo para famílias vulneráveis, criando um pipeline de retrofit mais estável para os prestadores de serviços. A França já demonstra como o apoio público pode sustentar a demanda, com suporte anual para renovação energética de edifícios de 9,3 bilhões de EUR (10 bilhões de USD) por meio de mecanismos estatais, fiscais e de Certificados de Economia de Energia, enquanto o orçamento da ANAH para 2025 atingiu 4,4 bilhões de EUR (4,8 bilhões de USD). A Espanha também adiciona impulso por meio de seu programa de reabilitação de edifícios públicos, que visa a renovação de pelo menos 1,23 milhão de m², com reduções de 30% no consumo de energia primária até junho de 2026. Esses programas são especialmente relevantes na França, Espanha e nos países nórdicos porque ajudam a agrupar trabalhos técnicos de HVAC, controles, atualizações elétricas e sistemas hidráulicos, o que sustenta a visibilidade de pedidos de médio prazo para empreiteiros MEP integrados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Técnicos de Retrofit Certificados | -0.9% | Em toda a UE, aguda na Alemanha e no Reino Unido | Curto prazo (≤ 2 anos) |
| Alto Investimento em Parque Imobiliário Legado Fragmentado | -0.8% | Em toda a UE, mais grave no Sul e Leste da Europa | Longo prazo (≥ 4 anos) |
| Incentivos Divididos entre Proprietários e Inquilinos | -0.6% | Alemanha, Suécia, UE em geral | Longo prazo (≥ 4 anos) |
| Carga de Conformidade de Dados e Interoperabilidade para Sistemas de Automação e Controle Predial | -0.5% | Em toda a UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Técnicos de Retrofit Certificados
A disponibilidade de mão de obra continua sendo a restrição de entrega mais evidente para o mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa. A Comissão Europeia estima que são necessários pelo menos 750.000 instaladores adicionais de bombas de calor, e pelo menos 50% dos instaladores atuais precisarão de requalificação para trabalhos com bombas de calor. O mesmo quadro político também reconhece as barreiras de qualificação e as lacunas nos balcões únicos como obstáculos materiais à entrega de renovações, indicando que a restrição é tanto institucional quanto operacional. As escassezes são mais relevantes agora porque os escopos de retrofit combinam cada vez mais trabalhos elétricos, mecânicos, de serviços hidráulicos, automação e controles em um único projeto. Os esquemas de qualificação também restringem a base de empreiteiros elegíveis, melhorando a qualidade técnica, mas reduzindo o número de empresas aptas a concorrer em projetos complexos orientados por conformidade. Isso mantém a demanda intacta, mas desacelera a conversão da demanda política em receita contratada em todo o mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa.
Alto Investimento em Parque Imobiliário Legado Fragmentado
O alto investimento de capital no parque imobiliário legado fragmentado da Europa continua sendo uma restrição de longo prazo para o mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa, pois muitos projetos de retrofit exigem atualizações profundas de sistemas em vez de substituições limitadas. O ônus dos custos é amplificado pela idade e qualidade da base de edifícios da região, onde 75% dos edifícios apresentam desempenho abaixo do esperado em eficiência energética, e espera-se que 85% a 95% dos edifícios atuais permaneçam em uso em 2050, o que significa que uma grande parcela da demanda futura está em ativos existentes complexos em vez de novas construções padronizadas. A lacuna de financiamento também é significativa, com as necessidades de investimento do setor de construção da UE estimadas em 242 bilhões de EUR (261,4 bilhões de USD) por ano até 2030, enquanto o financiamento público cobre apenas 15% dos requisitos totais. Isso limita a conversão de projetos porque os proprietários frequentemente precisam combinar atualizações de aquecimento, resfriamento, controles, elétrica e hidráulica em um único ciclo de renovação para cumprir as metas de conformidade sob a reformulação da Diretiva de Desempenho Energético dos Edifícios. O ônus é mais grave no Sul e Leste da Europa, onde estruturas de propriedade fragmentadas e menor capacidade de financiamento tornam a renovação em larga escala mais difícil de organizar em um único plano de investimento. Como resultado, o mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa continua enfrentando um ritmo de entrega mais lento em partes da região, mesmo quando a demanda regulatória permanece forte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Serviços Mecânicos Lideram Enquanto Plataformas Integradas AceleramOs Serviços Mecânicos detiveram 37% da participação do mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa em 2025, tornando-se o maior segmento por tipo na região. Essa liderança reflete os ciclos de substituição de HVAC, a adoção de bombas de calor e os trabalhos de retrofit de aquecimento urbano que estão todos em alta sob o atual mix de políticas. Os Serviços Elétricos e os Serviços Hidráulicos permanecem volumes adjacentes importantes porque a maioria das atualizações energéticas agora envolve atualizações de energia, cabeamento de controles, balanceamento hidráulico e trabalhos de serviços hidráulicos no mesmo pacote. Os Serviços Hidráulicos também se beneficiam da transição para bombas de calor e redesenho de sistemas de baixa temperatura, onde a otimização do lado da água se torna parte do escopo central de engenharia. Isso mantém o mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa firmemente vinculado a retrofits de sistemas completos em vez de substituições isoladas de equipamentos.
Os Serviços MEP Integrados têm projeção de crescimento a um CAGR de 9,09% até 2031, e o tamanho do mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa para este segmento está se expandindo mais rapidamente porque os compradores querem responsabilidade única para projeto, instalação, automação e comissionamento. Dentro do setor de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa, essa mudança é mais visível em data centers, ciências da vida e projetos públicos tecnicamente exigentes, onde o risco de interface é custoso. O quadro de modernização da Alemanha também está aumentando a necessidade de escopos agrupados que combinam automação, balanceamento e conformidade de desempenho no mesmo contrato. As aquisições de Zimmer & Hälbig e R+S pela VINCI Energies em 2025 na Alemanha mostram como os grandes grupos estão construindo maior capacidade de entrega integrada em vez de depender da expansão em um único ramo de atividade.

Por Tipo de Serviço:
Trabalhos de Retrofit Lideram Enquanto Contratos de Desempenho Ganham TerrenoManutenção, Reparo e Retrofit comandaram 34% de participação em 2025, tornando-se o maior segmento por tipo de serviço no mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa. Esse padrão se encaixa em uma região onde as medidas de política, subsídio e conformidade estão focadas em edifícios existentes em vez de um ciclo amplo de novas construções. Projeto e engenharia, juntamente com instalação, testes e comissionamento, ainda formam o pipeline central de entrega de projetos, mas essas atividades estão mais expostas ao enfraquecimento dos inícios de construção em alguns grandes mercados nacionais. O mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa, portanto, extrai mais estabilidade de programas de renovação e atualizações planejadas do que de conclusões de edifícios de ciclo curto.
Os Serviços Gerenciados/Baseados em Desempenho têm projeção de crescimento a um CAGR de 8,24% até 2031, e o tamanho do mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa para este segmento está crescendo porque os clientes estão migrando da compra de equipamentos para resultados operacionais garantidos. Dentro do setor de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa, esse modelo é atraente porque alinha os incentivos dos empreiteiros com o desempenho energético, o tempo de atividade e o monitoramento digital. A VINCI Energies expandiu seus contratos de desempenho de baixo carbono NETO na França, e a DSM-Firmenich assinou para quatro unidades de fabricação em abril de 2025, o que demonstra que os clientes industriais estão dispostos a adquirir resultados de eficiência mensuráveis[2]. O trabalho de gestão de instalações de vários anos da SPIE em Frankfurt e na Bélgica também demonstra que monitoramento técnico, atualizações de iluminação, supervisão de HVAC e serviços de otimização estão se tornando parte de contratos operacionais mais longos em vez de chamadas de serviço curtas. Isso torna a receita recorrente de serviços mais importante para o mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa ao longo do período de previsão.
Por Setor de Usuário Final:
Gastos Comerciais Lideram Enquanto Infraestrutura Expande Mais RapidamenteO setor comercial respondeu por 29% de participação em 2025, mantendo-se como a âncora estrutural do mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa. Escritórios, ativos de varejo, hospitais, hotéis e edifícios públicos enfrentam a maior pressão das regras de automação, requisitos de prontidão inteligente e expectativas mínimas de desempenho, de modo que grande parte do trabalho de conformidade da região está nesse parque imobiliário. Isso mantém a demanda comercial ampla mesmo quando o sentimento de investimento privado enfraquece. Também cria espaço para contratos agrupados que combinam controles, HVAC, atualizações elétricas e monitoramento contínuo em um único pacote de serviços. Na prática, o mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa continua a se apoiar em edifícios comerciais porque eles estão no centro tanto da aplicação regulatória quanto das economias de energia mensuráveis.
A infraestrutura tem projeção de expansão a um CAGR de 9,51% até 2031, e o tamanho do mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa para este segmento está sendo impulsionado por data centers, ativos de rede, projetos de hidrogênio e outras instalações vinculadas à transição energética. A Equans Data Centers entregou mais de 80 MW de energia de TI em 2024 e 2025 em toda a Europa, o que sublinha a escala da atividade MEP agora vinculada à infraestrutura digital. A instalação da Mercury Engineering em Schönebeck, na Alemanha, também demonstra como as cadeias de suprimentos estão sendo organizadas em torno da entrega para data centers, semicondutores e ciências da vida na Europa continental. A demanda residencial permanece mais fraca em novas construções, mas os programas de renovação subsidiados na França e o apoio mais amplo da UE mantêm o trabalho de retrofit ativo nesse grupo de usuários finais.
Análise Geográfica
Mercado de Serviços de Engenharia Mecânica, Elétrica e Hidráulica (MEP) da Europa Ocidental
A Alemanha detinha 19% da participação de mercado de Serviços de Engenharia Mecânica, Elétrica e Hidráulica (MEP) da Europa em 2025, mantendo-se como o maior mercado nacional da região. Seu cenário de demanda de médio prazo está fortemente ancorado na trajetória GModG, que acrescenta requisitos mais rigorosos de modernização, obrigações mais amplas de automação e um caminho mais claro em direção a edifícios com emissões líquidas zero. Essa orientação política é relevante porque a Alemanha continua sendo a maior base endereçável para atividades de retrofit, mesmo enquanto partes do ciclo de construção permanecem em desaceleração. O Reino Unido segue uma trajetória regulatória separada, fora do arcabouço da UE, mas continua gerando trabalho expressivo em engenharia e serviços de infraestrutura, como demonstrado pela AtkinsRéalis ao garantir um contrato de serviços profissionais de GBP 780 milhões (USD 990,6 milhões) em abril de 2024, e pela Jacobs, com a AtkinsRéalis integrando o contrato SPaTS3 da National Highways da Inglaterra em julho de 2025. A França permanece como um dos mercados de renovação mais sólidos, uma vez que o apoio financeiro público para a renovação energética de edifícios se aproxima de EUR 9,3 bilhões (USD 10 bilhões) por ano, com o orçamento da ANAH para 2025 atingindo EUR 4,4 bilhões (USD 4,8 bilhões) e a RE2020 sendo aplicada integralmente a novos edifícios terciários a partir do primeiro trimestre de 2025.
Mercado de Serviços de Engenharia Mecânica, Elétrica e Hidráulica (MEP) dos Países Nórdicos
A Suécia é o mercado nacional de crescimento mais rápido até 2031 no mercado europeu de Serviços de Engenharia Mecânica, Elétrica e Hidráulica (MEP), e a demanda nesse país é cada vez mais moldada por sistemas de energia, e não apenas pela construção tradicional de edifícios. Fontes públicas suecas indicam que mais de 90% dos edifícios multifamiliares já utilizam aquecimento urbano, o que desloca a demanda de projetos para controles, integração de redes, automação e adequações de conformidade no parque habitacional mais antigo. A Suécia também se destaca porque seu desafio de renovação está concentrado no parque de edifícios multifamiliares mais antigos, das décadas de 1960 e 1970, e não apenas na conversão em massa de combustíveis de aquecimento. A Dinamarca e a Noruega, juntamente com a Suécia, formam um agrupamento nórdico onde a energia de distrito, a recuperação de calor e a integração de edifícios inteligentes continuam sendo os principais temas de demanda, e a Dinamarca já aplica limites vinculantes de carbono para edifícios completos a partir de 2025.
Mercados Europeus Mais Amplos
Espanha, Itália e Países Baixos formam a próxima camada de oportunidades no mercado europeu de Serviços de Engenharia Mecânica, Elétrica e Hidráulica (MEP). O programa de reabilitação de edifícios públicos da Espanha tem como meta a renovação de pelo menos 1,23 milhão de m² de edifícios públicos com reduções de 30% na energia primária até junho de 2026, o que sustenta trabalhos de modernização em ativos institucionais. Os Países Baixos estão avançando rapidamente na conformidade de controles, pois edifícios não residenciais acima de 290 kW estão sujeitos aos requisitos GACS desde 1º de janeiro de 2026. A redefinição dos incentivos na Itália arrefeceu o impulso anterior do Superbonus, mas a grande base de imóveis residenciais mais antigos ainda sustenta uma carga de trabalho de MEP de vários anos por meio de renovação e substituição de sistemas. O restante da Europa também está se tornando mais ativo à medida que os prazos de transposição da EPBD transformam obrigações políticas em projetos financiados em um conjunto mais amplo de mercados nacionais.
Cenário Competitivo
O mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa é moderadamente concentrado no topo, onde SPIE, VINCI Energies, Equans, ENGIE Solutions e Eiffage Énergie Systèmes competem em projeto, instalação, manutenção e trabalho baseado em desempenho. O mercado ainda permanece fragmentado abaixo desse nível porque várias centenas de especialistas regionais e empreiteiros focados em ramos de atividade atendem a nichos locais, sub-ramos técnicos e grupos específicos de clientes. Essa estrutura significa que a escala importa em grandes licitações, mas a profundidade de execução local ainda importa na entrega diária de projetos. Isso também ajuda a explicar por que as plataformas integradas estão ganhando participação enquanto os especialistas independentes continuam a preencher lacunas de capacidade. Para o mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa, a concorrência está sendo moldada tanto pelo modelo de entrega e amplitude técnica quanto pelo preço.
A atividade de aquisições é um dos sinais mais claros de posicionamento estratégico no mercado. A VINCI Energies concluiu 33 aquisições em 2025, incluindo Zimmer & Hälbig para HVAC em edifícios sensíveis e R+S para trabalhos elétricos e de automação na Alemanha, o que demonstra como os grandes grupos estão preenchendo lacunas de capacidade por meio de aquisições complementares em vez de aguardar o crescimento orgânico. A Turner Construction concluiu a aquisição do Dornan Group em janeiro de 2025, trazendo uma carteira combinada acima de 33 bilhões de USD e adicionando capital em escala norte-americana ao nível de especialistas europeus. A abertura da instalação de fabricação offsite de Schönebeck pela Mercury Engineering em abril de 2026 mostra uma estratégia paralela focada na capacidade de entrega industrializada para data centers, semicondutores e ciências da vida.
Um segundo tema competitivo é a crescente importância dos controles digitais e da capacidade de relatórios em contratos de longo ciclo. O uso do Smart FM 360° e da interface Beeldi pela SPIE no site da Siemens em Huizingen demonstra como as empresas estão combinando gestão técnica de instalações com otimização orientada por dados e relatórios de energia[3]. A oportunidade ainda é mais ampla na renovação residencial fragmentada, onde materiais da Comissão Europeia mostram que muitos proprietários ainda desconhecem os balcões únicos em sua área, o que deixa espaço para coordenadores e modelos de serviços gerenciados que simplificam a jornada do cliente. As barreiras de entrada também estão aumentando porque o Artigo 23 da Diretiva de Desempenho Energético dos Edifícios, os padrões de automação e os requisitos de prontidão inteligente exigem melhor integração entre HVAC, elétrica, controles e relatórios de conformidade. Esse ambiente favorece empreiteiros capazes de comprovar profundidade técnica, capacidade digital e coordenação multiramo ao longo de uma longa vida útil de serviço.
Líderes do Setor de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa
-
SPIE
-
VINCI Energies
-
Equans
-
ENGIE Solutions
-
Eiffage Énergie Systèmes
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Serviços de Engenharia Mecânica, Elétrica e Hidráulica (MEP) Empresas cobertas neste relatório
- SPIE
- VINCI Energies
- Equans
- ENGIE Solutions
- Eiffage Énergie Systèmes
- Bilfinger
- Exyte
- Ramboll
- Cundall
- Arup
- WSP
- AtkinsRéalis
- AECOM
- Jacobs
- Mott MacDonald
- Stantec
- Mercury Engineering
- Dornan
- Bouygues Energies & Services
- Hochtief Engineering
- Arcadis
Desenvolvimentos industriais recentes em Mercado Europeu de Serviços de Engenharia Mecânica, Elétrica e Hidráulica (MEP)
- Maio de 2026: A EWE concedeu à Bilfinger um contrato importante para trabalhos de estrutura metálica, tubulação e montagem de componentes para sua usina de produção de hidrogênio de 320 MW em Emden, Alemanha, um dos maiores escopos sob o projeto "Clean Hydrogen Coastline" financiado pelo IPCEI da Europa, com comissionamento da usina previsto para o final de 2027.
- Abril de 2026: A Mercury Engineering inaugurou oficialmente sua instalação de Fabricação Offsite de 25 milhões de EUR (27 milhões de USD) em Schönebeck, Alemanha, cobrindo 13.000 m² de espaço de produção e servindo como hub de engenharia e fabricação da empresa na Europa continental para entrega de MEP em data centers, semicondutores e ciências da vida.
- Fevereiro de 2026: A Bilfinger garantiu contratos como parte de um consórcio para o eletrolisador de hidrogênio verde de 100 MW da BP em Lingen, Alemanha, cobrindo pré-fabricação, montagem e instalação de HVAC, com comissionamento previsto para 2027.
- Janeiro de 2026: A Equans e a BESIX receberam o Certificado de Recebimento para as Fases 1A e 1B do data center KevlinX 40 MVA Nível III em Neder-Over-Heembeek, Bélgica, com a Equans entregando o escopo MEP completo incluindo HVAC, resfriamento, energia, combate a incêndio e sistemas de segurança.
Escopo do Relatório do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa
O Relatório do Mercado de Serviços MEP da Europa é Segmentado por Tipo (Mecânico, Elétrico, Hidráulico, MEP Integrado), Tipo de Serviço (Projeto & Engenharia, Instalação & Comissionamento, Manutenção & Retrofit, Serviços Gerenciados), Usuário Final (Residencial, Comercial, Infraestrutura) e Geografia (Alemanha, Reino Unido, França, Espanha, Itália, Países Baixos, Suécia, Dinamarca, Noruega, Restante da Europa). As Previsões são Fornecidas em Termos de Valor (Bilhões de USD).
Visão geral da segmentação
| Serviços Mecânicos |
| Serviços Elétricos |
| Serviços Hidráulicos |
| Serviços MEP Integrados |
| Projeto e Engenharia |
| Instalação, Testes e Comissionamento |
| Manutenção, Reparo e Retrofit |
| Serviços Gerenciados/Baseados em Desempenho |
| Residencial |
| Comercial |
| Infraestrutura |
| Alemanha |
| Reino Unido |
| França |
| Espanha |
| Itália |
| Países Baixos |
| Suécia |
| Dinamarca |
| Noruega |
| Restante da Europa |
| Por Tipo | Serviços Mecânicos |
| Serviços Elétricos | |
| Serviços Hidráulicos | |
| Serviços MEP Integrados | |
| Por Tipo de Serviço | Projeto e Engenharia |
| Instalação, Testes e Comissionamento | |
| Manutenção, Reparo e Retrofit | |
| Serviços Gerenciados/Baseados em Desempenho | |
| Por Setor de Usuário Final | Residencial |
| Comercial | |
| Infraestrutura | |
| Por Geografia | Alemanha |
| Reino Unido | |
| França | |
| Espanha | |
| Itália | |
| Países Baixos | |
| Suécia | |
| Dinamarca | |
| Noruega | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa em 2026?
O mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Europa é estimado em 52,2 bilhões de USD em 2026 e tem projeção de atingir 73,65 bilhões de USD até 2031 a um CAGR de 7,1%.
O que está impulsionando a demanda por serviços MEP em toda a Europa?
Os principais impulsionadores de demanda são a reformulação da Diretiva de Desempenho Energético dos Edifícios, a renovação obrigatória de edifícios ineficientes, a implantação de automação predial, a adoção de bombas de calor e o financiamento de renovação subsidiado em todo o parque imobiliário existente.
Qual categoria de serviço lidera os gastos na Europa?
Manutenção, Reparo e Retrofit lideraram com 34% de participação em 2025, o que reflete a direção política de renovação em primeiro lugar da Europa e a idade da base instalada de edifícios.
Qual segmento por tipo está crescendo mais rapidamente neste espaço?
Os Serviços MEP Integrados são o segmento por tipo de crescimento mais rápido, com um CAGR projetado de 9,09% até 2031, à medida que os clientes querem cada vez mais um único empreiteiro para lidar com escopos multiramo.
Qual grupo de usuários finais oferece as melhores perspectivas de crescimento?
A infraestrutura apresenta o maior crescimento a um CAGR de 9,51% até 2031, apoiada por data centers, expansão de redes, projetos de hidrogênio e outros ativos de transição energética.