
Tamanho e Participação do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
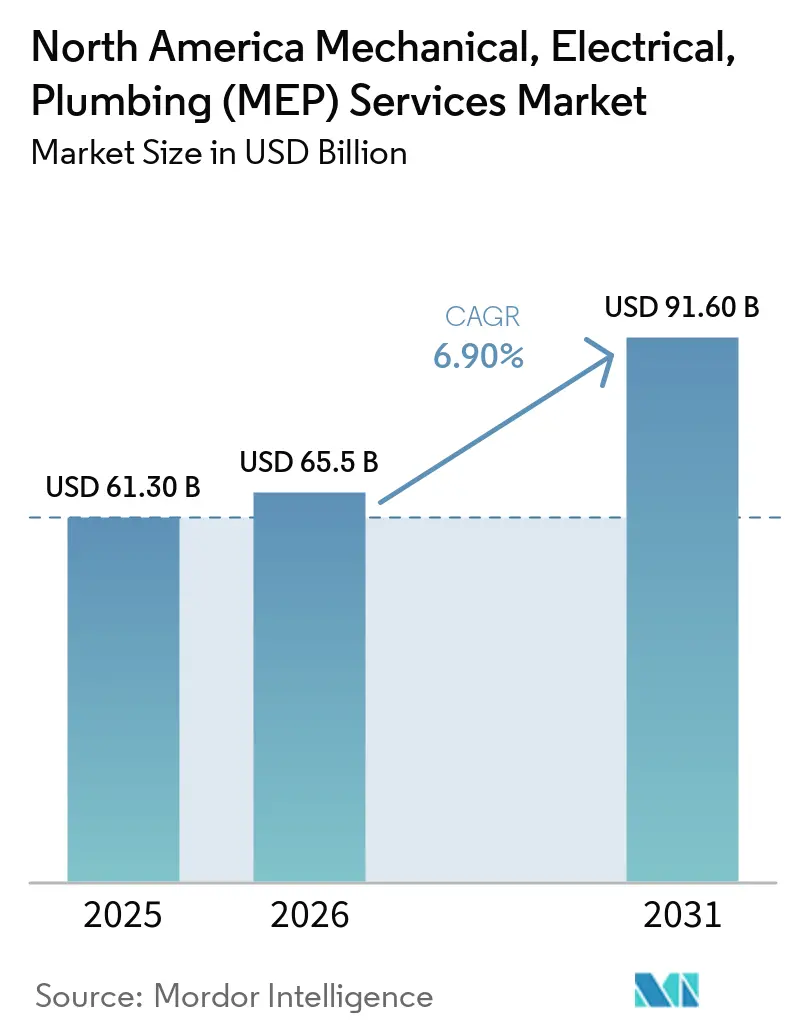
| Tamanho do mercado no ano base (2025) | 61.30 Bilhões de dólares |
| Tamanho do Mercado (2026) | 65.5 Bilhões de dólares |
| Tamanho do Mercado (2031) | 91.60 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.90 % |
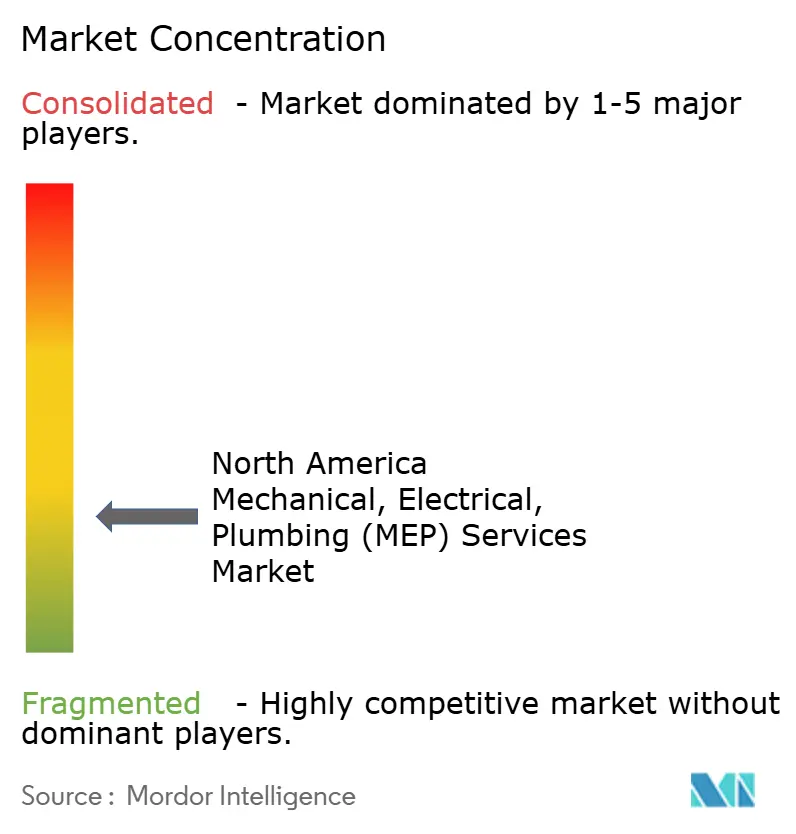
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da América do Norte por Mordor Intelligence
Espera-se que o tamanho do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos da América do Norte aumente de 61,30 bilhões de USD em 2025 para 65,5 bilhões de USD em 2026 e atinja 91,60 bilhões de USD até 2031, crescendo a um CAGR de 6,90% ao longo de 2026-2031. O crescimento no mercado de serviços MEP da América do Norte está sendo sustentado por dotações federais de infraestrutura, códigos de eletrificação e energia mais rigorosos, e um ciclo de construção de centros de dados que é excepcionalmente intensivo em escopo elétrico e de resfriamento. O Departamento de Transportes dos Estados Unidos havia comprometido 490,2 bilhões de USD sob a IIJA até abril de 2026, e a mais recente rodada de subsídios BUILD tem cronogramas de gastos até 2035, mantendo projetos de água, transporte público e instalações públicas ativos para empreiteiros mecânicos e hidráulicos por um longo período. A EPA também financiou mais de 1.200 projetos do Fundo Rotativo Estadual de Água Potável e alocou 15 bilhões de USD para a substituição de ramais de serviço de chumbo, mantendo trabalhos de substituição com alta intensidade hidráulica visíveis em sistemas municipais.
Ao mesmo tempo, o Código Elétrico Nacional de 2026, o código de energia do Oregon de 2025, a atualização do código de Nova York de 2025 e o Código de Energia da Califórnia de 2025 estão ampliando o escopo de projeto, documentação, comissionamento e retrofit em edificações novas e existentes. O mercado de serviços MEP da América do Norte está, portanto, avançando em direção a um engajamento de engenharia mais antecipado, coordenação multidisciplinar mais rigorosa e contratos de ciclo de vida mais integrados, mesmo enquanto a escassez de mão de obra e a volatilidade de materiais mantêm a capacidade de entrega sob pressão.
Principais Conclusões do Relatório
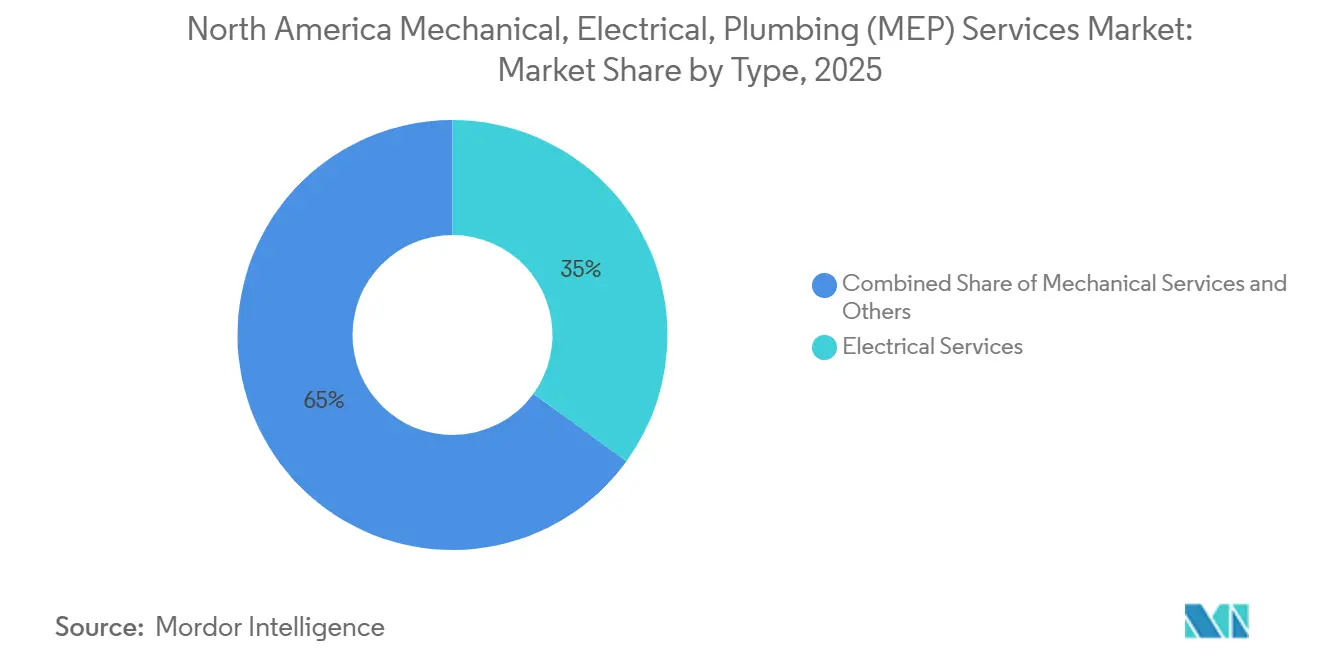
- Por tipo, os Serviços Elétricos detinham 35% do mercado de serviços MEP da América do Norte em 2025, enquanto os Serviços MEP Integrados têm previsão de registrar o CAGR mais rápido de 8,86% até 2031.
- Por tipo de serviço, Projeto e Engenharia representou 31% da participação do mercado de serviços MEP da América do Norte em 2025, enquanto os serviços Gerenciados e baseados em desempenho têm projeção de expansão a um CAGR de 8,03% até 2031.
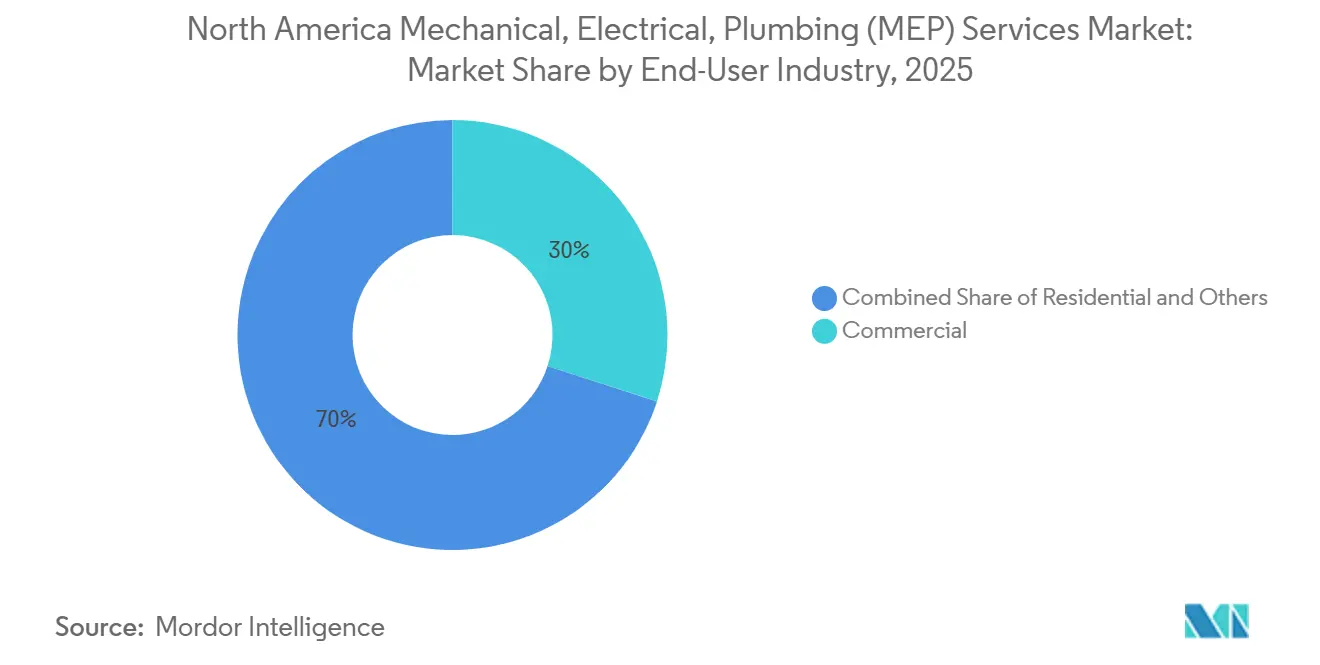
- Por setor do usuário final, o Comercial detinha 30% do mercado de serviços MEP da América do Norte em 2025, enquanto a Infraestrutura tem projeção de crescimento mais rápido a um CAGR de 9,27% até 2031.
- Por geografia, os Estados Unidos detinham 77,5% do tamanho do mercado de serviços MEP da América do Norte em 2025, enquanto o México tem projeção de expansão mais rápida a um CAGR de 8,37% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Financiamento Federal e Estadual de Infraestrutura | +1.8% | Estados Unidos e Canadá, com repercussão nos corredores industriais do México | Médio prazo (2-4 anos) |
| Construção de Centros de Dados e Infraestrutura de Carregamento de Veículos Elétricos | +1.6% | Estados Unidos como mercado primário, Canadá como secundário | Curto prazo (≤ 2 anos) |
| Códigos de Desempenho de Edificações e Energia Mais Rigorosos | +1.0% | Estados Unidos e Canadá, com adoção mais intensa na Califórnia, Nova York e Oregon | Médio prazo (2-4 anos) |
| Atualizações de Serviços Elétricos Impulsionadas pelo Código Elétrico Nacional e por Concessionárias | +0.8% | Estados Unidos em âmbito nacional, com maior intensidade nos estados com forte eletrificação | Curto prazo (≤ 2 anos) |
| Complexidade do Redesenho de Resfriamento para Instalações de Missão Crítica | +0.6% | Corredores de hiperescala dos Estados Unidos, hubs emergentes no Canadá | Curto prazo (≤ 2 anos) |
| Demanda por Retrofit Interativo com a Rede em Cidades Secundárias | +0.4% | Meio-Oeste e Sudeste dos Estados Unidos, corredores industriais do México | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Financiamento Federal e Estadual de Infraestrutura
As dotações federais estão proporcionando ao mercado de serviços MEP da América do Norte uma longa pista de crescimento porque sustentam categorias de projetos que incluem grandes pacotes mecânicos, elétricos e hidráulicos. A IIJA inclui autorização significativa para rodovias e transportes, e os dados do DOT mostraram 490,2 bilhões de USD comprometidos e 218,6 bilhões de USD desembolsados em programas até abril de 2026, o que confirma que os gastos avançaram além dos anúncios para a execução ativa[1]. Para os empreiteiros de MEP, os gastos são mais relevantes em instalações de transporte público, sistemas de águas pluviais, estações de tratamento, estações de bombeamento e edifícios públicos, onde distribuição elétrica, controles, tubulações, ventilação e proteção contra incêndio fazem parte do escopo central, e não são adicionados posteriormente. O padrão de financiamento da EPA reforça essa visão, pois já havia apoiado mais de 1.200 projetos do fundo rotativo de água potável e designado 15 bilhões de USD para a substituição de ramais de serviço de chumbo, que é um trabalho predominantemente hidráulico. A participação federal de 80% nos custos de muitos projetos urbanos também reduz o atrito no financiamento local, o que encurta os ciclos de contratação e acelera os projetos públicos com alta intensidade de MEP mais rapidamente do que em ciclos de infraestrutura anteriores. Este impulsionador sustenta a visibilidade do backlog no mercado de serviços MEP da América do Norte porque os projetos públicos geralmente se estendem por fases plurianuais de projeto, contratação, instalação e comissionamento, o que distribui as oportunidades de receita por mais de uma temporada de contratação.
Construção de Centros de Dados e Infraestrutura de Carregamento de Veículos Elétricos
O mercado de serviços MEP da América do Norte também está sendo impulsionado por uma onda de centros de dados e carregamento de veículos elétricos que é muito mais intensiva em energia do que a construção comercial padrão. Salas elétricas, distribuição em média tensão, subestações, painéis de distribuição, circuitos de resfriamento líquido direto, sistemas de backup e plataformas de controle agora definem o caminho crítico em projetos de hiperescala, o que transfere uma parcela maior do valor do projeto para o escopo de MEP. A Amazon anunciou um investimento de 15 bilhões de USD em campi de centros de dados no norte de Indiana em novembro de 2025, e a CyrusOne, em parceria com a Calpine, anunciou um projeto de centro de dados de hiperescala de 1,2 bilhão de USD no Texas com capacidade inicial de 190 MW em julho de 2025, ambos ilustrando a escala dos atuais requisitos de energia e resfriamento. Esses projetos não apenas aumentam o volume, mas também elevam a complexidade técnica, pois racks densos e metas de disponibilidade resiliente exigem maior integração entre projeto elétrico, resfriamento, controles e comissionamento. O carregamento de veículos elétricos adiciona outra camada, pois sites comerciais e institucionais precisam cada vez mais de atualizações de serviço, arranjos de desconexão de emergência e coordenação com estratégias de gerenciamento de carga predial sob o Código Elétrico Nacional de 2026. O resultado é que o mercado de serviços MEP da América do Norte está vendo uma demanda mais forte não apenas por instaladores, mas também por empresas capazes de projetar, sequenciar e comissionar sistemas altamente integrados em cronogramas comprimidos.
Códigos de Desempenho de Edificações e Energia Mais Rigorosos
O endurecimento dos códigos está transformando substituições adiadas e melhorias discricionárias em escopo de projeto obrigatório em todo o mercado de serviços MEP da América do Norte. O Oregon adotou o Código Especial de Eficiência Energética do Oregon de 2025, com vigência a partir de janeiro de 2025, e Nova York incorporou elementos da ASHRAE 90.1-2022 em seu Código de Energia de 2025, o que eleva os requisitos de base para iluminação, ventilação e principais equipamentos mecânicos. O Código de Energia da Califórnia de 2025, com vigência a partir de 1º de janeiro de 2026, introduz a substituição obrigatória por bombas de calor para unidades de HVAC de cobertura no fim da vida útil em vários tipos de edificações, o que transforma a troca rotineira de equipamentos em trabalhos mais amplos de redesenho elétrico e mecânico. O Laboratório Nacional do Noroeste do Pacífico estimou que a transição da ASHRAE 90.1-2019 para a 90.1-2022 acrescenta de 0,57 a 1,69 USD por pé quadrado nos custos iniciais, e esse aumento de custo flui fortemente por meio do esforço de engenharia, seleção de controles e mão de obra de instalação. Os novos caminhos de ventilação e desempenho da ASHRAE também impulsionam os proprietários em direção à modelagem em nível de sistema e à coordenação integrada de disciplinas, em vez da conformidade por lista de verificação, o que favorece empresas com capacidades mais profundas de pré-construção e comissionamento. Isso está ampliando tanto o escopo de honorários quanto a responsabilidade de entrega no mercado de serviços MEP da América do Norte, porque cada revisão de código agora afeta mais de uma disciplina ao mesmo tempo.
Atualizações de Serviços Elétricos Impulsionadas pelo Código Elétrico Nacional e por Concessionárias
O Código Elétrico Nacional de 2026 está aumentando o trabalho de projeto elétrico e retrofit em todo o mercado de serviços MEP da América do Norte. A NFPA informou que a edição de 2026 processou 3.933 contribuições públicas e introduziu cinco novos artigos de média tensão, o que reflete como os projetos comerciais e institucionais estão migrando para configurações de energia mais complexas. O código também expande os requisitos em torno da rotulagem de arco elétrico, identificação de desconexão de fontes de energia alternativas e sistemas de controle de energia, o que acrescenta documentação de engenharia, estudos de coordenação, verificação em campo e testes de conformidade a um conjunto mais amplo de projetos. Para os empreiteiros, isso significa que as atualizações elétricas não se limitam mais a novas adições de capacidade, pois instalações existentes com energia solar, armazenamento, carregamento de veículos elétricos ou trabalhos de retrofit significativos agora acionam ciclos mais amplos de revisão e correção. As atualizações de serviço impulsionadas por concessionárias em estados com forte eletrificação acrescentam outra camada, pois os proprietários frequentemente precisam de alimentadores maiores, painéis de distribuição e gerenciamento de carga mais inteligente para suportar bombas de calor, carregadores e sistemas prediais gerenciados digitalmente. Este impulsionador sustenta trabalhos recorrentes para o mercado de serviços MEP da América do Norte porque as obrigações de conformidade continuam após a instalação inicial por meio de fases de inspeção, manutenção e expansão posterior.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra Qualificada em Ofícios Especializados | -1.5% | Estados Unidos em âmbito nacional, com pressão aguda no Texas, Geórgia, Carolina do Norte e Flórida, e nas grandes províncias do Canadá | Curto prazo (≤ 2 anos) |
| Volatilidade de Preços de Painéis de Distribuição, Transformadores e Cobre | -1.2% | Estados Unidos como mercado primário, com repercussão no Canadá e México por meio de cadeias de equipamentos importados | Médio prazo (2-4 anos) |
| Atrasos na Interconexão com a Rede para Projetos com Alta Intensidade de Eletrificação | -0.8% | ERCOT, PJM, CAISO e outras regiões dos EUA com restrições de energia | Médio prazo (2-4 anos) |
| Ônus de Conformidade em Cibersegurança para Sistemas Prediais Conectados | -0.5% | Instalações federais dos EUA, saúde e infraestrutura crítica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada em Ofícios Especializados
A disponibilidade de mão de obra continua sendo a restrição de curto prazo mais evidente no mercado de serviços MEP da América do Norte, pois a demanda está crescendo mais rapidamente do que o pipeline de mão de obra qualificada. A pesquisa de força de trabalho da AGC e da NCCER de 2025 constatou que 92% das empresas tiveram dificuldade em preencher posições de artesãos horistas, e mais de 75% citaram especificamente eletricistas, montadores de tubulações e encanadores como difíceis de recrutar. A Associated Builders and Contractors afirmou que o setor de construção precisa atrair 349.000 novos trabalhadores líquidos em 2026, o que demonstra que os fluxos de contratação atuais não são suficientes para atender à demanda de projetos. A construção de centros de dados agrava a pressão porque atrai os eletricistas mais experientes, especialistas em comissionamento e equipes de controles para projetos de alta remuneração, deixando o trabalho comercial e institucional convencional com pools de mão de obra mais restritos. Esse desequilíbrio eleva os prêmios de proposta, estende os cronogramas e empurra os proprietários em direção a empreiteiros maiores com sistemas de pré-fabricação e treinamento de mão de obra. Também cria espaço para a entrega integrada no mercado de serviços MEP da América do Norte, pois os proprietários valorizam cada vez mais as empresas que conseguem resolver a coordenação de mão de obra internamente, em vez de depender de transferências entre disciplinas separadas.
Volatilidade de Preços de Painéis de Distribuição, Transformadores e Cobre
A volatilidade de equipamentos e commodities está limitando a estabilidade das margens no mercado de serviços MEP da América do Norte, especialmente em pacotes com alta intensidade elétrica. Os futuros de cobre atingiram uma máxima histórica de 6,61 USD por libra em maio de 2026, alta de 45% em relação ao ano anterior, o que afeta diretamente escopos com alta intensidade de cabos, alimentadores e outros condutores. A inflação de transformadores acrescenta uma segunda camada, pois os preços de grandes transformadores de energia praticamente dobraram ao longo de um período de cinco anos e os prazos de entrega se estenderam muito além das normas anteriores, forçando os empreiteiros a comprometer as aquisições muito mais cedo no ciclo do projeto. As restrições de painéis de distribuição de média tensão seguiram um padrão semelhante, com prazos de entrega mais longos e preços mais altos reformulando a estratégia de proposta e o sequenciamento de aquisições. Os empreiteiros estão respondendo com cláusulas de reajuste, pacotes de liberação antecipada e compras antecipadas, mas essas táticas não eliminam o risco quando os projetos públicos ainda operam dentro de orçamentos fixos. Essa restrição é relevante porque o mercado de serviços MEP da América do Norte está agora mais exposto ao conteúdo de infraestrutura de energia do que em ciclos anteriores, de modo que a inflação de materiais afeta uma parcela maior do valor total do projeto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Serviços Elétricos Ancoram a Receita, Entrega Integrada AceleraOs Serviços Elétricos detinham 35% do tamanho do mercado de serviços MEP da América do Norte em 2025, o que os tornou o maior segmento por tipo em termos de receita. Essa liderança reflete o fato de que centros de dados, retrofits comerciais e programas de eletrificação colocam distribuição de energia, controles, sistemas de proteção e atualizações de serviço no centro dos orçamentos de projetos. O segmento de Construção Elétrica nos EUA da EMCOR gerou 845,6 milhões de USD em receita no primeiro trimestre de 2026, alta de 12,8% em relação ao ano anterior, e a administração vinculou esse desempenho à atividade em manufatura de alta tecnologia e centros de dados, o que sustenta a base de demanda de curto prazo do segmento. O Código Elétrico Nacional de 2026 também sustenta o segmento porque as novas disposições de média tensão, os requisitos expandidos de rotulagem e o reconhecimento de sistemas de controle de energia elevam o trabalho de projeto faturável e de conformidade em campo em projetos comerciais e institucionais[2]. Os Serviços Elétricos também capturam uma grande parcela de valor quando edificações existentes migram para bombas de calor, carregadores, armazenamento e controles mais digitais, pois todas essas mudanças afetam o dimensionamento do serviço e a arquitetura de distribuição. No mercado de serviços MEP da América do Norte, isso torna o escopo elétrico tanto liderado por volume quanto por complexidade, o que é uma posição mais forte do que depender apenas da demanda por substituição.
Os Serviços Mecânicos permanecem o segundo maior tipo porque HVAC, proteção contra incêndio, tubulações de processo e resfriamento de missão crítica estão no centro de hospitais, plantas de manufatura avançada e centros de dados. O projeto de resfriamento está se tornando mais complexo à medida que as densidades de rack aumentam e os proprietários migram de sistemas de ar padrão para estratégias de resfriamento assistido por líquido ou baseado em líquido, o que eleva a necessidade de coordenação mais rigorosa entre tubulações, controles, energia e comissionamento. Os Serviços Hidráulicos são menores em participação de receita, mas se beneficiam de ciclos de substituição claros vinculados a trabalhos de infraestrutura hídrica e programas de ramais de serviço de chumbo, o que lhes confere uma base de demanda municipal mais estável do que muitas categorias de edificações discricionárias. Os Serviços MEP Integrados têm projeção de crescimento a um CAGR de 8,86% até 2031, o ritmo mais rápido entre os segmentos por tipo no mercado de serviços MEP da América do Norte. Os proprietários estão se inclinando para esse modelo porque uma única parte responsável pela entrega reduz lacunas de coordenação, encurta o tempo de comissionamento e diminui o risco de reclamações em instalações complexas. Essa mudança sugere que o setor de serviços MEP da América do Norte está recompensando empresas que conseguem combinar profundidade técnica com gestão de programas, em vez de empresas que apenas fornecem pacotes isolados.

Por Tipo de Serviço:
Projeto e Engenharia Lidera, Contratos de Desempenho Redefinem o Valor da EntregaProjeto e Engenharia representou 31% do tamanho do mercado de serviços MEP da América do Norte em 2025, o que o tornou o maior segmento por tipo de serviço. Essa posição reflete o quanto mais coordenação de front-end é necessária quando os projetos devem satisfazer códigos de energia, mudanças no código elétrico, coordenação de BIM e metas de sustentabilidade dos proprietários dentro da mesma janela de projeto. A ASHRAE 90.1-2022 e as atualizações de código estaduais relacionadas aumentam o ônus de modelagem e documentação, enquanto a análise de custos do Laboratório Nacional do Noroeste do Pacífico mostra que padrões mais rigorosos acarretam adições mensuráveis de custo inicial que passam por decisões de engenharia e seleção de sistemas. Os maiores projetos agora exigem decisões mais antecipadas sobre topologia elétrica, estratégia de ventilação, configuração de resfriamento e integração de controles, o que amplia os escopos de pré-construção mesmo antes do início das obras. No mercado de serviços MEP da América do Norte, isso significa que o valor do projeto está se expandindo porque os proprietrios precisam de menos conflitos em campo e mais certeza em torno da aceitação de código, desempenho energético e prontidão para comissionamento.
Instalação, Testes e Comissionamento permanece o segundo maior tipo de serviço porque edificações de missão crítica e instalações regulamentadas estão dando mais ênfase a testes testemunhados e validação funcional antes da entrega. O comissionamento agora opera como uma fase de entrega distinta em muitos programas de centros de dados, onde metas de capacidade, redundância e disponibilidade deixam pouca tolerância para erros de sequenciamento ou lacunas de documentação. Os serviços Gerenciados e baseados em desempenho têm projeção de crescimento a um CAGR de 8,03% até 2031, o que marca uma mudança estrutural em direção à responsabilidade pelo ciclo de vida no mercado de serviços MEP da América do Norte. Os proprietários de edificações querem cada vez mais contratos baseados em resultados que vinculem manutenção, otimização de controles, disponibilidade e desempenho energético em um único relacionamento de serviço, em vez de ordens de serviço separadas. Manutenção, Reparo e Retrofit permanece importante porque o estoque comercial envelhecido, os mandatos de substituição por bombas de calor e as mudanças nos padrões de ventilação continuam a acionar atualizações de sistemas em edificações ocupadas. É também aqui que o setor de serviços MEP da América do Norte está começando a se sobrepor mais estreitamente às operações prediais, pois o valor pós-instalação agora depende tanto do desempenho contínuo quanto da construção inicial.
Por Setor do Usuário Final:
Infraestrutura Lidera o Crescimento, Comercial Sustenta o VolumeO Comercial detinha 30% do tamanho do mercado de serviços MEP da América do Norte em 2025, o que o tornou o maior segmento de usuário final por receita. O segmento permanece amplo, mas os maiores bolsões de demanda recentes vieram de campi de centros de dados, expansões de saúde e retrofits de escritórios que exigem eletrificação mais profunda, trabalhos de controles e modernização de HVAC. O investimento da Amazon em centros de dados em Indiana e o campus de hiperescala da CyrusOne no Texas mostram por que o trabalho comercial permanece tão importante, pois cada site requer distribuição elétrica significativa, resfriamento, sistemas de backup e escopo de comissionamento antes de poder se tornar operacional. Os retrofits comerciais também estão se tornando mais intensivos em MEP porque a adoção de bombas de calor impulsionada por código, melhorias de energia e controles de carga inteligentes frequentemente exigem redesenho elétrico e mecânico ao mesmo tempo. Isso torna a parcela comercial do mercado de serviços MEP da América do Norte mais resiliente do que um ciclo típico liderado por escritórios, porque está cada vez mais vinculada à infraestrutura digital e às necessidades de retrofit regulatório, em vez de a uma única categoria de edificação. A participação do mercado de serviços MEP da América do Norte capturada por usuários comerciais, portanto, repousa tanto em novas construções de missão crítica quanto no escopo técnico em expansão das atualizações de ativos existentes.
A Infraestrutura tem projeção de crescimento a um CAGR de 9,27% até 2031, o ritmo mais rápido entre os segmentos de usuário final no mercado de serviços MEP da América do Norte. Os gastos públicos em transporte, água, esgoto e sistemas de utilidades carregam conteúdo significativo de MEP incorporado em bombeamento, ventilação, controles, drenagem, tratamento, energia de emergência e sistemas inteligentes. As estimativas orçamentárias do exercício fiscal de 2026 da FHWA incluíam 72,6 bilhões de USD para programas rodoviários e 5,5 bilhões de USD para substituição de pontes, enquanto o fundo rotativo da EPA e os programas de ramais de chumbo continuam a apoiar trabalhos relacionados à água com longos prazos de execução. A atividade Residencial é menor na composição atual, mas ainda se beneficia de caminhos de código totalmente elétricos, ciclos de substituição de sistemas legados e necessidade contínua de melhorias hidráulicas e de HVAC em estoque habitacional envelhecido. A demanda residencial é mais sensível às taxas de juros do que o trabalho comercial ou de infraestrutura, mas a política de eletrificação mantém um nível de base de atividade de retrofit de MEP mesmo quando os inícios de construção residencial diminuem. Em todos esses usuários finais, o mercado de serviços MEP da América do Norte está migrando para projetos onde o desempenho do sistema, a conformidade e as operações de longo prazo importam tanto quanto a instalação inicial.
Análise Geográfica
Mercado de Serviços de Engenharia Mecânica, Elétrica e Hidráulica (MEP) dos Estados Unidos
Os Estados Unidos detinham 77,5% da participação no mercado de serviços MEP da América do Norte em 2025, mantendo-se muito à frente do restante da região tanto em escala quanto em diversidade de projetos. O país se beneficia do mais robusto pipeline de infraestrutura pública, da maior expansão de data centers de hiperescala e da mais ampla disseminação de alterações em códigos estaduais que ampliam o escopo dos serviços MEP em novas construções e reformas. As obrigações do DOT no âmbito do IIJA e o financiamento hídrico da EPA continuam a sustentar obras municipais e de transporte, enquanto a expansão da Amazon em Indiana e o desenvolvimento da CyrusOne no Texas demonstram como a infraestrutura digital privada está adicionando mais uma grande camada de demanda. O NEC de 2026 e os códigos estaduais de energia também tornam a parcela dos Estados Unidos no mercado de serviços MEP da América do Norte mais rica em receita por projeto, pois a conformidade agora abrange simultaneamente atualizações de instalações elétricas, modelagem energética, projeto de ventilação e integração de sistemas de controle. A mão de obra continua sendo a principal restrição, uma vez que os Estados Unidos também são o país onde a escassez de eletricistas, montadores de tubulações e encanadores é mais visível nas pesquisas nacionais.
Mercado de Serviços de Engenharia Mecânica, Elétrica e Hidráulica (MEP) do Canadá
O Canadá continua sendo uma parte importante do perfil de demanda regional, pois a descarbonização de edifícios e a modernização de edificações públicas continuam a sustentar atualizações em sistemas de bombas de calor, elétricos e hídricos. A oportunidade canadense está menos relacionada à escala absoluta observada nos Estados Unidos e mais à demanda constante em ativos residenciais, institucionais e municipais que requerem sistemas de maior eficiência e serviços prediais de menor emissão. Isso oferece espaço para contratantes regionais no mercado de serviços MEP da América do Norte, onde obras com forte componente de retrofit favorecem a coordenação de projetos e os relacionamentos de serviço em detrimento da competição por volume puro. A principal restrição é a disponibilidade de mão de obra, pois a escassez mais ampla de profissionais de ofícios especializados na América do Norte também afeta a execução de projetos canadenses e limita a velocidade com que os contratantes podem ampliar equipes em obras especializadas.
Mercado de Serviços de Engenharia Mecânica, Elétrica e Hidráulica (MEP) do México
Projeta-se que o México cresça a um CAGR de 8,37% até 2031, tornando-o a geografia de crescimento mais rápido no mercado de serviços MEP da América do Norte. O crescimento é impulsionado pelo desenvolvimento industrial liderado pelo nearshoring, pela expansão das necessidades de manufatura vinculadas às cadeias de suprimentos dos Estados Unidos e pela maior demanda por energia de padrão industrial, ventilação, sistemas comprimidos, gestão hídrica e suporte a processos. A câmara de construção mexicana destacou que o nearshoring e o Plan México estão sustentando o momentum de investimentos, particularmente em instalações ligadas à manufatura de exportação e à expansão industrial[3]. O papel do México como principal parceiro comercial dos Estados Unidos em 2024 reforça essa direção, pois a produção transfronteiriça exige plantas modernas com especificações elétricas e mecânicas mais elevadas. Isso estabelece uma trajetória favorável para contratantes capazes de entregar escopo MEP industrial nos padrões exigidos nas cadeias de suprimentos automotiva, de semicondutores, aeroespacial e de manufatura avançada. Como resultado, a parcela de crescimento mais rápido do mercado de serviços MEP da América do Norte não é impulsionada por imóveis especulativos, mas por investimentos vinculados à produção com complexidade direta de sistemas.
Cenário Competitivo
O mercado de serviços MEP da América do Norte é moderadamente fragmentado, com uma combinação de grandes empreiteiros públicos, empresas privadas de escala e numerosos especialistas regionais competindo em serviços mecânicos, elétricos e hidráulicos. Nenhuma empresa domina o mercado, pois a concorrência é impulsionada por fatores como expertise técnica, disponibilidade de mão de obra local, capacidades de pré-fabricação e solidez no comissionamento, em vez de apenas escala geográfica. Grandes players como EMCOR Group continuam a fortalecer suas posições de mercado por meio da expansão do backlog, aquisições e crescente exposição a setores de alta demanda, incluindo centros de dados, instalações de semicondutores e infraestrutura de redes. A crescente demanda por entrega integrada de projetos e coordenação multidisciplinar também está incentivando empresas maiores a expandir suas capacidades de engenharia e pré-fabricação para reduzir atrasos em projetos e melhorar a eficiência de execução.
Apesar da consolidação em curso, empreiteiros regionais e especializados continuam a manter forte relevância em infraestrutura pública local, projetos industriais, retrofits comerciais e mercados secundários de centros de dados, onde relacionamentos locais e acesso à mão de obra permanecem vantagens críticas. O mercado também está evoluindo à medida que empresas de gestão de instalações e serviços de ciclo de vida expandem para a contratação de MEP por meio de aquisições e ofertas de serviços baseados em desempenho. Ao mesmo tempo, muitos proprietários de construção ainda contratam escopos elétricos, mecânicos e hidráulicos separadamente para projetos menos complexos, o que sustenta a fragmentação em todo o setor. Como resultado, o mercado continua a apresentar oportunidades de consolidação, ao mesmo tempo em que ainda permite que especialistas regionais e empreiteiros de nicho mantenham posições competitivas.
Líderes do Setor de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da América do Norte
-
EMCOR Group
-
Comfort Systems USA
-
Southland Industries
-
M.C. Dean
-
Rosendin Electric
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Engenharia Mecânica, Elétrica e Hidráulica (MEP) da América do Norte Empresas cobertas neste relatório
- EMCOR Group
- Comfort Systems USA
- Southland Industries
- M.C. Dean
- Rosendin Electric
- ArchKey Solutions
- TDIndustries
- Brandt
- McKinstry
- ACCO Engineered Systems
- Power Design
- Limbach Holdings
- AECOM
- WSP
- Jacobs
- Stantec
- Bowman Consulting Group
- Kimley-Horn
- Galloway & Company
- McGill Associates
- Prime Electric
Desenvolvimentos industriais recentes em Mercado de Serviços de Engenharia Mecânica, Elétrica e Hidráulica (MEP) da América do Norte
- Abril de 2026: EMCOR Group elevou sua orientação de receita para o exercício fiscal de 2026 para 17,75 bilhões de USD a 18,50 bilhões de USD após receitas do primeiro trimestre de 3,92 bilhões de USD (+11,4% em relação ao ano anterior) e um backlog de 9,45 bilhões de USD (+12,1% em relação ao ano anterior), com crescimento atribuído à demanda contínua em centros de dados, manufatura de alta tecnologia e infraestrutura de redes e comunicações.
- Fevereiro de 2026: Rosendin Holdings se reorganizou em um modelo de co-liderança colaborativa com o CEO Keith Douglas e os Presidentes Paolo Degrassi e Justin Tinoco, alinhando explicitamente líderes seniores com centros de dados, infraestrutura de inteligência artificial, instalações de semicondutores e a iniciativa de crescimento de Soluções de Energia Modular.
- Janeiro de 2026: A NFPA publicou o Código Elétrico Nacional de 2026, incorporando 3.933 contribuições públicas, cinco novos artigos de média tensão (265-270), mandatos expandidos de desconexão de emergência para infraestrutura de carregamento de veículos elétricos e requisitos expandidos de rotulagem de arco elétrico. O código cria escopo de engenharia e retrofit de conformidade para empreiteiros elétricos de MEP em todos os tipos de projetos comerciais e institucionais.
- Novembro de 2025: CBRE adquiriu a Pearce Services por aproximadamente 1,2 bilhão de USD em dinheiro mais até 115 milhões de USD em earn-out, integrando as capacidades de manutenção de energia crítica, resfriamento, carregamento de veículos elétricos e energia renovável de 4.000 funcionários da Pearce. A aquisição sinaliza a integração vertical da entrega de serviços MEP como um imperativo competitivo para grandes plataformas de gestão de ativos.
Escopo do Relatório do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da América do Norte
Visão geral da segmentação
| Serviços Mecânicos |
| Serviços Elétricos |
| Serviços Hidráulicos |
| Serviços MEP Integrados |
| Projeto e Engenharia |
| Instalação, Testes e Comissionamento |
| Manutenção, Reparo e Retrofit |
| Serviços Gerenciados e Baseados em Desempenho |
| Residencial |
| Comercial |
| Infraestrutura |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo | Serviços Mecânicos |
| Serviços Elétricos | |
| Serviços Hidráulicos | |
| Serviços MEP Integrados | |
| Por Tipo de Serviço | Projeto e Engenharia |
| Instalação, Testes e Comissionamento | |
| Manutenção, Reparo e Retrofit | |
| Serviços Gerenciados e Baseados em Desempenho | |
| Por Setor do Usuário Final | Residencial |
| Comercial | |
| Infraestrutura | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva para 2031 dos serviços MEP da América do Norte?
O mercado de serviços MEP da América do Norte tem projeção de atingir 91,6 bilhões de USD até 2031, partindo de 65,5 bilhões de USD em 2026, crescendo a um CAGR de 6,9% ao longo de 2026 a 2031.
Qual categoria de serviço atualmente lidera a receita nos projetos de MEP da América do Norte?
Projeto e Engenharia liderou a receita por tipo de serviço com uma participação de 31% em 2025, refletindo maior esforço de pré-construção vinculado à conformidade com códigos, modelagem energética e coordenação de sistemas.
Qual tipo de trabalho está se expandindo mais rapidamente entre os empreiteiros de MEP na América do Norte?
Os Serviços MEP Integrados são o segmento por tipo de crescimento mais rápido, com um CAGR de 8,86% até 2031, porque os proprietários querem responsabilidade de ponto único em instalações complexas.
Por que os empreiteiros elétricos estão vendo uma demanda mais forte do que outros ofícios?
Os Serviços Elétricos detinham a maior participação de 35% em 2025 devido a centros de dados, atualizações de eletrificação, infraestrutura de carregamento de veículos elétricos e trabalhos mais amplos de conformidade sob o Código Elétrico Nacional de 2026.