
Tamanho e Participação do Mercado Europeu de Sistema de Eixo Elétrico Livre de Magnetos
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
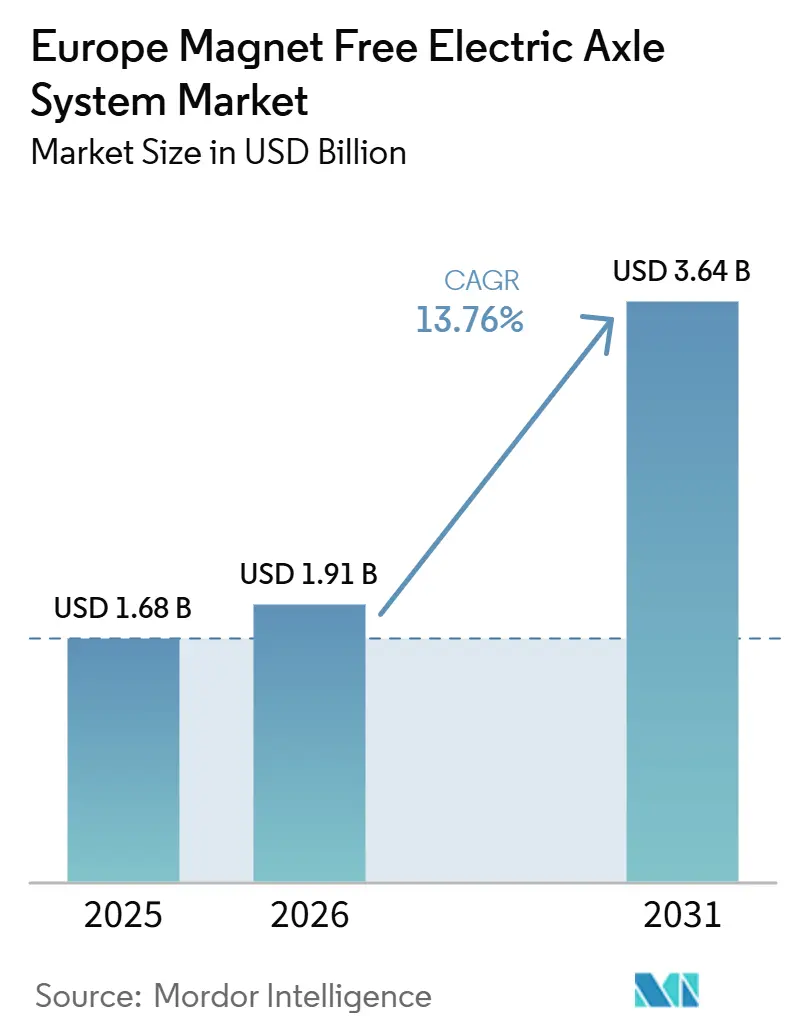
| Tamanho do Mercado (2026) | 1.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.64 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 13.76 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado Europeu de Sistema de Eixo Elétrico Livre de Magnetos por Mordor Intelligence
O tamanho do mercado europeu de sistema de eixo elétrico livre de magnetos foi avaliado em 1,68 bilhões de USD em 2025 e estima-se que cresça de 1,91 bilhões de USD em 2026 para atingir 3,64 bilhões de USD até 2031, a um CAGR de 13,76% durante o período de previsão (2026-2031). Na tentativa de contornar a iminente expansão dos controles de exportação da China, os fabricantes de automóveis estão se voltando rapidamente para a propulsão livre de terras raras. Essa mudança ocorre à medida que as novas regulamentações da China passam a abranger o conhecimento de processamento. Os motores síncronos de excitação externa (EESM) estão posicionados para capturar a maior parcela das receitas, graças à sua capacidade de manter alta eficiência em ciclos rodoviários sem a necessidade de ímãs permanentes. Enquanto isso, os motores de relutância comutada (SRM), embora reconhecidos por seu rápido potencial de crescimento, ainda dependem de inversores de modelagem de forma de onda para mitigar ruído, vibração e aspereza (NVH). Os fabricantes de equipamentos originais (OEMs) estão cada vez mais se voltando para eixos elétricos integrados, que consolidam o motor, o inversor e a caixa de câmbio, em sua busca por trens de força mais leves e econômicos. Simultaneamente, a eletrônica de carboneto de silício (SiC) está melhorando a eficiência nessas máquinas livres de magnetos. No âmbito regional, a Alemanha lidera em receita, impulsionada pelo lançamento do Gen6 da BMW. No entanto, a Espanha está registrando o crescimento mais acelerado, alimentado por uma gigafábrica de lítio-ferro-fosfato prevista para estrear em breve.
Principais Conclusões do Relatório
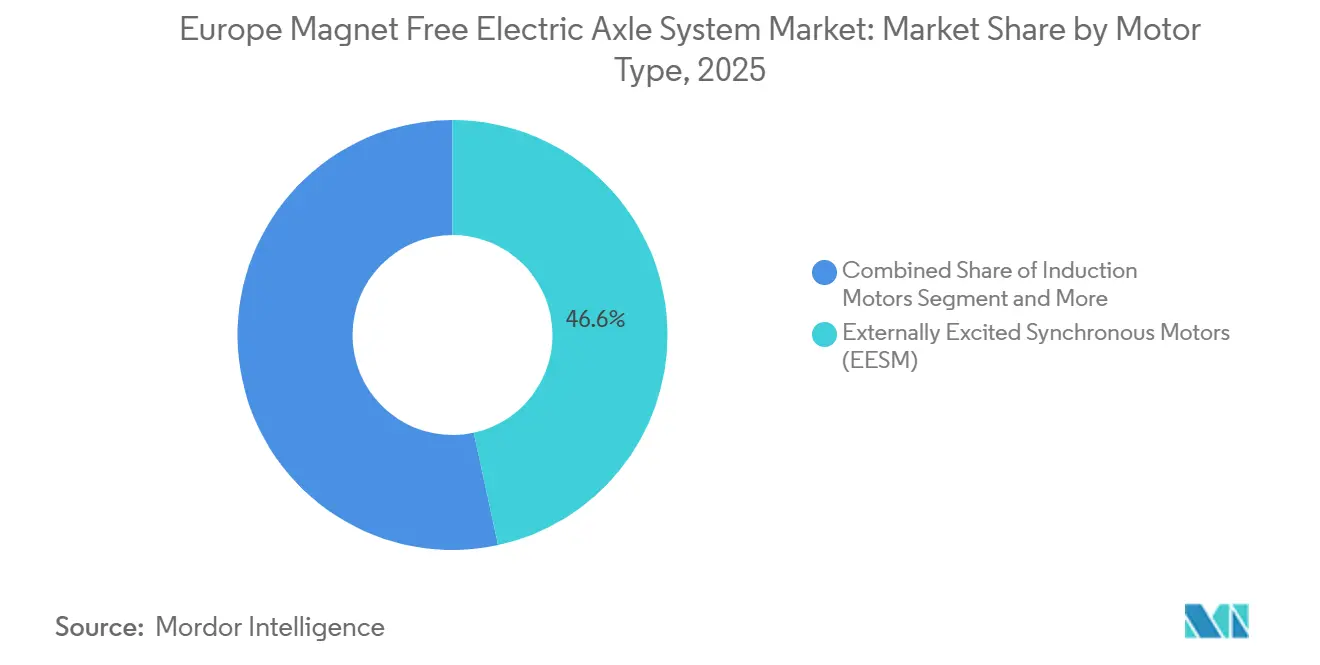
- Por tipo de motor, os motores síncronos de excitação externa lideraram com 46,56% da participação do mercado de sistema de eixo elétrico livre de magnetos em 2025, enquanto os motores de relutância comutada avançam a um CAGR de 15,42% até 2031.
- Por tipo de tração, as configurações totalmente elétricas capturaram 63,28% da participação do tamanho do mercado de sistema de eixo elétrico livre de magnetos em 2025 e estão se expandindo a um CAGR de 18,28% até 2031.
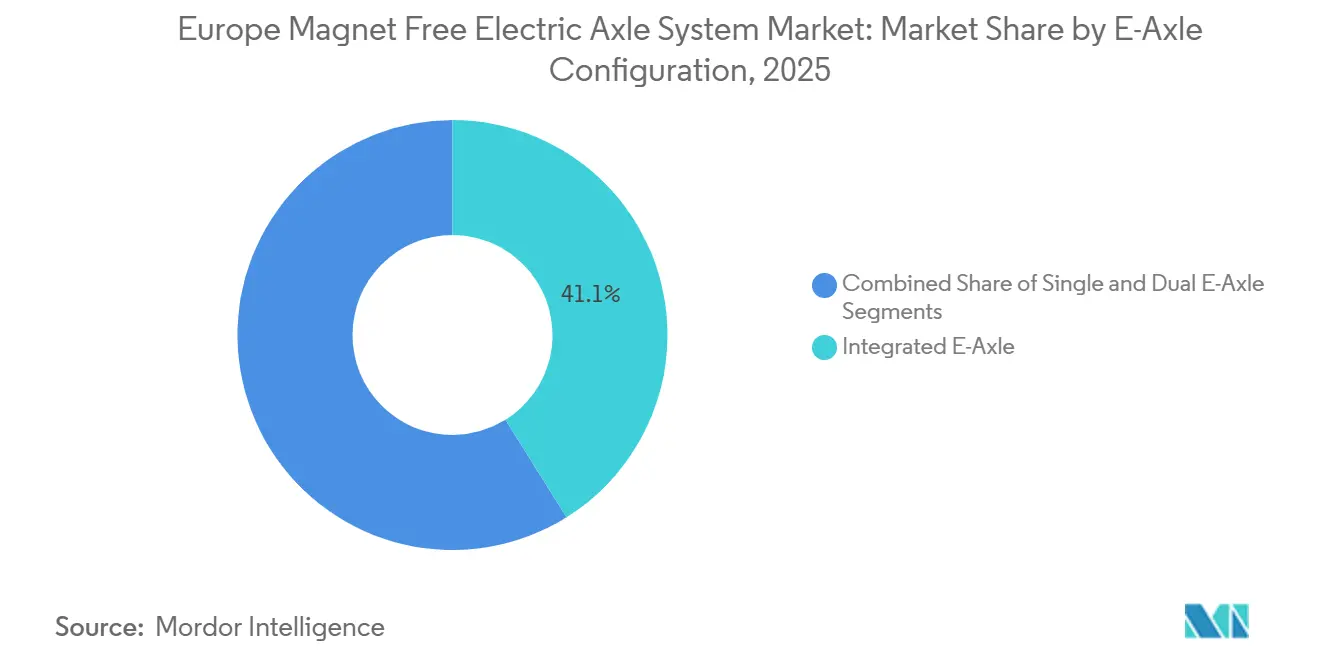
- Por configuração de eixo elétrico, os projetos integrados responderam por 41,13% das instalações de 2025 e estão crescendo a um CAGR de 14,16% ao longo de 2026-2031.
- Por tipo de veículo, os automóveis de passeio responderam por 57,21% da receita em 2025, enquanto os ônibus e autocares estão projetados para registrar o maior CAGR de 15,22% até 2031.
- Por geografia, a Alemanha respondeu por 32,47% da participação de receita em 2025; a Espanha é o mercado de crescimento mais rápido, com um CAGR de 15,19% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de CO₂ Mais Rígidos da UE | +3.2% | UE-27 com maior impacto na Alemanha, França e Países Baixos | Médio prazo (2 a 4 anos) |
| Mudança de Estratégia dos Fabricantes de Equipamentos Originais | +2.8% | Global com foco principal na Alemanha, Reino Unido e França | Longo prazo (≥ 4 anos) |
| Paridade de Custo de Baterias | +2.1% | UE-27 com adoção antecipada nos países nórdicos e Países Baixos | Curto prazo (≤ 2 anos) |
| Vantagem de Custo Total de Propriedade para Frotas | +1.9% | Alemanha, Reino Unido e Espanha com concentração em veículos comerciais | Médio prazo (2 a 4 anos) |
| Inversores de SiC de Alta Tensão | +1.7% | Alemanha, França e Itália com base de fabricação de semicondutores | Médio prazo (2 a 4 anos) |
| Inovações Conjuntas de Propriedade Intelectual | +1.5% | Alemanha e França com clusters de P&D automotivo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Redução de CO₂ Liderados por Veículos Elétricos na UE-27 se Intensificam Após 2025
As penalidades de EUR 95 por grama acima do limite de 93,6 g CO₂/km para automóveis de passeio expõem os OEMs a custos de conformidade significativos, impulsionando a adoção de veículos elétricos a bateria e aumentando a demanda por sistemas de eixo elétrico livre de magnetos[1]"Normas de Desempenho de Emissões de CO₂,", Comissão Europeia, europa.eu. Com a eliminação progressiva dos motores de combustão, as estratégias de recurso a híbridos deixam de estar disponíveis. Essa mudança acelera os ciclos de retorno sobre o investimento (ROI) para eixos elétricos livres de magnetos, que evitam as armadilhas das dependências de terras raras. Embora a média de frota ofereça um breve alívio, os fabricantes estão acelerando o lançamento de suas plataformas. A Stellantis alocou investimentos significativos em várias de suas plantas italianas para se alinhar a essas novas metas. À medida que o WLTP e as próximas regulamentações impõem avaliações do mundo real, os motores livres de magnetos ganham vantagem. Esses motores mantêm sua potência em rodovias sem enfrentar redução térmica de desempenho.
Mudança dos Fabricantes de Equipamentos Originais para Motores Sem Terras Raras para Reduzir Riscos na Cadeia de Suprimentos da China
As regras de exportação mais rígidas da China sobre o processamento de terras raras desencadearam uma rápida mudança em direção a máquinas de campo enrolado e de relutância no mercado de sistema de eixo elétrico. O eixo elétrico Gen6 da BMW, agora livre de neodímio, apresenta perdas significativamente menores e peso reduzido em comparação com seu predecessor[2]"Steyr Starts Gen6 eDrive Production,", BMW Group, bmwgroup.com. A Valeo e a MAHLE introduziram uma plataforma EESM com uma pegada de carbono substancialmente menor do que os sistemas tradicionais de ímã permanente. Embora a iniciativa ResourceEU da Europa vise aumentar a reciclagem doméstica, as capacidades atuais permanecem limitadas, tornando as arquiteturas livres de magnetos uma escolha pragmática.
A Paridade de Custo das Baterias Acelera a Demanda por Eixos Elétricos Totalmente Elétricos
As células de lítio-ferro-fosfato alcançaram reduções de custo, atingindo a paridade de custo total de propriedade (TCO) para usuários intensivos. Esse desenvolvimento impulsionou ainda mais o mercado de sistemas de eixo elétrico livre de magnetos. Espera-se que a planta da Stellantis e da CATL em Zaragoza reduza ainda mais os custos, ampliando a diferença em relação aos híbridos plug-in. Como resultado, os eixos elétricos totalmente elétricos estão superando seus equivalentes híbridos anualmente. Notavelmente, as frotas corporativas, que respondem por uma parcela significativa das vendas de novos automóveis na Alemanha e na França, seguem uma lógica estrita de custo ao longo da vida útil, reforçando essa tendência.
Os Modelos de Custo Total de Propriedade dos Operadores de Frotas Favorecem os Eixos Elétricos Integrados
Os operadores de frotas estão recorrendo cada vez mais a análises avançadas de custo total de propriedade (TCO), ressaltando os benefícios de custo operacional dos sistemas de eixo elétrico integrado em relação às configurações de motor distribuído tradicionais. Essas vantagens econômicas decorrem da redução da complexidade do cabeamento, do gerenciamento térmico mais fácil e de menores necessidades de manutenção, todos especialmente benéficos para veículos comerciais com alto uso. Empresas de logística relataram economias nos custos de manutenção ao utilizar sistemas de eixo elétrico integrado em vez de configurações de motor duplo. Os módulos de gerenciamento térmico integrado também apresentam projetos mais simples do que seus equivalentes convencionais. Os benefícios do TCO são ainda mais pronunciados em cenários de entrega urbana, onde a natureza frequente de parada e partida da condução impõe uma carga maior sobre os sistemas distribuídos do que sobre seus equivalentes integrados. À medida que a eletrificação de frotas ganha impulso, os operadores estão reconhecendo que os eixos elétricos integrados permitem a padronização de plataformas de veículos em diversas cargas úteis, resultando em gerenciamento de estoque simplificado e menores requisitos de treinamento de motoristas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Cobre do Estator Infla o Custo da Lista de Materiais | -1.8% | Global com concentração de fabricação na Alemanha e Itália | Curto prazo (≤ 2 anos) |
| Experiência de Campo Limitada com Ruído, Vibração e Aspereza Acústica de Motores de Relutância Variável em Ônibus Europeus | -1.2% | Alemanha, Reino Unido e Países Baixos com frotas de ônibus estabelecidas | Médio prazo (2 a 4 anos) |
| Lacuna de Normas para Longevidade do Isolamento do Rotor de Motores Síncronos com Excitação Externa | -0.9% | UE-27 com foco regulatório na Alemanha e França | Longo prazo (≥ 4 anos) |
| Escassez de Capacidade de Estampagem de Laminações em Escala Europeia | -0.7% | Alemanha, Itália e França com base de fabricação automotiva | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Cobre do Estator Infla o Custo da Lista de Materiais
Os futuros da LME experimentaram volatilidade significativa, levando a custos mais elevados de lista de materiais para motores livres de magnetos, que requerem mais cobre do que os projetos baseados em ímãs. Sem mercados de hedge robustos, os fornecedores de primeiro nível enfrentaram pressões de margem, necessitando de renegociação de contratos de longo prazo ou de uma mudança em direção a matérias-primas recicladas. Embora a iniciativa da UE vise aumentar o uso de cobre reciclado, a taxa de recuperação de cobre de grau motor permanece baixa.
Experiência de Campo Limitada com Ruído, Vibração e Aspereza Acústica de Motores de Relutância Variável em Ônibus Europeus
Os SRMs aumentam os níveis de som dentro de uma faixa de frequência específica, enfatizando a importância do conforto dos passageiros. Esse aumento no ruído cria um desafio significativo para a integração em sistemas de transporte público, onde garantir uma experiência positiva ao passageiro é fundamental. Os controles avançados de forma de onda, embora eficazes no tratamento de certas harmônicas, ainda não alcançaram adoção generalizada. Apenas um pequeno número de ônibus na Europa utiliza atualmente a tecnologia SRM, destacando o ritmo lento de implementação. Em algumas regiões, os operadores exigem certificações específicas para uma implantação mais ampla, dificultando ainda mais o crescimento dos SRMs no mercado de sistema de eixo elétrico livre de magnetos. Essas barreiras regulatórias, combinadas com a necessidade de avanços tecnológicos, continuam a limitar a expansão do uso de SRM neste setor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Motor:
Dominância dos Motores Síncronos com Excitação Externa Enfrenta Disrupção dos Motores de Relutância VariávelOs motores síncronos de excitação externa detiveram 46,56% da receita em 2025, refletindo seu equilíbrio entre eficiência e resiliência geopolítica no mercado de sistema de eixo elétrico livre de magnetos. Os motores de relutância comutada estão previstos para se expandir a um CAGR de 15,42%, o mais alto entre os tipos de motores, uma vez que os inversores de modelagem de forma de onda verifiquem os níveis de ruído compatíveis com ISO para ciclos de serviço de ônibus. As máquinas de indução, embora auxiliem os eixos dianteiros em configurações de motor duplo, comprometem a eficiência em velocidades de rodovia, resultando em uma participação de mercado modesta. Enquanto isso, as unidades de ímã permanente encontram seu nicho exclusivamente em programas de automóveis compactos voltados para o custo.
Uma plataforma conjunta está prestes a entrar em produção em série, com o objetivo de alcançar uma redução significativa na pegada de carbono. Uma solução flexível permite que os OEMs escolham entre um projeto livre de terras raras ou baseado em ímãs. Um módulo de indução futuro, adaptado para um cliente premium, destaca a troca transatlântica de tecnologia. Por fim, as patentes que abordam os desafios de NVH ressaltam o último obstáculo para a adoção em massa do SRM, deixando sua previsão de mercado vulnerável ao momento de execução.


Por Tipo de Tração:
Sistemas Totalmente Elétricos Dominam o CrescimentoOs trens de força totalmente elétricos capturaram 63,28% das instalações em 2025 e estão crescendo a um CAGR de 18,28%, superando amplamente os híbridos plug-in e mild hybrids no mercado de sistema de eixo elétrico livre de magnetos. À medida que os preços das baterias caem significativamente, as vantagens de custo total de propriedade (TCO) dos modelos de duplo trem de força diminuem. Enquanto isso, as regulamentações estão definidas para interromper a venda de motores de combustão no futuro.
Embora os híbridos plug-in estejam projetados para responder por uma parcela notável do volume de mercado, sua margem de manobra diminui à medida que os créditos de conformidade se tornam mais escassos. Embora os híbridos continuem a operar em ciclos de serviço onde os carregadores públicos estão ausentes, os dados indicam que os incentivos de pedágio estão rapidamente reduzindo essa lacuna. Em uma mudança clara, um grande fabricante de automóveis está lançando sua nova plataforma exclusivamente como um modelo puramente elétrico, sublinhando o afastamento do setor da arquitetura plug-in.
Por Configuração de Eixo Elétrico:
A Integração Impulsiona a EficiênciaAs unidades integradas responderam por 41,13% das instalações de 2025 e registraram um CAGR de 14,16%, graças à redução de peças em 18-22% e a menores reclamações de garantia. Os hatchbacks de tração dianteira continuam a favorecer eixos elétricos simples por sua relação custo-benefício, enquanto os SUVs premium estão adotando cada vez mais configurações duplas para vetorização de torque aprimorada.
Com os avanços na densidade de potência, destacando a tendência de embalagem mais compacta por meio da integração. Enquanto isso, uma nova solução de prova foi apresentada, simplificando ainda mais as operações ao consolidar em um único microcontrolador de controle, reduzindo assim tanto o peso quanto o número de fornecedores. No entanto, devido a prêmios de custo significativos, a adoção de eixos elétricos duplos está confinada a segmentos que podem arcar com eles.
Por Tipo de Veículo:
Veículos Comerciais Impulsionam a InovaçãoOs automóveis de passeio entregaram 57,21% do volume de 2025, mas cresceram mais lentamente do que os ônibus no mercado de sistema de eixo elétrico livre de magnetos. As regras de aquisição municipal e o carregamento previsível em depósito elevam o CAGR dos ônibus para 15,22% até 2031.
A densidade de rotas habilitada por telemática está aumentando para vans comerciais leves, otimizando seus benefícios de frenagem regenerativa. Enquanto isso, os caminhões médios e pesados ficam para trás, aguardando a expansão da infraestrutura de carregamento avançado. Para alinhar o desempenho com a independência de magnetos, um fabricante líder de automóveis introduziu um eixo traseiro com eficiência aprimorada e um eixo dianteiro de indução em seus SUVs premium.
Análise Geográfica
Mercado Europeu de Sistema de Eixo Elétrico sem Ímã
A Alemanha gerou 32,47% da receita em 2025, impulsionada por avanços nas linhas de produção e iniciativas de reciclagem envolvendo múltiplos parceiros. A Espanha, com previsão de crescimento a um CAGR de 15,19%, está aproveitando uma nova instalação de baterias alimentada por energia renovável. A participação de mercado da Itália é atribuída ao aumento da produção eletrificada em múltiplos locais e à introdução de componentes adicionais de motor na fabricação.
Mercados Europeus Mais Amplos
A França detém uma participação notável do volume, apoiada por esforços de pesquisa e desenvolvimento e um forte perfil de custos no setor de transportes. Iniciativas estratégicas, instalações de fabricação avançadas e a transição da produção para unidades de tração elétrica fortalecem a posição do Reino Unido[3]"Dana Birmingham Investment,", Advanced Propulsion Centre UK, advancedpropulsioncentre.co.uk. Os Países Baixos estão avançando em direção à paridade de custos em veículos comerciais. Outros destaques europeus incluem avanços na produção na Áustria, desenvolvimentos tecnológicos na Bélgica e melhorias contínuas de infraestrutura na Europa Central e Oriental.
Cenário Competitivo
Os principais fornecedores dominam o mercado de sistema de eixo elétrico livre de magnetos, detendo uma participação combinada significativa. Enquanto os principais participantes buscam uma estratégia interna, outros dependem de parcerias modulares, permitindo que fornecedores menores de primeiro nível permaneçam competitivos. As inovações em tecnologia de resfriamento para projetos de rotor bobinado continuam a moldar o mercado, com avanços em métodos de resfriamento a óleo e projetos de condutores ocos liderando o caminho.
A diferenciação no segmento de pós-venda está se tornando cada vez mais importante, como evidenciado pelo desenvolvimento de ferramentas de reparo especializadas. Além disso, novas tecnologias de proteção estão sendo introduzidas para suportar arquiteturas futuras que visam aumentar a eficiência e reduzir o uso de materiais. No entanto, as empresas sem capacidades internas de projeto de inversores enfrentam crescentes pressões de margem, à medida que os fabricantes integram verticalmente para otimizar o desempenho.
Líderes do Setor Europeu de Sistema de Eixo Elétrico Livre de Magnetos
-
ZF Friedrichshafen AG
-
Robert Bosch GmbH
-
Vitesco Technologies Group AG
-
Valeo SA
-
MAHLE GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Sistema de Eixo Elétrico sem Ímã
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- Vitesco Technologies Group AG
- GKN Automotive Ltd
- Valeo SA
- MAHLE GmbH
- Dana Incorporated
- BorgWarner Inc.
- Schaeffler AG
- AVL List GmbH
- Siemens AG
- Magna International Inc.
- Punch Powertrain NV
- Nidec Corporation
- Continental AG
- Allison Transmission Holdings Inc.
- American Axle and Manufacturing Holdings Inc.
- Hitachi Astemo Ltd
- Infinitum Electric Inc.
- Parker Hannifin Corp.

Recent Industry Developments in Mercado Europeu de Sistema de Eixo Elétrico sem Ímã
- Janeiro de 2026: A Schaeffler AG lidera o projeto farol ReDriveS, com o objetivo de desenvolver um conceito de reciclagem industrial, automatizado e escalável para acionamentos de eixo elétrico, garantindo métodos não destrutivos. Com um orçamento superior a EUR 25 milhões, a iniciativa garantiu mais de EUR 16 milhões em financiamento do Ministério Federal Alemão para Assuntos Econômicos e Energia. O projeto conta com a colaboração de 25 parceiros abrangendo a indústria, PMEs e academia.
- Agosto de 2025: A BMW começou a produzir seu mais recente sistema eDrive em uma instalação, alcançando uma redução significativa nas perdas de energia e eliminando completamente o uso de materiais de terras raras. Esse desenvolvimento marca um grande passo à frente no compromisso da BMW com a tecnologia de veículos elétricos sustentável e eficiente, alinhando-se com a estratégia mais ampla da empresa de reduzir o impacto ambiental e a dependência de matérias-primas críticas.


Escopo do Relatório do Mercado Europeu de Sistema de Eixo Elétrico Livre de Magnetos
O relatório do mercado europeu de sistema de eixo elétrico livre de magnetos é segmentado por tipo de motor (motores síncronos de excitação externa, motores de indução, motores de relutância comutada e motores de ímã permanente), tipo de tração (tração totalmente elétrica, tração híbrida e tração híbrida plug-in), configuração de eixo elétrico (eixo elétrico simples e eixo elétrico duplo), tipo de veículo (automóveis de passeio e veículos comerciais) e país. As previsões de mercado são fornecidas em termos de valor (USD).
| Motores Síncronos com Excitação Externa (EESM) |
| Motores de Indução |
| Motores de Relutância Variável |
| Motores de Magneto Permanente |
| Tração Totalmente Elétrica |
| Tração Híbrida |
| Tração Híbrida Plug-in |
| Eixo Elétrico Simples |
| Eixo Elétrico Duplo |
| Eixo Elétrico Integrado |
| Automóveis de Passageiros | Hatchbacks |
| Sedans | |
| SUV e MUV | |
| Veículos Comerciais | Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados | |
| Ônibus e Coaches |
| Alemanha |
| Reino Unido |
| Espanha |
| Itália |
| França |
| Países Baixos |
| Restante da Europa |
| Por Tipo de Motor | Motores Síncronos com Excitação Externa (EESM) | |
| Motores de Indução | ||
| Motores de Relutância Variável | ||
| Motores de Magneto Permanente | ||
| Por Tipo de Tração | Tração Totalmente Elétrica | |
| Tração Híbrida | ||
| Tração Híbrida Plug-in | ||
| Por Configuração de Eixo Elétrico | Eixo Elétrico Simples | |
| Eixo Elétrico Duplo | ||
| Eixo Elétrico Integrado | ||
| Por Tipo de Veículo | Automóveis de Passageiros | Hatchbacks |
| Sedans | ||
| SUV e MUV | ||
| Veículos Comerciais | Veículos Comerciais Leves | |
| Veículos Comerciais Médios e Pesados | ||
| Ônibus e Coaches | ||
| Por Geografia | Alemanha | |
| Reino Unido | ||
| Espanha | ||
| Itália | ||
| França | ||
| Países Baixos | ||
| Restante da Europa | ||


Principais Perguntas Respondidas no Relatório
Qual receita o sistema de eixo elétrico livre de magnetos da Europa deve atingir até 2031?
O segmento está projetado para gerar 3,64 bilhões de USD até 2031, avançando a um CAGR de 13,76% de 2026 a 2031.
Qual arquitetura de motor detém atualmente a maior participação de instalações?
Os motores síncronos de excitação externa lideram com 46,56% da receita de 2025, refletindo a preferência dos OEMs por projetos eficientes em rodovias e livres de terras raras.
Com que rapidez os motores de relutância comutada devem crescer na Europa?
Estão previstos para se expandir a um CAGR de 15,42% até 2031, à medida que os inversores de modelagem de forma de onda mitigam as preocupações com NVH.
Qual mercado europeu apresenta a trajetória de crescimento mais rápida?
A Espanha está definida para crescer a um CAGR de 15,19% até 2031, apoiada por uma gigafábrica de lítio-ferro-fosfato de 50 GWh que entrará em operação no final de 2026.
O que impulsiona o rápido crescimento da Espanha?
Os subsídios do MOVES III e um salto de 60,86% nos carregadores rápidos impulsionam o CAGR de 15,19% da Espanha.
Qual tecnologia reduz as lacunas de eficiência em relação aos acionamentos de magneto permanente?
Os inversores de carboneto de silício de 800 V entregam até 99,5% de eficiência de conversão, aumentando a competitividade dos motores livres de magnetos.
Página atualizada pela última vez em:



