
Tamanho e Participação do Mercado de Geleias da Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
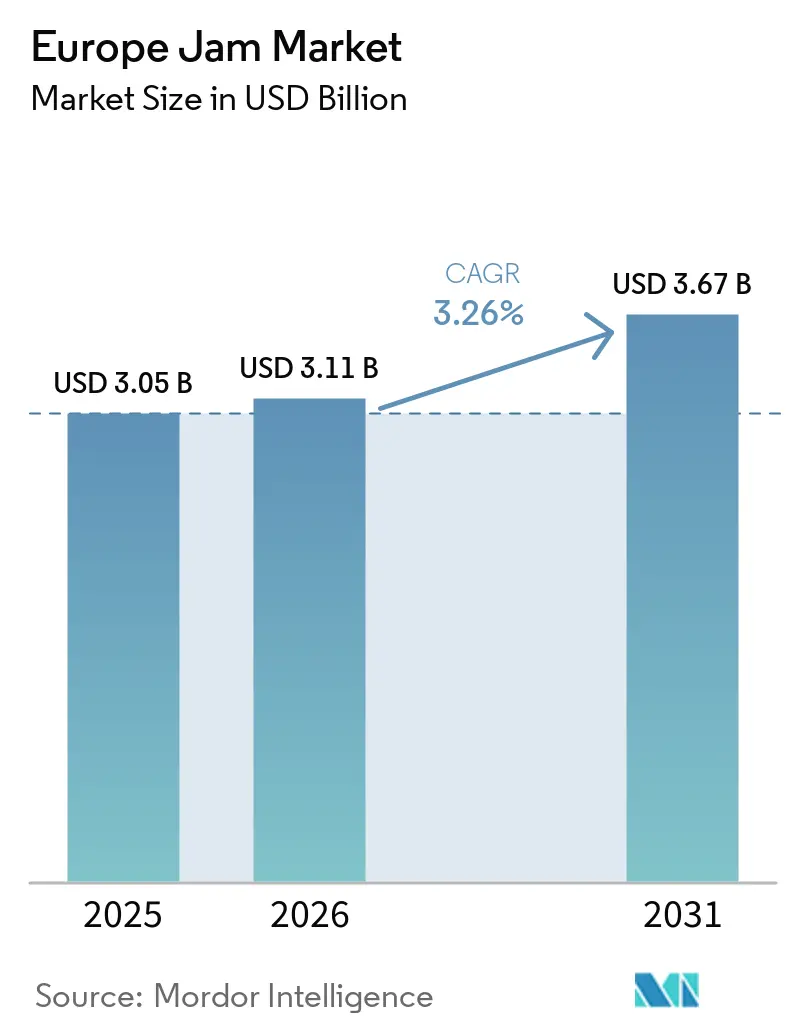
| Tamanho do Mercado (2026) | 3.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.65 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.26 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Geleias da Europa por Mordor Intelligence
O tamanho do mercado europeu de geleias foi avaliado em 3,05 bilhões de USD em 2025 e estima-se que cresça de 3,11 bilhões de USD em 2026 para atingir 3,65 bilhões de USD até 2031, a um CAGR de 3,26% durante o período de previsão (2026-2031). O mercado europeu de geleias está se movendo em direção a produtos de maior valor agregado, à medida que os consumidores priorizam o conteúdo visível de frutas, listas de ingredientes mais claras e produtos com um posicionamento de qualidade mais elevado. A Diretiva (UE) 2024/1438 entra em vigor a partir de 14 de junho de 2026 e eleva os requisitos mínimos de teor de frutas para geleias padrão e extra, tornando a reformulação e o abastecimento confiável de frutas mais importantes para os fornecedores[1]. Esta mudança favorece os produtores que conseguem gerir maiores volumes de frutas como insumo e manter uma qualidade de produto consistente nos canais de varejo. Produtos orgânicos, com teor reduzido de açúcar e em porções individuais criam oportunidades quando são apoiados por um abastecimento credível e embalagens práticas. A concorrência permanece ativa, pois marcas consolidadas, marcas próprias e produtores especializados de menor porte atendem a diferentes necessidades de preço e qualidade no mercado europeu de geleias.
Principais Conclusões do Relatório
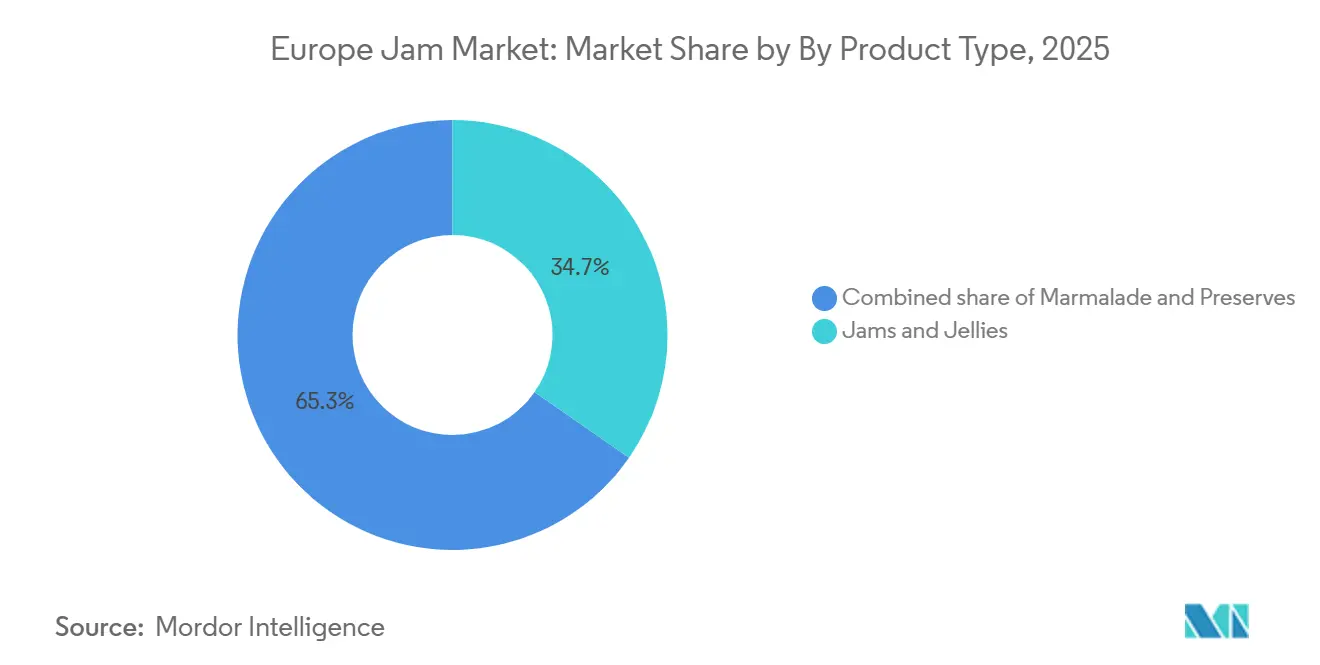
- Por tipo de produto, geleias e jaleas detiveram 34,67% de participação de receita em 2025, enquanto as conservas têm previsão de expansão a um CAGR de 4,20% até 2031.
- Por categoria, os produtos convencionais detiveram 86,43% de participação de receita em 2025, enquanto as variantes orgânicas têm previsão de expansão a um CAGR de 5,65% até 2031.
- Por tipo de embalagem, os potes de vidro detiveram 38,96% de participação de receita em 2025, enquanto as embalagens individuais em porção única têm previsão de expansão a um CAGR de 4,80% até 2031.
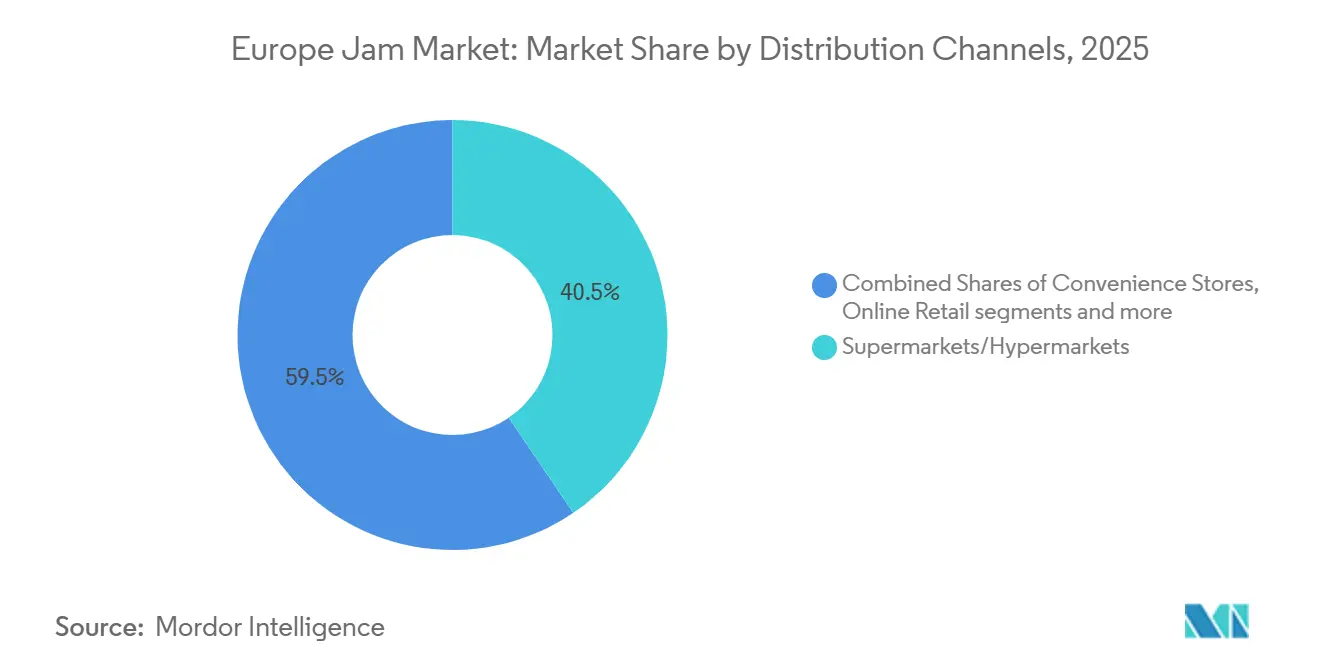
- Por canal de distribuição, supermercados e hipermercados detiveram 40,50% de participação de receita em 2025, enquanto as lojas de varejo online têm previsão de expansão a um CAGR de 5,10% até 2031.
- Por geografia, o Reino Unido deteve 36,32% de participação de receita em 2025, enquanto a Alemanha tem previsão de expansão a um CAGR de 4,80% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda crescente por geleias de frutas premium | +0.8% | Europa Ocidental, incluindo o Reino Unido, França, Alemanha e Itália | Médio prazo (2 a 4 anos) |
| Reformulação de rótulo limpo em marcas próprias do varejo | +0.7% | Pan-europeu, mais forte na Alemanha, nos Países Baixos e na Escandinávia | Curto prazo (≤ 2 anos) |
| Crescimento no consumo no café da manhã, em lanches e no consumo em movimento | +0.6% | Pan-europeu, liderado pelo Reino Unido, Alemanha e França | Médio prazo (2 a 4 anos) |
| Expansão do comércio eletrônico e marcas especializadas de venda direta ao consumidor | +0.5% | Europa Ocidental, particularmente o Reino Unido, Alemanha e Países Baixos | Médio prazo (2 a 4 anos) |
| Redução de açúcar e inovação com foco em frutas | +0.4% | Pan-europeu, com fatores de conformidade vinculados à Diretiva (UE) 2024/1438 | Curto prazo (≤ 2 anos) |
| Expansão de marcas liderada por exportações de produtores europeus tradicionais | +0.3% | Corredores de exportação globais, incluindo o Golfo, Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Geleias de Frutas Premium
Os produtos premium estão remodelando o mercado de geleias da Europa porque os consumidores do Reino Unido, França e Alemanha estão selecionando potes com credenciais mais sólidas de fruta, origem e artesanalidade. Esse padrão de compra atribui maior valor ao conteúdo de frutas visível e a alegações confiáveis sobre ingredientes, particularmente quando um pote é adquirido como um pequeno item premium em vez de um produto básico de despensa. A Diretiva (UE) 2024/1438 exige mais frutas em geleias padrão e extra, e confere maior peso a produtos que conseguem demonstrar sua composição de frutas na embalagem. A norma entra em vigor em 14 de junho de 2026, portanto os produtores já devem gerenciar seus efeitos de formulação e rotulagem nas linhas existentes e nos lançamentos futuros. As marcas tradicionais podem usar relações de abastecimento estabelecidas para apoiar esse posicionamento, enquanto as marcas mais novas precisam de uma história de frutas igualmente confiável. O mercado de geleias da Europa, portanto, recompensa uma proposta de qualidade clara mais do que apenas mensagens baseadas em preço.
Reformulação de Rótulo Limpo no Varejo de Marcas Próprias
Os varejistas estão usando listas curtas de ingredientes, açúcar reduzido e alegações de frutas orgânicas para fortalecer as ofertas de marcas próprias. Isso cria pressão direta sobre os fornecedores de marcas, pois benefícios de produto semelhantes estão se tornando disponíveis a preços mais baixos. O mercado de geleias da Europa se beneficia quando a reformulação oferece aos compradores um motivo para permanecer na categoria de pastas de frutas em vez de escolher alternativas. A área agrícola orgânica da UE atingiu 17,4 milhões de hectares em 2023, e o relatório do USDA fornecido esperava um aumento de 14% até 2025 em comparação com 2022, expandindo a base potencial de matéria-prima certificada[2]. Um fornecimento certificado maior pode ajudar os fabricantes a desenvolver linhas conformes sem depender de um grupo restrito de fornecedores de frutas ou fazer alegações sobre ingredientes difíceis de sustentar. O crescimento das marcas próprias também exige que as marcas estabelecidas demonstrem por que sua fruta, sabor e formato justificam um preço premium para compras domésticas regulares.
Crescimento no Consumo no Café da Manhã, Lanches e em Movimento
Mais ocasiões de alimentação sustentam a demanda por geleias de frutas convenientes em residências e ambientes de hospitalidade. Hotéis, lounges de companhias aéreas e cantinas corporativas usam embalagens individuais porque são práticas para o serviço individual e facilitam o manuseio pela equipe. Isso apoia o mercado de geleias da Europa, onde os fornecedores podem atender às exigências do setor de alimentação fora do lar juntamente com a demanda do varejo sem reduzir a qualidade da proposta de frutas. O Hero Group reportou CHF 1.187 milhões em vendas líquidas em 2025, com crescimento orgânico de 2,2%, e reportou EBIT de CHF 71,3 milhões ao desenvolver sua plataforma Better Snacking. Seus resultados mostram por que os formatos convenientes são importantes para empresas que atendem a rotinas de lanches em mudança em diversas ocasiões alimentares. Marcas com embalagens individuais adequadas podem reforçar a visibilidade em locais onde os consumidores posteriormente fazem escolhas no varejo.
Expansão do Comércio Eletrônico e Marcas Especializadas de Venda Direta ao Consumidor
Os canais digitais permitem que produtores de pequenos lotes vendam sabores sazonais e produtos especializados sem aguardar listagens amplas em supermercados. Os modelos de assinatura podem ajudar esses produtores a construir relacionamentos diretos com compradores que valorizam produtos diferenciados e desejam repetir uma compra preferida. O mercado de geleias da Europa torna-se mais competitivo quando os canais digitais encurtam o caminho do teste do produto à compra recorrente. As lojas online também oferecem às marcas espaço para apresentar mais sabores, opções de presente e detalhes do produto do que uma prateleira física consegue comportar. Isso pode facilitar o teste de combinações de nicho antes de se comprometer com uma distribuição mais ampla e lotes de produção maiores. Os fornecedores maiores devem manter ofertas digitais confiáveis enquanto protegem a eficiência de seus negócios em supermercados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Pressão das tendências de redução de açúcar e calorias | -0.4% | Pan-europeu, com influência regulatória da rotulagem Nutri-Score na França e na Alemanha | Curto prazo (≤ 2 anos) |
| Concorrência de substitutos como manteiga de nozes e cremes salgados | -0.3% | Europa Ocidental, liderada pelo Reino Unido, Alemanha e Países Baixos | Médio prazo (2 a 4 anos) |
| Pressão de preços de marcas próprias no varejo de massa | -0.3% | Pan-europeu, mais acentuado em mercados com alta presença de redes de desconto, incluindo Alemanha e Polônia | Médio prazo (2 a 4 anos) |
| Volatilidade no fornecimento sazonal de frutas e sensibilidade ao custo dos insumos | -0.2% | Regiões de abastecimento mediterrâneas e cinturões de frutas vermelhas da Europa Oriental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Substitutos como Manteigas de Nozes e Pastas Salgadas
Manteigas de nozes e pastas salgadas competem pelas mesmas ocasiões de café da manhã e lanche. Essas alternativas atraem consumidores que buscam produtos ricos em proteínas e mais saciantes, particularmente quando estão escolhendo uma pasta para uma refeição rotineira durante a semana. O mercado de geleias da Europa enfrenta a maior pressão entre os consumidores mais jovens, que estão abertos a formatos variados de pastas. Os produtores de pastas de frutas podem responder por meio de proveniência autêntica de frutas e produtos com proporções mais elevadas de fruta em relação ao açúcar, que preservam o sabor familiar da categoria. Competir diretamente em alegações de proteína seria menos confiável do que enfatizar o sabor distinto e o conteúdo de frutas das conservas e geleias.
Volatilidade no Fornecimento de Frutas Sazonais e Sensibilidade ao Custo dos Insumos
O abastecimento de frutas vermelhas permanece exposto às condições climáticas no sul e no leste da Europa. Geadas tardias, chuvas irregulares e calor no verão podem reduzir as colheitas de morango, damasco e cereja em até 50% em estações adversas. Essas mudanças elevam os custos de insumos para os fabricantes e tornam o planejamento de custos mais difícil, especialmente quando os compromissos de produção foram definidos antes de uma colheita difícil. O mercado de geleias da Europa é especialmente desafiador para fornecedores menores sem abastecimento em múltiplos países ou fornecimento contratado de longo prazo. Requisitos mais elevados de conteúdo de frutas podem adicionar pressão adicional quando a disponibilidade de frutas in natura é limitada. Empresas com compras diversificadas e relações confiáveis com produtores estão melhor posicionadas para proteger a continuidade, gerenciar variações de preço e manter especificações consistentes para os clientes do varejo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As Conservas Lideram a Oportunidade GourmetGeleias e jaleas detiveram 34,67% de participação de receita em 2025, sustentadas por sua ampla disponibilidade no varejo cotidiano. Seu papel nas rotinas de café da manhã no Reino Unido, França e Alemanha sustenta uma demanda regular. O segmento abrange uma ampla faixa de preços que inclui produtos de marcas próprias e ofertas artesanais. Essa amplitude oferece flexibilidade aos fornecedores mesmo quando alguns consumidores reduzem a frequência de compra. A marmelada permanece importante no Reino Unido e na Espanha, onde os sabores cítricos e as ocasiões de consumo estabelecidas sustentam uma posição premium. As conservas têm previsão de crescimento a um CAGR de 4,20% até 2031, tornando-as o tipo de produto de crescimento mais rápido no mercado de geleias da Europa.
As conservas se beneficiam de compradores que buscam frutas visíveis, processamento limitado e uma experiência de produto mais artesanal. Esses atributos se alinham às regras mais rígidas de conteúdo mínimo de frutas previstas na Diretiva (UE) 2024/1438. A categoria permite que as ofertas premium se diferenciem dos produtos de geleia convencionais e das pastas alternativas. Os fornecedores podem usar combinações de sabores diferenciadas para incentivar a migração para produtos de maior valor sem abandonar os formatos de frutas familiares. Geleias e jaleas ainda são importantes porque sua escala suporta produção eficiente e amplo acesso doméstico. O planejamento de produtos pode, portanto, equilibrar linhas convencionais geradoras de caixa com conservas que oferecem maior potencial de crescimento.



Por Categoria:
As Variantes Orgânicas Avançam a Partir de uma Base MenorOs produtos convencionais detiveram 86,43% do tamanho do mercado de geleias da Europa em 2025, refletindo sua presença estabelecida no varejo e escala de distribuição. Seu alcance os torna essenciais para os fabricantes que precisam de amplo acesso às prateleiras e volumes estáveis. As variantes orgânicas têm previsão de crescimento a um CAGR de 5,65% até 2031. Essa taxa supera o ritmo geral da categoria e reflete o interesse em ingredientes certificados e posicionamento claro do produto. O mercado de alimentos orgânicos da Alemanha atingiu 18,23 bilhões de EUR, equivalente a 19,78 bilhões de USD, em 2025 e cresceu 6,7% em relação a 2024. Sua escala torna a Alemanha um cenário importante para o lançamento de geleias de frutas orgânicas.
O mercado de consumo orgânico da França cresceu 3,6% em 2025, atingindo 12,6 bilhões de EUR, equivalente a 13,67 bilhões de USD[3]. A recuperação na demanda de mercearia oferece aos fornecedores um cenário favorável para geleias de frutas certificadas. Mais terras agrícolas orgânicas podem melhorar o acesso a ingredientes conformes ao longo do tempo. Os produtos orgânicos ainda precisam de qualidade confiável e um benefício claro ao consumidor, pois a certificação por si só não garante compras recorrentes. As alegações de açúcar reduzido e orgânico podem funcionar em conjunto quando a formulação permanece familiar e o sabor continua sendo central. Os produtos convencionais mantêm sua importância porque os domicílios sensíveis ao preço continuam a ancorar os volumes da categoria.
Por Tipo de Embalagem:
As Embalagens Individuais Ganham com a Demanda do Setor de HospitalidadeOs potes de vidro detiveram 38,96% de participação de receita em 2025, sustentados por sua aparência familiar nas prateleiras e apresentação premium. O formato é adequado para produtos artesanais e de maior valor porque ajuda os compradores a ver o produto e reconhecer a marca. O vidro também se alinha ao interesse dos consumidores em embalagens recicláveis. O plástico compressível permanece útil para uso doméstico conveniente e famílias com crianças. As embalagens individuais em porção única têm previsão de crescimento a um CAGR de 4,80% até 2031. Sua demanda está vinculada a hotéis e outros ambientes de alimentação fora do lar, onde as porções individuais são um requisito de higiene e serviço.
As embalagens individuais oferecem às marcas uma forma de permanecer visíveis nos ambientes de hospitalidade sem depender de dispensadores a granel. Elas também permitem que os compradores experimentem os produtos antes de escolhê-los nas lojas de varejo. Isso confere às marcas com distribuição no setor de alimentação fora do lar uma vantagem ao competir por locais de café da manhã. As decisões de embalagem agora precisam atender às necessidades operacionais, bem como às expectativas de sustentabilidade. Um formato deve proteger a qualidade, comunicar o conteúdo de frutas e funcionar de forma eficiente no canal pretendido. Os produtores que conseguem gerenciar esses requisitos estão mais bem posicionados para atender tanto ao varejo premium quanto aos compradores institucionais.
Por Canal de Distribuição:
O Varejo Online Amplia o Alcance EspecializadoSupermercados e hipermercados detiveram 40,50% do tamanho do mercado de geleias da Europa em 2025, refletindo o papel da categoria como uma compra rotineira de mercearia. Esses varejistas moldam a concorrência de preços e influenciam a visibilidade dos produtos de marcas próprias. Lojas de conveniência e mercearias atendem às necessidades de reposição e compras por impulso em áreas urbanas densas. Lojas de alimentos especializados, feiras de produtores, varejistas de presentes e o fornecimento direto ao setor de alimentação fora do lar apoiam as ofertas premium e artesanais. As lojas de varejo online têm previsão de crescimento a um CAGR de 5,10% até 2031. Seu crescimento reflete pedidos recorrentes de mercearia, maior descoberta digital e espaço para sortimentos de sabores ampliados.
Os canais online podem alcançar consumidores que talvez não encontrem marcas menores nas lojas convencionais. Eles podem apoiar modelos de assinatura e comunicação direta sobre ingredientes, sabor e sazonalidade. Isso oferece aos produtores menores um caminho mais prático para validar a demanda. O setor de geleias da Europa deve gerenciar isso em paralelo às operações em supermercados, que ainda proporcionam escala e alcance rotineiro. Uma abordagem de canal duplo pode apoiar produtos de volume no varejo físico e produtos premium por meio de canais diretos. A atividade digital deve complementar a execução no supermercado em vez de enfraquecer o negócio principal de varejo.

Análise Geográfica
Mercado de Geleias da Europa Ocidental
O Reino Unido detinha 36,32% da participação no mercado europeu de geleias e compotas de frutas em 2025, tornando-se o maior mercado nacional da região. Essa liderança reflete fortes hábitos de café da manhã, ocasiões de consumo consolidadas, como torradas e chá da tarde, e uma cultura madura de conservas com marcas estabelecidas. As marcas tradicionais continuam sendo importantes no Reino Unido porque sustentam um ponto de referência premium tanto no varejo quanto no setor de alimentação fora do lar. A França também permanece um importante mercado de consumo, enquanto a Itália e a Espanha se destacam tanto como países consumidores quanto como bases produtoras de produtos à base de frutas. Em conjunto, esses mercados da Europa Ocidental mantêm grande parte do mercado europeu de geleias e compotas de frutas centrado na tradição, na profundidade do varejo e na familiaridade com os produtos.
Mercado de Geleias da Alemanha e do Norte da Europa
Prevê-se que a Alemanha cresça a um CAGR de 4,80% até 2031, tornando-se a geografia de crescimento mais rápido no mercado europeu de geleias e compotas de frutas. A demanda no país é impulsionada pelo forte interesse em certificação orgânica, rastreabilidade clara dos ingredientes e embalagens que atendem às expectativas de sustentabilidade. O Hero Group identificou a Alemanha como um mercado-chave de crescimento para geleias naturais, com atividades de sabores sazonais premium apoiando o volume e a visibilidade. Os Países Baixos, a Bélgica e a Suécia são menores em termos absolutos, mas apresentam preferências semelhantes por propostas de rótulo limpo e premium. Esses mercados oferecem um próximo passo lógico para produtores que desejam expandir o posicionamento premium além dos maiores países da Europa Ocidental.
Mercado de Geleias da Europa Central e Oriental
A Polônia e o grupo mais amplo da Europa Central e Oriental trazem uma combinação diferente de fatores de custo, oferta e demanda para o mercado europeu de geleias de frutas. A Polônia é importante não apenas como mercado consumidor, mas também como polo de processamento de frutas que sustenta cadeias de abastecimento regionais mais amplas. Isso oferece aos produtores uma forma de gerenciar os custos de matéria-prima enquanto atendem à demanda da Europa Ocidental. A Rússia enfrentou um caminho mais complicado, pois perturbações geopolíticas anteriores e restrições às importações alteraram o ambiente comercial. A aquisição da Eurohansa Toruń pela Orkla Food Ingredients reflete o valor estratégico dos ativos de processamento da Europa Central e Oriental para empresas que buscam uma base de fabricação regional mais eficiente.
Cenário Competitivo
Concentração do Mercado
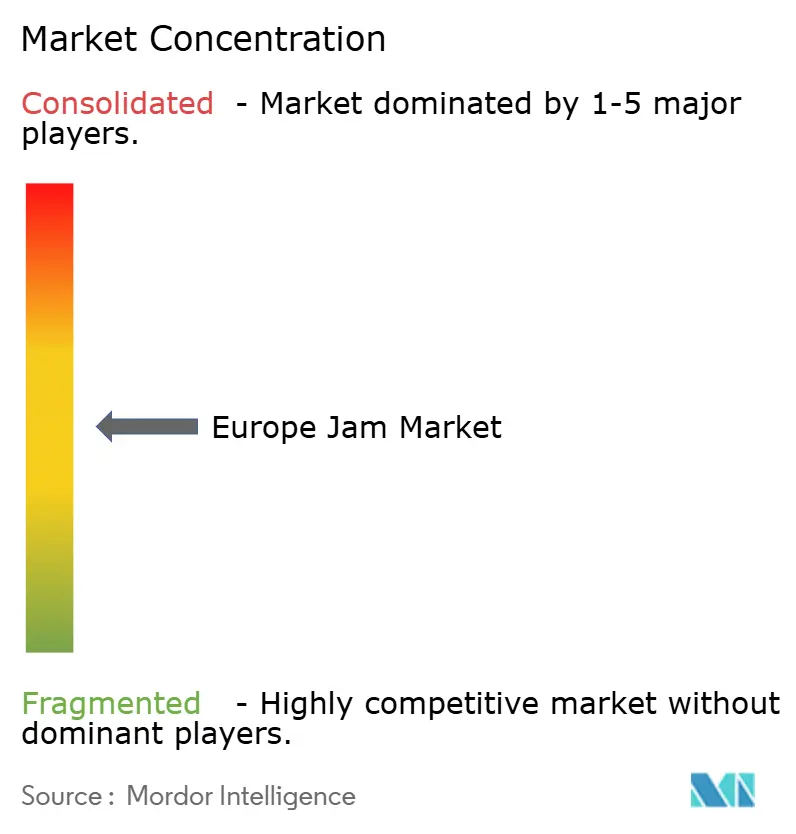
O mercado de geleias da Europa tem uma estrutura moderadamente competitiva porque grupos maiores operam ao lado de fortes especialistas regionais. O Andros Group e o Hero Group têm amplas capacidades de marca e distribuição, enquanto os fornecedores regionais competem por meio de qualidade de frutas, herança, credenciais orgânicas e formatos especializados. O Hero Group reportou CHF 1.187 milhões em vendas líquidas em 2025 e CHF 71,3 milhões em EBIT, sustentados por crescimento orgânico de 2,2%. Sua estratégia Hero 2035 centra-se no Better Snacking e indica uma mudança de longo prazo em direção a produtos adequados às mudanças nos hábitos alimentares HERO GROUP. Tais movimentos mostram que as empresas líderes estão combinando direção de portfólio com disciplina operacional. O mercado de geleias da Europa recompensa os fornecedores que conseguem traduzir essa estratégia em execução confiável no varejo.
A Diretiva (UE) 2024/1438 aumenta a importância da capacidade de formulação e do fornecimento seguro de frutas, pois eleva os requisitos de conteúdo de frutas para produtos vendidos como geleia padrão e extra. Isso impõe um ônus maior aos fabricantes que dependem de receitas com alto teor de concentrado e menor custo. Fornecedores maiores e mais integrados podem usar a profundidade de abastecimento e os recursos de reformulação para proteger suas listagens. Formatos orgânicos, sem açúcar adicionado e adequados para hospitalidade são áreas importantes porque poucos produtores combinam todos os 3 em escala significativa.
As marcas com foco digital adicionam pressão ao construir uma audiência antes de buscar grandes listagens em supermercados. Elas podem usar a venda direta para testar sabores e descobrir quais ofertas geram compras recorrentes. As marcas estabelecidas podem responder melhorando seus próprios canais digitais e mantendo o desenvolvimento de produtos próximo às preferências dos consumidores. As marcas próprias permanecem influentes porque fornecem produtos familiares a preços acessíveis. Uma pontuação de concentração do mercado de geleias da Europa de 5 em 10 reflete a presença de grupos líderes significativos e concorrentes regionais duradouros, sem evidências de que um pequeno grupo controla a categoria no limiar necessário para uma pontuação mais alta.
Líderes do Setor de Geleias da Europa
-
Valeo Foods
-
Zentis GmbH & Co. KG
-
Andros Group
-
Hero Group
-
Darbo AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Geleias Empresas cobertas neste relatório
- Andros Group (Bonne Maman)
- Hero Group
- Zentis GmbH and Co. KG
- Schwartau Werke GmbH and Co. KG
- Valeo Foods Group
- Orkla ASA
- Darbo AG
- Agrana Beteiligungs-AG
- Wilkin and Sons Ltd (Tiptree)
- Menz and Gasser S.p.A.
- Rigoni di Asiago S.r.l.
- F. Duerr and Sons Ltd
- St Dalfour
- Helios Food
- Baxter Food Group
- Andechser Molkerei Scheitz GmbH
- Casa Giulia
- La Vieja Fábrica (GBfoods)
- Confitera Aragon
- Kühne + Heitz KG
Desenvolvimentos industriais recentes em Mercado Europeu de Geleias
- Maio de 2026: A Fearne & Rosie, marca britânica de geleias, expandiu sua linha de conservas de morango com teor reduzido de açúcar por meio de distribuição mais ampla nas lojas Tesco. Esse desenvolvimento destaca a crescente demanda de consumidores e varejistas por cremes com menos açúcar e contribuiu para o rápido crescimento de vendas da marca no mercado britânico de geleias.
- Abril de 2025: O Hero Group adquiriu o controle total da MadreNatura, sua joint venture italiana de alimentos para bebês, anteriormente detida em 50% com a Angelini Holding, consolidando sua presença no mercado italiano como parte da estratégia de crescimento em Alimentos para Bebês e Crianças Pequenas e Cremes Naturais.
- Maio de 2025: O Hero Group lançou potes de geleia de vidro de 340 g redesenhados e de peso reduzido em vários mercados europeus, utilizando modelagem de gêmeo digital com Inteligência Artificial para reduzir o peso do vidro em 13% e projetando economias de 700 toneladas de CO2e no primeiro ano, com planos de extensão para formatos e mercados adicionais.
Escopo do Relatório do Mercado de Geleias da Europa
A geleia é um produto alimentar doce feito pelo cozimento de frutas com açúcar até atingir uma consistência espessa e pastosa.
O escopo do relatório abrange o mercado de geleias da Europa, segmentado por tipo de produto, categoria, tipo de embalagem, canal de distribuição e geografia. Por tipo de produto, o mercado inclui geleias e jaleas, marmelada e conservas. Por categoria, o mercado é dividido em produtos convencionais e orgânicos. Com base no tipo de embalagem, o mercado é segmentado em potes de vidro, plástico compressível e embalagens individuais em porção única. Por canal de distribuição, o mercado inclui supermercados/hipermercados, lojas de conveniência/mercearias, lojas de varejo online e outros canais de distribuição. Geograficamente, o relatório abrange Alemanha, Reino Unido, Itália, França, Espanha, Rússia, Países Baixos, Polônia, Bélgica, Suécia e o restante da Europa. O dimensionamento do mercado foi realizado em termos de valor em USD para todos os segmentos mencionados acima.
Visão geral da segmentação
| Geleias e Compotas |
| Marmelada |
| Conservas |
| Convencional |
| Orgânico |
| Potes de Vidro |
| Plástico Espremível |
| Porções Individuais |
| Supermercados/Hipermercados |
| Lojas de Conveniência |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| Alemanha |
| Reino Unido |
| Itália |
| França |
| Espanha |
| Rússia |
| Países Baixos |
| Polônia |
| Bélgica |
| Suécia |
| Restante da Europa |
| Por Tipo de Produto | Geleias e Compotas |
| Marmelada | |
| Conservas | |
| Por Categoria | Convencional |
| Orgânico | |
| Por Tipo de Embalagem | Potes de Vidro |
| Plástico Espremível | |
| Porções Individuais | |
| Por Canal de Distribuição | Supermercados/Hipermercados |
| Lojas de Conveniência | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição | |
| Por Geografia | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Rússia | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de geleias da Europa até 2031?
O mercado europeu de geleias está projetado para atingir 3,65 bilhões de USD até 2031, a partir de 3,11 bilhões de USD em 2026, a um CAGR de 3,26%.
Qual tipo de produto está crescendo mais rapidamente na Europa?
As conservas têm previsão de crescimento a um CAGR de 4,20% até 2031, sustentadas pela demanda por frutas visíveis e produtos mais premium.
Qual canal tem a perspectiva de crescimento mais forte para as vendas de geleias?
As lojas de varejo online têm previsão de crescimento a um CAGR de 5,10% até 2031, sustentadas por assinaturas, descoberta digital e sortimentos de sabores mais amplos.
Qual país europeu lidera o consumo de geleias?
O Reino Unido deteve 36,32% de participação de receita em 2025, refletindo suas tradições estabelecidas de café da manhã e hora do chá.