
Tamanho e Participação do Mercado de Seguro de Responsabilidade Civil Geral na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 58.80 Bilhões de dólares |
| Tamanho do Mercado (2026) | 60.64 Bilhões de dólares |
| Tamanho do Mercado (2031) | 72.02 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.50 % |
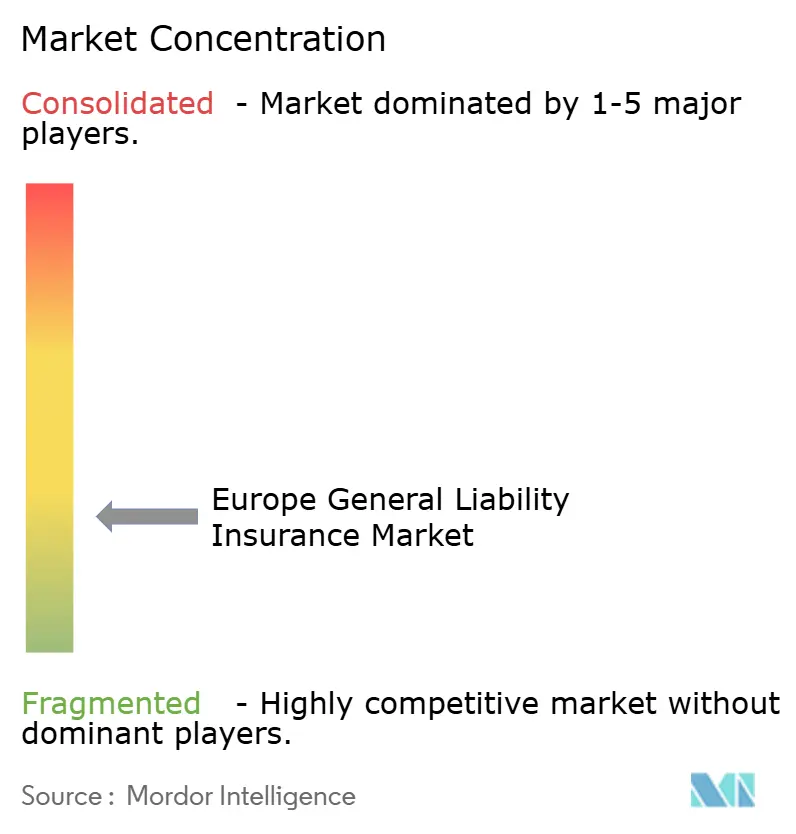
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro de Responsabilidade Civil Geral na Europa por Mordor Intelligence
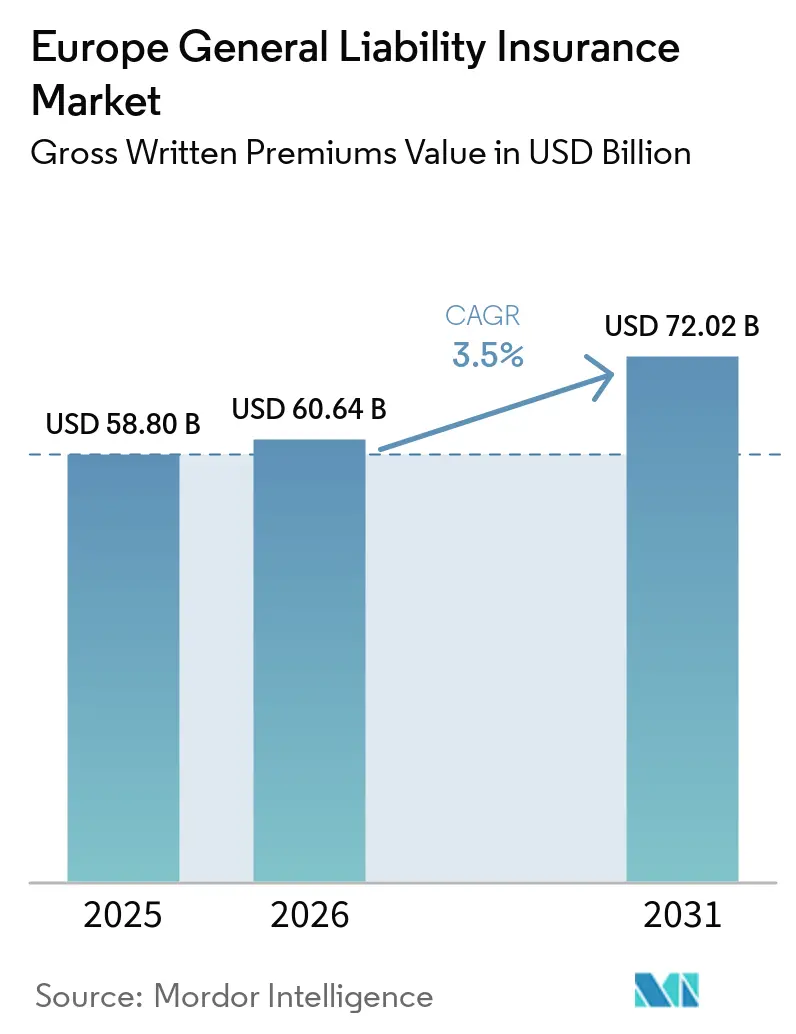
O tamanho do Mercado de Seguro de Responsabilidade Civil Geral na Europa, em termos de valor de prêmios brutos emitidos, foi avaliado em 58,80 bilhões de USD em 2025 e estima-se que cresça de 60,64 bilhões de USD em 2026 para atingir 72,02 bilhões de USD até 2031, a um CAGR de 3,5% durante o período de previsão (2026-2031).
A cobertura obrigatória em contratos públicos e privados sustenta uma base estável de demanda em todo o mercado europeu de seguro de responsabilidade civil geral. Indenizações por danos corporais mais elevadas, cadeias de fornecimento mais complexas e riscos associados a produtos habilitados por inteligência artificial estão ampliando o espectro de exposições que as seguradoras precisam precificar. A Swiss Re espera que a responsabilidade civil geral mantenha poder seletivo de reprecificação em 2026 e 2027, mesmo com o aumento da concorrência nos seguros de propriedade e automóvel. A revisão da Diretiva de Responsabilidade pelo Produto da União Europeia aumentou a necessidade de as seguradoras atualizarem a linguagem das apólices antes do prazo de transposição de dezembro de 2026. Essas condições favorecem as seguradoras que conseguem combinar revisão jurídica, subscrição disciplinada e atendimento transfronteiriço.
Principais Conclusões do Relatório
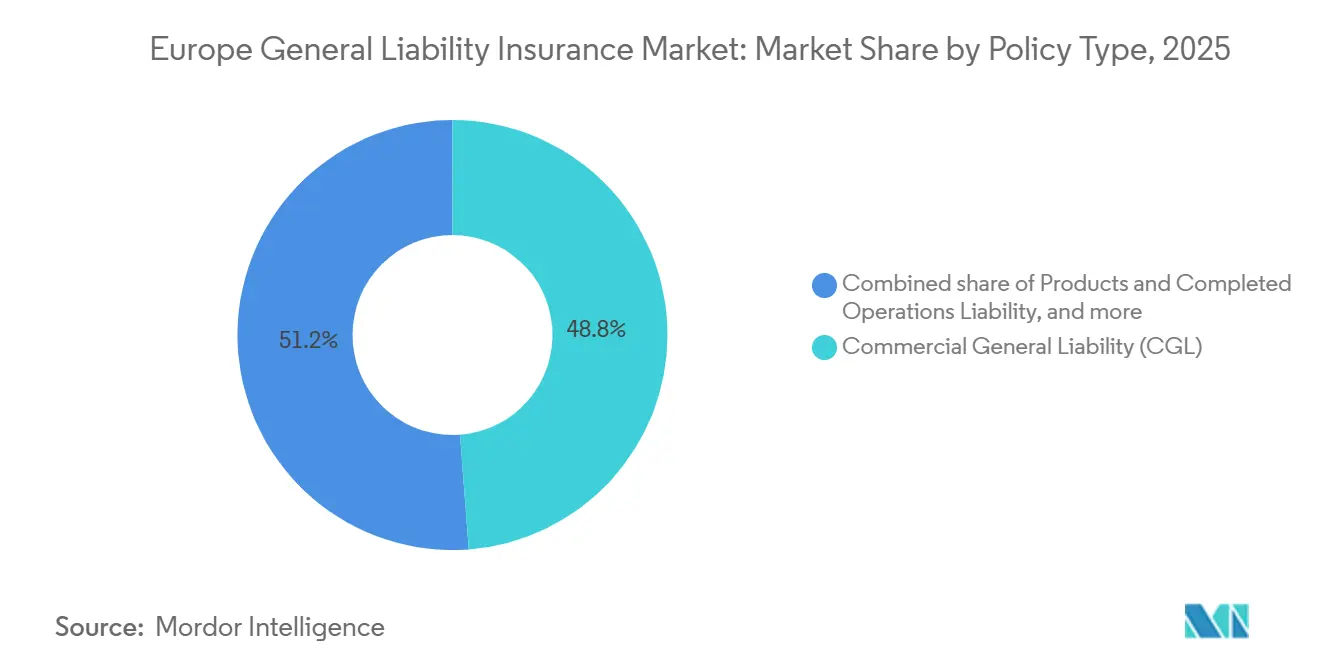
- Por tipo de apólice, a responsabilidade civil geral comercial capturou 48,8% da participação do mercado europeu de seguro de responsabilidade civil geral em 2025, enquanto a responsabilidade por produtos e operações concluídas deve crescer a um CAGR de 4,8% até 2031.
- Por gatilho da apólice, as apólices de base de ocorrência capturaram 83,6% da participação do mercado de seguro de responsabilidade civil geral na Europa em 2025, enquanto as apólices de base de reclamação devem crescer a um CAGR de 5,1% até 2031.
- Por tipo de segurado, as pequenas e médias empresas capturaram 42,4% da participação do mercado de seguro de responsabilidade civil geral na Europa em 2025, enquanto as grandes empresas devem crescer a um CAGR de 4,9% até 2031.
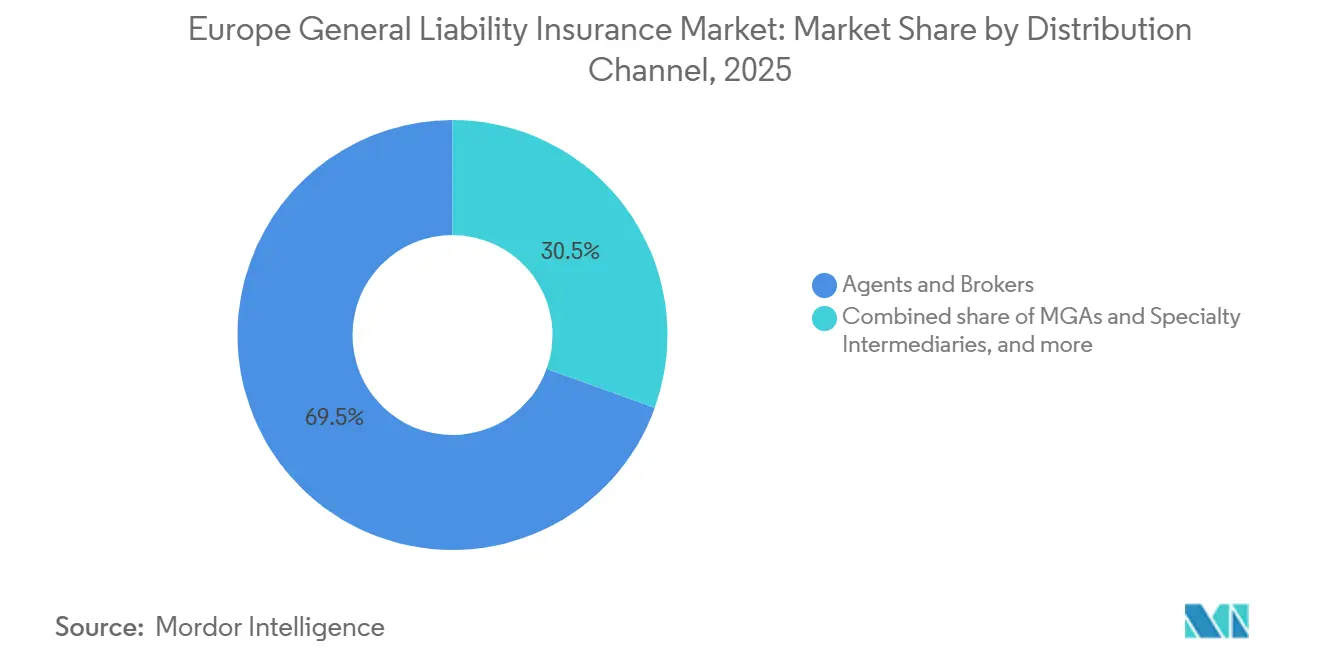
- Por canal de distribuição, agentes e corretores capturaram 69,5% da participação do mercado europeu de seguro de responsabilidade civil geral em 2025, enquanto os canais de bancassurance, afinidade e incorporados devem crescer a um CAGR de 6% até 2031.
- Por setor industrial, construção e imóveis capturaram 19,7% da participação do mercado europeu de seguro de responsabilidade civil geral em 2025, enquanto tecnologia da informação e telecomunicações devem crescer a um CAGR de 5,5% até 2031.
- Por geografia, a Alemanha capturou 22,3% da participação do mercado de seguro de responsabilidade civil geral na Europa em 2025, enquanto o Restante da Europa deve crescer a um CAGR de 5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Seguro de Responsabilidade Civil Geral na Europa
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Obrigatórios e Contratuais de Responsabilidade Civil | +0.8% | Em toda a União Europeia, com concentração na Alemanha, França e Reino Unido | Curto prazo (≤ 2 anos) |
| Aumento de Reclamações de Terceiros e Custos de Indenização | +0.6% | Europa Ocidental, Países Baixos, Portugal e Reino Unido | Médio prazo (2-4 anos) |
| Expansão de Pequenas e Médias Empresas e Atividade Comercial | +0.7% | Pan-europeu, liderado pelo Sul e Leste da Europa | Médio prazo (2-4 anos) |
| Crescimento na Construção, Infraestrutura, Manufatura e Atividade Industrial | +0.6% | Alemanha, França, Espanha e restante da Europa | Curto prazo (≤ 2 anos) |
| Expansão de Produtos e Operações Habilitados por Inteligência Artificial | +0.5% | Reino Unido, Alemanha, França e países nórdicos | Longo prazo (≥ 4 anos) |
| Exposições de Responsabilidade em Cadeias de Fornecimento Complexas | +0.4% | Alemanha, Itália, Países Baixos e países da região DACH | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Obrigatórios e Contratuais de Cobertura de Responsabilidade Civil Geral
As regras de contratação pública e as condições contratuais privadas criam demanda consistente por cobertura de responsabilidade civil geral em toda a Europa. Os contratantes frequentemente precisam comprovar que possuem limites especificados de responsabilidade civil perante terceiros antes de poderem vencer licitações públicas. Esse requisito torna o seguro um custo contratual, e não uma aquisição discricionária, para muitas empresas. A Alemanha anunciou um fundo de investimento em infraestrutura e clima de 500 bilhões de EUR (540 bilhões de USD) em 2025, e o pipeline de projetos está chegando à fase de licitação em 2026[1]. Profissionais licenciados na Alemanha, França e Itália também enfrentam requisitos contínuos de cobertura de responsabilidade civil sob normas nacionais e estruturas de supervisão. Esses arranjos ajudam o mercado europeu de seguro de responsabilidade civil geral a manter a demanda quando as condições de negócios são menos favoráveis.
Aumento de Reclamações de Terceiros e Custos de Indenização
As reclamações de responsabilidade civil estão mudando à medida que as regras jurídicas e os mecanismos de reparação coletiva evoluem em toda a Europa. A Swiss Re identifica a inflação excessiva de responsabilidade civil como uma preocupação estrutural, particularmente onde a reparação coletiva por exclusão está aumentando a gravidade das reclamações nos Países Baixos e em Portugal. A revisão da Diretiva de Responsabilidade pelo Produto amplia o escopo da responsabilidade objetiva para software e sistemas de inteligência artificial, além de alterar determinadas regras probatórias[2]. A Irlanda demonstrou que uma reforma direcionada pode reduzir alguns custos, pois o Banco Central da Irlanda reportou custos de liquidação mais baixos para reclamações por lesões no primeiro semestre de 2025. No entanto, a direção jurídica mais ampla na Europa aponta para um acesso mais amplo dos requerentes e um tratamento de reclamações mais exigente. As seguradoras estão, portanto, revisando limites, exclusões, práticas de reserva e premissas de despesas jurídicas.
Expansão de Pequenas e Médias Empresas e Atividade Comercial
As pequenas e médias empresas representam uma importante oportunidade de cobertura, pois muitas empresas ainda possuem proteção de seguro limitada. Os intermediários tradicionais continuam a atender com eficácia as empresas bem seguradas, mas têm menor alcance entre as empresas com engajamento limitado. Produtos digitais oferecidos por meio de plataformas bancárias e contábeis podem reduzir o esforço envolvido na aquisição de cobertura básica. O crescimento do faturamento e do emprego no Sul e no Leste da Europa também amplia a base de prêmios endereçável. Essa combinação sustenta uma expansão adicional no mercado europeu de seguro de responsabilidade civil geral sem depender apenas de aumentos de tarifas.
Crescimento da Construção, Infraestrutura, Manufatura e Atividade Industrial
A construção continua sendo uma importante fonte de exposição a terceiros, pois os projetos combinam múltiplos contratantes, fornecedores de equipamentos e proprietários de imóveis. A produção da construção na União Europeia deve crescer 1,5% em 2026, após uma queda de 1,5% em 2024 e nenhum crescimento em 2025[3]. Alemanha, Espanha e Irlanda lideram a recuperação, enquanto França e Países Baixos permanecem abaixo da tendência. O investimento em infraestrutura cria demanda por cobertura de responsabilidade civil de contratantes, apólices de projeto e gestão especializada de riscos. Os projetos de centros de dados também trazem exposições mecânicas, elétricas e de subcontratantes concentradas, que diferem das obras de infraestrutura convencionais. As seguradoras com equipes especializadas de subscrição podem usar esses projetos para construir uma posição mais sólida no mercado europeu de seguro de responsabilidade civil geral.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Acessibilidade de Prêmios e Endurecimento da Subscrição | -0.5% | Pan-europeu, pronunciado entre pequenas e médias empresas | Curto prazo (≤ 2 anos) |
| Aumento da Gravidade das Reclamações e Custos de Defesa Jurídica | -0.4% | Reino Unido, Países Baixos e Europa Ocidental | Médio prazo (2-4 anos) |
| Dados Históricos Limitados para Riscos Emergentes de Responsabilidade Civil por Inteligência Artificial | -0.3% | Em toda a União Europeia, com concentração inicial na Alemanha e no Reino Unido | Longo prazo (≥ 4 anos) |
| Diferenças Transfronteiriças nas Regras de Responsabilidade Civil e Requisitos de Seguro | -0.2% | Estados-membros da União Europeia, especialmente mercados emergentes do Leste Europeu | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Acessibilidade de Prêmios e Endurecimento da Subscrição
A acessibilidade está se tornando mais difícil para as pequenas e médias empresas em setores de alta frequência, como varejo, hotelaria e subcontratação na construção. A Swiss Re prevê crescimento real de prêmios de não vida de 1,5% na Europa avançada em 2026, abaixo dos 2,9% em 2025. Novos aumentos de preços são mais difíceis de sustentar quando a frequência de sinistros não cresce no mesmo ritmo que a gravidade dos sinistros. Redações mais restritas e sublimites mais baixos podem reduzir o encargo imediato do prêmio, mas também podem tornar a cobertura menos útil para os compradores. Compradores com recursos mais robustos de gestão de riscos podem buscar capacidade excedente junto a fornecedores especializados quando a cobertura padrão se torna restritiva. Gatilhos de apólice claros e design modular de produtos podem preservar a disciplina de subscrição ao mesmo tempo em que tornam a cobertura mais fácil de compreender.
Aumento da Gravidade das Reclamações e Custos de Defesa Jurídica
Os custos jurídicos e de defesa podem absorver a receita de prêmios sem aumentar a proteção recebida pelo segurado. O Banco Central da Irlanda reportou que os custos jurídicos médios de 25.157 EUR (27.170 USD) superaram a indenização média de 24.379 EUR (26.329 USD) para determinadas reclamações litigadas em tribunal abaixo de 150.000 EUR (162.000 USD) no primeiro semestre de 2025. A Diretiva de Responsabilidade pelo Produto também cria requisitos mais exigentes de divulgação e coordenação para reclamações com elementos transfronteiriços. Essas pressões são especialmente relevantes quando as reclamações envolvem múltiplos fornecedores, produtos ou jurisdições jurídicas. Plataformas centralizadas de gestão de sinistros e painéis jurídicos multilíngues podem ajudar as seguradoras a gerenciar os casos de forma mais consistente. Os custos operacionais mais elevados podem, no entanto, limitar o ritmo de expansão no mercado europeu de seguro de responsabilidade civil geral.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Apólice: A Responsabilidade Civil Geral Comercial Permanece como Produto Principal
A responsabilidade civil geral comercial deteve 48,8% dos prêmios em 2025, tornando-se o maior tipo de apólice no mercado europeu de seguro de responsabilidade civil geral. Empresas de médio porte e grandes segurados industriais utilizam essa cobertura para riscos de terceiros decorrentes de instalações, produtos e trabalhos concluídos. Seu amplo papel reflete o uso de pacotes comerciais que combinam responsabilidade civil, propriedade, automóvel e cobertura de empregadores na Alemanha, no Reino Unido e na França. Os programas intermediados por corretores continuam sendo comuns nesses países, pois os segurados precisam de proteção coordenada para vários riscos. A responsabilidade por produtos e operações concluídas deve registrar um CAGR de 4,8% até 2031. A revisão da Diretiva de Responsabilidade pelo Produto está levando fabricantes, fornecedores de tecnologia e importadores a reavaliar limites e estruturas de cobertura.
As categorias de responsabilidade civil pessoal e outras responsabilidades comerciais atendem a domicílios e diversas necessidades comerciais especializadas. A Alemanha tem alta penetração de responsabilidade civil pessoal, enquanto as apólices para proprietários de imóveis, organizações voluntárias e associações de proprietários cobrem exposições mais específicas. O setor europeu de seguro de responsabilidade civil geral também está se adaptando à sobreposição entre responsabilidade pelo produto, cobertura cibernética, erros e omissões tecnológicos e responsabilidade civil geral comercial. O software pode se enquadrar nas regras de responsabilidade pelo produto, o que aumenta a necessidade de uma linguagem de apólice mais precisa. Os formulários padrão que se concentram apenas em danos a bens tangíveis podem precisar de disposições explícitas para ativos digitais e resultados de inteligência artificial. As seguradoras que revisarem os termos antes de dezembro de 2026 podem reduzir a incerteza para corretores e segurados.


Por Gatilho da Apólice: A Cobertura de Base de Ocorrência Permanece Predominante
As apólices de base de ocorrência representaram 83,6% dos prêmios em 2025, a maior participação entre os gatilhos de apólice. Fabricantes, contratantes e segurados do setor público utilizam a cobertura de ocorrência porque ela responde a um incidente ocorrido durante o período de vigência da apólice. Isso continua sendo adequado para defeitos de construção e lesões por produtos que podem levar anos para se desenvolver. A estrutura é familiar nos setores industriais, embora crie necessidades complexas de reserva para as seguradoras. As apólices de base de reclamação devem crescer a um CAGR de 5,1% até 2031. Seu uso está se expandindo em serviços profissionais, responsabilidade civil tecnológica e produtos relacionados à inteligência artificial, onde as evidências de sinistros de longo prazo ainda são limitadas.
As apólices de base de reclamação permitem que as seguradoras definam datas retroativas e limitem a agregação de exposições emergentes. Esse recurso é útil quando a experiência de sinistros ainda está em desenvolvimento e o suporte de resseguro para limites de cauda longa é cauteloso. As seguradoras europeias utilizam há muito tempo estruturas de base de reclamação para indenização profissional e cobertura de diretores e executivos. Os produtos de responsabilidade civil geral estão adotando a mesma abordagem em sublinhas tecnicamente complexas. O mercado europeu de seguro de responsabilidade civil geral pode, portanto, oferecer cobertura mais controlada para novos riscos digitais sem aguardar um longo histórico de sinistros. Os segurados precisarão de explicações claras sobre os requisitos de notificação e as datas retroativas antes de selecionar essa forma de cobertura.
Por Tipo de Segurado: Pequenas e Médias Empresas Lideram os Prêmios
As pequenas e médias empresas detiveram 42,4% dos prêmios em 2025, conferindo-lhes a maior participação no mercado europeu de seguro de responsabilidade civil geral por tipo de segurado. O segmento abrange uma ampla gama de empresas, desde prestadoras de serviços locais até fornecedores industriais. O estudo de 2025 com 8.187 empresas europeias constatou que 44% eram minimamente seguradas e possuíam menos de 2 apólices. Isso demonstra que o alcance da distribuição e a compreensão do produto continuam sendo barreiras importantes à adoção. As grandes empresas devem expandir a um CAGR de 4,9% até 2031. Seu crescimento reflete a reestruturação da cadeia de fornecimento, os requisitos de governança corporativa e o uso mais amplo de programas de seguro multinacionais.
Os programas multinacionais permitem que as grandes empresas gerenciem a cobertura entre países, mantendo apólices locais onde são exigidas. Essa abordagem é útil porque as leis de responsabilidade civil e os processos de sinistros variam entre as 27 jurisdições da União Europeia. Os domicílios e as pessoas físicas continuam sendo importantes na Alemanha, onde o seguro de responsabilidade civil pessoal é amplamente utilizado. A adesão é menor em partes do Sul e do Leste da Europa, onde a distribuição digital pode reduzir os custos de aquisição ao longo do tempo. Os órgãos do setor público e as organizações sem fins lucrativos também enfrentam exposição crescente decorrente do tratamento de dados, manutenção de infraestrutura e questões ambientais. Esses grupos podem adicionar demanda por cobertura especializada no mercado europeu de seguro de responsabilidade civil geral à medida que os requisitos de contratação pública alcançam as redes de fornecedores.
Por Canal de Distribuição: Agentes e Corretores Permanecem como Principal Canal
Agentes e corretores geraram 69,5% dos prêmios em 2025, conferindo-lhes a maior participação no mercado europeu de seguro de responsabilidade civil geral. Os intermediários continuam sendo importantes para riscos comerciais complexos que exigem limites e condições de apólice personalizados. Seu papel é particularmente forte na Alemanha, no Reino Unido e nos países nórdicos, onde os relacionamentos comerciais costumam ser duradouros. A gestão de sinistros, renovações e informações de risco também sustenta o modelo de corretagem. Os agentes gerais de subscrição e os intermediários especializados fornecem capacidade de subscrição para extensões de poluição, recall de produtos e relacionadas à inteligência artificial. As vendas diretas são ativas para produtos mais simples de pequenas empresas na França e na Península Ibérica, onde os portais digitais de seguradoras competem em preço e conveniência.
Os canais de bancassurance, afinidade e incorporados devem crescer a um CAGR de 6% até 2031. Esses modelos conectam plataformas bancárias ou contábeis com sistemas de subscrição de seguros por meio de interfaces de programação de aplicações. Eles podem oferecer cobertura básica de responsabilidade civil durante uma jornada bancária ou administrativa de pequenas empresas. O setor europeu de seguro de responsabilidade civil geral pode ganhar acesso a empresas que normalmente não se relacionam com um corretor. As apólices incorporadas geralmente têm prêmios médios mais baixos do que os programas comerciais intermediados por corretores, o que significa que os fornecedores precisam de escala para obter receita de comissão suficiente. O canal favorecerá, portanto, grandes plataformas e seguradoras que consigam integrar decisões de subscrição de forma eficiente.
Por Setor Industrial: A Construção Detém a Maior Posição em Prêmios
Construção e imóveis detiveram 19,7% dos prêmios em 2025, representando o maior tamanho do mercado europeu de seguro de responsabilidade civil geral entre os setores industriais. Infraestrutura pública, desenvolvimento habitacional e projetos industriais criam exposição sustentada a terceiros para contratantes e proprietários de imóveis. Os programas de seguro controlados pelo proprietário e controlados pelo contratante podem reunir os participantes do projeto sob uma única apólice. Essas estruturas aumentam o prêmio por projeto em relação às contratações separadas de contratantes. A produção da construção na União Europeia deve crescer 1,5% em 2026, sustentada por projetos de infraestrutura e transição energética. Manufatura, transporte, logística, varejo, saúde, energia, hotelaria, serviços financeiros e o setor público também conferem ao mercado uma ampla base de riscos.
Tecnologia da informação e telecomunicações devem crescer a um CAGR de 5,5% até 2031. As empresas de tecnologia estão buscando proteção mais clara para erros de software, falhas de inteligência artificial e responsabilidades pelo processamento de dados. A revisão da Diretiva de Responsabilidade pelo Produto adiciona importância à redação que aborda software e produtos digitais relacionados. Essa demanda cria uma oportunidade de desenvolvimento de produtos para seguradoras que consigam definir gatilhos e exclusões com clareza. As seguradoras ainda precisam considerar as evidências históricas limitadas disponíveis para exposições mais recentes de inteligência artificial. O mercado europeu de seguro de responsabilidade civil geral precisará de padrões cuidadosos de subscrição à medida que o uso da tecnologia se expande nas atividades empresariais.
Análise Geográfica
A Alemanha deteve 22,3% dos prêmios em 2025, a maior posição por país no mercado europeu de seguro de responsabilidade civil geral. O país possui uma grande base comercial e uso extensivo de seguros para riscos de responsabilidade civil empresarial e pessoal. A Alemanha anunciou um fundo de investimento em infraestrutura e clima de 500 bilhões de EUR (545 bilhões de USD) em 2025, com os primeiros desembolsos sustentando a atividade de construção em 2026. O ING prevê crescimento da produção da construção alemã de 2,5% em 2026. O Reino Unido é um importante contribuinte de prêmios e está exposto à inflação dos custos de litígio. A Swiss Re identifica o Reino Unido como a jurisdição europeia de maior risco fora dos Estados Unidos para ações coletivas.
França e Itália são o terceiro e quarto segmentos nacionais por volume de prêmios. A França se beneficia de um canal de bancassurance em desenvolvimento e de uma base crescente de seguros comerciais para pequenas e médias empresas. O país também enfrenta um ambiente de reparação coletiva em mudança, que as seguradoras estão incorporando na precificação dos programas. A Itália tem demanda sustentada proveniente de atividades de engenharia, construção e saúde. Sua produção da construção deve crescer 0,5% em 2026, após anos consecutivos de contração. A Espanha deve registrar crescimento da produção da construção de 2,5% em 2026, sustentando a demanda por responsabilidade civil geral na Península Ibérica.
O Restante da Europa deve crescer a um CAGR de 5% até 2031, a taxa geográfica mais rápida no mercado de seguro de responsabilidade civil geral na Europa. Os países da Europa Central e Oriental estão se beneficiando da formação de novos negócios, do investimento estrangeiro direto e da atividade industrial. Polônia, República Tcheca e Romênia são os principais contribuintes para o crescimento de prêmios nesse agrupamento. Os países nórdicos mantêm alta sofisticação em seguros e uso pioneiro de cobertura incorporada para microrriscos comerciais. À medida que a integração comercial e da cadeia de fornecimento se aprofunda, as empresas enfrentam exposições de responsabilidade civil que se assemelham cada vez mais às da Europa Ocidental. Isso sustenta o crescimento de prêmios vinculado à expansão comercial, e não apenas às condições de precificação.
Cenário Competitivo
O mercado europeu de seguro de responsabilidade civil geral é fragmentado, com empresas como Allianz, AXA, Zurich, Assicurazioni Generali e HDI Global. Essas seguradoras possuem ampla cobertura geográfica, capacidades de programas multinacionais e operações de sinistros que concorrentes menores podem ter dificuldade em igualar. A Allianz reportou um lucro operacional recorde de 17,4 bilhões de EUR (18,1 bilhões de USD) para o exercício fiscal de 2025, impulsionado principalmente pelo seu segmento de propriedade e acidentes. A empresa estabeleceu uma meta de lucro operacional de 17,4 bilhões de EUR (18,1 bilhões de USD) para 2026 e anunciou um programa de recompra de ações de até 2,5 bilhões de EUR (2,6 bilhões de USD). A HDI Global lançou sua estratégia Xcelerate29, que prioriza inteligência artificial e análise de dados em subscrição, engenharia de riscos e gestão de sinistros. Esses investimentos sustentam uma subscrição mais ágil no mercado europeu de seguro de responsabilidade civil geral.
Os agentes gerais de subscrição especializados e os subscritores apoiados pela Lloyd's estão ganhando relevância nas linhas de responsabilidade civil tecnológica, ambiental e relacionada à inteligência artificial. Sua capacidade de se concentrar em uma classe de risco específica pode ajudá-los a abordar exposições onde o apetite das seguradoras padrão é limitado. As seguradoras de médio porte enfrentam pressão da escala das seguradoras líderes e da velocidade dos concorrentes especializados. A atualização da redação da responsabilidade civil geral comercial tornou-se um importante ponto de concorrência antes do prazo da diretiva de dezembro de 2026. As seguradoras que oferecem cobertura clara para o ciclo de vida digital podem reduzir a incerteza para compradores de tecnologia e manufatura. As seguradoras com linguagem desatualizada podem enfrentar uma seleção de riscos mais difícil se compradores informados migrarem para fornecedores com termos mais claros.
As oportunidades de crescimento incluem cobertura modular para pequenas e médias empresas, distribuição incorporada e programas transfronteiriços para empresas regionais. Os segurados com operações em vários países desejam cobertura consistente sem precisar gerenciar um arranjo separado em cada mercado. As seguradoras líderes estão utilizando ferramentas digitais de subscrição e sinistros para reduzir os tempos de resposta e melhorar as informações de risco. A HDI Global está aplicando inteligência artificial e análise de dados como parte de sua estratégia de seguros corporativos e especializados. A Allianz também está conduzindo um ciclo estratégico de 2025 a 2027 após seus resultados recordes de 2025. Essas ações demonstram por que o investimento em subscrição especializada e entrega transfronteiriça continua sendo importante em todo o mercado europeu de seguro de responsabilidade civil geral.
Líderes do Setor de Seguro de Responsabilidade Civil Geral na Europa
-
Allianz SE
-
AXA SA
-
Zurich Insurance Group Ltd.
-
Assicurazioni Generali S.p.A.
-
Chubb Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A EIOPA publicou suas Diretrizes Finais de Revisão do Solvência II e projetos de normas técnicas, concluindo todos os instrumentos jurídicos sob o regime revisado. O regime atualizado entra em vigor em 30 de janeiro de 2027 e introduz um quadro de proporcionalidade para empresas pequenas e não complexas, provisões técnicas revisadas, uma margem de risco revisada e padrões de reporte atualizados.
- Junho de 2026: A Beazley plc reportou um lucro antes de impostos de 237,7 milhões de USD e continuou desenvolvendo suas operações nas Bermudas. Sua expansão europeia avançou mais rapidamente do que o previsto, com contas de grande porte e multinacionais identificadas como atrativas.
- Fevereiro de 2026: A Allianz SE reportou um lucro operacional recorde de 17,4 bilhões de EUR (18,8 bilhões de USD) para o exercício fiscal de 2025, impulsionado principalmente pelo seu segmento de propriedade e acidentes. O grupo anunciou um programa de recompra de ações de até 2,5 bilhões de EUR (2,7 bilhões de USD) e estabeleceu uma meta de lucro operacional de 17,4 bilhões de EUR (18,8 bilhões de USD) para 2026.
- Dezembro de 2025: A HDI Global reportou crescimento lucrativo em receita e resultados. A seguradora corporativa e especializada também apresentou sua estratégia Xcelerate29, que prioriza inteligência artificial e análise de dados em subscrição, engenharia de riscos e gestão de sinistros.


Escopo do Relatório do Mercado de Seguro de Responsabilidade Civil Geral na Europa
| Responsabilidade Civil Geral Comercial (RCGC) |
| Responsabilidade por Produtos e Operações Concluídas |
| Responsabilidade Civil Pessoal |
| Outras Responsabilidades Civis Gerais e Empresariais |
| Base de Ocorrência |
| Base de Reclamação |
| Domicílios e Pessoas Físicas |
| Pequenas e Médias Empresas (PMEs) |
| Grandes Empresas |
| Setor Público e Organizações Sem Fins Lucrativos |
| Agentes e Corretores |
| Agentes Gerais de Subscrição e Intermediários Especializados |
| Vendas Diretas |
| Bancassurance, Afinidade e Incorporados |
| Construção e Imóveis |
| Manufatura |
| Transporte e Logística |
| Comércio Varejista e Atacadista |
| Saúde e Ciências da Vida |
| Tecnologia da Informação e Telecomunicações |
| Energia e Serviços Públicos |
| Hotelaria, Lazer e Entretenimento |
| Serviços Financeiros |
| Setor Público e Organizações Sem Fins Lucrativos |
| Outros Setores Industriais |
| Reino Unido |
| Alemanha |
| França |
| Itália |
| Espanha |
| Restante da Europa |
| Por Tipo de Apólice | Responsabilidade Civil Geral Comercial (RCGC) |
| Responsabilidade por Produtos e Operações Concluídas | |
| Responsabilidade Civil Pessoal | |
| Outras Responsabilidades Civis Gerais e Empresariais | |
| Por Gatilho da Apólice | Base de Ocorrência |
| Base de Reclamação | |
| Por Tipo de Segurado | Domicílios e Pessoas Físicas |
| Pequenas e Médias Empresas (PMEs) | |
| Grandes Empresas | |
| Setor Público e Organizações Sem Fins Lucrativos | |
| Por Canal de Distribuição | Agentes e Corretores |
| Agentes Gerais de Subscrição e Intermediários Especializados | |
| Vendas Diretas | |
| Bancassurance, Afinidade e Incorporados | |
| Por Setor Industrial | Construção e Imóveis |
| Manufatura | |
| Transporte e Logística | |
| Comércio Varejista e Atacadista | |
| Saúde e Ciências da Vida | |
| Tecnologia da Informação e Telecomunicações | |
| Energia e Serviços Públicos | |
| Hotelaria, Lazer e Entretenimento | |
| Serviços Financeiros | |
| Setor Público e Organizações Sem Fins Lucrativos | |
| Outros Setores Industriais | |
| Por País | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa |


Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por seguro de responsabilidade civil geral na Europa?
Os requisitos contratuais de seguro, a atividade de construção, as cadeias de fornecimento mais complexas e as mudanças nas regras de responsabilidade pelo produto sustentam a demanda.
Qual é a taxa de crescimento prevista até 2031?
O mercado europeu de seguro de responsabilidade civil geral deve crescer a um CAGR de 3,5% de 2026 a 2031.
Qual tipo de apólice tem a maior participação em prêmios?
A responsabilidade civil geral comercial foi o maior tipo de apólice, com 48,8% dos prêmios em 2025.
Qual canal de distribuição está crescendo mais rapidamente?
Os canais de bancassurance, afinidade e incorporados devem crescer a um CAGR de 6% até 2031.
Qual geografia europeia está se expandindo mais rapidamente?
O Restante da Europa deve crescer a um CAGR de 5% até 2031, liderado pelas economias da Europa Central e Oriental.
Qual setor lidera a demanda por prêmios de responsabilidade civil geral?
Construção e imóveis detiveram a maior participação por setor industrial, com 19,7% em 2025.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
