
Taille et part du marché européen de l'assurance responsabilité civile générale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 58.80 Milliards de dollars |
| Taille du Marché (2026) | 60.64 Milliards de dollars |
| Taille du Marché (2031) | 72.02 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.50 % |
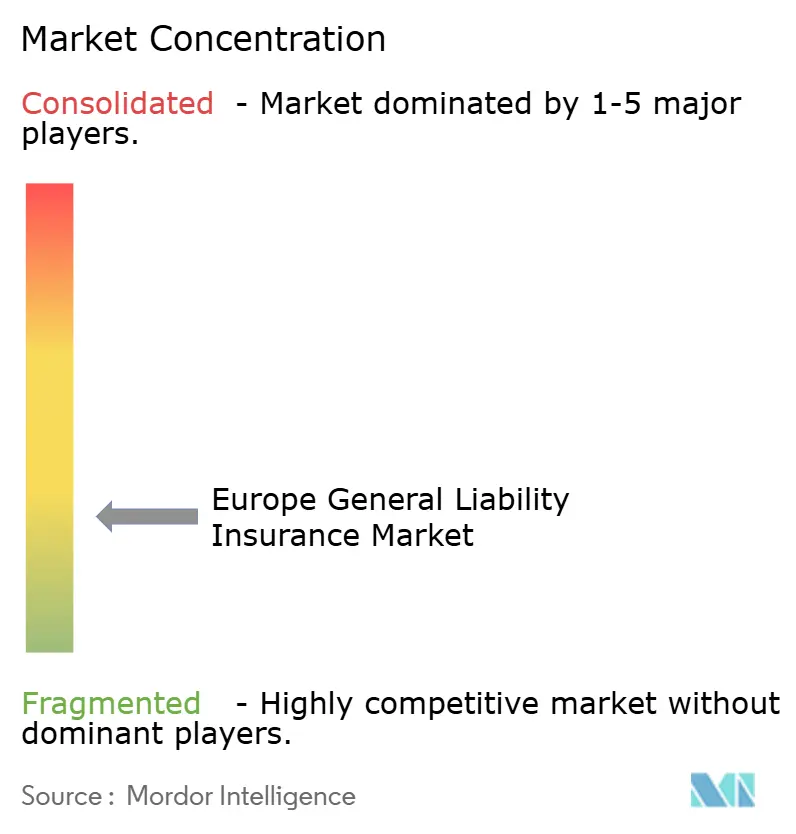
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de l'assurance responsabilité civile générale par Mordor Intelligence
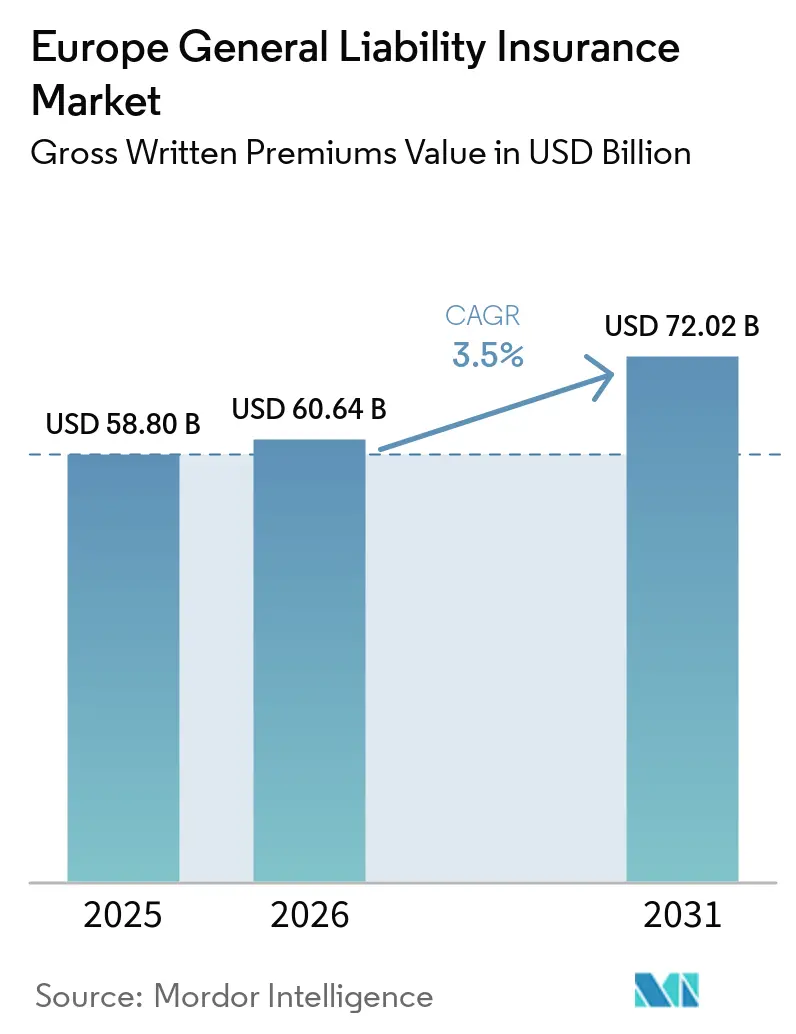
La taille du marché européen de l'assurance responsabilité civile générale, en termes de valeur des primes brutes émises, était évaluée à 58,80 milliards USD en 2025 et devrait croître de 60,64 milliards USD en 2026 pour atteindre 72,02 milliards USD d'ici 2031, à un CAGR de 3,5 % durant la période de prévision (2026-2031).
La couverture obligatoire dans les marchés publics et les contrats privés soutient une base de demande stable sur l'ensemble du marché européen de l'assurance responsabilité civile générale. Des indemnisations pour dommages corporels plus élevées, des chaînes d'approvisionnement plus complexes et les risques associés aux produits dotés d'intelligence artificielle élargissent l'éventail des expositions que les assureurs doivent tarifer. Swiss Re s'attend à ce que la responsabilité civile générale conserve un pouvoir de retarification sélectif en 2026 et 2027, même si la concurrence s'intensifie dans l'assurance de biens et l'assurance automobile. La directive révisée de l'Union européenne sur la responsabilité du fait des produits a accru la nécessité pour les assureurs de mettre à jour le libellé des polices avant la date limite de transposition de décembre 2026. Ces conditions favorisent les assureurs capables de combiner expertise juridique, souscription rigoureuse et service transfrontalier.
Principaux enseignements du rapport
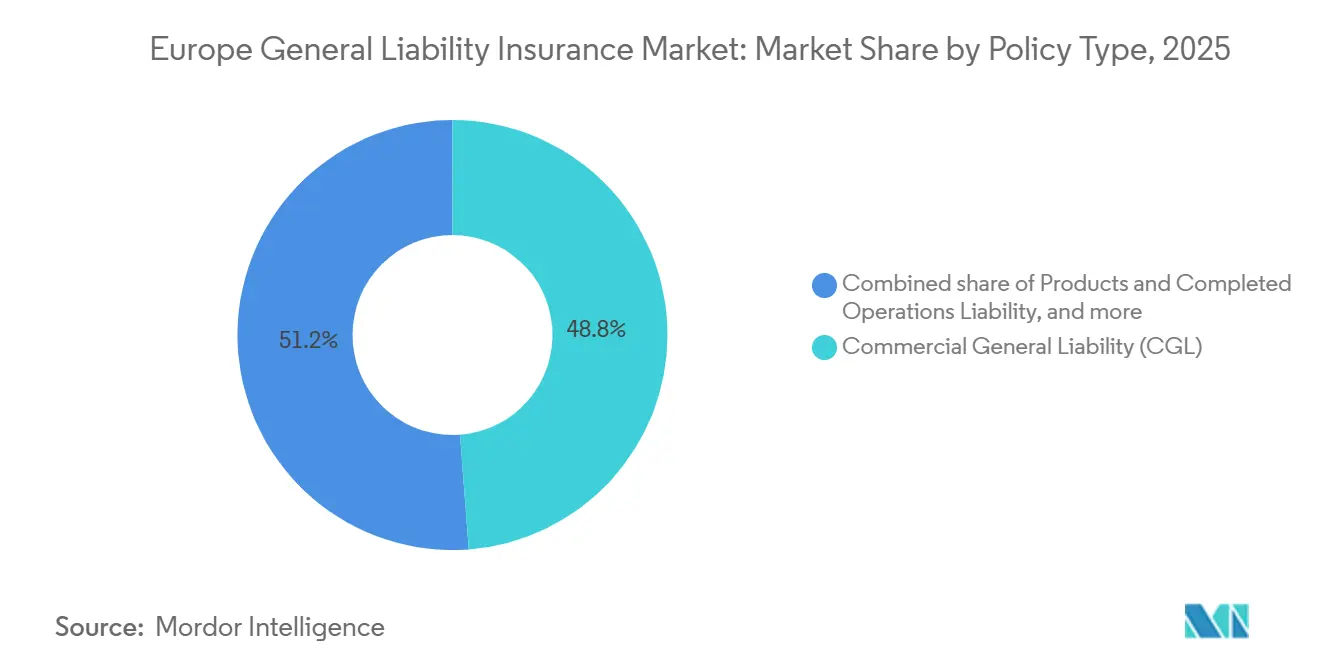
- Par type de police, la responsabilité civile générale des entreprises a capté 48,8 % de la part du marché européen de l'assurance responsabilité civile générale en 2025, tandis que la responsabilité civile produits et travaux terminés devrait croître à un CAGR de 4,8 % jusqu'en 2031.
- Par déclencheur de police, les polices basées sur la survenance ont capté 83,6 % de la part du marché européen de l'assurance responsabilité civile générale en 2025, tandis que les polices basées sur la réclamation devraient croître à un CAGR de 5,1 % jusqu'en 2031.
- Par type de souscripteur, les petites et moyennes entreprises ont capté 42,4 % de la part du marché européen de l'assurance responsabilité civile générale en 2025, tandis que les grandes entreprises devraient croître à un CAGR de 4,9 % jusqu'en 2031.
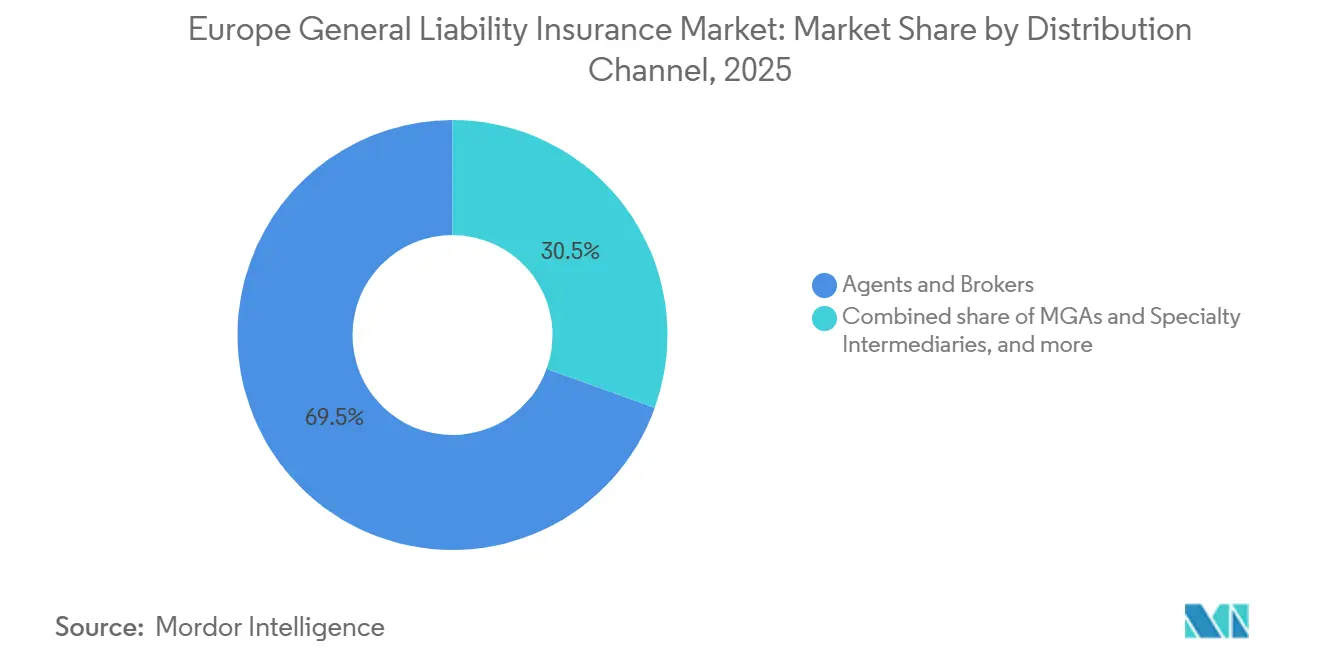
- Par canal de distribution, les agents et courtiers ont capté 69,5 % de la part du marché européen de l'assurance responsabilité civile générale en 2025, tandis que les canaux de bancassurance, d'affinité et intégrés devraient croître à un CAGR de 6 % jusqu'en 2031.
- Par secteur d'activité, la construction et l'immobilier ont capté 19,7 % de la part du marché européen de l'assurance responsabilité civile générale en 2025, tandis que les technologies de l'information et les télécommunications devraient croître à un CAGR de 5,5 % jusqu'en 2031.
- Par zone géographique, l'Allemagne a capté 22,3 % de la part du marché européen de l'assurance responsabilité civile générale en 2025, tandis que le reste de l'Europe devrait croître à un CAGR de 5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen de l'assurance responsabilité civile générale
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences obligatoires et contractuelles en matière de responsabilité civile | +0.8% | À l'échelle de l'Union européenne, concentrées en Allemagne, en France et au Royaume-Uni | Court terme (≤ 2 ans) |
| Hausse des réclamations de tiers et des coûts d'indemnisation | +0.6% | Europe occidentale, Pays-Bas, Portugal et Royaume-Uni | Moyen terme (2-4 ans) |
| Expansion des petites et moyennes entreprises et de l'activité commerciale | +0.7% | Paneuropéen, porté par l'Europe du Sud et de l'Est | Moyen terme (2-4 ans) |
| Croissance de la construction, des infrastructures, de l'industrie manufacturière et de l'activité industrielle | +0.6% | Allemagne, France, Espagne et reste de l'Europe | Court terme (≤ 2 ans) |
| Expansion des produits et opérations dotés d'intelligence artificielle | +0.5% | Royaume-Uni, Allemagne, France et pays nordiques | Long terme (≥ 4 ans) |
| Expositions complexes à la responsabilité civile dans les chaînes d'approvisionnement | +0.4% | Allemagne, Italie, Pays-Bas et pays de la zone DACH | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences obligatoires et contractuelles en matière de couverture de responsabilité civile générale
Les règles de passation des marchés publics et les conditions contractuelles privées créent une demande constante de couverture de responsabilité civile générale en Europe. Les entrepreneurs doivent souvent prouver qu'ils détiennent des plafonds de responsabilité civile spécifiés avant de pouvoir remporter des marchés publics. Cette exigence fait de l'assurance un coût contractuel plutôt qu'un achat discrétionnaire pour de nombreuses entreprises. L'Allemagne a annoncé en 2025 un fonds d'investissement dans les infrastructures et le climat de 500 milliards EUR (540 milliards USD), et le pipeline de projets atteint l'activité de passation de marchés en 2026[1]. Les professionnels agréés en Allemagne, en France et en Italie sont également soumis à des exigences continues en matière de couverture de responsabilité civile en vertu des règles nationales et des cadres de surveillance. Ces dispositions aident le marché européen de l'assurance responsabilité civile générale à maintenir la demande lorsque les conditions économiques sont moins favorables.
Hausse des réclamations de tiers et des coûts d'indemnisation
Les sinistres en responsabilité civile évoluent à mesure que les règles juridiques et les mécanismes de recours collectif se développent en Europe. Swiss Re identifie l'inflation des sinistres en excédent de responsabilité civile comme une préoccupation structurelle, notamment là où le recours collectif avec opt-out accroît la gravité des sinistres aux Pays-Bas et au Portugal. La directive révisée sur la responsabilité du fait des produits étend le champ de la responsabilité stricte aux logiciels et aux systèmes d'intelligence artificielle, tout en modifiant certaines règles probatoires[2]. L'Irlande a montré qu'une réforme ciblée peut réduire certains coûts, la Banque centrale d'Irlande ayant signalé une baisse des coûts de règlement des sinistres corporels au premier semestre 2025. Cependant, l'orientation juridique générale en Europe va vers un accès plus large aux demandeurs et une gestion des sinistres plus exigeante. Les assureurs réexaminent donc les plafonds, les exclusions, les pratiques de provisionnement et les hypothèses relatives aux frais juridiques.
Expansion des petites et moyennes entreprises et de l'activité commerciale
Les petites et moyennes entreprises représentent une opportunité de couverture importante, car de nombreuses entreprises disposent encore d'une protection assurantielle limitée. Les intermédiaires traditionnels continuent de servir efficacement les entreprises bien assurées, mais leur portée est plus faible auprès des entreprises à faible engagement. Les produits numériques proposés via les plateformes bancaires et comptables peuvent réduire l'effort lié à l'achat d'une couverture de base. La croissance du chiffre d'affaires et de l'emploi en Europe du Sud et de l'Est contribue également à élargir la base de primes adressable. Cette combinaison soutient une expansion supplémentaire du marché européen de l'assurance responsabilité civile générale sans reposer uniquement sur des hausses de tarifs.
Croissance de la construction, des infrastructures, de l'industrie manufacturière et de l'activité industrielle
La construction reste une source majeure d'exposition aux tiers, car les projets combinent plusieurs entrepreneurs, fournisseurs d'équipements et propriétaires. La production dans le secteur de la construction de l'Union européenne devrait croître de 1,5 % en 2026 après un recul de 1,5 % en 2024 et une absence de croissance en 2025[3]. L'Allemagne, l'Espagne et l'Irlande mènent la reprise, tandis que la France et les Pays-Bas restent en dessous de la tendance. L'investissement dans les infrastructures crée une demande de couverture de responsabilité civile des entrepreneurs, de polices de projet et de gestion des risques spécialisée. Les projets de centres de données apportent également des expositions mécaniques, électriques et liées aux sous-traitants concentrées, qui diffèrent des travaux d'infrastructure conventionnels. Les assureurs disposant d'équipes de souscription spécialisées peuvent utiliser ces projets pour renforcer leur position sur le marché européen de l'assurance responsabilité civile générale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accessibilité financière des primes et durcissement de la souscription | -0.5% | Paneuropéen, prononcé parmi les petites et moyennes entreprises | Court terme (≤ 2 ans) |
| Hausse de la gravité des sinistres et des frais de défense juridique | -0.4% | Royaume-Uni, Pays-Bas et Europe occidentale | Moyen terme (2-4 ans) |
| Données historiques limitées pour les risques émergents de responsabilité civile liés à l'intelligence artificielle | -0.3% | À l'échelle de l'Union européenne, concentrés initialement en Allemagne et au Royaume-Uni | Long terme (≥ 4 ans) |
| Différences transfrontalières dans les règles de responsabilité civile et les exigences d'assurance | -0.2% | États membres de l'Union européenne, notamment les marchés d'entrée d'Europe de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accessibilité financière des primes et durcissement de la souscription
L'accessibilité financière devient plus difficile pour les petites et moyennes entreprises dans les secteurs à forte fréquence de sinistres tels que le commerce de détail, l'hôtellerie et la sous-traitance dans la construction. Swiss Re prévoit une croissance réelle des primes non-vie de 1,5 % en Europe avancée en 2026, contre 2,9 % en 2025. De nouvelles hausses de prix sont plus difficiles à maintenir lorsque la fréquence des sinistres n'augmente pas au même rythme que leur gravité. Un libellé plus restrictif et des sous-limites plus basses peuvent réduire la charge immédiate des primes, mais ils peuvent aussi rendre la couverture moins utile pour les souscripteurs. Les souscripteurs disposant de ressources de gestion des risques plus solides peuvent rechercher une capacité en excédent auprès de prestataires spécialisés lorsque la couverture standard devient restrictive. Des déclencheurs de police clairs et une conception modulaire des produits peuvent préserver la discipline de souscription tout en rendant la couverture plus facile à comprendre.
Hausse de la gravité des sinistres et des frais de défense juridique
Les frais juridiques et de défense peuvent absorber les revenus de primes sans augmenter la protection reçue par le souscripteur. La Banque centrale d'Irlande a signalé que les frais juridiques moyens de 25 157 EUR (27 170 USD) dépassaient l'indemnisation moyenne de 24 379 EUR (26 329 USD) pour certains sinistres portés devant les tribunaux inférieurs à 150 000 EUR (162 000 USD) au premier semestre 2025. La directive sur la responsabilité du fait des produits crée également des exigences de divulgation et de coordination plus contraignantes pour les sinistres comportant des éléments transfrontaliers. Ces pressions sont particulièrement significatives lorsque les sinistres impliquent plusieurs fournisseurs, produits ou juridictions. Des plateformes centralisées de gestion des sinistres et des panels juridiques multilingues peuvent aider les assureurs à gérer les dossiers de manière plus cohérente. Des coûts d'exploitation plus élevés pourraient néanmoins limiter le rythme d'expansion du marché européen de l'assurance responsabilité civile générale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de police : la responsabilité civile générale des entreprises reste le produit central
La responsabilité civile générale des entreprises représentait 48,8 % des primes en 2025, ce qui en fait le type de police le plus important du marché européen de l'assurance responsabilité civile générale. Les entreprises de taille intermédiaire et les grands souscripteurs industriels utilisent cette couverture pour les risques de tiers découlant des locaux, des produits et des travaux terminés. Son rôle étendu reflète l'utilisation de packages commerciaux combinant responsabilité civile, biens, automobile et couverture employeur en Allemagne, au Royaume-Uni et en France. Les programmes placés par des courtiers restent courants dans ces pays, car les souscripteurs ont besoin d'une protection coordonnée face à plusieurs risques. La responsabilité civile produits et travaux terminés devrait enregistrer un CAGR de 4,8 % jusqu'en 2031. La directive révisée sur la responsabilité du fait des produits incite les fabricants, les fournisseurs de technologie et les importateurs à réévaluer les plafonds et les structures de couverture.
Les catégories de responsabilité civile personnelle et autres responsabilités civiles des entreprises répondent aux besoins des ménages et de plusieurs besoins commerciaux spécialisés. L'Allemagne affiche une forte pénétration de la responsabilité civile personnelle, tandis que les polices pour propriétaires bailleurs, organisations bénévoles et associations de copropriétaires couvrent des expositions plus ciblées. Le secteur européen de l'assurance responsabilité civile générale s'adapte également au chevauchement entre la responsabilité du fait des produits, la couverture cyber, les erreurs et omissions technologiques et la responsabilité civile générale des entreprises. Les logiciels peuvent relever des règles de responsabilité du fait des produits, ce qui accroît la nécessité d'un libellé de police plus précis. Les formulaires standard axés uniquement sur les dommages matériels tangibles peuvent nécessiter des dispositions explicites pour les actifs numériques et les résultats de l'intelligence artificielle. Les assureurs qui révisent leurs conditions avant décembre 2026 peuvent réduire l'incertitude pour les courtiers et les souscripteurs.
Par déclencheur de police : la couverture basée sur la survenance reste prédominante
Les polices basées sur la survenance représentaient 83,6 % des primes en 2025, la part la plus importante parmi les déclencheurs de police. Les fabricants, les entrepreneurs et les souscripteurs du secteur public utilisent la couverture basée sur la survenance parce qu'elle répond à un incident survenu pendant la période de validité de la police. Cela reste approprié pour les défauts de construction et les dommages corporels liés aux produits qui peuvent mettre des années à se manifester. La structure est familière dans les secteurs industriels, bien qu'elle crée des besoins de provisionnement complexes pour les assureurs. Les polices basées sur la réclamation devraient croître à un CAGR de 5,1 % jusqu'en 2031. Leur utilisation se développe dans les services professionnels, la responsabilité civile technologique et les produits liés à l'intelligence artificielle, où les données historiques sur les sinistres restent limitées.
Les polices basées sur la réclamation permettent aux assureurs de définir des dates rétroactives et de limiter l'accumulation des expositions émergentes. Cette caractéristique est utile lorsque l'expérience en matière de sinistres est encore en développement et que le soutien de la réassurance pour les plafonds à longue queue est prudent. Les assureurs européens utilisent depuis longtemps des structures basées sur la réclamation pour la responsabilité civile professionnelle et la couverture des administrateurs et dirigeants. Les produits de responsabilité civile générale adoptent la même approche dans les sous-branches techniquement complexes. Le marché européen de l'assurance responsabilité civile générale peut donc offrir une couverture plus contrôlée pour les nouveaux risques numériques sans attendre un long historique de sinistres. Les souscripteurs auront besoin d'explications claires sur les exigences de déclaration et les dates rétroactives avant de choisir cette forme de couverture.
Par type de souscripteur : les petites et moyennes entreprises dominent les primes
Les petites et moyennes entreprises détenaient 42,4 % des primes en 2025, ce qui leur confère la plus grande part du marché européen de l'assurance responsabilité civile générale par type de souscripteur. Le segment couvre un large éventail d'entreprises, des prestataires de services locaux aux fournisseurs industriels. L'étude 2025 portant sur 8 187 entreprises européennes a révélé que 44 % étaient minimalement assurées et détenaient moins de 2 polices. Cela montre que la portée de la distribution et la compréhension des produits restent des obstacles importants à l'adoption. Les grandes entreprises devraient se développer à un CAGR de 4,9 % jusqu'en 2031. Leur croissance reflète la restructuration des chaînes d'approvisionnement, les exigences de gouvernance d'entreprise et le recours plus large aux programmes d'assurance multinationaux.
Les programmes multinationaux permettent aux grandes entreprises de gérer la couverture dans plusieurs pays tout en maintenant des polices locales là où elles sont requises. Cette approche est utile car les lois sur la responsabilité civile et les processus de gestion des sinistres varient dans les 27 juridictions de l'Union européenne. Les ménages et les particuliers restent importants en Allemagne, où l'assurance responsabilité civile personnelle est largement utilisée. Le taux de souscription est plus faible dans certaines parties de l'Europe du Sud et de l'Est, où la distribution numérique pourrait réduire les coûts d'acquisition au fil du temps. Les organismes publics et les organisations à but non lucratif font également face à une exposition croissante liée à la gestion des données, à l'entretien des infrastructures et aux questions environnementales. Ces groupes peuvent accroître la demande de couverture spécialisée au sein du marché européen de l'assurance responsabilité civile générale à mesure que les exigences des marchés publics atteignent les réseaux de fournisseurs.
Par canal de distribution : les agents et courtiers restent la voie principale
Les agents et courtiers ont généré 69,5 % des primes en 2025, ce qui leur confère la plus grande part du marché européen de l'assurance responsabilité civile générale. Les intermédiaires restent importants pour les risques commerciaux complexes nécessitant des plafonds et des conditions de police sur mesure. Leur rôle est particulièrement fort en Allemagne, au Royaume-Uni et dans les pays nordiques, où les relations commerciales sont souvent de longue date. La gestion des sinistres, des renouvellements et des informations sur les risques soutient également le modèle de courtage. Les agents généraux gestionnaires et les intermédiaires spécialisés fournissent une capacité de souscription pour les extensions liées à la pollution, au rappel de produits et à l'intelligence artificielle. Les ventes directes sont actives pour les produits plus simples destinés aux petites entreprises en France et en Ibérie, où les portails numériques des assureurs se font concurrence sur le prix et la commodité.
Les canaux de bancassurance, d'affinité et intégrés devraient croître à un CAGR de 6 % jusqu'en 2031. Ces modèles connectent les plateformes bancaires ou comptables aux systèmes de souscription d'assurance via des interfaces de programmation d'applications. Ils peuvent proposer une couverture de responsabilité civile de base lors d'un parcours bancaire ou administratif pour les petites entreprises. Le secteur européen de l'assurance responsabilité civile générale pourrait ainsi accéder à des entreprises qui ne font généralement pas appel à un courtier. Les polices intégrées ont souvent des primes moyennes inférieures à celles des programmes commerciaux placés par des courtiers, ce qui signifie que les prestataires ont besoin d'une échelle suffisante pour générer des revenus de commission adéquats. Le canal favorisera donc les grandes plateformes et les assureurs capables d'intégrer efficacement les décisions de souscription.
Par secteur d'activité : la construction détient la plus grande part de primes
La construction et l'immobilier détenaient 19,7 % des primes en 2025, représentant la plus grande taille du marché européen de l'assurance responsabilité civile générale au sein des secteurs d'activité. Les infrastructures publiques, le développement résidentiel et les projets industriels créent une exposition soutenue aux tiers pour les entrepreneurs et les propriétaires. Les programmes d'assurance contrôlés par le maître d'ouvrage et par l'entrepreneur peuvent regrouper les participants au projet sous une seule police. Ces structures augmentent la prime par projet par rapport aux placements séparés par entrepreneur. La production dans le secteur de la construction de l'Union européenne devrait croître de 1,5 % en 2026, soutenue par les projets d'infrastructure et de transition énergétique. L'industrie manufacturière, le transport, la logistique, le commerce de détail, la santé, l'énergie, l'hôtellerie, les services financiers et le secteur public confèrent également au marché une large base de risques.
Les technologies de l'information et les télécommunications devraient croître à un CAGR de 5,5 % jusqu'en 2031. Les entreprises technologiques recherchent une protection plus claire pour les erreurs logicielles, les défaillances de l'intelligence artificielle et les responsabilités liées au traitement des données. La directive révisée sur la responsabilité du fait des produits accroît l'importance du libellé traitant des logiciels et des produits numériques connexes. Cette demande crée une opportunité de développement de produits pour les assureurs capables de définir clairement les déclencheurs et les exclusions. Les assureurs doivent encore tenir compte des données historiques limitées disponibles pour les nouvelles expositions liées à l'intelligence artificielle. Le marché européen de l'assurance responsabilité civile générale aura besoin de normes de souscription rigoureuses à mesure que l'utilisation de la technologie se développe dans les activités commerciales.
Analyse géographique
L'Allemagne détenait 22,3 % des primes en 2025, la plus grande position nationale sur le marché européen de l'assurance responsabilité civile générale. Le pays dispose d'une large base commerciale et d'une utilisation étendue de l'assurance pour les risques de responsabilité civile des entreprises et des particuliers. L'Allemagne a annoncé en 2025 un fonds d'investissement dans les infrastructures et le climat de 500 milliards EUR (545 milliards USD), avec des premiers décaissements soutenant l'activité de construction en 2026. ING prévoit une croissance de la production dans le secteur de la construction allemand de 2,5 % en 2026. Le Royaume-Uni est un contributeur majeur aux primes et est exposé à l'inflation des coûts de contentieux. Swiss Re identifie le Royaume-Uni comme la juridiction européenne à risque le plus élevé en dehors des États-Unis pour les actions collectives.
La France et l'Italie sont les troisième et quatrième segments nationaux par volume de primes. La France bénéficie d'un canal de bancassurance en développement et d'une base d'assurance commerciale pour les petites et moyennes entreprises en croissance. Le pays fait également face à un environnement de recours collectif en évolution que les assureurs intègrent dans la tarification des programmes. L'Italie affiche une demande soutenue provenant des activités d'ingénierie, de construction et de santé. Sa production dans le secteur de la construction devrait croître de 0,5 % en 2026 après plusieurs années consécutives de contraction. L'Espagne devrait enregistrer une croissance de la production dans le secteur de la construction de 2,5 % en 2026, soutenant la demande de responsabilité civile générale en Ibérie.
Le reste de l'Europe devrait croître à un CAGR de 5 % jusqu'en 2031, le taux géographique le plus rapide du marché européen de l'assurance responsabilité civile générale. Les pays d'Europe centrale et orientale bénéficient de la création de nouvelles entreprises, des investissements directs étrangers et de l'activité industrielle. La Pologne, la République tchèque et la Roumanie sont des contributeurs clés à la croissance des primes dans ce groupe. Les pays nordiques maintiennent un niveau élevé de sophistication assurantielle et une adoption précoce de la couverture intégrée pour les micro-risques commerciaux. À mesure que l'intégration commerciale et des chaînes d'approvisionnement s'approfondit, les entreprises font face à des expositions en matière de responsabilité civile qui ressemblent de plus en plus à celles de l'Europe occidentale. Cela soutient la croissance des primes liée à l'expansion commerciale plutôt qu'aux seules conditions tarifaires.
Paysage concurrentiel
Le marché européen de l'assurance responsabilité civile générale est fragmenté, avec des entreprises telles qu'Allianz, AXA, Zurich, Assicurazioni Generali et HDI Global. Ces assureurs disposent d'une large couverture géographique, de capacités de programmes multinationaux et d'opérations de gestion des sinistres que les concurrents plus petits peuvent avoir du mal à égaler. Allianz a déclaré un bénéfice opérationnel record de 17,4 milliards EUR (18,1 milliards USD) pour l'exercice 2025, porté principalement par son segment dommages. Il a fixé un objectif de bénéfice opérationnel pour 2026 de 17,4 milliards EUR (18,1 milliards USD) et annoncé un programme de rachat d'actions pouvant atteindre 2,5 milliards EUR (2,6 milliards USD). HDI Global a lancé sa stratégie Xcelerate29, qui donne la priorité à l'intelligence artificielle et à l'analyse de données dans la souscription, l'ingénierie des risques et la gestion des sinistres. Ces investissements soutiennent une souscription plus réactive sur le marché européen de l'assurance responsabilité civile générale.
Les agents généraux gestionnaires spécialisés et les souscripteurs adossés à Lloyd's gagnent en pertinence dans les branches de responsabilité civile liées à la technologie, à l'environnement et à l'intelligence artificielle. Leur capacité à se concentrer sur une classe de risques étroite peut les aider à traiter des expositions pour lesquelles l'appétit des assureurs standard est limité. Les assureurs de taille intermédiaire subissent la pression de l'échelle des assureurs leaders et de la rapidité des concurrents spécialisés. La mise à jour du libellé de la responsabilité civile générale des entreprises est devenue un point de concurrence important avant la date limite de la directive de décembre 2026. Les assureurs qui proposent une couverture claire du cycle de vie numérique peuvent réduire l'incertitude pour les acheteurs dans les secteurs technologique et manufacturier. Les assureurs dont le libellé est obsolète pourraient faire face à une sélection des risques plus difficile si les acheteurs informés se tournent vers des prestataires aux conditions plus claires.
Les opportunités de croissance comprennent la couverture modulaire pour les petites et moyennes entreprises, la distribution intégrée et les programmes transfrontaliers pour les entreprises régionales. Les souscripteurs ayant des activités dans plusieurs pays souhaitent une couverture cohérente sans avoir à gérer un arrangement séparé dans chaque marché. Les assureurs leaders utilisent des outils numériques de souscription et de gestion des sinistres pour raccourcir les délais de réponse et améliorer les informations sur les risques. HDI Global applique l'intelligence artificielle et l'analyse de données dans le cadre de sa stratégie d'assurance des entreprises et des spécialités. Allianz poursuit également un cycle stratégique 2025-2027 après ses résultats records de 2025. Ces actions montrent pourquoi l'investissement dans la souscription spécialisée et la prestation transfrontalière reste important sur l'ensemble du marché européen de l'assurance responsabilité civile générale.
Leaders du secteur européen de l'assurance responsabilité civile générale
-
Allianz SE
-
AXA SA
-
Zurich Insurance Group Ltd.
-
Assicurazioni Generali S.p.A.
-
Chubb Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : l'EIOPA a publié ses lignes directrices finales de révision de Solvabilité II et ses projets de normes techniques, complétant ainsi tous les instruments juridiques dans le cadre du régime révisé. Le régime mis à jour s'applique à partir du 30 janvier 2027 et introduit un cadre de proportionnalité pour les petites entreprises et les entreprises non complexes, des provisions techniques révisées, une marge de risque révisée et des normes de reporting actualisées.
- Juin 2026 : Beazley plc a déclaré un bénéfice avant impôts de 237,7 millions USD et a continué à développer ses activités aux Bermudes. Son expansion européenne a progressé plus rapidement que prévu, avec les grands comptes et les comptes multinationaux identifiés comme attractifs.
- Février 2026 : Allianz SE a déclaré un bénéfice opérationnel record de 17,4 milliards EUR (18,8 milliards USD) pour l'exercice 2025, porté principalement par son segment dommages. Le groupe a annoncé un programme de rachat d'actions pouvant atteindre 2,5 milliards EUR (2,7 milliards USD) et fixé un objectif de bénéfice opérationnel pour 2026 de 17,4 milliards EUR (18,8 milliards USD).
- Décembre 2025 : HDI Global a déclaré une croissance rentable de son chiffre d'affaires et de ses résultats. L'assureur spécialisé dans les entreprises et les spécialités a également introduit sa stratégie Xcelerate29, qui donne la priorité à l'intelligence artificielle et à l'analyse de données dans la souscription, l'ingénierie des risques et la gestion des sinistres.
Périmètre du rapport sur le marché européen de l'assurance responsabilité civile générale
| Responsabilité civile générale des entreprises |
| Responsabilité civile produits et travaux terminés |
| Responsabilité civile personnelle |
| Autres responsabilités civiles générales et des entreprises |
| Basé sur la survenance |
| Basé sur la réclamation |
| Ménages et particuliers |
| Petites et moyennes entreprises (PME) |
| Grandes entreprises |
| Organismes publics et organisations à but non lucratif |
| Agents et courtiers |
| Agents généraux gestionnaires et intermédiaires spécialisés |
| Ventes directes |
| Bancassurance, affinité et intégré |
| Construction et immobilier |
| Industrie manufacturière |
| Transport et logistique |
| Commerce de détail et de gros |
| Santé et sciences de la vie |
| Technologies de l'information et télécommunications |
| Énergie et services aux collectivités |
| Hôtellerie, loisirs et divertissement |
| Services financiers |
| Organismes publics et organisations à but non lucratif |
| Autres secteurs d'activité |
| Royaume-Uni |
| Allemagne |
| France |
| Italie |
| Espagne |
| Reste de l'Europe |
| Par type de police | Responsabilité civile générale des entreprises |
| Responsabilité civile produits et travaux terminés | |
| Responsabilité civile personnelle | |
| Autres responsabilités civiles générales et des entreprises | |
| Par déclencheur de police | Basé sur la survenance |
| Basé sur la réclamation | |
| Par type de souscripteur | Ménages et particuliers |
| Petites et moyennes entreprises (PME) | |
| Grandes entreprises | |
| Organismes publics et organisations à but non lucratif | |
| Par canal de distribution | Agents et courtiers |
| Agents généraux gestionnaires et intermédiaires spécialisés | |
| Ventes directes | |
| Bancassurance, affinité et intégré | |
| Par secteur d'activité | Construction et immobilier |
| Industrie manufacturière | |
| Transport et logistique | |
| Commerce de détail et de gros | |
| Santé et sciences de la vie | |
| Technologies de l'information et télécommunications | |
| Énergie et services aux collectivités | |
| Hôtellerie, loisirs et divertissement | |
| Services financiers | |
| Organismes publics et organisations à but non lucratif | |
| Autres secteurs d'activité | |
| Par pays | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe |
Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la demande d'assurance responsabilité civile générale en Europe ?
Les exigences contractuelles d'assurance, l'activité de construction, des chaînes d'approvisionnement plus complexes et l'évolution des règles de responsabilité du fait des produits soutiennent la demande.
Quel est le taux de croissance prévu jusqu'en 2031 ?
Le marché européen de l'assurance responsabilité civile générale devrait croître à un CAGR de 3,5 % de 2026 à 2031.
Quel type de police détient la plus grande part de primes ?
La responsabilité civile générale des entreprises était le type de police le plus important, avec 48,8 % des primes en 2025.
Quel canal de distribution connaît la croissance la plus rapide ?
Les canaux de bancassurance, d'affinité et intégrés devraient croître à un CAGR de 6 % jusqu'en 2031.
Quelle zone géographique européenne se développe le plus rapidement ?
Le reste de l'Europe devrait croître à un CAGR de 5 % jusqu'en 2031, porté par les économies d'Europe centrale et orientale.
Quel secteur mène la demande de primes en responsabilité civile générale ?
La construction et l'immobilier détenaient la plus grande part sectorielle à 19,7 % en 2025.