
Tamanho e Participação do Mercado de Seguro de Responsabilidade Civil Geral dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
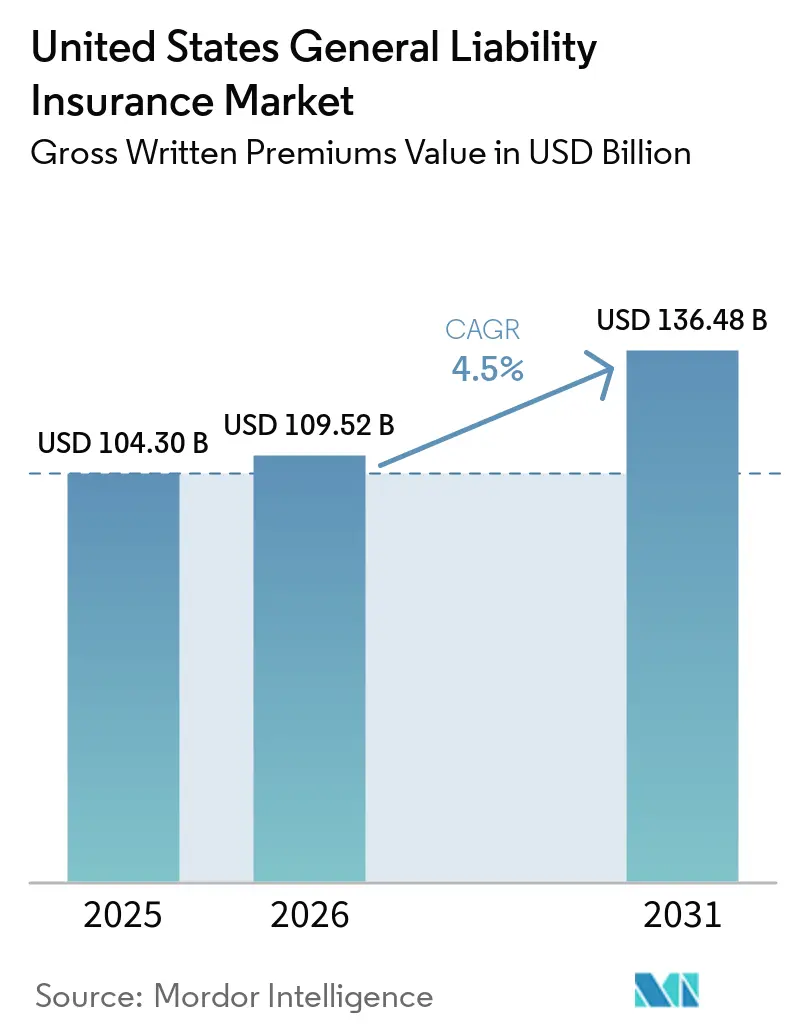
| Tamanho do mercado no ano base (2025) | 104.30 Bilhões de dólares |
| Tamanho do Mercado (2026) | 109.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 136.48 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.50 % |
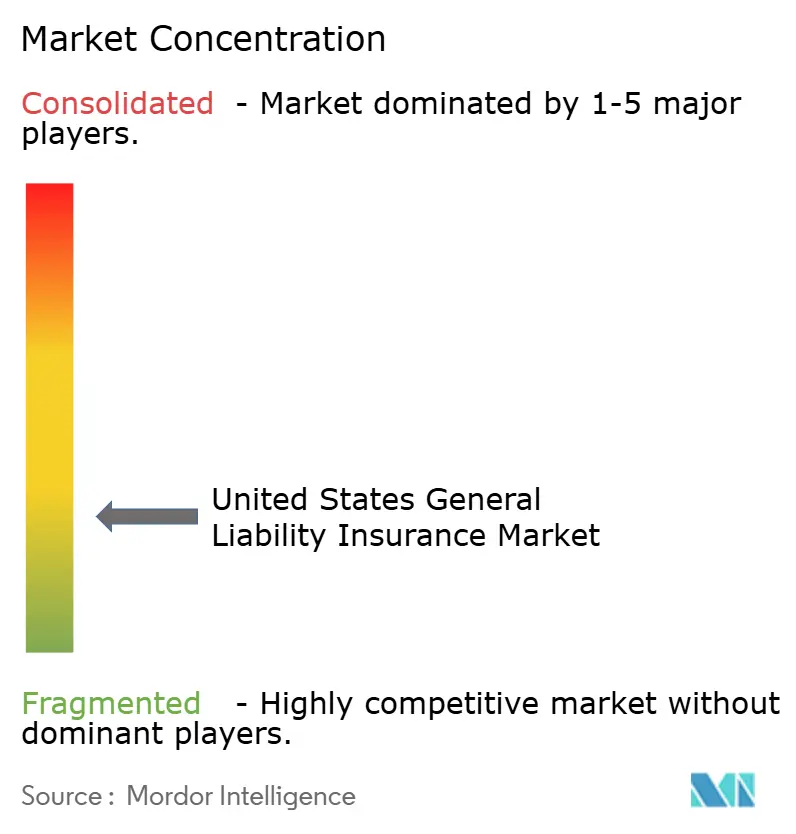
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro de Responsabilidade Civil Geral dos Estados Unidos por Mordor Intelligence
O tamanho do Mercado de Seguro de Responsabilidade Civil Geral dos Estados Unidos em termos de valor de prêmios brutos subscritos tem projeção de expansão de 104,30 bilhões de USD em 2025 e 109,52 bilhões de USD em 2026 para 136,48 bilhões de USD até 2031, registrando um CAGR de 4,5% entre 2026 e 2031.
Os requisitos contratuais de seguro em contratos de locação, acordos com fornecedores, licenças e contratos comerciais continuam a sustentar a demanda no mercado de seguro de responsabilidade civil geral dos Estados Unidos. A formação de novos negócios também amplia o conjunto de organizações que necessitam de cobertura de responsabilidade civil, com 5.671.836 solicitações de abertura de empresas registradas em 2025. O aumento da gravidade das sinistros tornou a adequação das tarifas e a disciplina de reservas mais importantes, especialmente onde os custos de litígio estão aumentando. A atividade de construção, o investimento em manufatura e a exposição ao setor de saúde estão sustentando a demanda por prêmios em diversas linhas comerciais. As ferramentas de subscrição digital e a distribuição integrada estão ajudando as seguradoras a alcançar riscos menores e especializados de forma mais eficiente.
Principais Conclusões do Relatório
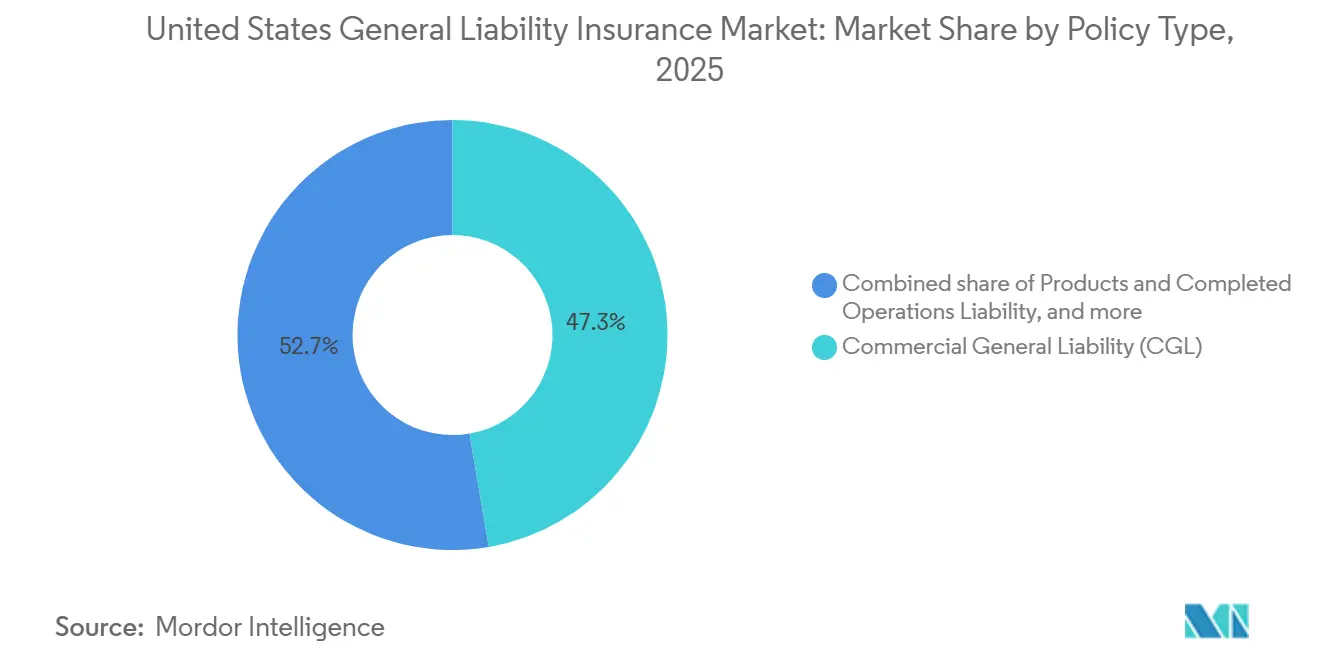
- Por tipo de apólice, a responsabilidade civil geral comercial capturou 47,3% da participação do mercado de seguro de responsabilidade civil geral dos Estados Unidos em 2025, enquanto a responsabilidade civil por produtos e operações concluídas tem projeção de crescimento a um CAGR de 6,3% até 2031.
- Por gatilho da apólice, as apólices de base de ocorrência detinham 82,1% da participação do mercado de seguro de responsabilidade civil geral dos Estados Unidos em 2025, enquanto as apólices de base de reclamação têm projeção de crescimento a um CAGR de 5,9% até 2031.
- Por tipo de segurado, as PMEs responderam por 44,8% da participação do mercado de seguro de responsabilidade civil geral dos Estados Unidos em 2025, enquanto domicílios e pessoas físicas têm projeção de crescimento a um CAGR de 6,5% até 2031.
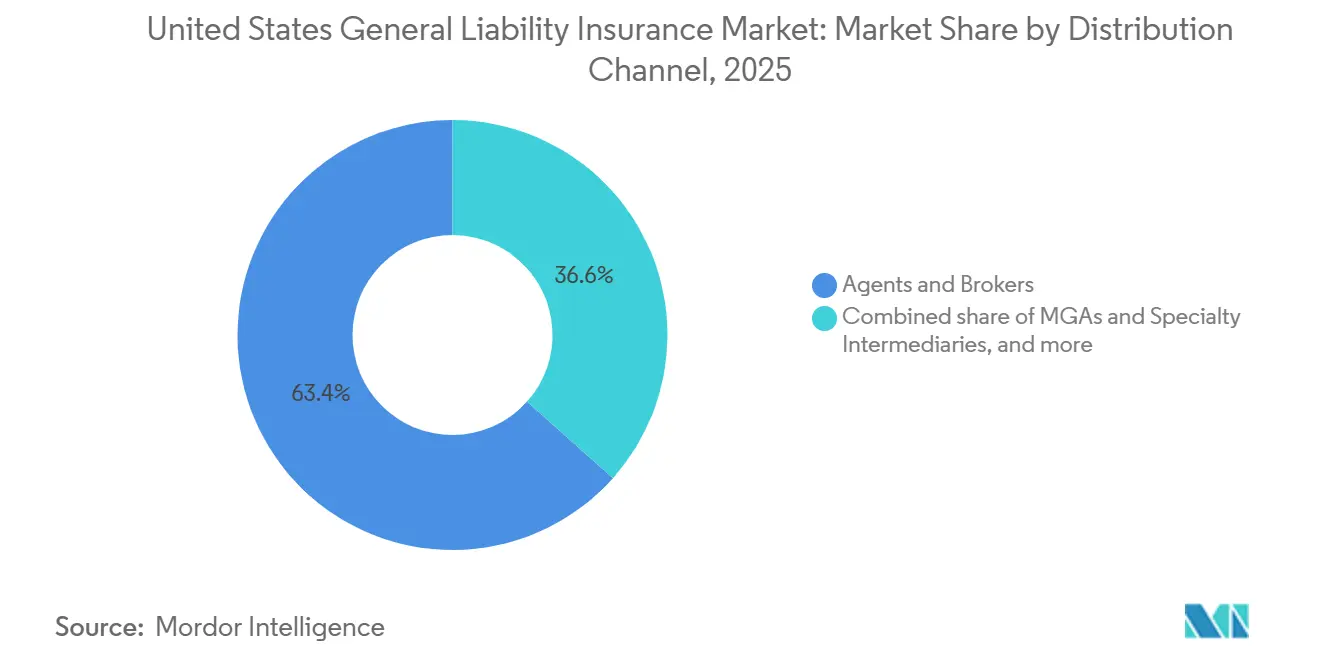
- Por canal de distribuição, agentes e corretores responderam por 63,4% da participação do mercado de seguro de responsabilidade civil geral dos Estados Unidos em 2025, enquanto os canais de bancassurance, afinidade e integrado têm projeção de crescimento a um CAGR de 7,5% até 2031.
- Por setor industrial, construção e imóveis responderam por 24,4% da participação do mercado de seguro de responsabilidade civil geral dos Estados Unidos em 2025, enquanto saúde e ciências da vida têm projeção de crescimento a um CAGR de 6,0% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Seguro de Responsabilidade Civil Geral dos Estados Unidos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Contratuais de Responsabilidade Civil em Atividades Comerciais | +0.9% | Nacional, com alta densidade em Nova York, Houston, Chicago e Los Angeles, mercados imobiliários comerciais | Curto prazo ( 2 anos) |
| Gravidade dos Sinistros de Responsabilidade Civil e Inflação Social | +0.8% | Nacional, com maior exposição na Califórnia, Nova York, Pensilvânia, Texas e Illinois | Médio prazo (2-4 anos) |
| Pequenas Empresas e Atividade Comercial que Requerem Proteção de Responsabilidade Civil | +0.7% | Nacional, com crescimento mais forte de solicitações no Texas, Flórida, Arizona e Geórgia | Curto prazo (≤ 2 anos) |
| Subscrição Baseada em Dados e Distribuição Digital | +0.5% | Nacional, especialmente entre seguradoras de excedente e linhas excedentes e seguradoras focadas em PMEs | Médio prazo (2-4 anos) |
| Construção, Infraestrutura e Operações de Alta Responsabilidade Civil | +0.4% | Nacional, com atividade nos corredores de infraestrutura do Sudeste, Meio-Oeste e Oeste | Médio prazo (2-4 anos) |
| Demanda por Limites Mais Altos e Cobertura Especializada | +0.2% | Nacional, com maior demanda em jurisdições com altos veredictos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Gravidade dos Sinistros de Responsabilidade Civil e Inflação Social
A inflação social está aumentando o custo dos sinistros de responsabilidade civil e alterando as condições de subscrição em todo o mercado de seguro de responsabilidade civil geral dos Estados Unidos. Custos de litígio mais elevados e grandes veredictos podem aumentar as perdas muito tempo após a emissão de uma apólice. Esse padrão exerce pressão particular sobre contas de construção, varejo, habitacional e outras de maior risco. As seguradoras estão respondendo com subscrição mais rigorosa, pontos de adesão mais elevados e seleção mais cuidadosa dos limites das apólices. A precificação de renovação em 2026 está sendo rastreada em alta para muitas contas comerciais, com pressão acima da média em exposições de construção, habitacional e varejo. O efeito não é uniforme entre os estados porque as regras legais, o comportamento dos júris e as práticas de sinistros diferem por jurisdição.
Aumento dos Requisitos Contratuais de Responsabilidade Civil em Atividades Comerciais
Os requisitos contratuais continuam sendo uma fonte central de demanda por cobertura de responsabilidade civil geral em atividades comerciais. Contratos de locação, acordos com fornecedores e arranjos de licenciamento geralmente exigem comprovação de seguro antes que uma empresa possa operar ou celebrar um contrato. A Administração de Pequenas Empresas identifica o seguro de responsabilidade civil como uma cobertura comumente exigida para empresas que trabalham com outras empresas[1]. Esse requisito significa que a demanda por cobertura pode permanecer estável mesmo quando as condições gerais de negócios se tornam menos favoráveis. As solicitações de abertura de empresas registradas em 2025 aumentam o número de potenciais empresas que podem enfrentar essas obrigações contratuais. O mercado de seguro de responsabilidade civil geral dos Estados Unidos, portanto, se beneficia de requisitos recorrentes em vez de depender apenas de compras voluntárias de seguro.
Expansão da Construção, Infraestrutura e Outras Operações de Alta Responsabilidade Civil
A atividade de construção está criando exposição substancial de responsabilidade civil em todo o mercado de seguro de responsabilidade civil geral dos Estados Unidos. Os gastos com construção atingiram 2,17 trilhões de USD anualizados em abril de 2026, sustentados por projetos de centros de dados, instalações de manufatura avançada e atividade de infraestrutura pública[2]. Esses projetos exigem múltiplos empreiteiros, subempreiteiros, fornecedores e prestadores de serviços profissionais, cada um com obrigações contratuais de seguro. Sinistros de danos corporais, danos à propriedade e operações concluídas continuam sendo preocupações importantes para esses participantes. A escassez de mão de obra pode aumentar o risco operacional quando as empresas têm dificuldade em contratar trabalhadores especializados experientes. Períodos de notificação mais longos para defeitos de construção também exigem que as seguradoras considerem a exposição que pode se desenvolver anos após a conclusão do projeto.
Crescimento da Subscrição Baseada em Dados e Distribuição Digital
A subscrição baseada em dados está mudando a forma como as seguradoras avaliam e processam riscos menores e especializados. A AIG relatou que seu assistente de subscrição processou mais de 370.000 submissões da Lexington até o final de 2025, um aumento de 26% em relação ao ano anterior[3]. O processamento mais rápido de submissões pode reduzir o trabalho manual e ajudar os subscritores a se concentrarem em riscos que requerem análise mais detalhada. As ferramentas digitais também suportam modelos de distribuição que oferecem cobertura no momento de uma transação comercial. Essas capacidades podem permitir atender empreiteiros menores, fabricantes de nicho e microempresas. O mercado de seguro de responsabilidade civil geral dos Estados Unidos provavelmente verá mais concorrência onde as seguradoras combinam processamento eficiente com seleção disciplinada de riscos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gravidade dos Sinistros e Custos de Perdas de Responsabilidade Civil | -0.7% | Nacional, com maior gravidade na Califórnia, Nova York, Texas, Pensilvânia e Illinois | Médio prazo (2-4 anos) |
| Desenvolvimento de Sinistros de Longa Cauda e Incerteza de Reservas | -0.4% | Nacional, com exposição em carteiras de ocorrência dos anos de acidentes de 2019 a 2024 | Longo prazo (≥ 4 anos) |
| Exclusões de Responsabilidade Civil para Riscos Emergentes e de Difícil Precificação | -0.2% | Nacional, especialmente em grandes contas comerciais e de tecnologia | Curto prazo (≤ 2 anos) |
| Diferenças Estaduais em Leis de Responsabilidade Civil e Litígios | -0.2% | Nacional, com mudanças agudas na Flórida, Geórgia, Louisiana e Carolina do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Desenvolvimento de Sinistros de Longa Cauda e Incerteza de Reservas
A incerteza de reservas é uma restrição material para as seguradoras que operam em negócios de responsabilidade civil de longa cauda. Os sinistros podem surgir ou piorar vários anos após o incidente subjacente, o que torna difícil a precificação e a constituição de reservas em tempo hábil. Os anos de acidentes mais recentes receberam maior atenção à medida que as seguradoras revisam se os padrões históricos de desenvolvimento ainda se aplicam. O problema é mais difícil onde o financiamento de litígios e a atividade de ações coletivas prolongam os prazos dos sinistros. As seguradoras devem manter capital suficiente para o desenvolvimento adverso, ao mesmo tempo em que permanecem competitivas em preço e cobertura. Isso cria pressão para refinar as premissas de perdas e reduzir a dependência de padrões de desenvolvimento que podem não mais refletir a experiência atual de sinistros.
Diferenças Estaduais em Leis de Responsabilidade Civil e Ambiente de Litígios
As diferenças legais estaduais adicionam complexidade operacional ao mercado de seguro de responsabilidade civil geral dos Estados Unidos. As seguradoras precisam de premissas específicas por jurisdição porque as regras de registro, as indenizações e as práticas de litígio variam em todo o país. As reformas de responsabilidade civil da Flórida em 2023 reduziram sua classificação de veredictos nucleares do 2º para o 10º lugar nacional até meados de 2026, enquanto os custos de defesa caíram 24% de 2022 a 2025. A Geórgia promulgou os Projetos de Lei do Senado 68 e 69 em abril de 2025, que abordaram procedimentos de julgamento e danos fantasmas. A Carolina do Norte tornou-se o primeiro estado a proibir o financiamento comercial de litígios por terceiros em junho de 2026, sob o Projeto de Lei da Câmara 315. As reformas legais podem melhorar a previsibilidade, mas as seguradoras ainda precisam monitorar como os tribunais interpretam e aplicam as novas regras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Apólice: A Responsabilidade Civil Geral Comercial Sustenta a Cobertura Comercial Principal
A responsabilidade civil geral comercial deteve 47,3% dos prêmios em 2025 e permaneceu o maior tipo de aplice no mercado de seguro de responsabilidade civil geral dos Estados Unidos. É amplamente utilizada porque contratos, arrendamentos e acordos de licenciamento frequentemente exigem essa forma de cobertura. A apólice responde a exposições comuns de danos corporais a terceiros, danos à propriedade e danos pessoais. A responsabilidade civil por produtos e operações concluídas tem projeção de crescimento a um CAGR de 6,3% até 2031. A relocalização da manufatura, os lançamentos de produtos de ciências da vida e a atividade de construção estão aumentando a exposição de operações concluídas para empresas seguradas.
A cobertura de responsabilidade civil pessoal está ganhando atenção à medida que os domicílios consideram a proteção de guarda-chuva para exposições pessoais maiores. Outros produtos de responsabilidade civil geral e empresarial podem abordar lacunas de cobertura que surgem quando as apólices padrão excluem novos riscos. A Verisk ISO introduziu endossos de exclusão de inteligência artificial generativa CG 40 47, CG 40 48 e CG 35 08, com vigência a partir de 1º de janeiro de 2026. Essas mudanças incentivam os compradores a revisar se as apólices padrão abordam as exposições relacionadas à inteligência artificial. A HSB introduziu seguro de responsabilidade civil afirmativa por inteligência artificial para pequenas e médias empresas em março de 2026. O setor de seguro de responsabilidade civil geral dos Estados Unidos está, portanto, separando a cobertura tradicional de produtos especializados projetados para exposições emergentes.


Por Gatilho da Apólice: As Apólices de Ocorrência Permanecem a Escolha Padrão
As apólices de base de ocorrência responderam por 82,1% dos prêmios em 2025, tornando-as o principal gatilho de apólice no mercado de seguro de responsabilidade civil geral dos Estados Unidos. Essas apólices são aceitas em contratos comerciais padrão e requisitos de licenciamento de empreiteiros. O formulário ISO CG 00 01 continua sendo uma apólice de responsabilidade civil geral familiar para muitos compradores e agentes. As apólices de base de reclamação têm projeção de expansão a um CAGR de 5,9% até 2031. Sua estrutura de notificação mais curta pode ajudar as seguradoras a responder mais rapidamente às mudanças nas condições de perdas.
As apólices de base de reclamação têm maior relevância em saúde, serviços profissionais e riscos especializados, onde os segurados entendem o efeito das longas caudas de sinistros. A TransRe observou que uma facilidade de base de reclamação foi lançada com o apoio de 3 seguradoras líderes durante 2025. Essas apólices podem dar às seguradoras e resseguradoras maior flexibilidade quando as condições de precificação mudam. No entanto, a cobertura de ocorrência permanece incorporada nas práticas de contratação comercial e manterá um papel amplo. Os compradores também precisam considerar datas retroativas, períodos de notificação e cobertura de cauda ao mudar entre gatilhos de apólice. O setor de seguro de responsabilidade civil geral dos Estados Unidos provavelmente verá um movimento gradual, e não abrupto, em direção às estruturas de base de reclamação.
Por Tipo de Segurado: As PMEs Fornecem a Base de Prêmios Mais Ampla
As PMEs responderam por 44,8% dos prêmios de 2025, formando o maior grupo de segurados no mercado de seguro de responsabilidade civil geral dos Estados Unidos. Essas empresas operam em construção, varejo, transporte, serviços profissionais e atividades comerciais locais. Suas necessidades de cobertura estão frequentemente conectadas a contratos com clientes, requisitos de proprietários e relações com fornecedores. A Administração de Pequenas Empresas relatou que o Texas criou 108.441 empregos em pequenas empresas em 2026. Uma base crescente de pequenos empregadores sustenta a demanda recorrente de seguro nos mercados comerciais.
Domicílios e pessoas físicas têm projeção de crescimento a um CAGR de 6,5% até 2031. A proteção de guarda-chuva pessoal, o trabalho por aplicativo e os requisitos de plataformas estão aumentando o interesse na cobertura de responsabilidade civil pessoal. As grandes empresas geralmente pagam prêmios mais altos porque suas operações e obrigações contratuais são mais complexas. As organizações do setor público e sem fins lucrativos fornecem uma base de segurados mais estável, embora suas decisões de compra possam ser influenciadas por ciclos orçamentários. A distribuição integrada pode reduzir o custo de alcançar pessoas físicas e microempresas que podem ser custosas de atender por meio de modelos tradicionais de corretagem. A W. R. Berkley lançou a Berkley Embedded em 2025 para oferecer cobertura junto a transações comerciais.
Por Canal de Distribuição: Os Corretores Mantêm um Papel Consultivo Central
Agentes e Corretores detiveram 63,4% dos prêmios em 2025, tornando-os o canal de distribuição dominante no mercado de seguro de responsabilidade civil geral dos Estados Unidos. Seu papel permanece importante para certificados de seguro, endossos e conformidade contratual. Muitos compradores comerciais continuam precisando de ajuda para adequar os termos da apólice a obrigações contratuais específicas. Os MGAs e intermediários especializados também são importantes porque podem fornecer expertise de subscrição focada para riscos não padronizados. Esse canal é particularmente relevante em linhas excedentes e de excedente, construção, responsabilidade civil profissional e negócios de sinistros especializados.
Os canais de Bancassurance, Afinidade e Integrado têm projeção de crescimento a um CAGR de 7,5% até 2031. Esses métodos permitem que a cobertura seja oferecida no momento da assinatura do contrato, da compra de equipamentos ou da originação de empréstimos. Os fluxos de trabalho digitais podem reduzir o custo administrativo de colocação de apólices mais simples. A abordagem é mais útil quando o produto é claro e o comprador tem necessidade limitada de assessoria personalizada. Os corretores tradicionais provavelmente permanecerão centrais para contas mais complexas e limites de responsabilidade civil mais elevados. O mercado de seguro de responsabilidade civil geral dos Estados Unidos pode acomodar ambos os canais porque atendem a diferentes necessidades dos clientes.
Por Setor Industrial: Construção e Imóveis Lideram a Demanda por Prêmios
Construção e imóveis responderam por 24,4% dos prêmios em 2025, a maior participação setorial no mercado de seguro de responsabilidade civil geral dos Estados Unidos. O setor combina riscos ativos de canteiro de obras com exposição estendida de operações concluídas. Os gastos anualizados com construção atingiram 2,17 trilhões de USD em abril de 2026. Centros de dados, instalações de manufatura, projetos de transporte e infraestrutura hídrica estão sustentando a atividade de construção. Esses projetos criam necessidades de seguro para empreiteiros, incorporadores, subempreiteiros e fornecedores especializados.
Saúde e ciências da vida têm projeção de crescimento a um CAGR de 6,0% até 2031. Os prêmios de responsabilidade civil profissional médica aumentaram pelo 7º ano consecutivo em 2025, com 39,9% dos prêmios reportados aumentando. Manufatura, transporte e logística, comércio varejista e atacadista, energia e serviços públicos, hospitalidade, tecnologia da informação, serviços financeiros e organizações do setor público compõem a base de prêmios restante. As empresas de ciências da vida enfrentam exposições de responsabilidade civil relacionadas a produtos, ensaios clínicos e vendas que podem exigir cobertura especializada. A Travelers concluiu a implantação em 50 estados do Travelers Synergy para empresas de ciências da vida em julho de 2026. O tamanho do mercado de seguro de responsabilidade civil geral dos Estados Unidos para esse setor é sustentado por riscos cada vez mais complexos e capacidade mais limitada em locais de maior gravidade.
Análise Geográfica
O Sul e o Sudeste formam o maior conjunto regional de prêmios no mercado de seguro de responsabilidade civil geral dos Estados Unidos. Texas, Flórida, Geórgia e Louisiana combinam formação de novos negócios, construção comercial e atividade de infraestrutura. O Texas registrou 23 casos de veredictos nucleares em 2024, enquanto a Califórnia registrou 17 casos. As reformas legais da Flórida mudaram seu ambiente de responsabilidade civil, com os registros de ações judiciais no primeiro semestre de 2026 caindo 20% em relação ao ano anterior. As reformas de 2025 da Louisiana também abordaram negligência comparativa, recuperação de motoristas não segurados e medidas de segurança de veículos comerciais. As mudanças são recentes, portanto, seu efeito total nos padrões de sinistros permanece incerto.
O Nordeste tem alta densidade populacional devido a serviços financeiros, sistemas de saúde, construção comercial e densa atividade empresarial. Nova York, Nova Jersey e Pensilvânia continuam sendo estados importantes para subscrição e gestão de sinistros. Nova York e Pensilvânia juntas produziram 25 veredictos nucleares em 2024. A exposição legal nesses estados pode exigir que as seguradoras apliquem gestão cuidadosa de limites e precificação específica por jurisdição. Sua participação na demanda nacional de prêmios reflete uma concentração de riscos comerciais maiores. Sua densidade econômica também sustenta a demanda contínua por colocação liderada por corretores e termos de apólice especializados.
A Costa Oeste, liderada pela Califórnia, combina grande atividade de construção com uma base considerável de ciências da vida. A Califórnia tinha 17.000 empresas de ciências da vida, criando uma base concentrada de exposição de produtos e operações concluídas. Califórnia, Nova York, Pensilvânia, Texas e Nevada responderam por 76% dos veredictos nucleares em 2024. Esses estados exigem subscrição mais seletiva porque os resultados de perdas podem ser graves. Os estados do Meio-Oeste e das montanhas do Oeste adicionam demanda por meio da relocalização da manufatura e da infraestrutura de energia limpa. O mercado de seguro de responsabilidade civil geral dos Estados Unidos continua a exigir seleção de risco local mesmo quando as seguradoras nacionais buscam maior alcance geográfico.
Cenário Competitivo
O mercado de seguro de responsabilidade civil geral dos Estados Unidos é fragmentado. A W. R. Berkley reportou 12,7 bilhões de USD em prêmios líquidos subscritos para o ano completo de 2025 e um índice combinado de 90,7%. A Travelers reportou 11,5 bilhões de USD em prêmios líquidos subscritos durante o segundo trimestre de 2026 e um índice combinado de 83,6%. Esses resultados mostram a importância da disciplina de subscrição, bem como do crescimento de prêmios. As plataformas de PMEs habilitadas por tecnologia e os produtos afirmativos de responsabilidade civil por inteligência artificial são áreas importantes de concorrência. O mercado de seguro de responsabilidade civil geral dos Estados Unidos recompensa as seguradoras que conseguem gerenciar a incerteza de sinistros sem limitar seu alcance de distribuição.
A W. R. Berkley formou a Berkley Meridian em agosto de 2026, combinando a Verus Specialty Insurance e a Vela Insurance Services. A nova plataforma reúne capacidades de construção, responsabilidade civil profissional, sinistros e garagem para corretores atacadistas. A AIG expandiu sua tecnologia de subscrição, incluindo o assistente de subscrição da Lexington, que processou mais de 370.000 submissões até o final de 2025. A HSB introduziu um produto autônomo de responsabilidade civil por inteligência artificial para empresas menores em março de 2026. Essas ações mostram que as seguradoras estão buscando tanto eficiência operacional quanto soluções de cobertura para riscos excluídos das apólices padrão.
A Travelers expandiu sua oferta de responsabilidade civil por produtos para empresas de ciências da vida na Califórnia em julho de 2026. Essa medida ampliou a disponibilidade para exposições de dispositivos médicos, farmacêuticos e de vendas relacionadas. As seguradoras maiores mantêm vantagens em capital, expertise em sinistros e relacionamentos com corretores nacionais. As seguradoras especializadas e os MGAs podem competir onde o design do produto, os dados ou a expertise de subscrição são mais importantes do que a escala ampla. O mercado de seguro de responsabilidade civil geral dos Estados Unidos permanece competitivo porque cada participante pode se concentrar em um canal de distribuição ou classe de risco diferente.
Líderes do Setor de Seguro de Responsabilidade Civil Geral dos Estados Unidos
-
Chubb Ltd Group
-
Travelers Group
-
Berkshire Hathaway Group
-
W. R. Berkley Corp Group
-
Fairfax Financial Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Mosaic Insurance lançou o HALO, um sistema de subscrição digital modular com inteligência artificial para riscos de responsabilidade civil geral especializada e sinistros de PMEs, permitindo cotação, vinculação e emissão automatizadas em minutos e combinando atividade de negociação de corretores, decisões de subscrição e resultados de portfólio em um único ambiente.
- Agosto de 2026: A W. R. Berkley Corporation formou a Berkley Meridian combinando a Verus Specialty Insurance e a Vela Insurance Services, criando uma plataforma dedicada de linhas excedentes e de excedente cobrindo construção, responsabilidade civil profissional, sinistros e linhas de garagem para o mercado de corretores atacadistas, com integração se estendendo até o início de 2027.
- Julho de 2026: A Travelers concluiu a implantação em 50 estados do seguro de responsabilidade civil por produtos Travelers Synergy para empresas de ciências da vida, adicionando a Califórnia e introduzindo cobertura mais ampla de Responsabilidade Civil Profissional de Vendas para representantes de vendas de dispositivos médicos e farmacêuticos que atuam em ambientes clínicos.
- Março de 2026: A HSB, uma empresa da Munich Re, introduziu o Seguro de Responsabilidade Civil por Inteligência Artificial para pequenas e médias empresas, cobrindo afirmativamente danos corporais, danos à propriedade e danos publicitários decorrentes de conteúdo gerado por inteligência artificial.


Escopo do Relatório do Mercado de Seguro de Responsabilidade Civil Geral dos Estados Unidos
| Responsabilidade Civil Geral Comercial (RGC) |
| Responsabilidade Civil por Produtos e Operações Concluídas |
| Responsabilidade Civil Pessoal |
| Outra Responsabilidade Civil Geral/Empresarial |
| Base de Ocorrência |
| Base de Reclamação |
| Domicílios e Pessoas Físicas |
| Pequenas e Médias Empresas (PMEs) |
| Grandes Empresas |
| Organizações do Setor Público e Sem Fins Lucrativos |
| Agentes e Corretores |
| MGAs e Intermediários Especializados |
| Vendas Diretas |
| Bancassurance, Afinidade e Integrado |
| Construção e Imóveis |
| Manufatura |
| Transporte e Logística |
| Comércio Varejista e Atacadista |
| Saúde e Ciências da Vida |
| Tecnologia da Informação e Telecomunicações |
| Energia e Serviços Públicos |
| Hospitalidade, Lazer e Entretenimento |
| Serviços Financeiros |
| Organizações do Setor Público e Sem Fins Lucrativos |
| Outros Setores Industriais |
| Por Tipo de Apólice | Responsabilidade Civil Geral Comercial (RGC) |
| Responsabilidade Civil por Produtos e Operações Concluídas | |
| Responsabilidade Civil Pessoal | |
| Outra Responsabilidade Civil Geral/Empresarial | |
| Por Gatilho da Apólice | Base de Ocorrência |
| Base de Reclamação | |
| Por Tipo de Segurado | Domicílios e Pessoas Físicas |
| Pequenas e Médias Empresas (PMEs) | |
| Grandes Empresas | |
| Organizações do Setor Público e Sem Fins Lucrativos | |
| Por Canal de Distribuição | Agentes e Corretores |
| MGAs e Intermediários Especializados | |
| Vendas Diretas | |
| Bancassurance, Afinidade e Integrado | |
| Por Setor Industrial | Construção e Imóveis |
| Manufatura | |
| Transporte e Logística | |
| Comércio Varejista e Atacadista | |
| Saúde e Ciências da Vida | |
| Tecnologia da Informação e Telecomunicações | |
| Energia e Serviços Públicos | |
| Hospitalidade, Lazer e Entretenimento | |
| Serviços Financeiros | |
| Organizações do Setor Público e Sem Fins Lucrativos | |
| Outros Setores Industriais |


Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de seguro de responsabilidade civil geral dos Estados Unidos em 2026?
O mercado é avaliado em 109,5 bilhões de USD em 2026 e tem previsão de atingir 136,5 bilhões de USD até 2031 a um CAGR de 4,5%.
Qual tipo de apólice detém a maior posição em prêmios?
A Responsabilidade Civil Geral Comercial é o maior tipo de apólice, com uma participação de 47,3% em 2025.
Qual é o tipo de apólice de crescimento mais rápido até 2031?
A Responsabilidade Civil por Produtos e Operações Concluídas tem previsão de crescimento a um CAGR de 6,3% até 2031.
Por que as empresas adquirem cobertura de responsabilidade civil geral?
Contratos comerciais, arrendamentos, acordos com fornecedores e acordos de licenciamento frequentemente exigem que as empresas mantenham cobertura de responsabilidade civil.
Qual canal de distribuição está se expandindo mais rapidamente?
Os canais de Bancassurance, Afinidade e Integrado têm projeção de crescimento a um CAGR de 7,5% até 2031.
Qual setor está crescendo mais rapidamente até 2031?
Saúde e Ciências da Vida tem previsão de crescimento a um CAGR de 6,0% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
