
Größe und Marktanteile des europäischen Marktes für Allgemeine Haftpflichtversicherung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 58.80 Milliarden US-Dollar |
| Marktgröße (2026) | 60.64 Milliarden US-Dollar |
| Marktgröße (2031) | 72.02 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.50 % |
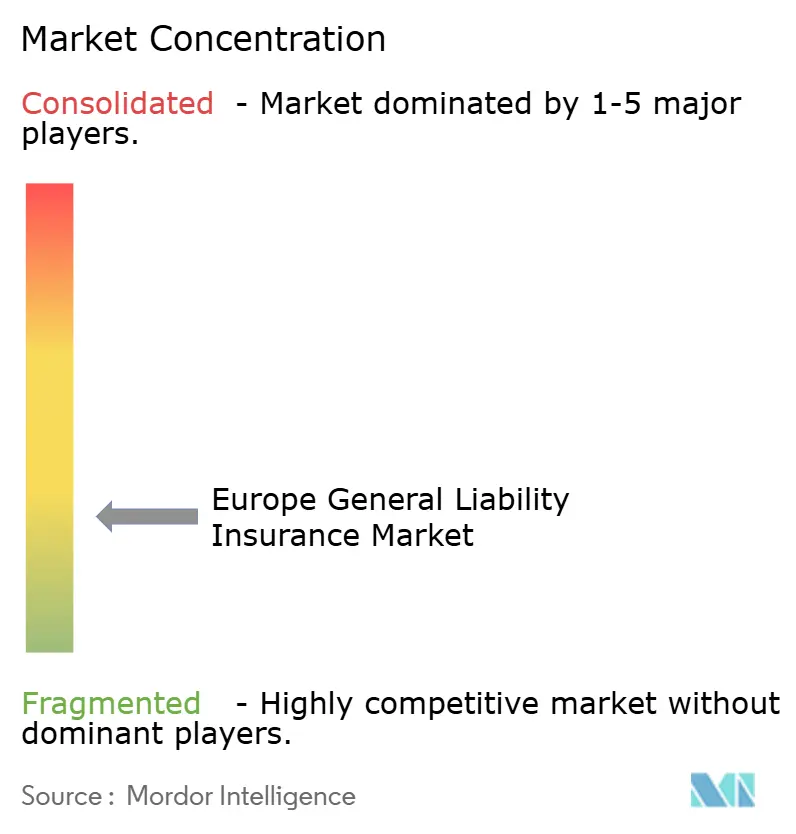
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Allgemeine Haftpflichtversicherung durch Mordor Intelligence
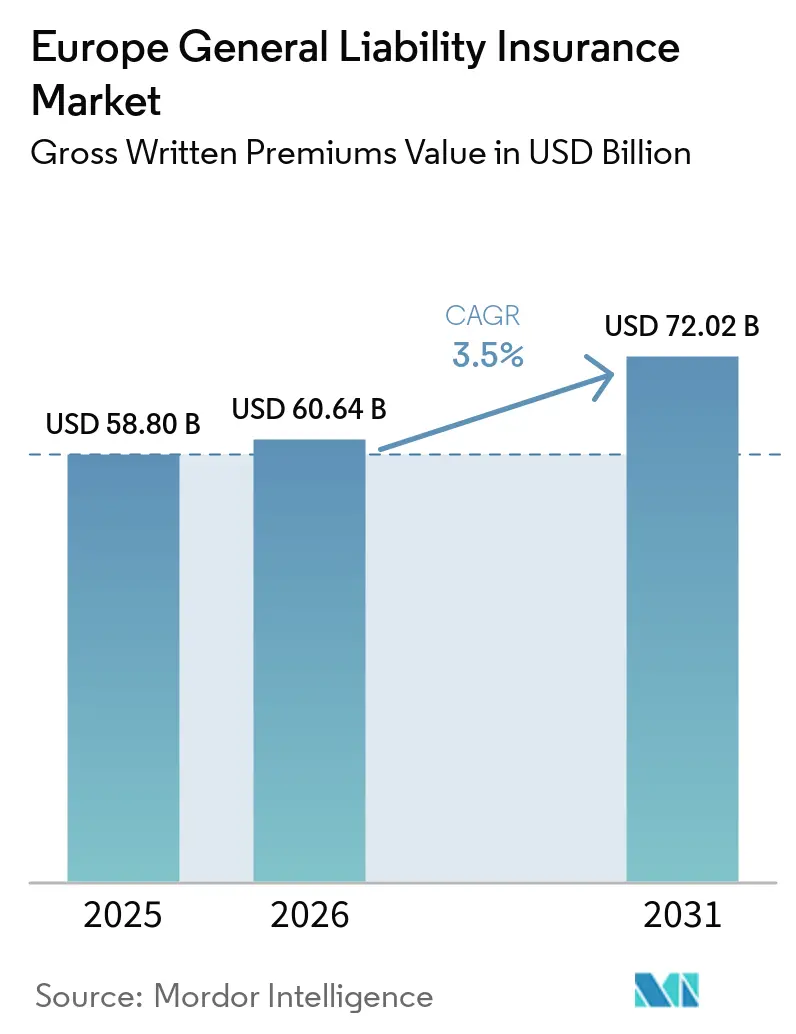
Die Marktgröße des europäischen Marktes für Allgemeine Haftpflichtversicherung, gemessen am Wert der gebuchten Bruttoprämien, wurde im Jahr 2025 auf 58,80 Milliarden USD geschätzt und wird voraussichtlich von 60,64 Milliarden USD im Jahr 2026 auf 72,02 Milliarden USD bis 2031 wachsen, mit einem CAGR von 3,5 % während des Prognosezeitraums (2026–2031).
Obligatorische Deckungen im öffentlichen Beschaffungswesen und in privatrechtlichen Verträgen stützen eine stabile Nachfragebasis im gesamten europäischen Markt für Allgemeine Haftpflichtversicherung. Höhere Personenschadensersatzleistungen, komplexere Lieferketten und Risiken im Zusammenhang mit Produkten auf Basis künstlicher Intelligenz erweitern das Spektrum der Exponierungen, die Versicherer bepreisen müssen. Swiss Re erwartet, dass die Allgemeine Haftpflicht in den Jahren 2026 und 2027 selektive Neubepreisungsmöglichkeiten behält, auch wenn der Wettbewerb in der Sach- und Kraftfahrtversicherung zunimmt. Die überarbeitete Produkthaftungsrichtlinie der Europäischen Union hat den Bedarf der Versicherer erhöht, die Policenformulierungen vor der Umsetzungsfrist im Dezember 2026 zu aktualisieren. Diese Bedingungen begünstigen Versicherer, die rechtliche Prüfung, diszipliniertes Underwriting und grenzüberschreitenden Service miteinander verbinden können.
Wichtigste Erkenntnisse des Berichts
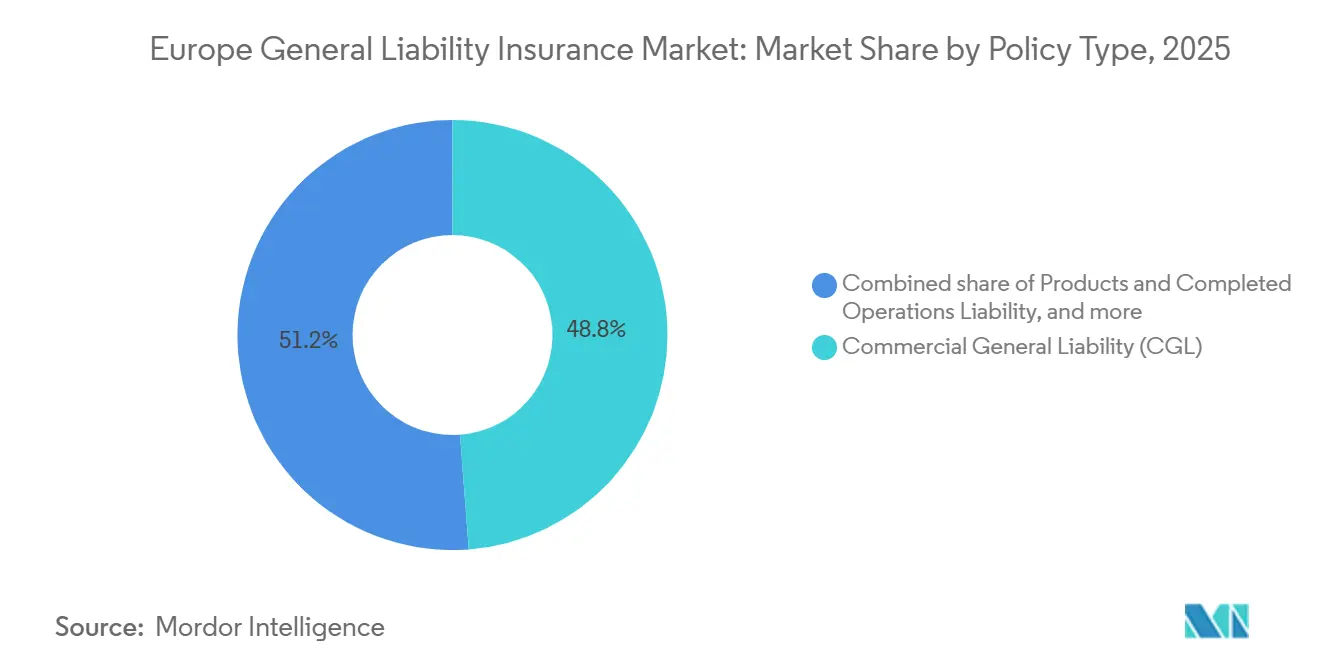
- Nach Policentyp entfiel auf die Gewerbliche Allgemeine Haftpflicht im Jahr 2025 ein Marktanteil von 48,8 % am europäischen Markt für Allgemeine Haftpflichtversicherung, während die Produkt- und Fertigstellungshaftpflicht bis 2031 voraussichtlich mit einem CAGR von 4,8 % wachsen wird.
- Nach Policenauslöser entfielen auf schadensereignis-basierte Policen im Jahr 2025 83,6 % des Marktanteils am europäischen Markt für Allgemeine Haftpflichtversicherung, während anspruchs-basierte Policen bis 2031 voraussichtlich mit einem CAGR von 5,1 % wachsen werden.
- Nach Versicherungsnehmertyp entfielen auf kleine und mittlere Unternehmen im Jahr 2025 42,4 % des Marktanteils am europäischen Markt für Allgemeine Haftpflichtversicherung, während Großunternehmen bis 2031 voraussichtlich mit einem CAGR von 4,9 % wachsen werden.
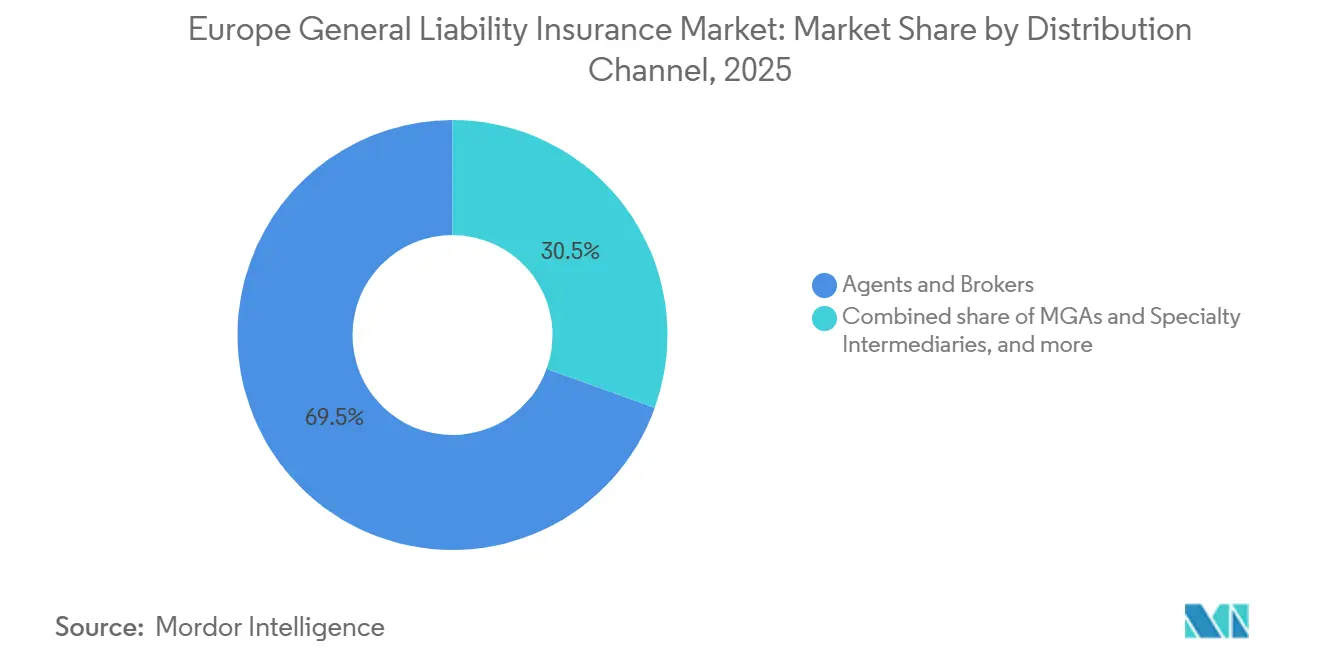
- Nach Vertriebskanal entfielen auf Agenten und Makler im Jahr 2025 69,5 % des Marktanteils am europäischen Markt für Allgemeine Haftpflichtversicherung, während Bancassurance-, Affinitäts- und eingebettete Kanäle bis 2031 voraussichtlich mit einem CAGR von 6 % wachsen werden.
- Nach Branchenvertikale entfielen auf Bau und Immobilien im Jahr 2025 19,7 % des Marktanteils am europäischen Markt für Allgemeine Haftpflichtversicherung, während Informationstechnologie und Telekommunikation bis 2031 voraussichtlich mit einem CAGR von 5,5 % wachsen werden.
- Nach Geografie entfiel auf Deutschland im Jahr 2025 ein Marktanteil von 22,3 % am europäischen Markt für Allgemeine Haftpflichtversicherung, während das übrige Europa bis 2031 voraussichtlich mit einem CAGR von 5 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im europäischen Markt für Allgemeine Haftpflichtversicherung
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Obligatorische und vertragliche Haftpflichtanforderungen | +0.8% | EU-weit, konzentriert in Deutschland, Frankreich und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Steigende Drittpartei-Ansprüche und Entschädigungskosten | +0.6% | Westeuropa, die Niederlande, Portugal und das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Expansion kleiner und mittlerer Unternehmen und gewerblicher Aktivitäten | +0.7% | Gesamteuropäisch, angeführt von Süd- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Wachstum in Bau, Infrastruktur, Fertigung und Industrietätigkeit | +0.6% | Deutschland, Frankreich, Spanien und das übrige Europa | Kurzfristig (≤ 2 Jahre) |
| Expansion von Produkten und Betrieben auf Basis künstlicher Intelligenz | +0.5% | Vereinigtes Königreich, Deutschland, Frankreich und die nordischen Länder | Langfristig (≥ 4 Jahre) |
| Komplexe Haftungsexpositionen in Lieferketten | +0.4% | Deutschland, Italien, die Niederlande und die DACH-Länder | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obligatorische und vertragliche Anforderungen an die Allgemeine Haftpflichtversicherung
Vorschriften im öffentlichen Beschaffungswesen und privatrechtliche Vertragsbedingungen schaffen eine konsistente Nachfrage nach Allgemeiner Haftpflichtdeckung in ganz Europa. Auftragnehmer müssen häufig nachweisen, dass sie über festgelegte Drittpartei-Haftpflichtlimits verfügen, bevor sie öffentliche Aufträge erhalten können. Diese Anforderung macht die Versicherung für viele Unternehmen zu einem vertraglichen Kostenfaktor statt zu einem freiwilligen Kauf. Deutschland kündigte 2025 einen Infrastruktur- und Klimainvestitionsfonds in Höhe von 500 Milliarden EUR (540 Milliarden USD) an, und die Projektpipeline erreicht 2026 die Beschaffungsaktivität[1]. Zugelassene Fachleute in Deutschland, Frankreich und Italien unterliegen zudem weiterhin Anforderungen an die Haftpflichtdeckung gemäß nationalen Vorschriften und Aufsichtsrahmen. Diese Regelungen helfen dem europäischen Markt für Allgemeine Haftpflichtversicherung, die Nachfrage auch bei ungünstigeren Geschäftsbedingungen aufrechtzuerhalten.
Steigende Drittpartei-Ansprüche und Entschädigungskosten
Haftpflichtansprüche verändern sich, da sich Rechtsvorschriften und kollektive Rechtsdurchsetzungsmechanismen in ganz Europa weiterentwickeln. Swiss Re identifiziert die Haftpflicht-Überschussinflation als strukturelles Problem, insbesondere dort, wo Opt-out-Sammelklagen die Schadenshöhe in den Niederlanden und Portugal erhöhen. Die überarbeitete Produkthaftungsrichtlinie erweitert den Anwendungsbereich der verschuldensunabhängigen Haftung auf Software und Systeme der künstlichen Intelligenz und ändert zugleich bestimmte Beweisregeln[2]. Irland hat gezeigt, dass gezielte Reformen einige Kosten senken können: Die Zentralbank Irlands meldete niedrigere Vergleichskosten für Personenschadensansprüche im ersten Halbjahr 2025. Die allgemeine rechtliche Entwicklung in Europa zielt jedoch auf einen breiteren Kläger-Zugang und anspruchsvollere Schadenbearbeitung ab. Versicherer überprüfen daher Limits, Ausschlüsse, Reservierungspraktiken und Annahmen zu Rechtskosten.
Expansion kleiner und mittlerer Unternehmen und gewerblicher Geschäftstätigkeit
Kleine und mittlere Unternehmen bieten eine wichtige Deckungsmöglichkeit, da viele Betriebe noch über einen begrenzten Versicherungsschutz verfügen. Traditionelle Intermediäre bedienen gut versicherte Unternehmen weiterhin effektiv, haben jedoch eine geringere Reichweite bei Betrieben mit begrenztem Engagement. Digitale Produkte, die über Bank- und Buchhaltungsplattformen angeboten werden, können den Aufwand für den Abschluss einer Grunddeckung reduzieren. Wachsender Umsatz und steigende Beschäftigung in Süd- und Osteuropa erhöhen zudem die adressierbare Prämienbasis. Diese Kombination unterstützt eine weitere Expansion im europäischen Markt für Allgemeine Haftpflichtversicherung, ohne ausschließlich auf Preissteigerungen angewiesen zu sein.
Wachstum in Bau, Infrastruktur, Fertigung und Industrietätigkeit
Das Baugewerbe bleibt eine wichtige Quelle für Drittpartei-Expositionen, da Projekte mehrere Auftragnehmer, Geräteanbieter und Grundstückseigentümer zusammenbringen. Die Bauproduktion der Europäischen Union wird 2026 voraussichtlich um 1,5 % wachsen, nach einem Rückgang von 1,5 % im Jahr 2024 und keinem Wachstum im Jahr 2025[3]. Deutschland, Spanien und Irland führen die Erholung an, während Frankreich und die Niederlande unter dem Trend bleiben. Infrastrukturinvestitionen schaffen Nachfrage nach Auftragnehmer-Haftpflichtdeckung, Projektpolicen und spezialisiertem Risikomanagement. Rechenzentrum-Projekte bringen zudem konzentrierte mechanische, elektrische und Subunternehmer-Expositionen mit sich, die sich von konventionellen Infrastrukturarbeiten unterscheiden. Versicherer mit spezialisierten Underwriting-Teams können diese Projekte nutzen, um eine stärkere Position im europäischen Markt für Allgemeine Haftpflichtversicherung aufzubauen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Prämienerschwinglichkeit und Underwriting-Verschärfung | -0.5% | Gesamteuropäisch, ausgeprägt bei kleinen und mittleren Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Steigende Schadenshöhe und Rechtsverteidigungskosten | -0.4% | Vereinigtes Königreich, die Niederlande und Westeuropa | Mittelfristig (2–4 Jahre) |
| Begrenzte historische Daten für aufkommende Haftpflichtrisiken durch künstliche Intelligenz | -0.3% | EU-weit, konzentriert zunächst in Deutschland und dem Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Unterschiede in Haftpflichtvorschriften und Versicherungsanforderungen | -0.2% | EU-Mitgliedstaaten, insbesondere osteuropäische Eintrittsmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Prämienerschwinglichkeit und Underwriting-Verschärfung
Die Erschwinglichkeit wird für kleine und mittlere Unternehmen in hochfrequenten Sektoren wie Einzelhandel, Gastronomie und Bausubunternehmen zunehmend schwieriger. Swiss Re prognostiziert ein reales Nicht-Leben-Prämienwachstum von 1,5 % im fortgeschrittenen Europa im Jahr 2026, gegenüber 2,9 % im Jahr 2025. Weitere Preiserhöhungen sind schwerer aufrechtzuerhalten, wenn die Schadenshäufigkeit nicht im gleichen Tempo steigt wie die Schadenshöhe. Engere Formulierungen und niedrigere Teillimits können die unmittelbare Prämienbelastung zwar reduzieren, können aber auch den Nutzen der Deckung für Käufer verringern. Käufer mit stärkeren Risikomanagement-Ressourcen können bei Spezialanbietern Exzedenten-Kapazitäten suchen, wenn die Standarddeckung restriktiver wird. Klare Policenauslöser und modulares Produktdesign können die Underwriting-Disziplin wahren und gleichzeitig die Deckung verständlicher machen.
Steigende Schadenshöhe und Rechtsverteidigungskosten
Rechts- und Verteidigungskosten können Prämieneinnahmen absorbieren, ohne den Schutz des Versicherungsnehmers zu erhöhen. Die Zentralbank Irlands berichtete, dass die durchschnittlichen Rechtskosten von 25.157 EUR (27.170 USD) die durchschnittliche Entschädigung von 24.379 EUR (26.329 USD) bei bestimmten gerichtlich streitigen Ansprüchen unter 150.000 EUR (162.000 USD) im ersten Halbjahr 2025 überstiegen. Die Produkthaftungsrichtlinie schafft zudem anspruchsvollere Offenlegungs- und Koordinierungsanforderungen für Ansprüche mit grenzüberschreitenden Elementen. Diese Belastungen sind besonders bedeutsam, wenn Ansprüche mehrere Lieferanten, Produkte oder Rechtszuständigkeiten betreffen. Zentralisierte Schadenplattformen und mehrsprachige Rechtsanwaltsgremien können Versicherern helfen, Fälle konsistenter zu bearbeiten. Höhere Betriebskosten können dennoch das Expansionstempo im europäischen Markt für Allgemeine Haftpflichtversicherung begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Policentyp: Gewerbliche Allgemeine Haftpflicht bleibt das Kernprodukt
Die Gewerbliche Allgemeine Haftpflicht hielt 2025 einen Prämienanteil von 48,8 % und war damit der größte Policentyp im europäischen Markt für Allgemeine Haftpflichtversicherung. Mittelgroße Unternehmen und große Industrieversicherungsnehmer nutzen diese Deckung für Drittpartei-Risiken aus Betriebsstätten, Produkten und abgeschlossenen Arbeiten. Ihre breite Rolle spiegelt die Verwendung gewerblicher Pakete wider, die Haftpflicht-, Sach-, Kraftfahrt- und Arbeitgeberdeckung in Deutschland, dem Vereinigten Königreich und Frankreich kombinieren. Makler-platzierte Programme bleiben in diesen Ländern üblich, da Versicherungsnehmer koordinierten Schutz über mehrere Risiken hinweg benötigen. Die Produkt- und Fertigstellungshaftpflicht wird bis 2031 voraussichtlich einen CAGR von 4,8 % verzeichnen. Die überarbeitete Produkthaftungsrichtlinie veranlasst Hersteller, Technologieanbieter und Importeure, Limits und Deckungsstrukturen neu zu bewerten.
Privathaftpflicht und andere gewerbliche Haftpflichtkategorien bedienen Haushalte und verschiedene spezialisierte gewerbliche Bedürfnisse. Deutschland weist eine hohe Privathaftpflicht-Durchdringung auf, während Vermieter-, Freiwilligenorganisations- und Eigentümergemeinschaftspolicen fokussiertere Expositionen abdecken. Die europäische Allgemeine Haftpflichtversicherungsbranche passt sich zudem der Überschneidung zwischen Produkthaftpflicht, Cyber-Deckung, technologischen Fehlern und Unterlassungen sowie Gewerblicher Allgemeiner Haftpflicht an. Software kann unter Produkthaftpflichtregeln fallen, was den Bedarf an präziserer Policenformulierung erhöht. Standardformulare, die sich nur auf materielle Sachschäden konzentrieren, benötigen möglicherweise ausdrückliche Bestimmungen für digitale Vermögenswerte und Ausgaben künstlicher Intelligenz. Versicherer, die die Bedingungen vor Dezember 2026 überarbeiten, können Unsicherheiten für Makler und Versicherungsnehmer reduzieren.


Nach Policenauslöser: Schadensereignis-basierte Deckung bleibt vorherrschend
Schadensereignis-basierte Policen repräsentierten 2025 83,6 % der Prämien und hatten damit den größten Anteil bei den Policenauslösern. Hersteller, Auftragnehmer und Versicherungsnehmer des öffentlichen Sektors nutzen schadensereignis-basierte Deckung, da sie auf ein Ereignis reagiert, das während der Policenlaufzeit eintritt. Dies bleibt für Baumängel und Produktschäden geeignet, deren Entwicklung Jahre dauern kann. Die Struktur ist in Industriesektoren vertraut, schafft jedoch komplexe Reservierungsanforderungen für Versicherer. Anspruchs-basierte Policen werden bis 2031 voraussichtlich mit einem CAGR von 5,1 % wachsen. Ihre Verwendung weitet sich in professionellen Dienstleistungen, Technologiehaftpflicht und Produkten im Zusammenhang mit künstlicher Intelligenz aus, wo langfristige Schadensbelege noch begrenzt sind.
Anspruchs-basierte Policen ermöglichen es Versicherern, Rückwirkungsdaten festzulegen und die Aggregation aufkommender Expositionen zu begrenzen. Diese Funktion ist nützlich, wenn die Schadenerfahrung noch in der Entwicklung ist und die Rückversicherungsunterstützung für langfristige Limits vorsichtig ist. Europäische Versicherer verwenden seit langem anspruchs-basierte Strukturen für Berufshaftpflicht sowie Directors-and-Officers-Deckung. Allgemeine Haftpflichtprodukte übernehmen denselben Ansatz in technisch komplexen Teilsparten. Der europäische Markt für Allgemeine Haftpflichtversicherung kann daher kontrolliertere Deckung für neue digitale Risiken anbieten, ohne auf eine lange Schadenshistorie warten zu müssen. Versicherungsnehmer benötigen klare Erläuterungen zu Meldeanforderungen und Rückwirkungsdaten, bevor sie diese Deckungsform wählen.
Nach Versicherungsnehmertyp: Kleine und mittlere Unternehmen führen bei den Prämien
Kleine und mittlere Unternehmen hielten 2025 einen Prämienanteil von 42,4 % und hatten damit den größten Marktanteil im europäischen Markt für Allgemeine Haftpflichtversicherung nach Versicherungsnehmertyp. Das Segment umfasst ein breites Spektrum an Unternehmen, von lokalen Dienstleistungsbetrieben bis hin zu Fertigungszulieferern. Die Studie von 2025 mit 8.187 europäischen Unternehmen ergab, dass 44 % minimal versichert waren und weniger als 2 Policen hielten. Dies zeigt, dass Vertriebsreichweite und Produktverständnis weiterhin wichtige Adoptionsbarrieren darstellen. Großunternehmen werden bis 2031 voraussichtlich mit einem CAGR von 4,9 % wachsen. Ihr Wachstum spiegelt die Umstrukturierung von Lieferketten, Corporate-Governance-Anforderungen und die verstärkte Nutzung multinationaler Versicherungsprogramme wider.
Multinationale Programme ermöglichen es Großunternehmen, die Deckung länderübergreifend zu verwalten und gleichzeitig lokale Policen dort aufrechtzuerhalten, wo sie erforderlich sind. Dieser Ansatz ist nützlich, da Haftpflichtgesetze und Schadenprozesse in 27 Rechtszuständigkeiten der Europäischen Union variieren. Haushalte und Privatpersonen bleiben in Deutschland wichtig, wo die Privathaftpflichtversicherung weit verbreitet ist. Die Durchdringung ist in Teilen Süd- und Osteuropas geringer, wo digitaler Vertrieb die Akquisitionskosten im Laufe der Zeit senken kann. Öffentliche Einrichtungen und gemeinnützige Organisationen sind ebenfalls steigenden Expositionen aus Datenverarbeitung, Infrastrukturwartung und Umweltfragen ausgesetzt. Diese Gruppen können die Nachfrage nach spezialisierter Deckung im europäischen Markt für Allgemeine Haftpflichtversicherung erhöhen, wenn öffentliche Beschaffungsanforderungen Lieferantennetzwerke erreichen.
Nach Vertriebskanal: Agenten und Makler bleiben der Hauptweg
Agenten und Makler generierten 2025 69,5 % der Prämien und hatten damit den größten Anteil im europäischen Markt für Allgemeine Haftpflichtversicherung. Intermediäre bleiben für komplexe gewerbliche Risiken wichtig, die maßgeschneiderte Limits und Policenbedingungen erfordern. Ihre Rolle ist besonders stark in Deutschland, dem Vereinigten Königreich und den nordischen Ländern, wo gewerbliche Beziehungen oft langjährig sind. Die Bearbeitung von Schäden, Verlängerungen und Risikoinformationen unterstützt ebenfalls das Maklermodell. Verwaltende Generalagenten und spezialisierte Intermediäre stellen Underwriting-Kapazitäten für Umwelthaftpflicht-, Produktrückruf- und Erweiterungen im Bereich künstlicher Intelligenz bereit. Der Direktvertrieb ist für einfachere Kleinunternehmensprodukte in Frankreich und Iberien aktiv, wo versicherungseigene digitale Portale über Preis und Komfort konkurrieren.
Bancassurance-, Affinitäts- und eingebettete Kanäle werden bis 2031 voraussichtlich mit einem CAGR von 6 % wachsen. Diese Modelle verbinden Bank- oder Buchhaltungsplattformen über Programmierschnittstellen mit Versicherungs-Underwriting-Systemen. Sie können grundlegende Haftpflichtdeckung während einer Kleinunternehmen-Bank- oder Verwaltungsreise anbieten. Die europäische Allgemeine Haftpflichtversicherungsbranche kann so Zugang zu Unternehmen gewinnen, die normalerweise keinen Makler einschalten. Eingebettete Policen haben oft niedrigere Durchschnittsprämien als makler-platzierte gewerbliche Programme, was bedeutet, dass Anbieter Skalierung benötigen, um ausreichende Provisionseinnahmen zu erzielen. Der Kanal wird daher große Plattformen und Versicherer begünstigen, die Underwriting-Entscheidungen effizient integrieren können.
Nach Branchenvertikale: Bau hält die größte Prämienposition
Bau und Immobilien hielten 2025 einen Prämienanteil von 19,7 % und repräsentierten damit die größte Marktgröße im europäischen Markt für Allgemeine Haftpflichtversicherung innerhalb der Branchenvertikalen. Öffentliche Infrastruktur, Wohnungsbau und Industrieprojekte schaffen anhaltende Drittpartei-Expositionen für Auftragnehmer und Grundstückseigentümer. Eigentümer-kontrollierte und Auftragnehmer-kontrollierte Versicherungsprogramme können Projektbeteiligte unter einer einzigen Police zusammenfassen. Diese Strukturen erhöhen die Prämie pro Projekt im Vergleich zu separaten Auftragnehmer-Platzierungen. Die Bauproduktion der Europäischen Union wird 2026 voraussichtlich um 1,5 % wachsen, unterstützt durch Infrastruktur- und Energiewende-Projekte. Fertigung, Transport, Logistik, Einzelhandel, Gesundheitswesen, Energie, Gastronomie, Finanzdienstleistungen und der öffentliche Sektor geben dem Markt ebenfalls eine breite Risikobasis.
Informationstechnologie und Telekommunikation werden bis 2031 voraussichtlich mit einem CAGR von 5,5 % wachsen. Technologieunternehmen suchen klareren Schutz für Softwarefehler, Ausfälle künstlicher Intelligenz und Datenschutzhaftungen. Die überarbeitete Produkthaftungsrichtlinie erhöht die Bedeutung von Formulierungen, die Software und verwandte digitale Produkte adressieren. Diese Nachfrage schafft eine Produktentwicklungsmöglichkeit für Versicherer, die Auslöser und Ausschlüsse klar definieren können. Versicherer müssen dennoch die begrenzte historische Evidenz für neuere Expositionen durch künstliche Intelligenz berücksichtigen. Der europäische Markt für Allgemeine Haftpflichtversicherung wird sorgfältige Underwriting-Standards benötigen, da die Nutzung von Technologie in Geschäftsaktivitäten zunimmt.
Geografische Analyse
Deutschland hielt 2025 einen Prämienanteil von 22,3 % und war damit die größte Länderposition im europäischen Markt für Allgemeine Haftpflichtversicherung. Das Land verfügt über eine große gewerbliche Basis und eine umfangreiche Nutzung von Versicherungen für gewerbliche und private Haftpflichtrisiken. Deutschland kündigte 2025 einen Infrastruktur- und Klimainvestitionsfonds in Höhe von 500 Milliarden EUR (545 Milliarden USD) an, wobei frühe Auszahlungen die Bautätigkeit im Jahr 2026 unterstützen. ING prognostiziert ein Wachstum der deutschen Bauproduktion von 2,5 % im Jahr 2026. Das Vereinigte Königreich ist ein bedeutender Prämienbeitragszahler und ist der Inflation der Prozesskosten ausgesetzt. Swiss Re identifiziert das Vereinigte Königreich als die risikoreichste europäische Rechtszuständigkeit außerhalb der Vereinigten Staaten für Sammelklagen.
Frankreich und Italien sind das dritte und vierte nationale Segment nach Prämienvolumen. Frankreich profitiert von einem sich entwickelnden Bancassurance-Kanal und einer wachsenden gewerblichen Versicherungsbasis für kleine und mittlere Unternehmen. Das Land sieht sich zudem einem sich verändernden kollektiven Rechtsdurchsetzungsumfeld gegenüber, das Versicherer in die Programmpreisgestaltung einbeziehen. Italien verzeichnet anhaltende Nachfrage aus dem Ingenieurwesen, dem Bauwesen und dem Gesundheitswesen. Die Bauproduktion des Landes wird 2026 voraussichtlich um 0,5 % wachsen, nach aufeinanderfolgenden Jahren des Rückgangs. Spanien wird 2026 voraussichtlich ein Wachstum der Bauproduktion von 2,5 % verzeichnen, was die Nachfrage nach Allgemeiner Haftpflicht auf der Iberischen Halbinsel unterstützt.
Das übrige Europa wird bis 2031 voraussichtlich mit einem CAGR von 5 % wachsen, der schnellsten geografischen Rate im europäischen Markt für Allgemeine Haftpflichtversicherung. Mittel- und osteuropäische Länder profitieren von Neugründungen, ausländischen Direktinvestitionen und Industrietätigkeit. Polen, die Tschechische Republik und Rumänien sind wichtige Beitragsleister zum Prämienwachstum in dieser Gruppe. Die nordischen Länder weisen eine hohe Versicherungssophistikation und eine frühe Nutzung eingebetteter Deckung für gewerbliche Mikrorisiken auf. Da Handels- und Lieferkettenintegration zunehmen, sehen sich Unternehmen Haftpflichtexpositionen gegenüber, die zunehmend denen in Westeuropa ähneln. Dies unterstützt Prämienwachstum, das mit gewerblicher Expansion verbunden ist, und nicht nur mit Preisbedingungen.
Wettbewerbslandschaft
Der europäische Markt für Allgemeine Haftpflichtversicherung ist fragmentiert, mit Unternehmen wie Allianz, AXA, Zurich, Assicurazioni Generali und HDI Global. Diese Versicherer verfügen über eine breite geografische Abdeckung, multinationale Programmfähigkeiten und Schadenoperationen, die kleinere Wettbewerber möglicherweise nur schwer erreichen können. Allianz meldete für das Geschäftsjahr 2025 einen Rekord-Betriebsgewinn von 17,4 Milliarden EUR (18,1 Milliarden USD), der hauptsächlich durch das Schaden-Unfall-Segment angetrieben wurde. Das Unternehmen setzte sich ein Betriebsgewinnziel für 2026 von 17,4 Milliarden EUR (18,1 Milliarden USD) und kündigte ein Aktienrückkaufprogramm von bis zu 2,5 Milliarden EUR (2,6 Milliarden USD) an. HDI Global lancierte seine Xcelerate29-Strategie, die künstliche Intelligenz und Datenanalyse in Underwriting, Risikotechnik und Schadenmanagement priorisiert. Diese Investitionen unterstützen ein reaktionsfähigeres Underwriting im europäischen Markt für Allgemeine Haftpflichtversicherung.
Spezialisierte Verwaltende Generalagenten und durch Lloyd's gedeckte Underwriter gewinnen in den Bereichen Technologie, Umwelt und Haftpflichtlinien im Zusammenhang mit künstlicher Intelligenz an Bedeutung. Ihre Fähigkeit, sich auf eine enge Risikoklasse zu konzentrieren, kann ihnen helfen, Expositionen zu adressieren, bei denen das Standardversicherer-Appetit begrenzt ist. Mittelgroße Versicherer stehen unter dem Druck der Größe führender Versicherer und der Geschwindigkeit spezialisierter Wettbewerber. Aktualisierte Formulierungen für Gewerbliche Allgemeine Haftpflicht sind vor der Richtlinienfrist im Dezember 2026 zu einem wichtigen Wettbewerbspunkt geworden. Versicherer, die klare Deckung für den digitalen Lebenszyklus bieten, können Unsicherheiten für Technologie- und Fertigungskäufer reduzieren. Versicherer mit älteren Formulierungen können bei der Risikoauswahl Schwierigkeiten haben, wenn informierte Käufer zu Anbietern mit klareren Bedingungen wechseln.
Wachstumsmöglichkeiten umfassen modulare Deckung für kleine und mittlere Unternehmen, eingebetteten Vertrieb und grenzüberschreitende Programme für regionale Unternehmen. Versicherungsnehmer mit Betrieben in mehreren Ländern wünschen konsistente Deckung, ohne in jedem Markt eine separate Vereinbarung verwalten zu müssen. Führende Versicherer nutzen digitale Underwriting- und Schadentools, um Reaktionszeiten zu verkürzen und Risikoinformationen zu verbessern. HDI Global wendet künstliche Intelligenz und Datenanalyse als Teil seiner Unternehmens- und Spezialversicherungsstrategie an. Allianz verfolgt zudem einen strategischen Zyklus von 2025 bis 2027 nach seinen Rekordergebnissen 2025. Diese Maßnahmen zeigen, warum Investitionen in spezialisiertes Underwriting und grenzüberschreitende Lieferung im gesamten europäischen Markt für Allgemeine Haftpflichtversicherung wichtig bleiben.
Branchenführer der europäischen Allgemeinen Haftpflichtversicherung
-
Allianz SE
-
AXA SA
-
Zurich Insurance Group Ltd.
-
Assicurazioni Generali S.p.A.
-
Chubb Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: EIOPA veröffentlichte seine endgültigen Solvency-II-Überprüfungsrichtlinien und Entwürfe technischer Standards und schloss damit alle Rechtsinstrumente im Rahmen des überarbeiteten Regelwerks ab. Das aktualisierte Regime gilt ab dem 30. Januar 2027 und führt einen Verhältnismäßigkeitsrahmen für kleine und nicht komplexe Unternehmen, überarbeitete versicherungstechnische Rückstellungen, eine überarbeitete Risikomarge und aktualisierte Berichtsstandards ein.
- Juni 2026: Beazley plc meldete einen Gewinn vor Steuern von 237,7 Millionen USD und entwickelte seine Bermuda-Aktivitäten weiter. Die europäische Expansion verlief schneller als erwartet, wobei große und multinationale Konten als attraktiv identifiziert wurden.
- Februar 2026: Allianz SE meldete für das Geschäftsjahr 2025 einen Rekord-Betriebsgewinn von 17,4 Milliarden EUR (18,8 Milliarden USD), der hauptsächlich durch das Schaden-Unfall-Segment angetrieben wurde. Die Gruppe kündigte ein Aktienrückkaufprogramm von bis zu 2,5 Milliarden EUR (2,7 Milliarden USD) an und setzte sich ein Betriebsgewinnziel für 2026 von 17,4 Milliarden EUR (18,8 Milliarden USD).
- Dezember 2025: HDI Global meldete profitables Wachstum bei Umsatz und Ergebnis. Der Unternehmens- und Spezialversicherer führte zudem seine Xcelerate29-Strategie ein, die künstliche Intelligenz und Datenanalyse in Underwriting, Risikotechnik und Schadenmanagement priorisiert.


Berichtsumfang des europäischen Marktes für Allgemeine Haftpflichtversicherung
| Gewerbliche Allgemeine Haftpflicht (GAH) |
| Produkt- und Fertigstellungshaftpflicht |
| Privathaftpflicht |
| Sonstige Allgemeine und Gewerbliche Haftpflicht |
| Schadensereignis-basiert |
| Anspruchs-basiert |
| Haushalte und Privatpersonen |
| Kleine und mittlere Unternehmen (KMU) |
| Großunternehmen |
| Öffentlicher Sektor und gemeinnützige Organisationen |
| Agenten und Makler |
| Verwaltende Generalagenten und Spezialintermediäre |
| Direktvertrieb |
| Bancassurance, Affinität und Eingebettet |
| Bau und Immobilien |
| Fertigung |
| Transport und Logistik |
| Einzel- und Großhandel |
| Gesundheitswesen und Biowissenschaften |
| Informationstechnologie und Telekommunikation |
| Energie und Versorgungsunternehmen |
| Gastronomie, Freizeit und Unterhaltung |
| Finanzdienstleistungen |
| Öffentlicher Sektor und gemeinnützige Organisationen |
| Sonstige Branchenvertikalen |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Italien |
| Spanien |
| Übriges Europa |
| Nach Policentyp | Gewerbliche Allgemeine Haftpflicht (GAH) |
| Produkt- und Fertigstellungshaftpflicht | |
| Privathaftpflicht | |
| Sonstige Allgemeine und Gewerbliche Haftpflicht | |
| Nach Policenauslöser | Schadensereignis-basiert |
| Anspruchs-basiert | |
| Nach Versicherungsnehmertyp | Haushalte und Privatpersonen |
| Kleine und mittlere Unternehmen (KMU) | |
| Großunternehmen | |
| Öffentlicher Sektor und gemeinnützige Organisationen | |
| Nach Vertriebskanal | Agenten und Makler |
| Verwaltende Generalagenten und Spezialintermediäre | |
| Direktvertrieb | |
| Bancassurance, Affinität und Eingebettet | |
| Nach Branchenvertikale | Bau und Immobilien |
| Fertigung | |
| Transport und Logistik | |
| Einzel- und Großhandel | |
| Gesundheitswesen und Biowissenschaften | |
| Informationstechnologie und Telekommunikation | |
| Energie und Versorgungsunternehmen | |
| Gastronomie, Freizeit und Unterhaltung | |
| Finanzdienstleistungen | |
| Öffentlicher Sektor und gemeinnützige Organisationen | |
| Sonstige Branchenvertikalen | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Allgemeiner Haftpflichtversicherung in Europa an?
Vertragliche Versicherungsanforderungen, Bautätigkeit, komplexere Lieferketten und sich ändernde Produkthaftpflichtregeln unterstützen die Nachfrage.
Wie hoch ist die prognostizierte Wachstumsrate bis 2031?
Der europäische Markt für Allgemeine Haftpflichtversicherung wird voraussichtlich mit einem CAGR von 3,5 % von 2026 bis 2031 wachsen.
Welcher Policentyp hat den größten Prämienanteil?
Die Gewerbliche Allgemeine Haftpflicht war der größte Policentyp mit 48,8 % der Prämien im Jahr 2025.
Welcher Vertriebskanal wächst am schnellsten?
Bancassurance-, Affinitäts- und eingebettete Kanäle werden bis 2031 voraussichtlich mit einem CAGR von 6 % wachsen.
Welche europäische Region expandiert am schnellsten?
Das übrige Europa wird bis 2031 voraussichtlich mit einem CAGR von 5 % wachsen, angeführt von mittel- und osteuropäischen Volkswirtschaften.
Welcher Sektor führt bei der Nachfrage nach Allgemeinen Haftpflichtprämien?
Bau und Immobilien hielten 2025 den größten Branchenvertikalen-Anteil mit 19,7 %.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
