
Tamanho e Participação do Mercado de Seguro de Responsabilidade Civil Geral
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 320.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 395.5 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.30 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
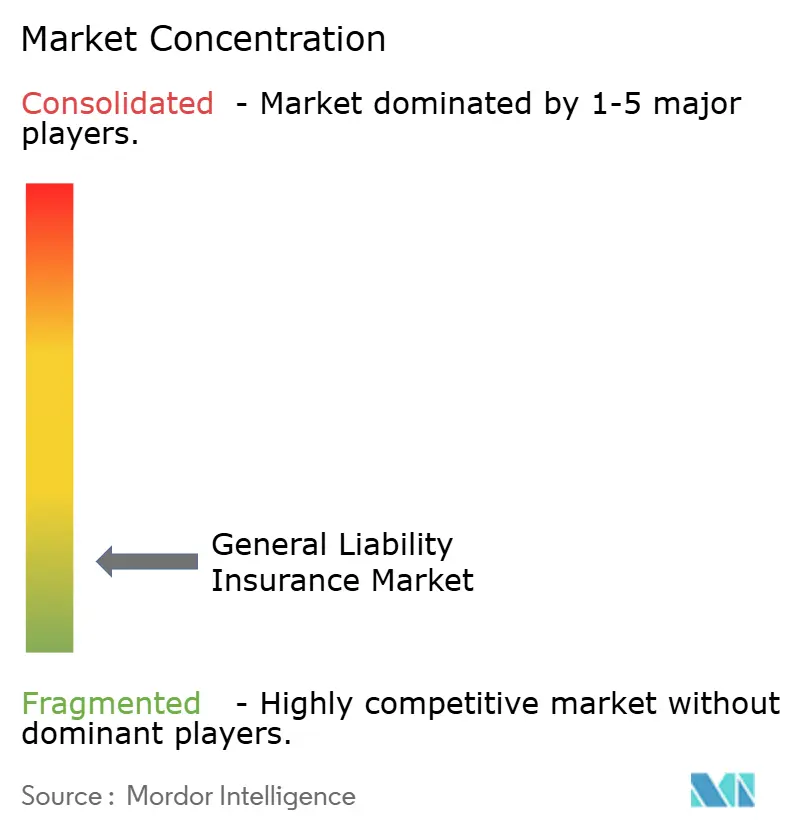
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro de Responsabilidade Civil Geral por Mordor Intelligence
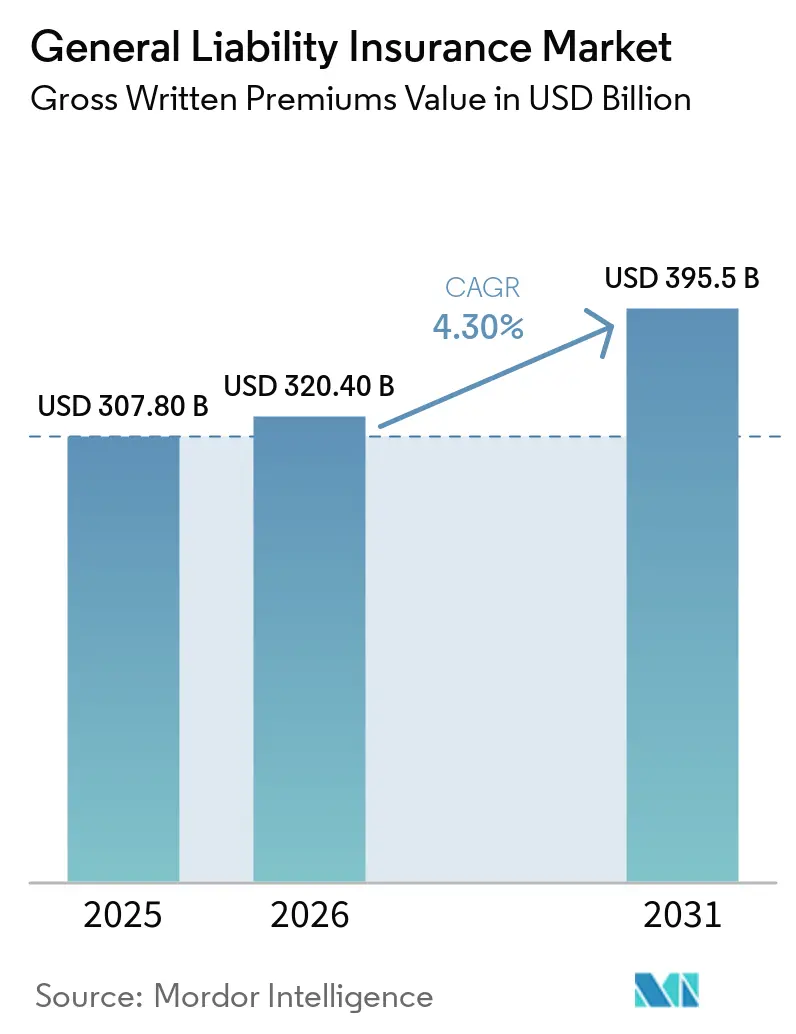
O tamanho do Mercado de Seguro de Responsabilidade Civil Geral em termos de valor de prêmios brutos subscritos deve expandir de 307,80 bilhões de USD em 2025 e 320,40 bilhões de USD em 2026 para 395,5 bilhões de USD até 2031, registrando um CAGR de 4,30% entre 2026 e 2031.
A demanda é sustentada pela exposição à responsabilidade civil perante terceiros, pelos requisitos contratuais de comprovação de cobertura e pela formalização de empresas em economias em desenvolvimento. As seguradoras também estão aumentando os prêmios em resposta ao aumento dos custos de sinistros, litígios e pressão sobre as reservas. Isso pode elevar o valor reportado do mercado de seguro de responsabilidade civil geral sem produzir uma melhoria correspondente na rentabilidade de subscrição. As empresas continuam precisando de cobertura de responsabilidade civil para atender às condições de contratos de locação, relações com fornecedores e contratos públicos. A direção do mercado dependerá da capacidade das seguradoras de precificar essas exposições crescentes, mantendo capacidade adequada e termos de apólice claros.
Principais Conclusões do Relatório
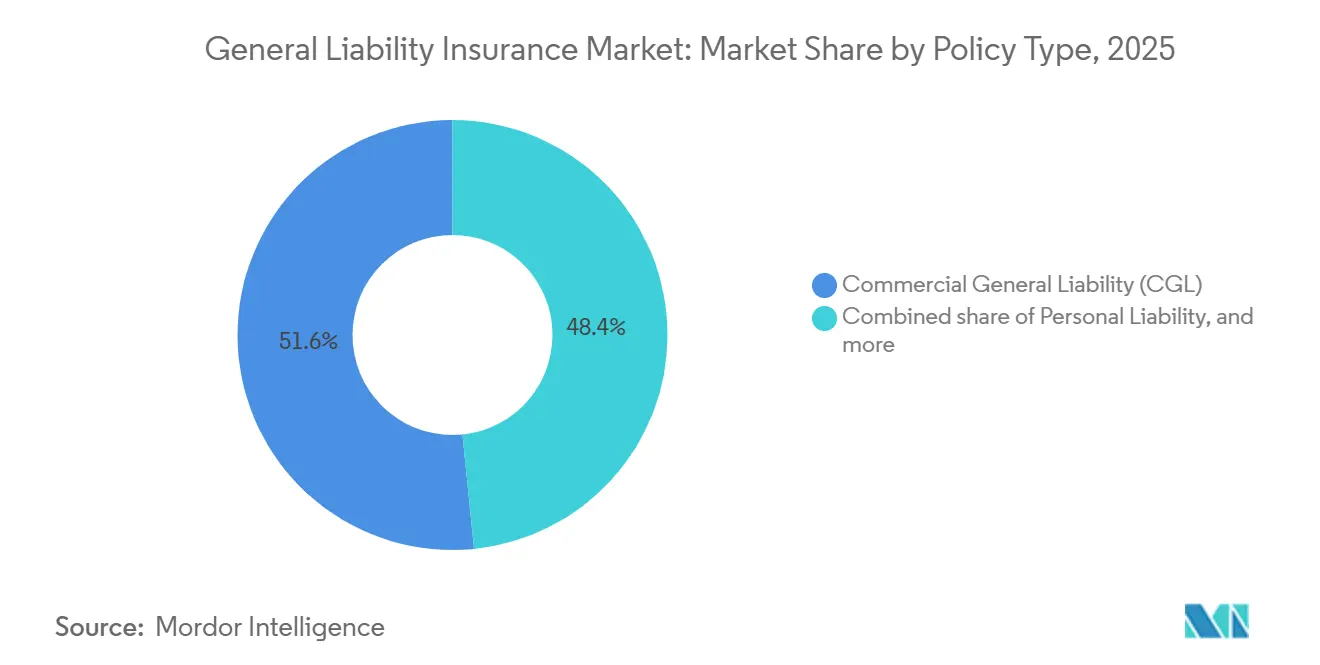
- Por tipo de apólice, a responsabilidade civil geral comercial capturou 51,6% da participação do mercado de seguro de responsabilidade civil geral em 2025, enquanto a responsabilidade por produtos e operações concluídas deve crescer a um CAGR de 6,2% até 2031.
- Por gatilho da apólice, as apólices baseadas em ocorrência capturaram 79,8% da participação do mercado de seguro de responsabilidade civil geral em 2025, enquanto as apólices baseadas em reclamação devem crescer a um CAGR de 5,8% até 2031.
- Por porte da empresa e tipo de segurado, as PMEs capturaram 43,5% da participação do mercado de seguro de responsabilidade civil geral em 2025, enquanto o setor público e as organizações sem fins lucrativos devem crescer a um CAGR de 6,0% até 2031.
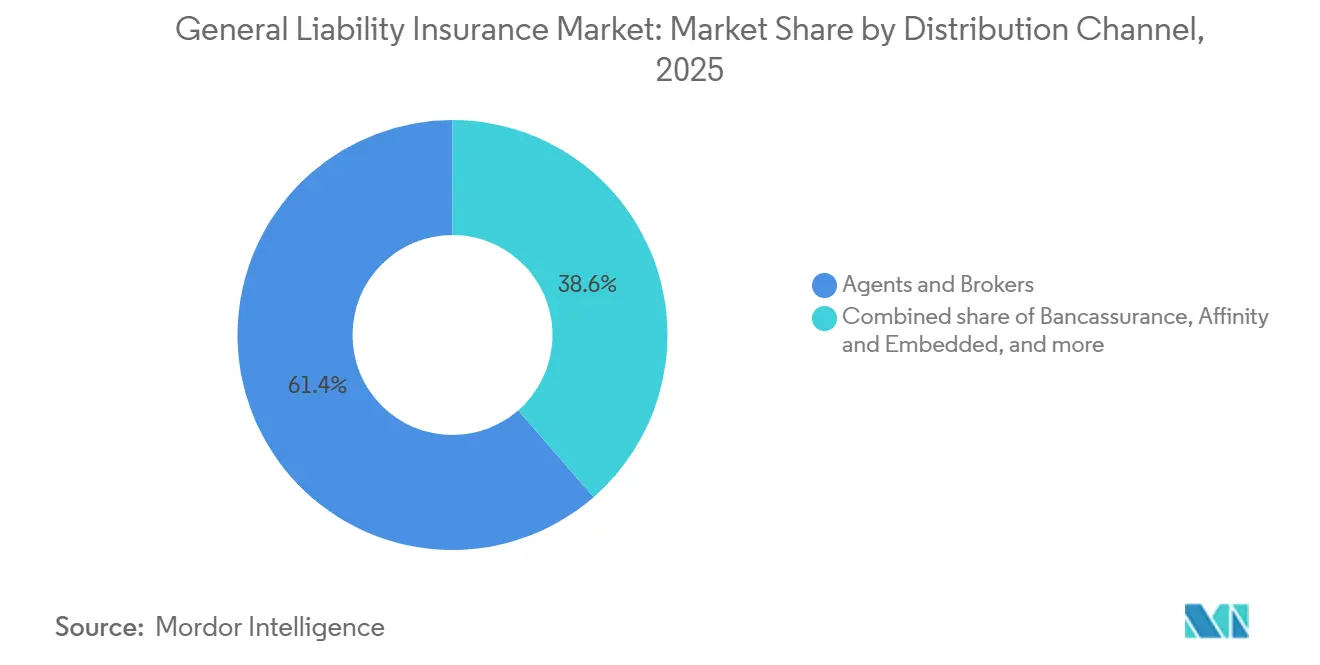
- Por canal de distribuição, agentes e corretores capturaram 61,4% da participação do mercado de seguro de responsabilidade civil geral em 2025, enquanto a distribuição por bancassurance, afinidade e incorporada deve crescer a um CAGR de 8,2% até 2031.
- Por setor industrial, construção e imóveis capturaram 20,5% da participação do mercado de seguro de responsabilidade civil geral em 2025, enquanto tecnologia da informação e telecomunicações deve crescer a um CAGR de 7,1% até 2031.
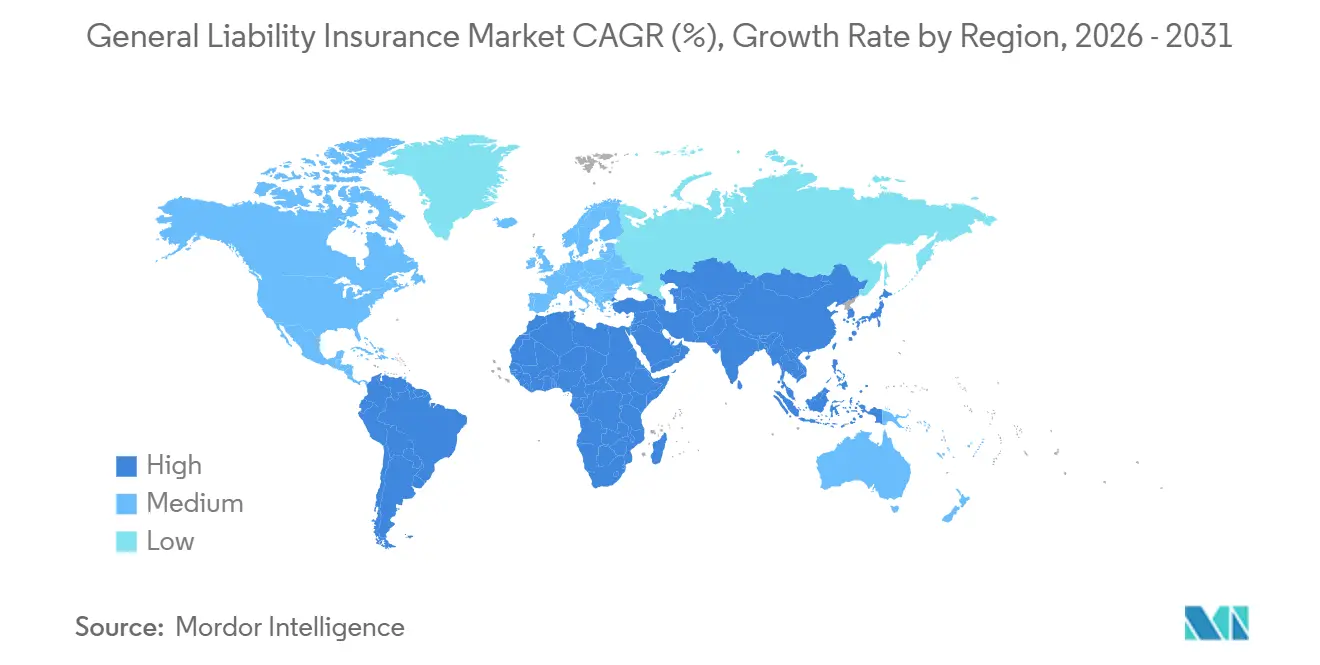
- Por geografia, a América do Norte capturou 45,7% da participação do mercado de seguro de responsabilidade civil geral em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 6,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Seguro de Responsabilidade Civil Geral
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exposição à Responsabilidade Civil Comercial e Empresarial | +0.8% | Global | Médio prazo (2-4 anos) |
| Cobertura de Responsabilidade Civil Obrigatória e Comprovação Contratual de Seguro | +0.7% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Complexidade de Produtos, Serviços e Cadeia de Suprimentos | +0.6% | Global, com concentração na manufatura da Ásia-Pacífico e na Europa | Médio prazo (2-4 anos) |
| Exposição à Responsabilidade Civil Habilitada por IA e Relacionada à Tecnologia | +0.5% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Riscos Emergentes e Lacunas de Cobertura | +0.4% | Global, com ganhos iniciais na América do Norte e na Europa | Longo prazo (≥ 4 anos) |
| Crescimento das PMEs e Formalização Empresarial | +0.9% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Atividade Comercial e Requisitos de Cobertura Contratual
A atividade comercial aumenta o número de exposições à responsabilidade civil perante terceiros que as empresas precisam gerenciar. Novos locais, produtos, serviços, fornecedores e contratos com clientes podem criar requisitos de cobertura para lesões corporais, danos à propriedade e danos pessoais. O setor de propriedade e acidentes dos Estados Unidos registrou crescimento de 5% nos prêmios líquidos subscritos em 2025 e atingiu 1,11 trilhão de USD nas linhas comerciais, enquanto a responsabilidade civil geral e o automóvel comercial mantiveram movimento positivo de tarifas em 2026[1]. Termos de locação, acordos com subcontratados e requisitos de fornecedores podem tornar a cobertura uma condição para fazer negócios. Esses requisitos criam demanda recorrente quando os segurados adicionam fornecedores, projetos ou relações comerciais. O mercado de seguro de responsabilidade civil geral está, portanto, conectado à formação de empresas, à atividade de contratação e à necessidade de comprovação atualizada de seguro.
Complexidade de Produtos, Cadeias de Suprimentos e Riscos Emergentes
A complexidade de produtos e serviços pode estender a exposição à responsabilidade civil entre fabricantes, distribuidores, empreiteiros e prestadores de serviços. A Responsabilidade por Produtos e Operações Concluídas deve crescer mais rapidamente do que o mercado de seguro de responsabilidade civil geral em geral, à medida que recalls de produtos, componentes tecnológicos e cadeias de suprimentos globais tornam as reclamações pós-venda mais relevantes. A orientação 2026.1 da Alliant inclui cobertura de produtos e operações concluídas dentro dos requisitos padrão de responsabilidade civil geral comercial[2]. Uma cadeia de suprimentos longa pode envolver várias partes, o que aumenta a importância da indenização contratual, da redação de segurado adicional e da proteção de trabalho concluído. Os segurados podem precisar de cobertura mais detalhada quando os limites básicos da apólice não abordam os riscos criados por um produto ou serviço específico. Essas condições apoiam uma subscrição mais criteriosa de fornecedores, componentes, documentos de produtos e obrigações pós-venda.
Exposição à Responsabilidade Civil Habilitada por IA e Relacionada à Tecnologia
O uso de IA está criando questões de responsabilidade civil que afetam seguradoras, segurados e provedores especializados. A RAND identificou preocupações envolvendo inteligência artificial em reclamações relacionadas a lesões corporais, propriedade intelectual e discriminação[3]. As apólices padrão de responsabilidade civil geral comercial podem não responder da mesma forma a todos os danos relacionados à IA, o que torna as exclusões, limites e endossos importantes para os compradores revisarem. Programas especializados estão abordando riscos como desvio de modelo, alucinações e injeção de prompt, onde a cobertura padrão pode ser limitada. As empresas devem considerar como produtos e serviços habilitados por tecnologia podem afetar clientes, funcionários e usuários finais. O mercado de seguro de responsabilidade civil geral está mudando à medida que as seguradoras decidem quais riscos tecnológicos pertencem às apólices principais e quais requerem colocação especializada.
Crescimento das PMEs e Formalização Empresarial
As PMEs continuam sendo uma importante fonte de volume de apólices porque muitas empresas precisam de proteção de responsabilidade civil para obter contratos de locação, licenças, contratos com clientes ou financiamento. A formalização empresarial e os sistemas de conformidade digital podem trazer mais pequenas empresas para redes de compras e crédito. As contas de responsabilidade civil geral comercial de pequeno porte registraram variações de preço de renovação de 5% a 10% no terceiro trimestre de 2025, em comparação com um aumento de 2,5% no Índice de Preços ao Consumidor dos Estados Unidos no mesmo período[4]. Os sistemas digitais podem facilitar a emissão de apólices simples durante o registro da empresa, a originação de empréstimos ou a abertura de contas. Riscos complexos ainda requerem assessoria especializada, mas uma emissão mais simples pode reduzir o tempo necessário para que pequenas empresas obtenham cobertura. O mercado de seguro de responsabilidade civil geral pode ganhar volume à medida que mais empresas se tornam elegíveis para atividades comerciais que exigem seguro documentado.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação de Sinistros de Responsabilidade Civil, Custos de Litígio | -1.1% | América do Norte, com repercussão na Europa e na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Severidade de Grandes Perdas e Veredictos Exorbitantes | -0.9% | Estados Unidos, com surgimento inicial no Reino Unido e na Austrália | Médio prazo (2-4 anos) |
| Complexidade de Subscrição e Precificação | -0.6% | Global | Médio prazo (2-4 anos) |
| Risco Sistêmico e de Agregação por Exposições Interconectadas | -0.5% | Global, concentrado em mercados com alta intensidade tecnológica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação de Sinistros, Custos de Litígio e Severidade de Grandes Perdas
A inflação de sinistros e os custos de litígio podem restringir a capacidade e exercer pressão sustentada sobre os resultados de subscrição. Custos jurídicos mais elevados, casos mais complexos e perdas de responsabilidade civil severas podem exigir que as seguradoras aumentem as reservas e reavalie os limites que estão dispostas a oferecer. Essas pressões são mais visíveis em riscos de cauda longa e nas linhas de excesso e excedente, onde o desenvolvimento de perdas pode ser incerto. As seguradoras podem responder restringindo os termos das apólices, revisando o histórico de sinistros com mais rigor e buscando detalhes adicionais sobre operações e responsabilidades contratuais. Os compradores podem então enfrentar termos mais restritivos ou maior dificuldade para obter cobertura para exposições complexas. O mercado de seguro de responsabilidade civil geral deve equilibrar a demanda contínua por proteção com o custo de manter reservas adequadas e capacidade sustentável.
Subscrição, Precificação e Risco de Agregação
A subscrição e a precificação tornam-se mais difíceis quando riscos semelhantes estão conectados por meio de tecnologia, cadeias de suprimentos ou redes de serviços. Um evento grave pode afetar tanto a cobertura primária quanto as camadas de excesso, o que leva as seguradoras a reavaliar pontos de fixação, exclusões e seleção de riscos. As estruturas baseadas em reclamação e os programas especializados podem ser atrativos quando as seguradoras buscam mais controle sobre a incerteza de cauda longa. Os segurados podem precisar de uma combinação de apólices primárias e de excesso para obter os limites exigidos por seus contratos. Um maior escrutínio da redação das apólices pode se tornar necessário quando uma exposição é compartilhada entre vários produtos, serviços ou partes seguradas. Essas condições podem restringir o mercado de seguro de responsabilidade civil geral mesmo enquanto as empresas continuam buscando proteção de responsabilidade civil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Apólice: A Responsabilidade Civil Geral Comercial Sustenta a Demanda Principal Enquanto a Responsabilidade por Produtos Cresce Mais Rapidamente
A responsabilidade civil geral comercial deteve 51,6% da participação do mercado de seguro de responsabilidade civil geral em 2025. Continua sendo a principal forma de cobertura para empresas que precisam de proteção contra reclamações de lesões corporais, danos à propriedade e danos pessoais ou publicitários. Contratos de locação comercial, acordos com clientes e contratos de compras públicas comumente exigem um certificado de responsabilidade civil geral comercial. A orientação contratual 2026.1 da Alliant recomenda limites de responsabilidade civil geral comercial de 2 milhões de USD por ocorrência para contratos comerciais padrão. O amplo escopo da apólice sustenta seu papel como o principal produto de responsabilidade civil comercial. As apólices de responsabilidade civil pessoal e outras apólices de responsabilidade civil geral ou empresarial têm papéis menores, inclusive em mercados onde a cobertura pessoal ou os arranjos de guarda-chuva são comuns.
A responsabilidade por produtos e operações concluídas deve crescer a um CAGR de 6,2% de 2026 a 2031. Seu crescimento reflete a necessidade contínua de cobrir reclamações que surgem após a venda de mercadorias ou a conclusão de trabalhos. Recalls de produtos, produtos habilitados por tecnologia e cadeias de suprimentos internacionais podem aumentar a duração e a complexidade dessas exposições. O segmento é relevante para fabricantes, empreiteiros, distribuidores e empresas que fornecem produtos por múltiplos canais. Os requisitos contratuais também reforçam a demanda porque a cobertura de produtos e operações concluídas está incluída nos requisitos padrão de responsabilidade civil geral comercial. Esta parte do setor de seguro de responsabilidade civil geral está ganhando atenção à medida que os segurados buscam proteção que se estenda além da transação ou projeto inicial. As reclamações podem surgir após a conclusão do trabalho ou após um produto chegar ao usuário final. Esse timing torna a proteção de operações concluídas especialmente relevante para negócios orientados por contratos. Os segurados precisam adequar os períodos e limites da apólice ao trabalho ou aos produtos que fornecem. A cobertura também pode ser importante quando vários empreiteiros ou fornecedores compartilham a responsabilidade por um resultado.


Por Gatilho da Apólice: A Cobertura Baseada em Ocorrência Lidera Enquanto a Baseada em Reclamação se Expande
As apólices baseadas em ocorrência responderam por 79,8% do tamanho do mercado de seguro de responsabilidade civil geral em 2025. As empresas frequentemente preferem essa forma porque a cobertura está vinculada ao momento em que o evento ocorre, e não ao momento em que a reclamação é registrada. Essa estrutura continua sendo amplamente utilizada em contratos comerciais e acordos do setor público. Os padrões contratuais da Alliant especificam a responsabilidade civil geral comercial na forma de ocorrência como a estrutura exigida para arranjos comerciais e do setor público. O uso estabelecido da cobertura baseada em ocorrência sustenta sua grande base de prêmios. Também oferece aos segurados uma forma familiar de documentar a proteção de responsabilidade civil para contrapartes.
As apólices baseadas em reclamação devem expandir a um CAGR de 5,8% até 2031. As seguradoras podem favorecer essa estrutura nas linhas de sinistros de cauda longa porque pode lhes dar mais controle sobre o momento do registro de reclamações. A forma é especialmente relevante para exposições profissionais, tecnológicas e relacionadas à saúde. Os compradores podem ver prêmios iniciais mais baixos, mas também devem considerar as datas retroativas e o risco de lacunas ao trocar de seguradora. A estrutura de seguro requer revisão cuidadosa quando um segurado muda de uma seguradora ou forma de apólice para outra. O mercado de seguro de responsabilidade civil geral continuará a incluir ambas as abordagens à medida que compradores e seguradoras avaliam a certeza de cobertura em relação à incerteza de reservas. A cobertura baseada em ocorrência permanece familiar para muitos compradores comerciais e suas contrapartes contratuais. A cobertura baseada em reclamação pode ser mais prática para riscos de cauda longa selecionados, sujeita a um planejamento cuidadoso de continuidade. Nenhuma das estruturas elimina a necessidade de divulgação precisa das operações e sinistros anteriores. A escolha pode afetar materialmente a forma como um segurado gerencia uma mudança de seguradora ou termos de apólice.
Por Porte da Empresa / Tipo de Segurado: As PMEs Lideram o Volume Enquanto as Entidades Públicas Crescem Mais Rapidamente
As PMEs capturaram 43,5% dos prêmios globais em 2025. Elas formam o maior grupo de segurados porque muitas pequenas empresas precisam de seguro de responsabilidade civil geral para garantir contratos de locação, licenças, contratos com fornecedores ou clientes corporativos. As grandes empresas têm densidade de prêmio substancial por conta, embora representem menos entidades seguradas. Os domicílios e pessoas físicas continuam relevantes onde se aplicam mandatos de responsabilidade civil pessoal ou requisitos de apólice guarda-chuva. As contas de PMEs variam amplamente porque uma pequena empresa pode operar em construção, serviços, varejo ou atividades profissionais. Essa diversidade exige que as seguradoras avaliem tanto o porte da empresa quanto a natureza de suas operações. As empresas maiores podem adquirir limites substanciais, mas as menores fornecem grande parte do volume de apólices do mercado. O mix de segurados oferece às seguradoras várias rotas de crescimento nas necessidades de responsabilidade civil comercial e pessoal.
O setor público e as organizações sem fins lucrativos devem crescer a um CAGR de 6,0% até 2031. Acordos de subsídios, parcerias público-privadas e estruturas de compras podem exigir que essas entidades mantenham cobertura de responsabilidade civil. A atividade de infraestrutura na América do Norte, Europa e Ásia-Pacífico amplia o número de projetos públicos e sem fins lucrativos que precisam de comprovação de seguro. As regras de licenciamento também podem incorporar cobertura mínima de responsabilidade civil para microempresas e operadores de serviços. Esses requisitos sustentam o mercado de seguro de responsabilidade civil geral ao vincular a cobertura à elegibilidade para atividade comercial ou pública. A expansão do segmento está ligada a requisitos contratuais e regulatórios, e não apenas a decisões voluntárias de transferência de risco. As entidades públicas frequentemente têm responsabilidades visíveis perante residentes, empreiteiros e usuários de serviços. As organizações sem fins lucrativos podem enfrentar requisitos semelhantes quando recebem subsídios ou gerenciam programas públicos. Essas condições podem aumentar a necessidade de limites documentados e termos de apólice claros. A demanda por cobertura pode aumentar quando as organizações ampliam os projetos ou serviços que prestam.
Por Canal de Distribuição: Os Corretores Lideram os Prêmios Atuais Enquanto o Acesso Incorporado se Expande
Agentes e corretores detiveram 61,4% dos prêmios globais em 2025. Seu papel permanece central onde a redação de apólices, o gerenciamento de certificados e o suporte a sinistros requerem assistência especializada. Os corretores podem ajudar os segurados a comparar limites, exclusões, endossos e capacidade entre seguradoras. Os MGAs e intermediários especializados também atendem a riscos complexos, especialmente onde as seguradoras admitidas tradicionais reduziram seu apetite. As vendas diretas permanecem concentradas em cobertura pessoal e de microempresas, onde as apólices são mais simples. Essa estrutura de distribuição mantém a intermediação profissional importante em grande parte do mercado de seguro de responsabilidade civil geral. As colocações comerciais complexas podem exigir coordenação entre o segurado, o corretor, a seguradora e as contrapartes contratuais. Os corretores também ajudam os clientes a documentar a conformidade com os requisitos de seguro. Os MGAs podem oferecer acesso à subscrição especializada quando uma colocação padrão não é adequada. Os canais, portanto, atendem a diferentes necessidades em vez de se substituírem completamente.
A distribuição por bancassurance, afinidade e incorporada deve crescer a um CAGR de 8,2% até 2031. Os sistemas digitais podem cotar, vincular e entregar cobertura de responsabilidade civil quando uma PME obtém um empréstimo ou abre uma conta empresarial. Essa abordagem pode reduzir o tempo necessário para a colocação de cobertura simples. Também pode alcançar empresas que não têm uma relação estabelecida com um corretor. O modelo pode ser afetado por regras que exigem consentimento separado do cliente para seguros vendidos com produtos de crédito. O setor de seguro de responsabilidade civil geral, portanto, provavelmente usará modelos de assessoria liderados por corretores e de acesso digital para diferentes necessidades de segurados. A distribuição incorporada é mais relevante quando a cobertura pode ser associada a um evento empresarial claro. O envolvimento do corretor permanece útil quando limites, exclusões ou obrigações contratuais são mais difíceis de avaliar. Uma abordagem de distribuição mista pode ampliar o acesso sem eliminar a necessidade de suporte especializado. As seguradoras precisarão gerenciar os requisitos de consentimento e divulgação à medida que os modelos de vendas digitais se desenvolvem.
Por Setor Industrial: A Construção Lidera os Prêmios Enquanto a TI e as Telecomunicações se Expandem
A construção e os imóveis detiveram 20,5% dos prêmios globais em 2025. O setor precisa de proteção de responsabilidade civil para empreiteiros, subcontratados, proprietários de projetos, fornecedores e trabalhos concluídos. Os contratos de construção comumente exigem comprovação de cobertura de responsabilidade civil geral comercial e proteção de operações concluídas. O setor também enfrenta exposição a perdas por lesões em canteiros de obras, danos à propriedade e trabalhos realizados após a conclusão de um projeto. Outros setores importantes incluem manufatura, transporte e logística, varejo e atacado, saúde, energia e serviços públicos, hospitalidade, serviços financeiros e setor público. A amplitude dessas exposições mantém o mercado de seguro de responsabilidade civil geral relevante em uma ampla gama de atividades comerciais. A construção é especialmente exposta porque combina canteiros de obras, subcontratação, trabalhos concluídos e condições de seguro contratuais. Os fabricantes enfrentam riscos de produtos e distribuição que podem persistir após a venda. As empresas de serviços podem estar expostas por meio de interações com clientes e trabalhos realizados em locais de clientes. Cada setor tem padrões de perda diferentes, o que sustenta a necessidade de subscrição específica por setor.
A tecnologia da informação e as telecomunicações devem avançar a um CAGR de 7,1% de 2026 a 2031. Serviços habilitados por software, infraestrutura de dados e resultados gerados por IA podem criar questões de responsabilidade civil para provedores e seus clientes. Seguradoras como AIG e Chubb oferecem programas que abordam conformidade do setor de tecnologia, responsabilidade civil por segurança de rede e exposições de continuidade de serviço. As apólices padrão de responsabilidade civil geral comercial podem não fornecer uma resposta completa a danos relacionados à IA, o que aumenta a importância da cobertura especializada. A saúde e as ciências da vida também permanecem relevantes à medida que as interações com pacientes, dispositivos médicos e aplicações clínicas de IA se expandem. Esses setores estendem o mercado de seguro de responsabilidade civil geral para riscos onde tecnologia, produtos e atividades profissionais se sobrepõem. Os provedores de tecnologia podem precisar considerar como seus serviços afetam clientes e outros usuários. As organizações relacionadas à saúde podem enfrentar exposições decorrentes de produtos, serviços e interações com pacientes. A resposta de apólice relevante pode depender dos fatos de cada atividade e da redação adquirida. As seguradoras com conhecimento especializado do setor podem estar melhor posicionadas para avaliar essas exposições variadas.
Análise Geográfica
A América do Norte capturou 45,7% dos prêmios globais em 2025. Os Estados Unidos responderam pela maior parte dessa posição regional devido à sua grande base comercial e ao ambiente jurídico litigioso. A maioria das contas registrou pressão de renovação de tarifas de responsabilidade civil geral de 5% a 8% durante o primeiro semestre de 2026. As contas de construção, habitacional e hospitalidade enfrentaram maior pressão do que muitos outros riscos. O Canadá e o México adicionam volume de prêmios regional, enquanto seus sistemas de responsabilidade civil têm características jurídicas e de seguro diferentes. A região permanece central para o mercado de seguro de responsabilidade civil geral porque as empresas frequentemente exigem altos limites e cobertura documentada. As seguradoras que operam nos Estados Unidos devem precificar uma ampla gama de exposições jurídicas e de sinistros específicas do setor. Isso sustenta a importância contínua da subscrição especializada e da capacidade de excesso. A escala da economia comercial também cria demanda recorrente à medida que as empresas renovam ou atualizam sua cobertura.
A Europa é o segundo maior mercado regional, e seus requisitos variam significativamente por país. Alemanha, Reino Unido e França respondem por grande parte da base de prêmios da região. O mercado do Reino Unido deve atender aos requisitos de conformidade tanto do Reino Unido quanto da União Europeia após o Brexit. As reformas da Diretiva de Responsabilidade por Produtos da União Europeia ampliam as considerações relevantes para fabricantes e distribuidores. A América do Sul é liderada pelo Brasil, onde os requisitos de responsabilidade civil do empregador e a formalização de pequenas empresas sustentam a demanda. A volatilidade cambial e as condições macroeconômicas da Argentina podem dificultar que as seguradoras precifiquem e liquidem sinistros de forma consistente. As seguradoras europeias devem adaptar sua oferta à regulamentação local, às convenções contratuais e às práticas de compra dos clientes. A região continua precisando tanto de capacidade doméstica quanto de expertise transfronteiriça para riscos comerciais complexos. Esses fatores moldam o ritmo e a composição do crescimento dos prêmios de responsabilidade civil na região.
A Ásia-Pacífico deve crescer a um CAGR de 6,4% até 2031. China, Índia e mercados do Sudeste Asiático sustentam essa expansão por meio de industrialização, atividade manufatureira e crescentes padrões de segurança de produtos e no local de trabalho. A formalização de microempresas e os contratos público-privados da Índia adicionam empresas que podem precisar de cobertura. A atividade de recall de produtos e os requisitos regulatórios do Japão sustentam a demanda em uma base de seguro de responsabilidade civil madura, mas ainda em desenvolvimento. O Oriente Médio e a África permanecem em um estágio mais inicial, com Arábia Saudita, Emirados Árabes Unidos, África do Sul e Egito oferecendo oportunidades de longo prazo. O mercado de seguro de responsabilidade civil geral nessas áreas depende do desenvolvimento econômico contínuo, da atividade comercial e da conscientização sobre seguros. Os requisitos regulatórios locais podem determinar se a cobertura é voluntária, orientada por contratos ou vinculada ao licenciamento empresarial. As seguradoras também devem adaptar a subscrição ao ambiente jurídico local e aos canais de distribuição disponíveis. O crescimento regional pode ser mais forte onde a formalização comercial e o acesso a seguros se desenvolvem juntos.

Cenário Competitivo
O mercado de seguro de responsabilidade civil geral é fragmentado entre seguradoras globais e regionais estabelecidas. A Chubb reportou 13,1 bilhões de USD em prêmios líquidos subscritos no quarto trimestre de 2025, um aumento de 8,9% em relação ao ano anterior. Travelers, AIG, Allianz, Zurich, AXA e Liberty Mutual também têm amplas capacidades de responsabilidade civil comercial. A Travelers declarou que ganhou participação comercial nos Estados Unidos mais rapidamente do que outras seguradoras líderes nos 5 anos anteriores, apoiada por subscrição habilitada por IA e uma plataforma expandida de pequenas contas. A concorrência é moldada pela disciplina de subscrição, alcance de distribuição, serviço de sinistros e capacidade de suportar contas complexas. As maiores seguradoras podem combinar capacidade global com recursos de subscrição específicos do setor. Sua escala pode apoiar clientes multinacionais que precisam de programas consistentes em vários países. Também pode lhes fornecer os dados e recursos de sinistros necessários para avaliar riscos complicados. Concorrentes menores ainda podem competir por meio de expertise em nichos, distribuição local ou design flexível de apólices.
As seguradoras especializadas e os MGAs são ativos onde as grandes seguradoras limitam seu apetite. Hiscox, AXIS Capital, Arch Capital e Markel usam a capacidade do Lloyd's e de excesso e excedente para subscrever riscos difíceis em linhas habitacional, de saúde e de tecnologia. Essas empresas podem ganhar negócios adaptando a cobertura para classes que requerem subscrição mais especializada. A cobertura de responsabilidade civil por IA e tecnologias emergentes é uma área onde o design de produtos continua a mudar. A distribuição digital para PMEs é outra área de concorrência, particularmente para seguradoras que aceitam um mix diferente de volume de prêmios e exposição a perdas. O mercado de seguro de responsabilidade civil geral inclui tanto seguradoras globais com plataformas amplas quanto especialistas focados em classes de risco selecionadas. Esse mix permite que os compradores busquem proteção ampla de grandes seguradoras ou cobertura mais personalizada de um especialista. Os especialistas podem ser particularmente relevantes quando os produtos padrão têm exclusões ou apetite limitado. O ambiente competitivo é moldado pela capacidade disponível para cada classe de risco, bem como pelo preço.
As principais empresas estão investindo em tecnologia de subscrição e planos de crescimento direcionados. A AIG identificou a expansão do Underwriting by AIG Assist e capacidades de orquestração relacionadas como prioridades para 2026. A Chubb descreveu um esforço plurianual para tornar seus negócios mais orientados por dados. O plano 2025-2027 da Zurich tem como meta prêmios brutos subscritos do Mercado Médio acima de 10 bilhões de USD até 2027. Essas ações mostram que as principais seguradoras estão buscando subscrição liderada por tecnologia, capacidade especializada direcionada e crescimento no mercado médio. A posição competitiva de cada seguradora depende de sua capacidade de crescer os prêmios enquanto gerencia os riscos de sinistros e reservas nos negócios de responsabilidade civil. O investimento em tecnologia não elimina a necessidade de julgamento sólido de subscrição ou termos de apólice claros. Os planos de crescimento também dependem da capacidade da seguradora de atender corretores, segurados e parceiros de distribuição selecionados. As principais empresas buscam crescimento enquanto mantêm disciplina nas carteiras de sinistros.
Líderes do Setor de Seguro de Responsabilidade Civil Geral
-
Allianz SE
-
AXA SA
-
Chubb Limited
-
Zurich Insurance Group Ltd.
-
American International Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: A AIG concluiu a aquisição de uma participação acionária de 35% na Convex, uma seguradora especializada, e uma participação de 9,9% na Onex, acionista majoritária da Convex, juntamente com um acordo de quota share de conta integral com vigência a partir de 1º de janeiro de 2026. Essa estrutura eficiente em capital proporciona à AIG crescimento significativo de prêmios nas linhas de sinistros especializados e deve ser acretiva ao LPA e ao ROE em 2026.
- Fevereiro de 2026: A Chubb Limited reportou prêmios líquidos subscritos consolidados no quarto trimestre de 2025 de 13,1 bilhões de USD, alta de 8,9%, com prêmios de propriedade e acidentes subindo 7,7% e seguro de vida subindo 16,9%. A empresa registrou um índice combinado de propriedade e acidentes recorde e atribuiu os resultados à diversificação de produtos e geográfica em 54 países e territórios.
- Dezembro de 2025: A AIG reportou crescimento de 43% no lucro ajustado após impostos por ação diluída para o ano completo, atingindo 7,09 USD, ROE Operacional Central de 11,1% e lucro de subscrição de 2,3 bilhões de USD, alta de 22%. A empresa reportou um índice combinado do ano calendário de 90,1% enquanto continuava a reposicionar sua carteira de sinistros em direção a segmentos lucrativos.
- Dezembro de 2025: O Zurich Insurance Group registrou Lucro Operacional do Negócio de 8,9 bilhões de USD no exercício de 2025, alta de 14%, com ROE Central de 26,9%. A empresa publicou orientação para crescimento de receita de seguros de um dígito médio em 2026 sob seu plano 2025-2027, que tem como meta prêmios brutos subscritos do Mercado Médio acima de 10 bilhões de USD até 2027.


Escopo do Relatório Global do Mercado de Seguro de Responsabilidade Civil Geral
| Responsabilidade Civil Geral Comercial |
| Responsabilidade por Produtos e Operações Concluídas |
| Responsabilidade Civil Pessoal |
| Outra Responsabilidade Civil Geral/Empresarial |
| Baseado em Ocorrência |
| Baseado em Reclamação |
| Domicílios e Pessoas Físicas |
| Pequenas e Médias Empresas (PMEs) |
| Grandes Empresas |
| Setor Público e Organizações Sem Fins Lucrativos |
| Agentes e Corretores |
| MGAs e Intermediários Especializados |
| Vendas Diretas |
| Bancassurance, Afinidade e Incorporada |
| Construção e Imóveis |
| Manufatura |
| Transporte e Logística |
| Varejo e Comércio Atacadista |
| Saúde e Ciências da Vida |
| Tecnologia da Informação e Telecomunicações |
| Energia e Serviços Públicos |
| Hospitalidade, Lazer e Entretenimento |
| Serviços Financeiros |
| Setor Público e Organizações Sem Fins Lucrativos |
| Outros Setores Industriais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Apólice | Responsabilidade Civil Geral Comercial | |
| Responsabilidade por Produtos e Operações Concluídas | ||
| Responsabilidade Civil Pessoal | ||
| Outra Responsabilidade Civil Geral/Empresarial | ||
| Por Gatilho da Apólice | Baseado em Ocorrência | |
| Baseado em Reclamação | ||
| Por Tipo de Segurado | Domicílios e Pessoas Físicas | |
| Pequenas e Médias Empresas (PMEs) | ||
| Grandes Empresas | ||
| Setor Público e Organizações Sem Fins Lucrativos | ||
| Por Canal de Distribuição | Agentes e Corretores | |
| MGAs e Intermediários Especializados | ||
| Vendas Diretas | ||
| Bancassurance, Afinidade e Incorporada | ||
| Por Setor Industrial | Construção e Imóveis | |
| Manufatura | ||
| Transporte e Logística | ||
| Varejo e Comércio Atacadista | ||
| Saúde e Ciências da Vida | ||
| Tecnologia da Informação e Telecomunicações | ||
| Energia e Serviços Públicos | ||
| Hospitalidade, Lazer e Entretenimento | ||
| Serviços Financeiros | ||
| Setor Público e Organizações Sem Fins Lucrativos | ||
| Outros Setores Industriais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor esperado do mercado de seguro de responsabilidade civil geral até 2031?
O mercado deve atingir 395,5 bilhões de USD até 2031, crescendo a um CAGR de 4,3% a partir de 2026.
Qual tipo de apólice detém a maior posição de prêmios?
A Responsabilidade Civil Geral Comercial liderou com 51,6% dos prêmios globais em 2025.
Qual canal de distribuição está crescendo mais rapidamente?
A Distribuição por Bancassurance, Afinidade e Incorporada deve crescer a um CAGR de 8,2% até 2031.
Qual região está se expandindo mais rapidamente para cobertura de responsabilidade civil geral?
A Ásia-Pacífico deve crescer a um CAGR de 6,4% até 2031.
Por que as PMEs são importantes para as seguradoras de responsabilidade civil?
As PMEs detiveram 43,5% dos prêmios globais em 2025 e frequentemente precisam de cobertura para contratos, locações e licenciamentos.
Qual setor empresarial tem o maior crescimento projetado?
A Tecnologia da Informação e Telecomunicações deve crescer a um CAGR de 7,1% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
