
Tamaño y Participación del Mercado de Seguros de Responsabilidad Civil General en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 58.80 Mil millones de dólares |
| Tamaño del Mercado (2026) | 60.64 Mil millones de dólares |
| Tamaño del Mercado (2031) | 72.02 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.50 % |
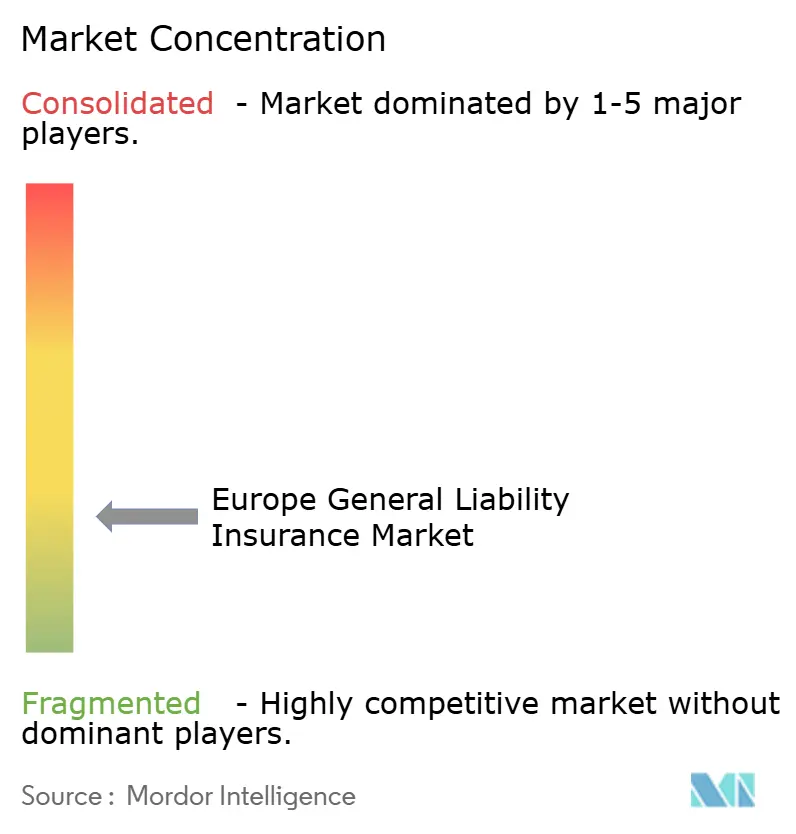
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Responsabilidad Civil General en Europa por Mordor Intelligence
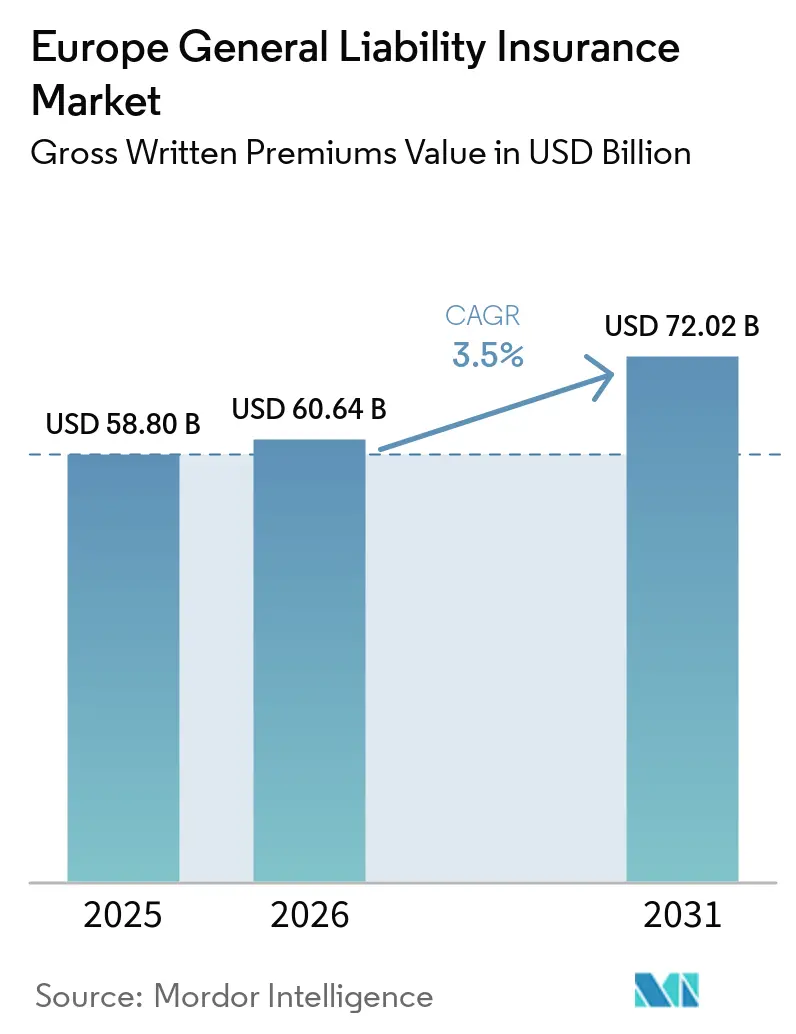
El tamaño del Mercado de Seguros de Responsabilidad Civil General en Europa, en términos de valor de primas brutas emitidas, fue valorado en 58,80 mil millones de USD en 2025 y se estima que crecerá desde 60,64 mil millones de USD en 2026 hasta alcanzar los 72,02 mil millones de USD en 2031, a una CAGR del 3,5% durante el período de previsión (2026-2031).
La cobertura obligatoria en la contratación pública y en los contratos privados sustenta una base estable de demanda en todo el mercado europeo de seguros de responsabilidad civil general. Las indemnizaciones más elevadas por lesiones corporales, las cadenas de suministro más complejas y los riesgos asociados a los productos habilitados por inteligencia artificial están ampliando el abanico de exposiciones que los aseguradores deben tarifar. Swiss Re espera que la responsabilidad civil general mantenga un poder de retarificación selectivo en 2026 y 2027, incluso cuando la competencia aumente en los seguros de propiedad y automóviles. La revisión de la Directiva de Responsabilidad por Productos de la Unión Europea ha incrementado la necesidad de que los aseguradores actualicen el lenguaje de las pólizas antes del plazo de transposición de diciembre de 2026. Estas condiciones favorecen a las aseguradoras que pueden combinar revisión jurídica, suscripción disciplinada y servicio transfronterizo.
Conclusiones Clave del Informe
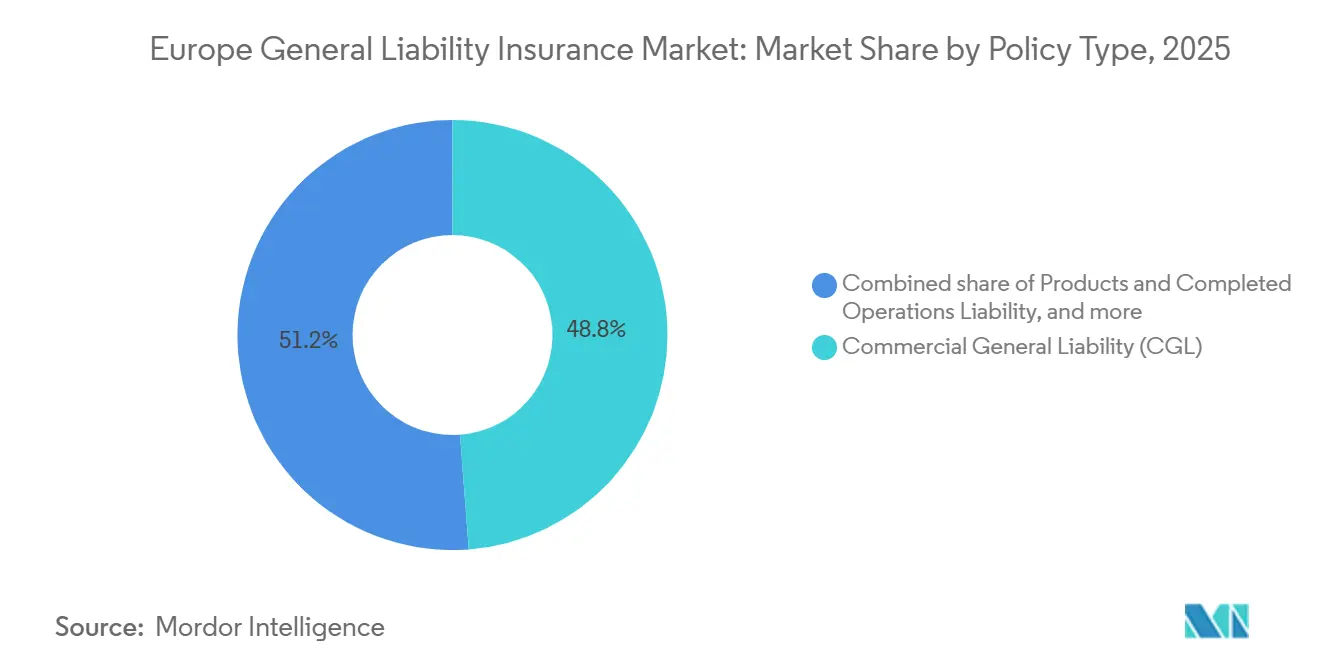
- Por tipo de póliza, la responsabilidad civil general comercial captó el 48,8% de la participación del mercado europeo de seguros de responsabilidad civil general en 2025, mientras que se proyecta que la responsabilidad por productos y operaciones completadas crezca a una CAGR del 4,8% hasta 2031.
- Por disparador de póliza, las pólizas basadas en ocurrencia captaron el 83,6% de la participación del mercado de seguros de responsabilidad civil general en Europa en 2025, mientras que se proyecta que las pólizas basadas en reclamaciones crezcan a una CAGR del 5,1% hasta 2031.
- Por tipo de tomador, las pequeñas y medianas empresas captaron el 42,4% de la participación del mercado de seguros de responsabilidad civil general en Europa en 2025, mientras que se proyecta que las grandes empresas crezcan a una CAGR del 4,9% hasta 2031.
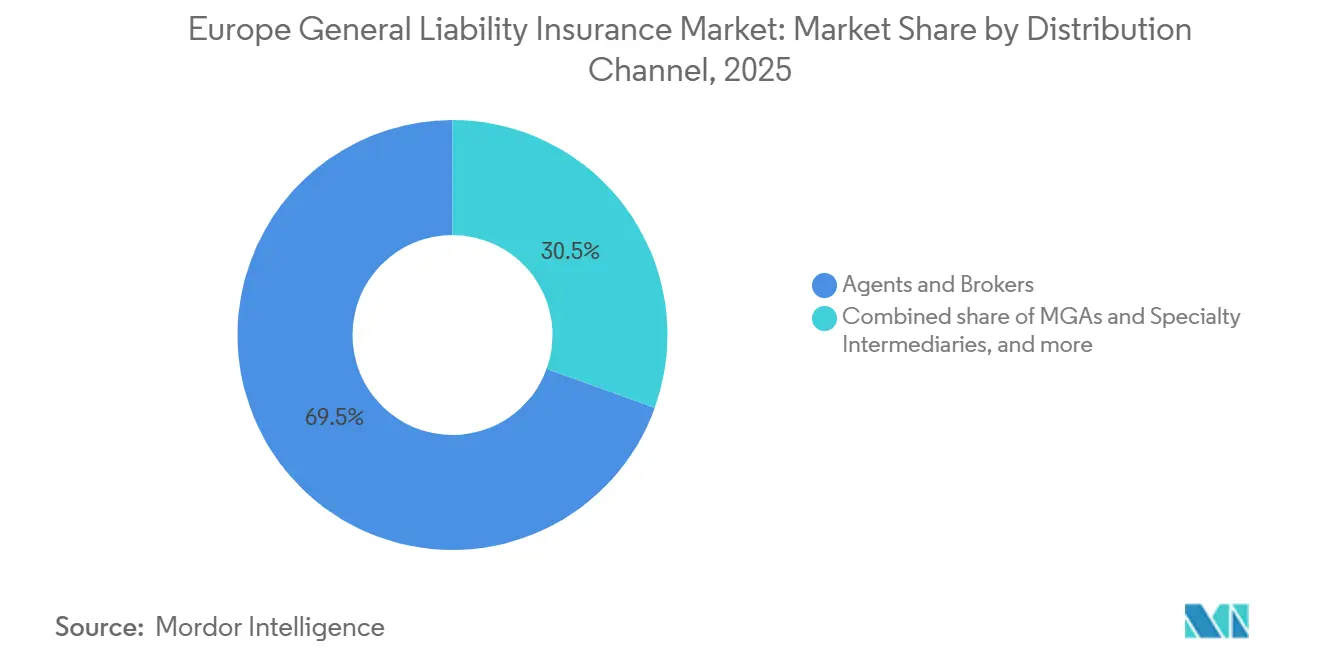
- Por canal de distribución, los agentes y corredores captaron el 69,5% de la participación del mercado europeo de seguros de responsabilidad civil general en 2025, mientras que se proyecta que los canales de bancaseguros, afinidad e integrados crezcan a una CAGR del 6% hasta 2031.
- Por sector industrial, la construcción e inmobiliaria captó el 19,7% de la participación del mercado europeo de seguros de responsabilidad civil general en 2025, mientras que se proyecta que la tecnología de la información y las telecomunicaciones crezcan a una CAGR del 5,5% hasta 2031.
- Por geografía, Alemania captó el 22,3% de la participación del mercado de seguros de responsabilidad civil general en Europa en 2025, mientras que se proyecta que el Resto de Europa crezca a una CAGR del 5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Seguros de Responsabilidad Civil General en Europa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Requisitos Obligatorios y Contractuales de Responsabilidad | +0.8% | En toda la Unión Europea, concentrado en Alemania, Francia y el Reino Unido | Corto plazo (≤ 2 años) |
| Aumento de Reclamaciones de Terceros y Costes de Indemnización | +0.6% | Europa Occidental, los Países Bajos, Portugal y el Reino Unido | Mediano plazo (2-4 años) |
| Expansión de Pequeñas y Medianas Empresas y Actividad Comercial | +0.7% | Paneuropeo, liderado por el Sur y el Este de Europa | Mediano plazo (2-4 años) |
| Crecimiento en Construcción, Infraestructura, Manufactura y Actividad Industrial | +0.6% | Alemania, Francia, España y el resto de Europa | Corto plazo (≤ 2 años) |
| Expansión de Productos y Operaciones Habilitados por Inteligencia Artificial | +0.5% | Reino Unido, Alemania, Francia y los países nórdicos | Largo plazo (≥ 4 años) |
| Exposiciones de Responsabilidad en Cadenas de Suministro Complejas | +0.4% | Alemania, Italia, los Países Bajos y los países DACH | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Obligatorios y Contractuales de Cobertura de Responsabilidad Civil General
Las normas de contratación pública y las condiciones contractuales privadas generan una demanda constante de cobertura de responsabilidad civil general en toda Europa. Los contratistas a menudo necesitan demostrar que cuentan con los límites de responsabilidad frente a terceros especificados antes de poder ganar proyectos públicos. Este requisito convierte el seguro en un coste contractual en lugar de una compra discrecional para muchas empresas. Alemania anunció un fondo de inversión en infraestructura y clima de 500.000 millones de EUR (540.000 millones de USD) en 2025, y la cartera de proyectos está alcanzando la actividad de contratación en 2026[1]. Los profesionales con licencia en Alemania, Francia e Italia también se enfrentan a requisitos continuos de cobertura de responsabilidad bajo las normas nacionales y los marcos de supervisión. Estos mecanismos ayudan al mercado europeo de seguros de responsabilidad civil general a mantener la demanda cuando las condiciones empresariales son menos favorables.
Aumento de Reclamaciones de Terceros y Costes de Indemnización
Las reclamaciones de responsabilidad están cambiando a medida que las normas jurídicas y los mecanismos de recurso colectivo evolucionan en toda Europa. Swiss Re identifica la inflación del exceso de responsabilidad como una preocupación estructural, especialmente donde el recurso colectivo de exclusión voluntaria está aumentando la gravedad de las reclamaciones en los Países Bajos y Portugal. La revisión de la Directiva de Responsabilidad por Productos amplía el alcance de la responsabilidad objetiva al software y a los sistemas de inteligencia artificial, al tiempo que modifica determinadas normas probatorias[2]. Irlanda demostró que una reforma específica puede reducir algunos costes, ya que el Banco Central de Irlanda informó de menores costes de liquidación para las reclamaciones por lesiones en el primer semestre de 2025. Sin embargo, la dirección jurídica más amplia en Europa apunta hacia un mayor acceso de los demandantes y una gestión de reclamaciones más exigente. Los aseguradores están, por tanto, revisando los límites, las exclusiones, las prácticas de reservas y los supuestos de gastos jurídicos.
Expansión de Pequeñas y Medianas Empresas y Actividad Comercial
Las pequeñas y medianas empresas representan una importante oportunidad de cobertura porque muchas empresas aún cuentan con una protección de seguro limitada. Los intermediarios tradicionales continúan atendiendo eficazmente a las empresas bien aseguradas, pero tienen un alcance más débil entre las empresas con escaso compromiso. Los productos digitales ofrecidos a través de plataformas bancarias y contables pueden reducir el esfuerzo necesario para adquirir una cobertura básica. El crecimiento de la facturación y el empleo en el Sur y el Este de Europa también amplía la base de primas potenciales. Esta combinación apoya una mayor expansión en el mercado europeo de seguros de responsabilidad civil general sin depender únicamente de los aumentos de tarifas.
Crecimiento de la Construcción, la Infraestructura, la Manufactura y la Actividad Industrial
La construcción sigue siendo una fuente importante de exposición frente a terceros porque los proyectos combinan múltiples contratistas, proveedores de equipos y propietarios de inmuebles. Se prevé que la producción de construcción de la Unión Europea crezca un 1,5% en 2026 tras una caída del 1,5% en 2024 y ningún crecimiento en 2025[3]. Alemania, España e Irlanda lideran la recuperación, mientras que Francia y los Países Bajos se mantienen por debajo de la tendencia. La inversión en infraestructura genera demanda de cobertura de responsabilidad para contratistas, pólizas de proyecto y gestión especializada de riesgos. Los proyectos de centros de datos también conllevan exposiciones mecánicas, eléctricas y de subcontratistas concentradas que difieren de las obras de infraestructura convencionales. Los aseguradores con equipos de suscripción especializados pueden utilizar estos proyectos para consolidar una posición más sólida en el mercado europeo de seguros de responsabilidad civil general.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Asequibilidad de Primas y Endurecimiento de la Suscripción | -0.5% | Paneuropeo, pronunciado entre las pequeñas y medianas empresas | Corto plazo (≤ 2 años) |
| Aumento de la Gravedad de las Reclamaciones y los Costes de Defensa Jurídica | -0.4% | Reino Unido, los Países Bajos y Europa Occidental | Mediano plazo (2-4 años) |
| Datos Históricos Limitados para los Riesgos de Responsabilidad Emergentes por Inteligencia Artificial | -0.3% | En toda la Unión Europea, concentrado inicialmente en Alemania y el Reino Unido | Largo plazo (≥ 4 años) |
| Diferencias Transfronterizas en las Normas de Responsabilidad y los Requisitos de Seguro | -0.2% | Estados miembros de la Unión Europea, especialmente los mercados de entrada de Europa del Este | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Asequibilidad de Primas y Endurecimiento de la Suscripción
La asequibilidad se está volviendo más difícil para las pequeñas y medianas empresas en sectores de alta frecuencia como el comercio minorista, la hostelería y la subcontratación en construcción. Swiss Re prevé un crecimiento real de las primas de seguros no de vida del 1,5% en la Europa avanzada en 2026, frente al 2,9% en 2025. Los nuevos aumentos de precios son más difíciles de sostener cuando la frecuencia de las reclamaciones no aumenta al mismo ritmo que la gravedad de las mismas. Una redacción más restrictiva y sublímites más bajos pueden reducir la carga inmediata de la prima, pero también pueden hacer que la cobertura sea menos útil para los compradores. Los compradores con mayores recursos de gestión de riesgos pueden buscar capacidad de exceso en proveedores especializados cuando la cobertura estándar se vuelve restrictiva. Unos disparadores de póliza claros y un diseño de producto modular pueden preservar la disciplina de suscripción al tiempo que hacen la cobertura más fácil de entender.
Aumento de la Gravedad de las Reclamaciones y los Costes de Defensa Jurídica
Los costes jurídicos y de defensa pueden absorber los ingresos por primas sin aumentar la protección recibida por el tomador del seguro. El Banco Central de Irlanda informó de que los costes jurídicos medios de 25.157 EUR (27.170 USD) superaron la indemnización media de 24.379 EUR (26.329 USD) para determinadas reclamaciones litigadas en tribunales por debajo de 150.000 EUR (162.000 USD) en el primer semestre de 2025. La Directiva de Responsabilidad por Productos también crea requisitos de divulgación y coordinación más exigentes para las reclamaciones con elementos transfronterizos. Estas presiones son especialmente relevantes cuando las reclamaciones involucran a múltiples proveedores, productos o jurisdicciones legales. Las plataformas centralizadas de gestión de reclamaciones y los paneles jurídicos multilingües pueden ayudar a los aseguradores a gestionar los casos de forma más coherente. Los mayores costes operativos pueden, no obstante, limitar el ritmo de expansión en el mercado europeo de seguros de responsabilidad civil general.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Póliza: La Responsabilidad Civil General Comercial Sigue Siendo el Producto Principal
La responsabilidad civil general comercial representó el 48,8% de las primas en 2025, convirtiéndola en el mayor tipo de póliza en el mercado europeo de seguros de responsabilidad civil general. Las empresas medianas y los grandes tomadores industriales utilizan esta cobertura para los riesgos frente a terceros derivados de instalaciones, productos y trabajos completados. Su amplio papel refleja el uso de paquetes comerciales que combinan responsabilidad civil, propiedad, automóviles y cobertura de empleadores en Alemania, el Reino Unido y Francia. Los programas colocados por corredores siguen siendo habituales en estos países porque los tomadores necesitan protección coordinada frente a varios riesgos. Se prevé que la responsabilidad por productos y operaciones completadas registre una CAGR del 4,8% hasta 2031. La revisión de la Directiva de Responsabilidad por Productos está impulsando a fabricantes, proveedores de tecnología e importadores a reevaluar los límites y las estructuras de cobertura.
Las categorías de responsabilidad personal y otras responsabilidades empresariales atienden a los hogares y a varias necesidades comerciales especializadas. Alemania tiene una alta penetración de la responsabilidad civil personal, mientras que las pólizas para propietarios, organizaciones voluntarias y asociaciones de propietarios cubren exposiciones más específicas. La industria europea de seguros de responsabilidad civil general también se está adaptando a la superposición entre la responsabilidad por productos, la cobertura cibernética, los errores y omisiones tecnológicos y la responsabilidad civil general comercial. El software puede quedar dentro de las normas de responsabilidad por productos, lo que aumenta la necesidad de un lenguaje de póliza más preciso. Los formularios estándar que se centran únicamente en los daños materiales tangibles pueden necesitar disposiciones explícitas para los activos digitales y los resultados de la inteligencia artificial. Las aseguradoras que revisen los términos antes de diciembre de 2026 pueden reducir la incertidumbre para los corredores y los tomadores.


Por Disparador de Póliza: La Cobertura Basada en Ocurrencia Sigue Siendo Predominante
Las pólizas basadas en ocurrencia representaron el 83,6% de las primas en 2025, la mayor participación dentro de los disparadores de póliza. Los fabricantes, contratistas y tomadores del sector público utilizan la cobertura por ocurrencia porque responde a un incidente que tiene lugar durante el período de vigencia de la póliza. Esto sigue siendo apropiado para los defectos de construcción y las lesiones por productos que pueden tardar años en desarrollarse. La estructura es familiar en los sectores industriales, aunque crea complejas necesidades de reservas para los aseguradores. Se prevé que las pólizas basadas en reclamaciones crezcan a una CAGR del 5,1% hasta 2031. Su uso se está expandiendo en los servicios profesionales, la responsabilidad tecnológica y los productos relacionados con la inteligencia artificial, donde la evidencia de reclamaciones a largo plazo sigue siendo limitada.
Las pólizas basadas en reclamaciones permiten a las aseguradoras definir fechas retroactivas y limitar la acumulación de exposiciones emergentes. Esta característica es útil cuando la experiencia de siniestros aún se está desarrollando y el apoyo de reaseguro para los límites de cola larga es cauteloso. Los aseguradores europeos han utilizado durante mucho tiempo estructuras basadas en reclamaciones para la indemnización profesional y la cobertura de directores y altos cargos. Los productos de responsabilidad civil general están adoptando el mismo enfoque en las sublíneas técnicamente complejas. El mercado europeo de seguros de responsabilidad civil general puede, por tanto, ofrecer una cobertura más controlada para los nuevos riesgos digitales sin esperar a contar con un largo historial de reclamaciones. Los tomadores necesitarán explicaciones claras sobre los requisitos de notificación y las fechas retroactivas antes de seleccionar esta forma de cobertura.
Por Tipo de Tomador: Las Pequeñas y Medianas Empresas Lideran las Primas
Las pequeñas y medianas empresas representaron el 42,4% de las primas en 2025, otorgándoles la mayor participación del mercado europeo de seguros de responsabilidad civil general por tipo de tomador. El segmento abarca una amplia gama de empresas, desde firmas de servicios locales hasta proveedores de manufactura. El estudio de 2025 realizado sobre 8.187 empresas europeas reveló que el 44% estaban mínimamente aseguradas y contaban con menos de 2 pólizas. Esto demuestra que el alcance de la distribución y la comprensión del producto siguen siendo barreras importantes para la adopción. Se prevé que las grandes empresas se expandan a una CAGR del 4,9% hasta 2031. Su crecimiento refleja la reestructuración de las cadenas de suministro, los requisitos de gobierno corporativo y el mayor uso de programas de seguros multinacionales.
Los programas multinacionales permiten a las grandes empresas gestionar la cobertura en varios países manteniendo pólizas locales donde sean necesarias. Este enfoque es útil porque las leyes de responsabilidad y los procesos de reclamaciones varían en las 27 jurisdicciones de la Unión Europea. Los hogares y los individuos siguen siendo importantes en Alemania, donde el seguro de responsabilidad civil personal está ampliamente extendido. La adopción es menor en partes del Sur y el Este de Europa, donde la distribución digital puede reducir los costes de adquisición con el tiempo. Los organismos del sector público y las organizaciones sin ánimo de lucro también se enfrentan a una exposición creciente derivada del tratamiento de datos, el mantenimiento de infraestructuras y los asuntos medioambientales. Estos grupos pueden añadir demanda de cobertura especializada dentro del mercado europeo de seguros de responsabilidad civil general a medida que los requisitos de contratación pública alcanzan las redes de proveedores.
Por Canal de Distribución: Los Agentes y Corredores Siguen Siendo la Vía Principal
Los agentes y corredores generaron el 69,5% de las primas en 2025, otorgándoles la mayor participación en el mercado europeo de seguros de responsabilidad civil general. Los intermediarios siguen siendo importantes para los riesgos comerciales complejos que requieren límites y condiciones de póliza a medida. Su papel es especialmente relevante en Alemania, el Reino Unido y los países nórdicos, donde las relaciones comerciales suelen ser de larga data. La gestión de reclamaciones, renovaciones e información sobre riesgos también apoya el modelo de corredor. Los agentes de suscripción delegada y los intermediarios especializados proporcionan capacidad de suscripción para extensiones de contaminación, retirada de productos y relacionadas con la inteligencia artificial. Las ventas directas son activas para productos más sencillos para pequeñas empresas en Francia e Iberia, donde los portales digitales de las aseguradoras compiten en precio y conveniencia.
Se prevé que los canales de bancaseguros, afinidad e integrados crezcan a una CAGR del 6% hasta 2031. Estos modelos conectan las plataformas bancarias o contables con los sistemas de suscripción de seguros a través de interfaces de programación de aplicaciones. Pueden ofrecer cobertura básica de responsabilidad civil durante un proceso bancario o administrativo para pequeñas empresas. La industria europea de seguros de responsabilidad civil general puede acceder a empresas que habitualmente no se relacionan con un corredor. Las pólizas integradas suelen tener primas medias más bajas que los programas comerciales colocados por corredores, lo que significa que los proveedores necesitan escala para obtener ingresos por comisiones suficientes. El canal favorecerá, por tanto, a las grandes plataformas y aseguradoras que puedan integrar las decisiones de suscripción de forma eficiente.
Por Sector Industrial: La Construcción Ocupa la Mayor Posición en Primas
La construcción e inmobiliaria representaron el 19,7% de las primas en 2025, siendo el mayor tamaño del mercado europeo de seguros de responsabilidad civil general dentro de los sectores industriales. La infraestructura pública, el desarrollo de viviendas y los proyectos industriales generan una exposición sostenida frente a terceros para los contratistas y los propietarios de inmuebles. Los programas de seguros controlados por el propietario y controlados por el contratista pueden agrupar a los participantes del proyecto bajo una única póliza. Estas estructuras aumentan la prima por proyecto en relación con las colocaciones separadas de contratistas. Se prevé que la producción de construcción de la Unión Europea crezca un 1,5% en 2026, apoyada por proyectos de infraestructura y transición energética. La manufactura, el transporte, la logística, el comercio minorista, la sanidad, la energía, la hostelería, los servicios financieros y el sector público también proporcionan al mercado una amplia base de riesgos.
Se prevé que la tecnología de la información y las telecomunicaciones crezcan a una CAGR del 5,5% hasta 2031. Las empresas tecnológicas buscan una protección más clara para los errores de software, los fallos de inteligencia artificial y las responsabilidades derivadas del tratamiento de datos. La revisión de la Directiva de Responsabilidad por Productos añade importancia a la redacción que aborda el software y los productos digitales relacionados. Esta demanda crea una oportunidad de desarrollo de productos para las aseguradoras que puedan definir claramente los disparadores y las exclusiones. Los aseguradores deben tener en cuenta la limitada evidencia histórica disponible para las exposiciones más recientes de inteligencia artificial. El mercado europeo de seguros de responsabilidad civil general necesitará estándares de suscripción cuidadosos a medida que el uso de la tecnología se expanda en las actividades empresariales.
Análisis Geográfico
Alemania representó el 22,3% de las primas en 2025, la mayor posición por país en el mercado europeo de seguros de responsabilidad civil general. El país cuenta con una gran base comercial y un uso extensivo del seguro en los riesgos de responsabilidad civil empresarial y personal. Alemania anunció un fondo de inversión en infraestructura y clima de 500.000 millones de EUR (545.000 millones de USD) en 2025, con los primeros desembolsos apoyando la actividad de construcción en 2026. ING prevé un crecimiento de la producción de construcción alemana del 2,5% en 2026. El Reino Unido es un importante contribuyente de primas y tiene exposición a la inflación de los costes de litigación. Swiss Re identifica al Reino Unido como la jurisdicción europea de mayor riesgo fuera de los Estados Unidos para las acciones colectivas.
Francia e Italia son el tercer y cuarto segmento nacional por volumen de primas. Francia se beneficia de un canal de bancaseguros en desarrollo y de una base de seguros para pequeñas y medianas empresas comerciales en crecimiento. El país también se enfrenta a un entorno cambiante de recurso colectivo que los aseguradores están incorporando en la tarificación de los programas. Italia tiene una demanda sostenida de las actividades de ingeniería, construcción y sanidad. Se prevé que su producción de construcción crezca un 0,5% en 2026 tras años consecutivos de contracción. Se prevé que España registre un crecimiento de la producción de construcción del 2,5% en 2026, apoyando la demanda de responsabilidad civil general en Iberia.
Se prevé que el Resto de Europa crezca a una CAGR del 5% hasta 2031, la tasa geográfica más rápida en el mercado europeo de seguros de responsabilidad civil general. Los países de Europa Central y del Este se están beneficiando de la creación de nuevas empresas, la inversión extranjera directa y la actividad industrial. Polonia, la República Checa y Rumanía son contribuyentes clave al crecimiento de las primas en este grupo. Los países nórdicos mantienen una alta sofisticación aseguradora y un uso temprano de la cobertura integrada para los microriesgos comerciales. A medida que se profundiza la integración comercial y de las cadenas de suministro, las empresas se enfrentan a exposiciones de responsabilidad que se asemejan cada vez más a las de Europa Occidental. Esto apoya el crecimiento de las primas vinculado a la expansión comercial y no solo a las condiciones de tarificación.
Panorama Competitivo
El mercado europeo de seguros de responsabilidad civil general está fragmentado, con empresas como Allianz, AXA, Zurich, Assicurazioni Generali y HDI Global. Estas aseguradoras tienen una amplia cobertura geográfica, capacidades de programas multinacionales y operaciones de reclamaciones que los competidores más pequeños pueden encontrar difíciles de igualar. Allianz reportó un beneficio operativo récord de 17,4 mil millones de EUR (18,1 mil millones de USD) para el ejercicio fiscal 2025, impulsado principalmente por su segmento de propiedad y accidentes. Estableció un objetivo de beneficio operativo para 2026 de 17,4 mil millones de EUR (18,1 mil millones de USD) y anunció un programa de recompra de acciones de hasta 2,5 mil millones de EUR (2,6 mil millones de USD). HDI Global lanzó su estrategia Xcelerate29, que prioriza la inteligencia artificial y el análisis de datos en la suscripción, la ingeniería de riesgos y la gestión de reclamaciones. Estas inversiones apoyan una suscripción más ágil en el mercado europeo de seguros de responsabilidad civil general.
Los agentes de suscripción delegada especializados y los suscriptores respaldados por Lloyd's están ganando relevancia en las líneas de responsabilidad tecnológica, medioambiental y relacionada con la inteligencia artificial. Su capacidad para centrarse en una clase de riesgo específica puede ayudarles a abordar exposiciones donde el apetito de las aseguradoras estándar es limitado. Las aseguradoras de tamaño medio se enfrentan a la presión de la escala de las aseguradoras líderes y la velocidad de los competidores especializados. La actualización de la redacción de la responsabilidad civil general comercial se ha convertido en un punto importante de competencia antes del plazo de la directiva de diciembre de 2026. Las aseguradoras que ofrezcan una cobertura clara del ciclo de vida digital pueden reducir la incertidumbre para los compradores de tecnología y manufactura. Las aseguradoras con un lenguaje más antiguo pueden enfrentarse a una selección de riesgos más difícil si los compradores informados se trasladan a proveedores con términos más claros.
Las oportunidades de crecimiento incluyen la cobertura modular para pequeñas y medianas empresas, la distribución integrada y los programas transfronterizos para empresas regionales. Los tomadores con operaciones en varios países desean una cobertura coherente sin tener que gestionar un acuerdo separado en cada mercado. Las aseguradoras líderes están utilizando herramientas digitales de suscripción y reclamaciones para acortar los tiempos de respuesta y mejorar la información sobre riesgos. HDI Global está aplicando inteligencia artificial y análisis de datos como parte de su estrategia de seguros corporativos y especializados. Allianz también está llevando a cabo un ciclo estratégico de 2025 a 2027 tras sus resultados récord de 2025. Estas acciones muestran por qué la inversión en suscripción especializada y entrega transfronteriza sigue siendo importante en todo el mercado europeo de seguros de responsabilidad civil general.
Líderes de la Industria de Seguros de Responsabilidad Civil General en Europa
-
Allianz SE
-
AXA SA
-
Zurich Insurance Group Ltd.
-
Assicurazioni Generali S.p.A.
-
Chubb Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: la Autoridad Europea de Seguros y Pensiones de Jubilación publicó sus directrices finales de revisión de Solvencia II y los proyectos de normas técnicas, completando todos los instrumentos jurídicos en el marco revisado. El régimen actualizado se aplica a partir del 30 de enero de 2027 e introduce un marco de proporcionalidad para las empresas pequeñas y no complejas, provisiones técnicas revisadas, un margen de riesgo revisado y normas de información actualizadas.
- Junio de 2026: Beazley plc reportó un beneficio antes de impuestos de 237,7 millones de USD y continuó desarrollando sus operaciones en Bermudas. Su expansión europea avanzó más rápido de lo previsto, con las cuentas grandes y multinacionales identificadas como atractivas.
- Febrero de 2026: Allianz SE reportó un beneficio operativo récord de 17,4 mil millones de EUR (18,8 mil millones de USD) para el ejercicio fiscal 2025, impulsado principalmente por su segmento de propiedad y accidentes. El grupo anunció un programa de recompra de acciones de hasta 2,5 mil millones de EUR (2,7 mil millones de USD) y estableció un objetivo de beneficio operativo para 2026 de 17,4 mil millones de EUR (18,8 mil millones de USD).
- Diciembre de 2025: HDI Global reportó un crecimiento rentable en ingresos y beneficios. La aseguradora corporativa y especializada también presentó su estrategia Xcelerate29, que prioriza la inteligencia artificial y el análisis de datos en la suscripción, la ingeniería de riesgos y la gestión de reclamaciones.


Alcance del Informe del Mercado de Seguros de Responsabilidad Civil General en Europa
| Responsabilidad Civil General Comercial (CGL) |
| Responsabilidad por Productos y Operaciones Completadas |
| Responsabilidad Civil Personal |
| Otra Responsabilidad Civil General y Empresarial |
| Basado en Ocurrencia |
| Basado en Reclamaciones |
| Hogares e Individuos |
| Pequeñas y Medianas Empresas (PYME) |
| Grandes Empresas |
| Sector Público y Organizaciones sin Ánimo de Lucro |
| Agentes y Corredores |
| Agentes de Suscripción Delegada e Intermediarios Especializados |
| Ventas Directas |
| Bancaseguros, Afinidad e Integrados |
| Construcción e Inmobiliaria |
| Manufactura |
| Transporte y Logística |
| Comercio Minorista y Mayorista |
| Sanidad y Ciencias de la Vida |
| Tecnología de la Información y Telecomunicaciones |
| Energía y Servicios Públicos |
| Hostelería, Ocio y Entretenimiento |
| Servicios Financieros |
| Sector Público y Organizaciones sin Ánimo de Lucro |
| Otros Sectores Industriales |
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Resto de Europa |
| Por Tipo de Póliza | Responsabilidad Civil General Comercial (CGL) |
| Responsabilidad por Productos y Operaciones Completadas | |
| Responsabilidad Civil Personal | |
| Otra Responsabilidad Civil General y Empresarial | |
| Por Disparador de Póliza | Basado en Ocurrencia |
| Basado en Reclamaciones | |
| Por Tipo de Tomador | Hogares e Individuos |
| Pequeñas y Medianas Empresas (PYME) | |
| Grandes Empresas | |
| Sector Público y Organizaciones sin Ánimo de Lucro | |
| Por Canal de Distribución | Agentes y Corredores |
| Agentes de Suscripción Delegada e Intermediarios Especializados | |
| Ventas Directas | |
| Bancaseguros, Afinidad e Integrados | |
| Por Sector Industrial | Construcción e Inmobiliaria |
| Manufactura | |
| Transporte y Logística | |
| Comercio Minorista y Mayorista | |
| Sanidad y Ciencias de la Vida | |
| Tecnología de la Información y Telecomunicaciones | |
| Energía y Servicios Públicos | |
| Hostelería, Ocio y Entretenimiento | |
| Servicios Financieros | |
| Sector Público y Organizaciones sin Ánimo de Lucro | |
| Otros Sectores Industriales | |
| Por País | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de seguros de responsabilidad civil general en Europa?
Los requisitos contractuales de seguro, la actividad de construcción, las cadenas de suministro más complejas y los cambios en las normas de responsabilidad por productos apoyan la demanda.
¿Cuál es la tasa de crecimiento prevista hasta 2031?
Se prevé que el mercado europeo de seguros de responsabilidad civil general crezca a una CAGR del 3,5% de 2026 a 2031.
¿Qué tipo de póliza tiene la mayor participación en primas?
La responsabilidad civil general comercial fue el mayor tipo de póliza, con el 48,8% de las primas en 2025.
¿Qué canal de distribución está creciendo más rápido?
Se prevé que los canales de bancaseguros, afinidad e integrados crezcan a una CAGR del 6% hasta 2031.
¿Qué geografía europea se está expandiendo más rápido?
Se prevé que el Resto de Europa crezca a una CAGR del 5% hasta 2031, liderado por las economías de Europa Central y del Este.
¿Qué sector lidera la demanda de primas de responsabilidad civil general?
La construcción e inmobiliaria representaron la mayor participación por sector industrial con el 19,7% en 2025.


 Sus datos están seguros y nunca se venden ni se comparten.
