
Tamanho e Participação do Mercado de Seguro de Responsabilidade por Poluição
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
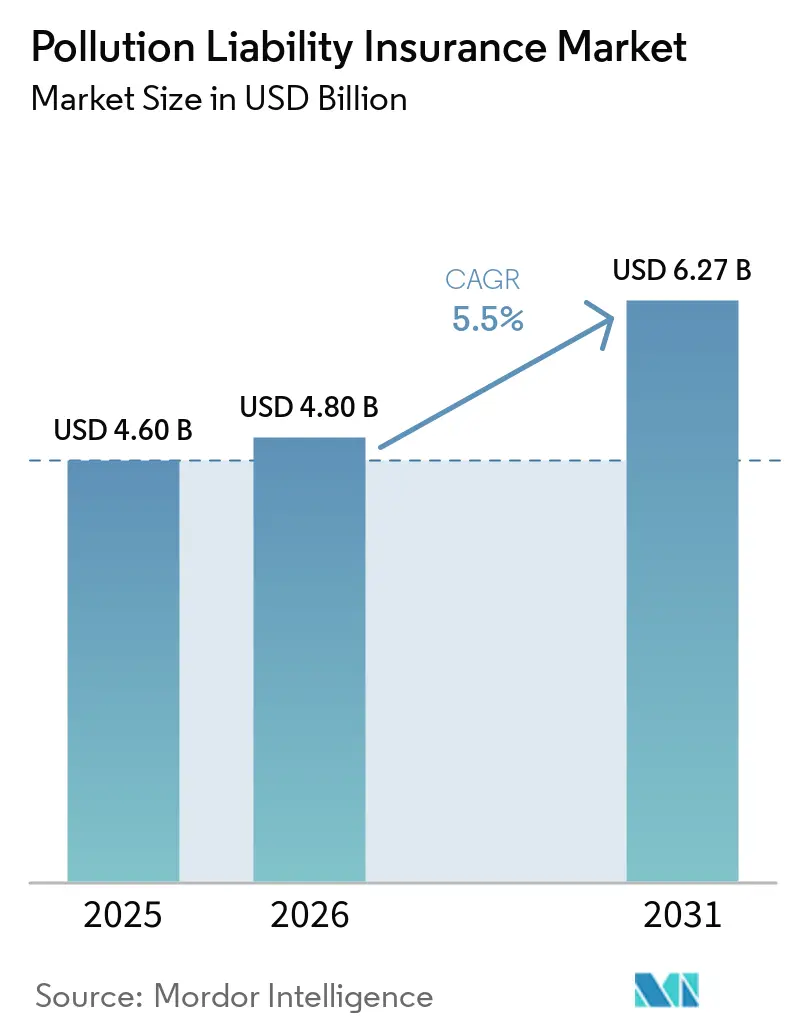
| Tamanho do Mercado (2026) | 4.80 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.50 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro de Responsabilidade por Poluição pela Mordor Intelligence
O tamanho do mercado de seguro de responsabilidade por poluição está projetado para expandir de 4,60 bilhões de USD em 2025 para 4,80 bilhões de USD em 2026, e atingir 6,27 bilhões de USD até 2031, registrando um CAGR de 5,5% entre 2026 e 2031. O mercado de seguro de responsabilidade por poluição está se expandindo à medida que a fiscalização ambiental se torna mais sistemática na América do Norte, Europa e Ásia-Pacífico. Os requisitos de responsabilidade financeira estão incentivando os operadores que lidam com materiais perigosos a demonstrar que podem cumprir as obrigações de limpeza e responsabilidade civil. Grandes acordos relacionados a locais Superfund e PFAS também tornaram a exposição ambiental não segurada mais visível para compradores corporativos. Novas instalações para armazenamento de baterias, energia solar e hidrogênio verde trazem riscos ambientais que as apólices convencionais de responsabilidade geral frequentemente excluem. Essas condições ampliam a demanda em operações industriais, transações imobiliárias, projetos de construção e manufatura de médio porte.
Principais Conclusões do Relatório
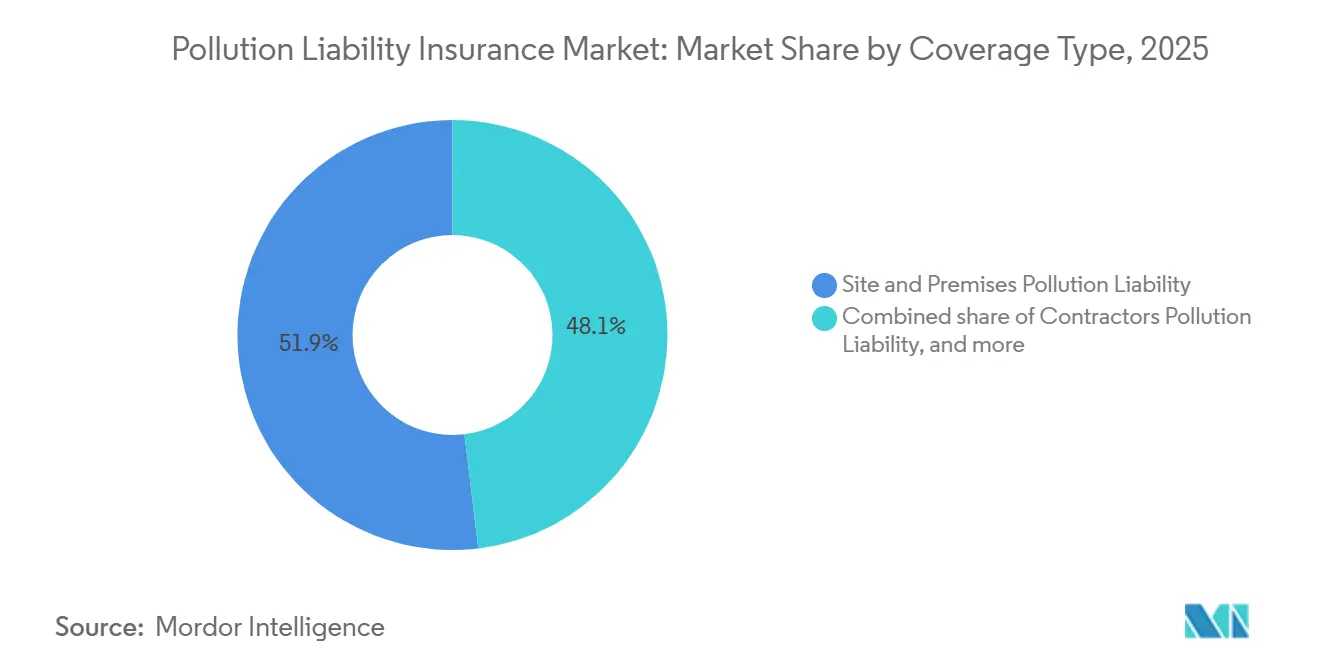
- Por tipo de cobertura, a responsabilidade por poluição de local e instalações capturou 51,9% da participação do mercado de seguro de responsabilidade por poluição em 2025, enquanto a responsabilidade por poluição de empreiteiros está projetada para registrar um CAGR de 6,8% até 2031.
- Por setor de usuário final, manufatura e processamento industrial responderam por 31,3% da participação do mercado de seguro de responsabilidade por poluição em 2025, enquanto construção, imóveis e infraestrutura estão projetados para registrar um CAGR de 7,2% até 2031.
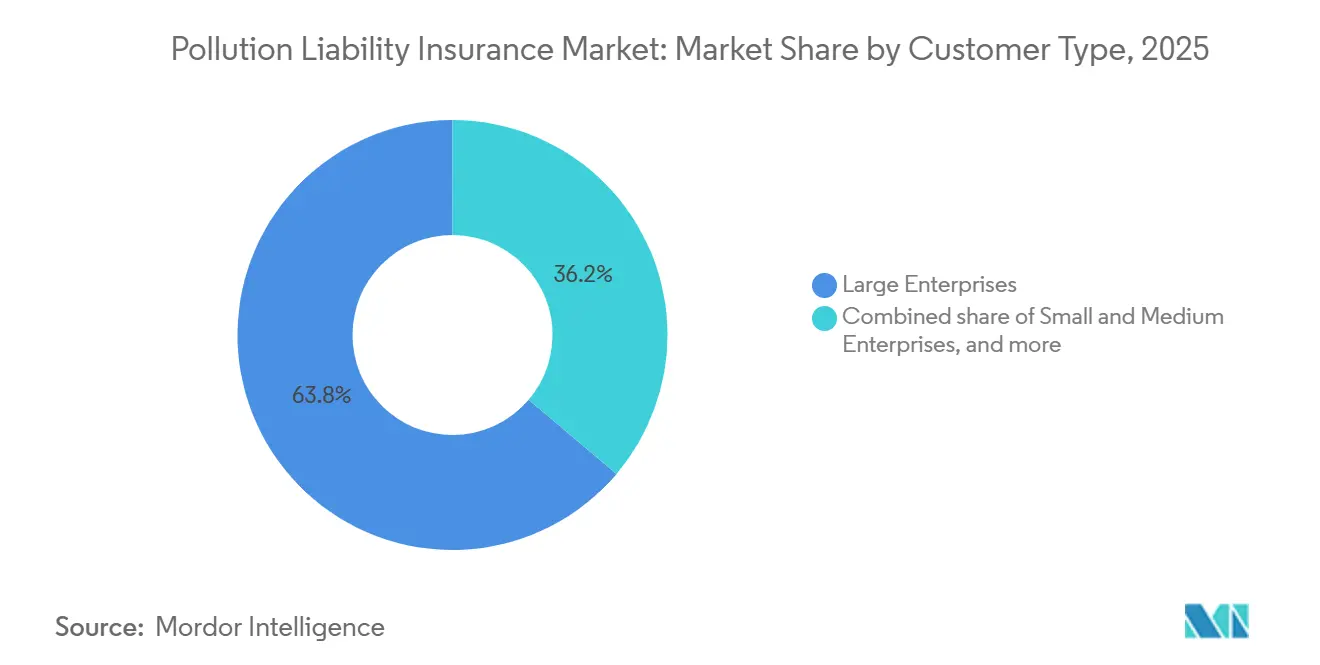
- Por tipo de cliente, as grandes empresas detinham 63,8% da participação do mercado de seguro de responsabilidade por poluição em 2025, enquanto as pequenas e médias empresas estão projetadas para registrar um CAGR de 6,9% até 2031.
- Por canal de distribuição, corretores e intermediários detinham 71,7% da participação do mercado de seguro de responsabilidade por poluição em 2025, enquanto MGAs, administradores de programas e canais digitais estão projetados para registrar um CAGR de 7,5% até 2031.
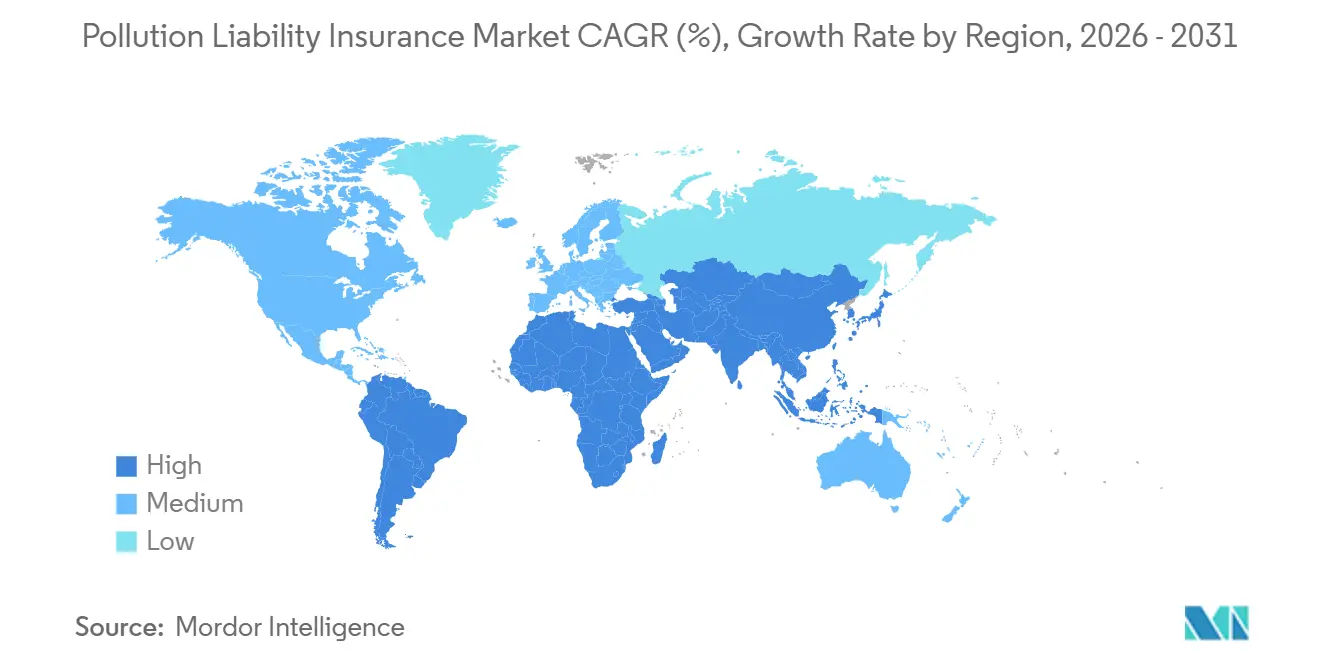
- Por geografia, a América do Norte respondeu por 55,7% da participação do mercado de seguro de responsabilidade por poluição em 2025, enquanto a Ásia-Pacífico está prevista para registrar um CAGR de 7,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Seguro de Responsabilidade por Poluição
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fortalecimento das Regulamentações de Responsabilidade Ambiental, Remediação e Responsabilidade Financeira | +1.5% | Global, com maior intensidade na América do Norte e na UE | Médio prazo (2–4 anos) |
| Crescimento dos Riscos de Contaminação Industrial e Legada Aumentando a Demanda por Cobertura Especializada | +0.9% | América do Norte, Europa e mercados da Ásia-Pacífico em industrialização | Longo prazo (≥ 4 anos) |
| Expansão das Atividades de Manuseio, Armazenamento, Transporte e Gestão de Resíduos de Materiais Perigosos | +0.8% | Global, concentrado na América do Norte, China e Índia | Médio prazo (2–4 anos) |
| Aumento dos Requisitos de Due Diligence Ambiental em Requalificação de Brownfields, Fusões e Aquisições e Transações de Crédito | +0.7% | América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Crescimento dos Riscos de Contaminantes Emergentes, Incluindo PFAS, Ampliando a Demanda por Transferência de Risco Ambiental | +0.8% | Global, com intensidade regulatória concentrada na América do Norte e na UE | Longo prazo (≥ 4 anos) |
| Crescimento das Exposições de Responsabilidade Ambiental Decorrentes da Transição Energética e de Nova Infraestrutura Industrial | +0.6% | Global, com crescimento concentrado na Ásia-Pacífico, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Fortalecimento das Regulamentações de Responsabilidade Ambiental Está Elevando o Custo da Não Contratação de Seguro
As regras de responsabilidade financeira ambiental estão transformando a cobertura de poluição de uma aquisição discricionária em um requisito de conformidade para mais atividades industriais. A Agência de Proteção Ambiental dos Estados Unidos garantiu 714,3 milhões de USD em compromissos de partes responsáveis por meio de seu programa de fiscalização de limpeza Superfund do Ano Fiscal de 2025. A agência garantiu 52,5 bilhões de USD em compromissos desde o início do programa, demonstrando a escala contínua de responsabilidade associada a propriedades contaminadas[1]Agência de Proteção Ambiental dos EUA, "Resultados Anuais de Garantia de Conformidade e Fiscalização para a Limpeza Superfund do AF 2025," Agência de Proteção Ambiental dos EUA, epa.gov.. As emendas de 2024 da Índia à Lei de Seguro de Responsabilidade Pública elevaram os limites agregados de apólice para INR 250 crore (30 milhões de USD) por incidente e fortaleceram os requisitos de monitoramento de conformidade. A Índia também notificou seu primeiro marco regulatório dedicado à remediação de locais contaminados em julho de 2025, aplicando responsabilidade objetiva e os princípios do poluidor-pagador a zonas industriais legadas. O mercado de seguro de responsabilidade por poluição se beneficia quando a infraestrutura de fiscalização torna o custo de operar sem cobertura mais visível para proprietários de instalações e credores.
Os Riscos de PFAS e Contaminantes Emergentes Estão Reformulando o Apetite de Subscrição e a Demanda
A contaminação por PFAS está aumentando a demanda por cobertura especializada ao mesmo tempo em que torna os termos das apólices padrão mais restritivos. Em maio de 2026, a EPA dos Estados Unidos adiou os prazos de conformidade para água potável com PFOA e PFOS para 2031 e sinalizou a rescisão dos padrões para 4 compostos PFAS adicionais[2]https://www.mcguirewoods.com/client-resources/alerts/2026/3/contaminants-compass-march-2026-edition/. A ação em nível estadual continua a se desenvolver apesar dessa mudança federal, incluindo as restrições graduais de produtos PFAS de Minnesota até 2032. O Departamento de Defesa dos Estados Unidos emitiu orientações provisórias revisadas sobre incineração de PFAS em fevereiro de 2026, reforçando a preocupação com a responsabilidade em toda a cadeia de resíduos. O óxido de etileno, os microplásticos e o 6PPD-quinona também estão recebendo atenção regulatória e de litígios. O mercado de seguro de responsabilidade por poluição, portanto, desempenha um papel importante onde as apólices de responsabilidade geral excluem contaminantes ou fornecem proteção insuficiente.
Os Riscos de Contaminação Legada e Industrial Estão Sustentando a Demanda por Cobertura Especializada de Local
A contaminação legada permanece uma exposição ativa porque a nova atividade industrial cria riscos enquanto os custos de remediação em locais mais antigos continuam a aumentar. Ao final do Ano Fiscal de 2025, 870 locais Superfund dos Estados Unidos estavam sob limpeza ativa por meio de 1.467 acordos e ordens de fiscalização. Esses locais carregavam 25 bilhões de USD em custos estimados de limpeza pendentes, mantendo a necessidade de uma subscrição cuidadosa de locais. Duas grandes seguradoras saíram do segmento de responsabilidade ambiental de locais em 2025, reduzindo a capacidade à medida que o monitoramento de PFAS identificou novas reclamações em locais que pareciam encerrados[3]https://www.insurancebusinessmag.com/us/news/environmental/novacore-launches-environmental-segment-as-pfas-claims-reshape-the-market-584603.aspx. Instalações de manufatura, processamento químico, extração de energia, reciclagem e automóveis continuam a enfrentar maior escrutínio porque suas operações históricas podem produzir reclamações de cauda longa. O mercado de seguro de responsabilidade por poluição é sustentado por essa necessidade persistente de cobertura específica de local e expertise em gestão de sinistros.
A Requalificação de Brownfields, Fusões e Aquisições e os Requisitos de Crédito Estão Criando Demanda Transacional
A cobertura de responsabilidade ambiental é cada vez mais utilizada para apoiar transações imobiliárias e aquisições, em vez de apenas atender aos requisitos de risco operacional. Credores e adquirentes frequentemente exigem cobertura de Responsabilidade Legal por Poluição no fechamento para gerenciar a contaminação descoberta após a conclusão de um negócio[4]nfp.com/insights/minimizing-environmental-liabilities-post-mergers-and-acquisitions. A Responsabilidade Legal por Poluição também é utilizada com seguro de declarações e garantias em transações com ativos intensivos. A requalificação de brownfields para centros de dados pode exigir cobertura personalizada por causa da responsabilidade sucessória do CERCLA e da contaminação legada em antigos locais industriais. Reclamações de assoreamento, águas pluviais e investigação voluntária de locais podem surgir durante a construção, mesmo quando a contaminação antecede a propriedade atual. O mercado de seguro de responsabilidade por poluição ganha demanda mais resiliente quando as equipes de compras, jurídico e financeiro tratam a cobertura como um requisito de transação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Cobertura e Baixa Conscientização sobre Riscos Restringindo a Adoção por PMEs | -0.5% | Global, mais agudo em mercados emergentes e segmentos de PMEs não regulamentados | Médio prazo (2–4 anos) |
| Regulamentações Fragmentadas de Responsabilidade Ambiental Limitando a Padronização de Produtos nos Mercados | -0.3% | Global, com maior complexidade na Ásia-Pacífico e em mercados emergentes | Longo prazo (≥ 4 anos) |
| Dados Históricos de Sinistros Limitados e Incerteza de Cobertura para Contaminantes Emergentes | -0.4% | Global, mais agudo para PFAS e novos produtos químicos industriais | Longo prazo (≥ 4 anos) |
| Sinistros de Cauda Longa, Inflação Social e Alocação Complexa de Cobertura Aumentando a Incerteza de Subscrição | -0.3% | América do Norte e Europa Ocidental | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Cobertura e Baixa Conscientização sobre Riscos Estão Suprimindo a Participação das PMEs
As pequenas e médias empresas criam uma parcela significativa da exposição à poluição industrial por meio de concessionárias de automóveis, manufatura leve, lavanderia a seco e armazenamento de produtos químicos agrícolas. Muitas dessas empresas permanecem sub-seguradas porque a cobertura ambiental pode ser onerosa e frequentemente é discricionária. O aumento dos custos operacionais levou alguns operadores menores a reduzir franquias, permanecer sem seguro ou deixar as apólices vencerem. A subscrição também requer registros de local, informações sobre uso anterior e avaliações ambientais de Fase I ou Fase II que podem sobrecarregar organizações sem equipes dedicadas de gestão de riscos. Os canais de MGA e digitais estão desenvolvendo produtos modulares, mas a conscientização, a descoberta de preços e a regulamentação permanecem insuficientes para aumentar materialmente a participação das PMEs no curto prazo. O mercado de seguro de responsabilidade por poluição permanecerá orientado para compradores maiores até que essas barreiras sejam reduzidas.
Dados Limitados de Sinistros para Contaminantes Emergentes Estão Restringindo a Precisão de Precificação e a Amplitude da Cobertura
O PFAS cria um desafio de reserva incomumente difícil porque os Estados Unidos não possuem um padrão federal de limpeza de solo que delimite a responsabilidade de remediação. As seguradoras devem precificar a cobertura em relação a um conjunto variável de regras estaduais e requisitos evolutivos da EPA. O NAIC continua a monitorar a linguagem de exclusão de contaminantes emergentes, o que indica que a redação padrão das apólices levará tempo para se desenvolver. O formaldeído, os microplásticos e o 1,4-dioxano também têm históricos iniciais de litígios que não fornecem dados de sinistros suficientes para estimativas precisas de gravidade. As seguradoras respondem com limites mais baixos, termos mais restritos e precificação cautelosa, o que pode dissuadir compradores sensíveis ao custo. As orientações da associação de seguradoras alemã sobre exclusões de PFAS mostram que a incerteza de cobertura é uma limitação global e não apenas uma questão dos Estados Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cobertura: Formas Especializadas Mantêm a Demanda Central enquanto as Apólices de Empreiteiros Escalam
A responsabilidade por poluição de local e instalações detinha 51,9% da participação do mercado de seguro de responsabilidade por poluição em 2025, tornando-se o principal tipo de cobertura. Sua posição reflete os requisitos dos credores para transações imobiliárias, regras de garantia financeira para tanques de armazenamento subterrâneo e o uso de responsabilidade legal por poluição em transações de fusões e aquisições. Duas grandes seguradoras saíram da responsabilidade ambiental de locais em 2025, reduzindo a capacidade disponível à medida que o monitoramento de PFAS criou novas reclamações em locais anteriormente remediados. A nova capacidade suavizou as condições de responsabilidade legal por poluição durante 2025, embora os subscritores tenham permanecido seletivos em relação a PFAS, reciclagem e riscos de propriedades industriais anteriores. Tanques de armazenamento, transporte e outros produtos especializados atendem a exposições mais restritas, pois as cadeias de suprimentos de baterias, redes de distribuição química, regras do RCRA e requisitos do Departamento de Transporte sustentam a demanda de base.
A responsabilidade por poluição de empreiteiros é o tipo de cobertura de crescimento mais rápido, com um CAGR projetado de 6,8% até 2031 no mercado de seguro de responsabilidade por poluição. Projetos de infraestrutura, centros de dados, transição energética e saúde estão criando atividade de construção com exposição complexa à poluição. Ao mesmo tempo, os proprietários estão cada vez mais exigindo que empreiteiros e subempreiteiros carreguem cobertura de responsabilidade por poluição e responsabilidade profissional. Os inícios de construção em infraestrutura, energia, inteligência artificial, centros de dados e projetos institucionais estão se expandindo em 2026, enquanto a atividade residencial e comercial permanece amplamente estável em comparação com 2025. A competição entre seguradoras e a baixa frequência de sinistros mantiveram a precificação de responsabilidade por poluição de empreiteiros suave a estável, e as formas combinadas de responsabilidade por poluição de empreiteiros e responsabilidade profissional simplificam a colocação. O setor de seguro de responsabilidade por poluição está adaptando suas formas para corresponder à maneira como os empreiteiros estruturam o risco do projeto.


Por Setor de Usuário Final: A Construção Acelera enquanto a Manufatura Ancora o Volume
Manufatura e processamento industrial responderam por 31,3% da participação do mercado de seguro de responsabilidade por poluição em 2025. O segmento tem um substancial ônus de contaminação legada, uso contínuo de materiais perigosos e exposição direta à fiscalização. A manufatura pesada, reciclagem, processamento químico e extração de energia enfrentam maior pressão de tarifas onde os históricos de sinistros se enfraquecem ou a exposição relacionada ao PFAS afeta a capacidade. O mercado de seguro de responsabilidade por poluição continua a depender desses compradores estabelecidos para o volume central. Suas equipes de risco frequentemente exigem estruturas de programa personalizadas, gatilhos de cobertura detalhados e limites em camadas.
Construção, imóveis e infraestrutura estão projetados para crescer a um CAGR de 7,2% até 2031 no mercado de seguro de responsabilidade por poluição. Os requisitos de seguro contratuais se movem pelas cadeias de suprimentos de projetos à medida que incorporadores e empreiteiros gerais buscam proteção contra contaminação relacionada à construção. A requalificação de brownfields, assoreamento e sinistros de águas pluviais em projetos de energia renovável acrescentam a essa demanda. O investimento sustentado em infraestrutura e infraestrutura de dados apoia as necessidades de cobertura de poluição na construção comercial e engenharia. Energia, recursos naturais e serviços públicos também enfrentam riscos de ativos legados de combustíveis fósseis, armazenamento de baterias, projetos solares e instalações eólicas, pois o investimento anual em energia renovável superou 1 trilhão de USD em 2024 e deve triplicar para atingir as metas do Acordo de Paris.
Por Tipo de Cliente: Compradores Corporativos Dominam enquanto as PMEs Oferecem o Caso de Crescimento
As grandes empresas detinham 63,8% da participação do mercado de seguro de responsabilidade por poluição em 2025. Grandes empresas industriais, imobiliárias e de energia há muito integram a proteção ambiental em programas mais amplos de gestão de riscos e comumente obtêm colocações em camadas por meio de corretores especializados. Os limites variam de 25 milhões de USD a 100 milhões de USD ou mais para locais complexos. Os termos das apólices, exclusões de PFAS, sublimites e gatilhos de condição descoberta tornaram-se tão importantes quanto os prêmios durante as negociações. Os corretores especializados se diferenciam estruturando a cobertura em torno dessas questões técnicas.
As pequenas e médias empresas estão projetadas para crescer a um CAGR de 6,9% até 2031 no mercado de seguro de responsabilidade por poluição, embora a partir de uma base menor. As obrigações da cadeia de suprimentos de construção, apólices modulares, maiores requisitos de responsabilidade financeira e exclusões de PFAS nas apólices de responsabilidade padrão podem aumentar a demanda entre os menores manuseadores de materiais perigosos. As plataformas de MGA e digitais estão desenvolvendo apólices mais práticas para empresas de manufatura leve e de médio porte. As entidades do setor público e institucionais fornecem demanda mais estável porque municípios, portos e serviços públicos podem herdar contaminação do uso histórico da terra. O setor de seguro de responsabilidade por poluição tem espaço para crescer se a acessibilidade e a conscientização sobre riscos melhorarem para compradores menores.
Por Canal de Distribuição: Corretores Lideram enquanto as Plataformas de MGA se Expandem
Corretores e intermediários detinham 71,7% da participação do mercado de seguro de responsabilidade por poluição em 2025, a maior participação entre os canais de distribuição. A subscrição ambiental requer interpretação da linguagem das apólices, gatilhos de cobertura, sublimites de PFAS e endossos específicos de local. Os corretores especializados ajudam os compradores a avaliar as operações históricas em relação aos requisitos ambientais atuais e a estruturar programas para possíveis futuras reclamações de contaminação. Seu papel permanece central à medida que as seguradoras agrupam cobertura de poluição de empreiteiros, responsabilidade profissional e responsabilidade geral em formas combinadas. A distribuição direta pela seguradora permanece limitada porque este produto geralmente necessita de subscrição personalizada.
MGAs, administradores de programas e canais digitais estão projetados para crescer a um CAGR de 7,5% até 2031 no mercado de seguro de responsabilidade por poluição. O setor de MGA dos Estados Unidos atingiu 128 bilhões de USD em prêmios brutos subscritos durante 2025, e as linhas ambientais foram identificadas como uma categoria de especialidade de alto crescimento. Autoridade delegada, triagem baseada em tecnologia e ferramentas de precificação proprietárias apoiam a seleção de riscos para contas menores de poluição. A Sands Point Risk adquiriu a Launch Environmental Underwriters em janeiro de 2026, elevando o prêmio bruto subscrito combinado acima de 250 milhões de USD. O mercado de seguro de responsabilidade por poluição está vendo a escala de MGA tornar-se mais importante para investimento em tecnologia, talento de subscrição e acesso a resseguro.
Análise Geográfica
A América do Norte detinha 55,7% da participação do mercado de seguro de responsabilidade por poluição em 2025 e permaneceu a principal região do mercado de seguro de responsabilidade por poluição. O CERCLA, as regras de tanques de armazenamento subterrâneo do RCRA e os programas estaduais de limpeza criam requisitos de responsabilidade financeira em camadas para operadores industriais e proprietários de imóveis. A nova capacidade de pelo menos 6 seguradoras suavizou as condições de responsabilidade legal por poluição em 2025. As reclamações de PFAS ainda estão ampliando o número de locais de remediação ativos, incluindo instalações que anteriormente eram consideradas encerradas. O quadro revisado de contratos de construção CCDC 41 do Canadá tornou a responsabilidade por poluição de empreiteiros obrigatória em muitos projetos e trouxe mais empreiteiros e corretores para o setor. A crescente base manufatureira do México também está aumentando a demanda por cobertura de local e empreiteiro à medida que o investimento em nearshoring eleva as expectativas de gestão ambiental.
A Europa é uma parte distinta do mercado de seguro de responsabilidade por poluição, com um quadro de responsabilidade ambiental moldado pela Diretiva de Responsabilidade Ambiental da UE e pela Lei de Danos Ambientais da Alemanha. As linhas de responsabilidade alemãs reportaram 8,7 bilhões de EUR (9,5 bilhões de USD) em prêmio total em 2024 e um índice combinado de 86%. A Diretiva de Responsabilidade de Produtos da UE entrou em vigor em dezembro de 2024 e ampliou a potencial responsabilidade ambiental pessoal para diretores e executivos após incidentes materiais de poluição. A GDV da Alemanha emitiu orientações sobre exclusão de PFAS em 2025, indicando que as seguradoras europeias estão respondendo aos desenvolvimentos de litígios nos Estados Unidos antes que as reclamações domésticas se tornem mais pronunciadas. A América do Sul, especialmente Brasil e Argentina, tem exposições crescentes em petroquímica, mineração e agronegócio, embora a penetração de seguros permaneça incipiente em comparação com a maturidade regulatória.
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,8% até 2031, a taxa mais rápida entre as regiões. O mercado de seguro de responsabilidade por poluição na região é apoiado pela expansão industrial, regras de locais contaminados e requisitos de divulgação ESG que convertem a conscientização em aquisição de seguros. As emendas de 2024 da Índia à Lei de Seguro de Responsabilidade Pública elevaram os limites obrigatórios para manuseadores de substâncias perigosas, enquanto suas regras de locais contaminados de julho de 2025 estabeleceram um processo estruturado para identificação, avaliação, remediação e monitoramento. O regime de compensação por danos ambientais da China, a Lei de Proteção Ambiental da China e a Lei de Proteção e Gestão Ambiental da Indonésia são os principais impulsionadores de demanda regionais. A HDI Global expandiu sua oferta de responsabilidade ambiental na Ásia-Pacífico em 2024, inicialmente com foco na Austrália e planejando crescimento em Singapura, Hong Kong e Japão. A demanda no Oriente Médio e África permanece em estágio inicial e está principalmente vinculada aos requisitos dos credores para projetos de petróleo, gás, mineração e grandes infraestruturas.

Cenário Competitivo
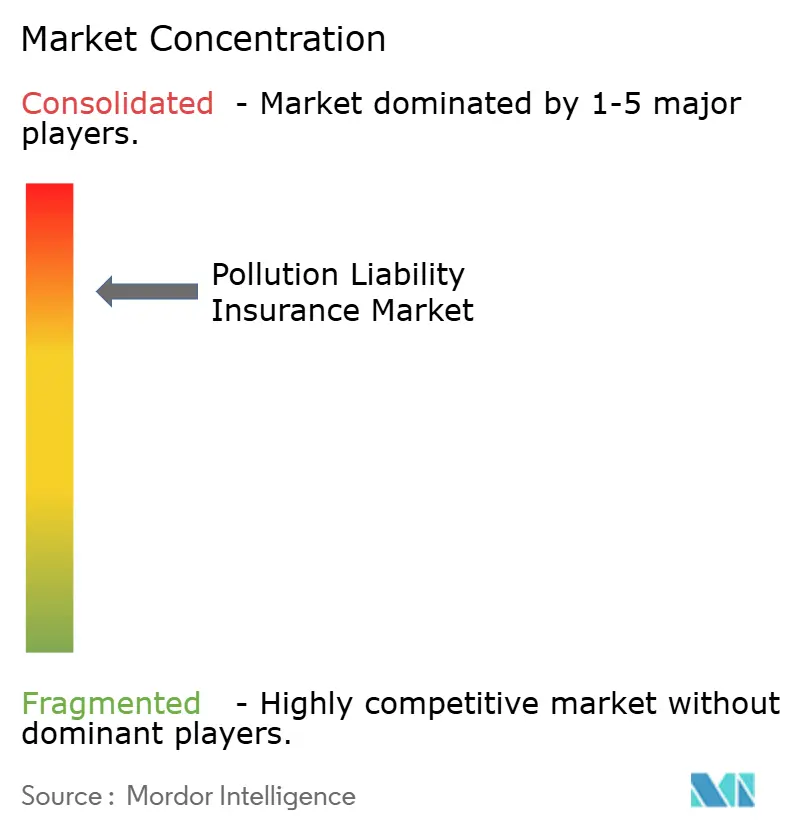
O mercado de seguro de responsabilidade por poluição está concentrado entre seguradoras especializadas globais, enquanto seguradoras regionais, sindicatos de Lloyd's e plataformas de MGA atendem a setores e geografias mais restritos. AIG, Chubb, AXA XL, Zurich Insurance Group e Allianz Commercial competem por meio de expertise em subscrição, alcance internacional e produtos combinados que conectam a cobertura de poluição com responsabilidade profissional ou geral. A AXA XL lançou uma forma ambiental combinada em março de 2026 para as Américas. A forma reúne a responsabilidade geral comercial primária com cobertura de poluição de empreiteiros, produtos, local, transporte e responsabilidade profissional. A Markel Canada introduziu 2 soluções ambientais integradas em abril de 2026 para fabricantes e empresas de serviços ambientais. O mercado de seguro de responsabilidade por poluição está se movendo em direção a formas combinadas que reduzem lacunas de cobertura e facilitam a colocação pelos corretores. Essa abordagem também pode simplificar as discussões de cobertura para clientes com várias exposições ambientais relacionadas.
A Mosaic Insurance lançou uma forma combinada de poluição de local e responsabilidade geral com 25 milhões de USD em capacidade excedente para compradores de manufatura, processamento e consultoria ambiental. Esses produtos permitem que o mercado de seguro de responsabilidade por poluição coloque uma parcela maior do risco ambiental para clientes existentes. As formas ambientais da ISO e os padrões do mercado de Lloyd's apoiam alguma consistência, mas a redação de exclusão de PFAS não é uniforme. Essa variação pode criar disputas mesmo para compradores com programas de seguro sofisticados.
As principais áreas de oportunidade são produtos modulares para compradores pequenos e de médio porte, cobertura de transição energética para armazenamento de baterias e captura de carbono, e estruturas afirmativas de PFAS para exposições controladas. As apólices tradicionais de todos os riscos de construção e de sinistros podem deixar lacunas para exposições ambientais de energia renovável. Beazley, Markel, Arch Insurance Group, AXIS Capital e QBE expandiram seus apetites de subscrição ambiental. A AXIS Capital lançou uma unidade dedicada de responsabilidade por comprometimento ambiental canadense em 2024 para subscrever responsabilidade por poluição de empreiteiros, responsabilidade legal por poluição e negócios de seguimento de forma. Sompo International, Tokio Marine HCC, Great American Insurance Group, The Hartford e CNA Financial acrescentam profundidade nas linhas de médio porte e especialidade. Múltiplas seguradoras regionais, sindicatos e MGAs competem ativamente ao lado das maiores seguradoras especializadas globais.
Líderes do Setor de Seguro de Responsabilidade por Poluição
AIG
Chubb Limited
AXA XL
Zurich Insurance Group
Allianz Commercial
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Markel Canada lançou duas novas soluções combinadas de seguro ambiental, integrando responsabilidade geral, poluição e coberturas profissionais sob formas de apólice únicas, visando fabricantes e empresas de serviços ambientais em todo o Canadá, refletindo um foco estratégico na redução de lacunas de cobertura e na simplificação da colocação pelos corretores no mercado de médio porte.
- Abril de 2026: A EPA finalizou uma extensão do período de relatório de PFAS da Seção 8(a)(7) do TSCA por 60 dias adicionais após a finalização das revisões das regras, dando aos fabricantes mais prazo de conformidade enquanto a EPA refinava o quadro regulatório.
- Março de 2026: A AXA XL introduziu sua forma ambiental combinada nas Américas, agrupando a responsabilidade geral comercial primária com poluição de empreiteiros, poluição de produtos, poluição de local, poluição de transporte e responsabilidade profissional em uma única forma de cobertura. Os limites chegam a até 25 milhões de USD para classes de negócios selecionadas, visando fabricantes, distribuidores e empreiteiros com exposições à poluição.
- Janeiro de 2026: A Sands Point Risk, uma plataforma de MGA especializada apoiada por capital privado, concluiu a aquisição da Launch Environmental Underwriters, sua maior transação, elevando o prêmio bruto subscrito combinado da plataforma acima de 250 milhões de USD. A Launch Environmental foca em riscos complexos de responsabilidade ambiental nos setores de energia, infraestrutura, construção, química, fusões e aquisições e industrial.


Escopo do Relatório Global do Mercado de Seguro de Responsabilidade por Poluição
| Responsabilidade por Poluição de Local e Instalações |
| Responsabilidade por Poluição de Empreiteiros |
| Responsabilidade por Poluição de Tanques de Armazenamento, Transporte e Outras Especialidades |
| Manufatura e Processamento Industrial |
| Energia, Recursos Naturais e Serviços Públicos |
| Construção, Imóveis e Infraestrutura |
| Transporte, Gestão de Resíduos e Serviços Ambientais |
| Agricultura, Setor Público e Outros Usuários Finais |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Entidades do Setor Público e Institucionais |
| Corretores e Intermediários |
| Distribuição Direta pela Seguradora |
| MGAs, Administradores de Programas e Canais Digitais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Cobertura | Responsabilidade por Poluição de Local e Instalações | |
| Responsabilidade por Poluição de Empreiteiros | ||
| Responsabilidade por Poluição de Tanques de Armazenamento, Transporte e Outras Especialidades | ||
| Por Setor de Usuário Final | Manufatura e Processamento Industrial | |
| Energia, Recursos Naturais e Serviços Públicos | ||
| Construção, Imóveis e Infraestrutura | ||
| Transporte, Gestão de Resíduos e Serviços Ambientais | ||
| Agricultura, Setor Público e Outros Usuários Finais | ||
| Por Tipo de Cliente | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Entidades do Setor Público e Institucionais | ||
| Por Canal de Distribuição | Corretores e Intermediários | |
| Distribuição Direta pela Seguradora | ||
| MGAs, Administradores de Programas e Canais Digitais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por seguro de responsabilidade por poluição?
As regras de responsabilidade financeira ambiental, a fiscalização do Superfund, a exposição ao PFAS e os requisitos de transação estão aumentando a demanda por cobertura especializada.
Qual é o tamanho do setor de seguro de responsabilidade por poluição?
Foi avaliado em 4,6 bilhões de USD em 2025 e está estimado em 4,8 bilhões de USD em 2026, com um valor previsto de 6,3 bilhões de USD até 2031.
Qual tipo de cobertura tem a maior participação?
A Responsabilidade por Poluição de Local e Instalações liderou com 51,9% em 2025, apoiada por transações imobiliárias e requisitos de garantia financeira de local.
Qual categoria de usuário final está crescendo mais rapidamente?
Construção, Imóveis e Infraestrutura está projetada para crescer a um CAGR de 7,2% até 2031 à medida que os requisitos contratuais se estendem pelas cadeias de suprimentos de projetos.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,8% até 2031 à medida que a atividade industrial e a regulamentação de locais contaminados se expandem.
Por que as empresas precisam de cobertura especializada de responsabilidade ambiental?
As apólices de responsabilidade geral podem excluir PFAS e outros riscos de poluição, enquanto as apólices especializadas podem abordar exposições de local, empreiteiro, transporte e relacionadas.
Página atualizada pela última vez em:



