
ヨーロッパ一般賠償責任保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 58.80 十億米ドル |
| 市場規模 (2026) | 60.64 十億米ドル |
| 市場規模 (2031) | 72.02 十億米ドル |
| 成長率 (2026 - 2031) | 3.50 % |
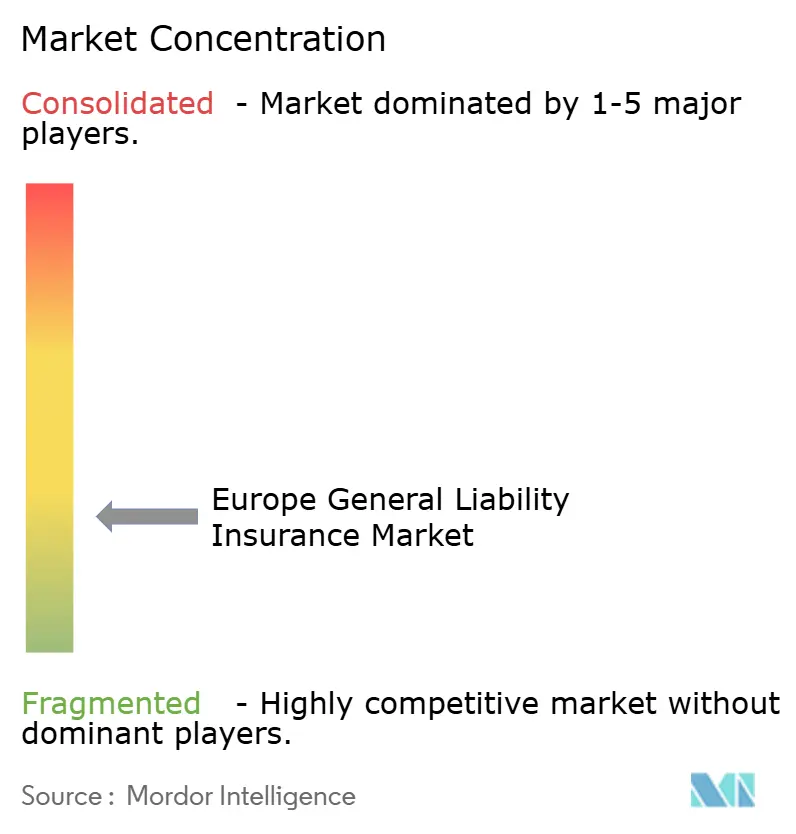
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ一般賠償責任保険市場分析
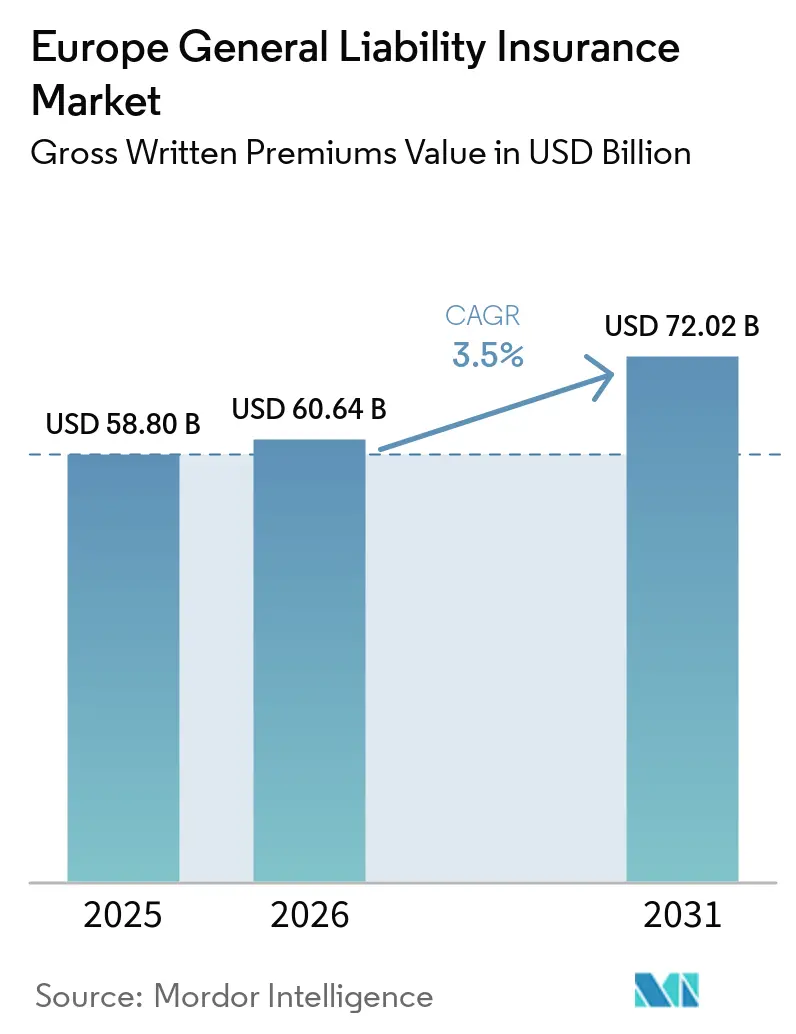
ヨーロッパ一般賠償責任保険市場の元受保険料総額ベースの規模は、2025年に58.80 ビリオン 米ドルと評価され、2026年の60.64 ビリオン 米ドルから2031年には72.02 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)においてCAGR 3.5%で成長します。
公共調達および民間契約における強制的な補償要件が、ヨーロッパ一般賠償責任保険市場全体にわたって安定した需要基盤を支えています。より高額な身体傷害賠償、より複雑なサプライチェーン、および人工知能対応製品に関連するリスクが、保険会社が価格設定しなければならないエクスポージャーの範囲を拡大しています。Swiss Reは、不動産保険および自動車保険での競争が激化する中でも、一般賠償責任保険が2026年および2027年において選択的な再価格設定力を維持すると予測しています。改訂された欧州連合製造物責任指令により、2026年12月の国内法化期限前に保険会社が保険証券の文言を更新する必要性が高まっています。こうした状況は、法的審査、規律ある引受、および国境を越えたサービスを組み合わせることができる保険会社に有利に働きます。
レポートの主要ポイント
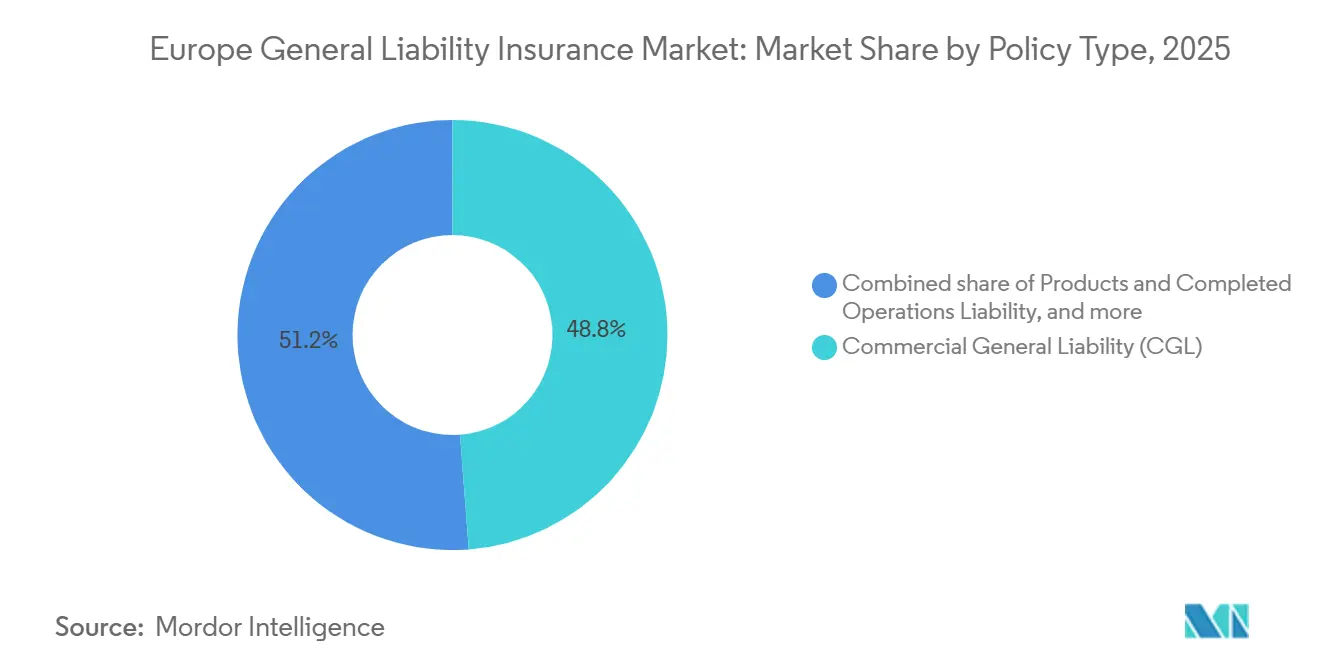
- 保険種別では、商業一般賠償責任保険が2025年のヨーロッパ一般賠償責任保険市場シェアの48.8%を占め、製造物・完成作業賠償責任保険は2031年にかけてCAGR 4.8%で成長すると予測されています。
- 保険トリガー別では、発生ベースの保険が2025年のヨーロッパ一般賠償責任保険市場シェアの83.6%を占め、クレームメイド保険は2031年にかけてCAGR 5.1%で成長すると予測されています。
- 保険契約者タイプ別では、中小企業が2025年のヨーロッパ一般賠償責任保険市場シェアの42.4%を占め、大企業は2031年にかけてCAGR 4.9%で成長すると予測されています。
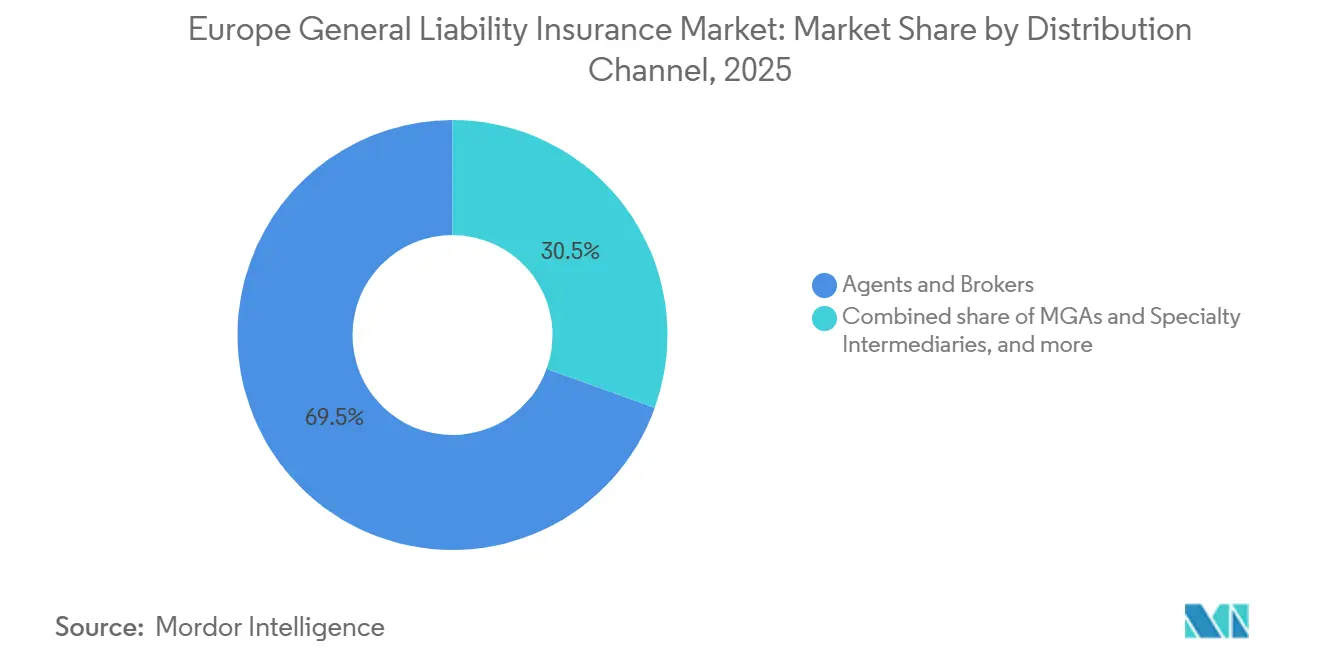
- 販売チャネル別では、代理店・ブローカーが2025年のヨーロッパ一般賠償責任保険市場シェアの69.5%を占め、バンカシュアランス・アフィニティ・エンベデッドチャネルは2031年にかけてCAGR 6%で成長すると予測されています。
- 業種別では、建設・不動産が2025年のヨーロッパ一般賠償責任保険市場シェアの19.7%を占め、情報技術・通信は2031年にかけてCAGR 5.5%で成長すると予測されています。
- 地域別では、ドイツが2025年のヨーロッパ一般賠償責任保険市場シェアの22.3%を占め、その他のヨーロッパは2031年にかけてCAGR 5%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ一般賠償責任保険市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 強制的・ 契約上の賠償責任要件 | +0.8% | 欧州連合全域、ドイツ、フランス、英国に集中 | 短期 (2年以内) |
| 第三者クレームおよび 補償コストの上昇 | +0.6% | 西ヨーロッパ、オランダ、ポルトガル、英国 | 中期 (2~4年) |
| 中小企業および 商業活動の拡大 | +0.7% | 汎ヨーロパ、南欧・東欧が牽引 | 中期 (2~4年) |
| 建設・インフラ・製造・ 産業活動の成長 | +0.6% | ドイツ、フランス、スペイン、その他のヨーロッパ | 短期 (2年以内) |
| 人工知能対応製品・ 業務の拡大 | +0.5% | 英国、ドイツ、フランス、北欧諸国 | 長期 (4年以上) |
| 複雑なサプライチェーンの 賠償責任エクスポージャー | +0.4% | ドイツ、イタリア、オランダ、DACHカントリー | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
強制的・契約上の一般賠償責任補償要件
公共調達規則および民間契約条件が、ヨーロッパ全域で一般賠償責任補償に対する一貫した需要を生み出しています。請負業者は、公共プロジェクトを受注するために、指定された第三者賠償責任限度額を保有していることを証明する必要があることが多いです。この要件により、多くの企業にとって保険は任意購入ではなく契約上のコストとなっています。ドイツは2025年に5,000億ユーロ(5,400億米ドル)のインフラ・気候投資基金を発表し、プロジェクトパイプラインは2026年に調達活動に到達しています[1]。ドイツ、フランス、イタリアの認可専門家も、国内規則および監督フレームワークの下で継続的な賠償責任補償要件に直面しています。こうした取り決めは、ビジネス環境が好ましくない場合でも、ヨーロッパ一般賠償責任保険市場が需要を維持するのに役立っています。
第三者クレームおよび補償コストの上昇
ヨーロッパ全域で法的規則および集団的救済メカニズムが進化するにつれ、賠償責任クレームは変化しています。Swiss Reは、特にオランダおよびポルトガルでオプトアウト型集団的救済がクレームの深刻度を高めている場合に、賠償責任超過インフレーションを構造的な懸念として特定しています。改訂された製造物責任指令は、ソフトウェアおよび人工知能システムへの厳格責任の範囲を拡大するとともに、特定の証拠規則を変更しています[2]。アイルランドは、アイルランド中央銀行が2025年上半期における傷害クレームの示談コストの低下を報告したことで、的を絞った改革がコストの一部を削減できることを示しました。しかし、ヨーロッパにおける広範な法的方向性は、より広い請求者アクセスとより厳格なクレーム処理に向かっています。そのため保険会社は、限度額、免責事項、準備金積立慣行、および法的費用の提を見直しています。
中小企業および商業ビジネス活動の拡大
中小企業は、多くの企業がいまだ限られた保険保護しか持っていないため、重要な補償機会を提供しています。従来の仲介業者は、十分な保険に加入している企業に対して引き続き効果的にサービスを提供していますが、関与が限られている企業へのリーチは弱いです。銀行・会計プラットフォームを通じて提供されるデジタル製品は、基本的な補償を購入する際の手間を軽減できます。南欧・東欧における売上高と雇用の増加も、対応可能な保険料基盤を拡大しています。この組み合わせにより、料率引き上げのみに依存することなく、ヨーロッパ一般賠償責任保険市場のさらなる拡大が支えられます。
建設・インフラ・製造・産業活動の成長
建設は、プロジェクトが複数の請負業者、設備プロバイダー、および不動産所有者を組み合わせるため、第三者エクスポージャーの主要な発生源であり続けています。欧州連合の建設生産高は、2024年の1.5%減少および2025年の横ばいの後、2026年に1.5%成長すると予測されています[3]。ドイツ、スペイン、アイルランドが回復を牽引する一方、フランスとオランダはトレンドを下回ったままです。インフラ投資は、請負業者賠償責任補償、プロジェクト保険、および専門リスク管理への需要を生み出しています。データセンタープロジェクトも、従来のインフラ工事とは異なる集中的な機械・電気・下請業者エクスポージャーをもたらします。専門的な引受チームを持つ保険会社は、これらのプロジェクトを活用してヨーロッパ一般賠償責任保険市場においてより強固なポジションを構築できます。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 保険料の 手頃さと引受の厳格化 | -0.5% | 汎ヨーロッパ、中小企業の間で顕著 | 短期 (2年以内) |
| クレームの深刻度と 法的防御コストの上昇 | -0.4% | 英国、オランダ、西ヨーロッパ | 中期 (2~4年) |
| 新興人工知能賠償責任リスクに関する 過去データの不足 | -0.3% | 欧州連合全域、ドイツと英国で早期に集中 | 長期 (4年以上) |
| 賠償責任規則と 保険要件の国境を越えた相違 | -0.2% | 欧州連合加盟国、特に東欧の新興市場 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
保険料の手頃さと引受の厳格化
小売、ホスピタリティ、建設下請けなど高頻度セクターの中小企業にとって、手頃さはより困難になっています。Swiss Reは、2026年の先進ヨーロッパにおける実質非生命保険料成長率を1.5%と予測しており、2025年の2.9%から低下しています。クレーム頻度がクレームの深刻度と同じペースで上昇しない場合、さらなる価格引き上げを維持することは困難です。より狭い文言と低いサブリミットは、即時の保険料負担を軽減できますが、購入者にとって補償の有用性を低下させる可能性もあります。より強力なリスク管理リソースを持つ購入者は、標準的な補償が制限的になった場合に、専門プロバイダーから超過容量を求める可能性があります。明確な保険トリガーとモジュール式製品設計は、補償を理しやすくしながら引受規律を維持できます。
クレームの深刻度と法的防御コストの上昇
法的・防御コストは、保険契約者が受け取る保護を増加させることなく保険料収入を吸収する可能性があります。アイルランド中央銀行は、2025年上半期において、15万ユーロ(162,000米ドル)未満の特定の訴訟クレームについて、平均法的コストが25,157ユーロ(27,170米ドル)であり、平均補償額の24,379ユーロ(26,329米ドル)を上回ったと報告しました。製造物責任指令はまた、国境を越えた要素を含むクレームに対して、より厳格な開示および調整要件を設けています。これらの圧力は、複数のサプライヤー、製品、または法的管轄が関与するクレームにおいて特に重要です。集中型クレームプラットフォームと多言語法律パネルは、保険会社がケースをより一貫して管理するのに役立ちます。しかし、より高い運営コストはヨーロッパ一般賠償責任保険市場の拡大ペースを制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険種別:商業一般賠償責任保険がコア製品として維持
商業一般賠償責任保険は2025年に保険料の48.8%を占め、ヨーロッパ一般賠償責任保険市場において最大の保険種別となっています。中規模企業および大規模産業保険契約者は、施設、製品、および完成作業から生じる第三者リスクにこの補償を使用しています。その広範な役割は、ドイツ、英国、フランスにおいて賠償責任、財産、自動車、および雇用主補償を組み合わせた商業パッケージの使用を反映しています。保険契約者が複数のリスクにわたって調整された保護を必要とするため、これらの国ではブローカー経由のプログラムが依然として一般的です。製造物・完成作業賠償責任保険は2031年にかけてCAGR 4.8%を記録すると予測されています。改訂された製造物責任指令は、製造業者、技術プロバイダー、および輸入業者に限度額と補償構造の再評価を促しています。
個人賠償責任保険およびその他のビジネス賠償責任カテゴリーは、家庭および複数の専門的な商業ニーズに対応しています。ドイツは個人賠償責任保険の普及率が高く、家主、ボランティア組織、および所有者組合の保険はより限定的なエクスポージャーをカバーしています。ヨーロッパ一般賠償責任保険業界は、製造物責任、サイバー補償、技術エラー・オミッション、および商業一般賠償責任保険の重複にも対応しています。ソフトウェアは製造物責任規則の範囲内に入る可能性があり、より正確な保険証券の文言の必要性が高まっています。有形財産損害のみに焦点を当てた標準フォームは、デジタル資産および人工知能の出力に関する明示的な規定が必要になる場合があります。2026年12月前に条件を改訂した保険会社は、ブローカーおよび保険契約者の不確実性を低減できます。
保険トリガー別:発生ベースの補償が引き続き主流
発生ベースの保険は2025年に保険料の83.6%を占め、保険トリガー内で最大のシェアを持っています。製造業者、請負業者、および公共部門の保険契約者は、保険間中に発生した事故に対応するため、発生ベースの補償を使用しています。これは、発展するまでに数年かかる可能性のある建設上の欠陥や製品傷害に対して引き続き適切です。この構造は産業セクター全体で馴染みがありますが、保険会社にとって複雑な準備金積立ニーズを生み出します。クレームメイド保険は2031年にかけてCAGR 5.1%で成長すると予測されています。その使用は、長期的なクレームの証拠がいまだ限られている専門サービス、技術賠償責任、および人工知能関連製品において拡大しています。
クレームメイド保険により、保険会社は遡及日を定義し、新興エクスポージャーの集積を制限できます。この機能は、損失経験がいまだ発展途上であり、長期テール限度額に対する再保険サポートが慎重な場合に有用です。ヨーロッパの保険会社は、専門職賠償責任保険および役員・取締役賠償責任保険にクレームメイド構造を長く使用してきました。一般賠償責任製品は、技術的に複雑なサブラインで同じアプローチを採用しています。そのため、ヨーロッパ一般賠償責任保険市場は、長いクレーム履歴を待つことなく、新しいデジタルリスクに対してより管理された補償を提供できます。保険契約者は、この補償形式を選択する前に、報告要件と遡及日について明確な説明を必要とします。
保険契約者タイプ別:中小企業が保険料をリード
中小企業は2025年に保険料の42.4%を占め、保険契約者タイプ別でヨーロッパ一般賠償責任保険市場において最大のシェアを持っています。このセグメントは、地域サービス企業から製造サプライヤーまで、幅広いビジネスをカバーしています。8,187のヨーロッパ企業を対象とした2025年の調査では、44%が最低限の保険しか持たず、2件未満の保険契約しか保有していないことが判明しました。これは、販売チャネルのリーチと製品理解が依然として普及の重要な障壁であることを示しています。大企業は2031年にかけてCAGR 4.9%で拡大すると予測されています。その成長は、サプライチェーンの再構築、コーポレートガバナンス要件、および多国籍保険プログラムのより広範な使用を反映しています。
多国籍プログラムにより、大企業は現地で必要とされる場合に現地保険を維持しながら、国境を越えた補償を管理できます。このアプローチは、27の欧州連合管轄区域にわたって賠償責任法とクレームプロセスが異なるため有用です。家庭・個人は、個人賠償責任保険が広く使用されているドイツで引き続き重要です。南欧・東欧の一部では加入率が低く、デジタル流通が時間をかけて取得コストを削減する可能性があります。公共部門機関および非営利組織も、データ処理、インフラ維持管理、および環境問題からのエクスポージャーの増加に直面しています。これらのグループは、公共調達要件がサプライヤーネットワークに到達するにつれて、ヨーロッパ一般賠償責任保険市場内の専門補償への需要を追加できます。
販売チャネル別:代理店・ブローカーが主要ルートとして維持
代理店・ブローカーは2025年に保険料の69.5%を生み出し、ヨーロッパ一般賠償責任保険市場において最大のシェアを持っています。仲介業者は、カスタマイズされた限度額と保険条件を必要とする複雑な商業リスクにとって引き続き重要です。その役割は、商業関係が長期にわたることが多いドイツ、英国、北欧諸国で特に強いです。クレーム、更新、およびリスク情の管理もブローカーモデルを支えています。マネージング・ジェネラル・エージェントおよび専門仲介業者は、汚染、製品リコール、および人工知能関連の拡張に対する引受容量を提供しています。直接販売は、保険会社所有のデジタルポータルが価格と利便性で競争するフランスおよびイベリアにおいて、よりシンプルな中小企業向け製品で活発です。
バンカシュアランス・アフィニティ・エンベデッドチャネルは2031年にかけてCAGR 6%で成長すると予測されています。これらのモデルは、アプリケーション・プログラミング・インターフェースを通じて銀行・会計プラットフォームと保険引受システムを接続します。中小企業の銀行業務または管理業務の過程で基本的な賠償責任補償を提供できます。ヨーロッパ一般賠償責任保険業界は、通常ブローカーと関与しない企業へのアクセスを得られる可能性があります。エンベデッド保険は、ブローカー経由の商業プログラムよりも平均保険料が低いことが多く、プロバイダーは十分な手数料収入を得るためにスケールが必要です。そのため、このチャネルは引受判断を効率的に統合できる大規模プラットフォームと保険会社に有利に働きます。
業種別:建設が最大の保険料ポジションを保持
建設・不動産は2025年に保険料の19.7%を占め、業種別でヨーロッパ一般賠償責任保険市場において最大の規模を持っています。公共インフラ、住宅開発、および産業プロジェクトは、請負業者および不動産所有者に対して持続的な第三者エクスポージャーを生み出しています。オーナー管理型および請負業者管理型の保険プログラムは、プロジェクト参加者を単一の保険証券の下に置くことができます。これらの構造は、個別の請負業者配置と比較してプロジェクトあたりの保険料を増加させます。欧州連合の建設生産高は、インフラおよびエネルギー転換プロジェクトに支えられ、2026年に1.5%成長すると予測されています。製造業、輸送・物流、小売、医療、エネルギー、ホスピタリティ、金融サービス、および公共部門も市場に広範なリスク基盤を提供しています。
情報技術・通信は2031年にかけてCAGR 5.5%で成長すると予測されています。テクノロジー企業は、ソフトウェアエラー、人工知能の障害、およびデータ処理賠償責任に対するより明確な保護を求めています。改訂された製造物責任指令は、ソフトウェアおよび関連デジタル製品に対応する文言の重要性を高めています。この需要は、トリガーと免責事項を明確に定義できる保険会社に製品開発の機会を生み出しています。保険会社は、より新しい人工知能エクスポージャーに利用可能な限られた過去の証拠を依然として考慮しなければなりません。ヨーロッパ一般賠償責任保険市場は、テクノロジーの使用がビジネス活動全体に拡大するにつれて、慎重な引受基準が必要になります。
地理的分析
ドイツは2025年に保険料の22.3%を占め、ヨーロッパ一般賠償責任保険市場において最大の国別ポジション持っています。同国は大規模な商業基盤を持ち、ビジネスおよび個人賠償責任リスク全体にわたって保険が広く使用されています。ドイツは2025年に5,000億ユーロ(5,450億米ドル)のインフラ・気候投資基金を発表し、早期の支出が2026年の建設活動を支えています。INGはドイツの建設生産高成長率を2026年に2.5%と予測しています。英国は主要な保険料貢献国であり、訴訟コストインフレーションへのエクスポージャーを持っています。Swiss Reは、英国を集団訴訟に関して米国以外でヨーロッパで最もリスクの高い管轄区域として特定しています。
フランスとイタリアは保険料規模で第3位と第4位の国別セグメントです。フランスは発展中のバンカシュアランスチャネルと成長する商業中小企業保険基盤から恩恵を受けています。同国はまた、保険会社がプログラム価格設定に組み込んでいる変化する集団的救済環境にも直面しています。イタリアはエンジニアリング、建設、および医療活動からの持続的な需要を持っています。同国の建設生産高は、連続した縮小年の後、2026年に0.5%成長すると予測されています。スペインは2026年に建設生産高成長率2.5%を記録すると予測されており、イベリアにおける一般賠償責任需要を支えています。
その他のヨーロッパは2031年にかけてCAGR 5%で成長すると予測されており、ヨーロッパ一般賠償責任保険市場において最も速い地理的成長率です。中欧・東欧諸国は、新規事業設立、外国直接投資、および産業活動から恩恵を受けています。ポーランド、チェコ共和国、ルーマニアは、このグループにおける保険料成長の主要な貢献国です。北欧諸国は高い保険の洗練度を維持し、商業マイクロリスクに対するエンベデッド補償を早期に使用しています。貿易とサプライチェーンの統合が深まるにつれ、企業は西ヨーロッパのものとますます類似した賠償責任エクスポージャーに直面しています。これは、価格条件だけでなく商業拡大に連動した保険料成長を支えています。
競争環境
ヨーロッパ一般賠償責任保険市場は断片化しており、Allianz、AXA、Zurich、Assicurazioni Generali、HDI Globalなどの企業が存在しています。これらの保険会社は広範な地理的カバレッジ、多国籍プログラム能力、および小規模な競合他社が対応困難なクレーム業務を持っています。Allianz SEは2025年度において主に財産・損害保険セグメントに牽引され、174億ユーロ(181億米ドル)の記録的な営業利益を報告しました。同社は2026年の営業利益目標を174億ユーロ(181億米ドル)に設定し、最大25億ユーロ(26億米ドル)の自社株買いプログラムを発表しました。HDI GlobalはXcelerate29戦略を開始し、引受、リスクエンジニアリング、およびクレーム管理における人工知能とデータ分析を優先しています。これらの投資は、ヨーロッパ一般賠償責任保険市場においてより迅速な引受を支えています。
専門マネージング・ジェネラル・エージェントおよびロイズ支援の引受業者は、技術、環境、および人工知能関連の賠償責任ラインで存在感を高めています。狭いリスククラスに集中する能力は、標準的な保険会社の引受意欲が限られているエクスポージャーへの対応を助けます。中規模保険会社は、大手保険会社の規模と専門競合他社のスピードからの圧力に直面しています。更新された商業一般賠償責任保険の文言は、2026年12月の指令期限前に重要な競争ポイントとなっています。デジタルライフサイクル補償を明確に提供する保険会社は、テクノロジーおよび製造業の購入者の不確実性を低減できます。より古い文言を持つ保険会社は、情報を持つ購入者がより明確な条件を持つプロバイダーに移行した場合、より困難なリスク選択に直面する可能性があります。
成長機会には、中小企業向けモジュール式補償、エンベデッド流通、および地域企業向け国境を越えたプログラムが含まれます。複数の国で事業を展開する保険契約者は、すべての市場で個別の取り決めを管理することなく、一貫した補償を求めています。大手保険会社は、デジタル引受・クレームツールを使用して応答時間を短縮し、リスク情報を改善しています。HDI Globalは、企業・専門保険戦略の一環として人工知能とデータ分析を適用しています。Allianzも記録的な2025年の業績を受けて2025年から2027年の戦略サイクルを追求しています。これらの行動は、ヨーロッパ一般賠償責任保険市場全体にわたって専門的な引受と国境を越えたデリバリーへの投資が引き続き重要である理由を示しています。
ヨーロッパ一般賠償責任保険業界リーダー
-
Allianz SE
-
AXA SA
-
Zurich Insurance Group Ltd.
-
Assicurazioni Generali S.p.A.
-
Chubb Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:EIOPAはソルベンシーII改訂ガイドラインの最終版と技術基準草案を公表し、改訂フレームワーク下のすべての法的文書を完成させました。更新された制度は2027年1月30日から適用され、小規模・非複雑な事業者向けの比例性フレームワーク、改訂された技術的準備金、改訂されたリスクマージン、および更新された報告基準を導入します。
- 2026年6月:Beazley plcは税引前利益237.7 ミリオン 米ドルを報告し、バミューダ事業の開発を継続しました。同社のヨーロッパ展開は予想より速く進み、大規模・多国籍アカウントが魅力的と特定されました。
- 2026年2月:Allianz SEは主に財産・損害保険セグメントに牽引され、2025年度において記録的な営業利益174億ユーロ(188億米ドル)を報告しました。同グループは最大25億ユーロ(27億米ドル)の自社株買いプログラムを発表し、2026年の営業利益目標を174億ユーロ(188億米ドル)に設定しました。
- 2025年12月:HDI Globalは収益と利益全体にわたって収益性の高い成長を報告しました。この企業・専門保険会社はまた、引受、リスクエンジニアリング、およびクレーム管理における人工知能とデータ分析を優先するXcelerate29戦略を導入しました。
ヨーロッパ一般賠償責任保険市場レポートの範囲
| 商業一般賠償責任保険(CGL) |
| 製造物・完成作業賠償責任保険 |
| 個人賠償責任保険 |
| その他の一般・ビジネス賠償責任保険 |
| 発生ベース |
| クレームメイド |
| 家庭・個人 |
| 中小企業(SME) |
| 大企業 |
| 公共部門・非営利組織 |
| 代理店・ブローカー |
| マネージング・ジェネラル・エージェントおよび専門仲介業者 |
| 直接販売 |
| バンカシュアランス・アフィニティ・エンベデッド |
| 建設・不動産 |
| 製造業 |
| 輸送・物流 |
| 小売・卸売業 |
| 医療・ライフサイエンス |
| 情報技術・通信 |
| エネルギー・公益事業 |
| ホスピタリティ・レジャー・エンターテインメント |
| 金融サービス |
| 公共部門・非営利組織 |
| その他の業種 |
| 英国 |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| その他のヨーロッパ |
| 保険種別 | 商業一般賠償責任保険(CGL) |
| 製造物・完成作業賠償責任保険 | |
| 個人賠償責任保険 | |
| その他の一般・ビジネス賠償責任保険 | |
| 保険トリガー別 | 発生ベース |
| クレームメイド | |
| 保険契約者タイプ別 | 家庭・個人 |
| 中小企業(SME) | |
| 大企業 | |
| 公共部門・非営利組織 | |
| 販売チャネル別 | 代理店・ブローカー |
| マネージング・ジェネラル・エージェントおよび専門仲介業者 | |
| 直接販売 | |
| バンカシュアランス・アフィニティ・エンベデッド | |
| 業種別 | 建設・不動産 |
| 製造業 | |
| 輸送・物流 | |
| 小売・卸売業 | |
| 医療・ライフサイエンス | |
| 情報技術・通信 | |
| エネルギー・公益事業 | |
| ホスピタリティ・レジャー・エンターテインメント | |
| 金融サービス | |
| 公共部門・非営利組織 | |
| その他の業種 | |
| 国別 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパにおける一般賠償責任保険の需要を牽引しているものは何ですか?
契約上の保険要件、建設活動、より複雑なサプライチェーン、および変化する製造物責任規則が需要を支えています。
2031年までの予測成長率はどのくらいですか?
ヨーロッパ一般賠償責任保険市場は2026年から2031年にかけてCAGR 3.5%で成長すると予測されていす。
最大の保険料シェアを持つ保険種別はどれですか?
商業一般賠償責任保険が最大の保険種別であり、2025年に保険料の48.8%を占めました。
最も速く成長している販売チャネルはどれですか?
バンカシュアランス・アフィニティ・エンベデッドチャネルは2031年にかけてCAGR 6%で成長すると予測されています。
最も速く拡大しているヨーロッパの地域はどこですか?
その他のヨーロッパは2031年にかけてCAGR 5%で成長すると予測されており、中欧・東欧経済が牽引しています。
一般賠償責任保険料需要をリードしているセクターはどれですか?
建設・不動産が2025年に19.7%で最大の業種別シェアを保持しています。