
Tamanho e Quota do Mercado de Lareiras Elétricas na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 680 Milhões de dólares |
| Tamanho do Mercado (2026) | 713.59 Milhões de dólares |
| Tamanho do Mercado (2031) | 908.14 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.94 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lareiras Elétricas na Europa por Mordor Intelligence
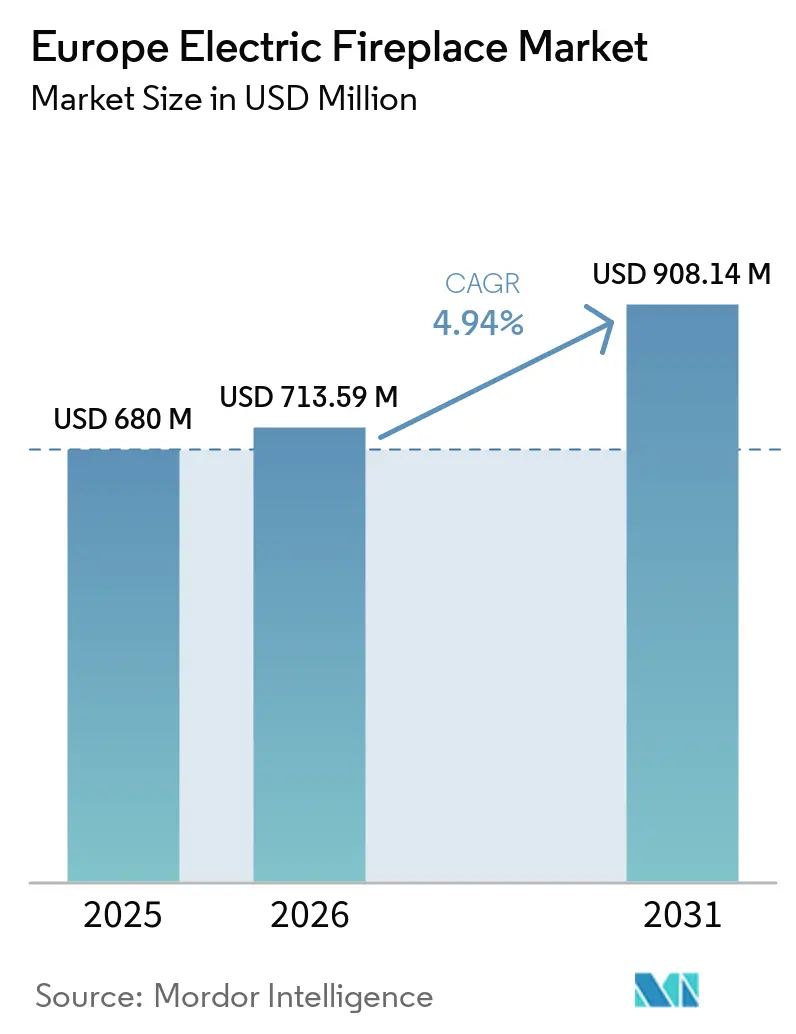
O tamanho do mercado de lareiras elétricas na Europa foi avaliado em USD 680 milhões em 2025 e estima-se que cresça de USD 713,59 milhões em 2026 para atingir USD 908,14 milhões até 2031, a um CAGR de 4,94% durante o período de previsão (2026-2031). A crescente aplicação de mandatos de descarbonização em toda a UE, o parque habitacional urbano desprovido de chaminés funcionais e as contínuas melhorias de produto na realidade das chamas LED estão a transferir a categoria de decoração de nicho para aquecimento secundário convencional. A procura beneficia também de uma instalação simples de ligar e utilizar, que evita as obras estruturais e os obstáculos de licenciamento verificados com as opções a gás ou a lenha. A intensidade competitiva mantém-se moderada, uma vez que os principais fabricantes de aquecimento estabelecidos e os especialistas emergentes em habitação inteligente partilham o espaço nas prateleiras, mas nenhum participante isolado detém uma posição de bloqueio que dissuada novos entrantes. A sensibilidade ao preço está a aumentar devido à inflação das tarifas de eletricidade, mas os regimes de preços por período de utilização e as aplicações integradas de gestão de energia estão a ajudar os utilizadores finais a racionalizar os custos de funcionamento. Regulamentações como o Regulamento Europeu de Produtos Sustentáveis (ESPR) estão a favorecer os formatos elétricos em detrimento dos modelos de combustão e estão a acelerar a padronização de produtos que melhora as economias de distribuição transfronteiriça. Em conjunto, uma combinação equilibrada de incentivo regulatório e impulso tecnológico sustenta um impulso volumétrico ascendente e constante.
Principais Conclusões do Relatório
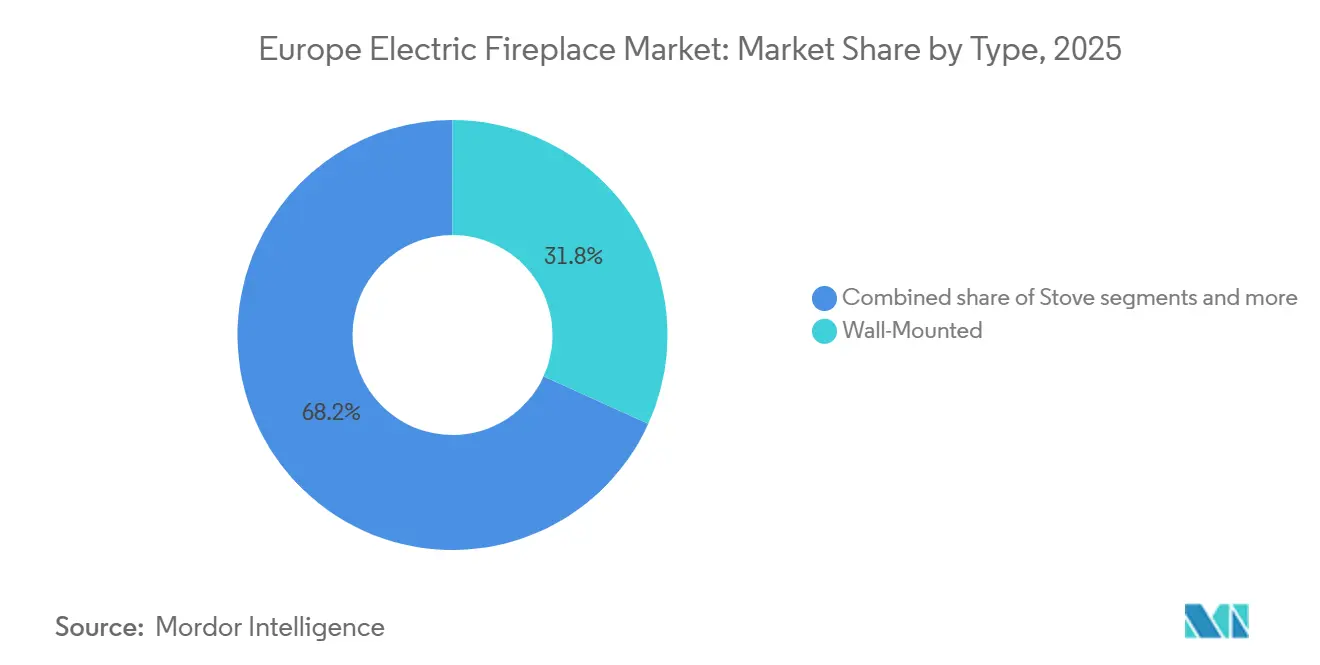
- Por tipo, as unidades montadas em parede detinham 31,78% da quota do mercado de lareiras elétricas na Europa em 2025, enquanto se prevê que os modelos de mesa registem o CAGR mais rápido de 12,03% até 2031.
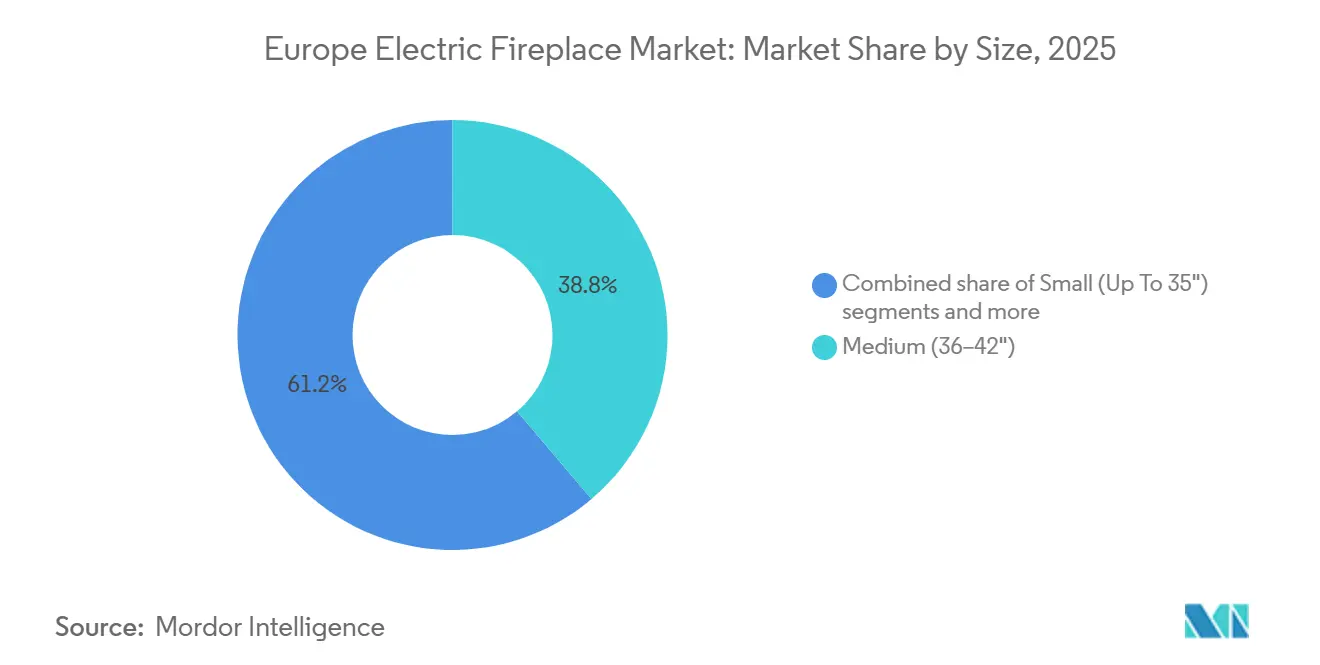
- Por tamanho, as unidades médias de 36-42 polegadas comandavam 38,82% da quota do tamanho do mercado de lareiras elétricas na Europa em 2025, enquanto os modelos extra-grandes de 49 polegadas e acima estão previstos para expandir a um CAGR de 10,52% até 2031.
- Por aplicação, as instalações residenciais representavam 66,55% da quota do tamanho do mercado de lareiras elétricas na Europa em 2025, e os projetos comerciais estão a avançar a um CAGR de 9,42% até 2031.
- Por geografia, a Alemanha liderou com 24,93% da quota do mercado de lareiras elétricas na Europa em 2025, mas espera-se que o BENELUX registe o CAGR mais elevado de 8,63% ao longo do horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Lareiras Elétricas na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Impulso da descarbonização e eletrificação do aquecimento doméstico | +1.8% | Em toda a UE, mais forte na Alemanha, Países Baixos, Dinamarca | Longo prazo (≥ 4 anos) |
| Procura de retrofit em habitações sem chaminé | +1.2% | Centros urbanos em toda a UE, concentrados no Reino Unido, Alemanha, França | Médio prazo (2-4 anos) |
| Inovações em habitação inteligente e realidade de chamas LED | +0.9% | Global, adoção precoce nos Países Nórdicos, BENELUX | Curto prazo (≤ 2 anos) |
| Boom de construção para arrendamento e micro-apartamentos | +0.7% | Principais cidades da UE, particularmente Londres, Berlim, Amesterdão | Médio prazo (2-4 anos) |
| Incentivos de seguros impulsionados pela segurança contra incêndios | +0.6% | Em toda a UE, especialmente em edifícios residenciais multifamiliares | Curto prazo (≤ 2 anos) |
| Opções de fachadas personalizadas impressas em 3D | +0.5% | Europa Ocidental, nomeadamente Alemanha, Reino Unido, Países Baixos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Impulso da Descarbonização e Eletrificação do Aquecimento Doméstico
Os pacotes climáticos da União Europeia, como o Fit for 55, obrigam os Estados-Membros a reduzir as emissões de carbono em 55% antes de 2030, e as proibições nacionais de novas caldeiras a gás estão a acelerar a transição para formatos de aquecimento de espaços elétricos[1]. As lareiras elétricas qualificam-se como aparelhos de emissão zero direta, o que permite aos construtores cumprir as metas de orçamento de carbono sem instalar condutas ou ventiladores de exaustão dispendiosos. Os fabricantes estão a responder redesenhando os elementos de aquecimento para maximizar a produção radiante por quilowatt, de modo que os custos de funcionamento se mantenham gerenciáveis. Os incentivos financeiros que apoiam as implementações de bombas de calor estão a criar indiretamente consciência sobre o aquecimento não-combustão, e esse efeito de halo beneficia as opções elétricas decorativas em situações de retrofit. As regras de rotulagem energética ao abrigo do ESPR, em vigor desde 2024, atribuem classificações favoráveis a produtos com termostatos e temporizadores integrados, impulsionando as marcas a incorporar controladores inteligentes em todos os modelos de gama média a premium. A longo prazo, espera-se que o ambiente regulatório mantenha o mercado de lareiras elétricas na Europa num caminho de expansão estável.
Procura de Retrofit em Habitações sem Chaminé
60% dos edifícios de apartamentos da UE erguidos após a Segunda Guerra Mundial foram concebidos sem chaminés, obrigando os proprietários a escolher sistemas elétricos quando pretendem um efeito de chama[2]. Em cidades densas como Paris, Berlim e Amesterdão, os códigos de preservação do património restringem a construção de novas condutas de fumo, tornando as inserções elétricas a única forma realista de replicar uma lareira. As seguradoras em edifícios multifamiliares frequentemente concedem descontos nos prémios quando os ocupantes optam por aparelhos de não-combustão, criando um incentivo económico mensurável. A engenharia de produto adaptou-se ao oferecer molduras ultrafinas montadas em parede que ficam quase niveladas com a superfície, permitindo instalações mesmo em corredores onde o espaço é limitado. As cadeias de retalho promovem estes produtos de forma agressiva durante as épocas de renovação de outono, agrupando-os com kits de montagem de instalação rápida para ampliar o mercado endereçável de bricolage. Como as unidades elétricas se ligam a tomadas padrão de 230 volts, os proprietários evitam o tempo de inatividade e a perturbação dos inquilinos associados às extensões de condutas de gás. As conveniências espaciais e administrativas combinadas sustentam um crescimento sólido a médio prazo para o mercado de lareiras elétricas na Europa.
Inovações em Habitação Inteligente e Realidade de Chamas LED
A compatibilidade com assistentes de voz e os temporizadores baseados em aplicações transformam as lareiras elétricas de aquecedores independentes em dispositivos conectados que se integram em painéis de gestão de energia doméstica mais amplos. Os primeiros adotantes nos Países Nórdicos e no BENELUX relatam que o agendamento por Wi-Fi reduz as faturas de eletricidade ao deslocar o uso para fora das janelas de tarifas de pico. As melhorias visuais são igualmente importantes; os motores de chama holográfica tridimensional reproduzem agora camas de brasas e temperaturas de cor variáveis que os consumidores classificam como quase indistinguíveis de verdadeiros fogões a lenha[3]. Estes avanços cosméticos elevaram a disponibilidade dos consumidores para pagar e estão a expandir as margens dos distribuidores. Os fabricantes diferenciam as SKU premium ao agregar elementos de aquecimento multizona que permitem aos utilizadores aquecer apenas a área de assento imediata, melhorando a eficiência. Os retalhistas aproveitam os configuradores online que sobrepõem imagens de lareiras às fotografias dos quartos, facilitando ainda mais o percurso de compra. Coletivamente, a conectividade e o realismo estão a consolidar a perceção das lareiras elétricas como produtos de estilo de vida voltados para o futuro, em vez de aquecedores provisórios.
Boom de Construção para Arrendamento e Micro-Apartamentos
Os investidores institucionais investiram USD 8,77 mil milhões (EUR 8,2 mil milhões) em ativos europeus de construção para arrendamento durante 2024, e os promotores de estúdios compactos especificam ativamente lareiras elétricas como uma comodidade de ligar e utilizar[4]. Os proprietários valorizam a ausência de inspeções obrigatórias anuais de segurança a gás, o que reduz os custos operacionais ao longo do ciclo de vida do edifício. Os formatos montados em parede e de mesa encaixam-se nas plantas apertadas típicas de micro-unidades de 25 metros quadrados, preservando a área de piso arrendável enquanto acrescentam um elemento de luxo percebido. Como as lareiras elétricas funcionam silenciosamente e geram calor mínimo na superfície, cumprem as estritas regras de responsabilidade do proprietário para interiores seguros para crianças. Muitos novos projetos pré-instalam tomadas inteligentes para que os inquilinos possam monitorizar o consumo através de aplicações com marca, transformando a transparência energética num argumento de venda. Os arquitetos de micro-apartamentos também aproveitam os recessos rasos nas paredes de divisória para acolher montagens niveladas que funcionam como âncoras visuais numa zona de estar de outra forma pequena. Estas decisões de design ajudam a sustentar um funil de procura favorável entre os millennials urbanos que priorizam a conveniência e a estética.
Análise de Impacto dos Condicionantes*
| Condicionante | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| O aumento das tarifas de eletricidade infla os custos de funcionamento | -1.4% | Em toda a UE, mais agudo na Alemanha, Dinamarca, Bélgica | Curto prazo (≤ 2 anos) |
| Concorrência de bombas de calor e painéis infravermelhos | -0.8% | Mercados do norte da UE, mais forte nos Países Nórdicos, Alemanha | Médio prazo (2-4 anos) |
| Centros históricos com restrições na rede elétrica | -0.6% | Sul e Centro da Europa, especialmente Itália e Espanha | Médio prazo (2-4 anos) |
| Queda pós-pandemia nos investimentos de renovação da hotelaria | -0.5% | Centros de turismo urbano da UE, nomeadamente França e Espanha | Curto a Médio prazo (1-3 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento das Tarifas de Eletricidade Infla os Custos de Funcionamento
Os preços médios residenciais de eletricidade atingiram USD 30,92 (EUR 28,9) por 100 kWh em toda a UE durante o primeiro semestre de 2024, um salto de 14% em termos homólogos que comprime a vantagem de custo anteriormente detida sobre o gás. Os agregados familiares alemães pagam agora regularmente mais de USD 34,24 (EUR 32) por 100 kWh, tornando as lareiras elétricas escolhas discricionárias em vez de opções de aquecimento primário. Os fóruns de consumidores aconselham cada vez mais a conjugar o uso com as janelas de tarifas fora do pico, mas a mudança de comportamento permanece inconsistente. As marcas respondem adicionando definições de modo ecológico que reduzem a produção assim que as temperaturas ambiente se estabilizam, mas essas soluções técnicas não conseguem compensar totalmente as pressões de preços macroeconômicas. Os retalhistas começaram a financiar compras com planos de prestações sem juros para suavizar o choque do preço, embora os elevados custos de funcionamento ainda possam limitar o uso repetido. Em mercados com preços dinâmicos, a integração com contadores inteligentes pode automatizar os ciclos de ligar/desligar, mas a adoção desses contadores é desigual. A menos que os custos de energia grossista europeus recuem, as tarifas elevadas continuarão a pesar sobre a adoção a curto prazo.
Concorrência de Bombas de Calor e Painéis Infravermelhos
As remessas de bombas de calor na Europa ultrapassaram 3 milhões de unidades durante 2024, e os coeficientes de desempenho acima de 4,0 conferem-lhes uma vantagem decisiva no custo operacional sobre o rácio de conversão de 1,0 das lareiras elétricas. Os subsídios, especialmente nos Países Nórdicos e na Alemanha, aproximam os preços instalados dos valores de bilhete das lareiras premium, reduzindo o apelo relativo dos produtos decorativos para funções de aquecimento primário. Os aquecedores de painéis infravermelhos, que também se montam na parede, reivindicam um consumo horário mais baixo e uma cobertura de sala mais ampla, diluindo ainda mais a intenção de compra. Os códigos de construção comercial recompensam cada vez mais os sistemas de alta eficiência com deduções fiscais, afastando os arquitetos das lareiras elétricas, exceto como acentos de saguão. Os fabricantes tentam defender a sua quota destacando os benefícios estéticos e introduzindo unidades híbridas que combinam painéis infravermelhos com visuais de chamas, mas a receção do mercado ainda é incipiente. O resultado líquido é uma concorrência intensificada que corrói o crescimento potencial, especialmente nos mercados do norte mais conscientes da energia a médio prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: As Unidades Montadas em Parede Sustentam a Liderança Através da Versatilidade
As configurações montadas em parede geraram 31,78% da quota do mercado de lareiras elétricas na Europa em 2025, sublinhando a sua tração entre os residentes de apartamentos que favorecem instalações que não ocupam área de piso. Estas unidades são frequentemente fornecidas com suportes finos e podem ser ligadas a tomadas existentes, contornando a necessidade de recabear electricamente. Os designers valorizam as linhas limpas que se alinham com os temas de interior minimalistas escandinavo e alemão, e o segmento é ainda impulsionado pelas renovações de hotéis onde as unidades de montagem em superfície minimizam o tempo de paragem de construção. A compatibilidade com habitação inteligente aparece primeiro nas listas de preços de unidades montadas em parede, sinalizando uma posição premium que sustenta margens atrativas. Embora os produtos tradicionais de estilo fogão ainda ressoem na França rural e na Escandinávia, o seu volume de remessa agregado fica atrás da categoria de unidades montadas em parede altamente urbana. Os modelos de mesa, projetados para registar um CAGR de 12,03%, estão a emergir em mobiliário de arrendamento de curta duração, onde os proprietários preferem soluções portáteis. Os formatos de inserção e independente completam o portfólio, visando propriedades de herança que já possuem cavidades de lareira não utilizadas.
Os designs de segunda geração montados em parede integram agora saídas de ar de largura variável que distribuem o calor de forma mais uniforme, uma característica elogiada nas avaliações dos consumidores. Muitos modelos também permitem aos utilizadores desativar o aquecimento e funcionar apenas com chamas para ambiente, uma flexibilidade que se alinha com o comportamento de poupança de energia quando as temperaturas do quarto já estão confortáveis. Os fornecedores diferenciam-se na profundidade visual ao sobrepor painéis LED atrás de vidro refletor para criar uma sensação de distância entre os troncos e a placa traseira. As faixas de preço vão desde USD 321 (EUR 300) para unidades de nível de entrada com acabamento em plástico a bem mais de USD 2.140 (EUR 2.000) para sistemas de ecrã panorâmico com moldura metálica e controladores de painel tátil. As redes de serviço fazem parceria com retalhistas de grande superfície para oferecer pacotes de entrega e montagem em parede, tornando a propriedade sem atritos para os profissionais urbanos ocupados. Como resultado, o mercado de lareiras elétricas na Europa continua a encontrar a sua âncora de volume no segmento montado em parede, mesmo enquanto nichos menores crescem em torno dele.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Tamanho: As Unidades Médias Alinham-se com as Dimensões dos Quartos Europeus
Os modelos médios de 36-42 polegadas asseguraram uma quota de 38,82% do tamanho do mercado de lareiras elétricas na Europa em 2025 porque equilibram proeminência visual com uma planta prática em salas de estar típicas de 15-20 metros quadrados. Os construtores na Alemanha e em França frequentemente ligam os espaços de sala de estar em circuitos de 10 ampères, que suportam confortavelmente as saídas médias sem necessitar de atualizações do painel. Os expositores de retalho sublinham este ponto ótimo ao dispor as unidades médias ao nível dos olhos, enquanto os tamanhos maiores frequentemente ficam demasiado próximos do chão para uma altura de visão ideal. Os custos de envio sobem acentuadamente para embalagens com mais de 48 polegadas de largura, criando outro travão natural na adoção de unidades extra-grandes. Não obstante, o apelo aspiracional das chamas em escala cinematográfica está a alimentar um CAGR de 10,52% para modelos de 49 polegadas e acima, especialmente em vilas de luxo em torno do Lago de Como e do Algarve. As unidades pequenas de até 35 polegadas atendem a micro-apartamentos e quartos, enquanto as variantes grandes de 43-48 polegadas conquistam uma quota em casas suburbanas que procuram um ponto focal sem dominar a parede.
As futuras unidades médias convergirão em designs sem moldura com vidro de ponta a ponta que maximiza a área de chama dentro das mesmas dimensões externas. Os fabricantes experimentam conjuntos de troncos modulares para que os compradores possam renovar a estética sazonalmente, uma tática que deverá prolongar os ciclos de substituição. Os reguladores de energia podem apertar os limites de consumo em modo de espera, e os testes de conformidade antecipados mostram que as unidades médias cumprem os limites futuros mais facilmente do que os seus pares maiores e de alta potência. À medida que as dimensões dos quartos nas novas construções urbanas continuam a diminuir, os tamanhos médios permanecerão a especificação padrão para os promotores que equipam espaços de sala de estar abaixo de 35 metros quadrados. Consequentemente, o segmento está posicionado para ancorar os fluxos de receitas, mesmo enquanto os ecrãs extra-grandes premium puxam o topo de linha da categoria em termos de valor absoluto.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Aplicação: A Base Residencial Domina, o Crescimento Comercial Acelera
Os agregados familiares impulsionaram 66,55% do tamanho do mercado de lareiras elétricas na Europa em 2025 porque os proprietários-ocupantes priorizam o ambiente visual e a baixa manutenção durante os ciclos de renovação doméstica. A adoção residencial também reflete a facilidade de execução: os produtos são normalmente enviados numa única caixa e podem ser auto-instalados em menos de uma hora. As campanhas de marketing destacam a segurança para a saúde em comparação com a fumaça de madeira e o monóxido de carbono, temas que ressoam fortemente junto das famílias. Durante os dois últimos invernos, as vendas de lareiras elétricas dispararam durante as semanas promocionais em que os preços do gás subiram, indicando um comportamento direto de substituição de combustível. Os construtores pré-instalam cada vez mais as salas de estar com ligações embutidas em antecipação da procura dos compradores, incorporando ainda mais as lareiras elétricas nas listas de comodidades padrão. As cadeias de retalho de bricolage realizam workshops sazonais a demonstrar técnicas de montagem simples, que atenuam a ansiedade do consumidor e aceleram o funil de vendas. Perspetivando o futuro, espera-se que a integração com painéis de energia doméstica completos migre para os pontos de preço convencionais, reforçando a dominância residencial.
As implementações comerciais que abrangem hotéis, cafés e átrios de escritórios estão previstas para um CAGR de 9,42% até 2031, à medida que os operadores renovam espaços para um apelo experiencial pós-pandémico. As cadeias de hotelaria apreciam a capacidade de ajustar as cores das chamas para combinar com os esquemas de branding, acrescentando um toque de marketing subtil. Os prémios de seguro diminuem porque as unidades elétricas eliminam as chamas abertas, e essa redução de custos compensa os gastos incrementais de eletricidade. Os escritórios corporativos favorecem as lareiras elétricas nas áreas de receção para suavizar ambientes de outra forma austeros, cumprindo ainda as estritas regras de segurança contra incêndios do código de construção. As salas de exposição de retalho empregam-nas como decoração sazonal, e a capacidade de desativar o calor evita desconforto durante os meses mais quentes. Alguns gestores de instalações implementam unidades em rede que se desligam automaticamente fora do horário de funcionamento, em conformidade com as normas de gestão de energia ISO 50001. Coletivamente, a procura comercial está a conferir aos fabricantes um amortecedor contra a ciclicidade residencial.
Análise Geográfica
A Alemanha capturou 24,93% da quota do mercado de lareiras elétricas na Europa durante 2025, refletindo tanto a escala do seu parque habitacional como as políticas de eletrificação progressistas ao abrigo do Gebäudeenergiegesetz. Os retalhistas beneficiam de uma distribuição nacional madura, permitindo entregas em dois dias mesmo em cidades secundárias como Leipzig e Bremen. No entanto, as tarifas de energia elevadas limitam o crescimento das horas de funcionamento, levando as marcas a enfatizar os modos exclusivos de ambiente para os utilizadores mais atentos ao orçamento. A localização do produto inclui interfaces de aplicações específicas do idioma e documentação de conformidade adaptada às normas de segurança alemãs, o que aumenta a confiança do consumidor. As garantias alargadas são populares porque os compradores alemães associam longevidade à responsabilidade ambiental. Os fabricantes locais aproveitam a proximidade às cadeias de fornecimento para ciclos de atualização de modelos mais rápidos, conferindo-lhes uma vantagem de branding. No geral, a Alemanha permanecerá a pedra angular de valor das receitas do mercado de lareiras elétricas na Europa até 2031.
O bloco BENELUX, Bélgica, Países Baixos, Luxemburgo, estabelece o ritmo com um CAGR de 8,63%, impulsionado pelo desenvolvimento urbano ultra-denso e pelas proibições progressivas de novas ligações de gás residencial. Os investidores imobiliários incorporam lareiras elétricas em portfólios de arrendamento de gama alta para criar um ambiente boutique em unidades tão pequenas como 28 metros quadrados. As campanhas de consciencialização pública sobre a qualidade do ar interior também influenciam os compradores para soluções de não-combustão. Como as redes nacionais apresentam uma elevada penetração de energias renováveis, os consumidores percecionam as lareiras elétricas como uma escolha ecológica, reforçando a procura. Os retalhistas operam estratégias omnicanal que combinam ferramentas de personalização online com centros de experiência, tornando os percursos de compra sem emendas. A geografia compacta do Benelux agiliza o serviço pós-venda, aumentando a satisfação do cliente. Estes ventos estruturais favoráveis sugerem que a região terá um peso superior ao da sua população em termos de contribuição incremental em dólares.
Outros mercados maduros como o Reino Unido e a França representam coletivamente outros 35,58% das receitas, impulsionados por grandes pipelines de renovação e familiaridade dos consumidores com a estética da lareira. Os Países Nórdicos contribuem com um volume absoluto menor, mas sustentam preços médios de venda premium graças a rendimentos disponíveis elevados. A Europa do Sul, liderada por Itália e Espanha, está a emergir de uma base baixa à medida que os residentes urbanos reconhecem as lareiras elétricas como uma alternativa favorável à qualidade do ar em relação aos aquecedores a gás. As plataformas de comércio eletrónico transregionais estão a encurtar os prazos de entrega, o que deverá suavizar as flutuações sazonais da procura em todo o continente.
Panorama regulatório
A conformidade das lareiras elétricas na Europa segue cada vez mais as regras de ecodesign e informação sobre produtos da UE para aquecedores locais. O Regulamento (UE) 2024/1103 (adotado em 18 de abril de 2024) estabelece parâmetros mínimos de desempenho e funcionalidade para aquecedores locais elétricos, incluindo limiares de eficiência energética sazonal para aquecimento ambiente (aplicáveis a aquecedores elétricos fixos e radiantes) e limites rigorosos de potência em modo standby/desligado de 0,50 W, que se reduzem para 0,30 W até 9 de maio de 2027. O regulamento também impulsiona escolhas de design orientadas para controlos integrados, como termostatos e temporizadores, o que simplifica a comercialização transfronteiriça.
Além do ecodesign, as obrigações relativas à reparabilidade e ao pós-venda estão a tornar-se mais explícitas. A Diretiva Delegada (UE) 2026/74 da Comissão (datada de 12 de janeiro de 2026) reforça a disponibilidade de peças sobressalentes durante a vida útil do produto, elevando o nível de exigência de conformidade para importadores e marcas próprias. Na França, o NF ELECTRICITE PERFORMANCE da LCIE (CdC 103-13H, 2025) e as normas de segurança elétrica harmonizadas (EN 60335-1 e EN 60335-2-30) continuam a exercer influência comercial nas decisões de listagem dos retalhistas e nas aquisições para projetos residenciais e comerciais, moldando as especificações, a rotulagem e a documentação em todos os canais de distribuição.
Análise da cadeia de valor
A cadeia de valor começa com o aprovisionamento de componentes-chave, incluindo resistências de aquecimento, módulos de chama LED ou holográfica, eletrónica de controlo, estruturas de vidro e metal, e sistemas de fixação. Segue-se a montagem e os testes de conformidade face aos requisitos da UE para aquecedores locais, incluindo o ecodesign nos termos do Regulamento (UE) 2024/1103 e a segurança elétrica de acordo com as normas EN 60335-1 e EN 60335-2-30. Fabricantes e proprietários de marcas, como Glen Dimplex Group, Stovax Heating Group, Be Modern Group e Planika Sp. z o.o., normalmente gerem a engenharia de produto, os dossiês de certificação e a configuração multipaís de SKUs (fichas, idiomas e rotulagem) para apoiar as vendas pan-europeias.
A jusante, a cadeia passa por importadores, distribuidores nacionais, retalho de bricolage e grandes superfícies, showrooms especializados em lareiras, comércio eletrónico e parceiros de instalação e assistência para formatos de parede e encastrados. A documentação de conformidade padronizada apoia as economias de distribuição transfronteiriça, enquanto as expectativas de reparabilidade e peças sobressalentes reforçadas pela Diretiva Delegada (UE) 2026/74 da Comissão aumentam a importância dos armazéns europeus de peças e das redes estruturadas de pós-venda. No âmbito focado na França, percursos de certificação como o NF ELECTRICITE PERFORMANCE da LCIE (CdC 103-13H, 2025) também podem funcionar como um filtro adicional para a listagem em retalho e a aceitação em especificações de projeto, influenciando quais os fornecedores que obtêm espaço nas prateleiras e elegibilidade para concursos.
Panorama Competitivo
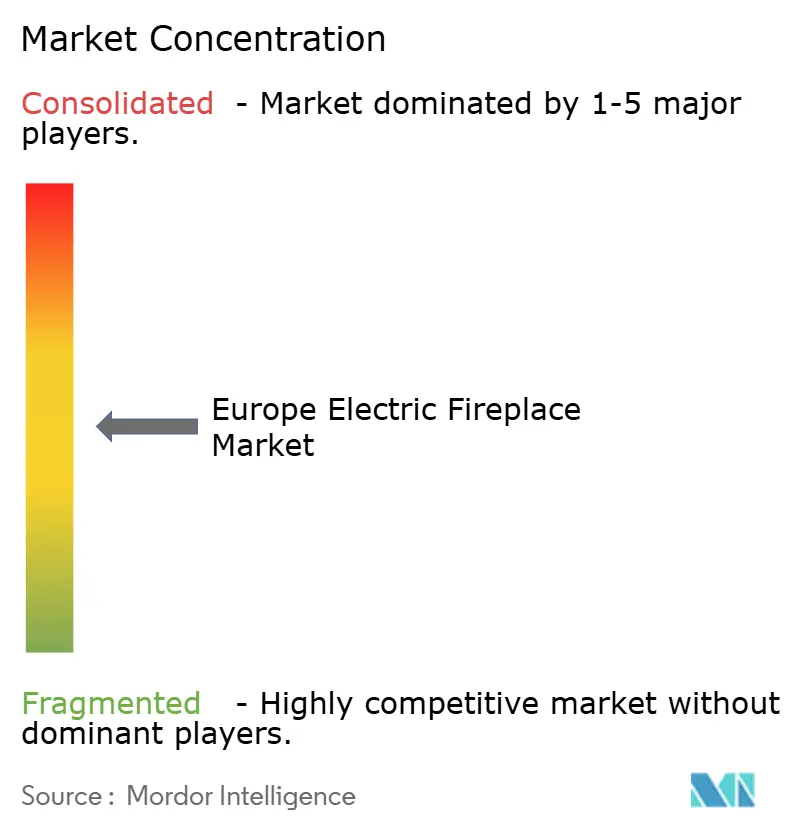
O mercado de lareiras elétricas na Europa demonstra uma consolidação moderada, com os cinco principais players a representar pouco mais de metade das receitas totais do setor. Isso deixa amplo espaço para marcas novas e emergentes conquistarem quota de mercado, particularmente através de inovação orientada para o design e posicionamento de nicho. Glen Dimplex lidera o mercado, apoiado pela sua estratégia multimarca e um investimento em I&D de baixo carbono de USD 53,5 milhões concluído em 2024, que melhora tanto as suas capacidades de inovação como o perfil de sustentabilidade. Outros players notáveis como Stovax, Kalfire, Planika e Modern Flames diferenciam-se através de tecnologias especializadas, designs premium e estratégias de canal seletivas. Apesar dos incumbentes fortes, o mercado permanece aberto a disrupção, especialmente em segmentos de consumidores mal servidos ou sensíveis ao design.
As barreiras à entrada são moldadas pela integração vertical, com os principais players a controlar frequentemente a produção de elementos de aquecimento e as tecnologias proprietárias de chamas LED — vantagens que não são facilmente igualadas por montadores mais pequenos que dependem de componentes de terceiros. No entanto, as marcas diretas ao consumidor estão a ganhar terreno aproveitando o comércio social, o marketing de influenciadores e a rápida iteração de produtos. A integração com plataformas de habitação inteligente está a tornar-se um diferenciador crítico, como se vê com a compatibilidade nativa Alexa da Touchstone e o modelo de API aberta da Modern Flames, que apela a profissionais de automação doméstica. Em paralelo, players focados na hotelaria como a Focus Creation estão a assegurar acordos de longa duração com cadeias hoteleiras, bloqueando a procura e minimizando a concorrência baseada em preços. A conformidade regulatória, particularmente ao abrigo das diretivas de Ecodesign e ESPR da UE, está a revelar-se mais gerenciável para os players de grande volume, enquanto as marcas mais pequenas podem ter dificuldades com os requisitos de custo e documentação.
O espectro de preços no mercado é amplo, variando de unidades económicas abaixo de USD 214 (EUR 200) a instalações de luxo que excedem USD 5.350 (EUR 5.000). Os novos entrantes frequentemente começam com modelos independentes que têm menos restrições de instalação e código, movendo-se posteriormente para categorias embutidas à medida que o reconhecimento e a confiança da marca se constroem. O serviço pós-venda está a tornar-se um fator fundamental na tomada de decisão do consumidor, impulsionando investimentos em infraestrutura de suporte localizada, como centros de atendimento europeus e armazéns regionais de peças. Esta tendência de profissionalização está a ajudar a elevar as expectativas dos consumidores e os padrões do setor. No geral, embora o mercado esteja a amadurecer, mantém um dinamismo e uma vantagem competitiva, com espaço para inovação no design de produtos, conectividade e prestação de serviços.
Líderes do Setor de Lareiras Elétricas na Europa
-
Glen Dimplex Group
-
Stovax Heating Group
-
Be Modern Group
-
Planika Sp. z o.o.
-
Charlton & Jenrick Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
Uma oportunidade a curto prazo é conceber e comercializar lareiras elétricas como aquecedores locais conformes, com baixo consumo em standby e controláveis, alinhados com os requisitos de ecodesign da UE cada vez mais rigorosos. Em particular, a transição dos limites de standby/modo desligado de 0,50 W para 0,30 W até 9 de maio de 2027, ao abrigo do Regulamento (UE) 2024/1103, cria um objetivo claro de design para os fabricantes. Produtos que combinam modos de ambiente apenas com chama com programação e controlos de temperatura correspondem tanto ao escrutínio dos consumidores sobre os custos de eletricidade como à direção regulatória para uma maior eficiência sazonal e melhor funcionalidade de controlo.
Uma segunda oportunidade centra-se no pós-venda e na reparabilidade. A Diretiva Delegada (UE) 2026/74 da Comissão (12 de janeiro de 2026) reforça as expectativas relativas a peças sobressalentes e informação sobre reparação para aquecedores locais. As marcas que constroem disponibilidade de peças a longo prazo, cobertura de serviço a nível europeu e documentação pronta para retalhistas podem diferenciar-se na França e noutros mercados da UE, onde os requisitos de listagem incorporam cada vez mais a preparação em termos de reparação, certificação e garantia. O NF ELECTRICITE PERFORMANCE da LCIE (CdC 103-13H, 2025) também influencia a forma como os produtos são posicionados e qualificados para a distribuição francesa e para especificações de projeto.
Desenvolvimentos recentes do setor
- Maio de 2026: A Best Fires (França) garante um acordo de distribuição exclusiva para a tecnologia de lareira elétrica holográfica ESCEA Fireplace na França. O acordo amplia os canais de distribuição de lareiras elétricas na França e aumenta o acesso através de canais especializados em design de interiores. Isto reforça a presença da ESCEA na França e desloca o acesso ao mercado através de canais especializados em design de interiores.
- Janeiro de 2025: A gestão do Glen Dimplex Group anunciou um programa de investimento de 53,5 milhões de USD no desenvolvimento de tecnologia de aquecimento com baixo carbono. A iniciativa acelera o avanço do mercado europeu de aquecimento elétrico e apoia a colaboração transfronteiriça no desenvolvimento tecnológico. Acelera a inovação de produtos europeus e o potencial alinhamento transfronteiriço de normas para tecnologias de lareira elétrica.
- Dezembro de 2024: A Modern Flames lançou a série TruWood com tecnologia avançada de chama LED e integração com aplicação para smartphone. A expansão de funcionalidades das lareiras elétricas residenciais premium reforça o apelo ao consumidor e diferencia os produtos no mercado. Reforça o potencial de integração com ecossistemas de casa inteligente.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Âmbito do Mercado
Este mercado abrange as receitas geradas por lareiras elétricas vendidas e instaladas em toda a Europa para uso residencial e comercial, incluindo a unidade principal e os componentes elétricos integrados de aquecimento e efeito de chama. A nossa dimensionamento é reportado em valor USD e reflete os gastos na região durante o período de estudo.
Exclusões do âmbito: Excluímos lareiras a lenha e a gás, salamandras a pellets, fogueiras de exterior e trabalhos de construção de chaminés e condutas de fumo que não sejam específicos de unidades elétricas.
Visão Geral da Segmentação
- Por Tipo
- Fogão
- Inserção
- Mesa
- Montagem em Parede
- Independente
- Por Tamanho
- Pequeno (Até 35")
- Médio (36-42")
- Grande (43-48")
- Extra Grande (49" e Acima)
- Por Aplicação
- Residencial
- Comercial
- Por Geografia
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Resto da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começou por mapear o contexto mais amplo da procura europeia, estreitando-se depois para as lareiras elétricas enquanto eletrodoméstico decorativo e forma de aquecimento suplementar. Utilizámos séries temporais públicas e sinais de política, incluindo dados do Eurostat (indicadores habitacionais, direção dos preços da energia e atividade de construção), materiais da Comissão Europeia sobre requisitos de eficiência energética e Ecodesign, e institutos nacionais de estatística dos principais mercados nacionais, como Alemanha, França, Itália, Espanha e Reino Unido.
Utilizámos também indicadores de fluxos comerciais e de produtos do UN Comtrade, bem como pautas aduaneiras e orientações que ajudaram a clarificar o mapeamento de categorias para aparelhos de aquecimento elétrico. Verificações adicionais foram obtidas a partir de relatórios anuais e apresentações a investidores de empresas, sítios web de associações do setor de aquecimento e eletrodomésticos, e cobertura de imprensa de referência relacionada com a procura no retalho e ciclos de renovação. Em alguns casos, foram utilizadas fontes de subscrição paga para dados financeiros de empresas e uma base de dados de comércio ao nível de remessas, de forma a reforçar a lógica de receitas e a verificar os padrões de movimentação de unidades. As fontes documentais acima listadas são ilustrativas, tendo sido utilizados muitos outros documentos e conjuntos de dados públicos para recolha, validação e clarificação de dados.
Entrevistas Primárias e Inquéritos
Entrevistas primárias e inquéritos foram utilizados para confirmar a quota da procura de lareiras que é elétrica, como os preços variam por formato e quais os canais mais relevantes por país. Falámos com fabricantes, distribuidores, retalhistas, instaladores e compradores comerciais nos principais mercados europeus, e as discussões foram utilizadas para colmatar lacunas deixadas pelos conjuntos de dados públicos e para testar os pressupostos utilizados no modelo de dimensionamento.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 16% |
| Nível intermédio: 51% | Líderes funcionais/de unidade: 32% |
| Empresas de menor dimensão: 19% | Gestores: 52% |
Dimensionamento do Mercado e Previsão
O dimensionamento foi construído utilizando uma abordagem descendente (top-down), na qual a atividade habitacional e a procura associada a renovações são traduzidas num conjunto endereçável para lareiras elétricas, sendo depois refinada com base na adoção a nível nacional e no mix de canais. Uma vez estabelecida esta estrutura, aplicámos verificaões ascendentes (bottom-up) seletivas utilizando consolidações de fornecedores e distribuidores, bem como faixas de preços amostradas multiplicadas pelos volumes de unidades esperados. Os totais foram então ajustados quando surgiram grandes divergências entre as perspetivas descendente e ascendente.
Os principais dados utilizados no modelo incluíram indicadores de renovação residencial e nova construção habitacional, a direção dos preços da energia que influencia o comportamento de aquecimento suplementar, o mix de retalho e comércio eletrónico a nível nacional, os pontos de preço típicos por formato e dimensão do produto, e a divisão entre uso decorativo e compras orientadas para o aquecimento. Quando não estavam disponíveis sinais diretos de volume, as lacunas foram tratadas através de pressupostos estruturados baseados em padrões de países comparáveis, seguidos de validação com o feedback das entrevistas. A previsão baseou-se principalmente na análise de cenários que liga os percursos de adoção e preços às condições macroeconómicas (construção, despesa dos consumidores e custos de energia), com suavização de curto prazo aplicada para evitar saltos irrealistas de ano para ano.
Validação de Dados e Ciclo de Atualização
A validação é realizada através de múltiplas verificações que comparam o resultado do modelo com sinais independentes, procedendo-se depois à revisão de variâncias incomuns antes da aprovação final. Os totais por país são reconciliados com os movimentos comerciais e a lógica de mapeamento de categorias, e os pressupostos de preços são reverificados com o feedback dos canais, de modo a que a construção de valor se mantenha consistente.
Realizamos também revisões internas em múltiplas etapas para que o âmbito, a economia unitária e os dados macroeconómicos se alinhem em toda a folha de cálculo e na análise escrita. Quando é identificada uma discrepância significativa ou um novo desenvolvimento, são desencadeadas chamadas de acompanhamento para reconfirmar os principais fatores. Os relatórios são atualizados anualmente, com atualizações intercalares quando ocorrem mudanças materiais, e é realizada uma revisão final antes da entrega para que os clientes recebam a perspetiva mais atualizada.
Dimensão do Mercado Europeu de Lareiras Elétricas da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As dimensões de mercado publicadas para lareiras elétricas na Europa podem variar substancialmente, mesmo quando o tema parece idêntico à primeira vista. A dispersão resulta geralmente de diferenças na forma como cada editor define os limites do produto, o ano utilizado como base e como tratam os preços quando a procura se desloca entre canais online e offline.
Verificações de preços de retalho, testes de coerência dos fluxos comerciais e indicadores habitacionais e de renovação a nível nacional são as evidências utilizadas para manter a Mordor Intelligence alinhada com o conjunto de receitas exclusivamente europeu para unidades de lareiras elétricas (em vez de misturar categorias mais amplas de lareiras ou produtos adjacentes de aquecimento elétrico). As diferenças surgem também quando uma estimativa reporta apenas a UE em vez de toda a Europa, utiliza um único preço médio de venda fixo, ou projeta uma adoção mais rápida sem reverificar o feedback de instaladores e retalhistas.
Comparação de referência
| Fonte | Dimensão do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 680 milhões de USD (2025) | |
| Consultora Regional A | 2,55 bilhões de USD (2025) | Este valor parece agregar um conjunto mais amplo de categorias de lareiras e aquecedores sob um único rótulo, o que infla o valor para além das unidades de lareiras elétricas, não sendo claro como a cobertura geográfica e os preços por canal foram normalizados. |
| Publicação Especializada do Setor B | 237 milhões de USD (2025) | Esta estimativa utiliza provavelmente um conjunto de países mais restrito ou uma perspetiva de canal limitada (frequentemente focada no acompanhamento seletivo do retalho), o que pode subestimar as vendas orientadas para projetos e as remessas transfronteiriças dentro da Europa. |
A tabela mostra que a maioria das lacunas é explicada pelos limites do âmbito e pela forma como os preços e a geografia são tratados, e não por pequenas diferenças de cálculo. Ao manter explícitos os produtos e países incluídos, e ao verificar os sinais de preços e procura através de etapas repetíveis, o número final mantém-se prático para o planeamento e pode ser rastreado até dados de entrada claros.
Principais Questões Respondidas no Relatório
Qual será o tamanho do mercado de lareiras elétricas na Europa até 2031?
Está projetado para atingir USD 908,14 milhões, refletindo um CAGR de 4,94% a partir de 2026.
Que tipo de produto lidera atualmente as vendas unitárias na Europa?
As lareiras elétricas montadas em parede detêm a posição de topo com uma quota de 31,78% em 2025.
Qual região europeia apresenta o maior potencial de crescimento?
Prevê-se que o BENELUX cresça a um CAGR de 8,63% até 2031 devido à densificação urbana e às proibições de ligações a gás.
Qual é o principal impulsionador de crescimento por detrás da adoção?
Os mandatos de descarbonização da UE estão a impulsionar os proprietários e promotores para soluções de aquecimento de não-combustão que cumprem as metas de carbono.
Como é que o aumento dos preços da eletricidade afeta a procura dos consumidores?
As tarifas mais elevadas aumentam os custos de funcionamento e podem limitar o uso ao ambiente em vez do aquecimento primário, embora o agendamento inteligente compense parcialmente o impacto.