
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
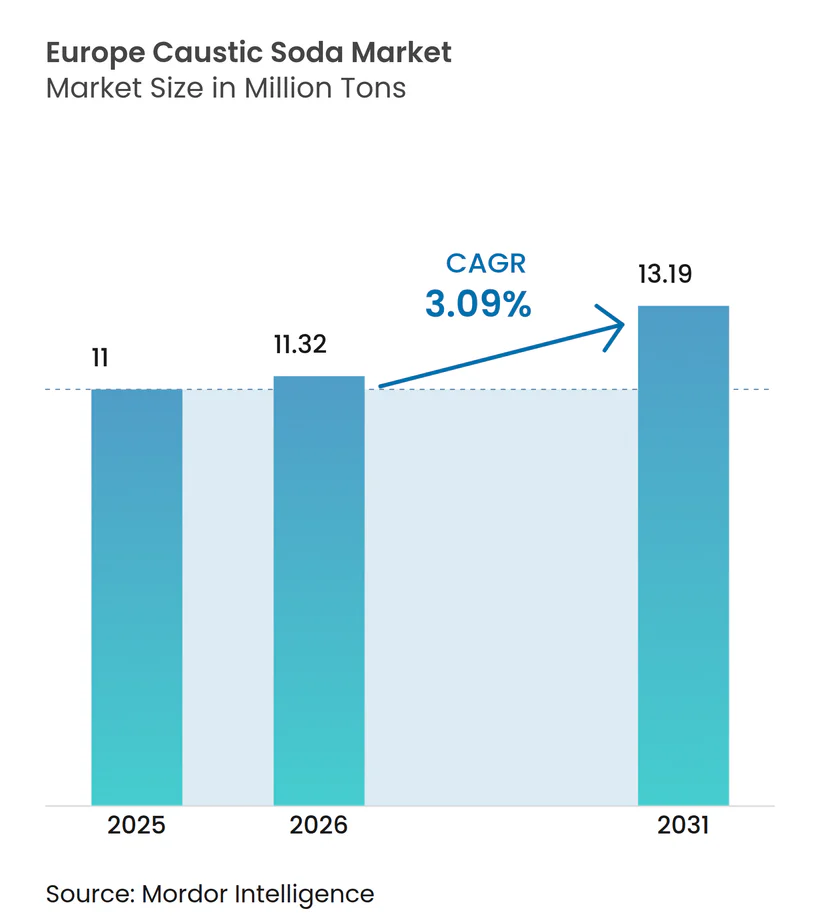
| Tamanho do mercado no ano base (2025) | 11 Milhões de toneladas |
| Volume do Mercado (2026) | 11.32 Milhões de toneladas |
| Volume do Mercado (2031) | 13.19 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.09 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Soda Cáustica por Mordor Intelligence
Espera-se que o tamanho do Mercado Europeu de Soda Cáustica cresça de 11 milhões de toneladas em 2025 para 11,32 milhões de toneladas em 2026, com previsão de atingir 13,19 milhões de toneladas até 2031 a um CAGR de 3,09% no período 2026-2031. O fornecimento restrito de eletricidade, a inflação de custos ao longo das cadeias de valor cloro-álcali e a necessidade de manter os balanços cloro-soda cáustica sob controle após reduções persistentes de capacidade de policloreto de vinila (PVC) estão a remodelar as prioridades de investimento. Os grandes produtores estão a garantir contratos de energia renovável, os operadores de menor porte estão a abandonar ativos de diafragma de alto custo, e os utilizadores a jusante estão a migrar para graus líquidos para simplificar a logística. Os ventos regulatórios favoráveis provenientes de melhorias no tratamento de águas residuais, embalagens à base de fibra e projetos de alumina de grau para baterias estão a ancorar a procura estrutural, enquanto as tarifas de energia elevadas e as rigorosas obrigações REACH permanecem os principais contrapesos. Em conjunto, estas forças explicam por que o mercado europeu de soda cáustica está a expandir-se a um ritmo constante, em vez de explosivo.
Principais Conclusões do Relatório
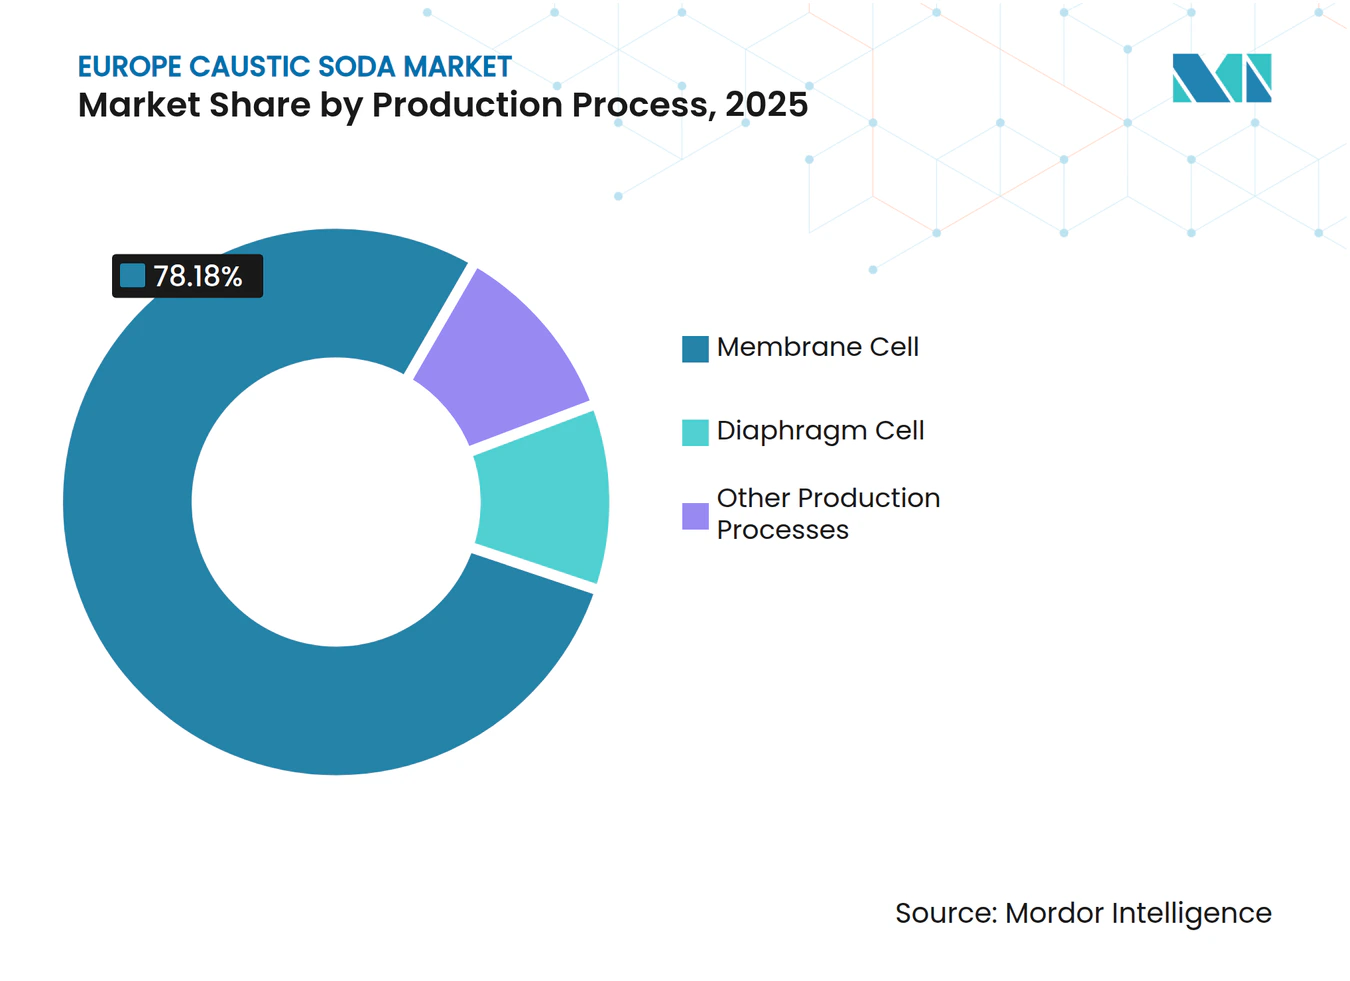
- A tecnologia de célula de membrana liderou com 78,18% da participação do mercado europeu de soda cáustica em 2025 e continua a ser a rota mais eficiente em termos energéticos, enquanto outros processos de produção têm previsão de crescer a um CAGR de 3,22% até 2031.
- Os graus líquidos representaram 61,22% dos volumes de 2025 e estão no caminho certo para crescer a um CAGR de 4,29% até 2031, superando as formas sólidas graças a menores custos de frete e à rápida adoção de dosagem automatizada em toda a planta.
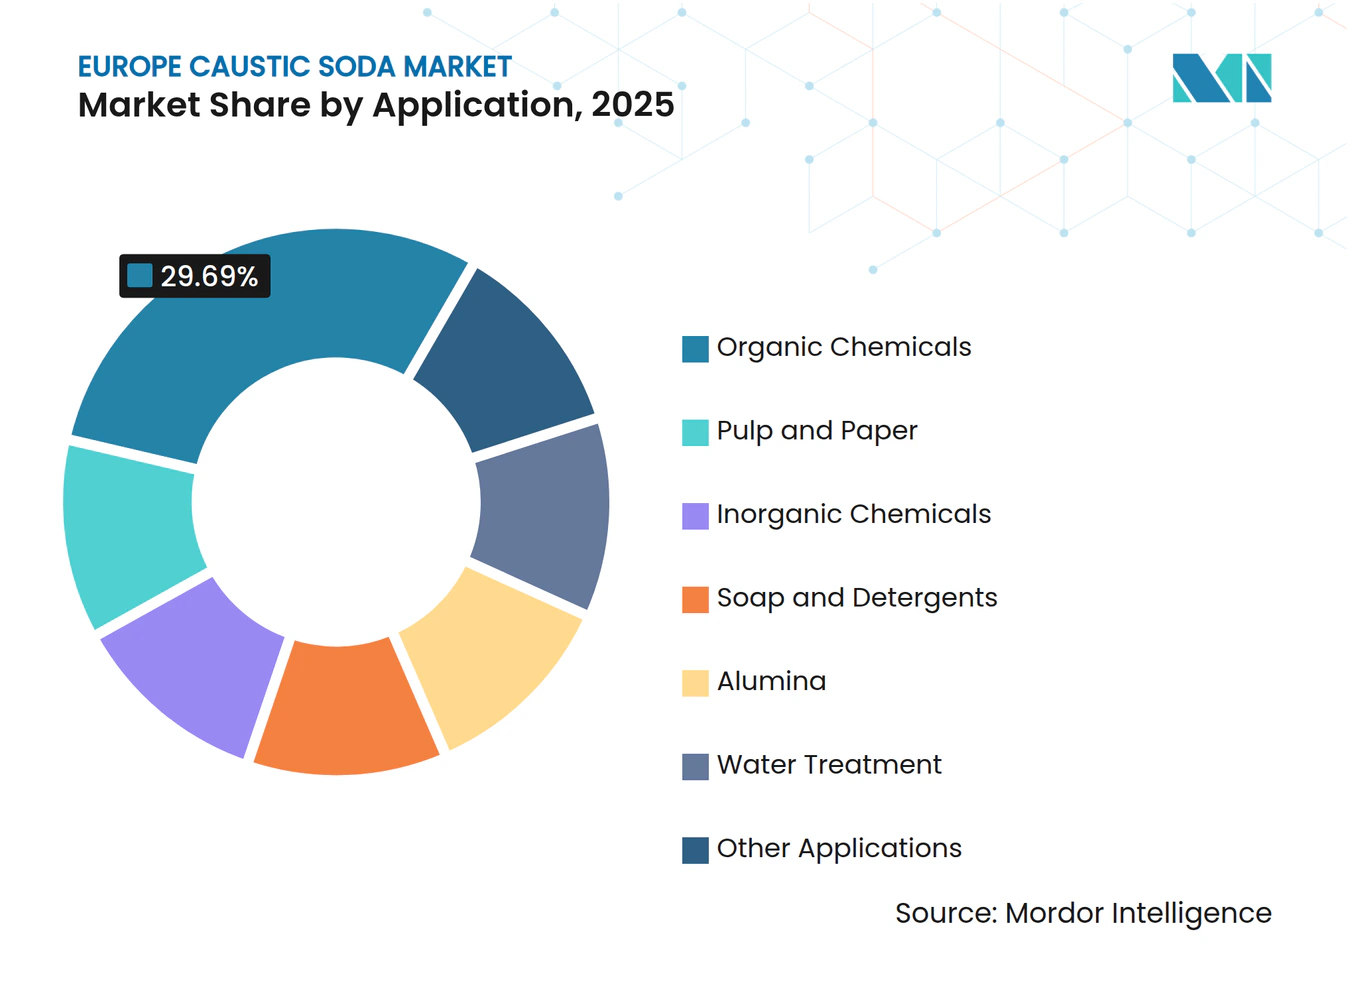
- Os produtos químicos orgânicos captaram 29,69% da procura em 2025; o refino de alumina deverá registar o CAGR mais rápido de 3,47% à medida que projetos de grau para baterias reiniciam refinarias ibéricas paralisadas.
- O Restante da Europa deteve 38,98% da participação em volume em 2025, enquanto se espera que a Espanha registe um CAGR de 4,77%, impulsionada pelas adições de capacidade da Ercros e pelos gastos municipais em tratamento de águas residuais.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento da Procura da Aplicação de Tratamento de Água | +0.6% | Alemanha, França, Itália, Espanha, Polónia | Médio prazo (2-4 anos) |
| Crescimento da Procura de Alumina pela Cadeia de Abastecimento de Baterias para Veículos Elétricos | +0.5% | Espanha, Itália, Alemanha | Longo prazo (≥4 anos) |
| Crescimento das Embalagens à Base de Fibra | +0.4% | Região Nórdica, Alemanha, França | Médio prazo (2-4 anos) |
| Expansão de Centros de Fabricação de Sabão e Detergentes | +0.3% | Alemanha, França, Países Baixos | Curto prazo (≤2 anos) |
| Crescimento da Necessidade de Síntese Química | +0.5% | Alemanha, Bélgica, Países Baixos | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Procura da Aplicação de Tratamento de Água
As estações municipais e industriais de tratamento de águas residuais devem agora satisfazer a revisão 2024/3019 da Diretiva de Tratamento de Águas Residuais Urbanas, alargando o tratamento terciário a localidades acima de 1.000 equivalentes populacionais e exigindo operações de energia líquida zero até 2045[1]. Isto exige EUR 257 mil milhões em melhorias até 2050, aumentando o uso de soda cáustica para remoção de nutrientes e controlo de pH em 15-20% ao longo do período de previsão. A Alemanha e a França, detendo conjuntamente cerca de 35% da capacidade de tratamento instalada, reservaram EUR 3,2 mil milhões e EUR 2,1 mil milhões, respetivamente, nos orçamentos de 2025 para programas de redução de fósforo. A Espanha e a Itália estão a canalizar fundos de coesão para esquemas costeiros, enquanto a Polónia e a República Checa estão a descentralizar unidades de pequena escala que favorecem NaOH sólido ensacado. Os fornecedores de graus líquidos a 50% estão a ganhar contratos de fornecimento plurianuais à medida que as concessionárias automatizam a dosagem e reforçam os protocolos de segurança ocupacional.
Crescimento da Procura de Alumina pela Cadeia de Abastecimento de Baterias para Veículos Elétricos
A Alcoa abriu negociações em 2024 para reativar a sua refinaria de San Ciprián com capacidade de 465 quilotoneladas/ano e está a explorar um reinício parcial do ativo de Portovesme com 800 quilotoneladas/ano, condicionado a acordos de energia renovável abaixo de EUR 50/MWh[2]. Ambos os projetos dependem de hidróxido de sódio a 50–80 kg por tonelada de alumina, com especificações de grau para baterias a elevar os limiares de pureza. A Norsk Hydro, com sede na Noruega, comprometeu-se com 100% de insumos renováveis em todas as operações europeias de alumina e alumínio até 2030, estabelecendo perspetivas de co-localização para plantas de células de membrana próximas de parques eólicos e solares. As químicas de cátodo de iões de sódio referenciadas nas Perspetivas de Minerais Críticos da Agência Internacional de Energia ampliam ainda mais os requisitos de soda cáustica a longo prazo.
Crescimento das Embalagens à Base de Fibra
O Regulamento de Embalagens e Resíduos de Embalagens (2025/40), juntamente com a Diretiva de Plásticos de Uso Único, incentiva as fábricas de pasta kraft a aumentar a produção de cartão reciclável e produtos de fibra moldada. As fábricas na Finlândia, Suécia, Alemanha e França consumiram 40–80 kg de NaOH por tonelada de pasta em 2025, e os principais intervenientes UPM, Stora Enso e Smurfit Kappa registaram ganhos de pasta de 8–12% em termos homólogos em 2024–2025. A Finlândia injetou EUR 120 milhões em subsídios de investigação e desenvolvimento de bioembalagens, apoiando linhas de pasta de grau de dissolução que funcionam exclusivamente com soda cáustica líquida para digestores contínuos. As regras obrigatórias de conteúdo reciclado ao abrigo do quadro de Ecodesign da UE tornam os substratos de papel mais atrativos do que os plásticos virgens, consolidando a visibilidade da procura a longo prazo.
Expansão de Centros de Fabricação de Sabão e Detergentes
A Unilever, a Henkel e a Procter & Gamble estão a consolidar a produção na Europa Ocidental e Central em menos mega-instalações. A Henkel investiu EUR 200 milhões em Düsseldorf em 2025 e adicionará 25.000 toneladas/ano de procura de NaOH quando as novas linhas de detergente líquido atingirem o estado estacionário até 2027. A torre de compactação da P&G de EUR 150 milhões em Amiens aumenta a produção de detergente em pó em 18%, traduzindo-se num maior consumo de soda cáustica. As regras de formulação que restringem os fosfatos estimulam um maior uso de carbonato de sódio e silicatos, ambos derivados a montante do NaOH, e a Unilever comprometeu-se publicamente a adquirir apenas soda cáustica derivada de eletricidade renovável até 2028.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevados Custos de Energia na Europa | −0.8% | Alemanha, Itália, Países Baixos | Curto prazo (≤2 anos) |
| Conformidade com REACH e Segurança Ocupacional | −0.2% | Toda a UE | Médio prazo (2-4 anos) |
| Cortes de Produção Motivados pelo Balanço de Cloro | −0.5% | Alemanha, França, Países Baixos | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos de Energia na Europa
A eletricidade representa mais de metade dos custos variáveis totais do cloro-álcali na Europa. Apesar do recuo face aos picos de 2023, as tarifas industriais médias de 2024 situaram-se em 197 EUR/MWh, ainda 85% acima da base de 2020. A França, protegida pelo ARENH, paga 32–46 EUR/MWh, mas os produtores holandeses e alemães enfrentam cotações de três dígitos. A paridade do gás natural face ao Henry Hub mantém-se desfavorável. Consequentemente, a Ercros viu os preços médios de venda cair 41% em termos homólogos, e as margens comprimiram-se para 6,5% no primeiro semestre de 2024. O contrato de energia renovável de 1,2 GW da Covestro com a RWE, em vigor a partir de 2026, visa limitar a eletricidade entregue abaixo de 60 EUR/MWh durante uma década.
Conformidade com REACH e Segurança Ocupacional
A conversão obrigatória de membrana para unidades de diafragma legadas até 2028, ao abrigo da nota de referência BAT do setor, intensifica o investimento em capital. A produtora checa Spolchemie divulgou EUR 8 milhões em taxas REACH e melhorias de monitorização em 2024, equivalente a 12% da receita, forçando garantias apoiadas pelo Estado. Os sistemas de transferência em circuito fechado são agora obrigatórios para NaOH acima de 25% em peso, acrescentando EUR 15–25 milhões por instalação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Processo de Produção:
As Células de Membrana Sustentam a Dominância com Poupanças de EnergiaA tecnologia de membrana deteve 78,18% do volume de 2025, enquanto o segmento de outros processos de produção está a crescer a um CAGR mais rápido de 3,22%. O tamanho do mercado europeu de soda cáustica para a produção por membrana está preparado para beneficiar à medida que cada retrofit de diafragma proporciona poupanças de eletricidade de 20-30%. Rotas emergentes como as células de cátodo despolarizado por oxigénio poderiam reduzir o consumo de energia para abaixo de 2.000 kWh/t, e o Horizonte Europa reservou EUR 45 milhões para pilotar esta tecnologia.
A participação do diafragma legado, ainda próxima de 10–12% na Polónia, na República Checa e na Roménia, irá diminuir à medida que os prazos de conversão de 2028 se aproximam. Os produtores que atrasarem as melhorias arriscam penalidades REACH e a fuga de clientes para NaOH de baixo carbono. As células de mercúrio já desapareceram após a Convenção de Minamata. O mercado europeu de soda cáustica roda assim firmemente em torno da capacidade de membrana, e qualquer nova construção deverá implementar salas de células de próxima geração compatíveis com a valorização do hidrogénio verde.



Por Forma:
Os Graus Líquidos Aceleram com a Economia de Frete e AutomaçãoO NaOH líquido representou 61,22% das expedições em 2025 e tem previsão de crescer 4,29% até 2031. Os utilizadores finais preferem a forma sem diluição porque reduz o custo de manuseamento em 15–20% e integra-se perfeitamente com sistemas de dosagem automatizados em digestores de pasta e clarificadores municipais. Um único camião-cisterna de 25 toneladas entrega 12,5 toneladas de NaOH ativo, frequentemente num raio de 500 km, tornando-o atrativo em comparação com flocos, que requerem tanques de dissolução com uso intensivo de capital. Por conseguinte, o mercado europeu de soda cáustica está a inclinar-se cada vez mais para o líquido, e as frotas de transporte equipadas com iso-contentores de aço inoxidável estão a registar uma elevada utilização de ativos.
As formas sólidas, no entanto, defendem nichos na indústria farmacêutica, no processamento alimentar e em estações de tratamento de água rurais que adquirem sacos de 25 kg para precisão de dosagem. A mercerizaçãoo têxtil na Turquia e na Europa Central também valoriza a pureza de 98% em peso. Consequentemente, embora os flocos enfrentem um crescimento mais lento, estabilizam os diferenciais de margem para os vendedores que conseguem alternar entre formatos de embalagem em resposta à sazonalidade.
Por Aplicação:
Os Produtos Químicos Orgânicos Lideram, a Alumina Define o RitmoOs produtos químicos orgânicos absorveram 29,69% do volume de 2025, ancorados em epóxidos, policarbonatos e intermediários farmacêuticos de alta pureza. Os fabricantes de resinas domésticos protegem-se através de barreiras antidumping, mas ainda assim procuram alívio de custos através de pipelines de NaOH cativos, ligando o mercado europeu de soda cáustica cada vez mais estreitamente aos clusters de síntese química a jusante ao longo do corredor Reno-Escalda.
O refino de alumina regista o CAGR mais rápido de 3,47% até 2031, à medida que a Espanha e a Itália avançam para o reinício de refinarias destinadas às cadeias de abastecimento de grau para baterias. Cada tonelada de alumina pelo processo Bayer absorve até 80 kg de NaOH, pelo que a reativação de San Ciprián por si só poderia consumir 30–35 quilotoneladas adicionais por ano. A celulose e o papel situam-se numa trajetória robusta, mas mais baixa, impulsionada por encomendas de cartão kraft para embalagens de comércio eletrónico.

Análise Geográfica
Mercados Europeus Mais Amplos
O restante da Europa cobriu 38,98% da demanda de 2025, à medida que a Polônia, os Países Baixos e o território nórdico de celulose mantiveram programas de aquisição saudáveis. O hub de Brzeg Dolny da PCC SE movimenta remessas líquidas por toda a Europa Central via ferrovia, enquanto as unidades de Delfzijl e Hengelo da Nobian se beneficiam do acesso marítimo aos clientes do Mar do Norte. As fábricas nórdicas importam volumes consideráveis de NaOH para Kymi, Kaukas e Skutskär, aproveitando os corredores estáveis de carga líquida provenientes dos produtores bálticos.
Mercado Espanhol de Soda Cáustica
A Espanha é o destaque em crescimento de volume, com uma projeção de CAGR de 4,77%. A Ercros elevou a produção do primeiro semestre de 2024 para 207 quilotoneladas e programou atualizações de membranas em Vila-seca e Tarragona. Aliado a 1,8 bilhões de EUR em investimentos de capital em tratamento de águas residuais no período de 2026-2028, apenas as concessionárias espanholas poderiam elevar a demanda por NaOH em percentuais de um dígito alto. A infraestrutura logística está orientada para a distribuição por caminhão ao sul dos Pireneus, auxiliada pelas ligações portuárias em Tarragona e Bilbao.
Mercado de Soda Cáustica da Europa Continental
A Alemanha continua sendo o maior consumidor individual, sustentada pela capacidade nominal de 900 quilotoneladas da Covestro e por plantas de produtos químicos orgânicos agrupadas. A partir de 2026, o contrato de bloco de energia renovável de 1,2 GW vinculado à RWE estabiliza as curvas de custo, permitindo que Brunsbüttel e Krefeld-Uerdingen comercializem NaOH "verde" com menos de 0,5 tonelada de CO2 por tonelada de produto. Os ativos de Berre, na França, e de Jemeppe, na Bélgica, exploram o teto de energia do ARENH, mantendo os custos unitários de caixa competitivos. A Runcorn, no Reino Unido, enfrenta tarifas de energia pós-Brexit voláteis, próximas de 180–200 EUR/MWh, e os fluxos da Rússia foram redirecionados para o leste após as sanções de 2022, deixando o mercado de soda cáustica da Europa continental mais voltado para dentro do que em qualquer momento da última década.
Panorama regulatório
O hidróxido de sódio na Europa está sujeito ao regulamento europeu de produtos químicos liderado pelo REACH (EC 1907/2006), com informações harmonizadas de classificação e rotulagem mantidas pela Agência Europeia dos Produtos Químicos (ECHA). Para os produtores de cloro-álcalis, as licenças de operação e os requisitos de melhoria contínua são moldados pela Diretiva das Emissões Industriais (2010/75/UE) e pelas conclusões relacionadas sobre as Melhores Técnicas Disponíveis (MTD), que constituem uma referência central para as conversões contínuas para células de membrana e para o capex de conformidade.
As obrigações de rotulagem e comunicação estão a tornar-se mais rigorosas sob o regime de Classificação, Rotulagem e Embalagem, incluindo as atualizações introduzidas pelo Regulamento (UE) 2024/2865 adotado em outubro de 2024, que também abrange aspetos das vendas online e dos operadores económicos de fora da UE. Ao mesmo tempo, o impulso de simplificação dos produtos químicos da UE e as alterações nos prazos em torno da proposta mais amplo de revisão do REACH aumentam a incerteza no planeamento de conformidade a vários anos, mesmo com os programas do setor a continuarem a priorizar os controlos de segurança dos trabalhadores no manuseamento de soda cáustica de maior concentração.
Análise da cadeia de valor
A soda cáustica na Europa é produzida principalmente através de eletrólise integrada de cloro-álcalis, com as células de membrana a impulsionar a capacidade nova e atualizada devido à menor intensidade energética em comparação com as rotas mais antigas. Os principais insumos a montante incluem sal/salmoura e eletricidade, enquanto o vapor é um utilitário fundamental para a concentração, com a evaporação de múltiplos efeitos a representar uma grande parte da procura de vapor na transição de aproximadamente 32% de soda cáustica para grau 50%.
A produção e a distribuição comercial concentram-se em torno de corredores industriais e centros ligados a portos na Alemanha, Países Baixos, Bélgica, França e Espanha. Produtores como a Nobian, Vynova, Kem One, INEOS e Ercros ligam-se a clusters a jusante em químicos orgânicos, celulose e papel, detergentes e tratamento de água. A logística de líquidos (camião-cisterna, ferrovia e fluxos de tanque ISO/curta distância marítima) domina para os graus de 50%, enquanto os sólidos são mais utilizados por compradores mais pequenos e utilidades remotas. A natureza corrosiva do NaOH, as necessidades especializadas de armazenamento e o equilíbrio rigoroso do coproduto cloro limitam a arbitragem de longa distância e mantêm a aquisição em grande parte regional.
Panorama Competitivo
Concentração do Mercado
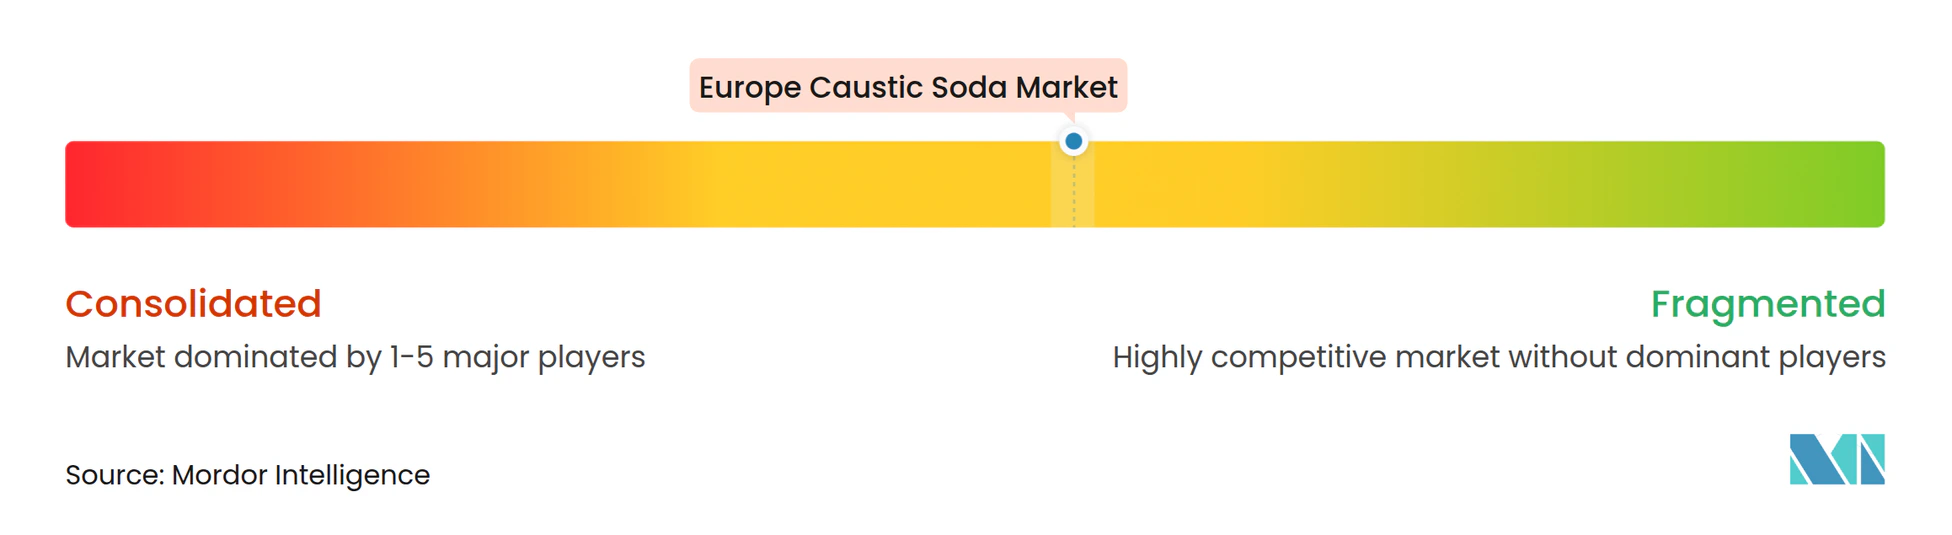
O mercado europeu de soda cáustica está moderadamente consolidado. A INEOS estreou NaOH certificado ISCC PLUS com uma redução de carbono de 70% em 2024 e encerrou Rheingarten em 2025 quando a economia do cloro se tornou negativa. A Dow encerrará Stade até 2027, libertando capital para linhas de materiais de desempenho.
O contrato de energia de uma década da Covestro com a RWE garante o Âmbito 2 abaixo de 0,5 tonelada de CO2 por tonelada, um nível que os clientes da indústria farmacêutica e alimentar agora estipulam nos quadros de aquisição. A Olin aproveita as unidades internas de epóxido para absorver a coprodução de cloro, cobrindo as oscilações de margem ao longo da cadeia integrada. A Nobian foi rebatizada a partir da AkzoNobel Specialties, recentrando-se em circuitos de cloro cativo com base nos Países Baixos para hipoclorito de tratamento de água.
Os produtores de segundo nível Ercros, Spolchemie, Vynova Group, PCC SE e Kem One dividem coletivamente a maior parte dos restantes 40%. O resgate da Spolchemie em 2024 atesta o peso dos custos de retrofit e REACH à escala abaixo de 200 quilotoneladas.
Líderes do Setor Europeu de Soda Cáustica
-
INEOS
-
Nobian
-
Vynova Group
-
Kem One
-
Ercros
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Soda Cáustica Empresas cobertas neste relatório
- BASF
- Covestro
- Dow
- Ercros
- INEOS
- Kem One
- Nobian
- Olin Corporation
- PCC SE
- Spolchemie
- Vynova Group
- Westlake Corporation
- WeylChem International GmbH
Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo centra-se em soda cáustica de baixo carbono e com vantagem energética, juntamente com programas de fornecimento focados na fiabilidade para grandes utilidades e indústrias de processo. Ações concretas de descarbonização e eficiência já são visíveis na região, incluindo a contratação de eletricidade renovável a longo prazo por parte de grandes produtores químicos e a continuação da modernização para células de membrana, que reduz a intensidade elétrica e melhora a estabilidade de custos em mercados de tarifas elevadas.
A Península Ibérica destaca-se como uma zona ativa de reestruturação e investimento no mapa europeu de cloro-álcalis. A Bondalti Chemicals começou a operar uma nova unidade de cloro-álcalis em Estarreja, Portugal (tecnologia de eletrólise da Asahi Kasei), e em fevereiro de 2026 as autoridades espanholas aprovaram a proposta da Bondalti para adquirir a Ercros. Isto criaria uma plataforma ibérica de maior escala para a integração cloro-soda cáustica e fornecimento comercial. Separadamente, os dados da Euro Chlor de março de 2026 mostraram existências de soda cáustica de 196.568 toneladas (uma queda de 16,5% em relação a fevereiro de 2026), destacando a ênfase operacional no controlo de inventário, nas estruturas contratuais e na flexibilidade logística para os graus líquidos, onde os custos de energia e a economia do cloro podem afetar rapidamente as taxas de produção.
Desenvolvimentos industriais recentes em Mercado Europeu de Soda Cáustica
- Fevereiro de 2026: as autoridades espanholas aprovaram a proposta da Bondalti Chemicals para adquirir a Ercros, um negócio posicionado para criar um maior player ibérico de cloro-álcalis. A combinação visa escala na integração cloro-soda cáustica e reforça a opcionalidade de fornecimento regional para a Espanha e mercados vizinhos.
- Março de 2025: a Kem One colocou em funcionamento uma nova unidade de eletrólise por membrana (ELYSE) em Fos-sur-Mer, na França. A modernização melhora a eficiência operacional e reduz o perfil de emissões do local, reforçando a transição para uma capacidade de cloro-álcalis modernizada e energeticamente eficiente na Europa Ocidental.
- Outubro de 2024: a Nobian e a Adven acordaram cooperar na construção de uma nova instalação de produção elétrica de soda cáustica em Delfzijl, com operações previstas para 2027. O projeto liga-se às necessidades de eletrificação e descarbonização, ao mesmo tempo que expande a futura disponibilidade comercial a partir de um hub químico neerlandês ligado a um porto.
Mercado Europeu de Soda Cáustica Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a soda cáustica (hidróxido de sódio) fornecida e consumida em toda a Europa, contabilizada em termos de volume por meio da produção doméstica acrescida do comércio líquido, e então alinhada aos padrões de demanda por uso final, quando relevante.
Exclusões de escopo: Excluímos os produtos a jusante nos quais a soda cáustica é apenas um insumo incorporado, bem como o cloro e outros coprodutos do cloro-álcali.
Visão Geral da Segmentação
- Por Processo de Produção
- Célula de Membrana
- Célula de Diafragma
- Outros Processos de Produção (Célula de Mercúrio (legado), Eletroeletrodiálise Emergente e Eletrossíntese Direta)
- Por Forma
- Sólido
- Líquido
- Por Aplicação
- Celulose e Papel
- Produtos Químicos Orgânicos
- Produtos Químicos Inorgânicos
- Sabão e Detergentes
- Alumina
- Tratamento de Água
- Outras Aplicações (Processamento de Alimentos e Rações, etc.)
- Por Geografia
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual sobre oferta, comércio e contexto operacional, uma vez que a produção de soda cáustica está estreitamente vinculada às taxas de operação das plantas de cloro-álcali e aos custos de energia. Baseamo-nos em estatísticas públicas e referências técnicas, como as séries de comércio e produção industrial do Eurostat, UN Comtrade, indicadores industriais da OCDE e publicações de associações químicas europeias e autoridades aduaneiras para direções de importação e exportação.
Para manter as premissas realistas, também analisamos relatórios anuais corporativos, apresentações a investidores e anúncios de plantas que indicam mudanças de capacidade, ciclos de manutenção e alterações tecnológicas no cloro-álcali (incluindo conversões para membranas). Para verificações cruzadas, uma assinatura paga de dados financeiros e inteligência empresarial foi utilizada seletivamente para verificar a propriedade das plantas e os perfis aproximados de oferta, e um banco de dados de embarques de importação e exportação em nível de remessa foi utilizado para validar os fluxos comerciais nos principais corredores. As fontes de pesquisa documental listadas aqui são meramente ilustrativas, e muitos outros documentos públicos também foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em validar os fatores que impulsionam o movimento de volumes na Europa, especialmente as taxas de operação, o comportamento de contratos versus mercado spot, e como as mudanças no equilíbrio entre cloro e soda cáustica afetam as decisões das plantas. Conversamos com produtores, distribuidores e grandes usuários finais nos setores de celulose e papel, produtos químicos, alumina e tratamento de água, de modo que as lacunas dos conjuntos de dados públicos pudessem ser preenchidas e verificadas novamente.
Por se tratar de um mercado regional, a discussão foi equilibrada entre os principais países consumidores e os centros de comércio transfronteiriço. Os insumos foram então utilizados para refinar as premissas sobre utilização, comércio líquido e consumo implícito antes da aprovação final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 39% | CXOs: 14% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 41% |
| Empresas de menor porte: 14% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
A etapa central de dimensionamento utilizou uma abordagem top-down, na qual os dados de produção e comércio reconstroem o conjunto de demanda regional, e os sinais de consumo em nível de país são então utilizados para verificar se os volumes implícitos fazem sentido prático. Uma vez formado o total europeu, aproximações seletivas bottom-up foram utilizadas como verificação, tais como a capacidade das plantas multiplicada por faixas de utilização, e volumes spot e contratuais amostrados mapeados para participações típicas por uso final.
Os principais insumos incluíram a capacidade de cloro-álcali e as paralisações anunciadas, a direção dos custos de eletricidade na medida em que afetam as taxas de operação, a intensidade de importações e exportações pelos principais corredores, os sinais de produção de celulose e papel, e a atividade de intermediários químicos que tende a puxar a demanda por soda cáustica. Para a previsão, foi utilizada uma análise de cenários para que diferentes trajetórias de energia e produção industrial pudessem ser aplicadas, e o caso mais provável foi selecionado após o retorno dos especialistas. Onde as verificações bottom-up apresentavam lacunas (por exemplo, divulgação limitada sobre vendas no mercado aberto versus uso cativo), o tratamento foi feito por meio de premissas de utilização delimitadas e reconciliação comercial, em vez de forçar agregações excessivamente granulares.
Ciclo de Validação de Dados e Atualização
Os resultados do modelo foram validados por meio de diversas rodadas, começando com verificações de unidades e testes de consistência em nível de país, para que produção, comércio líquido e consumo implícito não se distanciem entre si. Em seguida, comparamos os resultados com sinais independentes, como comentários sobre taxas de operação reportadas, dinâmica comercial e eventos relevantes de mudança de capacidade, e qualquer variação significativa é encaminhada para revisão.
Antes da publicação, a análise passa por uma revisão interna na qual as premissas são questionadas e quaisquer variações incomuns são documentadas. Também retomamos o contato com as fontes quando a variação não pode ser explicada com evidências públicas. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes paralisações, reativações ou choques nos preços de energia. Imediatamente antes da entrega, uma revisão final pelo analista é realizada para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado Europeu de Soda Cáustica da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados frequentemente diferem neste mercado porque algumas fontes reportam valor e outras reportam volume, e porque o preço implícito pode oscilar rapidamente quando os custos de eletricidade e o equilíbrio cloro-soda cáustica se alteram. As diferenças também decorrem de se a estimativa é baseada apenas na produção, no consumo aparente (produção mais importações líquidas) ou em uma visão combinada que tenta refletir o uso regional efetivo.
Um fator relacionado à atualização é a janela de preços utilizada para converter toneladas em dólares, uma vez que as revisões contratuais trimestrais e as oscilações do mercado spot podem mover a linha de valor mesmo quando os volumes mal se alteram. Ao alinhar o período de precificação à janela do ano-base e verificar novamente os preços médios de venda implícitos em relação aos sinais de comércio e contratos, a Mordor Intelligence evita misturar pontos de preço mais antigos a uma base de volume mais recente, o que é uma razão comum para a dispersão dos números de valor.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 11,00 M toneladas (2025) | |
| Consultoria Regional A | 11,00 bilhões de USD (2024) | Reporta o mercado em termos de valor, e o preço implícito por tonelada pode alterar o total de forma significativa dependendo de se a janela de precificação reflete revisões contratuais ou um instantâneo com predominância de mercado spot. |
| Publicação Setorial B | 4,40 bilhões de USD (2035) | Utiliza avaliação pelo preço de atacado nominal e um horizonte de longo prazo, o que pode subestimar o valor atual se o ciclo de preços vigente for mais elevado, e pode não estar alinhado com uma definição de consumo aparente para o mesmo ano. |
A tabela mostra que a maior dispersão é impulsionada pela escolha da unidade (toneladas versus USD) e pelo período do preço utilizado para converter volumes físicos em valor. Quando o escopo é mantido consistente e a janela de precificação é atualizada para o mesmo ano-base, a estimativa final torna-se mais fácil de rastrear até a produção, o comércio líquido e os fatores de demanda realistas, o que torna o resultado mais reproduzível para fins de planejamento.
Principais Questões Respondidas no Relatório
Qual será a dimensão da procura europeia de soda cáustica até 2031?
O volume tem previsão de atingir 13,19 milhões de toneladas até 2031, refletindo um CAGR de 3,09% face aos níveis de 2026.
Qual processo de produção dominará a oferta?
A tecnologia de célula de membrana permanece dominante, fornecendo 78,18% da produção de 2025 e oferecendo poupanças de energia de 20–30% em comparação com as unidades de diafragma.
Por que razão a Espanha é o consumidor de crescimento mais rápido?
A Espanha beneficia das expansões da Ercros e do potencial reinício da refinaria de alumina de San Ciprián da Alcoa, impulsionando os volumes de soda cáustica a um CAGR de 4,77%.
Que papel desempenha a regulamentação de águas residuais na procura?
A Diretiva de Tratamento de Águas Residuais Urbanas revista exige EUR 257 mil milhões em melhorias, aumentando o uso de hidróxido de sódio para controlo de pH e nutrientes em 15–20%.
Como estão os produtores a lidar com os elevados custos de eletricidade?
Grandes empresas como a Covestro e a INEOS estão a assinar contratos de energia renovável de longo prazo que fixam os preços entregues abaixo de 60 EUR/MWh e reduzem as emissões de Âmbito 2 para abaixo de 0,5 tonelada de CO2 por tonelada.