
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
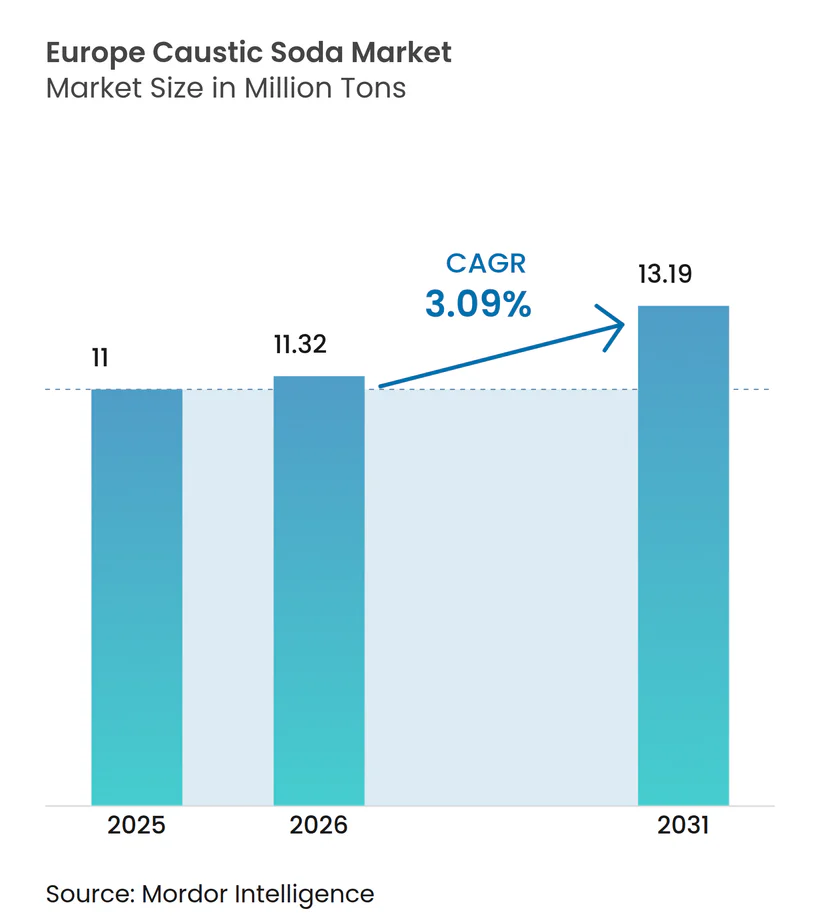
| Tamaño del mercado en el año base (2025) | 11 Millones de toneladas |
| Volumen del Mercado (2026) | 11.32 Millones de toneladas |
| Volumen del Mercado (2031) | 13.19 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.09 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Sosa Cáustica por Mordor Intelligence
Se espera que el tamaño del Mercado Europeo de Sosa Cáustica crezca de 11 millones de toneladas en 2025 a 11,32 millones de toneladas en 2026, y se prevé que alcance 13,19 millones de toneladas en 2031 a una CAGR del 3,09% durante el período 2026-2031. El suministro ajustado de electricidad, la inflación de costes en las cadenas de valor cloro-álcali y la necesidad de mantener el equilibrio cloro-sosa cáustica bajo control tras las persistentes reducciones de capacidad de cloruro de polivinilo (PVC) están redefiniendo las prioridades de inversión. Los grandes productores están asegurando contratos de energía renovable, los operadores más pequeños están abandonando activos de diafragma de alto coste, y los usuarios finales están cambiando a grados líquidos para optimizar la logística. Los vientos regulatorios favorables derivados de las mejoras en el tratamiento de aguas residuales, el envasado a base de fibra y los proyectos de alúmina de grado batería están consolidando la demanda estructural, mientras que las elevadas tarifas energéticas y las estrictas obligaciones REACH siguen siendo los principales contrapesos. En conjunto, estas fuerzas explican por qué el mercado europeo de sosa cáustica se está expandiendo a un ritmo constante, más que explosivo.
Conclusiones Clave del Informe
- La tecnología de celda de membrana lideró con el 78,18% de la participación del mercado europeo de sosa cáustica en 2025 y sigue siendo la ruta más eficiente energéticamente, mientras que se prevé que otros procesos de producción crezcan a una CAGR del 3,22% hasta 2031.
- Los grados líquidos representaron el 61,22% de los volúmenes de 2025 y están en camino de crecer a una CAGR del 4,29% hasta 2031, superando a las formas sólidas gracias a los menores costes de flete y la rápida adopción de dosificación automatizada en toda la planta.
- Los productos químicos orgánicos captaron el 29,69% de la demanda en 2025; se prevé que el refinado de alúmina registre la CAGR más rápida del 3,47% a medida que los proyectos de grado batería reactivan las refinerías ibéricas inactivas.
- El Resto de Europa acaparó el 38,98% de la cuota de volumen en 2025, mientras que se espera que España registre una CAGR del 4,77%, impulsada por las ampliaciones de capacidad de Ercros y el gasto en aguas residuales municipales.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de la Aplicación de Tratamiento de Aguas | +0.6% | Alemania, Francia, Italia, España, Polonia | Mediano plazo (2-4 años) |
| Aumento de la Demanda de Alúmina de la Cadena de Suministro de Baterías para Vehículos Eléctricos | +0.5% | España, Italia, Alemania | Largo plazo (≥4 años) |
| Crecimiento del Envasado a Base de Fibra | +0.4% | Región Nórdica, Alemania, Francia | Mediano plazo (2-4 años) |
| Expansión de los Centros de Fabricación de Jabón y Detergentes | +0.3% | Alemania, Francia, Países Bajos | Corto plazo (≤2 años) |
| Creciente Necesidad de Síntesis Química | +0.5% | Alemania, Bélgica, Países Bajos | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de la Aplicación de Tratamiento de Aguas
Las plantas municipales e industriales de tratamiento de aguas residuales deben cumplir ahora con la revisión 2024/3019 de la Directiva sobre el Tratamiento de las Aguas Residuales Urbanas, que amplía el tratamiento terciario a poblaciones de más de 1.000 habitantes equivalentes y exige operaciones de energía neta cero para 2045[1]. Esto exige 257.000 millones de EUR en mejoras para 2050, incrementando el uso de sosa cáustica para la eliminación de nutrientes y el control del pH en un 15-20% durante el período de previsión. Alemania y Francia, que en conjunto concentran aproximadamente el 35% de la capacidad de tratamiento instalada, destinaron 3.200 millones de EUR y 2.100 millones de EUR, respectivamente, en los presupuestos de 2025 para programas de reducción de fósforo. España e Italia están canalizando fondos de cohesión hacia proyectos costeros, mientras que Polonia y la República Checa están descentralizando unidades de pequeña escala que favorecen el NaOH sólido envasado. Los proveedores de grados líquidos al 50% están ganando contratos de suministro plurianuales a medida que las empresas de servicios públicos automatizan la dosificación y refuerzan los protocolos de seguridad laboral.
Aumento de la Demanda de Alúmina de la Cadena de Suministro de Baterías para Vehículos Eléctricos
Alcoa inició negociaciones en 2024 para reactivar su refinería de San Ciprián de 465 kilotoneladas/año y está explorando una reactivación parcial del activo de Portovesme de 800 kilotoneladas/año, condicionada a acuerdos de energía renovable por debajo de 50 EUR/MWh[2]. Ambos proyectos dependen del hidróxido de sodio a razón de 50-80 kg por tonelada de alúmina, con especificaciones de grado batería que elevan los umbrales de pureza. Norsk Hydro, con sede en Noruega, se comprometió a utilizar insumos 100% renovables en todas sus operaciones europeas de alúmina y aluminio para 2030, estableciendo perspectivas de co-localización para plantas de celda de membrana cerca de parques eólicos y solares. Las químicas de cátodo de iones de sodio referenciadas en las Perspectivas de Minerales Críticos de la Agencia Internacional de Energía amplían aún más los requisitos de sosa cáustica a largo plazo.
Crecimiento del Envasado a Base de Fibra
El Reglamento sobre Envases y Residuos de Envases (2025/40), junto con la Directiva sobre Plásticos de Un Solo Uso, incentiva a las fábricas de pasta kraft a aumentar la producción de cartón reciclable y productos de fibra moldeada. Las fábricas de Finlandia, Suecia, Alemania y Francia consumieron entre 40 y 80 kg de NaOH por tonelada de pasta en 2025, y los principales actores UPM, Stora Enso y Smurfit Kappa registraron incrementos de pasta del 8-12% interanual durante 2024-2025. Finlandia inyectó 120 millones de EUR en subvenciones de investigación y desarrollo de bioenvasado, apoyando líneas de pasta de grado disolvente que funcionan exclusivamente con sosa cáustica líquida para digestores continuos. Las normas obligatorias de contenido reciclado en el marco del Diseño Ecológico de la UE hacen que los sustratos de papel sean más atractivos que los plásticos vírgenes, consolidando la visibilidad de la demanda a largo plazo.
Expansión de los Centros de Fabricación de Jabón y Detergentes
Unilever, Henkel y Procter & Gamble están consolidando la producción de Europa Occidental y Central en menos megaplantas. Henkel invirtió 200 millones de EUR en Düsseldorf en 2025 y añadirá 25.000 toneladas/año de demanda de NaOH una vez que las nuevas líneas de detergente líquido alcancen el estado estacionario en 2027. La torre de compactación de P&G de 150 millones de EUR en Amiens incrementa la producción de detergente en polvo un 18%, lo que se traduce en un mayor consumo de sosa cáustica. Las normas de formulación que restringen los fosfatos estimulan un mayor uso de carbonato de sodio y silicatos, ambos derivados del NaOH en la cadena ascendente, y Unilever se ha comprometido públicamente a adquirir únicamente sosa cáustica derivada de electricidad renovable para 2028.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados Costes Energéticos Europeos | −0.8% | Alemania, Italia, Países Bajos | Corto plazo (≤2 años) |
| Cumplimiento de REACH y Seguridad Laboral | −0.2% | A escala de la UE | Mediano plazo (2-4 años) |
| Recortes de Tasas Impulsados por el Equilibrio del Cloro | −0.5% | Alemania, Francia, Países Bajos | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costes Energéticos Europeos
La electricidad representa más de la mitad de los costes totales en efectivo del cloro-álcali en Europa. A pesar del retroceso desde los máximos de 2023, las tarifas industriales de 2024 promediaron 197 EUR/MWh, aún un 85% por encima de la base de 2020. Francia, protegida por el ARENH, paga entre 32 y 46 EUR/MWh, pero los productores holandeses y alemanes se enfrentan a cotizaciones de tres dígitos. La paridad del gas natural con el Henry Hub sigue siendo desfavorable. En consecuencia, Ercros vio caer sus precios medios de venta un 41% interanual, y los márgenes se comprimieron al 6,5% en el primer semestre de 2024. El acuerdo de energía renovable de 1,2 GW de Covestro con RWE, vigente desde 2026, tiene como objetivo mantener el precio de la electricidad entregada por debajo de 60 EUR/MWh durante una década.
Cumplimiento de REACH y Seguridad Laboral
La conversión obligatoria a membrana de las unidades de diafragma heredadas para 2028, conforme a la nota de referencia BAT del sector, intensifica el gasto de capital. El productor checo Spolchemie reveló 8 millones de EUR en tasas REACH y mejoras de monitoreo en 2024, equivalentes al 12% de sus ingresos, lo que obligó a obtener garantías respaldadas por el Estado. Los sistemas de transferencia de circuito cerrado son ahora obligatorios para NaOH por encima del 25% en peso, añadiendo entre 15 y 25 millones de EUR por instalación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Proceso de Producción:
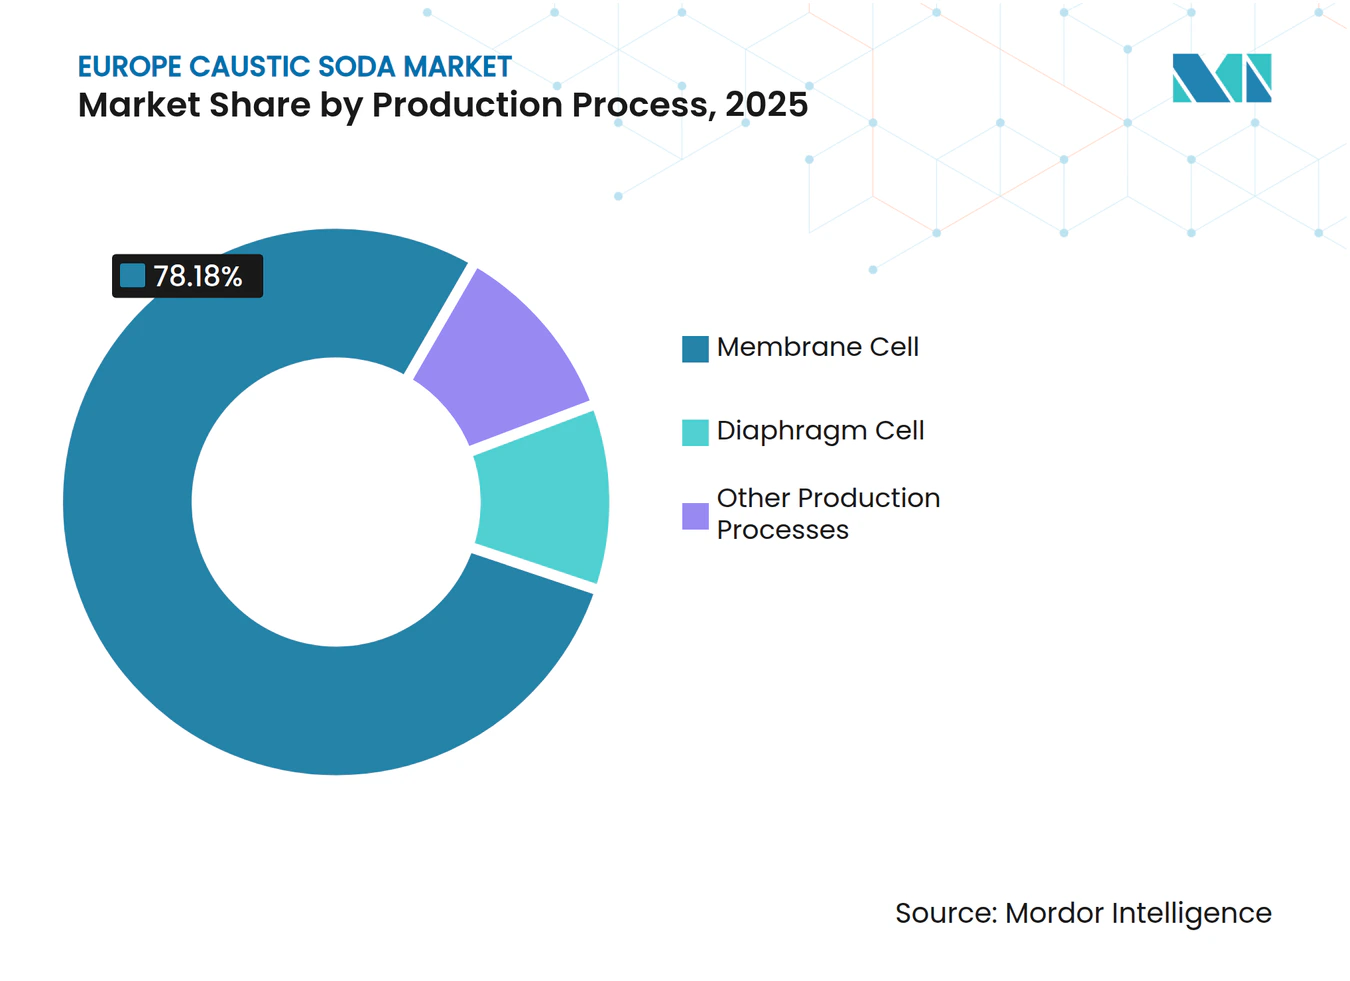
Las Celdas de Membrana Mantienen su Dominio Gracias al Ahorro EnergéticoLa tecnología de membrana representó el 78,18% del volumen de 2025, mientras que el segmento de otros procesos de producción crece a una CAGR más rápida del 3,22%. El tamaño del mercado europeo de sosa cáustica para la producción con membrana está preparado para beneficiarse, ya que cada reconversión de diafragma genera ahorros de electricidad del 20-30%. Las rutas emergentes, como las celdas de cátodo despolarizado por oxígeno, podrían reducir el consumo de energía por debajo de 2.000 kWh/t, y Horizonte Europa destinó 45 millones de EUR para pilotar esta tecnología.
La cuota de diafragma heredado, aún cercana al 10-12% en Polonia, la República Checa y Rumanía, se reducirá a medida que se acerquen los plazos de conversión de 2028. Los productores que retrasen las mejoras se arriesgan a sanciones REACH y a la pérdida de clientes hacia el NaOH bajo en carbono. Las celdas de mercurio ya han desaparecido tras el Convenio de Minamata. El mercado europeo de sosa cáustica gira así firmemente en torno a la capacidad de membrana, y se espera que cualquier nueva construcción despliegue salas de celdas de próxima generación compatibles con la valorización del hidrógeno verde.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Forma:
Los Grados Líquidos se Aceleran por la Economía del Flete y la AutomatizaciónEl NaOH líquido representó el 61,22% de los envíos en 2025 y se prevé que crezca un 4,29% hasta 2031. Los usuarios finales prefieren la forma sin dilución porque reduce los costes de manipulación entre un 15 y un 20% y se integra perfectamente con los sistemas de dosificación automatizada en digestores de pasta y clarificadores municipales. Un solo camión cisterna de 25 toneladas entrega 12,5 toneladas de NaOH activo, generalmente en un radio de 500 km, lo que lo hace atractivo frente a las escamas, que requieren costosos tanques de disolución. Por lo tanto, el mercado europeo de sosa cáustica se inclina cada vez más hacia el formato líquido, y las flotas de transporte equipadas con contenedores ISO de acero inoxidable experimentan una alta utilización de activos.
Las formas sólidas, sin embargo, defienden nichos en farmacia, procesamiento de alimentos y plantas de agua rurales que adquieren bolsas de 25 kg para precisión en la dosificación. La mercerización textil en Turquía y Europa Central también valora la pureza del 98% en peso. En consecuencia, aunque las escamas enfrentan un crecimiento más lento, estabilizan los márgenes para los vendedores que pueden alternar entre formatos de envasado en respuesta a la estacionalidad.
Por Aplicación:
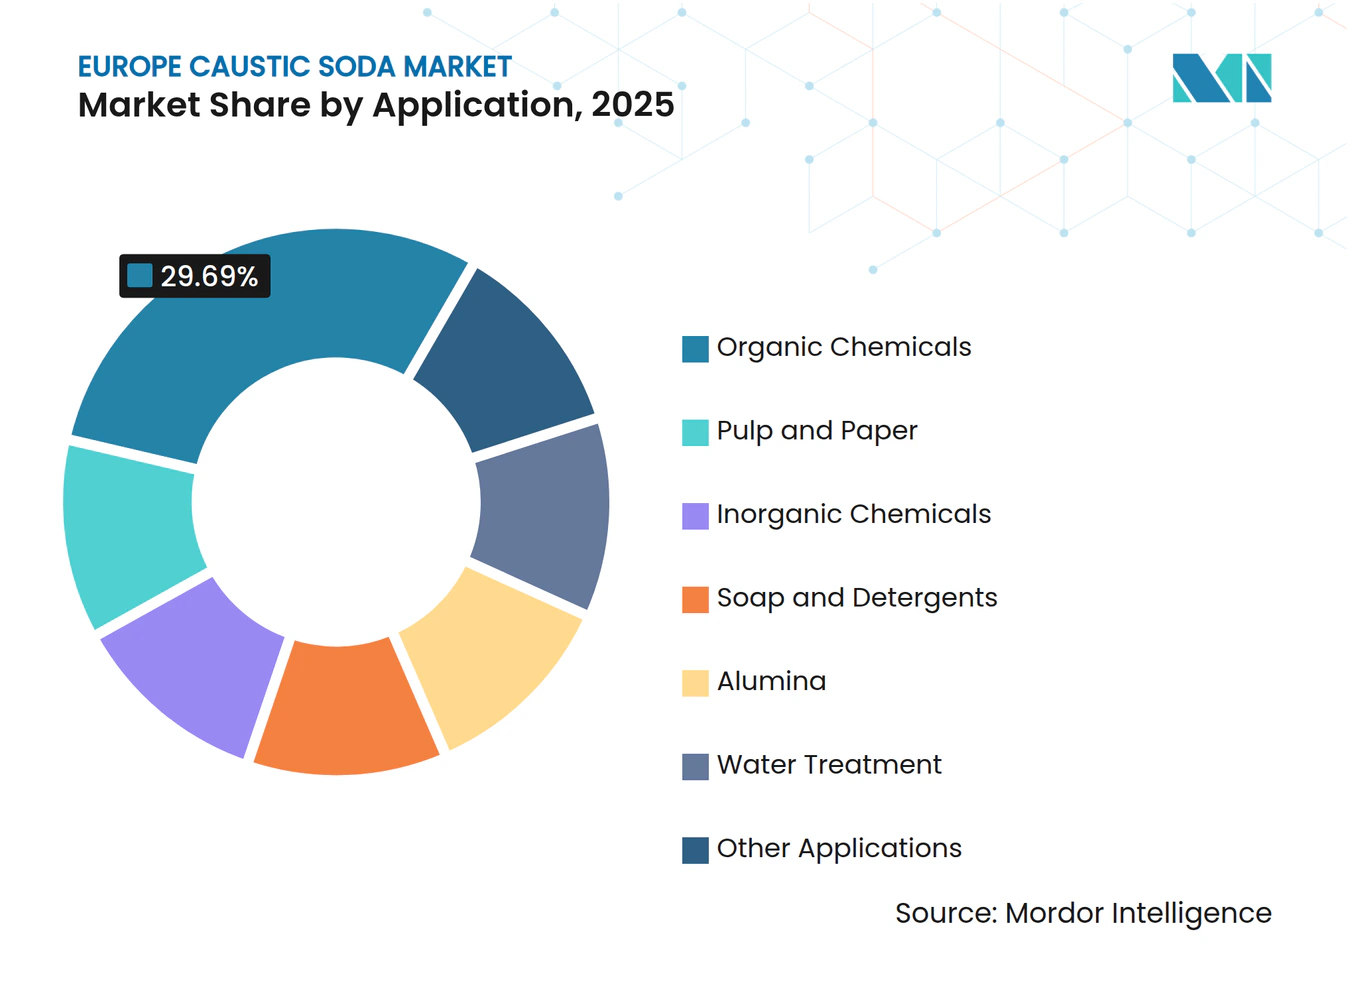
Los Productos Químicos Orgánicos Lideran, la Alúmina Marca el RitmoLos productos químicos orgánicos absorbieron el 29,69% del volumen de 2025, anclados en epoxi, policarbonatos e intermedios farmacéuticos de alta pureza. Los fabricantes de resinas nacionales se protegen mediante barreras antidumping, pero aun así buscan alivio de costes a través de tuberías de NaOH cautivo, vinculando el mercado europeo de sosa cáustica cada vez más estrechamente a los clústeres de síntesis química aguas abajo a lo largo del corredor Rin-Escalda.
El refinado de alúmina registra la CAGR más rápida del 3,47% hasta 2031, a medida que España e Italia avanzan hacia la reactivación de refinerías destinadas a las cadenas de suministro de grado batería. Cada tonelada de alúmina por la ruta Bayer absorbe hasta 80 kg de NaOH, por lo que la sola reactivación de San Ciprián podría consumir entre 30 y 35 kilotoneladas adicionales al año. La pulpa y el papel se sitúan en una trayectoria sólida pero más moderada, impulsada por los pedidos de cartón kraft para envases de comercio electrónico.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Mercados Europeos más Amplios
El resto de Europa cubrió el 38,98% de la demanda de 2025, ya que Polonia, los Países Bajos y los territorios nórdicos de pasta de papel mantuvieron sólidos programas de aprovisionamiento. El centro de Brzeg Dolny de PCC SE mueve envíos de producto líquido por toda Europa Central mediante ferrocarril, mientras que las unidades de Delfzijl y Hengelo de Nobian se benefician del acceso marítimo a los clientes del Mar del Norte. Las plantas nórdicas importan volúmenes considerables de NaOH a Kymi, Kaukas y Skutskär, aprovechando los estables corredores de carga licuada procedentes de productores bálticos.
Mercado de Sosa Cáustica en España
España es el caso atípico de crecimiento en volumen, con una proyección de CAGR del 4,77%. Ercros elevó su producción en el primer semestre de 2024 a 207 kilotoneladas y ha programado actualizaciones de membranas en Vila-seca y Tarragona. Sumado a 1,8 mil millones de EUR en inversiones de capital para aguas residuales en 2026-2028, las empresas de servicios públicos españolas por sí solas podrían incrementar la demanda de NaOH en porcentajes de un solo dígito alto. La infraestructura logística está orientada a la distribución por camión al sur de los Pirineos, apoyada por los enlaces portuarios de Tarragona y Bilbao.
Mercado de Sosa Cáustica en Europa Continental
Alemania sigue siendo el mayor consumidor individual, respaldado por la capacidad nominal de 900 kilotoneladas de Covestro y la concentración de plantas de química orgánica. A partir de 2026, el contrato de bloque de energías renovables de 1,2 GW vinculado a RWE estabiliza las curvas de costes, lo que permite a Brunsbüttel y Krefeld-Uerdingen comercializar NaOH «verde» con menos de 0,5 toneladas de CO2 por tonelada de producto. Los activos de Berre en Francia y de Jemeppe en Bélgica aprovechan el límite de precio de la electricidad del ARENH, manteniendo los costes unitarios en efectivo competitivos. La planta de Runcorn en el Reino Unido lucha con tarifas energéticas volátiles posteriores al Brexit de entre 180 y 200 EUR/MWh, y los flujos de Rusia se han reorientado hacia el este tras las sanciones de 2022, dejando el mercado de sosa cáustica de Europa continental más orientado hacia el interior que en cualquier otro momento de la última década.
Panorama regulatorio
El hidróxido de sodio en Europa se rige por el marco de sustancias químicas de la UE liderado por REACH (EC 1907/2006), con información armonizada de clasificación y etiquetado mantenida por la Agencia Europea de Sustancias y Mezclas Químicas (ECHA). Para los productores de cloro-álcali, los permisos operativos y los requisitos de mejora continua están determinados por la Directiva de Emisiones Industriales (2010/75/UE) y las conclusiones relacionadas sobre las Mejores Técnicas Disponibles (MTD), que son un punto de referencia central para las conversiones continuas a celdas de membrana y el capex de cumplimiento.
Las obligaciones de etiquetado y comunicación se están endureciendo bajo el régimen de Clasificación, Etiquetado y Envasado, incluidas las actualizaciones introducidas mediante el Reglamento (UE) 2024/2865 adoptado en octubre de 2024, que también cubre aspectos de las ventas en línea y los operadores económicos no pertenecientes a la UE. Al mismo tiempo, el impulso de simplificación de sustancias químicas de la UE y los plazos cambiantes en torno a la propuesta más amplia de revisión de REACH aumentan la incertidumbre para la planificación de cumplimiento a varios años, incluso mientras los programas del sector siguen priorizando los controles de seguridad laboral para el manejo de sosa cáustica de mayor concentración.
Análisis de la cadena de valor
La sosa cáustica en Europa se produce principalmente mediante electrólisis integrada de cloro-álcali, con celdas de membrana impulsando la capacidad nueva y actualizada debido a su menor intensidad energética frente a las rutas heredadas. Los insumos aguas arriba principales incluyen sal/salmuera y electricidad, mientras que el vapor es un servicio clave para la concentración, con la evaporación de múltiples efectos representando una gran parte de la demanda de vapor al pasar de aproximadamente un 32% de cáustica a un grado del 50%.
La producción y la distribución mercantil se concentran en corredores industriales y centros conectados a puertos en Alemania, los Países Bajos, Bélgica, Francia y España. Productores como Nobian, Vynova, Kem One, INEOS y Ercros se conectan con clústeres aguas abajo en química orgánica, pulpa y papel, detergentes y tratamiento de agua. La logística líquida (camión cisterna, ferrocarril y flujos de cabotaje/tanques ISO) domina para los grados del 50%, mientras que los sólidos se utilizan más para compradores pequeños y servicios remotos. La naturaleza corrosiva del NaOH, las necesidades especializadas de almacenamiento y el ajustado equilibrio del coproducto cloro limitan el arbitraje a larga distancia y mantienen la adquisición en gran medida regional.
Panorama Competitivo
Concentración del Mercado
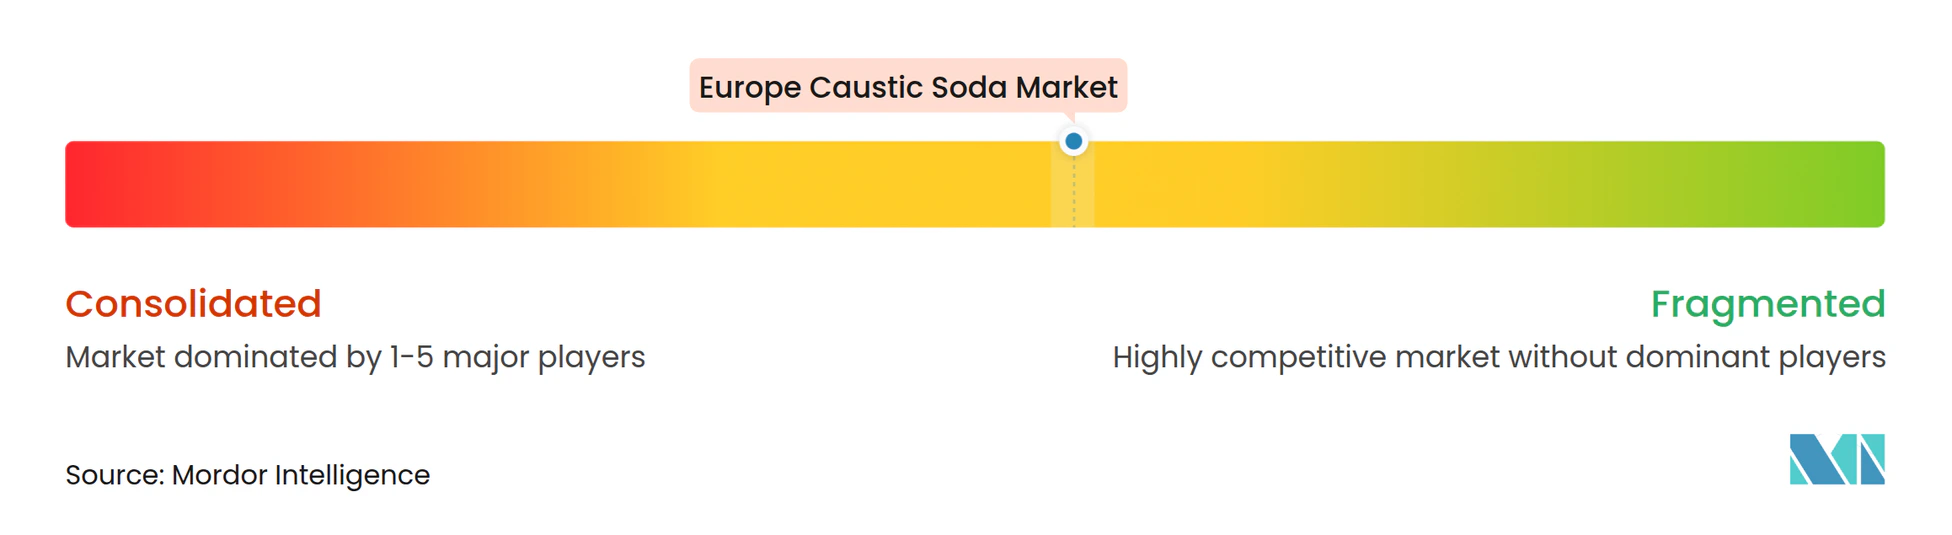
El mercado europeo de sosa cáustica está moderadamente consolidado. INEOS lanzó NaOH certificado ISCC PLUS con una reducción de carbono del 70% en 2024 y cerró Rheingarten en 2025 cuando la economía del cloro se volvió negativa. Dow cerrará Stade en 2027, liberando capital para líneas de materiales de alto rendimiento.
El acuerdo de energía a largo plazo de Covestro con RWE garantiza un Alcance 2 por debajo de 0,5 toneladas de CO2 por tonelada, un nivel que los clientes de farmacia y alimentación ahora estipulan en sus marcos de compra. Olin aprovecha sus unidades internas de epóxido para absorber la coproducción de cloro, cubriendo las oscilaciones de margen a lo largo de la cadena integrada. Nobian cambió su marca desde AkzoNobel Specialties, reenfocándose en los circuitos de cloro cautivo de base holandesa que abastecen el hipoclorito para el tratamiento de aguas.
Los productores de segundo nivel Ercros, Spolchemie, Vynova Group, PCC SE y Kem One se reparten colectivamente la mayor parte del 40% restante. El rescate de Spolchemie en 2024 atestigua la carga de la reconversión y los gastos generales de REACH a una escala inferior a 200 kilotoneladas.
Líderes de la Industria Europea de Sosa Cáustica
-
INEOS
-
Nobian
-
Vynova Group
-
Kem One
-
Ercros
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Sosa Cáustica Empresas cubiertas en este informe
- BASF
- Covestro
- Dow
- Ercros
- INEOS
- Kem One
- Nobian
- Olin Corporation
- PCC SE
- Spolchemie
- Vynova Group
- Westlake Corporation
- WeylChem International GmbH
Lea el análisis de las empresas de mercado europeo de sosa cáustica
Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se centra en la sosa cáustica baja en carbono y con ventaja energética, junto con programas de suministro centrados en la fiabilidad para grandes servicios públicos e industrias de procesos. Ya son visibles en la región acciones concretas de descarbonización y eficiencia, incluida la contratación de energía renovable a largo plazo por parte de grandes productores químicos y las continuas modernizaciones a celdas de membrana que reducen la intensidad eléctrica y mejoran la estabilidad de costos en mercados con tarifas altas.
Iberia se destaca como una zona activa de reestructuración e inversión dentro del mapa europeo de cloro-álcali. Bondalti Chemicals comenzó a operar una nueva planta de cloro-álcali en Estarreja, Portugal (tecnología de electrólisis de Asahi Kasei), y en febrero de 2026 las autoridades españolas aprobaron la oferta de Bondalti para adquirir Ercros. Esto crearía una plataforma de mayor escala ibérica para la integración de cloro-cáustica y el suministro mercantil. Por separado, los datos de Euro Chlor para marzo de 2026 mostraron existencias de sosa cáustica de 196.568 toneladas (una caída del 16,5% respecto a febrero de 2026), lo que resalta el énfasis operativo en el control de inventario, las estructuras contractuales y la flexibilidad logística para los grados líquidos, donde los costos de energía y la economía del cloro pueden afectar rápidamente las tasas de producción.
Desarrollos recientes de la industria en Mercado Europeo de Sosa Cáustica
- Febrero de 2026: las autoridades españolas aprobaron la oferta de Bondalti Chemicals para adquirir Ercros, un acuerdo posicionado para crear un actor ibérico de cloro-álcali más grande. La combinación apunta a escala en la integración de cloro-cáustica y fortalece la opcionalidad de suministro regional para España y los mercados vecinos.
- Marzo de 2025: Kem One puso en marcha una nueva unidad de electrólisis de membrana (ELYSE) en Fos-sur-Mer, Francia. La actualización mejora la eficiencia operativa y reduce el perfil de emisiones del sitio, reforzando el cambio hacia una capacidad de cloro-álcali modernizada y energéticamente eficiente en Europa Occidental.
- Octubre de 2024: Nobian y Adven acordaron cooperar en la construcción de una nueva instalación de producción eléctrica de sosa cáustica en Delfzijl, con operaciones previstas para 2027. El proyecto se vincula con las necesidades de electrificación y descarbonización mientras amplía la futura disponibilidad mercantil desde un centro químico neerlandés conectado a un puerto.
Mercado Europeo de Sosa Cáustica Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca la sosa cáustica (hidróxido de sodio) suministrada y consumida en toda Europa, contabilizada en términos de volumen mediante la producción nacional más el comercio neto, y luego alineada con los patrones de demanda por uso final cuando corresponde.
Exclusiones del alcance: Se excluyen los productos derivados en los que la sosa cáustica es únicamente un insumo incorporado, así como el cloro y otros coproductos del proceso cloro-álcali.
Descripción General de la Segmentación
- Por Proceso de Producción
- Celda de Membrana
- Celda de Diafragma
- Otros Procesos de Producción (Celda de Mercurio (legado), Electroelectrodiálisis Emergente y Electrosíntesis Directa)
- Por Forma
- Sólido
- Líquido
- Por Aplicación
- Pulpa y Papel
- Productos Químicos Orgánicos
- Productos Químicos Inorgánicos
- Jabón y Detergentes
- Alúmina
- Tratamiento de Aguas
- Otras Aplicaciones (Procesamiento de Alimentos y Ración, etc.)
- Por Geografía
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base factual sobre la oferta, el comercio y el contexto operativo, dado que la producción de sosa cáustica está estrechamente vinculada a las tasas de utilización de las plantas cloro-álcali y a los costos energéticos. Nos apoyamos en estadísticas públicas y referencias técnicas como las series de comercio y producción industrial de Eurostat, UN Comtrade, los indicadores industriales de la OCDE, y publicaciones de asociaciones químicas europeas y autoridades aduaneras para determinar la dirección de las importaciones y exportaciones.
Para mantener supuestos realistas, también revisamos informes anuales corporativos, presentaciones para inversores y anuncios de plantas que señalan cambios de capacidad, ciclos de mantenimiento y cambios tecnológicos en el proceso cloro-álcali (incluidas las conversiones a membrana). Para las verificaciones cruzadas, se utilizó selectivamente una suscripción de pago a información financiera e inteligencia empresarial para verificar la titularidad de las plantas y las huellas de suministro aproximadas, y se empleó una base de datos de envíos de importación y exportación a nivel de embarque para comprobar la coherencia de los flujos comerciales en los corredores clave. Las fuentes de investigación documental aquí enumeradas son meramente ilustrativas, y se consultaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar los factores que impulsan el movimiento de volúmenes en Europa, especialmente las tasas de operación, el comportamiento de los contratos frente al mercado spot, y cómo los cambios en el balance entre cloro y sosa cáustica afectan las decisiones de las plantas. Conversamos con productores, distribuidores y grandes usuarios finales en los sectores de pulpa y papel, productos químicos, alúmina y tratamiento de agua, con el fin de cubrir las brechas de los conjuntos de datos públicos y luego verificarlas nuevamente.
Dado que se trata de un mercado regional, el análisis se equilibró entre los principales países consumidores y los centros de comercio transfronterizo. Los insumos obtenidos se utilizaron posteriormente para ajustar los supuestos sobre utilización, comercio neto y consumo implícito antes de la aprobación final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 41% |
| Actores menores: 14% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El paso central del dimensionamiento utilizó una construcción de arriba hacia abajo en la que los datos de producción y comercio reconstruyen el conjunto de demanda regional, y luego las señales de consumo a nivel de país se emplean para verificar si los volúmenes implícitos tienen sentido práctico. Una vez formado el total europeo, se utilizaron aproximaciones selectivas de abajo hacia arriba como verificación, tales como la capacidad de las plantas multiplicada por rangos de utilización, y volúmenes spot y de contrato muestreados asignados a participaciones típicas por uso final.
Los insumos clave incluyeron la capacidad cloro-álcali y las interrupciones anunciadas, la dirección de los costos de electricidad en la medida en que afectan las tasas de operación, la intensidad de importaciones y exportaciones por los principales corredores, las señales de producción de pulpa y papel, y la actividad de intermediarios químicos que tiende a impulsar la demanda de sosa cáustica. Para el pronóstico, se utilizó un análisis de escenarios que permitió aplicar diferentes trayectorias de energía y producción industrial, y luego se seleccionó el caso más probable tras la retroalimentación de expertos. Donde las verificaciones de abajo hacia arriba presentaban brechas (por ejemplo, divulgación limitada sobre ventas en el mercado libre frente al uso cautivo), se abordaron mediante supuestos de utilización acotados y reconciliación comercial, en lugar de forzar agregaciones excesivamente detalladas.
Ciclo de Validación de Datos y Actualización
Los resultados del modelo fueron validados mediante varias rondas, comenzando con verificaciones de unidades y pruebas de consistencia a nivel de país para que la producción, el comercio neto y el consumo implícito no se desvíen entre sí. Luego comparamos los resultados con señales independientes como los comentarios sobre tasas de operación reportadas, el dinamismo comercial y los principales eventos de cambio de capacidad, y cualquier variación significativa se devuelve para revisión.
Antes de la publicación, el análisis pasa por una revisión interna en la que se cuestionan los supuestos y se documentan los cambios escalonados inusuales. También volvemos a contactar a las fuentes cuando la variación no puede explicarse con evidencia pública. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como paradas importantes, reinicios o shocks en los precios de la energía. Justo antes de la entrega, se realiza una revisión final por parte del analista para que los clientes reciban la visión más actualizada.
Tamaño del Mercado Europeo de Sosa Cáustica de Mordor Intelligence Frente a Otras Estimaciones Publicadas
Los tamaños de mercado publicados suelen diferir en este mercado porque algunas fuentes reportan valor y otras reportan volumen, y porque el precio implícito puede fluctuar rápidamente cuando los costos de electricidad y el balance cloro-sosa cáustica cambian. Las diferencias también provienen de si la estimación se basa únicamente en la producción, en el consumo aparente (producción más importaciones netas), o en una visión combinada que intenta reflejar el uso regional real.
Un factor determinante es la ventana de precios utilizada para convertir toneladas en dólares, ya que los reajustes trimestrales de contratos y las fluctuaciones del mercado spot pueden mover la línea de valor incluso cuando los volúmenes apenas cambian. Al alinear el momento de los precios con la ventana del año base y verificar los precios de venta promedio implícitos frente a las señales de comercio y contratos, Mordor Intelligence evita mezclar puntos de precio más antiguos con una base de volumen más reciente, lo cual es una razón común por la que los valores numéricos divergen.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 11,00 M de toneladas (2025) | |
| Consultora Regional A | 11,00 mil millones de USD (2024) | Reporta el mercado en términos de valor, y el precio implícito por tonelada puede desplazar el total de manera significativa dependiendo de si la ventana de precios refleja reajustes de contratos o una instantánea con predominio del mercado spot. |
| Publicación Especializada del Sector B | 4,40 mil millones de USD (2035) | Utiliza una valoración a precio mayorista nominal y un horizonte de largo plazo, lo que puede subestimar el valor actual si el ciclo de precios vigente es más alto, y puede no alinearse con una definición de consumo aparente para el mismo año. |
La tabla muestra que la mayor dispersión está impulsada por la elección de la unidad (toneladas frente a USD) y el momento del precio utilizado para traducir los volúmenes físicos en valor. Cuando el alcance se mantiene consistente y la ventana de precios se actualiza al mismo año base, la estimación final resulta más fácil de rastrear hasta la producción, el comercio neto y los impulsores de demanda realistas, lo que hace que el resultado sea más reproducible para la planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál será la demanda europea de sosa cáustica en 2031?
Se prevé que el volumen alcance 13,19 millones de toneladas en 2031, lo que refleja una CAGR del 3,09% desde los niveles de 2026.
¿Qué proceso de producción dominará la oferta?
La tecnología de celda de membrana sigue siendo dominante, aportando el 78,18% de la producción de 2025 y ofreciendo ahorros de energía del 20-30% frente a las unidades de diafragma.
¿Por qué España es el consumidor de más rápido crecimiento?
España se beneficia de las expansiones de Ercros y la posible reactivación de la refinería de alúmina de San Ciprián de Alcoa, impulsando los volúmenes de sosa cáustica a una CAGR del 4,77%.
¿Qué papel desempeña la regulación de aguas residuales en la demanda?
La revisión de la Directiva sobre el Tratamiento de las Aguas Residuales Urbanas exige 257.000 millones de EUR en mejoras, incrementando el uso de hidróxido de sodio para el control del pH y los nutrientes en un 15-20%.
¿Cómo están afrontando los productores los elevados costes de electricidad?
Grandes empresas como Covestro e INEOS están firmando acuerdos de energía renovable a largo plazo que fijan los precios de entrega por debajo de 60 EUR/MWh y reducen las emisiones de Alcance 2 por debajo de 0,5 toneladas de CO2 por tonelada.