
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 11 Millionen Tonnen |
| Marktvolumen (2026) | 11.32 Millionen Tonnen |
| Marktvolumen (2031) | 13.19 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.09 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Ätznatronmarkts von Mordor Intelligence
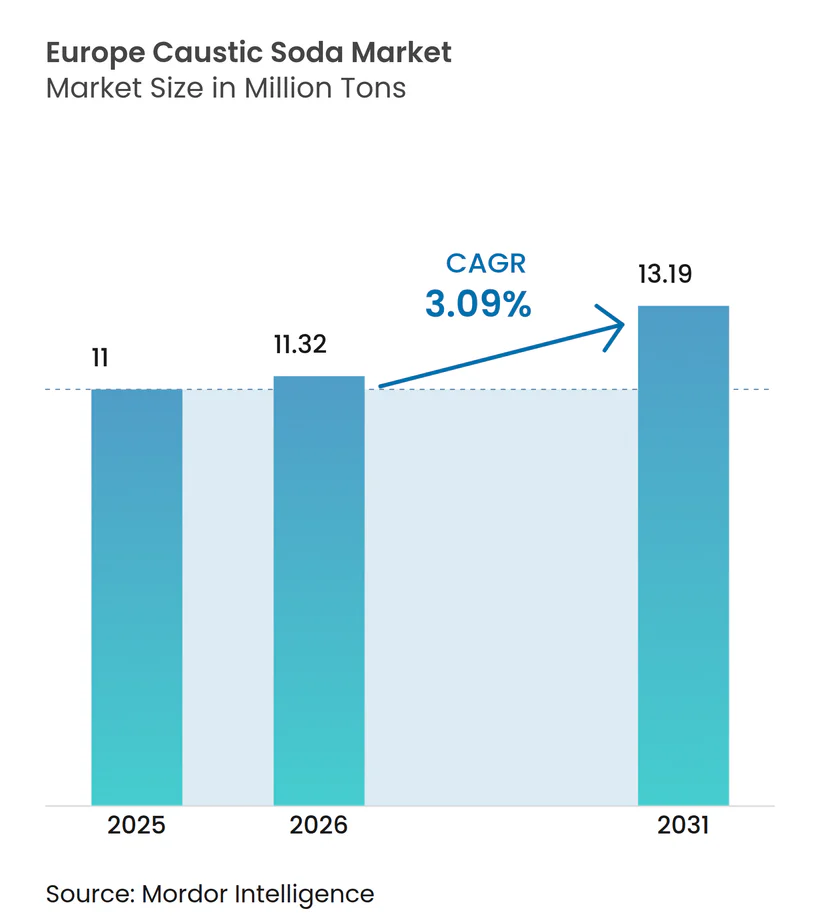
Die Größe des europäischen Ätznatronmarkts wird voraussichtlich von 11 Millionen Tonnen im Jahr 2025 auf 11,32 Millionen Tonnen im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 3,09 % über den Zeitraum 2026–2031 einen Wert von 13,19 Millionen Tonnen erreichen. Knappe Stromversorgung, Kosteninflation entlang der Chlor-Alkali-Wertschöpfungsketten und die Notwendigkeit, das Chlor-Ätznatron-Gleichgewicht nach anhaltenden Kapazitätsreduzierungen bei Polyvinylchlorid (PVC) im Gleichgewicht zu halten, gestalten die Investitionsprioritäten neu. Große Produzenten sichern sich Verträge für erneuerbare Energien, kleinere Betreiber ziehen sich aus kostenintensiven Diaphragmaanlagen zurück, und nachgelagerte Abnehmer wechseln zu flüssigen Qualitäten, um die Logistik zu vereinfachen. Regulatorischer Rückenwind durch Abwasserupgrades, faserbasierte Verpackungen und Aluminiumoxidprojekte in Batteriequalität verankern die strukturelle Nachfrage, während erhöhte Energietarife und strenge REACH-Verpflichtungen die wichtigsten Gegengewichte bleiben. Zusammen erklären diese Kräfte, warum der europäische Ätznatronmarkt in einem stetigen, aber nicht explosiven Tempo wächst.
Wichtigste Erkenntnisse des Berichts
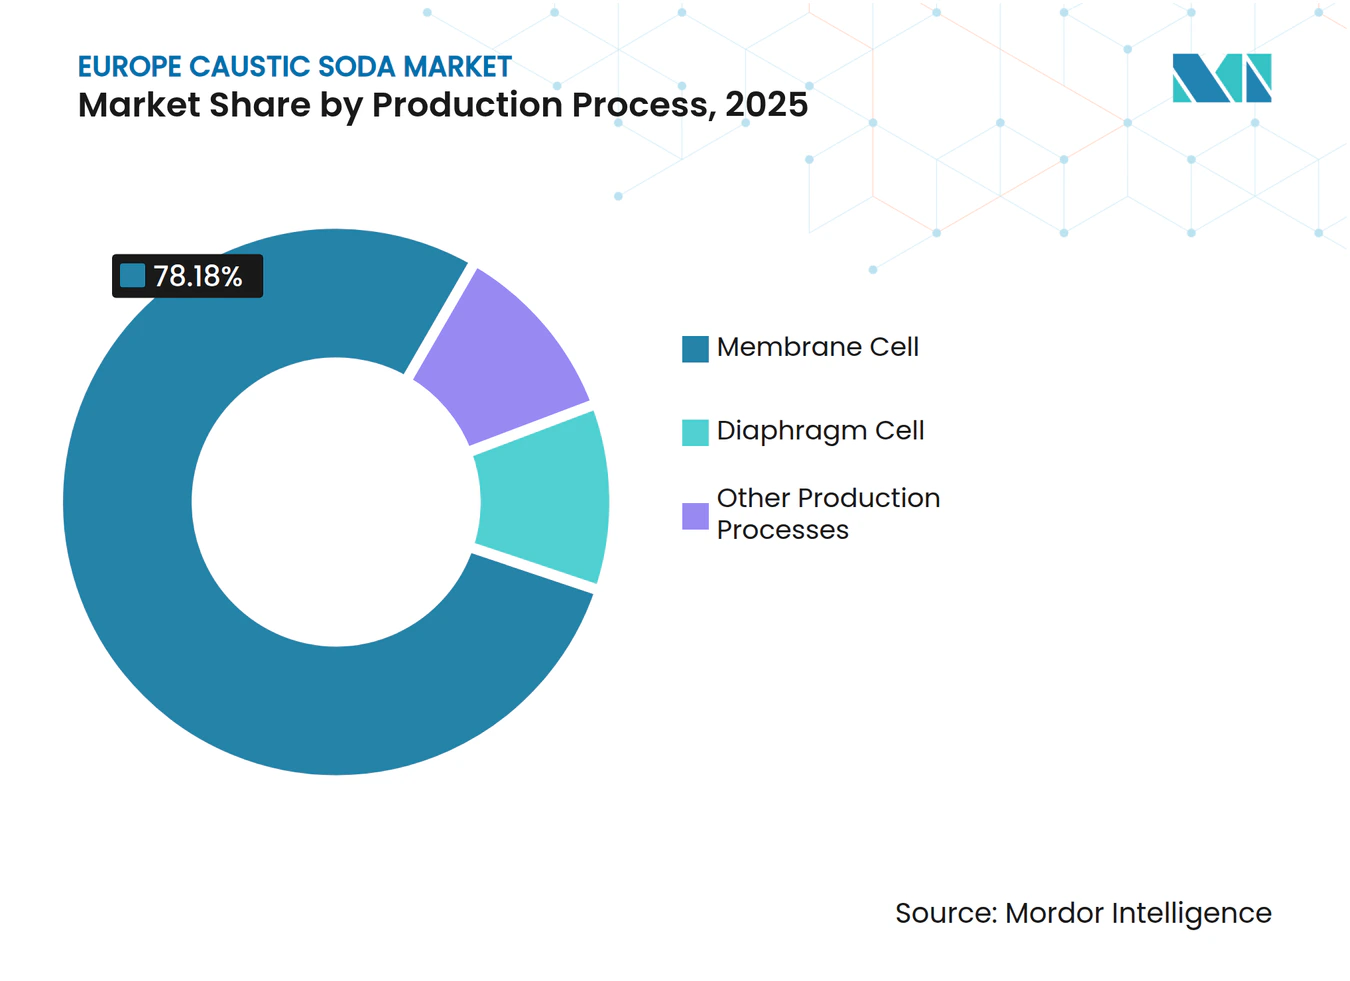
- Die Membranzellentechnologie führte 2025 mit einem Anteil von 78,18 % am europäischen Ätznatronmarkt und bleibt die energieeffizienteste Route, während andere Produktionsverfahren bis 2031 voraussichtlich mit einem CAGR von 3,22 % wachsen werden.
- Flüssige Qualitäten machten 61,22 % des Volumens im Jahr 2025 aus und werden bis 2031 voraussichtlich mit einem CAGR von 4,29 % wachsen, was feste Formen dank niedrigerer Frachtkosten und der raschen Einführung anlagenweiter Dosierung übertrifft.
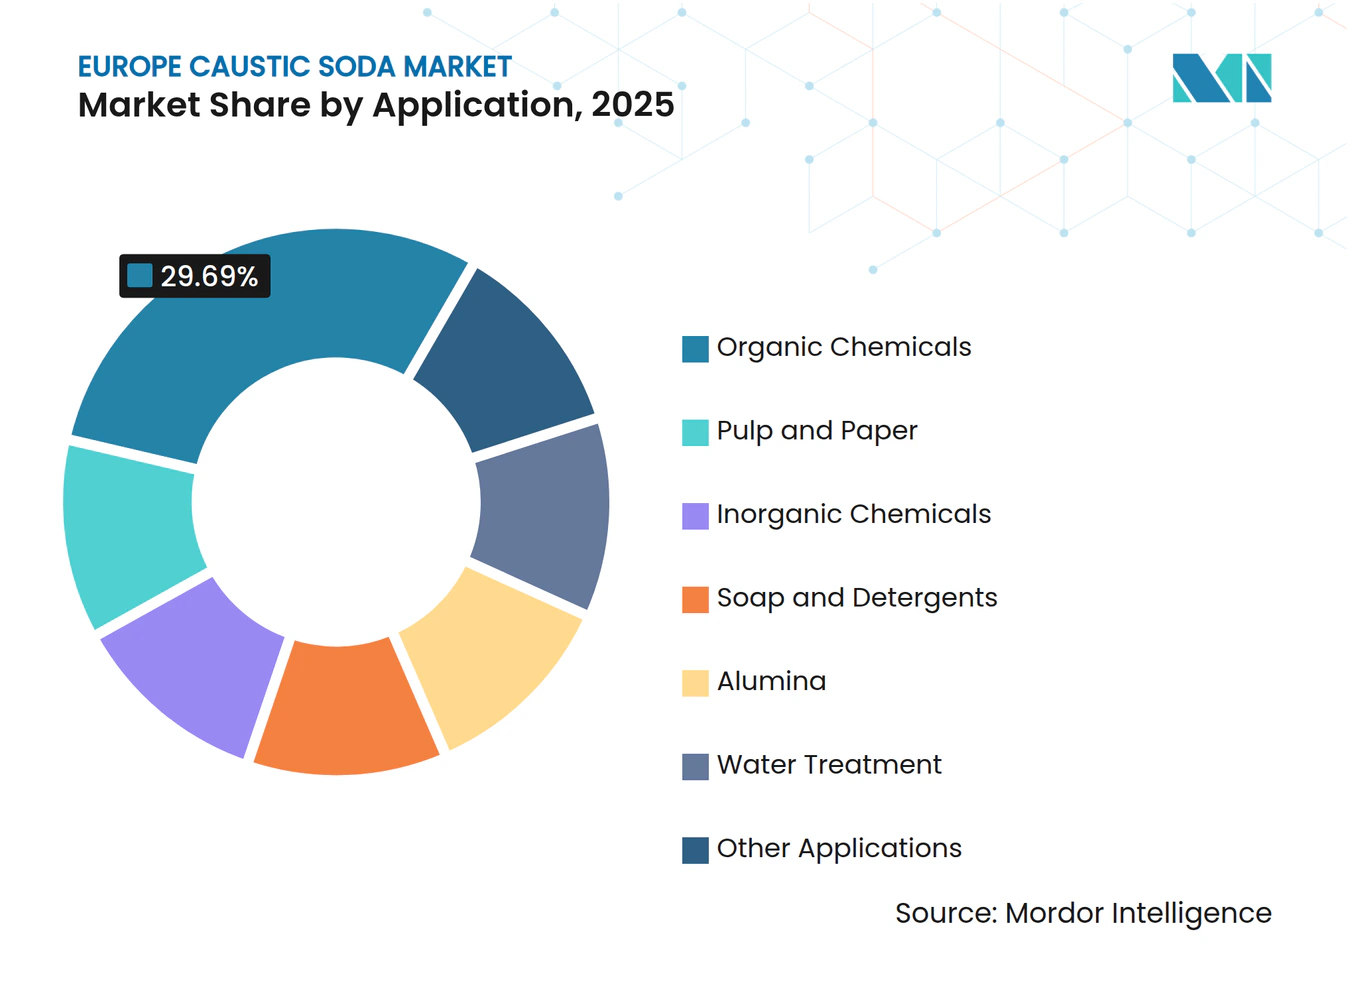
- Organische Chemikalien erfassten 2025 29,69 % der Nachfrage; die Aluminiumoxidraffinierung soll mit dem schnellsten CAGR von 3,47 % verzeichnet werden, da Batterieprojekte stillgelegte iberische Raffinerien wieder in Betrieb nehmen.
- Das übrige Europa hatte 2025 einen Volumenanteil von 38,98 %, während Spanien voraussichtlich einen CAGR von 4,77 % verzeichnen wird, gestützt durch Kapazitätserweiterungen von Ercros und kommunale Abwasserausgaben.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage aus der Wasseraufbereitungsanwendung | +0.6% | Deutschland, Frankreich, Italien, Spanien, Polen | Mittelfristig (2–4 Jahre) |
| Steigende Aluminiumoxidnachfrage aus der EV-Batterielieferkette | +0.5% | Spanien, Italien, Deutschland | Langfristig (≥4 Jahre) |
| Wachstum faserbasierter Verpackungen | +0.4% | Nordische Region, Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| Expansion von Seifen- und Waschmittelproduktionszentren | +0.3% | Deutschland, Frankreich, Niederlande | Kurzfristig (≤2 Jahre) |
| Wachsender Bedarf an chemischer Synthese | +0.5% | Deutschland, Belgien, Niederlande | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage aus der Wasseraufbereitungsanwendung
Kommunale und industrielle Abwasseranlagen müssen nun die Revision 2024/3019 der Richtlinie über die Behandlung von kommunalem Abwasser erfüllen, die die Tertiärbehandlung auf Gemeinden mit mehr als 1.000 Einwohnergleichwerten ausweitet und bis 2045 einen nettoenergieneutralen Betrieb fordert[1]. Dies erfordert bis 2050 Investitionen in Höhe von 257 Milliarden EUR, wodurch der Ätznatronverbrauch für die Nährstoffentfernung und pH-Regulierung im Prognosezeitraum um 15–20 % steigt. Deutschland und Frankreich, die zusammen rund 35 % der installierten Behandlungskapazität halten, haben in den Haushalten 2025 jeweils 3,2 Milliarden EUR und 2,1 Milliarden EUR für Phosphorreduzierungsprogramme eingeplant. Spanien und Italien leiten Kohäsionsmittel in Küstenprojekte, während Polen und die Tschechische Republik dezentrale Kleinanlagen aufbauen, die abgepacktes festes NaOH bevorzugen. Lieferanten von flüssigen 50%-Qualitäten gewinnen mehrjährige Lieferverträge, da Versorgungsunternehmen die Dosierung automatisieren und die Arbeitsschutzprotokolle verschärfen.
Steigende Aluminiumoxidnachfrage aus der EV-Batterielieferkette
Alcoa nahm 2024 Verhandlungen auf, um seine Raffinerie San Ciprián mit einer Kapazität von 465 Kilotonnen/Jahr wieder in Betrieb zu nehmen, und prüft einen Teilneustart der Anlage Portovesme mit 800 Kilotonnen/Jahr, vorbehaltlich Vereinbarungen über erneuerbare Energie unter 50 EUR/MWh[2]. Beide Projekte hängen von Natriumhydroxid bei 50–80 kg pro Tonne Aluminiumoxid ab, wobei Spezifikationen in Batteriequalität die Reinheitsschwellen anheben. Das in Norwegen ansässige Unternehmen Norsk Hydro hat sich verpflichtet, bis 2030 100 % erneuerbare Inputs für europäische Aluminiumoxid- und Aluminiumoperationen einzusetzen, was Kooperationsmöglichkeiten für Membranzellwerke in der Nähe von Wind- und Solarclustern schafft. Natriumionen-Kathodenchemien, auf die im IEA-Ausblick für kritische Mineralien verwiesen wird, erweitern den langfristigen Ätznatronbedarf zusätzlich.
Wachstum faserbasierter Verpackungen
Die Verpackungs- und Verpackungsabfallverordnung (2025/40) fördert zusammen mit der Richtlinie über Einwegkunststoffe Kraftzellstoffmühlen dazu, die Produktion von recycelbarem Karton und Formfaserprodukten zu steigern. Mühlen in Finnland, Schweden, Deutschland und Frankreich verbrauchten 2025 40–80 kg NaOH pro Tonne Zellstoff, und führende Unternehmen wie UPM, Stora Enso und Smurfit Kappa verzeichneten 2024–2025 einen Zellstoffzuwachs von 8–12 % im Jahresvergleich. Finnland investierte 120 Millionen EUR in Forschungs- und Entwicklungszuschüsse für Bioverpackungen und unterstützte damit Auflösezellstofflinien, die ausschließlich flüssige Ätznatronlösung für Durchlaufkocher verwenden. Verbindliche Recyclingquoten im Rahmen des EU-Ökodesign-Rahmens machen Papiersubstrate attraktiver als Neukunststoffe und festigen die langfristige Nachfragesichtbarkeit.
Expansion von Seifen- und Waschmittelproduktionszentren
Unilever, Henkel und Procter & Gamble konsolidieren die west- und mitteleuropäische Produktion in weniger Megastandorten. Henkel investierte 2025 200 Millionen EUR in Düsseldorf und wird ab 2027, wenn die neuen Flüssigwaschmittellinien den Dauerbetrieb erreichen, einen zusätzlichen NaOH-Bedarf von 25.000 Tonnen/Jahr generieren. P&Gs 150-Millionen-EUR-Kompaktierungsturm in Amiens steigert die Pulverwaschmittelproduktion um 18 %, was einen höheren Ätznatrondurchsatz bedeutet. Formulierungsregeln, die Phosphate einschränken, stimulieren einen stärkeren Einsatz von Soda und Silikaten, beides vorgelagerte NaOH-Derivate, und Unilever hat sich öffentlich verpflichtet, bis 2028 ausschließlich aus erneuerbarer Energie gewonnenes Ätznatron zu beziehen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe europäische Energiekosten | −0.8% | Deutschland, Italien, Niederlande | Kurzfristig (≤2 Jahre) |
| REACH- und Arbeitsschutz-Compliance | −0.2% | EU-weit | Mittelfristig (2–4 Jahre) |
| Durch Chlorbilanz bedingte Produktionskürzungen | −0.5% | Deutschland, Frankreich, Niederlande | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe europäische Energiekosten
Strom macht mehr als die Hälfte der gesamten Chlor-Alkali-Barkosten in Europa aus. Trotz des Rückgangs von den Höchstständen 2023 lagen die Industrietarife 2024 im Durchschnitt bei 197 EUR/MWh, immer noch 85 % über dem Basiswert von 2020. Frankreich, geschützt durch ARENH, zahlt 32–46 EUR/MWh, aber niederländische und deutsche Produzenten sehen sich dreistelligen Preisangeboten gegenüber. Die Erdgasparität gegenüber dem Henry Hub bleibt ungünstig. Infolgedessen sanken die durchschnittlichen Verkaufspreise von Ercros im Jahresvergleich um 41 %, und die Margen schrumpften im ersten Halbjahr 2024 auf 6,5 %. Covestros 1,2-GW-Vertrag für erneuerbare Energie mit RWE, der ab 2026 gilt, zielt darauf ab, den gelieferten Strompreis für ein Jahrzehnt unter 60 EUR/MWh zu halten.
REACH- und Arbeitsschutz-Compliance
Die obligatorische Membranumrüstung für veraltete Diaphragmaeinheiten bis 2028 gemäß dem sektoralen BVT-Merkblatt erhöht den Investitionsaufwand. Der tschechische Produzent Spolchemie meldete 2024 REACH-Gebühren und Überwachungsaufrüstungen in Höhe von 8 Millionen EUR – 12 % des Umsatzes –, was staatlich gestützte Garantien erzwang. Geschlossene Transfersysteme sind nun für NaOH über 25 Gew.-% obligatorisch, was pro Standort 15–25 Millionen EUR zusätzlich kostet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionsverfahren:
Membranzellen behaupten Dominanz durch EnergieeinsparungenDie Membrantechnologie hielt 2025 78,18 % des Volumens, während das Segment der anderen Produktionsverfahren mit einem schnelleren CAGR von 3,22 % wächst. Die Größe des europäischen Ätznatronmarkts für Membranproduktion wird voraussichtlich davon profitieren, dass jede Diaphragmaaufrüstung Stromeinsparungen von 20–30 % erbringt. Neue Verfahren wie sauerstoffdepolarisierte Kathodenzellen könnten den Stromverbrauch auf unter 2.000 kWh/t senken, und Horizon Europe hat 45 Millionen EUR für die Pilotierung dieser Technologie bereitgestellt.
Der veraltete Diaphragmaanteil, der in Polen, der Tschechischen Republik und Rumänien noch bei rund 10–12 % liegt, wird sich mit Annäherung der Umrüstungsfristen 2028 verringern. Produzenten, die Upgrades verzögern, riskieren REACH-Strafen und den Verlust von Kunden an kohlenstoffarmes NaOH. Quecksilberzellen sind nach der Minamata-Konvention bereits verschwunden. Der europäische Ätznatronmarkt dreht sich damit fest um Membrankapazitäten, und jeder Neubau wird voraussichtlich Zellräume der nächsten Generation einsetzen, die mit der Verwertung von grünem Wasserstoff kompatibel sind.



Nach Form:
Flüssige Qualitäten beschleunigen sich durch Fracht- und AutomatisierungsökonomieFlüssiges NaOH machte 2025 61,22 % der Lieferungen aus und wird bis 2031 voraussichtlich um 4,29 % wachsen. Endverbraucher bevorzugen die verdünnungsfreie Form, da sie die Handhabungskosten um 15–20 % senkt und sich nahtlos in automatisierte Dosiersysteme in Zellstoffkochern und kommunalen Kläranlagen integriert. Ein einzelner 25-Tonnen-Straßentanker liefert 12,5 Tonnen aktives NaOH, oft innerhalb eines Radius von 500 km, was ihn gegenüber Flocken attraktiv macht, die kapitalintensive Auflösetanks erfordern. Daher neigt sich der europäische Ätznatronmarkt immer stärker zu flüssigen Formen, und Transportflotten mit Edelstahl-Iso-Containern verzeichnen eine hohe Anlagenauslastung.
Feste Formen verteidigen jedoch Nischen in der Pharmazie, der Lebensmittelverarbeitung und ländlichen Wasserwerken, die 25-kg-Säcke für Dosiergenauigkeit kaufen. Die Textilmercerisierung in der Türkei und Mitteleuropa schätzt ebenfalls eine Reinheit von 98 Gew.-%. Obwohl Flocken daher ein langsameres Wachstum verzeichnen, stabilisieren sie die Margenspannen für Verkäufer, die je nach Saisonalität zwischen Verpackungsformaten wechseln können.
Nach Anwendung:
Organische Chemikalien führen, Aluminiumoxid gibt das Tempo vorOrganische Chemikalien zogen 2025 29,69 % des Volumens auf sich, verankert in Epoxiden, Polycarbonaten und hochreinen Pharmaintermediaten. Inländische Harzhersteller schützen sich durch Antidumpingmauern, suchen aber dennoch Kostenentlastung durch werkseigene NaOH-Pipelines, was den europäischen Ätznatronmarkt immer enger mit nachgelagerten chemischen Syntheseclustern entlang des Rhein-Schelde-Korridors verbindet.
Die Aluminiumoxidraffinierung verzeichnet bis 2031 den schnellsten CAGR von 3,47 %, da Spanien und Italien auf Raffinerieneuanläufe für batteriegradige Lieferketten zusteuern. Jede Tonne Aluminiumoxid nach dem Bayer-Verfahren absorbiert bis zu 80 kg NaOH, sodass die Reaktivierung von San Ciprián allein jährlich 30–35 Kilotonnen zusätzlich verbrauchen könnte. Zellstoff und Papier befinden sich auf einem robusten, aber niedrigeren Wachstumspfad, gestützt durch Kraftlinerboard-Aufträge von E-Commerce-Verpackungsumsteigern.

Geografische Analyse
Breitere europäische Märkte
Der Rest Europas deckte 38,98 % der Nachfrage im Jahr 2025 ab, da Polen, die Niederlande und die nordischen Zellstoffregionen stabile Beschaffungsprogramme aufrechterhielten. Der PCC SE-Standort Brzeg Dolny transportiert Flüssigsendungen per Bahn durch Mitteleuropa, während Nobians Einheiten in Delfzijl und Hengelo von einem maritimen Zugang zu Kunden an der Nordsee profitieren. Nordische Papiermühlen importieren erhebliche NaOH-Mengen nach Kymi, Kaukas und Skutskär und nutzen dabei stabile Flüssigfrachtkorridore baltischer Produzenten.
Spanischer Ätznatronmarkt
Spanien ist der Ausreißer beim Volumenwachstum mit einer prognostizierten CAGR von 4,77 %. Ercros steigerte die Produktion im ersten Halbjahr 2024 auf 207 Kilotonnen und hat Membranaufrüstungen in Vila-seca und Tarragona geplant. In Verbindung mit Abwasserinvestitionen in Höhe von 1,8 Milliarden EUR im Zeitraum 2026–2028 könnten spanische Versorgungsunternehmen allein den NaOH-Bedarf um einen hohen einstelligen Prozentsatz steigern. Der Logistikfußabdruck ist auf den LKW-Vertrieb südlich der Pyrenäen ausgerichtet, unterstützt durch Hafenanbindungen in Tarragona und Bilbao.
Kontinentaleuropäischer Ätznatronmarkt
Deutschland bleibt der größte Einzelverbraucher, gestützt durch Covestros Nennkapazität von 900 Kilotonnen und konzentrierte organisch-chemische Anlagen. Ab 2026 stabilisiert der mit RWE verknüpfte erneuerbare Energieblock-Vertrag über 1,2 GW die Kostenkurven und ermöglicht es Brunsbüttel und Krefeld-Uerdingen, „grünes” NaOH mit weniger als 0,5 Tonnen CO2 pro Tonne Produkt zu vermarkten. Die Anlagen in Berre (Frankreich) und Jemeppe (Belgien) nutzen die ARENH-Strompreisdeckelung und halten die variablen Stückkosten wettbewerbsfähig. Der britische Standort Runcorn kämpft mit volatilen Energietarifen nach dem Brexit von nahezu 180–200 EUR/MWh, und Russlands Lieferströme wurden nach den Sanktionen von 2022 nach Osten umgeleitet, wodurch der kontinentaleuropäische Ätznatronmarkt stärker nach innen gerichtet ist als zu irgendeinem Zeitpunkt im vergangenen Jahrzehnt.
Regulatorisches Umfeld
Natriumhydroxid unterliegt in Europa dem EU-Chemikalienrahmen, der von REACH (EG 1907/2006) angeführt wird, wobei harmonisierte Einstufungs- und Kennzeichnungsinformationen von der Europäischen Chemikalienagentur (ECHA) verwaltet werden. Für Chloralkali-Hersteller werden Betriebsgenehmigungen und Anforderungen zur kontinuierlichen Verbesserung durch die Industrieemissionsrichtlinie (2010/75/EU) und die zugehörigen Schlussfolgerungen zu den besten verfügbaren Techniken (BVT) geprägt, die einen zentralen Bezugspunkt für laufende Membranzellen-Umstellungen und Compliance-Investitionen darstellen.
Kennzeichnungs- und Kommunikationspflichten werden im Rahmen der Verordnung über Einstufung, Kennzeichnung und Verpackung verschärft, einschließlich der über die Verordnung (EU) 2024/2865 eingeführten Aktualisierungen, die im Oktober 2024 verabschiedet wurde und auch Aspekte des Online-Verkaufs und von Wirtschaftsakteuren außerhalb der EU abdeckt. Gleichzeitig erhöhen die Vereinfachungsbemühungen der EU im Chemikalienbereich und die sich verschiebenden Zeitpläne rund um den umfassenderen Vorschlag zur REACH-Überarbeitung die Unsicherheit für die mehrjährige Compliance-Planung, auch wenn Branchenprogramme weiterhin den Arbeitsschutzkontrollen für den Umgang mit höher konzentrierter Natronlauge Priorität einräumen.
Wertschöpfungskettenanalyse
Natronlauge wird in Europa hauptsächlich durch integrierte Chloralkali-Elektrolyse hergestellt, wobei Membranzellen aufgrund ihrer geringeren Energieintensität im Vergleich zu älteren Verfahren neue und aufgerüstete Kapazitäten vorantreiben. Zu den zentralen vorgelagerten Inputs zählen Salz/Sole und Strom, während Dampf ein Schlüsselmedium für die Konzentrierung ist, wobei die Mehrstufen-Verdampfung einen großen Anteil der Dampfnachfrage ausmacht, wenn von etwa 32 % Natronlauge auf 50%iges Konzentrat übergegangen wird.
Produktion und Handelsdistribution konzentrieren sich auf Industriekorridore und hafennahe Knotenpunkte in Deutschland, den Niederlanden, Belgien, Frankreich und Spanien. Hersteller wie Nobian, Vynova, Kem One, INEOS und Ercros sind mit nachgelagerten Clustern in den Bereichen organische Chemikalien, Zellstoff und Papier, Waschmittel und Wasseraufbereitung verbunden. Flüssiglogistik (Tankwagen, Bahn und Kurzstrecken-/ISO-Tank-Verkehr) dominiert bei 50%igen Konzentraten, während Feststoffe eher für kleinere Abnehmer und abgelegene Versorgungsbetriebe verwendet werden. Die korrosive Natur von NaOH, spezielle Lageranforderungen und die enge Abstimmung des Chlor-Koppelprodukts begrenzen die Fernhandelsarbitrage und halten die Beschaffung weitgehend regional.
Wettbewerbslandschaft
Marktkonzentration
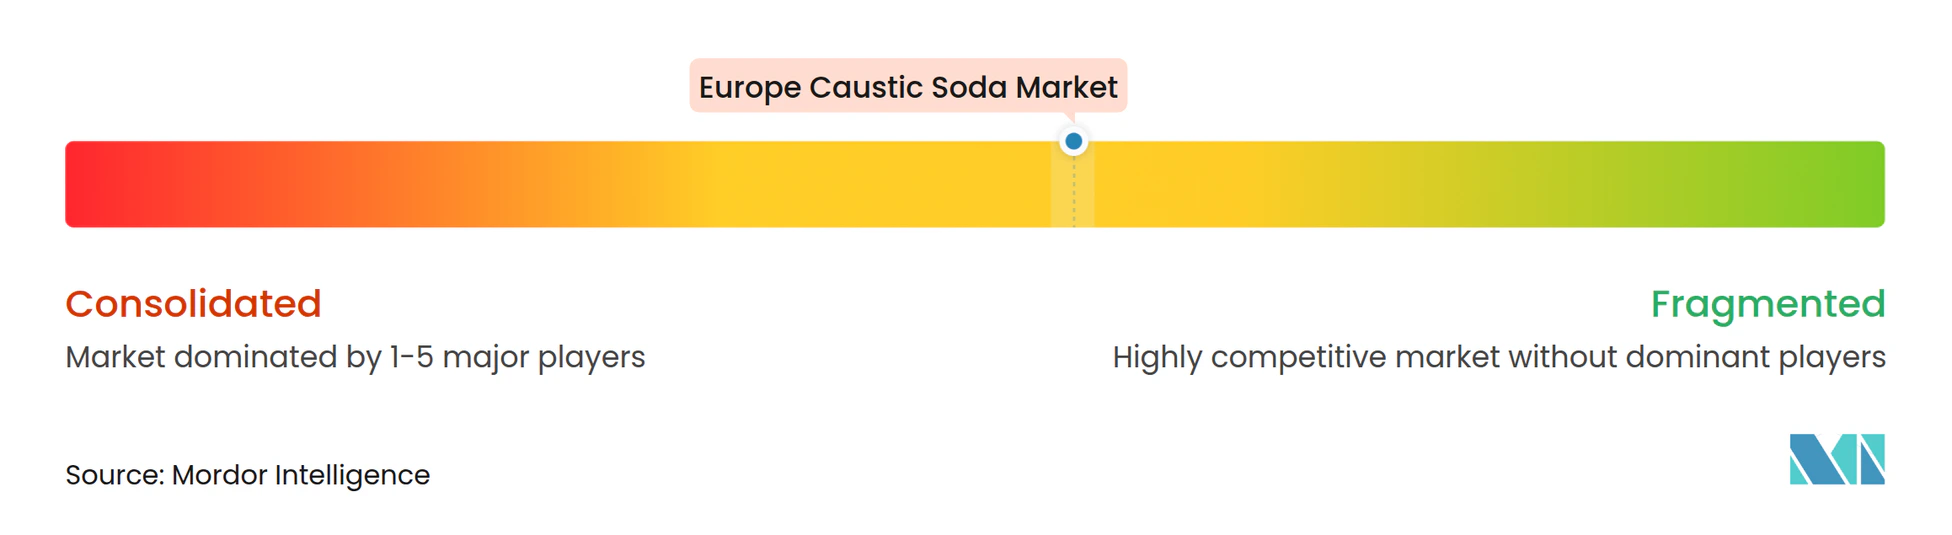
Der europäische Ätznatronmarkt ist mäßig konsolidiert. INEOS führte 2024 ISCC PLUS-zertifiziertes NaOH mit einer Kohlenstoffreduktion von 70 % ein und schloss Rheingarten 2025, als die Chlorökonomie negativ wurde. Dow wird Stade bis 2027 schließen und Kapital für Leistungsmateriallinien freisetzen.
Covestros jahrzehntelanger Stromvertrag mit RWE garantiert Scope-2-Emissionen unter 0,5 Tonnen CO2 pro Tonne – ein Niveau, das Kunden in der Pharmazie und Lebensmittelindustrie nun in Einkaufsrahmen vorschreiben. Olin nutzt interne Epoxideinheiten, um die Chlorkoproduktion aufzunehmen und Margenschwankungen in der integrierten Kette abzusichern. Nobian wurde von AkzoNobel Specialties umbenannt und konzentriert sich neu auf niederländische werkseigene Chlorkreisläufe, die Hypochlorit für die Wasseraufbereitung liefern.
Zweitrangige Produzenten wie Ercros, Spolchemie, Vynova, PCC SE und Kem One teilen sich gemeinsam den größten Teil der verbleibenden 40 %. Spolchemies Rettungspaket 2024 belegt die Last von Nachrüstungs- und REACH-Gemeinkosten bei einer Kapazität unter 200 Kilotonnen.
Marktführer der europäischen Ätznatronbranche
-
INEOS
-
Nobian
-
Vynova Group
-
Kem One
-
Ercros
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Ätznatron-Markt Unternehmen in diesem Bericht
- BASF
- Covestro
- Dow
- Ercros
- INEOS
- Kem One
- Nobian
- Olin Corporation
- PCC SE
- Spolchemie
- Vynova Group
- Westlake Corporation
- WeylChem International GmbH
Lesen Sie die Analyse der Europa Ätznatron-Markt-Unternehmen
Marktchancen und Zukunftsaussichten
Kurzfristige Marktlücken konzentrieren sich auf CO2-arme und energiekostenbegünstigte Natronlauge, zusammen mit zuverlässigkeitsorientierten Versorgungsprogrammen für große Versorgungsunternehmen und Prozessindustrien. Konkrete Dekarbonisierungs- und Effizienzmaßnahmen sind in der Region bereits sichtbar, einschließlich langfristiger Verträge über erneuerbaren Strom durch große Chemieproduzenten und fortgesetzter Membran-Nachrüstungen, die die Stromintensität reduzieren und die Kostenstabilität in Hochtarifmärkten verbessern.
Iberien sticht als aktive Umstrukturierungs- und Investitionszone innerhalb der europäischen Chloralkali-Landkarte hervor. Bondalti Chemicals hat den Betrieb einer neuen Chloralkali-Anlage in Estarreja, Portugal (Asahi Kasei Elektrolysetechnologie), aufgenommen, und im Februar 2026 genehmigten die spanischen Behörden das Angebot von Bondalti zur Übernahme von Ercros. Dies würde eine größere Plattform auf iberischer Ebene für die Chlor-Natronlauge-Integration und die Handelsversorgung schaffen. Unabhängig davon zeigten Euro Chlor-Daten für März 2026 Natronlauge-Bestände von 196.568 Tonnen (ein Rückgang von 16,5 % gegenüber Februar 2026), was die operative Betonung von Bestandskontrolle, Vertragsstrukturen und logistischer Flexibilität für flüssige Qualitäten unterstreicht, bei denen Stromkosten und Chlor-Wirtschaftlichkeit die Produktionsraten schnell beeinflussen können.
Neueste Industrielle Entwicklungen in Europa Ätznatron-Markt
- Februar 2026: Die spanischen Behörden genehmigten das Angebot von Bondalti Chemicals zur Übernahme von Ercros, ein Deal, der einen größeren iberischen Chloralkali-Akteur schaffen soll. Der Zusammenschluss zielt auf Skaleneffekte bei der Chlor-Natronlauge-Integration ab und stärkt die regionale Versorgungsflexibilität für Spanien und benachbarte Märkte.
- März 2025: Kem One nahm eine neue Membranelektrolyseeinheit (ELYSE) in Fos-sur-Mer in Frankreich in Betrieb. Die Modernisierung verbessert die betriebliche Effizienz und senkt das Emissionsprofil des Standorts, was die Verschiebung hin zu modernisierten, energieeffizienten Chloralkali-Kapazitäten in Westeuropa verstärkt.
- Oktober 2024: Nobian und Adven vereinbarten die Zusammenarbeit beim Bau einer neuen elektrischen Natronlauge-Produktionsanlage in Delfzijl, mit geplanter Inbetriebnahme im Jahr 2027. Das Projekt steht im Zusammenhang mit Elektrifizierungs- und Dekarbonisierungsbedürfnissen und erweitert die künftige Handelsverfügbarkeit aus einem hafenverbundenen niederländischen Chemiestandort.
Europa Ätznatron-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Ätznatron (Natriumhydroxid), das in ganz Europa geliefert und verbraucht wird, gemessen in Volumeneinheiten auf Basis der inländischen Produktion zuzüglich des Nettohandels, und anschließend – wo relevant – auf die Endverbrauchsnachfragemuster abgestimmt.
Ausschlüsse aus dem Geltungsbereich: Wir schließen nachgelagerte Produkte aus, bei denen Ätznatron lediglich ein eingebetteter Vorleistungsstoff ist, sowie Chlor und andere Koprodukte der Chlor-Alkali-Elektrolyse.
Segmentierungsübersicht
- Nach Produktionsverfahren
- Membranzelle
- Diaphragmazelle
- Andere Produktionsverfahren (Quecksilberzelle (veraltet), aufkommende Elektro-Elektrodialyse und direkte Elektrosynthese)
- Nach Form
- Fest
- Flüssig
- Nach Anwendung
- Zellstoff und Papier
- Organische Chemikalien
- Anorganische Chemikalien
- Seifen und Waschmittel
- Aluminiumoxid
- Wasseraufbereitung
- Sonstige Anwendungen (Lebensmittel- und Futterverarbeitung usw.)
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, das sachliche Fundament zu Angebot, Handel und Betriebskontext zu legen, da die Ätznatronproduktion eng mit den Auslastungsraten von Chlor-Alkali-Anlagen und den Energiekosten verknüpft ist. Wir stützten uns auf öffentliche Statistiken und technische Referenzen wie Eurostat-Handels- und Industrieproduktionsreihen, UN Comtrade, OECD-Industrieindikatoren sowie Veröffentlichungen europäischer Chemieverbände und Zollbehörden zu Import- und Exportrichtungen.
Um die Annahmen realistisch zu halten, haben wir außerdem Geschäftsberichte, Investorenpräsentationen und Werksankündigungen ausgewertet, die auf Kapazitätsveränderungen, Wartungszyklen und technologische Umstellungen in der Chlor-Alkali-Elektrolyse (einschließlich Membrankonversionen) hinweisen. Zur Gegenprüfung wurde selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen genutzt, um Werksbesitzverhältnisse und ungefähre Versorgungsstrukturen zu verifizieren; zudem wurde eine Import- und Export-Sendungsdatenbank auf Einzelsendungsebene verwendet, um Handelsströme für wichtige Korridore plausibel zu prüfen. Die hier aufgeführten Sekundärforschungsquellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden darüber hinaus zahlreiche weitere öffentliche Dokumente herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der Faktoren, die Volumenbewegungen in Europa antreiben, insbesondere Auslastungsraten, das Verhältnis von Vertrags- zu Spotgeschäft sowie die Auswirkungen von Veränderungen im Chlor-Ätznatron-Gleichgewicht auf Werksentscheidungen. Wir führten Gespräche mit Produzenten, Distributoren und großen Endverbrauchern aus den Bereichen Zellstoff und Papier, Chemikalien, Aluminiumoxid und Wasseraufbereitung, um Lücken aus öffentlichen Datensätzen zu schließen und anschließend zu überprüfen.
Da es sich um einen regionalen Markt handelt, wurde die Diskussion ausgewogen über die wichtigsten Verbrauchsländer und grenzüberschreitenden Handelsdrehscheiben verteilt. Die gewonnenen Erkenntnisse wurden anschließend genutzt, um die Annahmen zu Auslastung, Nettohandel und implizitem Verbrauch vor der abschließenden Freigabe zu präzisieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Erste Ebene: 39 % | Führungskräfte (CXOs): 14 % |
| Mittlere Ebene: 47 % | Bereichs-/Abteilungsleiter: 41 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Der zentrale Schritt zur Marktgrößenbestimmung erfolgte mittels eines Top-down-Ansatzes, bei dem Produktions- und Handelsdaten den regionalen Nachfragepool rekonstruieren; anschließend werden Verbrauchssignale auf Länderebene genutzt, um zu prüfen, ob die impliziten Volumina praktisch plausibel sind. Nachdem das Europa-Gesamtvolumen ermittelt war, wurden selektive Bottom-up-Näherungen als Kontrollrechnung eingesetzt, etwa Anlagenkapazität multipliziert mit Auslastungsbandbreiten sowie stichprobenartig erfasste Spot- und Vertragsvolumina, die typischen Endverbrauchsanteilen zugeordnet wurden.
Zu den wichtigsten Eingangsgrößen zählten Chlor-Alkali-Kapazitäten und angekündigte Ausfälle, die Entwicklung der Stromkosten als Einflussfaktor auf die Auslastungsraten, die Import- und Exportintensität nach wichtigen Korridoren, Produktionssignale aus der Zellstoff- und Papierindustrie sowie die Aktivität bei chemischen Zwischenprodukten, die tendenziell die Ätznatron-Nachfrage anzieht. Für die Prognose wurde eine Szenarioanalyse eingesetzt, um unterschiedliche Energie- und Industrieproduktionspfade abzubilden; das wahrscheinlichste Szenario wurde nach Expertenfeedback ausgewählt. Wo Bottom-up-Prüfungen Lücken aufwiesen (beispielsweise aufgrund begrenzter Offenlegung zu Händlerverkäufen gegenüber Eigenverbrauch), wurde dies durch begrenzte Auslastungsannahmen und Handelsabstimmung gelöst, anstatt übermäßig granulare Hochrechnungen zu erzwingen.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden in mehreren Durchläufen validiert, beginnend mit Einheitenprüfungen und Konsistenzprüfungen auf Länderebene, damit Produktion, Nettohandel und implizierter Verbrauch nicht auseinanderdriften. Anschließend werden die Ergebnisse mit unabhängigen Signalen verglichen, wie etwa Kommentaren zur gemeldeten Auslastungsrate, Handelsmomentum und wesentlichen Kapazitätsveränderungsereignissen; größere Abweichungen werden zur Überprüfung zurückgegeben.
Vor der Veröffentlichung durchläuft die Analyse eine interne Prüfung, bei der Annahmen hinterfragt und ungewöhnliche Stufenänderungen dokumentiert werden. Wir nehmen auch erneut Kontakt zu Quellen auf, wenn die Abweichung nicht mit öffentlich verfügbaren Belegen erklärt werden kann. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren Abschaltungen, Wiederinbetriebnahmen oder Energiepreisschocks. Unmittelbar vor der Auslieferung wird ein abschließender Analysedurchgang vorgenommen, damit die Kunden die aktuellste Einschätzung erhalten.
Marktgröße des Europa-Ätznatron-Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen weichen in diesem Markt häufig voneinander ab, da einige Quellen Wertangaben und andere Volumenangaben machen und weil der implizite Preis stark schwanken kann, wenn sich Stromkosten und das Chlor-Ätznatron-Gleichgewicht verschieben. Unterschiede entstehen auch dadurch, ob die Schätzung ausschließlich auf der Produktion basiert, auf dem scheinbaren Verbrauch (Produktion plus Nettoimporte) oder auf einer gemischten Betrachtung, die den tatsächlichen regionalen Verbrauch widerzuspiegeln versucht.
Ein aktualisierungsbedingter Faktor ist das zur Umrechnung von Tonnen in US-Dollar verwendete Preisfenster, da vierteljährliche Vertragsanpassungen und Spot-Schwankungen die Wertkurve verschieben können, selbst wenn sich die Volumina kaum verändern. Indem das Preistiming auf das Basisjahrfenster abgestimmt und die impliziten durchschnittlichen Verkaufspreise anhand von Handels- und Vertragssignalen erneut überprüft werden, vermeidet Mordor Intelligence die Vermischung älterer Preispunkte mit einer neueren Volumenbasis – ein häufiger Grund für die Streuung der Wertzahlen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,00 Mio. Tonnen (2025) | |
| Regionale Beratungsgesellschaft A | 11,00 Milliarden USD (2024) | Berichtet den Markt in Wertangaben; der implizite Preis pro Tonne kann das Gesamtergebnis erheblich verschieben, je nachdem, ob das Preisfenster Vertragsanpassungen oder eine spotlastige Momentaufnahme widerspiegelt. |
| Fachzeitschrift B | 4,40 Milliarden USD (2035) | Verwendet eine nominale Großhandelspreisverwertung und einen langfristigen Zeithorizont, was den heutigen Wert unterschätzen kann, wenn der aktuelle Preiszyklus höher liegt, und stimmt möglicherweise nicht mit einer Definition des scheinbaren Verbrauchs für dasselbe Jahr überein. |
Die Tabelle zeigt, dass die größte Streuung durch die Einheitenwahl (Tonnen gegenüber US-Dollar) und den Zeitpunkt des zur Umrechnung physischer Volumina in Werte verwendeten Preises verursacht wird. Wenn der Geltungsbereich konsistent gehalten und das Preisfenster auf dasselbe Basisjahr aktualisiert wird, lässt sich die endgültige Schätzung leichter auf Produktion, Nettohandel und realistische Nachfreiber zurückführen, was das Ergebnis für Planungszwecke besser reproduzierbar macht.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird die europäische Ätznatronnachfrage bis 2031 sein?
Das Volumen wird voraussichtlich bis 2031 13,19 Millionen Tonnen erreichen, was einem CAGR von 3,09 % gegenüber dem Niveau von 2026 entspricht.
Welches Produktionsverfahren wird das Angebot dominieren?
Die Membranzellentechnologie bleibt dominant und lieferte 2025 78,18 % der Produktion mit 20–30 % Stromeinsparungen gegenüber Diaphragmaeinheiten.
Warum ist Spanien der am schnellsten wachsende Verbraucher?
Spanien profitiert von Ercros-Erweiterungen und dem möglichen Neustart von Alcoas Aluminiumoxidraffinerie San Ciprián, was die Ätznatronmengen mit einem CAGR von 4,77 % antreibt.
Welche Rolle spielt die Abwasserregulierung bei der Nachfrage?
Die überarbeitete Richtlinie über die Behandlung von kommunalem Abwasser schreibt Investitionen in Höhe von 257 Milliarden EUR vor und steigert den Natriumhydroxidverbrauch für pH- und Nährstoffkontrolle um 15–20 %.
Wie gehen die Produzenten mit hohen Stromkosten um?
Große Unternehmen wie Covestro und INEOS schließen langfristige Verträge für erneuerbare Energie ab, die die gelieferten Preise unter 60 EUR/MWh fixieren und die Scope-2-Emissionen unter 0,5 Tonnen CO2/Tonne senken.