
Tamanho e Participação do Mercado de Serviços de Arquitetura na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
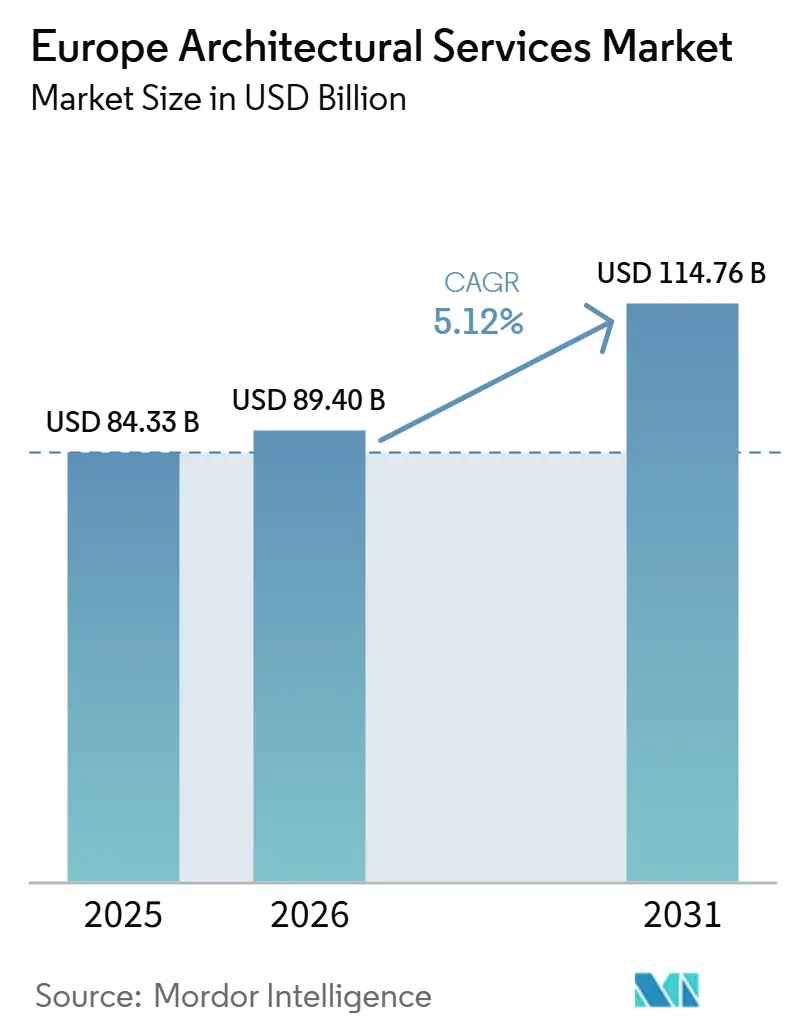
| Tamanho do mercado no ano base (2025) | 84.33 Bilhões de dólares |
| Tamanho do Mercado (2026) | 89.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 114.76 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.12 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Arquitetura na Europa pela Mordor Intelligence
O Mercado de Serviços de Arquitetura na Europa está projetado para crescer de 84,33 bilhões de USD em 2025 para 89,40 bilhões de USD em 2026, atingindo 114,76 bilhões de USD até 2031, registrando um CAGR de 5,12% durante 2026–2031. O mercado é impulsionado principalmente por regulamentações de sustentabilidade cada vez mais rigorosas e pela crescente necessidade de modernizar o parque edificado envelhecido da Europa. A reformulação da Diretiva de Desempenho Energético dos Edifícios (EPBD), que entrou em vigor em maio de 2024, exige que os estados-membros incorporem padrões mais rigorosos de desempenho de edifícios na legislação nacional até maio de 2026, acelerando a demanda por serviços de design arquitetônico e renovação. Além disso, com quase 85% dos edifícios europeus construídos antes de 2000 e taxas de renovação ainda relativamente baixas, há uma demanda significativa de longo prazo por projetos de retrofit e requalificação.
O crescimento é ainda sustentado pelo aumento dos investimentos em setores de alto valor, como centros de dados, instalações de ciências da vida e manufatura avançada, que requerem expertise arquitetônica especializada e capacidades de design multidisciplinar integrado. O investimento do setor público continua a fornecer um pipeline estável de projetos, particularmente nas áreas de saúde, educação, transporte, defesa e infraestrutura pública, apoiado pela implementação dos Planos Nacionais de Renovação de Edifícios previstos até 2026. Embora o mercado permaneça altamente fragmentado, com aproximadamente 142.000 escritórios de arquitetura operando em toda a Europa e quase 70% compostos por práticas individuais, as empresas maiores estão se beneficiando cada vez mais de projetos complexos que exigem conformidade regulatória transfronteiriça, expertise em sustentabilidade e entrega integrada de projetos.
Principais Conclusões do Relatório
- Por tipo de serviço, os serviços de design arquitetônico detinham 31% do mercado em 2025, enquanto os serviços de design urbano e planejamento diretor registraram o CAGR projetado mais rápido de 6,9% até 2031.
- Por tipo de projeto, a renovação representou 61% do mercado em 2025, enquanto a nova construção está prevista para crescer a um CAGR de 5,9% até 2031.
- Por uso final, os edifícios comerciais representaram 36% da participação do mercado de serviços de arquitetura na Europa em 2025, enquanto os edifícios vinculados à infraestrutura estão projetados para expandir a um CAGR de 6,5% até 2031.
- Por fonte de investimento, os clientes públicos capturaram 54% do tamanho do mercado de serviços de arquitetura na Europa em 2025, enquanto o investimento privado deve crescer a um CAGR de 6,3% até 2031.
- Por geografia, a Alemanha detinha 18% do mercado em 2025, enquanto o restante da Europa está previsto para registrar o CAGR mais rápido de 6,7% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Onda de Retrofit de Eficiência Energética no Parque Edificado Envelhecido | +1.3% | Em toda a UE, concentrada na Alemanha, França, países nórdicos e Itália | Curto prazo (≤ 2 anos) |
| Investimento em Centros de Dados, Ciências da Vida e Manufatura Avançada | +0.8% | Alemanha, França, Países Baixos, Polônia, Irlanda e países nórdicos | Médio prazo (2-4 anos) |
| Mandatos de Descarbonização e Circularidade do Setor Público | +0.7% | Em toda a UE, com ganhos iniciais na Alemanha, Benelux e países nórdicos | Médio prazo (2-4 anos) |
| Regeneração Urbana Orientada ao Transporte e Requalificação de Uso Misto | +0.6% | Capitais da Europa Ocidental e Central, com expansão para cidades da Europa Central e Oriental | Longo prazo (≥ 4 anos) |
| Adoção de Design Digital e Entrega de Projetos Transfronteiriços | +0.5% | Regional, com concentração de pioneiros no Reino Unido, Países Baixos e Dinamarca | Médio prazo (2-4 anos) |
| Reposicionamento de Ativos de Hospitalidade e Culturais | +0.3% | Sul e Oeste da Europa, especialmente França, Espanha, Itália e Portugal | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Onda de Retrofit de Eficiência Energética no Parque Edificado Envelhecido
O mercado de serviços de arquitetura na Europa está registrando demanda sustentada por retrofit porque a reformulação da EPBD exige que os estados-membros incorporem padrões mínimos de desempenho energético mais rigorosos na legislação nacional até maio de 2026. A diretiva também exige que os 16% dos edifícios não residenciais com pior desempenho melhorem até 2030, o que move mais proprietários de edifícios de renovações discricionárias para o design orientado à conformidade. A partir de janeiro de 2028, os certificados de desempenho energético para novos edifícios de grande porte deverão divulgar o potencial de aquecimento global ao longo do ciclo de vida, o que envolve os arquitetos mais cedo na coleta de dados, modelagem de carbono e trabalho de especificação. Essa mudança fortalece a posição dos escritórios que já desenvolveram capacidade de carbono ao longo de toda a vida útil, pois podem oferecer suporte tanto de design quanto de conformidade na mesma comissão. O mercado de serviços de arquitetura na Europa está, portanto, atraindo uma parcela maior da demanda por requalificação, o que é consistente com a constatação do Conselho de Arquitetos da Europa de que a requalificação já representava 49% da carga de trabalho dos arquitetos em 2024.
Investimento em Centros de Dados, Ciências da Vida e Manufatura Avançada
O mercado de serviços de arquitetura na Europa está atraindo trabalhos de maior valor provenientes de centros de dados, edifícios de ciências da vida e campi de produção avançada que necessitam de coordenação de engenharia mais rigorosa e suporte de licenciamento mais aprofundado do que projetos convencionais de escritórios ou varejo. Na França, o campus de infraestrutura digital planejado em Île-de-France, anunciado pela Ardian e Verne, mostra como a infraestrutura de inteligência artificial e nuvem está se tornando uma fonte direta de demanda de design especializado na região. No Reino Unido, a HOK concluiu o Merlin Place em Cambridge em junho de 2026 como um edifício de ciências da vida com funções de laboratório úmido, laboratório seco e computacional, ao mesmo tempo em que buscava a certificação BREEAM Excellent e carbono líquido zero ao longo de toda a vida útil. Essas atribuições não são pontos de entrada fáceis porque exigem coordenação entre a envolvente, integração de serviços, revisão ambiental, construção em fases e necessidades especializadas dos usuários. O mercado de serviços de arquitetura na Europa está, portanto, registrando uma lacuna de honorários mais ampla entre empresas com credenciais de entrega especializada e empresas que permanecem focadas em trabalhos comerciais padro.
Mandatos de Descarbonização e Circularidade do Setor Público
O mercado de serviços de arquitetura na Europa também está se beneficiando de regras de contratação pública que agora atribuem maior peso ao carbono ao longo de toda a vida útil, materiais circulares e planejamento de fim de vida, em vez de apenas à qualidade do design inicial. Isso torna as grandes licitações governamentais mais difíceis de acessar para empresas menores que não possuem sistemas formais de gestão ambiental ou fluxos de trabalho de relatórios comprovados. O contrato de planejamento NEB Reallabor emitido em Zeitz em 2026 mostra que a circularidade e os resultados sociais agora fazem parte de estruturas de licitação pública ativas, não apenas de linguagem política. A competição Viktoriakarree Bonn também utilizou sustentabilidade e eficiência econômica como critérios centrais do júri, confirmando que esses requisitos estão sendo incorporados em programas de regeneração urbana com grandes escopos de design. O mercado de serviços de arquitetura na Europa está, portanto, se inclinando para empresas que podem documentar carbono, materiais e controles de entrega juntamente com a própria arquitetura.
Regeneração Urbana Orientada ao Transporte e Requalificação de Uso Misto
O mercado de serviços de arquitetura na Europa também está se beneficiando de grandes programas de regeneração liderados pelo transporte que combinam habitação, empregos, varejo e espaço público em projetos urbanos em fases com longos períodos de entrega. Berlim resolveu as competições do Bloco B/2 e Bloco A do Molkenmarkt em junho de 2026, o que sinalizou demanda contínua por design urbano, planejamento e trabalho de documentação em áreas de requalificação central. Esses programas diferem das comissões de edifícios individuais porque criam tarefas de design repetidas em conceito de design, licenciamento, coordenação pública e implementação em fases. Isso ajuda as empresas a construir melhor visibilidade de receita ao longo de um período mais longo e apoia o crescimento mais rápido da linha de serviços em Serviços de Design Urbano e Planejamento Diretor, projetado em um CAGR de 6,9% até 2031. O mercado de serviços de arquitetura na Europa está, portanto, se beneficiando de modelos de requalificação que recompensam escala, profundidade de planejamento e coordenação de clientes de longo prazo, em vez de design de edifícios isolados.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Base de Custos de Mão de Obra e Serviços Profissionais | -0.9% | Em toda a UE, com maior pressão na Alemanha, Suíça, países nórdicos e Reino Unido | Médio prazo (2-4 anos) |
| Regimes Fragmentados de Planejamento e Conformidade de Construção | -0.7% | Em toda a UE, com maior pressão em trabalhos transfronteiriços e na Europa Central e Oriental | Longo prazo (≥ 4 anos) |
| Recuperação Mais Lenta de Escritórios Comerciais em Cidades Selecionadas | -0.4% | Principais mercados de escritórios em toda a Europa Ocidental | Médio prazo (2-4 anos) |
| Ônus Rigoroso de Contratação Pública e Verificação de Sustentabilidade | -0.3% | Em toda a UE, especialmente em grandes licitações públicas na Alemanha, França, Benelux e países nórdicos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Base de Custos de Mão de Obra e Serviços Profissionais
O mercado de serviços de arquitetura na Europa também permanece limitado por uma base de custos que está crescendo mais rapidamente do que muitas empresas conseguem compensar por meio de ganhos de produtividade. Os ganhos médios antes de impostos dos arquitetos atingiram 43.500 EUR em 2024, confirmando que os custos de pessoal já são elevados em toda a profissão. O ecossistema mais amplo da construção pode precisar de 3,6 milhões de trabalhadores adicionais até 2030, enquanto a FIEC declarou que a União Europeia pode precisar de 2 milhões de trabalhadores extras até o mesmo ano, sugerindo um mercado de trabalho que permanece apertado durante o período de previsão. Empresas pequenas e médias estão mais expostas porque têm menos margem para absorver a pressão salarial enquanto os clientes permanecem sensíveis a honorários após a inflação recente. O mercado de serviços de arquitetura na Europa também enfrenta um problema de capacidade, pois 20% dos arquitetos tinham 60 anos ou mais em 2024, o que aponta para uma escassez gradual de oferta impulsionada por aposentadorias, a menos que a reposição melhore.
Regimes Fragmentados de Planejamento e Conformidade de Construção
O mercado de serviços de arquitetura na Europa ainda enfrenta fricção pelo fato de que as empresas devem trabalhar em muitos sistemas nacionais de planejamento e estruturas de aprovação local, o que aumenta o tempo de documentação e os custos gerais de pré-design. O Estudo Setorial ACE 2024 constatou que 31% dos arquitetos que buscavam trabalhar além-fronteiras citaram o conhecimento insuficiente das regulamentações do país anfitrião como um obstáculo fundamental, indicando que o problema é operacional e não teórico. O ônus é maior em projetos que precisam tanto de aprovação de planejamento doméstico quanto de avaliação ambiental mais ampla, porque o reconhecimento de honorários se move mais tarde no ciclo do projeto quando as aprovações demoram mais. O mesmo quadro da EPBD também se torna mais difícil de gerenciar quando cada estado-membro traduz uma diretiva comum em um processo nacional diferente. O mercado de serviços de arquitetura na Europa, portanto, favorece empresas que podem carregar conhecimento de conformidade em múltiplos países em escala, enquanto práticas menores permanecem em desvantagem em licitações transfronteiriças.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
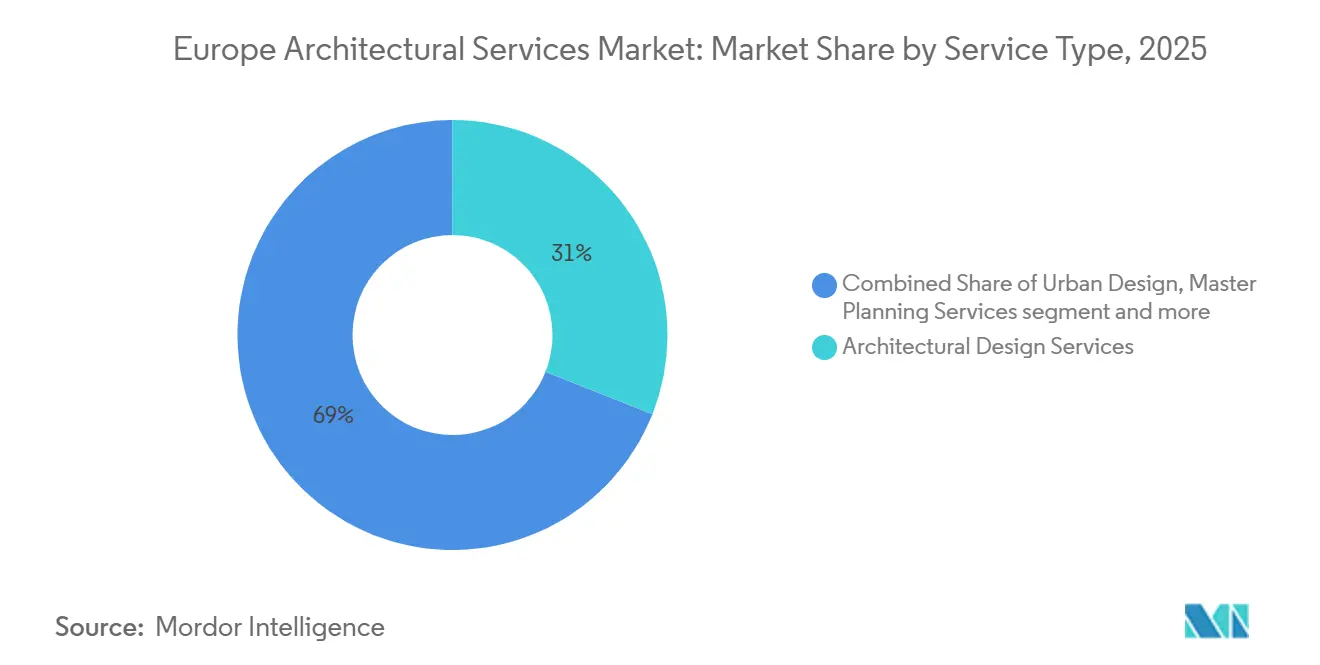
O design arquitetônico ancora a receita enquanto o planejamento diretor aceleraOs Serviços de Design Arquitetônico representaram 31% do mix de tipos de serviço em 2025, o que lhes conferiu a maior posição na participação do mercado de serviços de arquitetura na Europa naquele ano. Essa liderança reflete a forma como os clientes ainda contratam escritórios de arquitetura primeiro para design conceitual, aprovações iniciais e definição de projetos antes que trabalhos de entrega mais especializados se ampliem em torno do briefing. O segmento também permanece central para o trabalho orientado ao retrofit, porque atualizações energéticas, reposicionamento e projetos de reutilização ainda começam com redesign arquitetônico em vez de apenas documentação. Documentação, entrega e arquitetura de interiores permanecem categorias adjacentes importantes, especialmente onde a requalificação de escritórios e o reposicionamento de uso misto exigem coordenação detalhada entre inquilinos, serviços e ocupação em fases.
Os Serviços de Design Urbano e Planejamento Diretor estão previstos para expandir a um CAGR de 6,9% até 2031, o que os torna a linha de serviços de crescimento mais rápido no mercado de serviços de arquitetura na Europa. Esse ritmo está alinhado com o crescente pipeline de regeneração urbana, requalificação vinculada ao transporte e projetos de conversão de terrenos industriais que abrangem várias fases e envolvem múltiplos grupos de partes interessadas. A prontidão digital está se tornando mais importante aqui, porque o estudo ACE relatou que 27% dos escritórios usavam BIM em 2024 e 51% estavam usando ferramentas de modelagem 3D. Empresas que construíram fluxos de trabalho interoperáveis estão em posição mais forte quando os clientes solicitam gestão estruturada de informações e coordenação mais ampla de consultores[1].



Por Tipo de Projeto:
A renovação domina a participação enquanto a nova construção reduz a diferençaA renovação representou 61% do mix de tipos de projeto em 2025, o que significa que este segmento respondeu pela maior participação do tamanho do mercado de serviços de arquitetura na Europa naquele ano. O segmento reflete a economia de uma região onde o parque edificado mais antigo, o endurecimento regulatório e as atualizações de ocupação estão levando os proprietários à requalificação em vez da substituição. Essa estrutura também é consistente com a constatação da ACE de que a requalificação já formava 49% da carga de trabalho dos arquitetos em 2024. O trabalho de renovação também tende a permanecer intensivo em especificações, porque atualizações energéticas, divulgação de carbono, melhorias de acessibilidade e reposicionamento de inquilinos frequentemente precisam de mais coordenação do que reformas cosméticas.
A Nova Construção está prevista para crescer a um CAGR de 5,9% até 2031, o que mostra que a diferença em relação à renovação está diminuindo em categorias de investimento selecionadas. O crescimento está vindo menos da expansão ampla de escritórios e mais de centros de dados, saúde, ciências da vida, instalações relacionadas à defesa e grandes desenvolvimentos vinculados ao transporte. O estudo ACE também mostrou que a habitação privada representou 54% do volume de negócios médio dos escritórios em 2024, o que significa que muitas empresas ainda dependem de uma abordagem baseada em projetos que se move com o crédito residencial e o apetite de renovação das famílias. A aprovação de 125 milhões de GBP da Perkins&Will para o retrofit de Oxford em um hub de ciências da vida e saúde planetária em 2025 também mostra como a reutilização adaptativa agora se aproxima dos níveis de complexidade de design técnico de novas construções.[2]
Por Uso Final:
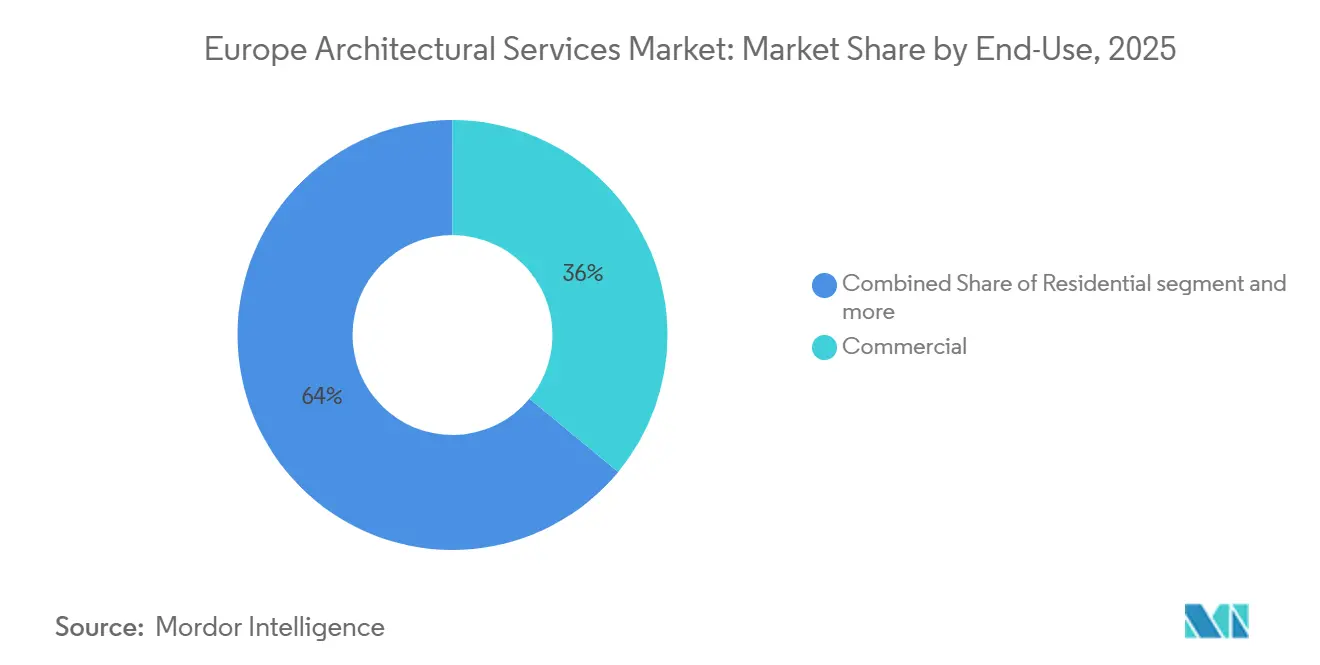
O segmento comercial ancora o mercado enquanto os edifícios vinculados à infraestrutura lideram o crescimentoOs edifícios comerciais representaram 36% da demanda em 2025, o que lhes conferiu a maior participação do tamanho do mercado de serviços de arquitetura na Europa entre os usos finais. A categoria está sendo apoiada pela requalificação de escritórios, reaproveitamento do varejo e expansão de campi privados, em vez de um simples retorno de projetos especulativos de escritórios de rotina. Em muitas cidades, a melhor oportunidade agora é o reposicionamento profundo do estoque existente em espaços de maior desempenho e menor carbono. O trabalho da Gensler no 10 Gresham Street em Londres, que alcançou uma redução de 72% no carbono operacional e a certificação BREEAM Outstanding, demonstra que o trabalho comercial liderado por requalificação pode manter forte valor de design e relevância de locação.
Os Edifícios Vinculados à Infraestrutura estão projetados para avançar a um CAGR de 6,5% até 2031, o que os torna o grupo de uso final de crescimento mais rápido no mercado de serviços de arquitetura na Europa. Este segmento inclui centros de dados, expansão de aeroportos, campi de saúde e programas relacionados à defesa que requerem longos horizontes de entrega e coordenação mais estreita com engenharia e revisão ambiental. A adjudicação pela AECOM em julho de 2025 de dois contratos de arquitetura e engenharia do Distrito Europeu do USACE no valor de mais de 490 milhões de USD mostra a escala do trabalho de infraestrutura pública e estratégica multinacional que está entrando em pipelines ativos. Essas atribuições são atraentes porque geralmente carregam maior conteúdo técnico e menor dependência de um único ciclo de propriedade comercial.

Por Fonte de Investimento:
O investimento público lidera enquanto o capital privado registra crescimento mais rápidoOs clientes públicos comandaram 54% da atividade em 2025, o que significa que responderam pela maior participação do tamanho do mercado de serviços de arquitetura na Europa por fonte de investimento. Isso reflete o peso dos programas de saúde, educação, defesa, transporte e patrimônio governamental que operam por meio de rotas de contratação plurianuais. A demanda pública também é reforçada pelo calendário político, porque os Planos Nacionais de Renovação de Edifícios devem ser entregues até dezembro de 2026 no âmbito da EPBD. Quando esses planos passarem para a implementação, os escritórios de arquitetura com experiência em conformidade com o setor público deverão continuar a se beneficiar de um fluxo constante de comissões de renovação e requalificação.
O investimento privado está previsto para expandir a um CAGR de 6,3% até 2031, o que o torna a fonte de financiamento de movimento mais rápido no mercado de serviços de arquitetura na Europa. A maior atração está vindo de infraestrutura digital de hiperescala, desenvolvedores de ciências da vida e plataformas de uso misto que esperam tanto entrega técnica quanto relatórios de sustentabilidade dos parceiros de design. O campus de infraestrutura digital planejado em Île-de-France, anunciado pela Ardian e Verne, é um sinal claro de que o capital privado está agora financiando projetos com uma escala antes mais associada à infraestrutura liderada pelo Estado. Essa mudança concentra mandatos repetidos entre empresas que podem combinar design, responsabilidade de carbono, suporte de licenciamento e execução em múltiplas fases.
Análise Geográfica
Mercado Europeu de Serviços de Arquitetura
A Alemanha detinha 18% da participação no mercado europeu de serviços de arquitetura em 2025, tornando-se o maior mercado nacional da região. Sua posição reflete forte exposição tanto à renovação de edifícios quanto ao design estratégico de infraestrutura, duas das áreas de trabalho com maior nível de especificação técnica na Europa. A Alemanha também continua sendo um ambiente regulatório exigente, de modo que os honorários de arquitetura frequentemente refletem o esforço adicional necessário para navegar por aprovações e documentações em múltiplas camadas. A atividade de concursos públicos permaneceu visível em 2026, incluindo as decisões sobre o Bloco B/2 e o Bloco A do Molkenmarkt em Berlim, o que apontou para uma demanda institucional contínua na regeneração urbana. O Reino Unido continua sendo um importante mercado em volume, sustentado por estruturas públicas e trabalhos privados vinculados às ciências da vida, serviços financeiros e regeneração residencial, com a AECOM garantindo nove lotes no âmbito do framework CPS2 da Agência Comercial do Governo do Reino Unido em junho de 2026. A França também se destaca pela demanda especializada em infraestrutura digital, apoiada pelo planejado campus da Ardian e Verne em Île-de-France.[3]
Mercado de Serviços de Arquitetura do Sul e Norte da Europa
Espanha e Itália continuam a contribuir com volume expressivo por meio do reposicionamento de empreendimentos de hospitalidade, renovação residencial e obras culturais públicas. A Itália também possuía a maior base de arquitetos registrados na Europa, com 152.000 em 2024, o que demonstra tanto uma forte capacidade local quanto a contínua concorrência de honorários dentro da profissão. Os Países Baixos continuam sendo influentes em termos de qualidade de design e sofisticação nos processos de contratação, mesmo quando avaliados em relação a uma escala nacional menor. O cluster nórdico também permanece ativo, com a Sweco reportando 13 aquisições em 2025, o que confirma que a construção de plataformas em torno da arquitetura e de serviços adjacentes ainda está em movimento nessa parte da Europa.
Mercado de Serviços de Arquitetura da Europa Central e Oriental
O restante da Europa está projetado para crescer a um CAGR de 6,7% até 2031, tornando-se a geografia de crescimento mais rápido no mercado europeu de serviços de arquitetura. A região está se beneficiando da regeneração urbana, da área da saúde e do desenvolvimento de uso misto na Europa Central e Oriental, onde a capacidade de design sofisticado historicamente foi mais limitada do que na Europa Ocidental. A Romênia é um exemplo útil, uma vez que o projeto de regeneração RIVUS Cluj-Napoca recebeu sua licença de construção em março de 2026 e avançou para a fase de construção em um antigo terreno industrial. O prazo de transposição da EPBD de maio de 2026 aplica-se a todos os Estados-membros, o que significa que os mercados com menor capacidade de retrofit existente poderão registrar um aumento mais acentuado na demanda por projetos do que a oferta local atual é capaz de atender.
Cenário Competitivo
Concentração do Mercado
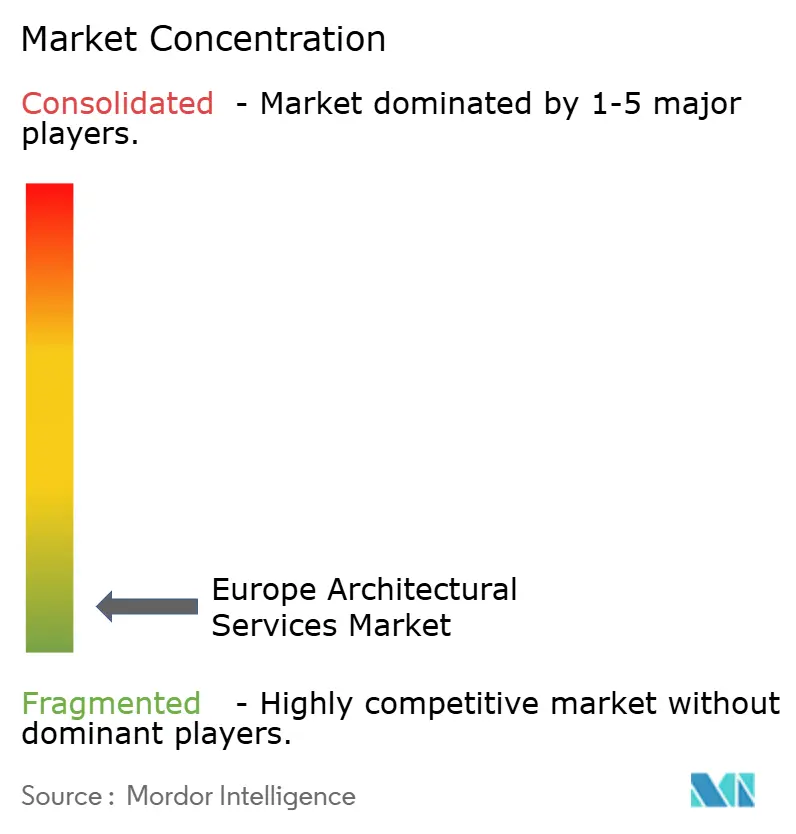
O mercado de serviços de arquitetura na Europa permanece estruturalmente fragmentado, pois 142.000 escritórios estavam ativos em 2024 e 70% deles eram profissionais autônomos. Essa estrutura não impede a consolidação no topo do mercado, porque projetos públicos, de infraestrutura e transfronteiriços complexos ainda favorecem empresas que podem oferecer equipes de entrega maiores e maior capacidade de conformidade. A aquisição da CONIX RDBM Architects pela Sweco em março de 2026 é um exemplo de expansão orientada por capacidade destinada a adicionar profundidade em arquitetura, design de interiores e planejamento diretor a uma plataforma mais ampla. A vitória de contrato do Distrito Europeu do USACE pela AECOM em julho de 2025 é outro exemplo, pois fortaleceu a posição da empresa na prestação de serviços de arquitetura e engenharia multinacional em toda a Europa. A formação e o impulso de aquisição da Verka Collective em 2025 mostram que a agregação apoiada por capital privado também está se tornando uma rota viável para escalar grupos liderados por arquitetos em mercados nacionais.
As aberturas mais atraentes ainda estão em um conjunto restrito de áreas especializadas, em vez de na prática geral ampla. A arquitetura de centros de dados e relacionada à inteligência artificial permanece uma dessas áreas, porque o modelo de entrega requer coordenação detalhada entre energia, resfriamento, contenção, licenciamento e revisão ambiental. A consultoria de design circular é outra área de oportunidade, especialmente à medida que a EPBD impulsiona a divulgação do potencial de aquecimento global ao longo do ciclo de vida para a documentação e contratação de edifícios. A regeneração urbana transfronteiriça e o planejamento diretor público também permanecem seletivos, porque as regras de contratação estão cada vez mais vinculadas à sustentabilidade, gestão de informações e estrutura de entrega demonstrada.
A execução digital de projetos está se tornando uma linha divisória prática dentro do mercado de serviços de arquitetura na Europa. O estudo ACE mostrou que o uso de BIM atingiu 27% dos escritórios em 2024, enquanto 51% usavam ferramentas de modelagem 3D, o que significa que a adoção digital está avançando, mas ainda está longe de ser universal. Empresas que conseguem gerenciar ambientes de dados comuns, troca estruturada de informações e coordenação de consultores estão melhor posicionadas para ganhar grandes projetos públicos e de infraestrutura. O mercado de serviços de arquitetura na Europa, portanto, provavelmente permanecerá fragmentado no nível das pequenas empresas, enquanto se tornará mais concentrado no subconjunto de empresas que conseguem lidar com escala, conformidade e entrega especializada ao mesmo tempo.
Líderes do Setor de Serviços de Arquitetura na Europa
-
AECOM
-
Jacobs Solutions Inc.
-
Arcadis NV
-
Ramboll Group A/S
-
WSP Global Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Serviços de Arquitetura Empresas cobertas neste relatório
- AECOM
- Jacobs Solutions Inc.
- Arcadis NV
- Ramboll Group A/S
- WSP Global Inc.
- Mott MacDonald Group Limited
- Foster + Partners LLP
- Gensler
- HOK
- Perkins and Will
- BDP Holdings Limited
- Sweco AB
- C.F. Moller Architects
- Norr Architects
- Chapman Taylor LLP
- Herzog and de Meuron
- AtkinsRéalis Group Inc.
- Zaha Hadid Architects Limited
- Arup Group Limited
- Henn GmbH
Desenvolvimentos industriais recentes em Mercado Europeu de Serviços de Arquitetura
- Junho de 2026: A HOK concluiu o edifício de ciências da vida Merlin Place, de 139.000 pés quadrados, em Cambridge para a Kadans Science Partner, alcançando a classificação EPC A do Reino Unido e a certificação WiredScore Gold, enquanto buscava a certificação BREEAM Excellent e carbono líquido zero ao longo de toda a vida útil.
- Março de 2026: A Sweco adquiriu a CONIX RDBM Architects, um escritório de arquitetura belga com receitas de 7,6 milhões de EUR (8,2 milhões de USD) em 2025 e aproximadamente 50 especialistas em arquitetura, design de interiores e planejamento diretor. A aquisição foi explicitamente vinculada aos impulsionadores de conformidade climática e de política urbana da UE no anúncio da Sweco.
- Março de 2026: A AtkinsRéalis Group Inc. foi nomeada pelo Manchester Airports Group para fornecer serviços de consultoria e design no âmbito de um quadro de Serviços de Consultoria em Investimento de Capital, apoiando o crescimento estratégico de longo prazo e o planejamento de investimentos em infraestrutura.
Escopo do Relatório do Mercado de Serviços de Arquitetura na Europa
Visão geral da segmentação
| Serviços de Design Arquitetônico |
| Serviços de Documentação e Entrega Arquitetônica |
| Serviços de Arquitetura de Interiores e Planejamento de Espaços |
| Serviços de Design Urbano e Planejamento Diretor |
| Outros |
| Nova Construção |
| Renovação |
| Residencial | |
| Comercial | Escritórios |
| Varejo | |
| Institucional | |
| Industrial e Logística | |
| Outros | |
| Edifícios Vinculados à Infraestrutura |
| Público |
| Alemanha |
| Reino Unido |
| França |
| Espanha |
| Itália |
| Países Baixos |
| Suécia |
| Dinamarca |
| Noruega |
| Restante da Europa |
| Por Tipo de Serviço | Serviços de Design Arquitetônico | |
| Serviços de Documentação e Entrega Arquitetônica | ||
| Serviços de Arquitetura de Interiores e Planejamento de Espaços | ||
| Serviços de Design Urbano e Planejamento Diretor | ||
| Outros | ||
| Por Tipo de Projeto | Nova Construção | |
| Renovação | ||
| Por Uso Final | Residencial | |
| Comercial | Escritórios | |
| Varejo | ||
| Institucional | ||
| Industrial e Logística | ||
| Outros | ||
| Edifícios Vinculados à Infraestrutura | ||
| Por Fonte de Investimento | Público | |
| Por País | Alemanha | |
| Reino Unido | ||
| França | ||
| Espanha | ||
| Itália | ||
| Países Baixos | ||
| Suécia | ||
| Dinamarca | ||
| Noruega | ||
| Restante da Europa | ||
Principais Questões Respondidas no Relatório
Qual é a previsão de valor para 2031 dos serviços de arquitetura na Europa?
O mercado de serviços de arquitetura na Europa está projetado para atingir 114,8 bilhões de USD até 2031, a partir de 89,4 bilhões de USD em 2026, com um CAGR de 5,12% ao longo de 2026-2031.
O que está impulsionando a demanda por renovação em toda a Europa?
Os requisitos vinculantes da EPBD, uma base de edifícios envelhecida onde 85% dos edifícios foram construídos antes de 2000 e taxas de renovação ainda baixas estão mantendo o trabalho de design de retrofit ativo.
Qual tipo de serviço está crescendo mais rapidamente?
Os Serviços de Design Urbano e Planejamento Diretor estão previstos para crescer a um CAGR de 6,9% até 2031, apoiados pela regeneração liderada pelo transporte e pela requalificação de uso misto em fases.
Qual tipo de projeto lidera a demanda atual?
A renovação detinha 61% da atividade de projetos em 2025, refletindo o peso dos programas de requalificação, reutilização e atualização energética em toda a região.