
ヨーロッパ建築サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
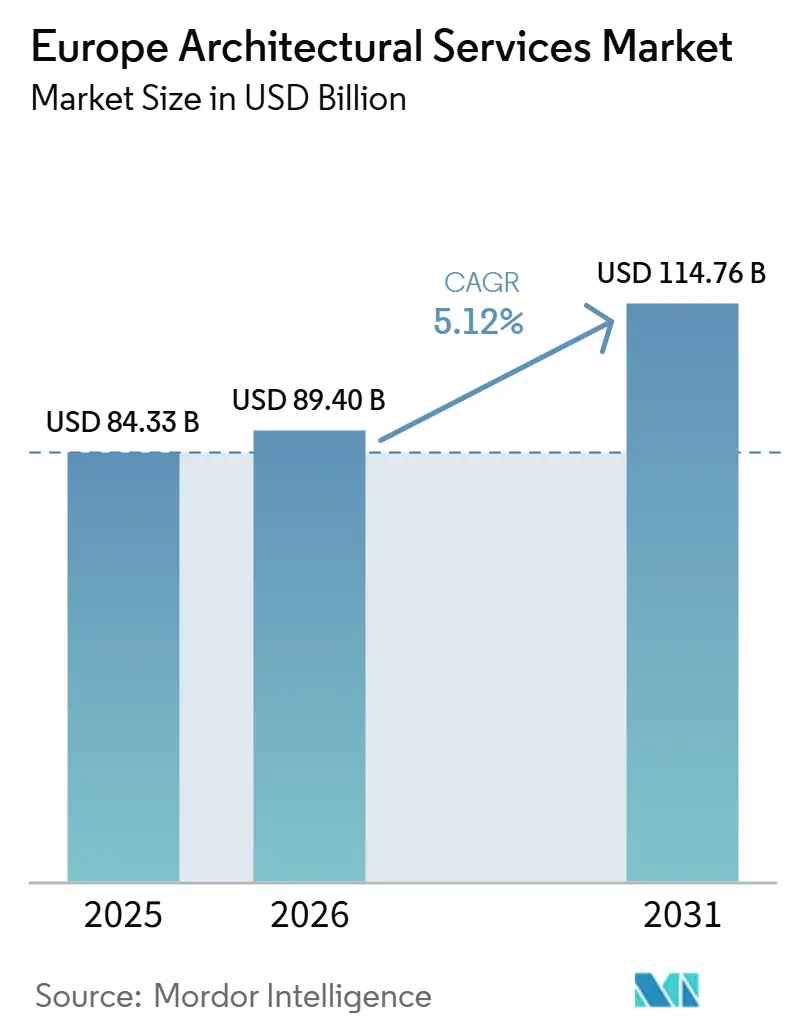
| 基準年の市場規模 (2025) | 84.33 十億米ドル |
| 市場規模 (2026) | 89.40 十億米ドル |
| 市場規模 (2031) | 114.76 十億米ドル |
| 成長率 (2026 - 2031) | 5.12 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ建築サービス市場分析
ヨーロッパ建築サービス市場は、2025年の843億3,000万米ドルから2026年には894億米ドルに成長し、2031年には1,147億6,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.12%を記録する見込みです。市場は主に、ますます厳格化するサステナビリティ規制と、ヨーロッパの老朽化した建築ストックを近代化する必要性の高まりによって牽引されています。2024年5月に発効した改正建築物エネルギー性能指令(EPBD)は、加盟国が2026年5月までにより厳格な建築物性能基準を国内法に組み込むことを義務付けており、建築設計および改修サービスへの需要を加速させています。さらに、ヨーロッパの建築物の約85%が2000年以前に建設されており、改修率が依然として比較的低いことから、改装および改修プロジェクトに対する長期的な需要が大きく存在しています。
成長は、専門的な建築の専門知識と統合された多分野設計能力を必要とするデータセンター、ライフサイエンス施設、先進製造業などの高付加価値セクターへの投資の増加によってさらに支えられています。公共部門の投資は、2026年まで予定されている国家建築物改修計画の実施に支えられ、特に医療、教育、交通、防衛、公共インフラにわたって安定したプロジェクトパイプラインを提供し続けています。市場は依然として高度に断片化されており、ヨーロッパ全体で約142,000の建築事務所が事業を展開し、そのほぼ70%が個人事務所で構成されていますが、大規模な事務所は、国境を越えた規制遵守、サステナビリティの専門知識、および統合プロジェクト納品を必要とする複雑なプロジェクトからますます恩恵を受けています。
主要レポートのポイント
- サービスタイプ別では、建築設計サービスが2025年に市場の31%を占め、都市設計およびマスタープランニングサービスが2031年にかけてCAGR 6.9%で最も速い成長を記録する見込みです。
- プロジェクトタイプ別では、改修が2025年に市場の61%を占め、新築は2031年にかけてCAGR 5.9%で成長すると予測されています。
- 最終用途別では、商業施設が2025年のヨーロッパ建築サービス市場シェアの36%を占め、インフラ関連建築物は2031年にかけてCAGR 6.5%で拡大すると予測されています。
- 投資源別では、公共クライアントが2025年のヨーロッパ建築サービス市場規模の54%を占め、民間投資は2031年にかけてCAGR 6.3%で成長すると予測されています。
- 地域別では、ドイツが2025年に市場の18%を占め、その他のヨーロッパ地域は2031年にかけてCAGR 6.7%で最も速い成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した建築ストック全体にわたるエネルギー効率改修の波 | +1.3% | EU全域、特にドイツ、フランス、北欧諸国、イタリアに集中 | 短期(2年以内) |
| データセンター、ライフサイエンス、先進製造業への投資 | +0.8% | ドイツ、フランス、オランダ、ポーランド、アイルランド、北欧諸国 | 中期(2〜4年) |
| 公共部門の脱炭素化と環型経済の義務化 | +0.7% | EU全域、特にドイツ、ベネルクス、北欧諸国での早期成果 | 中期(2〜4年) |
| 交通指向型都市再生と複合用途再開発 | +0.6% | 西欧および中欧の主要都市、中東欧諸都市への波及 | 長期(4年以上) |
| デジタル設計の採用と国境を越えたプロジェクト納品 | +0.5% | 地域的、特にイギリス、オランダ、デンマークにおける先行者集中 | 中期(2〜4年) |
| ホスピタリティおよび文化的資産の再配置 | +0.3% | 南欧および西欧、特にフランス、スペイン、イタリア、ポルトガル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
老朽化した建築ストック全体にわたるエネルギー効率改修の波
ヨーロッパ建築サービス市場は、改正EPBDが加盟国に対して2026年5月までにより厳格な最低エネルギー性能基準を国内法に組み込むことを義務付けているため、持続的な改修需要を見せています。この指令はまた、非住宅建築物のうち性能が最も低い16%が2030年までに改善することを求めており、より多くの建物オーナーが任意の改修から法令遵守主導の設計へと移行しています。2028年1月からは、新築大型建築物のエネルギー性能証明書にライフサイクル全体の地球温暖化ポテンシャルを開示することが義務付けられ、建築家がデータ収集、炭素モデリング、仕様策定作業により早期から関与するようになります。この変化は、ライフサイクル全体の炭素能力をすでに構築している事務所の立場を強化します。なぜなら、それらの事務所は同一の委託業務において設計と法令遵守の両方のサポートを提供できるからです。したがって、ヨーロッパ建築サービス市場は改修からより大きな需要シェアを引き寄せており、これは改修がすでに2024年の建築家の業務量の49%を占めていたというヨーロッパ建築家評議会の調査結果と一致しています。
データセンター、ライフサイエンス、先進製造業への投資
ヨーロッパ建築サービス市場は、通常のオフィスや小売業務よりも緊密なエンジニアリング調整と深い許認可サポートを必要とするデータセンター、ライフサイエンス建築物、先進生産キャンパスからより高付加価値の業務を引き寄せています。フランスでは、ArdianとVerneが発表したイル=ド=フランスの計画中のデジタルインフラキャンパスが、AIおよびクラウドインフラが地域における専門設計需要の直接的な源泉となりつつあることを示しています。イギリスでは、HOKが2026年6月にKadans Science Partnerのためにケンブリッジでウェットラボ、ドライラボ、計算機能を備えたライフサイエンス建築物であるMerlin Placeを完成させ、同時にBREEAM優秀認証とライフサイクル全体のネットゼロカーボンを目標としています。これらの業務は、外装、設備統合、環境審査、段階的建設、専門的なユーザーニーズにわたる調整を必要とするため、容易な参入点ではありません。したがって、ヨーロッパ建築サービス市場では、専門的な納品実績を持つ事務所と準的な商業業務に特化した事務所との間で報酬格差が拡大しています。
公共部門の脱炭素化と循環型経済の義務化
ヨーロッパ建築サービス市場はまた、設計の初期品質だけでなく、ライフサイクル全体の炭素、循環型材料、使用終了後の計画により重点を置く公共調達規則からも恩恵を受けています。これにより、正式な環境管理システムや実証済みの報告ワークフローを持たない中小規模の事務所にとって、大規模な政府コンペへのアクセスが困難になっています。2026年にツァイツで発行されたNEB Reallaborの計画契約は、循環性と社会的成果が単なる政策言語ではなく、現在の公共入札構造の一部となっていることを示しています。ヴィクトリアカレー・ボン・コンペも、サステナビリティと経済効率を中心的な審査基準として使用しており、これらの要件が大規模な設計範囲を持つ都市再生プログラムに組み込まれていることを確認しています。したがって、ヨーロッパ建築サービス市場は、建築そのものと並んで炭素、材料、納品管理を文書化できる事務所に傾いています。
交通指向型都市再生と複合用途再開発
ヨーロッパ建築サービス市場はまた、住宅、雇用、小売、公共空間を長い納品期間を持つ段階的な都市プロジェクトに組み合わせた大規模な交通主導型再生プログラムからも恩恵を受けています。ベルリンは2026年6月にモルケンマルクト・ブロックB/2とブロックAのコンペを解決し、中心部の再開発エリアにおける都市設計、計画、ドキュメンテーション業務への継続的な需要を示しました。これらのプログラムは単一建築物の委託業務とは異なり、コンセプト設計、許認可、公共調整、段階的実施にわたって繰り返しの設計業務を生み出します。これにより、事務所はより長い期間にわたってより良い収益の可視性を構築でき、2031年にかけてCAGR 6.9%と予測される都市設計およびマスタープランニングサービスにおける最も速いサービスライン成長を支えています。したがって、ヨーロッパ建築サービス市場は、孤立した建築設計だけでなく、規模、計画の深さ、長期的なクライアント調整を評価する再開発モデルから恩恵を受けています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い労働コストと専門サービスコスト基盤 | -0.9% | EU全域、特にドイツ、スイス、北欧諸国、イギリスで最も強い圧力 | 中期(2〜4年) |
| 断片化した計画・建築法令遵守体制 | -0.7% | EU全域、特に国境を越えた業務および中東欧での業務で最大の圧力 | 長期(4年以上) |
| 一部都市における商業オフィスの回復の遅れ | -0.4% | 西欧全域の主要オフィス市場 | 中期(2〜4年) |
| 厳格な公共調達とサステナビリティ検証の負担 | -0.3% | EU全域、特にドイツ、フランス、ベネルクス、北欧諸国の大規模公共入札 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い労働コストと専門サービスコスト基盤
ヨーロッパ建築サービス市場はまた、多くの事務所が生産性向上によって相殺できる速度を超えて上昇しているコスト基盤によって制約されています。建築家の平均税引前収入は2024年に43,500ユーロに達しており、人件費がすでに業界全体で高水準にあることを確認しています。より広い建設エコシステムは2030年までに360万人の追加労働者を必要とする可能性があり、FIECは欧州連合が同年までに200万人の追加労働者を必要とする可能性があると述べており、予測期間を通じて労働市場が逼迫した状態が続くことを示唆しています。中小規模の事務所は、最近のインフレ後にクライアントが報酬に敏感な状態が続く中で、賃金圧力を吸収する余地が少ないため、より大きなリスクにさらされています。ヨーロッパ建築サービス市場はまた、2024年に建築家の20%が60歳以上であったという能力問題にも直面しており、代替が改善されない限り、退職による供給の漸進的な逼迫を示しています。
断片化した計画・建築法令遵守体制
ヨーロッパ建築サービス市場は依然として、事務所が多くの国家計画システムと地方承認構造にわたって業務を行わなければならないという摩擦に直面しており、ドキュメンテーション時間と設計前のオーバーヘッドが増加しています。ACE 2024年セクタースタディは、国境を越えた業務を求める建築家の31%が、受入国の規制に関する知識不足を主要な障害として挙げており、この問題が理論的なものではなく実務的なものであることを示しています。国内の計画承認と広範な環境アセスメントの両方を必要とするプロジェクトでは負担が重くなります。なぜなら、承認に時間がかかるほど、報酬の認識がプロジェクトサイクルの後半に移行するからです。同じEPBDフレームワークも、各加盟国が共通の指令を異なる国内プロセスに変換する場合、管理がより困難になります。したがって、ヨーロッパ建築サービス市場は、規模に応じた多国間法令遵守知識を持つ事務所を優遇し、中小規模の事務所は国境を越えた入札において不利な立場に置かれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
建築設計が収益を支え、マスタープランニングが加速建築設計サービスは2025年のサービスタイプ構成の31%を占め、その年のヨーロッパ建築サービス市場シェアにおいて最大のポジションを占めました。このリーダーシップは、クライアントが依然として、より専門的な納品業務が概要の周囲に広がる前に、コンセプト設計、早期承認、プロジェクト定義のために建築事務所を最初に任命する方法を反映しています。このセグメントはまた、改修主導の業務においても中心的な役割を果たし続けています。なぜなら、エネルギーアップグレード、再配置、再利用プロジェクトは依然としてドキュメンテーションだけでなく建築的な再設計から始まるからです。ドキュメンテーション、納品、インテリア建築は、特にオフィス改修と複合用途再配置がテナント、設備、段階的な入居にわたる詳細な調整を必要とする場合に、重要な隣接カテゴリーとして残っています。
都市設計およびマスタープランニングサービスは2031年にかけてCAGR 6.9%で拡大すると予測されており、ヨーロッパ建築サービス市場において最も成長の速いサービスラインとなっています。このペースは、複数のフェーズにわたり複数の利害関係者グループを含む都市再生、交通連携型再開発、産業用地転換プロジェクトの増大するパイプラインと一致しています。デジタルの準備状況はここでより重要になっています。なぜなら、ACEの調査によると、2024年に27%の事務所がBIMを使用し、51%が3Dモデリングツールを使用していたからです。相互運用可能なワークフローを構築した事務所は、クライアントが構造化された情報管理とより広いコンサルタント調整を求める場合に、より有利な立場にあります[1]。


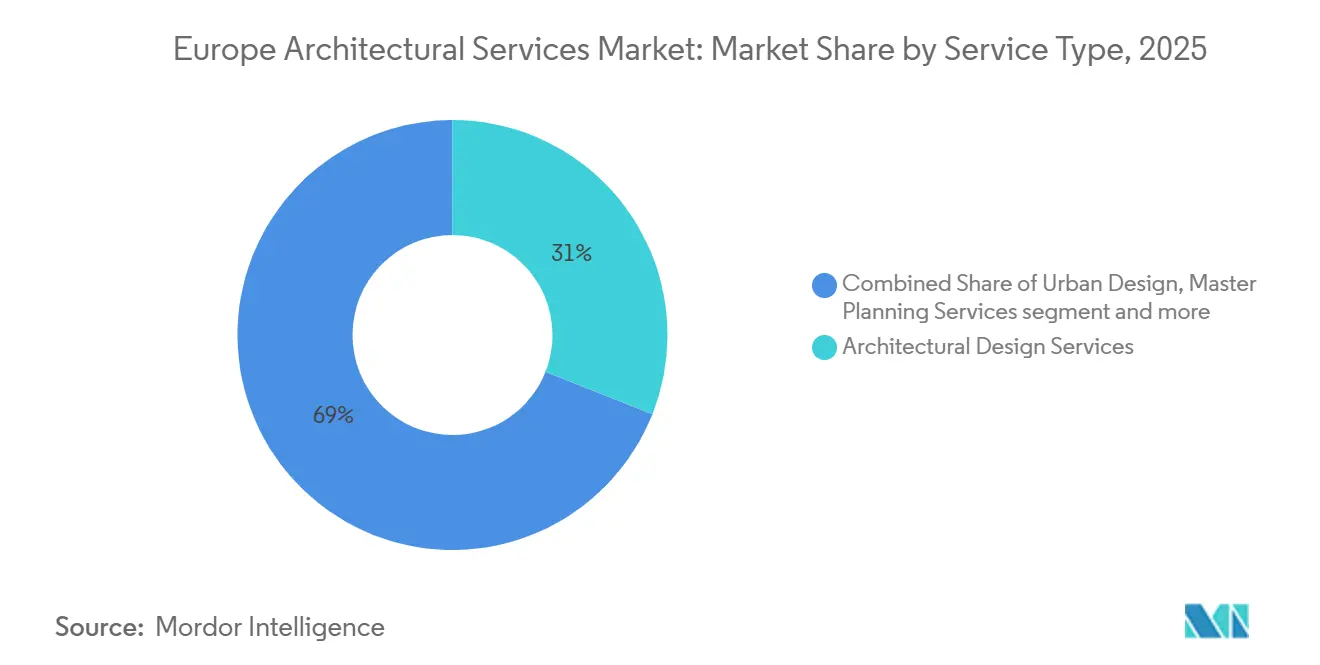
注記: 全セグメントの個別シェアはレポート購入時に入手可能
プロジェクトタイプ別:
改修がシェアを支配し、新築がギャップを縮小改修は2025年のプロジェクトタイプ構成の61%を占め、その年のヨーロッパ建築サービス市場規模において最大のシェアを占めました。このセグメントは、老朽化した建築ストック、規制の強化、入居アップグレードがオーナーを建て替えよりも改修に向かわせている地域の経済性を反映しています。その構造はまた、改修がすでに2024年の建築家の業務量の49%を形成していたというACEの調査結果とも一致しています。改修業務はまた、エネルギーアップグレード、炭素開示、アクセス改善、テナント再配置が表面的な改装よりも多くの調整を必要とすることが多いため、仕様が重い傾向があります。
新築は2031年にかけてCAGR 5.9%で成長すると予測されており、選択された投資カテゴリーにおいて改修とのギャップが縮小していることを示しています。成長は広範なオフィス拡張よりも、データセンター、医療、ライフサイエンス、防衛関連施設、主要な交通連携型開発から来ています。ACEの調査はまた、民間住宅が2024年の平均事務所売上高の54%を占めていることを示しており、多くの事務所が依然として住宅ローンと家庭の改修意欲とともに動くプロジェクトベースのアプローチに依存していることを意味しています。Perkins and Willが2025年に承認した1億2,500万ポンドのオックスフォードのライフサイエンスおよび惑星健康ハブへの改修も、適応的再利用が新築レベルの技術設計の複雑さに近づいていることを示しています。[2]
最終用途別:
商業施設が市場を支え、インフラ関連建築物が成長をリード商業施設は2025年の需要の36%を占め、最終用途の中でヨーロッパ建築サービス市場規模において最大のシェアを占めました。このカテゴリーは、単純な通常の投機的オフィスプロジェクトの回帰ではなく、オフィス改修、小売の再利用、民間キャンパスの拡張によって支えられています。多くの都市では、より良い機会は今や既存ストックをより高性能で低炭素なスペースへと深く再配置することにあります。Genslerがロンドンの10 Gresham Streetで行った業務は、72%の運用炭素削減とBREEAM優秀認証を達成し、改修主導の商業業務が強い設計価値とリーシングの関連性を維持できることを示しています。
インフラ関連建築物は2031年にかけてCAGR 6.5%で前進すると予測されており、ヨーロッパ建築サービス市場において最も成長の速い最終用途グループとなっています。このセグメントには、長い納品期間とエンジニアリングおよび環境審査とのより緊密な調整を必要とするデータセンター、空港拡張、医療キャンパス、防衛関連プログラムが含まれます。AECOMが2025年7月に受注した、4億9,000万米ドル以上相当の2件の米陸軍工兵隊ヨーロッパ地区建築・エンジニアリング契約は、アクティブなパイプラインに参入する多国間の公共・戦略インフラ業務の規模を示しています。これらの業務は、通常より高い技術的内容を持ち、単一の商業不動産サイクルへの依存度が低いため、魅力的です。

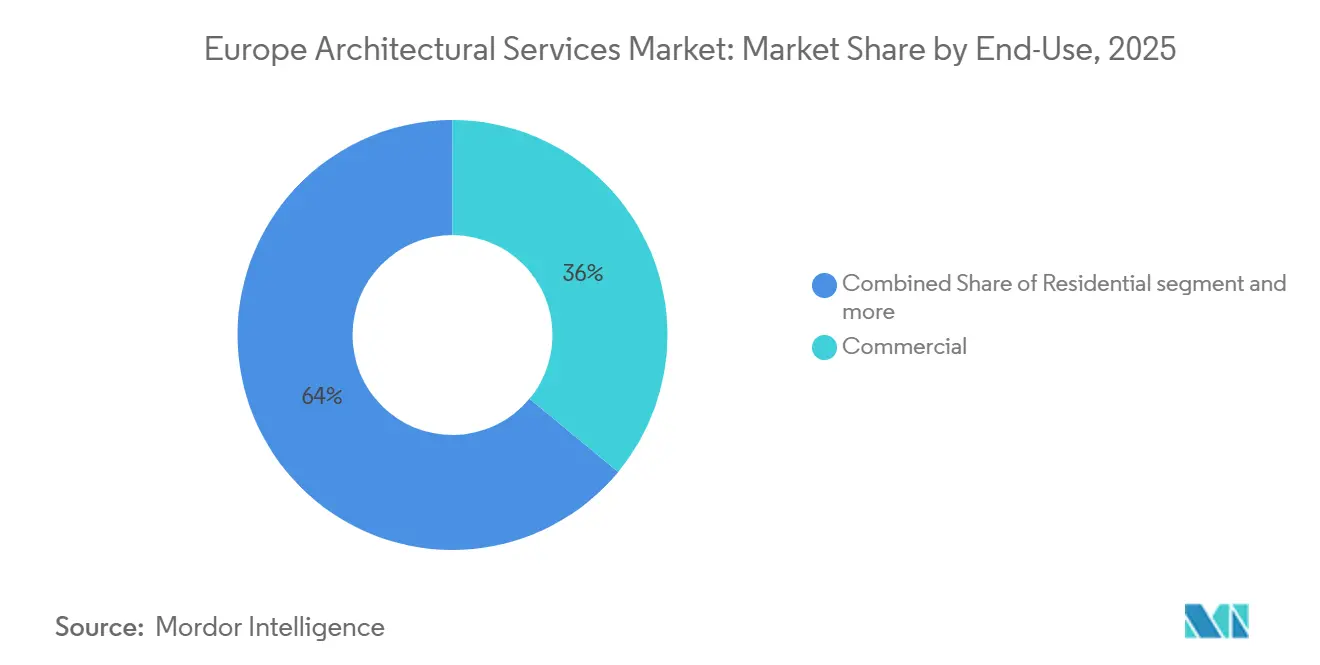
注記: 全セグメントの個別シェアはレポート購入時に入手可能
投資源別:
公共投資がリードし、民間資本がより速い成長を記録公共クライアントは2025年の活動の54%を占め、投資源別でヨーロッパ建築サービス市場規模において最大のシェアを占めました。これは、複数年の調達ルートを通じて運営される医療、教育、防衛、交通、政府不動産プログラムの比重を反映しています。公共需要はまた、政策のタイミングによっても強化されています。なぜなら、EPBDフレームワークの下で国家建築物改修計画が2026年12月までに提出される予定だからです。これらの計画が実施段階に移行すると、公共部門の法令遵守経験を持つ建築務所は、改修および再開発委託業務の安定したフローから引き続き恩恵を受けるはずです。
民間投資は2031年にかけてCAGR 6.3%で拡大すると予測されており、ヨーロッパ建築サービス市場においてより速く動く資金源となっています。最も強い牽引力は、設計パートナーに技術的な納品とサステナビリティ報告の両方を期待するハイパースケールデジタルインフラ、ライフサイエンス開発業者、複合用途プラットフォームから来ています。ArdianとVerneが発表したイル=ド=フランスの計画中のデジタルインフラキャンパスは、民間資本がかつて国家主導のインフラとより密接に関連していた規模のプロジェクトに資金を提供していることの明確なシグナルです。この変化は、設計、炭素責任、許認可サポート、多段階実行を組み合わせることができる事務所に繰り返しの委託業務を集中させます。
地域分析
ヨーロッパ建築サービス市場
ドイツは2025年にヨーロッパ建築サービス市場シェアの18%を占め、地域内最大の国内市場となった。この地位は、ヨーロッパにおいて仕様要件が最も厳しい分野の一つである建物改修と戦略的インフラ設計の両方に対する強い需要を反映している。ドイツは依然として厳格な規制環境を維持しており、建築報酬は多層的な承認手続きや書類作成を乗り越えるために必要な追加作業を反映することが多い。2026年にも公共コンペの活動は引き続き活発であり、ベルリンにおけるモルケンマルクト・ブロックB/2およびブロックAの決定が含まれ、都市再生における継続的な公共機関の需要を示した。イギリスは依然として重要な取引量市場であり、公共フレームワークおよびライフサイエンス、金融サービス、住宅再生に関連する民間事業に支えられており、AECOMは2026年6月にイギリス政府商業機関CPS2フレームワークにおいて9つのロットを獲得した。フランスもまた、イル=ド=フランスに計画されているArdianおよびVerneキャンパスに支えられた専門的なデジタルインフラ需要において際立っている。[3]
南欧および北欧建築サービス市場
スペインとイタリアは、ホスピタリティの再配置、住宅改修、および公共文化事業を通じて引き続き相当な取引量をもたらしている。イタリアはまた、2024年時点でヨーロッパ最大の登録建築士数である152,000人を擁しており、これは地域内の強い供給能力と職業内における継続的な報酬競争の両方を示している。オランダは、国内規模が小さいながらも、設計品質と調達の洗練度において依然として影響力を持っている。北欧クラスターも引き続き活発であり、Swecoは2025年に13件の買収を報告しており、ヨーロッパのその地域において建築および隣接サービスを中心としたプラットフォーム構築が依然として進行中であることを裏付けている。
中欧および東欧建築サービス市場
ヨーロッパのその他の地域は2031年までに6.7%のCAGRで成長すると予測されており、ヨーロッパ建築サービス市場において最も成長の速い地域となっている。この地域は、中欧および東欧における都市再生、医療、および複合用途開発の恩恵を受けており、これらの地域では高度な設計能力が歴史的に西欧よりも限られていた。ルーマニアはその好例であり、RIVUS クルージュ=ナポカ再生プロジェクトは2026年3月に建築許可を取得し、旧工業用地での建設に着手した。2026年5月のEPBD(建物エネルギー性能指令)転換期限は加盟国全体に適用されるため、既存の改修能力が低い市場では、現地の供給能力が対応できる水準を超えた設計需要の急増が見込まれる可能性がある。
競争環境
市場集中度
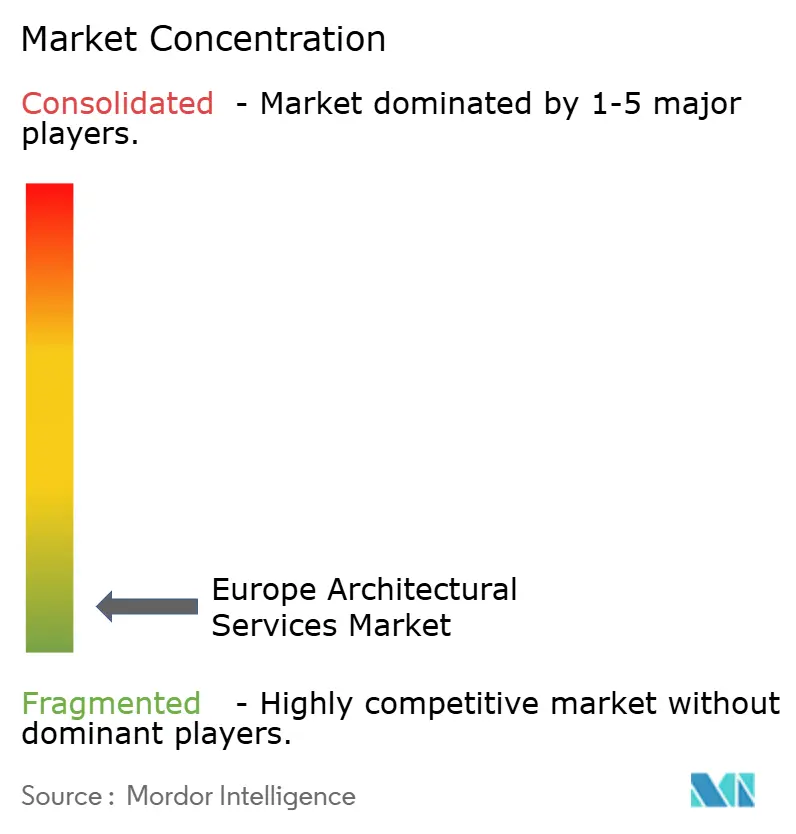
ヨーロッパ建築サービス市場は構造的に断片化したままであり、2024年には142,000の事務所が活動しており、そのうち70%が個人事業主でした。その構造は市場上位での統合を妨げるものではありません。なぜなら、複雑な公共、インフラ、国境を越えたプロジェクトは依然として、より大きな納品チームとより広い法令遵守能力を提供できる事務所を優遇するからです。Swecoによる2026年3月のCONIX RDBM Architectsの買収は、より広いプラットフォームに建築、インテリアデザイン、マスタープランニングの深みを加えることを目的とした能力主導の拡張の一例です。AECOMの2025年7月の米陸軍工兵隊ヨーロッパ地区契約受注も別の例であり、ヨーロッパ全体での多国間建築・エンジニアリングサービス納品における同社の立場を強化しました。Verka Collectiveの2025年の設立と買収推進は、プライベートエクイティに支援された集約が、国内市場を越えて建築家主導のグループを拡大するための実行可能なルートになりつつあることも示しています。
最も魅力的な機会は、広範な一般的な業務ではなく、依然として狭い専門分野のセットにあります。データセンターおよびAI関連建築は、納品モデルが電力、冷却、封じ込め、許認可、環境審査にわたる詳細な調整を必要とするため、そのような分野の1つです。循環型設計アドバイザリーは別の機会の分野であり、特にEPBDがライフサイクル全体の地球温暖化ポテンシャルの開示を建築ドキュメンテーションと調達に組み込むにつれて重要性が増しています。国境を越えた都市再生と公共マスタープランニングも選択的であり続けています。なぜなら、調達規則がサステナビリティ、情報管理、実証済みの納品構造にますます結びついているからです。
デジタルプロジェクト実行は、ヨーロッパ建築サービス市場内で実際的な分水嶺になりつつあります。ACEの調査によると、BIMの使用は2024年に事務所の27%に達し、51%が3Dモデリングツールを使用しており、デジタル採用は進んでいるものの依然として普遍的にはほど遠い状況です。共通データ環境、構造化された情報交換、コンサルタント調整を管理できる事務所は、大規模な公共・インフラプロジェクトを受注するのに有利な立場にあります。したがって、ヨーロッパ建築サービス市場は、小規模事務所レベルでは断片化したままである一方、規模、法令遵守、専門的な納品を同時に処理できる事務所のサブセットではより集中する可能性が高いです。
ヨーロッパ建築サービス産業のリーダー
-
AECOM
-
Jacobs Solutions Inc.
-
Arcadis NV
-
Ramboll Group A/S
-
WSP Global Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ建築サービス市場 このレポートでカバーされる企業
- AECOM
- Jacobs Solutions Inc.
- Arcadis NV
- Ramboll Group A/S
- WSP Global Inc.
- Mott MacDonald Group Limited
- Foster + Partners LLP
- Gensler
- HOK
- Perkins and Will
- BDP Holdings Limited
- Sweco AB
- C.F. Moller Architects
- Norr Architects
- Chapman Taylor LLP
- Herzog and de Meuron
- AtkinsRéalis Group Inc.
- Zaha Hadid Architects Limited
- Arup Group Limited
- Henn GmbH
最近の産業開発事情 ヨーロッパ建築サービス市場
- 2026年6月:HOKがKadans Science Partnerのためにケンブリッジで139,000平方フィートのMerlin Placeライフサイエンス建築物を完成させ、英国EPC Aレーティングとワイヤードスコア・ゴールド認証を達成し、BREEAM優秀認証とライフサイクル全体のネットゼロカーボンを目標としています。
- 2026年3月:Swecoが、2025年の売上高760万ユーロ(820万米ドル)、建築、インテリアデザイン、マスタープランニングの専門家約50名を擁するベルギーの建築事務所CONIX RDBM Architectsを買収しました。この買収はSwecoの発表においてEUの気候・都市政策遵守ドライバーと明示的に結びつけられました。
- 2026年3月:AtkinsRéalis Group Inc.がManchester Airports Groupにより、資本投資コンサルタントサービスフレームワークの下でコンサルタントおよび設計サービスを提供するために任命され、長期的な戦略的成長とインフラ投資計画を支援します。
ヨーロッパ建築サービス市場レポートの範囲
セグメンテーション概要
| 建築設計サービス |
| 建築ドキュメンテーション・納品サービス |
| インテリア建築・空間計画サービス |
| 都市設計・マスタープランニングサービス |
| その他 |
| 新築 |
| 改修 |
| 住宅 | |
| 商業施設 | オフィス |
| 小売 | |
| 機関施設 | |
| 産業・物流 | |
| その他 | |
| インフラ関連建築物 |
| 公共 |
| ドイツ |
| イギリス |
| フランス |
| スペイン |
| イタリア |
| オランダ |
| スウェーデン |
| デンマーク |
| ノルウェー |
| その他のヨーロッパ |
| サービスタイプ別 | 建築設計サービス | |
| 建築ドキュメンテーション・納品サービス | ||
| インテリア建築・空間計画サービス | ||
| 都市設計・マスタープランニングサービス | ||
| その他 | ||
| プロジェクトタイプ別 | 新築 | |
| 改修 | ||
| 最終用途別 | 住宅 | |
| 商業施設 | オフィス | |
| 小売 | ||
| 機関施設 | ||
| 産業・物流 | ||
| その他 | ||
| インフラ関連建築物 | ||
| 投資源別 | 公共 | |
| 国別 | ドイツ | |
| イギリス | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| オランダ | ||
| スウェーデン | ||
| デンマーク | ||
| ノルウェー | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパにおける建築サービスの2031年の価値予測は?
ヨーロッパ建築サービス市場は、2026年の894億米ドルから2031年には1,148億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.12%を記録する見込みです。
ヨーロッパ全体で改修需要を牽引しているものは何ですか?
拘束力のあるEPBD要件、建築物の85%が2000年以前に建設された老朽化した建築基盤、依然として低い改修率が、改修設計業務を活発に保っています。
最も速く成長しているサービスタイプはどれですか?
都市設計およびマスタープランニングサービスは、交通主導型再生と段階的な複合用途再開発に支えられ、2031年にかけてCAGR 6.9%で成長すると予測されています。
現在の需要をリードしているプロジェクトタイプはどれですか?
改修は2025年のプロジェクト活動の61%を占め、地域全体の改修、再利用、エネルギーアップグレードプログラムの比重を反映しています。