
Tamanho e Participação do Mercado de Seguros de Engenharia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
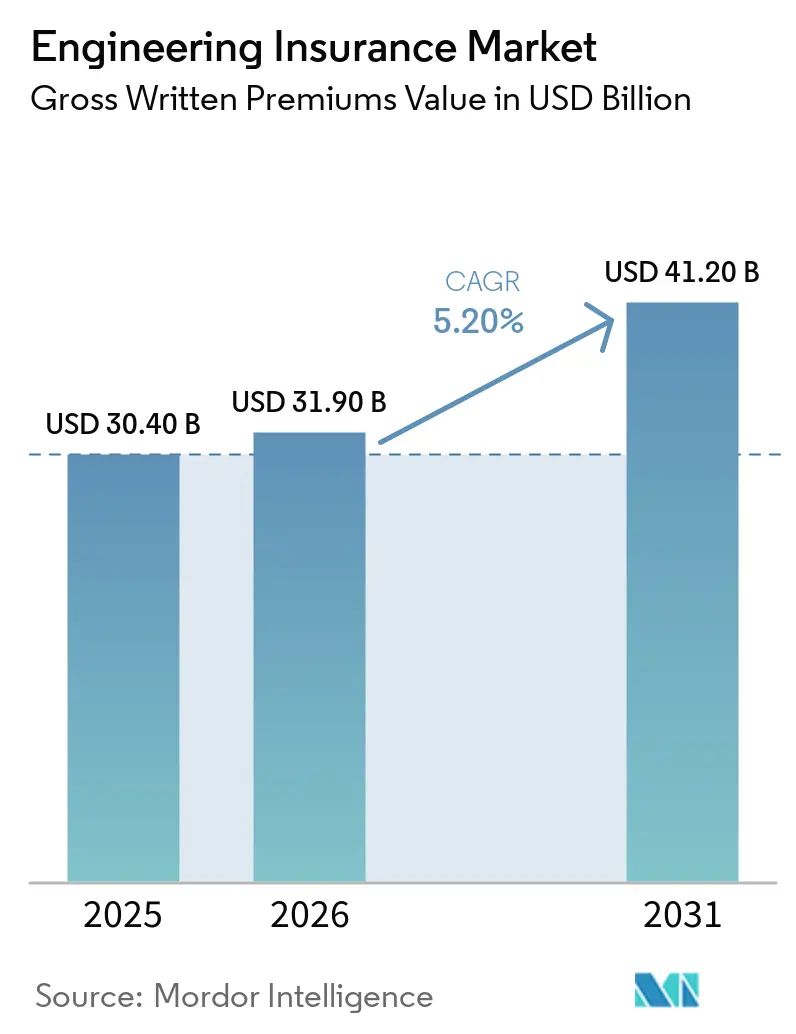
| Tamanho do Mercado (2026) | 31.90 Bilhões de dólares |
| Tamanho do Mercado (2031) | 41.20 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.20 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
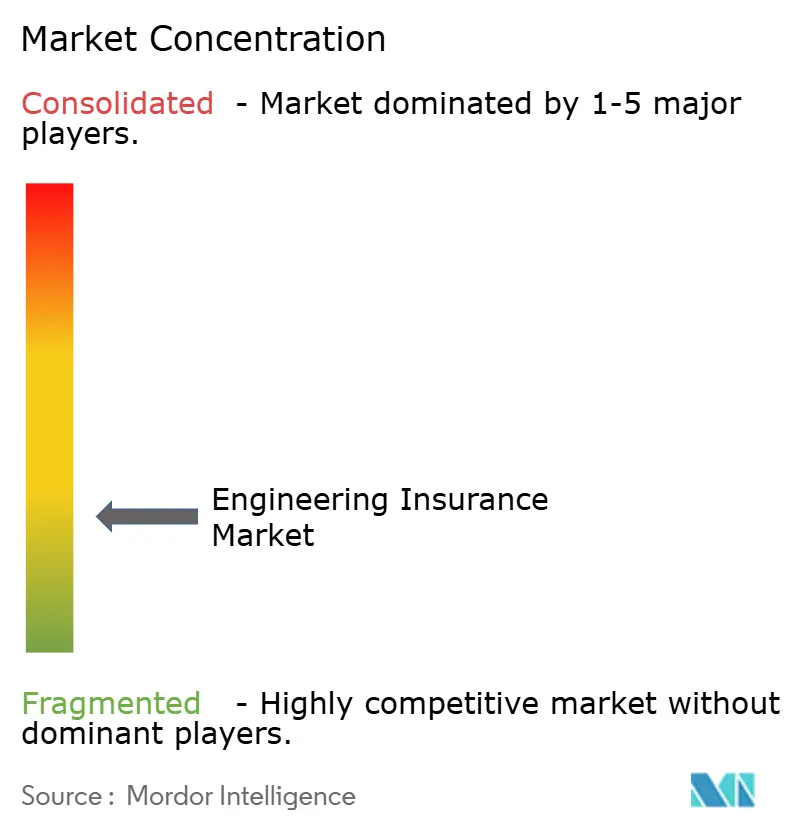
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Engenharia por Mordor Intelligence
O tamanho do mercado de seguros de engenharia está projetado para expandir de 30,4 bilhões de USD em 2025 e 31,9 bilhões de USD em 2026 para 41,2 bilhões de USD até 2031, registrando um CAGR de 5,2% entre 2026 e 2031. O investimento em infraestrutura está aumentando a demanda por cobertura em transporte, energia, instalações industriais e ativos digitais. Projetos de grande porte apresentam valores segurados mais elevados, o que aumenta a necessidade de subscrição técnica e engenharia de riscos. O capital privado também está migrando para projetos de infraestrutura de transição energética e digital, o que coloca os requisitos de seguro mais cedo no planejamento dos projetos. Os riscos de construção padrão enfrentam maior capacidade e condições mais brandas, enquanto os riscos complexos mantêm preços mais firmes porque menos seguradores conseguem liderá-los. Centros de dados, projetos de tunelamento e instalações de energia eólica offshore flutuante são, portanto, áreas importantes para capacidade especializada e desenvolvimento de produtos.
Principais Conclusões do Relatório
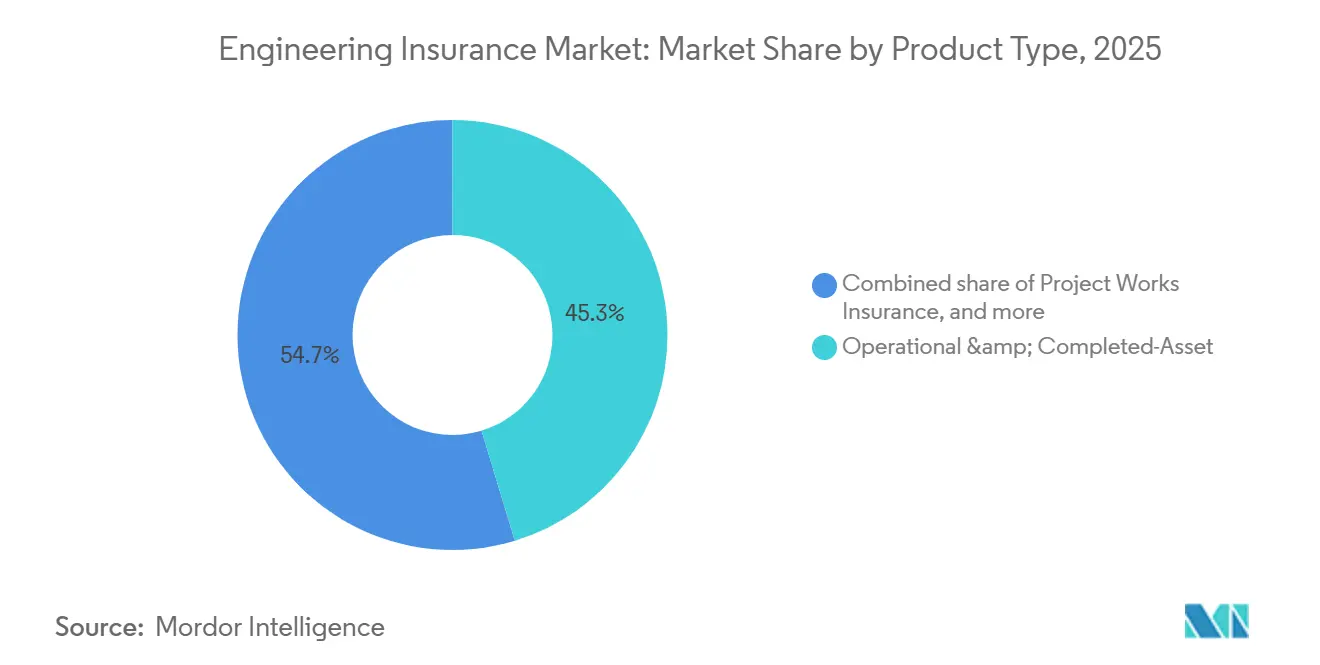
- Por tipo de produto, o Seguro de Ativos Operacionais e Concluídos capturou 45,3% da participação do mercado de seguros de engenharia em 2025, enquanto o Seguro de Obras em Andamento está projetado para crescer a um CAGR de 6,2% até 2031.
- Por aplicação, Edifícios capturou 30,7% da participação do mercado de seguros de engenharia em 2025, enquanto a Infraestrutura Digital está projetada para crescer a um CAGR de 10,2% até 2031.
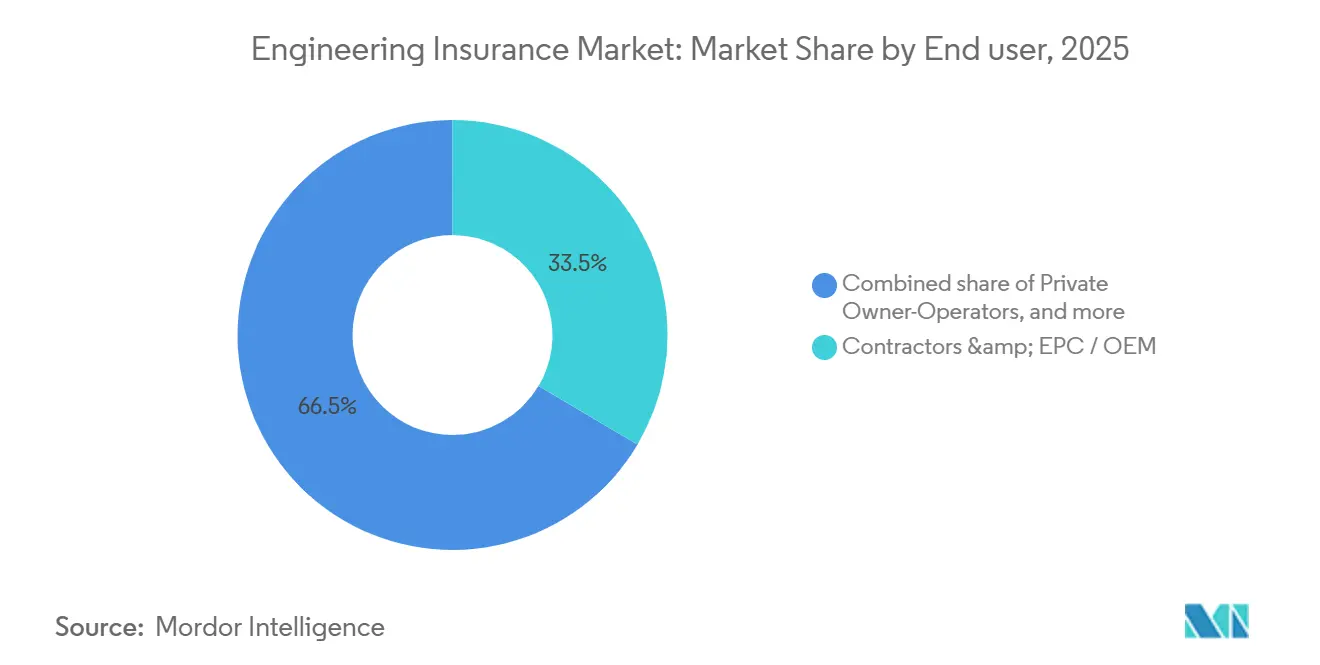
- Por usuário final, Empreiteiros e Montadores EPC/OEM capturaram 33,5% da participação do mercado de seguros de engenharia em 2025, enquanto Proprietários Privados, Incorporadores e SPVs de Projetos estão projetados para crescer a um CAGR de 6,7% até 2031.
- Por canal de distribuição, Corretores capturaram 60,8% da participação do mercado de seguros de engenharia em 2025, enquanto a distribuição Direta está projetada para crescer a um CAGR de 7,4% até 2031.
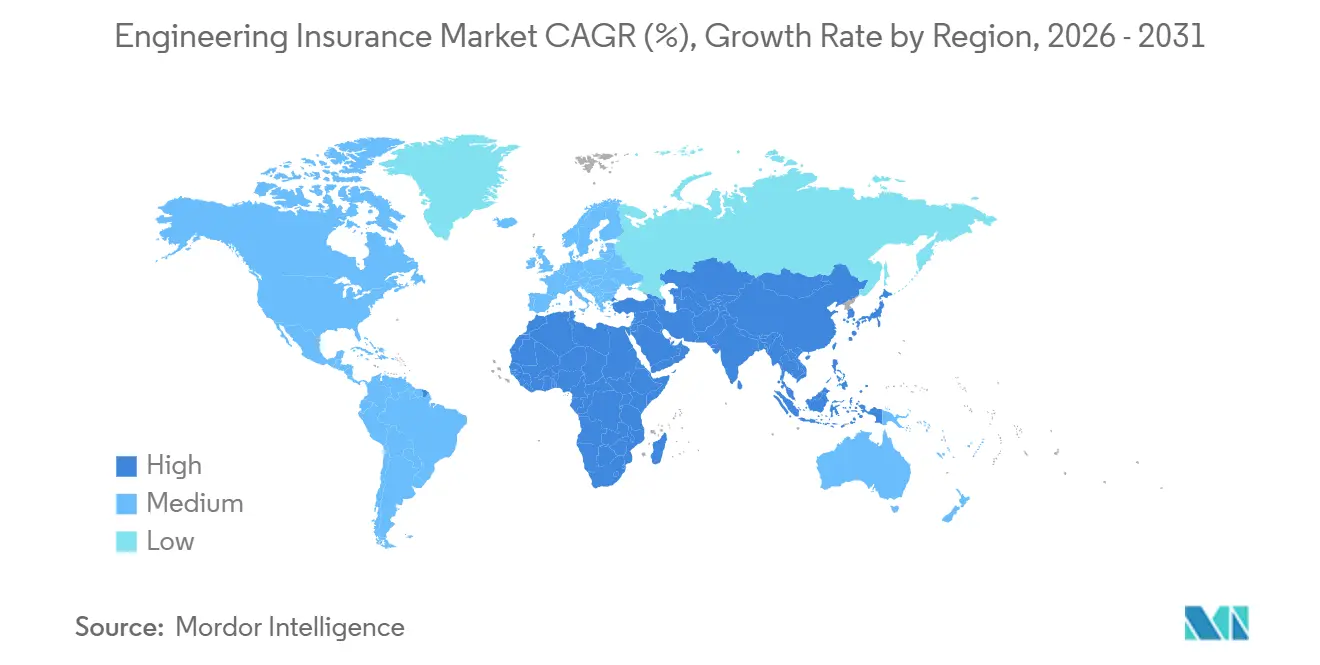
- Por geografia, a Europa capturou 40,7% da participação do mercado de seguros de engenharia em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 7,7% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Seguros de Engenharia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | |
|---|---|---|---|
| Projetos Complexos de Engenharia e Construção | +1.2% | Global, concentrado na Ásia-Pacífico, América do Norte e Oriente Médio | Médio prazo (2-4 anos) |
| Valores de Reposição de Máquinas e Equipamentos | +0.7% | Global, com maior escalada de valor de ativos na América do Norte e Europa | Médio prazo (2-4 anos) |
| Requisitos Contratuais e de Conformidade de Financiamento de Projetos | +0.8% | Global, com forte aplicação nos mercados de financiamento de projetos da Europa, América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Ativos de Alto Valor em Energia, Energia Elétrica e Indústria | +0.7% | Ásia-Pacífico, com expansão para o Oriente Médio, África e América Latina | Longo prazo (≥ 4 anos) |
| Concentração de Infraestrutura Digital e de Missão Crítica de Alto Valor | +1.3% | América do Norte e Europa, com crescimento acelerado na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Tecnologia de Gestão de Riscos e Monitoramento de Condições | +0.5% | Global, com adoção mais rápida na América do Norte e no Norte da Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Projetos Complexos de Engenharia e Construção
O mercado de seguros de engenharia se beneficia à medida que os projetos de transporte, energia e digitais se tornam maiores e mais complexos. Grandes programas de investimento público e privado estão apoiando a construção de ativos de transporte, energia e digitais. Projetos complexos frequentemente envolvem cadeias de suprimentos transfronteiriças, montagem modular e múltiplos subcontratados especializados. Essas estruturas aumentam a gravidade potencial de sinistros por atraso e defeito quando uma parte do trabalho não é executada conforme planejado. Valores de projeto maiores também exigem que os seguradores coordenem capacidade e apliquem uma revisão técnica mais detalhada. Isso cria demanda por seguradores capazes de avaliar os riscos de construção antes da emissão da apólice.
Crescente Concentração de Infraestrutura Digital e de Missão Crítica de Alto Valor
A infraestrutura digital está mudando o perfil de risco do mercado de seguros de engenharia porque projetos individuais agora carregam valores muito elevados. Espera-se que os gastos de capital dos hiperescaladores superem 600 bilhões de USD em 2026, com 75% vinculados à infraestrutura física de centros de dados de inteligência artificial[1]https://www.swissre.com/institute/research/sigma-research/sigma-insights-07-2026-insuring-ai-data-centre-risks.html. Campi individuais de inteligência artificial podem ter valores de construção e equipamentos excepcionalmente elevados, o que cria exposição material de acumulação. O seguro de engenharia abrangente é cada vez mais exigido em documentos de financiamento para projetos de centros de dados em grande escala[2]https://commercial.allianz.com/news-and-insights/reports/data-center-construction-risks.html. A concentração de valor aumenta a importância dos controles de acumulação, da avaliação de densidade de energia e dos requisitos de proteção contra incêndio. Essas necessidades favorecem subscritores que combinam suporte técnico de engenharia com design de cobertura específico para cada projeto.
Crescentes Requisitos de Seguro para Conformidade Contratual e de Financiamento de Projetos
Os requisitos contratuais e de financiamento tornam a cobertura de engenharia um custo necessário do projeto, e não uma aquisição discricionária. A Lei Bipartidária de Infraestrutura dos Estados Unidos direciona 550 bilhões de USD em novos gastos até 2026, e os contratos de construção pública carregam obrigações mínimas de seguro que se estendem pelas cadeias de subcontratados. Financiadores de projetos e agências de crédito à exportação especificam cada vez mais condições de seguro em cláusulas de empréstimo e contratos EPC. Os empreiteiros devem demonstrar que os limites da apólice, as franquias e os seguradores atendem aos requisitos estabelecidos antes que o trabalho possa prosseguir. Em economias emergentes, as condições de financiamento vinculadas a padrões internacionais de segurança formalizam arranjos de seguro que anteriormente dependiam de risco retido. O mercado de seguros de engenharia, portanto, ganha demanda tanto de obrigações de conformidade quanto da atividade de construção de projetos.
Adoção de Tecnologias de Gestão de Riscos de Engenharia e Monitoramento de Condições
A tecnologia de gestão de riscos apoia uma avaliação mais detalhada de ativos no mercado de seguros de engenharia. Sensores de IoT, subscrição por inteligência artificial, imagens de satélite e gatilhos paramétricos podem fornecer alertas antecipados de riscos físicos. As soluções climáticas para construção da Munich Re utilizam dados de gatilho de condições para fornecer pagamentos estruturados por custos de atraso que as apólices padrão de risco de construção podem não cobrir. Dados em tempo real também podem ajudar os empreiteiros a demonstrar controles de risco durante a construção. Melhores evidências sobre as condições do local podem apoiar termos mais adequados para empreiteiros com práticas de gestão de riscos mais sólidas. O uso mais amplo dessas ferramentas depende de os seguradores manterem governança sobre qualidade de dados, precificação e decisões de apólice.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmios, Franquias e Retenções Elevados | -0.8% | Global, com forte pressão nas zonas de catástrofes naturais da América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Dados de Sinistros Limitados para Tecnologias Emergentes | -0.5% | Global, concentrado em infraestrutura digital, energia eólica offshore flutuante e armazenamento de baterias | Longo prazo (≥ 4 anos) |
| Gravidade de Sinistros e Exposição de Acumulação em Megaprojetos | -0.5% | Global, com maior exposição no Golfo do México, zonas sísmicas da Ásia-Pacífico e corredores de vento europeus | Médio prazo (2-4 anos) |
| Escassez de Competências Especializadas em Subscrição Técnica | -0.4% | Global, especialmente nos centros de subscrição do Lloyd's e de especialidades | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prêmios, Franquias e Retenções Elevados para Projetos de Engenharia de Alto Risco
Prêmios elevados e franquias maiores podem limitar a adesão no mercado de seguros de engenharia, particularmente entre empreiteiros de médio porte. Os empreiteiros enfrentaram prêmios mais altos, condições mais rígidas e maior escrutínio de subscrição em 2026, aumentando a pressão orçamentária em todos os tipos de projetos. As taxas de cobertura excedente e guarda-chuva de construção subiram de 5% a 30% em 2026, à medida que a inflação social e grandes veredictos afetaram a capacidade norte-americana. Retenções mais elevadas podem levar as empresas a manter mais exposição a perdas em seus balanços. Isso pode reduzir os prêmios subscritos no mercado comercial mesmo quando a atividade total de projetos está crescendo. O design da cobertura deve, portanto, equilibrar o custo do seguro com a proteção contra danos materiais graves e perdas por atraso.
Dados Históricos de Sinistros Limitados para Tecnologias de Engenharia Emergentes
A escassez de dados de sinistros retarda a implantação de capacidade para novas tecnologias no mercado de seguros de engenharia. Centros de dados de inteligência artificial, energia eólica offshore flutuante, armazenamento de energia em baterias e projetos de hidrogênio verde têm históricos operacionais limitados em escala comercial. As premissas de sinistros para centros de dados de próxima geração frequentemente se baseiam em instalações anteriores com menor densidade e configurações de equipamentos diferentes. A AXIS Capital constatou que turbinas maiores e construção em águas mais profundas criaram novos riscos de design e logística nos dados de sinistros de energia eólica offshore até setembro de 2025[3]https://investor.axiscapital.com/investors/press-releases/news-details/2026/AXIS-Offshore-Wind-Report-Highlights-Technical-Risks-and-Evolving-Challenges-2026-yWZF4CzKrj/default.aspx. Os seguradores podem responder com encargos de risco mais elevados, limites menores ou condições mais restritivas quando as evidências são limitadas. A mesma lacuna cria uma oportunidade para seguradores que constroem dados de engenharia confiáveis e capacidade de subscrição especializada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Ativos Operacionais Ancoram a Receita Enquanto Obras em Andamento Aceleram
O Seguro de Ativos Operacionais e Concluídos deteve 45,3% do prêmio em 2025. Sua posição reflete a ampla base instalada de plantas industriais, usinas de energia e redes de transporte que necessitam de proteção recorrente. A cobertura operacional sustenta um prêmio estável porque a exposição permanece após o término da atividade de construção. O Seguro de Plantas e Maquinários de Empreiteiros adiciona cobertura para frotas de equipamentos utilizados em múltiplos canteiros de obras. O aumento dos valores de reposição torna essa exposição de equipamentos mais importante para empreiteiros e seguradores.
O Seguro de Obras em Andamento está projetado para expandir a um CAGR de 6,2% até 2031. Centros de dados greenfield, instalações de energia eólica offshore e construção de transporte sustentam esse crescimento. A indenização por Atraso no Início das Operações subiu para 500.000 USD por dia em grandes projetos, enquanto sinistros extremos atingiram 2 bilhões de USD. Os credores comumente exigem cobertura por atraso e proteção de responsabilidade civil perante terceiros em documentos de financiamento. Os prêmios de construção da Zurich Global Specialty aumentaram 18% no primeiro semestre de 2026 com o aumento da demanda por infraestrutura de centros de dados e inteligência artificial. Arranjos de ciclo de vida que conectam a cobertura de construção e operacional podem ajudar os seguradores a reter clientes à medida que os projetos entram em operação.


Por Aplicação: Edifícios Lideram Enquanto a Infraestrutura Digital Define a Narrativa de Crescimento
Edifícios responderam por 30,7% do tamanho do mercado de seguros de engenharia em 2025. A construção comercial e residencial forneceu demanda consistente por cobertura de projetos e equipamentos. A infraestrutura civil e de transportes permaneceu uma aplicação importante porque os programas públicos sustentam ativos de longa duração. Serviços de energia, água e resíduos também requerem proteção personalizada para instalações solares, eólicas, de armazenamento de baterias e de hidrogênio. A fabricação industrial e de processos adiciona exposição recorrente por quebra de maquinário em locais petroquímicos, farmacêuticos e de fabricação avançada.
A Infraestrutura Digital está projetada para crescer a um CAGR de 10,2% até 2031. A construção de centros de dados introduz riscos de energia, resfriamento, baterias e equipamentos que diferem dos edifícios comerciais tradicionais. Os prêmios de seguro para centros de dados estão previstos para subir de 10,6 bilhões de USD para 24,2 bilhões de USD até 2030. A orientação atualizada sobre resistência ao fogo e sprinklers reflete o crescente foco em incidentes relacionados a baterias. A Aon expandiu seu Programa de Seguro de Ciclo de Vida de Centros de Dados para 5 bilhões de USD em julho de 2026, combinando colocação com engenharia e inteligência de risco durante o desenvolvimento e as operações. A aplicação está fortalecendo a demanda por envolvimento antecipado do subscritor e capacidade coordenada.
Por Usuário Final: Empreiteiros EPC Ancoram a Demanda Enquanto os SPVs Impulsionam a Próxima Onda de Crescimento
Empreiteiros e Montadores EPC/OEM detiveram 33,5% da demanda de usuários finais em 2025. As obrigações contratuais criam demanda consistente de seguro em projetos de energia, química, transporte e construção. Os empreiteiros EPC em contratos de preço fixo utilizam a cobertura para gerenciar perdas decorrentes de danos a equipamentos e atrasos em projetos. Entidades governamentais e conselhos estatutários fornecem uma demanda estável porque os ativos públicos requerem proteção contínua após a construção. Proprietários-operadores privados adicionam demanda de portfólios industriais e de serviços públicos em operação.
Proprietários Privados, Incorporadores e SPVs de Projetos estão projetados para crescer a um CAGR de 6,7% até 2031. Projetos de energia renovável, infraestrutura digital e imobiliários utilizam cada vez mais veículos de financiamento em nível de projeto. O capital privado está migrando para estruturas de projetos que concentram as responsabilidades de seguro no nível do veículo de propósito específico. Os requisitos de seguro impostos aos SPVs também estendem as expectativas de gestão de riscos por toda a cadeia de suprimentos EPC. Os subcontratados podem precisar atender aos requisitos do programa para permanecer elegíveis para o trabalho. Isso expande a população segurada vinculada a um único projeto financiado.
Por Canal de Distribuição: Corretores Dominam Enquanto os Modelos Diretos Escalam
Os corretores detiveram 60,8% da colocação de prêmios em 2025. Seu papel reflete a natureza em camadas e transfronteiriça de muitos programas de engenharia. Corretores especializados ajudam os clientes a acessar capacidade internacional, estruturar camadas de apólice e gerenciar sinistros. Marsh, Aon e WTW expandiram seu papel da colocação para o suporte de engenharia de riscos. O Digital Infrastructure Protector da WTW fornece mais de 3 bilhões de USD em capacidade integrada de ciclo de vida desenvolvida com a Zurich para proprietários e operadores de centros de dados.
A distribuição direta está projetada para crescer a um CAGR de 7,4% até 2031. Plataformas habilitadas por tecnologia podem digitalizar a subscrição para exposições padrão de construção e equipamentos. Esse modelo é mais adequado para riscos com informações repetíveis e menor complexidade de colocação. As ferramentas diretas podem fornecer sinais de apetite mais rápidos e reduzir o trabalho administrativo para apólices elegíveis. O mercado de seguros de engenharia ainda exigirá expertise de corretores para projetos grandes, complexos ou multinacionais. O equilíbrio entre canais diretos e liderados por corretores dependerá da complexidade técnica de cada risco.
Análise Geográfica
A Europa deteve 40,7% do prêmio global em 2025. Uma densa base de ativos industriais e um sistema regulatório maduro sustentam a demanda em transporte, energia e construção comercial. O Regulamento Delegado da Comissão (UE) 2026/269 entrou em vigor em março de 2026 e se aplica a partir de janeiro de 2027. O regulamento altera os requisitos de capital do Solvência II e direciona o capital liberado dos seguradores para investimentos produtivos em infraestrutura. Isso sustenta a capacidade de engenharia durante o ciclo de renovação de infraestrutura da Europa.
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,7% até 2031. O gasto público de capital da Índia de INR 12,2 trilhões (140,6 bilhões de USD) para o ano fiscal de 2026-27 sustenta um grande pipeline de projetos simultâneos. Centros de dados, plantas de baterias e instalações de semicondutores na China e no Sudeste Asiático são áreas de crescimento de alto valor. Esses ativos precisam de cobertura para riscos de densidade de energia e fabricação de precisão que as apólices de construção padrão podem não cobrir totalmente. O Japão está mais restrito em 2026 devido a preços, mudanças regulatórias e maior exposição a catástrofes naturais.
A América do Norte tem valores segurados elevados, litígios ativos e inflação social afetando as linhas de responsabilidade civil. Os atrasos dos empreiteiros se estendem até 2027 em infraestrutura, fabricação e tecnologia, enquanto os centros de dados são o segmento individual de crescimento mais rápido. O Oriente Médio e a África ganham demanda com os projetos da Visão 2030 da Arábia Saudita e a expansão industrial dos Emirados Árabes Unidos. A América do Sul se beneficia do programa de infraestrutura do Brasil e do pipeline de energia da Argentina, embora a volatilidade cambial e o risco político limitem a profundidade.

Cenário Competitivo
O mercado de seguros de engenharia é fragmentado em torno de Allianz Commercial, Zurich Insurance Group, AXA XL, Munich Re, Swiss Re e Chubb. Esses seguradores combinam capacidade global de projetos com equipes especializadas de subscrição e engenharia de riscos. A concorrência difere acentuadamente entre os riscos de construção padrão e as linhas de especialidade tecnicamente exigentes. A nova capacidade suavizou as condições de construção padrão em algumas áreas. A construção de centros de dados, o resgate em tunelamento e a energia eólica offshore flutuante ainda requerem conhecimento especializado e mantêm preços mais firmes.
A Zurich reportou crescimento de 18% nos prêmios de construção da Global Specialty no primeiro semestre de 2026. Também expandiu o Data Center Project Guard para a Europa e a América Latina e garantiu um arranjo de resseguro de quota-parte de construção de centros de dados de 1 bilhão de USD. A Marsh lançou o Stratus em agosto de 2026, uma bolsa de seguros de propriedade de 10 bilhões de USD para infraestrutura digital operacional apoiada por 30 provedores de capital. A bolsa estende a instalação Nimbus da fase de construção por todo o ciclo de vida dos ativos de centros de dados. Esses movimentos mostram seguradores e corretores utilizando dados especializados e expertise em engenharia para desenvolver categorias de produtos mais distintas.
A energia eólica offshore flutuante, o hidrogênio verde e o armazenamento avançado de baterias também precisam de soluções de ciclo de vida porque os dados de sinistros confiáveis permanecem limitados. A cobertura acessível para empreiteiros e proprietários de projetos de pequeno e médio porte em economias emergentes permanece outra oportunidade. A Hannover Re reportou um índice combinado de danos e responsabilidade civil de 83,2% no primeiro semestre de 2026 e manteve a orientação de lucro líquido de pelo menos 2,7 bilhões de EUR (2,94 bilhões de USD). A empresa esperava preços de renovação de janeiro de 2027 ligeiramente menores, indicando maior concorrência na camada de resseguro.
Líderes do Setor de Seguros de Engenharia
Allianz SE
AXA XL
Zurich Insurance Group
Munich Re
Swiss Re
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Marsh lançou o Stratus, uma bolsa de seguros de propriedade de 10 bilhões de USD para infraestrutura digital operacional com base em 30 provedores de capital, projetada para estender a instalação Nimbus da fase de construção por todo o ciclo de vida dos ativos de centros de dados e expandir para linhas de marine inland, cibernética e responsabilidade civil.
- Agosto de 2026: A Zurich reportou crescimento de 18% nos prêmios de construção da Global Specialty no primeiro semestre de 2026, expandiu o Data Center Project Guard para a Europa e a América Latina e garantiu um arranjo de resseguro de quota-parte de construção de centros de dados de 1 bilhão de USD.
- Julho de 2026: A Aon expandiu seu Programa de Seguro de Ciclo de Vida de Centros de Dados para 5 bilhões de USD em capacidade, integrando colocação de seguros com expertise em engenharia e inteligência de risco desde a fase de desenvolvimento até as operações de longo prazo.
- Abril de 2026: O Willis da WTW lançou o Digital Infrastructure Protector em parceria com a Zurich, fornecendo mais de 3 bilhões de USD em capacidade integrada de ciclo de vida combinando cobertura de construção, propriedade operacional, marine e carga para proprietários, operadores e hiperescaladores de centros de dados.


Escopo do Relatório Global do Mercado de Seguros de Engenharia
| Seguro de Obras em Andamento |
| Seguro de Ativos Operacionais e Concluídos |
| Seguro de Plantas e Maquinários de Empreiteiros |
| Edifícios |
| Infraestrutura Civil e de Transportes |
| Serviços de Energia, Água e Resíduos |
| Fabricação Industrial e de Processos |
| Infraestrutura Digital |
| Empreiteiros e Montadores EPC / OEM |
| Proprietários Privados, Incorporadores e SPVs de Projetos |
| Proprietários-Operadores Privados |
| Governo, Empresas Estatais como Proprietários e Conselhos Estatutários |
| Corretores |
| Agentes |
| Direto |
| Bancassurance / Afinidade / Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Seguro de Obras em Andamento | |
| Seguro de Ativos Operacionais e Concluídos | ||
| Seguro de Plantas e Maquinários de Empreiteiros | ||
| Por Aplicação | Edifícios | |
| Infraestrutura Civil e de Transportes | ||
| Serviços de Energia, Água e Resíduos | ||
| Fabricação Industrial e de Processos | ||
| Infraestrutura Digital | ||
| Por Usuário Final | Empreiteiros e Montadores EPC / OEM | |
| Proprietários Privados, Incorporadores e SPVs de Projetos | ||
| Proprietários-Operadores Privados | ||
| Governo, Empresas Estatais como Proprietários e Conselhos Estatutários | ||
| Por Canal de Distribuição | Corretores | |
| Agentes | ||
| Direto | ||
| Bancassurance / Afinidade / Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de seguros de engenharia até 2031?
O mercado de seguros de engenharia está projetado para atingir 41,2 bilhões de USD até 2031, crescendo a um CAGR de 5,2% a partir de 2026. O crescimento é sustentado por valores segurados mais elevados em infraestrutura, energia renovável, projetos industriais e ativos digitais. Projetos grandes e complexos também requerem maior capacidade de subscrição técnica, especialmente quando os atrasos podem gerar grandes perdas financeiras. A demanda por apólices também aumenta quando os credores exigem proteção formal contra danos materiais, atrasos e responsabilidade civil perante terceiros antes de liberar os recursos do projeto.
Qual tipo de produto deteve a maior participação em 2025?
O Seguro de Ativos Operacionais e Concluídos deteve 45,3% da receita em 2025, sustentado por plantas industriais, usinas de energia e ativos de transporte que requerem cobertura recorrente após a conclusão da construção. O produto se beneficia de exposições operacionais estáveis, mesmo quando a atividade de construção varia entre os ciclos de projetos.
Qual aplicação está crescendo mais rapidamente até 2031?
A Infraestrutura Digital está projetada para expandir a um CAGR de 10,2% até 2031 com o aumento da construção de centros de dados. As necessidades especializadas incluem cobertura para sistemas de energia, sistemas de resfriamento, baterias e equipamentos de alto valor. Esses riscos estão aumentando a importância da engenharia de riscos antecipada e da proteção coordenada do ciclo de vida.
Por que o seguro de centros de dados está se tornando mais importante?
Os projetos de centros de dados têm valores elevados de construção e equipamentos, e o financiamento exige cada vez mais cobertura de engenharia abrangente. Os seguradores também devem avaliar controles de incêndio, densidade de energia, exposição de acumulação e a continuidade dos sistemas críticos. Tais requisitos favorecem seguradores capazes de apoiar a governança do projeto antes do início da construção e ao longo da fase operacional.
Qual região liderou a demanda por seguros de engenharia em 2025?
A Europa deteve 40,7% em 2025, sustentada por ativos industriais, renovação de infraestrutura e regulação de seguros madura. A reforma do Solvência II da União Europeia de 2026 se aplica a partir de 2027 e apoia a alocação de capital para infraestrutura produtiva. Esse arcabouço pode fortalecer a capacidade disponível para subscrição relacionada à infraestrutura à medida que os projetos de renovação avançam.
Qual é o canal de distribuição de crescimento mais rápido?
A distribuição direta está projetada para crescer a um CAGR de 7,4% até 2031 à medida que as plataformas digitalizam a subscrição para riscos padronizados. A distribuição liderada por corretores permanece importante para projetos complexos que necessitam de capacidade em camadas e avaliação especializada de riscos. Clientes maiores continuam a depender de corretores para organizar a colocação internacional e apoiar a gestão de sinistros complexos.
Página atualizada pela última vez em:



