
Taille et part du marché de l'assurance ingénierie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 31.90 Milliards de dollars |
| Taille du Marché (2031) | 41.20 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
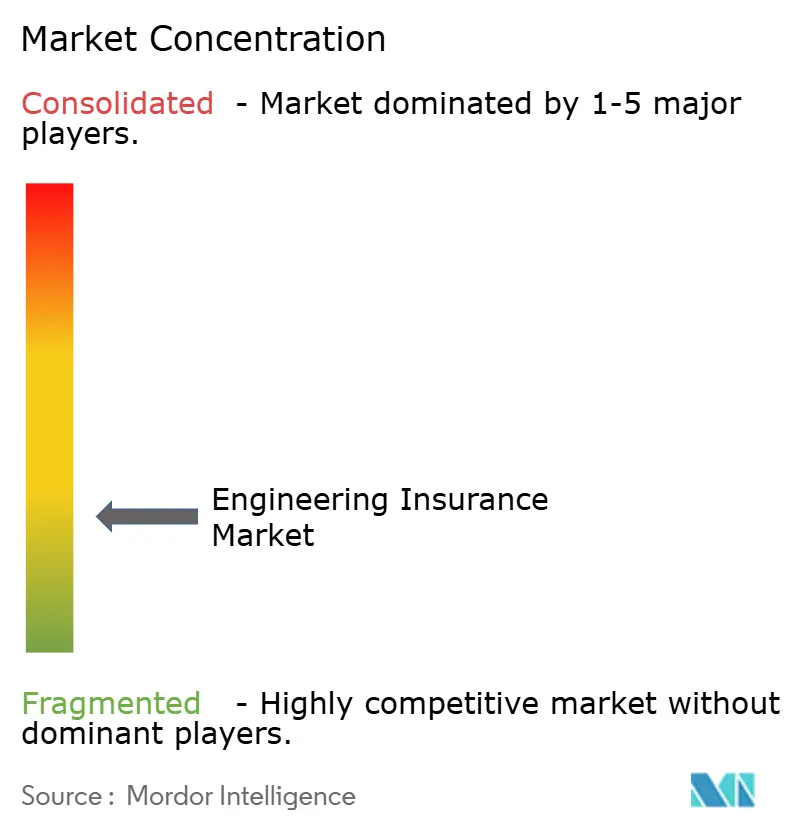
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance ingénierie par Mordor Intelligence
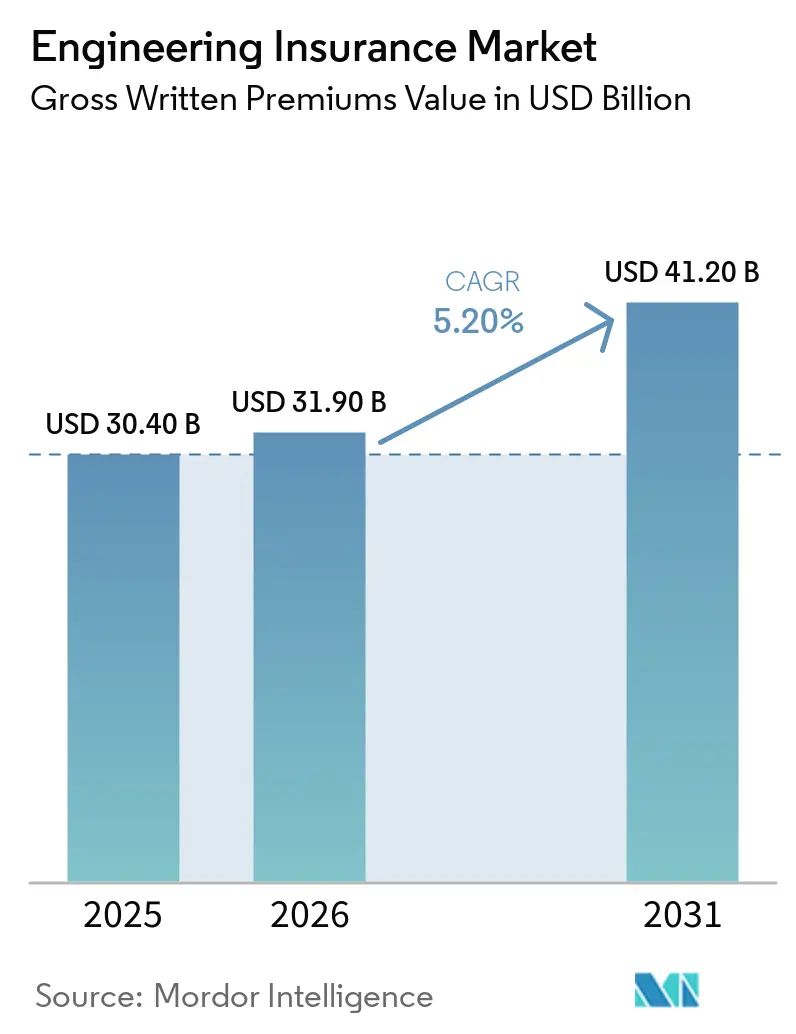
La taille du marché de l'assurance ingénierie devrait s'étendre de 30,4 milliards USD en 2025 et 31,9 milliards USD en 2026 à 41,2 milliards USD d'ici 2031, enregistrant un CAGR de 5,2 % entre 2026 et 2031. Les investissements dans les infrastructures accroissent la demande de couverture dans les domaines des transports, de l'énergie, des installations industrielles et des actifs numériques. Les grands projets portent des valeurs assurées plus élevées, ce qui renforce le besoin de souscription technique et d'ingénierie des risques. Les capitaux privés se dirigent également vers des projets d'infrastructure de transition énergétique et d'infrastructure numérique, ce qui place les exigences d'assurance plus tôt dans la planification des projets. Les risques de construction standard bénéficient d'une capacité plus large et de conditions plus souples, tandis que les risques complexes maintiennent des tarifs plus fermes car moins de porteurs peuvent les diriger. Les centres de données, les projets de tunnelisation et les installations éoliennes offshore flottantes constituent donc des domaines importants pour la capacité spécialisée et le développement de produits.
Points clés du rapport
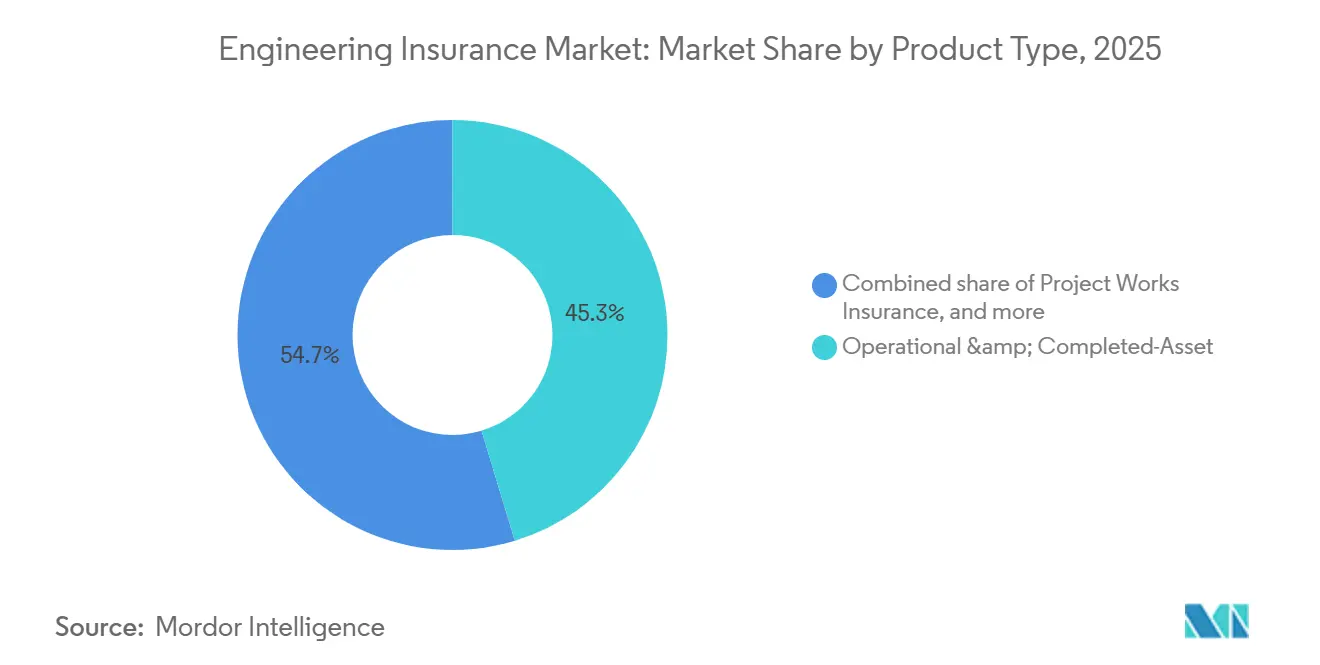
- Par type de produit, l'assurance des actifs opérationnels et achevés a capturé 45,3 % de la part du marché de l'assurance ingénierie en 2025, tandis que l'assurance travaux de projet devrait croître à un CAGR de 6,2 % jusqu'en 2031.
- Par application, les bâtiments ont capturé 30,7 % de la part du marché de l'assurance ingénierie en 2025, tandis que l'infrastructure numérique devrait croître à un CAGR de 10,2 % jusqu'en 2031.
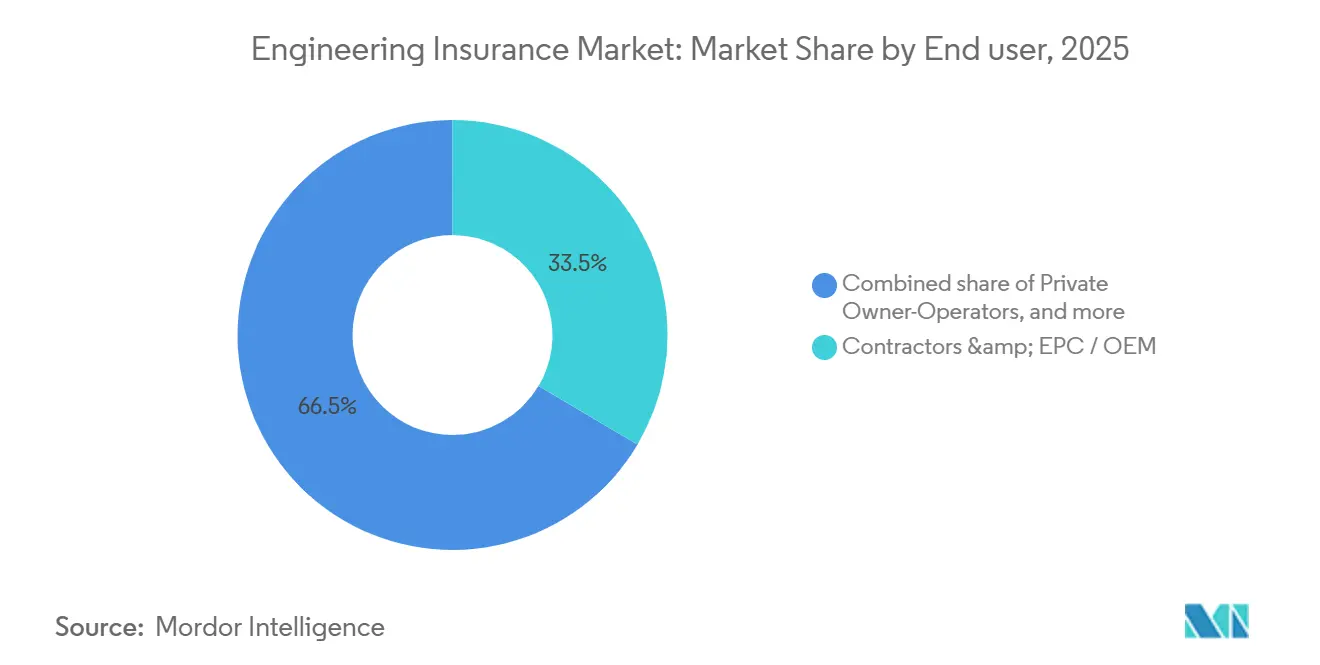
- Par utilisateur final, les entrepreneurs et monteurs EPC/OEM ont capturé 33,5 % de la part du marché de l'assurance ingénierie en 2025, tandis que les maîtres d'ouvrage privés, les promoteurs et les véhicules de projet SPV devraient croître à un CAGR de 6,7 % jusqu'en 2031.
- Par canal de distribution, les courtiers ont capturé 60,8 % de la part du marché de l'assurance ingénierie en 2025, tandis que la distribution directe devrait croître à un CAGR de 7,4 % jusqu'en 2031.
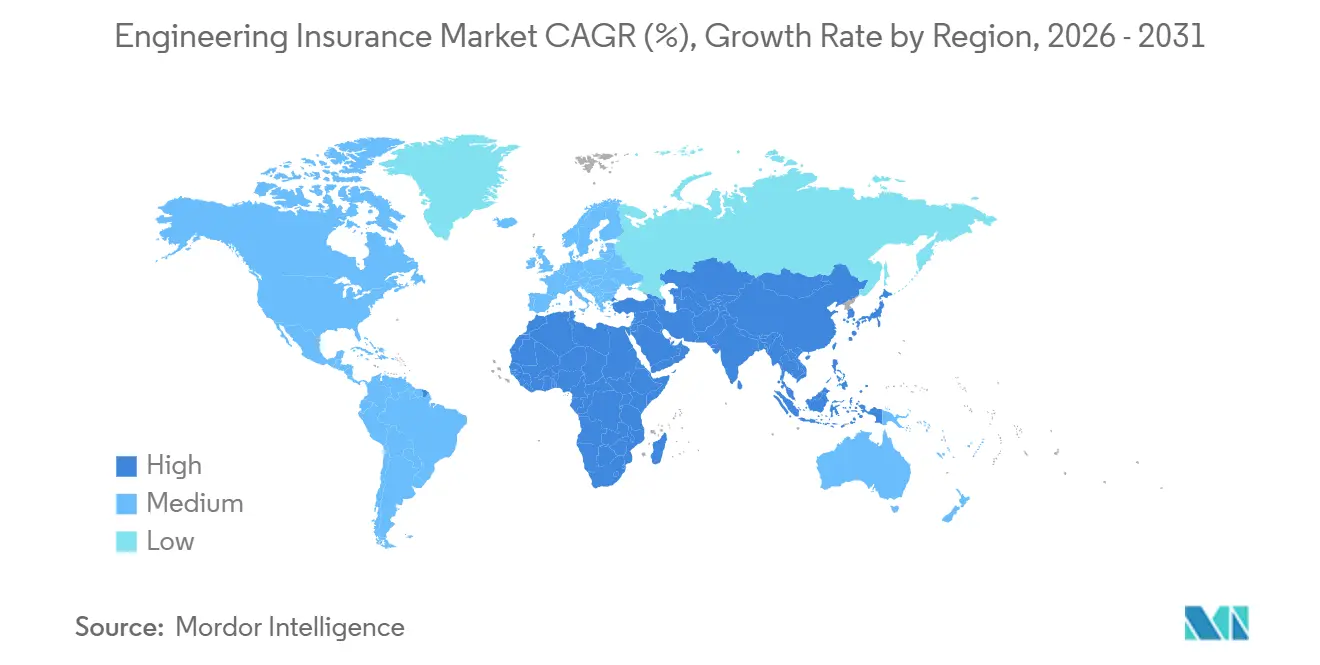
- Par géographie, l'Europe a capturé 40,7 % de la part du marché de l'assurance ingénierie en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'assurance ingénierie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | |
|---|---|---|---|
| Projets d'ingénierie et de construction complexes | +1.2% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Valeurs de remplacement des machines et équipements | +0.7% | Mondial, avec la plus forte escalade de la valeur des actifs en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Exigences contractuelles et de conformité au financement des projets | +0.8% | Mondial, avec une application stricte dans les marchés de financement de projets en Europe, en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Actifs énergétiques, électriques et industriels à haute valeur | +0.7% | Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique latine | Long terme (≥ 4 ans) |
| Concentration des infrastructures numériques et critiques à haute valeur | +1.3% | Amérique du Nord et Europe, avec une croissance rapide en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Technologies de gestion des risques et de surveillance des conditions | +0.5% | Mondial, avec une adoption plus rapide en Amérique du Nord et en Europe du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des projets d'ingénierie et de construction complexes
Le marché de l'assurance ingénierie bénéficie de l'augmentation de la taille et de la complexité des projets de transport, d'énergie et de numérique. De vastes programmes d'investissement publics et privés soutiennent la construction d'actifs de transport, d'énergie et de numérique. Les projets complexes impliquent souvent des chaînes d'approvisionnement transfrontalières, un assemblage modulaire et de multiples sous-traitants spécialisés. Ces structures augmentent la gravité potentielle des sinistres liés aux retards et aux défauts lorsqu'une partie des travaux ne se déroule pas comme prévu. Des valeurs de projet plus élevées obligent également les porteurs à coordonner la capacité et à appliquer un examen technique plus détaillé. Cela crée une demande pour des assureurs capables d'évaluer les risques de construction avant l'émission de la police.
Concentration croissante des infrastructures numériques et critiques à haute valeur
L'infrastructure numérique modifie le profil de risque du marché de l'assurance ingénierie, car les projets individuels portent désormais des valeurs très élevées. Les dépenses en capital des hyperscalers devraient dépasser 600 milliards USD en 2026, dont 75 % liés à l'infrastructure physique de centres de données d'intelligence artificielle[1]https://www.swissre.com/institute/research/sigma-research/sigma-insights-07-2026-insuring-ai-data-centre-risks.html. Les campus individuels d'intelligence artificielle peuvent présenter des valeurs de construction et d'équipement inhabituellement élevées, ce qui crée une exposition significative à l'accumulation. Une assurance ingénierie complète est de plus en plus exigée dans les documents de financement des projets de centres de données à grande échelle[2]https://commercial.allianz.com/news-and-insights/reports/data-center-construction-risks.html. La concentration de valeur accroît l'importance des contrôles d'accumulation, de l'évaluation de la densité de puissance et des exigences de protection incendie. Ces besoins favorisent les souscripteurs qui combinent un soutien technique en ingénierie avec une conception de couverture spécifique au projet.
Exigences croissantes en matière d'assurance pour la conformité contractuelle et financière des projets
Les exigences contractuelles et de financement font de la couverture en ingénierie un coût de projet nécessaire plutôt qu'un achat discrétionnaire. La loi bipartite américaine sur les infrastructures dirige 550 milliards USD de nouvelles dépenses jusqu'en 2026, et les contrats de construction publics comportent des obligations d'assurance minimales qui s'étendent à travers les chaînes de sous-traitants. Les financeurs de projets et les agences de crédit à l'exportation spécifient de plus en plus les conditions d'assurance dans les clauses de prêt et les contrats EPC. Les entrepreneurs doivent démontrer que les limites de police, les franchises et les assureurs satisfont aux exigences énoncées avant que les travaux puissent commencer. Dans les économies émergentes, les conditions de financement liées aux normes de sécurité internationales formalisent des arrangements d'assurance qui reposaient auparavant sur le risque conservé. Le marché de l'assurance ingénierie bénéficie donc d'une demande issue des obligations de conformité ainsi que de l'activité de construction de projets.
Adoption des technologies de gestion des risques d'ingénierie et de surveillance des conditions
La technologie de gestion des risques soutient une évaluation plus détaillée des actifs sur le marché de l'assurance ingénierie. Les capteurs IoT, la souscription par intelligence artificielle, l'imagerie satellitaire et les déclencheurs paramétriques peuvent fournir une alerte précoce sur les risques physiques. Les solutions météorologiques de construction de Munich Re utilisent des données de déclenchement conditionnel pour fournir des paiements structurés pour les coûts de retard que les polices standard de risques de construction peuvent ne pas couvrir. Les données en temps réel peuvent également aider les entrepreneurs à démontrer les contrôles des risques pendant la construction. De meilleures preuves sur les conditions du site peuvent soutenir des conditions plus appropriées pour les entrepreneurs ayant de meilleures pratiques de gestion des risques. L'utilisation plus large de ces outils dépend du maintien par les assureurs de la gouvernance sur la qualité des données, la tarification et les décisions de politique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Primes, franchises et rétentions élevées | -0.8% | Mondial, avec une forte pression en Amérique du Nord et dans les zones de catastrophes naturelles d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Données de sinistres limitées pour les technologies émergentes | -0.5% | Mondial, concentré dans l'infrastructure numérique, l'éolien offshore flottant et le stockage par batteries | Long terme (≥ 4 ans) |
| Gravité des sinistres et exposition à l'accumulation dans les méga-projets | -0.5% | Mondial, avec une plus grande exposition dans le golfe du Mexique, les zones sismiques d'Asie-Pacifique et les couloirs de vent européens | Moyen terme (2 à 4 ans) |
| Pénurie de compétences spécialisées en souscription technique | -0.4% | Mondial, notamment dans les pôles de souscription de Lloyd's et de spécialité | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Primes, franchises et rétentions élevées pour les projets d'ingénierie à haut risque
Des primes élevées et des franchises plus importantes peuvent limiter l'adoption au sein du marché de l'assurance ingénierie, en particulier parmi les entrepreneurs de taille moyenne. Les entrepreneurs ont fait face à des primes plus élevées, à des conditions plus strictes et à un examen de souscription plus rigoureux en 2026, augmentant la pression budgétaire sur tous les types de projets. Les taux des garanties parapluie et excédentaires de construction ont augmenté de 5 % à 30 % en 2026, l'inflation sociale et les grands verdicts ayant affecté la capacité nord-américaine. Des rétentions plus éleves peuvent amener les entreprises à conserver davantage d'exposition aux pertes dans leurs bilans. Cela peut réduire les primes souscrites sur le marché commercial même lorsque l'activité totale des projets est en hausse. La conception des couvertures doit donc équilibrer le coût de l'assurance avec la protection contre les dommages matériels graves et les pertes liées aux retards.
Données historiques de sinistres limitées pour les technologies d'ingénierie émergentes
Des données de sinistres limitées ralentissent le déploiement de capacité pour les nouvelles technologies au sein du marché de l'assurance ingénierie. Les centres de données d'intelligence artificielle, l'éolien offshore flottant, le stockage d'énergie par batteries et les projets d'hydrogène vert ont des historiques d'exploitation limités à l'échelle commerciale. Les hypothèses de sinistres pour les centres de données de nouvelle génération s'appuient souvent sur des installations antérieures à densité plus faible et à configurations d'équipements différentes. AXIS Capital a constaté que des turbines plus grandes et une construction en eaux plus profondes créaient de nouveaux risques de conception et de logistique dans les données de sinistres de l'éolien offshore jusqu'en septembre 2025[3]https://investor.axiscapital.com/investors/press-releases/news-details/2026/AXIS-Offshore-Wind-Report-Highlights-Technical-Risks-and-Evolving-Challenges-2026-yWZF4CzKrj/default.aspx. Les assureurs peuvent répondre par des charges de risque plus élevées, des limites plus basses ou des conditions plus restrictives lorsque les preuves sont limitées. Ce même écart crée une opportunité pour les porteurs qui développent des données d'ingénierie crédibles et une capacité de souscription spécialisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les actifs opérationnels ancrent les revenus tandis que les travaux de projet s'accélèrent
L'assurance des actifs opérationnels et achevés détenait 45,3 % de la prime en 2025. Sa position reflète la large base installée d'usines industrielles, de centrales électriques et de réseaux de transport qui nécessitent une protection récurrente. La couverture opérationnelle soutient une prime stable car l'exposition persiste après la fin de l'activité de construction. L'assurance des engins et matériels des entrepreneurs ajoute une couverture pour les parcs d'équipements utilisés sur plusieurs sites. La hausse des valeurs de remplacement rend cette exposition aux équipements plus importante pour les entrepreneurs et les assureurs.
L'assurance travaux de projet devrait se développer à un CAGR de 6,2 % jusqu'en 2031. Les centres de données en construction neuve, les installations éoliennes offshore et la construction de transports soutiennent cette croissance. L'indemnité de retard de mise en service a atteint 500 000 USD par jour sur les grands projets, tandis que les sinistres extrêmes ont atteint 2 milliards USD. Les prêteurs exigent couramment une couverture de retard et une protection de responsabilité civile envers les tiers dans les documents de financement. Les primes de construction de la division Global Specialty de Zurich ont augmenté de 18 % au premier semestre 2026 avec la hausse de la demande liée aux centres de données et à l'infrastructure d'intelligence artificielle. Les arrangements de cycle de vie qui relient la couverture de construction et opérationnelle peuvent aider les porteurs à fidéliser les clients lorsque les projets entrent en service.


Par application : les bâtiments en tête tandis que l'infrastructure numérique définit la dynamique de croissance
Les bâtiments représentaient 30,7 % de la taille du marché de l'assurance ingénierie en 2025. La construction commerciale et résidentielle a fourni une demande constante de couverture de projet et d'équipement. Les infrastructures civiles et de transport sont restées une application majeure car les programmes publics soutiennent des actifs à longue durée de vie. Les services publics d'énergie, d'eau et de déchets nécessitent également une protection adaptée pour les installations solaires, éoliennes, de stockage par batteries et d'hydrogène. La fabrication industrielle et de procédés ajoute une exposition récurrente liée aux pannes de machines dans les sites pétrochimiques, pharmaceutiques et de fabrication avancée.
L'infrastructure numérique devrait croître à un CAGR de 10,2 % jusqu'en 2031. La construction de centres de données introduit des risques liés à l'alimentation électrique, au refroidissement, aux batteries et aux équipements qui diffèrent des bâtiments commerciaux traditionnels. Les primes d'assurance des centres de données devraient passer de 10,6 milliards USD à 24,2 milliards USD d'ici 2030. Les nouvelles directives sur la résistance au feu et les systèmes de sprinklers reflètent l'attention croissante portée aux incidents liés aux batteries. Aon a étendu son programme d'assurance du cycle de vie des centres de données à 5 milliards USD en juillet 2026, combinant le placement avec l'ingénierie et le renseignement sur les risques tout au long du développement et des opérations. Cette application renforce la demande d'implication précoce des souscripteurs et de capacité coordonnée.
Par utilisateur final : les entrepreneurs EPC ancrent la demande tandis que les SPV portent la prochaine vague de croissance
Les entrepreneurs et monteurs EPC/OEM détenaient 33,5 % de la demande des utilisateurs finaux en 2025. Les obligations contractuelles créent une demande d'assurance constante dans les projets d'énergie, de chimie, de transport et de construction. Les entrepreneurs EPC sur des contrats à prix fixe utilisent la couverture pour gérer les pertes liées aux dommages aux équipements et aux retards de projet. Les entités gouvernementales et les conseils statutaires fournissent une demande stable car les actifs publics nécessitent une protection continue après la construction. Les propriétaires-exploitants privés ajoutent une demande issue des portefeuilles industriels et de services publics en exploitation.
Les maîtres d'ouvrage privés, les promoteurs et les véhicules de projet SPV devraient croître à un CAGR de 6,7 % jusqu'en 2031. Les projets d'énergie renouvelable, d'infrastructure numérique et d'immobilier utilisent de plus en plus des véhicules de financement au niveau du projet. Les capitaux privés se dirigent vers des structures de projet qui concentrent les responsabilités d'assurance au niveau du véhicule à usage spécial. Les exigences d'assurance imposées aux SPV étendent également les attentes en matière de gestion des risques à travers la chaîne d'approvisionnement EPC. Les sous-traitants peuvent avoir besoin de satisfaire aux exigences du programme pour rester éligibles aux travaux. Cela élargit la population assurée liée à un seul projet financé.
Par canal de distribution : les courtiers dominent tandis que les modèles directs se développent
Les courtiers détenaient 60,8 % du placement de primes en 2025. Leur rôle reflète la nature stratifiée et transfrontalière de nombreux programmes d'ingénierie. Les courtiers spécialisés aident les clients à accéder à la capacité internationale, à structurer les couches de polices et à gérer les sinistres. Marsh, Aon et WTW ont élargi leur rôle du placement au soutien en ingénierie des risques. Le Digital Infrastructure Protector de WTW fournit plus de 3 milliards USD de capacité de cycle de vie intégrée développée avec Zurich pour les propriétaires et exploitants de centres de données.
La distribution directe devrait croître à un CAGR de 7,4 % jusqu'en 2031. Les plateformes technologiques peuvent numériser la souscription pour les expositions standard de construction et d'équipement. Ce modèle est mieux adapté aux risques qui disposent d'informations répétables et d'une complexité de placement plus faible. Les outils directs peuvent fournir des signaux d'appétit plus rapides et réduire le travail administratif pour les polices éligibles. Le marché de l'assurance ingénierie nécessitera toujours l'expertise des courtiers pour les projets importants, complexes ou multinationaux. L'équilibre entre les canaux directs et ceux menés par les courtiers dépendra de la complexité technique de chaque risque.
Analyse géographique
L'Europe détenait 40,7 % de la prime mondiale en 2025. Une base d'actifs industriels dense et un système réglementaire mature soutiennent la demande dans les domaines du transport, de l'énergie et de la construction commerciale. Le règlement délégué de la Commission (UE) 2026/269 est entré en vigueur en mars 2026 et s'applique à partir de janvier 2027. Le règlement modifie les exigences en capital de Solvabilité II et oriente le capital libéré des assureurs vers des investissements productifs en infrastructure. Cela soutient la capacité d'ingénierie pendant le cycle de renouvellement des infrastructures en Europe.
L'Asie-Pacifique devrait croître à un CAGR de 7,7 % jusqu'en 2031. Les dépenses publiques en capital de l'Inde de 12,2 billions INR (140,6 milliards USD) pour l'exercice fiscal 2026-27 soutiennent un large pipeline de projets simultanés. Les centres de données, les usines de batteries et les installations de semi-conducteurs en Chine et en Asie du Sud-Est sont des domaines de croissance à haute valeur. Ces actifs nécessitent une couverture pour les risques liés à la densité de puissance et à la fabrication de précision que les polices de construction standard peuvent ne pas couvrir pleinement. Le Japon est plus contraint en 2026 en raison de la tarification, des changements réglementaires et d'une exposition plus élevée aux catastrophes naturelles.
L'Amérique du Nord présente des valeurs assurées élevées, un contentieux actif et une inflation sociale affectant les lignes de responsabilité civile. Les carnets de commandes des entrepreneurs s'étendent jusqu'en 2027 dans les domaines des infrastructures, de la fabrication et de la technologie, tandis que les centres de données constituent le segment individuel à la croissance la plus rapide. Le Moyen-Orient et l'Afrique bénéficient de la demande générée par les projets Vision 2030 de l'Arabie saoudite et l'expansion industrielle des Émirats arabes unis. L'Amérique du Sud bénéficie du programme d'infrastructure du Brésil et du pipeline énergétique de l'Argentine, bien que la volatilité des devises et le risque politique limitent la profondeur.

Paysage concurrentiel
Le marché de l'assurance ingénierie est fragmenté autour d'Allianz Commercial, Zurich Insurance Group, AXA XL, Munich Re, Swiss Re et Chubb. Ces porteurs combinent une capacité mondiale de projet avec des équipes spécialisées en souscription et en ingénierie des risques. La concurrence diffère nettement entre les risques de construction standard et les lignes de spécialité techniquement exigeantes. De nouvelles capacités ont assoupli les conditions de construction standard dans certains domaines. La construction de centres de données, le sauvetage en tunnelisation et l'éolien offshore flottant nécessitent toujours des connaissances spécialisées et maintiennent des tarifs plus fermes.
Zurich a enregistré une croissance de 18 % des primes de construction de la division Global Specialty au premier semestre 2026. Elle a également étendu Data Center Project Guard à l'Europe et à l'Amérique latine et obtenu un arrangement de réassurance en quote-part pour la construction de centres de données d'un milliard USD. Marsh a lancé Stratus en août 2026, une bourse d'assurance de biens de 10 milliards USD pour l'infrastructure numérique opérationnelle soutenue par 30 fournisseurs de capitaux. La bourse étend la facilité Nimbus de la phase de construction à travers le cycle de vie des actifs de centres de données. Ces initiatives montrent que les assureurs et les courtiers utilisent des données spécialisées et une expertise en ingénierie pour développer des catégories de produits plus distinctes.
L'éolien offshore flottant, l'hydrogène vert et le stockage avancé par batteries nécessitent également des solutions de cycle de vie car les données de sinistres fiables restent limitées. Une couverture accessible pour les entrepreneurs et les maîtres d'ouvrage de petite et moyenne taille dans les économies émergentes représente une autre opportunité. Hannover Re a déclaré un ratio combiné dommages et responsabilité civile de 83,2 % au premier semestre 2026 et a maintenu ses prévisions de résultat net d'au moins 2,7 milliards EUR (2,94 milliards USD). La société anticipait des prix de renouvellement de janvier 2027 légèrement inférieurs, indiquant une concurrence accrue au niveau de la couche de réassurance.
Leaders du secteur de l'assurance ingénierie
Allianz SE
AXA XL
Zurich Insurance Group
Munich Re
Swiss Re
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Marsh a lancé Stratus, une bourse d'assurance de biens de 10 milliards USD pour l'infrastructure numérique opérationnelle s'appuyant sur 30 fournisseurs de capitaux, conçue pour étendre la facilité Nimbus de la phase de construction à l'ensemble du cycle de vie des actifs de centres de données et s'étendre aux lignes marine intérieure, cyber et responsabilité civile.
- Août 2026 : Zurich a enregistré une croissance de 18 % des primes de construction de la division Global Specialty au premier semestre 2026, a étendu Data Center Project Guard à l'Europe et à l'Amérique latine, et a obtenu un arrangement de réassurance en quote-part pour la construction de centres de données d'un milliard USD.
- Juillet 2026 : Aon a étendu son programme d'assurance du cycle de vie des centres de données à une capacité de 5 milliards USD, intégrant le placement d'assurance avec l'expertise en ingénierie et le renseignement sur les risques depuis la phase de développement jusqu'aux opérations à long terme.
- Avril 2026 : le Willis de WTW a lancé Digital Infrastructure Protector en partenariat avec Zurich, offrant plus de 3 milliards USD de capacité de cycle de vie intégrée combinant la couverture bâtiment, propriété opérationnelle, marine et cargaison pour les propriétaires, exploitants et hyperscalers de centres de données.


Portée du rapport mondial sur le marché de l'assurance ingénierie
| Assurance travaux de projet |
| Assurance des actifs opérationnels et achevés |
| Assurance des engins et matériels des entrepreneurs |
| Bâtiments |
| Infrastructures civiles et de transport |
| Services publics d'énergie, d'eau et de déchets |
| Fabrication industrielle et de procédés |
| Infrastructure numérique |
| Entrepreneurs et monteurs EPC / OEM |
| Maîtres d'ouvrage privés, promoteurs et véhicules de projet SPV |
| Propriétaires-exploitants privés |
| Gouvernements, entreprises publiques en tant que maîtres d'ouvrage et conseils statutaires |
| Courtiers |
| Agents |
| Direct |
| Bancassurance / Affinité / Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Assurance travaux de projet | |
| Assurance des actifs opérationnels et achevés | ||
| Assurance des engins et matériels des entrepreneurs | ||
| Par application | Bâtiments | |
| Infrastructures civiles et de transport | ||
| Services publics d'énergie, d'eau et de déchets | ||
| Fabrication industrielle et de procédés | ||
| Infrastructure numérique | ||
| Par utilisateur final | Entrepreneurs et monteurs EPC / OEM | |
| Maîtres d'ouvrage privés, promoteurs et véhicules de projet SPV | ||
| Propriétaires-exploitants privés | ||
| Gouvernements, entreprises publiques en tant que maîtres d'ouvrage et conseils statutaires | ||
| Par canal de distribution | Courtiers | |
| Agents | ||
| Direct | ||
| Bancassurance / Affinité / Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de l'assurance ingénierie d'ici 2031 ?
Le marché de l'assurance ingénierie devrait atteindre 41,2 milliards USD d'ici 2031, avec une croissance à un CAGR de 5,2 % à partir de 2026. La croissance est soutenue par des valeurs assurées plus élevées dans les infrastructures, les énergies renouvelables, les projets industriels et les actifs numériques. Les projets importants et complexes nécessitent également une plus grande capacité de souscription technique, notamment lorsque les retards peuvent entraîner des pertes financières majeures. La demande de polices augmente également lorsque les prêteurs exigent une protection formelle contre les dommages matériels, les retards et la responsabilité civile envers les tiers avant de débloquer les fonds du projet.
Quel type de produit détenait la plus grande part en 2025 ?
L'assurance des actifs opérationnels et achevés détenait 45,3 % des revenus en 2025, soutenue par les usines industrielles, les centrales électriques et les actifs de transport qui nécessitent une couverture récurrente après la fin de la construction. Le produit bénéficie d'expositions opérationnelles stables, même lorsque l'activité de construction varie entre les cycles de projet.
Quelle application connaît la croissance la plus rapide jusqu'en 2031 ?
L'infrastructure numérique devrait se développer à un CAGR de 10,2 % jusqu'en 2031 avec l'augmentation de la construction de centres de données. Les besoins spécialisés comprennent la couverture des systèmes d'alimentation électrique, des systèmes de refroidissement, des batteries et des équipements à haute valeur. Ces risques accroissent l'importance de l'ingénierie des risques précoce et de la protection coordonnée du cycle de vie.
Pourquoi l'assurance des centres de données devient-elle plus importante ?
Les projets de centres de données présentent des valeurs de construction et d'équipement élevées, et le financement exige de plus en plus une couverture d'ingénierie complète. Les assureurs doivent également évaluer les contrôles incendie, la densité de puissance, l'exposition à l'accumulation et la continuité des systèmes critiques. Ces exigences favorisent les assureurs capables de soutenir la gouvernance du projet avant le début de la construction et tout au long de la phase opérationnelle.
Quelle région a dominé la demande d'assurance ingénierie en 2025 ?
L'Europe détenait 40,7 % en 2025, soutenue par les actifs industriels, le renouvellement des infrastructures et une réglementation d'assurance mature. La réforme de Solvabilité II de l'Union européenne de 2026 s'applique à partir de 2027 et soutient l'allocation de capital vers des infrastructures productives. Ce cadre peut renforcer la capacité disponible pour la souscription liée aux infrastructures à mesure que les projets de renouvellement avancent.
Quel est le canal de distribution à la croissance la plus rapide ?
La distribution directe devrait croître à un CAGR de 7,4 % jusqu'en 2031 à mesure que les plateformes numérisent la souscription pour les risques standardisés. La distribution par les courtiers reste importante pour les projets complexes nécessitant une capacité stratifiée et une évaluation spécialisée des risques. Les grands clients continuent de s'appuyer sur les courtiers pour organiser le placement international et soutenir la gestion complexe des sinistres.
Dernière mise à jour de la page le:



