
Tamaño y Participación del Mercado de Seguros de Ingeniería
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 31.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 41.20 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Ingeniería por Mordor Intelligence
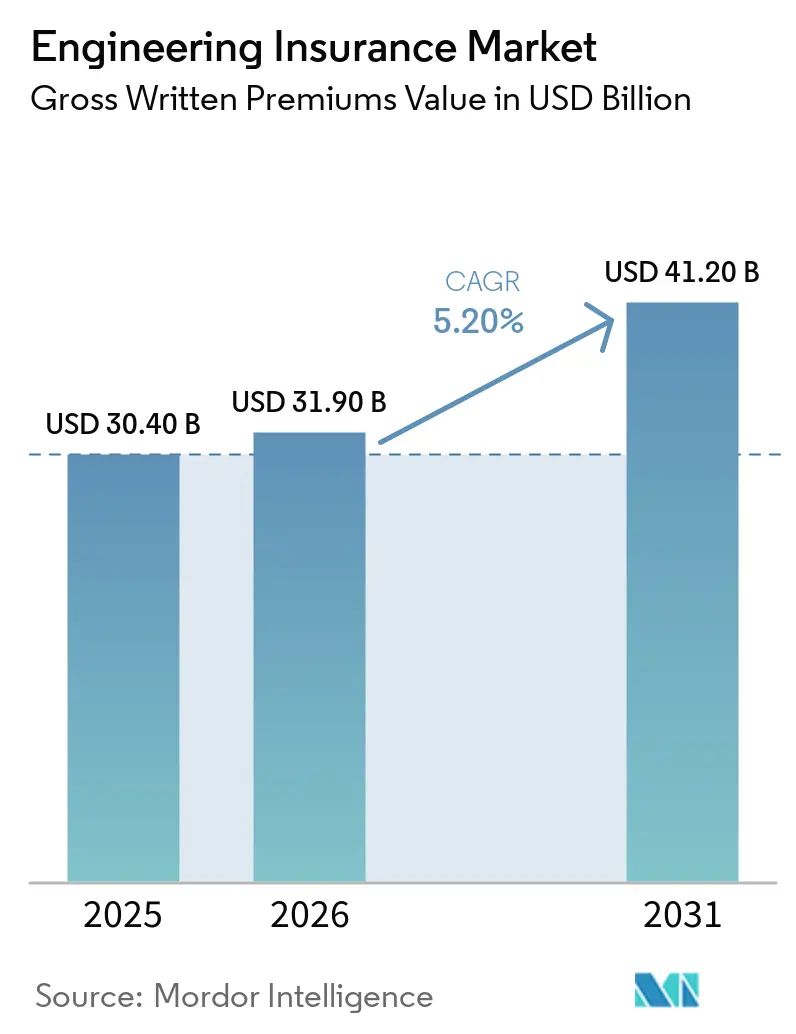
Se proyecta que el tamaño del mercado de seguros de ingeniería se expanda desde 30,4 mil millones de USD en 2025 y 31,9 mil millones de USD en 2026 hasta 41,2 mil millones de USD en 2031, registrando una CAGR del 5,2% entre 2026 y 2031. La inversión en infraestructura está incrementando la demanda de cobertura en transporte, energía, instalaciones industriales y activos digitales. Los proyectos de gran envergadura conllevan valores asegurados más elevados, lo que aumenta la necesidad de suscripción técnica e ingeniería de riesgos. El capital privado también está fluyendo hacia proyectos de transición energética e infraestructura digital, lo que sitúa los requisitos de seguro en etapas más tempranas de la planificación de proyectos. Los riesgos de construcción estándar enfrentan mayor capacidad y condiciones más flexibles, mientras que los riesgos complejos mantienen precios más firmes porque menos aseguradoras pueden liderarlos. Los centros de datos, los proyectos de tunelización y las instalaciones de energía eólica marina flotante son, por tanto, áreas importantes para la capacidad especializada y el desarrollo de productos.
Conclusiones Clave del Informe
- Por tipo de producto, el Seguro de Activos Operativos y Completados capturó el 45,3% de la participación del mercado de seguros de ingeniería en 2025, mientras que se proyecta que el Seguro de Obras en Proyecto crezca a una CAGR del 6,2% hasta 2031.
- Por aplicación, los Edificios capturaron el 30,7% de la participación del mercado de seguros de ingeniería en 2025, mientras que se proyecta que la Infraestructura Digital crezca a una CAGR del 10,2% hasta 2031.
- Por usuario final, los Contratistas y Montadores EPC/OEM capturaron el 33,5% de la participación del mercado de seguros de ingeniería en 2025, mientras que se proyecta que los Propietarios Privados, Promotores y SPV de Proyectos crezcan a una CAGR del 6,7% hasta 2031.
- Por canal de distribución, los Corredores capturaron el 60,8% de la participación del mercado de seguros de ingeniería en 2025, mientras que se proyecta que la distribución Directa crezca a una CAGR del 7,4% hasta 2031.
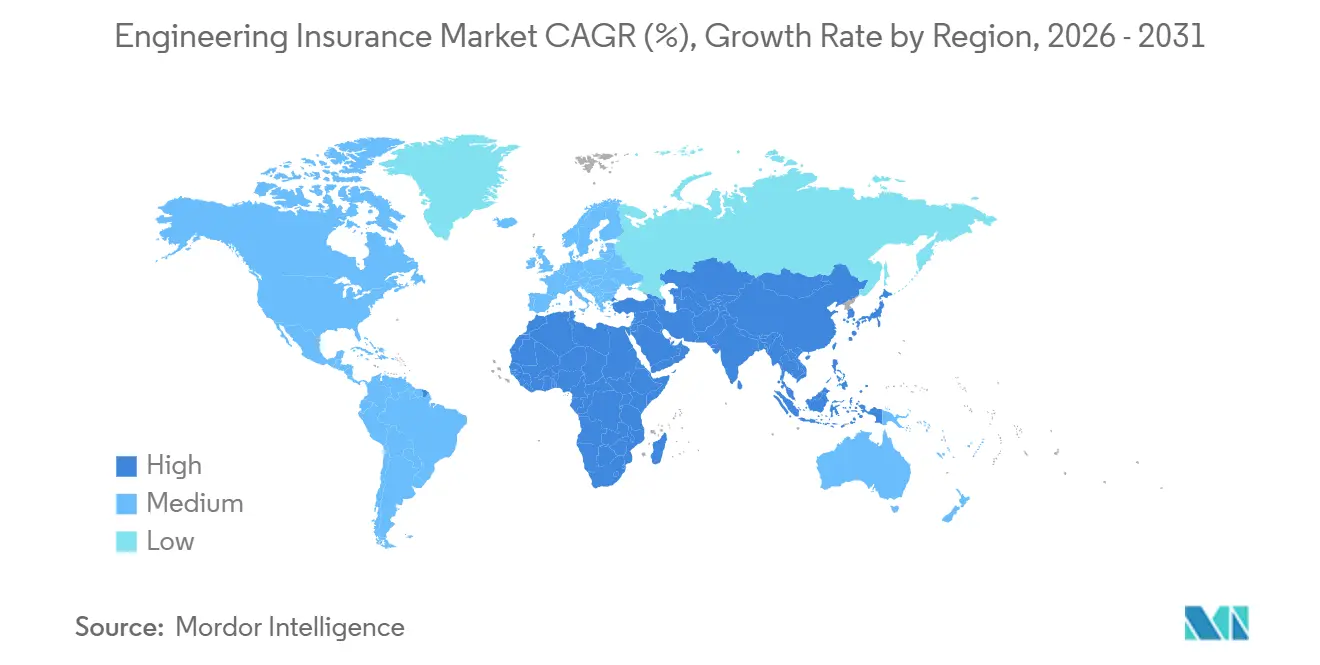
- Por geografía, Europa capturó el 40,7% de la participación del mercado de seguros de ingeniería en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Seguros de Ingeniería
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | |
|---|---|---|---|
| Proyectos Complejos de Ingeniería y Construcción | +1.2% | Global, concentrado en Asia-Pacífico, América del Norte y Oriente Medio | Mediano plazo (2-4 años) |
| Valores de Reposición de Maquinaria y Equipos | +0.7% | Global, con la mayor escalada de valor de activos en América del Norte y Europa | Mediano plazo (2-4 años) |
| Requisitos Contractuales y de Financiamiento de Proyectos | +0.8% | Global, con fuerte aplicación en los mercados de financiamiento de proyectos de Europa, América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Activos de Alto Valor en Energía, Electricidad e Industria | +0.7% | Asia-Pacífico, con extensión a Oriente Medio, África y América Latina | Largo plazo (≥ 4 años) |
| Concentración de Infraestructura Digital y de Misión Crítica de Alto Valor | +1.3% | América del Norte y Europa, con rápido crecimiento en Asia-Pacífico | Mediano plazo (2-4 años) |
| Tecnología de Gestión de Riesgos y Monitoreo de Condiciones | +0.5% | Global, con adopción más rápida en América del Norte y el norte de Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Proyectos Complejos de Ingeniería y Construcción
El mercado de seguros de ingeniería se beneficia a medida que los proyectos de transporte, energía y activos digitales se vuelven más grandes y complejos. Grandes programas de inversión pública y privada están apoyando la construcción de activos de transporte, energía y digitales. Los proyectos complejos suelen involucrar cadenas de suministro transfronterizas, ensamblaje modular y múltiples subcontratistas especializados. Estas estructuras aumentan la gravedad potencial de los siniestros por retrasos y defectos cuando una parte del trabajo no funciona según lo previsto. Los valores de proyectos más grandes también requieren que las aseguradoras coordinen la capacidad y apliquen una revisión técnica más detallada. Esto genera demanda de aseguradoras capaces de evaluar los riesgos de construcción antes de que se emita la póliza.
Creciente Concentración de Infraestructura Digital y de Misión Crítica de Alto Valor
La infraestructura digital está cambiando el perfil de riesgo del mercado de seguros de ingeniería porque los proyectos individuales ahora conllevan valores muy elevados. Se espera que el gasto de capital de los hiperescaladores supere los 600 mil millones de USD en 2026, con el 75% vinculado a infraestructura física de centros de datos de inteligencia artificial[1]https://www.swissre.com/institute/research/sigma-research/sigma-insights-07-2026-insuring-ai-data-centre-risks.html. Los campus individuales de inteligencia artificial pueden tener valores de construcción y equipos inusualmente elevados, lo que genera una exposición material por acumulación. El seguro de ingeniería integral es cada vez más requerido en los documentos de financiamiento para proyectos de centros de datos a gran escala[2]https://commercial.allianz.com/news-and-insights/reports/data-center-construction-risks.html. La concentración de valor aumenta la importancia de los controles de acumulación, la evaluación de la densidad de potencia y los requisitos de protección contra incendios. Estas necesidades favorecen a los suscriptores que combinan soporte técnico de ingeniería con diseño de cobertura específico para cada proyecto.
Crecientes Requisitos de Seguro para el Cumplimiento Contractual y de Financiamiento de Proyectos
Los requisitos contractuales y de financiamiento convierten la cobertura de ingeniería en un costo necesario del proyecto en lugar de una compra discrecional. La Ley Bipartidista de Infraestructura de los Estados Unidos destina 550 mil millones de USD en nuevo gasto hasta 2026, y los contratos de construcción pública conllevan obligaciones mínimas de seguro que se extienden a través de las cadenas de subcontratistas. Los financiadores de proyectos y las agencias de crédito a la exportación especifican cada vez más las condiciones de seguro en los convenios de préstamo y los contratos EPC. Los contratistas deben demostrar que los límites de la póliza, las franquicias y las aseguradoras cumplen los requisitos establecidos antes de que pueda comenzar el trabajo. En las economías emergentes, las condiciones de financiamiento vinculadas a normas internacionales de seguridad formalizan los acuerdos de seguro que anteriormente dependían del riesgo retenido. El mercado de seguros de ingeniería, por tanto, gana demanda tanto de las obligaciones de cumplimiento como de la actividad de construcción de proyectos.
Adopción de Tecnologías de Gestión de Riesgos de Ingeniería y Monitoreo de Condiciones
La tecnología de gestión de riesgos apoya una evaluación más detallada de los activos en el mercado de seguros de ingeniería. Los sensores IoT, la suscripción basada en inteligencia artificial, las imágenes satelitales y los disparadores paramétricos pueden proporcionar una advertencia más temprana de los riesgos físicos. Las soluciones meteorológicas para la construcción de Munich Re utilizan datos de disparadores de condiciones para proporcionar pagos estructurados por costos de retraso que las pólizas estándar de riesgo de constructores pueden no cubrir. Los datos en tiempo real también pueden ayudar a los contratistas a demostrar controles de riesgo durante la construcción. Una mejor evidencia sobre las condiciones del sitio puede respaldar términos más apropiados para los contratistas con prácticas de gestión de riesgos más sólidas. El uso más amplio de estas herramientas depende de que las aseguradoras mantengan la gobernanza sobre la calidad de los datos, la fijación de precios y las decisiones de póliza.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Primas, Franquicias y Retenciones Elevadas | -0.8% | Global, con fuerte presión en las zonas de catástrofes naturales de América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Datos de Siniestros Limitados para Tecnologías Emergentes | -0.5% | Global, concentrado en infraestructura digital, energía eólica marina flotante y almacenamiento de baterías | Largo plazo (≥ 4 años) |
| Gravedad de Siniestros y Exposición por Acumulación en Megaproyectos | -0.5% | Global, con mayor exposición en la Costa del Golfo, las zonas sísmicas de Asia-Pacífico y los corredores de viento europeos | Mediano plazo (2-4 años) |
| Escasez de Habilidades Especializadas en Suscripción Técnica | -0.4% | Global, especialmente en Lloyd's y los centros de suscripción especializada | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Primas, Franquicias y Retenciones Elevadas para Proyectos de Ingeniería de Alto Riesgo
Las primas elevadas y las franquicias más altas pueden limitar la adopción dentro del mercado de seguros de ingeniería, particularmente entre los contratistas medianos. Los contratistas enfrentaron primas más altas, condiciones más estrictas y mayor escrutinio en la suscripción en 2026, lo que aumentó la presión presupuestaria en todos los tipos de proyectos. Las tasas de paraguas de construcción y exceso aumentaron entre un 5% y un 30% en 2026, ya que la inflación social y los grandes veredictos afectaron la capacidad en América del Norte. Las retenciones más altas pueden llevar a las empresas a mantener más exposición a pérdidas en sus balances. Esto puede reducir las primas suscritas en el mercado comercial incluso cuando la actividad total de proyectos está aumentando. El diseño de la cobertura debe, por tanto, equilibrar el costo del seguro con la protección contra daños graves a la propiedad y pérdidas por retrasos.
Datos Históricos de Siniestros Limitados para Tecnologías de Ingeniería Emergentes
Los datos de siniestros limitados ralentizan el despliegue de capacidad para nuevas tecnologías dentro del mercado de seguros de ingeniería. Los centros de datos de inteligencia artificial, la energía eólica marina flotante, el almacenamiento de energía en baterías y los proyectos de hidrógeno verde tienen historiales operativos limitados a escala comercial. Los supuestos de pérdida para centros de datos de nueva generación a menudo se basan en instalaciones anteriores con menor densidad y diferentes configuraciones de equipos. AXIS Capital encontró que las turbinas más grandes y la construcción en aguas más profundas crearon nuevos riesgos de diseño y logística en los datos de siniestros de energía eólica marina hasta septiembre de 2025[3]https://investor.axiscapital.com/investors/press-releases/news-details/2026/AXIS-Offshore-Wind-Report-Highlights-Technical-Risks-and-Evolving-Challenges-2026-yWZF4CzKrj/default.aspx. Las aseguradoras pueden responder con cargos de riesgo más altos, límites más bajos o condiciones más restrictivas cuando la evidencia es limitada. La misma brecha crea una oportunidad para las aseguradoras que desarrollan datos de ingeniería creíbles y capacidad de suscripción especializada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Activos Operativos Anclan los Ingresos Mientras las Obras en Proyecto se Aceleran
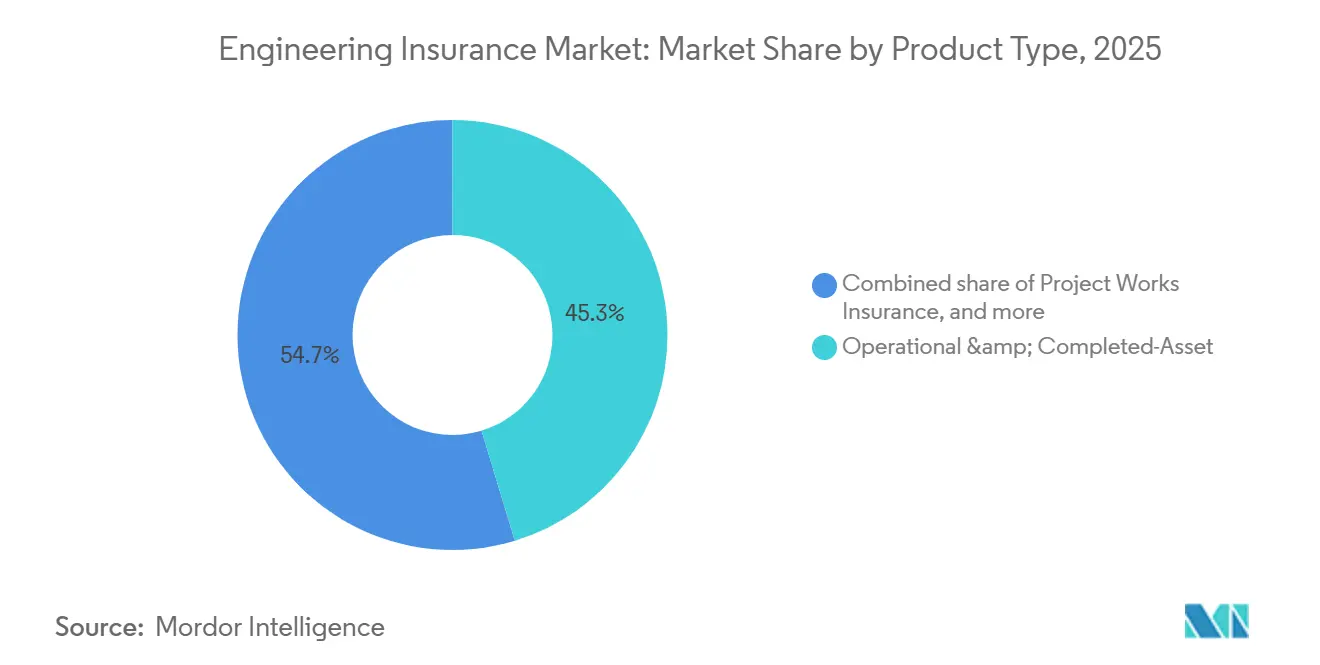
El Seguro de Activos Operativos y Completados representó el 45,3% de la prima en 2025. Su posición refleja la amplia base instalada de plantas industriales, centrales eléctricas y redes de transporte que necesitan protección recurrente. La cobertura operativa sustenta una prima estable porque la exposición permanece después de que finaliza la actividad de construcción. El Seguro de Planta y Maquinaria de Contratistas añade cobertura para flotas de equipos utilizados en múltiples obras. El aumento de los valores de reposición hace que esta exposición de equipos sea más importante para los contratistas y las aseguradoras.
Se proyecta que el Seguro de Obras en Proyecto se expanda a una CAGR del 6,2% hasta 2031. Los centros de datos de nueva construcción, las instalaciones de energía eólica marina y la construcción de infraestructura de transporte respaldan este crecimiento. La indemnización por Retraso en el Inicio de Operaciones ha aumentado a 500.000 USD por día en proyectos importantes, mientras que los siniestros extremos han alcanzado los 2 mil millones de USD. Los prestamistas suelen exigir cobertura por retrasos y protección de responsabilidad civil frente a terceros en los documentos de financiamiento. Las primas de construcción de Especialidad Global de Zurich aumentaron un 18% en el primer semestre de 2026 a medida que aumentó la demanda de centros de datos e infraestructura de inteligencia artificial. Los acuerdos de ciclo de vida que conectan la cobertura de construcción y operativa pueden ayudar a las aseguradoras a retener clientes a medida que los proyectos entran en servicio.


Por Aplicación: Los Edificios Lideran Mientras la Infraestructura Digital Define la Narrativa de Crecimiento
Los Edificios representaron el 30,7% del tamaño del mercado de seguros de ingeniería en 2025. La construcción comercial y residencial proporcionó una demanda constante de cobertura de proyectos y equipos. La infraestructura civil y de transporte siguió siendo una aplicación importante porque los programas públicos respaldan activos de larga duración. Los servicios de energía, agua y residuos también requieren protección personalizada para instalaciones solares, eólicas, de almacenamiento de baterías e hidrógeno. La fabricacin industrial y de procesos añade exposición recurrente por averías de maquinaria en plantas petroquímicas, farmacéuticas y de fabricación avanzada.
Se proyecta que la Infraestructura Digital crezca a una CAGR del 10,2% hasta 2031. La construcción de centros de datos introduce riesgos de energía, refrigeración, baterías y equipos que difieren de los edificios comerciales tradicionales. Se prevé que las primas de seguro de centros de datos aumenten de 10,6 mil millones de USD a 24,2 mil millones de USD para 2030. La guía actualizada sobre resistencia al fuego y rociadores refleja el creciente enfoque en los incidentes relacionados con baterías. Aon amplió su Programa de Seguro de Ciclo de Vida para Centros de Datos a 5 mil millones de USD en julio de 2026, combinando la colocación con ingeniería e inteligencia de riesgos durante el desarrollo y las operaciones. La aplicación está fortaleciendo la demanda de participación temprana de los suscriptores y capacidad coordinada.
Por Usuario Final: Los Contratistas EPC Anclan la Demanda Mientras los SPV Impulsan la Próxima Ola de Crecimiento
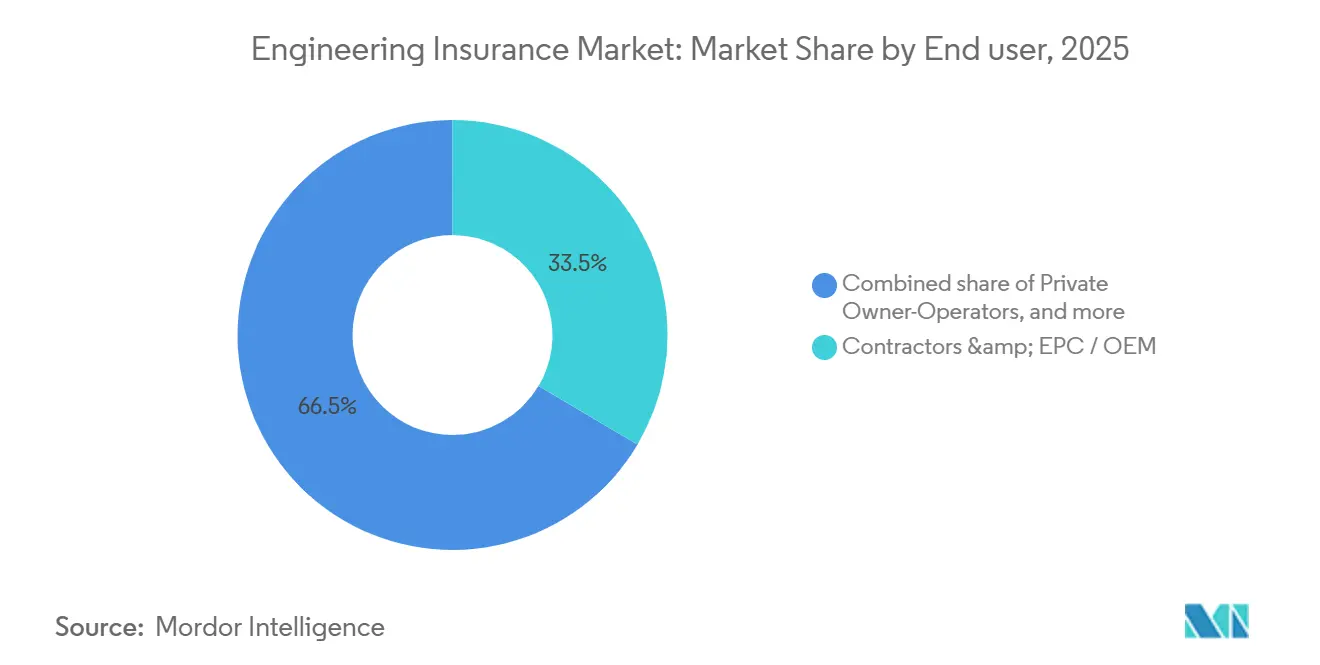
Los Contratistas y Montadores EPC/OEM representaron el 33,5% de la demanda de usuarios finales en 2025. Las obligaciones contractuales generan una demanda de seguro constante en proyectos de energía, química, transporte y construcción. Los contratistas EPC en contratos de precio fijo utilizan la cobertura para gestionar las pérdidas por daños a equipos y retrasos en proyectos. Las entidades gubernamentales y los organismos estatutarios proporcionan una demanda estable porque los activos públicos requieren protección continua después de la construcción. Los propietarios-operadores privados añaden demanda de carteras industriales y de servicios públicos en operación.
Se proyecta que los Propietarios Privados, Promotores y SPV de Proyectos crezcan a una CAGR del 6,7% hasta 2031. Los proyectos de energía renovable, infraestructura digital e inmobiliaria utilizan cada vez más vehículos de financiamiento a nivel de proyecto. El capital privado está fluyendo hacia estructuras de proyectos que concentran las responsabilidades de seguro a nivel del vehículo de propósito especial. Los requisitos de seguro impuestos a los SPV también extienden las expectativas de gestión de riesgos a través de la cadena de suministro EPC. Es posible que los subcontratistas deban cumplir los requisitos del programa para seguir siendo elegibles para el trabajo. Esto amplía la población asegurada vinculada a un único proyecto financiado.
Por Canal de Distribución: Los Corredores Dominan Mientras los Modelos Directos Escalan
Los Corredores representaron el 60,8% de la colocación de primas en 2025. Su papel refleja la naturaleza estratificada y transfronteriza de muchos programas de ingeniería. Los corredores especializados ayudan a los clientes a acceder a la capacidad internacional, estructurar capas de pólizas y gestionar siniestros. Marsh, Aon y WTW han ampliado su papel desde la colocación hasta el soporte de ingeniería de riesgos. El Protector de Infraestructura Digital de WTW proporciona más de 3 mil millones de USD en capacidad integrada de ciclo de vida desarrollada con Zurich para propietarios y operadores de centros de datos.
Se proyecta que la distribución Directa crezca a una CAGR del 7,4% hasta 2031. Las plataformas habilitadas por tecnología pueden digitalizar la suscripción para exposiciones estándar de construcción y equipos. Este modelo es más adecuado para riesgos que tienen información repetible y menor complejidad de colocación. Las herramientas directas pueden proporcionar señales de apetito más rápidas y reducir el trabajo administrativo para las pólizas elegibles. El mercado de seguros de ingeniería seguirá requiriendo la experiencia de los corredores para proyectos grandes, complejos o multinacionales. El equilibrio entre los canales directo y liderado por corredores dependerá de la complejidad técnica de cada riesgo.
Análisis Geográfico
Europa representó el 40,7% de la prima global en 2025. Una densa base de activos industriales y un sistema regulatorio maduro respaldan la demanda en transporte, energía y construcción comercial. El Reglamento Delegado de la Comisión (UE) 2026/269 entró en vigor en marzo de 2026 y se aplica a partir de enero de 2027. El reglamento modifica los requisitos de capital de Solvencia II y dirige el capital liberado de las aseguradoras hacia la inversión productiva en infraestructura. Esto respalda la capacidad de ingeniería durante el ciclo de renovación de infraestructura de Europa.
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,7% hasta 2031. El gasto de capital público de India de 12,2 billones de INR (140,6 mil millones de USD) para el año fiscal 2026-27 respalda una gran cartera de proyectos concurrentes. Los centros de datos, las plantas de baterías y las instalaciones de semiconductores en China y el Sudeste Asiático son áreas de alto valor en crecimiento. Estos activos necesitan cobertura para riesgos de densidad de potencia y fabricación de precisión que las pólizas de construcción estándar pueden no abordar completamente. Japón está más limitado en 2026 debido a los precios, los cambios regulatorios y la mayor exposición a catástrofes naturales.
América del Norte tiene valores asegurados elevados, litigios activos e inflación social que afectan a las líneas de responsabilidad civil. Los pedidos pendientes de los contratistas se extienden hasta 2027 en infraestructura, manufactura y tecnología, mientras que los centros de datos son el segmento individual de más rápido crecimiento. Oriente Medio y África ganan demanda de los proyectos de Visión 2030 de Arabia Saudita y la expansión industrial de los Emiratos Árabes Unidos. América del Sur se beneficia del programa de infraestructura de Brasil y el oleoducto energético de Argentina, aunque la volatilidad cambiaria y el riesgo político limitan la profundidad.

Panorama Competitivo
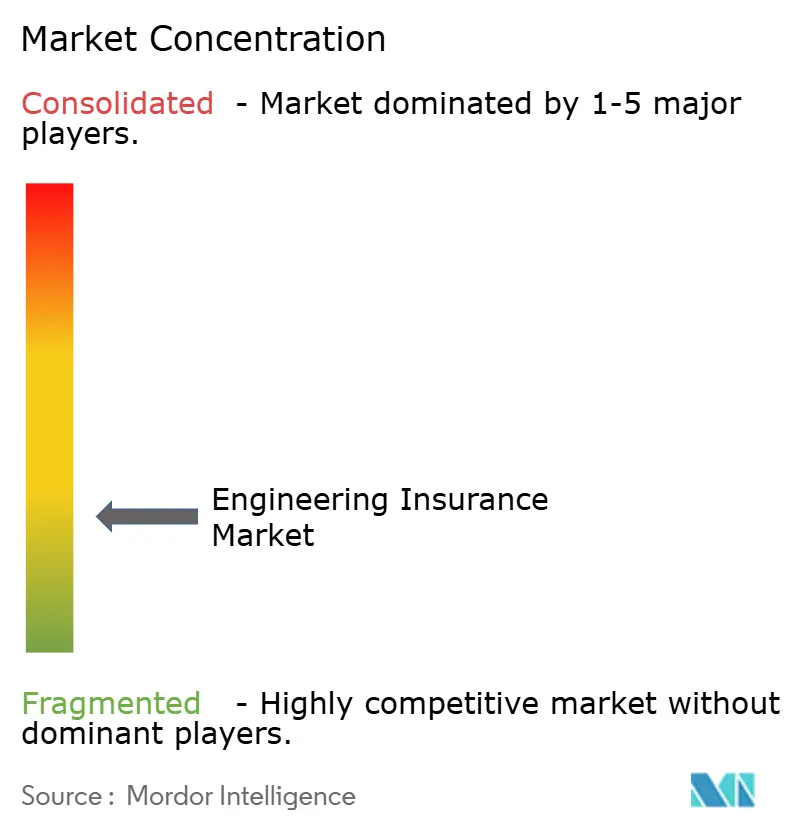
El mercado de seguros de ingeniería está fragmentado en torno a Allianz Commercial, Zurich Insurance Group, AXA XL, Munich Re, Swiss Re y Chubb. Estas aseguradoras combinan capacidad global de proyectos con equipos especializados de suscripción e ingeniería de riesgos. La competencia difiere notablemente entre los riesgos de construcción estándar y las líneas especializadas técnicamente exigentes. La nueva capacidad ha suavizado las condiciones de construcción estándar en algunas áreas. La construcción de centros de datos, el rescate en tunelización y la energía eólica marina flotante siguen requiriendo conocimientos especializados y mantienen precios más firmes.
Zurich reportó un crecimiento del 18% en las primas de construcción de Especialidad Global en el primer semestre de 2026. También amplió Data Center Project Guard a Europa y América Latina y aseguró un acuerdo de reaseguro de cuota parte para la construcción de centros de datos por 1 mil millones de USD. Marsh lanzó Stratus en agosto de 2026, un intercambio de seguros de propiedad de 10 mil millones de USD para infraestructura digital operativa respaldado por 30 proveedores de capital. El intercambio extiende la instalación Nimbus de la fase de construcción a lo largo del ciclo de vida de los activos de centros de datos. Estos movimientos muestran a las aseguradoras y corredores utilizando datos especializados y experiencia en ingeniería para desarrollar categorías de productos más diferenciadas.
La energía eólica marina flotante, el hidrógeno verde y el almacenamiento avanzado de baterías también necesitan soluciones de ciclo de vida porque los datos de siniestros fiables siguen siendo limitados. La cobertura accesible para contratistas pequeños y medianos y propietarios de proyectos en economías emergentes sigue siendo otra oportunidad. Hannover Re reportó un ratio combinado de daños y responsabilidad civil del 83,2% en el primer semestre de 2026 y mantuvo la orientación de un ingreso neto de al menos 2,7 mil millones de EUR (2,94 mil millones de USD). La compañía esperaba precios de renovación de enero de 2027 ligeramente más bajos, lo que indica mayor competencia en la capa de reaseguro.
Líderes de la Industria de Seguros de Ingeniería
Allianz SE
AXA XL
Zurich Insurance Group
Munich Re
Swiss Re
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Marsh lanzó Stratus, un intercambio de seguros de propiedad de 10 mil millones de USD para infraestructura digital operativa con el respaldo de 30 proveedores de capital, diseñado para extender la instalación Nimbus de la fase de construcción a lo largo del ciclo de vida completo de los activos de centros de datos y expandirse hacia líneas de marina interior, ciberseguridad y responsabilidad civil.
- Agosto de 2026: Zurich reportó un crecimiento del 18% en las primas de construcción de Especialidad Global en el primer semestre de 2026, amplió Data Center Project Guard a Europa y América Latina, y aseguró un acuerdo de reaseguro de cuota parte para la construcción de centros de datos por 1 mil millones de USD.
- Julio de 2026: Aon amplió su Programa de Seguro de Ciclo de Vida para Centros de Datos a 5 mil millones de USD en capacidad, integrando la colocación de seguros con experiencia en ingeniería e inteligencia de riesgos desde la fase de desarrollo hasta las operaciones a largo plazo.
- Abril de 2026: Willis de WTW lanzó Digital Infrastructure Protector en asociación con Zurich, proporcionando más de 3 mil millones de USD en capacidad integrada de ciclo de vida que combina cobertura de construcción, propiedad operativa, marina y carga para propietarios, operadores e hiperescaladores de centros de datos.


Alcance del Informe Global del Mercado de Seguros de Ingeniería
| Seguro de Obras en Proyecto |
| Seguro de Activos Operativos y Completados |
| Seguro de Planta y Maquinaria de Contratistas |
| Edificios |
| Infraestructura Civil y de Transporte |
| Servicios de Energía, Agua y Residuos |
| Fabricación Industrial y de Procesos |
| Infraestructura Digital |
| Contratistas y Montadores EPC / OEM |
| Propietarios Privados, Promotores y SPV de Proyectos |
| Propietarios-Operadores Privados |
| Gobierno, Empresas Estatales como Propietarios y Organismos Estatutarios |
| Corredores |
| Agentes |
| Directo |
| Bancaseguros / Afinidad / Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Seguro de Obras en Proyecto | |
| Seguro de Activos Operativos y Completados | ||
| Seguro de Planta y Maquinaria de Contratistas | ||
| Por Aplicación | Edificios | |
| Infraestructura Civil y de Transporte | ||
| Servicios de Energía, Agua y Residuos | ||
| Fabricación Industrial y de Procesos | ||
| Infraestructura Digital | ||
| Por Usuario Final | Contratistas y Montadores EPC / OEM | |
| Propietarios Privados, Promotores y SPV de Proyectos | ||
| Propietarios-Operadores Privados | ||
| Gobierno, Empresas Estatales como Propietarios y Organismos Estatutarios | ||
| Por Canal de Distribución | Corredores | |
| Agentes | ||
| Directo | ||
| Bancaseguros / Afinidad / Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de seguros de ingeniería para 2031?
Se proyecta que el mercado de seguros de ingeniería alcance los 41,2 mil millones de USD para 2031, creciendo a una CAGR del 5,2% desde 2026. El crecimiento está respaldado por valores asegurados más altos en infraestructura, energía renovable, proyectos industriales y activos digitales. Los proyectos grandes y complejos también requieren mayor capacidad de suscripción técnica, especialmente cuando los retrasos pueden generar pérdidas financieras importantes. La demanda de pólizas también aumenta cuando los prestamistas exigen protección formal para daños a la propiedad, retrasos y responsabilidad civil frente a terceros antes de liberar los fondos del proyecto.
¿Qué tipo de producto tuvo la mayor participación en 2025?
El Seguro de Activos Operativos y Completados representó el 45,3% de los ingresos en 2025, respaldado por plantas industriales, centrales eléctricas y activos de transporte que requieren cobertura recurrente después de que se completa la construcción. El producto se beneficia de exposiciones operativas estables, incluso cuando la actividad de construcción varía entre ciclos de proyectos.
¿Qué aplicación está creciendo más rápido hasta 2031?
Se proyecta que la Infraestructura Digital se expanda a una CAGR del 10,2% hasta 2031 a medida que aumenta la construcción de centros de datos. Las necesidades especializadas incluyen cobertura para sistemas de energía, sistemas de refrigeración, baterías y equipos de alto valor. Estos riesgos están aumentando la importancia de la ingeniería de riesgos temprana y la protección coordinada del ciclo de vida.
¿Por qué el seguro de centros de datos se está volviendo más importante?
Los proyectos de centros de datos tienen valores de construcción y equipos elevados, y el financiamiento requiere cada vez más una cobertura de ingeniería integral. Las aseguradoras también deben evaluar los controles contra incendios, la densidad de potencia, la exposición por acumulación y la continuidad de los sistemas críticos. Tales requisitos favorecen a las aseguradoras que pueden apoyar la gobernanza del proyecto antes de que comience la construcción y durante toda la fase operativa.
¿Qué región lideró la demanda de seguros de ingeniería en 2025?
Europa representó el 40,7% en 2025, respaldada por activos industriales, renovación de infraestructura y regulación de seguros madura. La reforma de Solvencia II de la Unión Europea de 2026 se aplica a partir de 2027 y respalda la asignación de capital hacia infraestructura productiva. Este marco puede fortalecer la capacidad disponible para la suscripción relacionada con infraestructura a medida que avanzan los proyectos de renovación.
¿Cuál es el canal de distribución de más rápido crecimiento?
Se proyecta que la distribución Directa crezca a una CAGR del 7,4% hasta 2031 a medida que las plataformas digitalizan la suscripción para riesgos estandarizados. La distribución liderada por corredores sigue siendo importante para proyectos complejos que necesitan capacidad estratificada y evaluación especializada de riesgos. Los clientes más grandes continúan dependiendo de los corredores para organizar la colocación internacional y apoyar la gestión de siniestros complejos.
Última actualización de la página el:



