
エンジニアリング保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
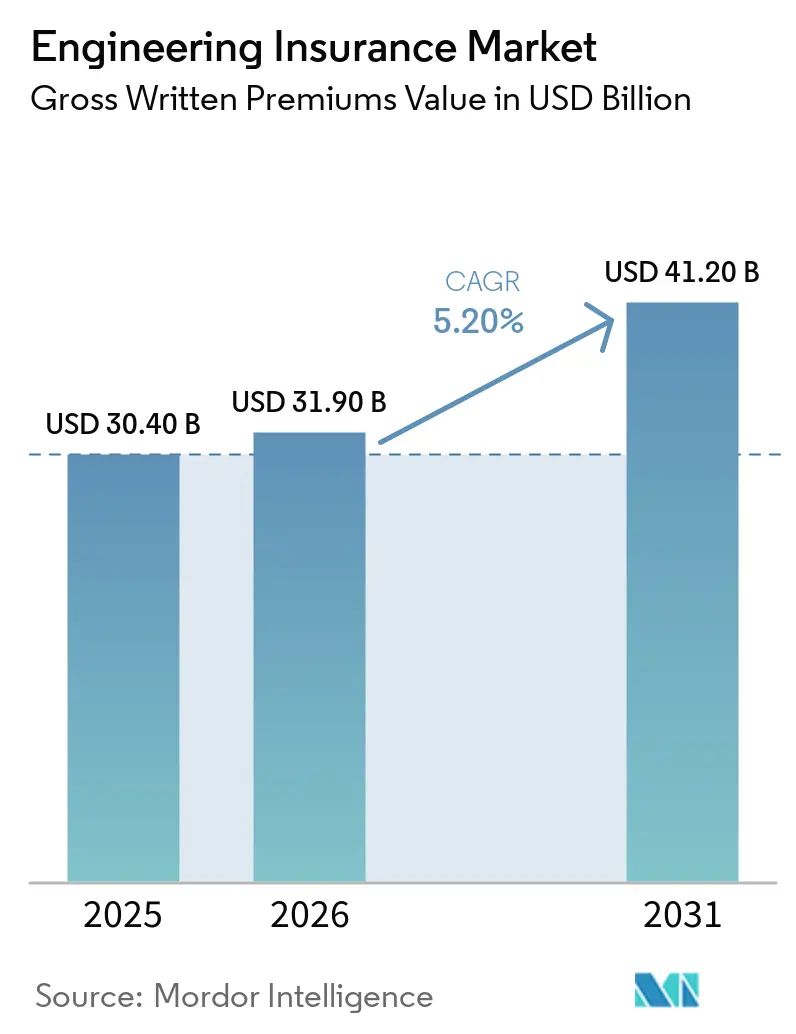
| 市場規模 (2026) | 31.90 十億米ドル |
| 市場規模 (2031) | 41.20 十億米ドル |
| 成長率 (2026 - 2031) | 5.20 % |
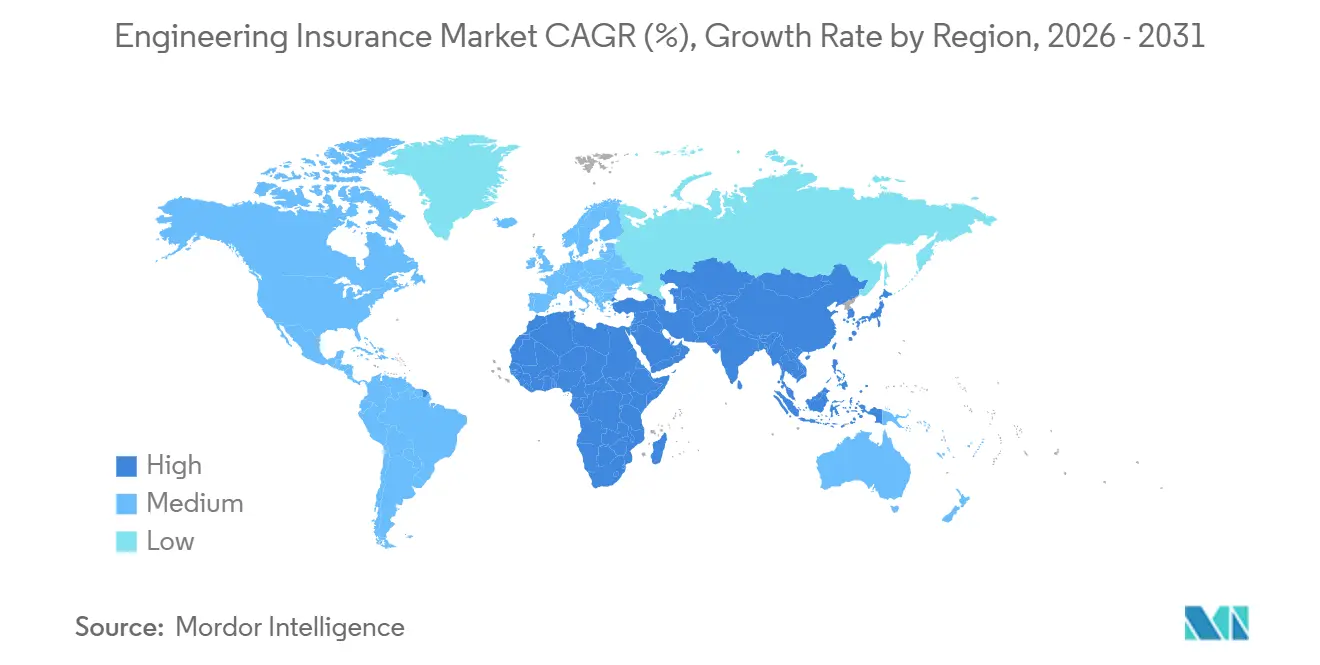
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
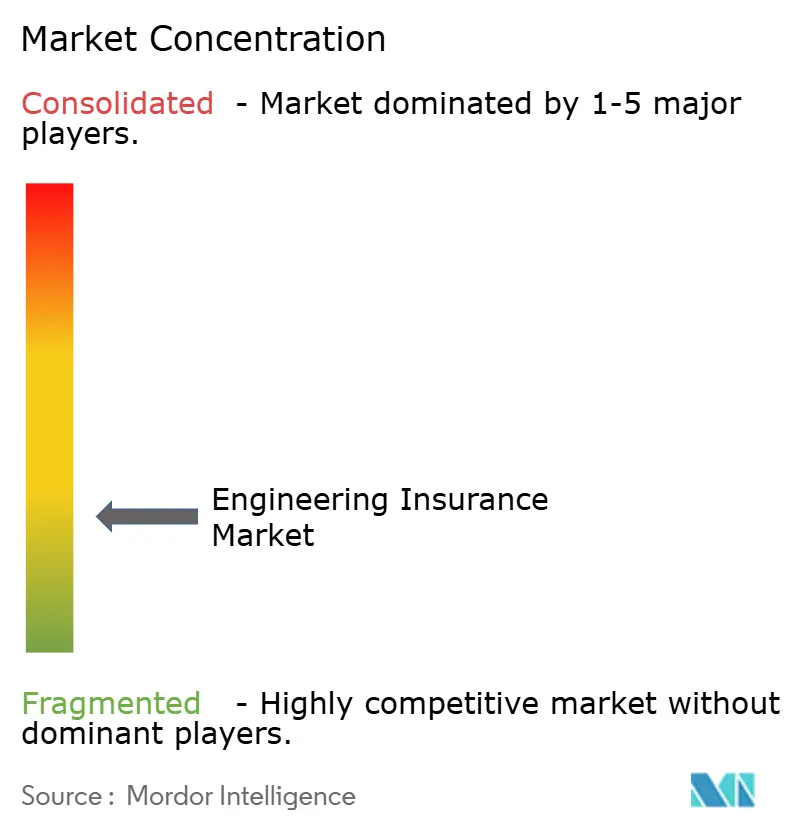
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンジニアリング保険市場分析
エンジニアリング保険市場規模は、2025年の30.4 ビリオン 米ドルおよび2026年の31.9 ビリオン 米ドルから、2031年までに41.2 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 5.2%を記録すると予測されます。インフラ投資の増加により、交通、電力、産業施設、デジタル資産にわたる補償需要が高まっています。大規模プロジェクトは被保険価額が高く、技術的引受および危険工学に対するニーズが高まっています。民間資本もエネルギー転換およびデジタルインフラプロジェクトに流入しており、プロジェクト計画の早期段階から保険要件が生じています。標準的な建設リスクは引受キャパシティが広がり条件が軟化している一方、複雑なリスクはリードできる保険会社が少ないため、より堅固な価格水準を維持しています。データセンター、トンネル工事プロジェクト、浮体式洋上風力発電施設は、専門的なキャパシティと製品開発において重要な領域となっています。
主要レポートのポイント
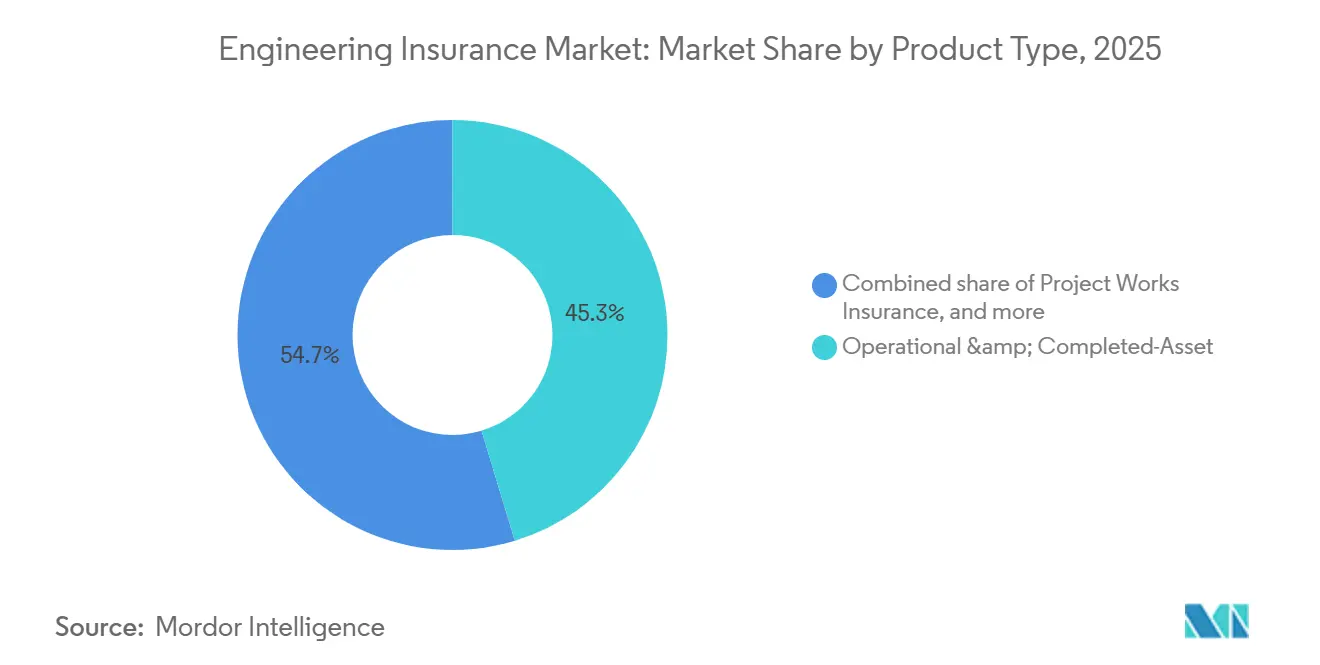
- 製品タイプ別では、稼働中・完成資産保険が2025年のエンジニアリング保険市場シェアの45.3%を占め、プロジェクト工事保険は2031年にかけてCAGR 6.2%で成長する見込みです。
- 用途別では、建築物が2025年のエンジニアリング保険市場シェアの30.7%を占め、デジタルインフラは2031年にかけてCAGR 10.2%で成長する見込みです。
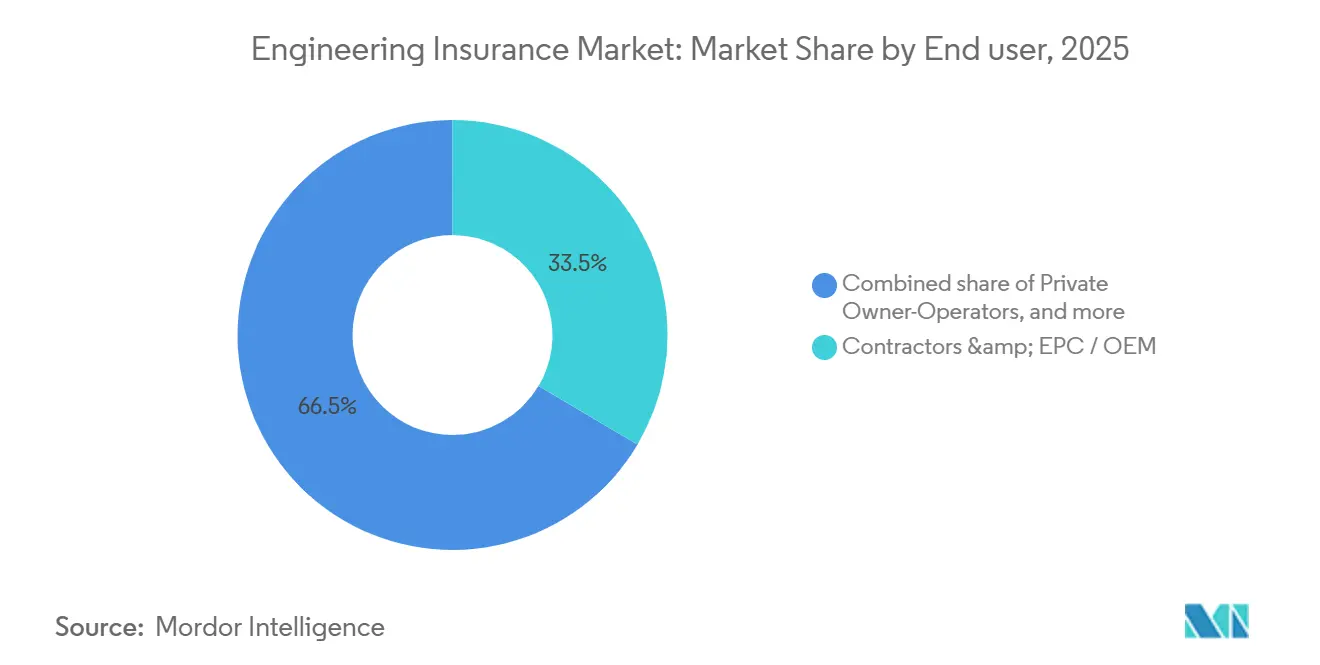
- エンドユーザー別では、請負業者およびEPC/OEMエレクターが2025年のエンジニアリング保険市場シェアの33.5%を占め、民間プリシパル・デベロッパー・プロジェクトSPVは2031年にかけてCAGR 6.7%で成長する見込みです。
- 流通チャネル別では、ブローカーが2025年のエンジニアリング保険市場シェアの60.8%を占め、直接販売は2031年にかけてCAGR 7.4%で成長する見込みです。
- 地域別では、欧州が2025年のエンジニアリング保険市場シェアの40.7%を占め、アジア太平洋地域は2031年にかけてCAGR 7.7%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルエンジニアリング保険市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | |
|---|---|---|---|
| 複雑なエンジニアリングおよび建設プロジェクト | +1.2% | グローバル、特にアジア太平洋地域、北米、中東に集中 | 中期(2〜4年) |
| 機械・設備の再調達価額 | +0.7% | グローバル、資産価値の上昇が最も顕著なのは北米と欧州 | 中期(2〜4年) |
| プロジェクトの契約上および資金調達上のコンプライアンス要件 | +0.8% | グローバル、欧州・北米・アジア太平洋地域のプロジェクトファイナンス市場で強力に施行 | 短期(2年以内) |
| 高価値エネルギー・電力・産業資産 | +0.7% | アジア太平洋地域、中東・アフリカ・ラテンアメリカへの波及あり | 長期(4年以上) |
| デジタルおよびミッションクリティカルインフラの集中 | +1.3% | 北米と欧州、アジア太平洋地域での急速な成長 | 中期(2〜4年) |
| リスク管理およびコンディションモニタリング技術 | +0.5% | グローバル、北米および北欧での普及が速い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
複雑なエンジニアリングおよび建設プロジェクトの拡大
交通、電力、デジタルプロジェクトが大規模化・複雑化するにつれ、エンジニアリング保険市場は恩恵を受けています。大規模な官民投資プログラムが交通、電力、デジタル資産の建設を支援しています。複雑なプロジェクトは、国境を越えたサプライチェーン、モジュール組立、複数の専門サブコントラクターを伴うことが多くあります。こうした構造は、工事の一部が計画通りに機能しない場合に、遅延・欠陥クレームの深刻度を高める可能性があります。プロジェクト価額が大きくなると、保険会社はキャパシティを調整し、より詳細な技術審査を実施する必要があります。これにより、保険証券発行前に建設リスクを評価できる保険会社への需要が生まれています。
高価値デジタルおよびミッションクリティカルインフラの集中の増大
デジタルインフラは個々のプロジェクトが非常に高い価値を持つようになったため、エンジニアリング保険市場のリスクプロファイルを変化させています。ハイパースケーラーの設備投資は2026年に600 ビリオン 米ドルを超えると予想されており、その75%が物理的な人工知能データセンターインフラに結びついています[1]https://www.swissre.com/institute/research/sigma-research/sigma-insights-07-2026-insuring-ai-data-centre-risks.html。個々の人工知能キャンパスは建設・設備価値が異常に大きく、重大な集積エクスポージャーをもたらします。大規模データセンタープロジェクトの資金調達書類では、包括的なエンジニアリング保険がますます必要とされています[2]https://commercial.allianz.com/news-and-insights/reports/data-center-construction-risks.html。価値の集中により、集積管理、電力密度評価、防火要件の重要性が高まっています。こうしたニーズは、技術的なエンジニアリングサポートとプロジェクト固有の補償設計を組み合わせた引受担当者に有利に働きます。
プロジェクトの契約上および資金調達上のコンプライアンスに対する保険要件の増大
契約上および資金調達上の要件により、エンジニアリング補償は任意購入ではなく、プロジェクトの必要コストとなっています。米国の超党派インフラ法は2026年までに5,500億米ドルの新規支出を指示しており、公共建設契約にはサブコントラクターチェーン全体に及ぶ最低保険義務が課されています。プロジェクトファイナンサーおよび輸出信用機関は、融資契約およびEPC契約において保険条件をますます明示するようになっています。請負業者は、工事を開始する前に、保険金額、免責金額、保険会社が所定の要件を満たしていることを証明しなければなりません。新興経済国では、国際安全基準に連動した資金調達条件が、従来は保有リスクに依存していた保険手配を正式化しています。したがって、エンジニアリング保険市場は、プロジェクト建設活動だけでなく、コンプライアンス義務からも需要を獲得しています。
エンジニアリングリスク管理およびコンディションモニタリング技術の採用
リスク管理技術は、エンジニアリング保険市場における資産のより詳細な評価を支援します。IoTセンサー、人工知能引受、衛星画像、パラメトリックトリガーは、物理的リスクのより早期の警告を提供できます。Munich Reの建設気象ソリューションは、コンディショントリガーデータを使用して、標準的な建設業者リスク保険では対応できない遅延コストに対する構造化支払いを提供します。リアルタイムデータは、建設中の請負業者がリスク管理を実証するのにも役立ちます。現場状況に関するより良い証拠は、リスク管理が優れた請負業者に対してより適切な条件を支持する可能性があります。これらのツールの広範な活用は、保険会社がデータ品質、価格設定、保険証券決定に関するガバナンスを維持することに依存しています。
制約要因の影響分析*
| 制約要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い保険料、免責金額、保有額 | -0.8% | グローバル、特に北米とアジア太平洋地域の自然災害ゾーンで強い圧力 | 短期(2年以内) |
| 新興技術に関する損失データの不足 | -0.5% | グローバル、デジタルインフラ、浮体式洋上風力、蓄電池に集中 | 長期(4年以上) |
| メガプロジェクトの損失深刻度と集積エクスポージャー | -0.5% | グローバル、メキシコ湾岸、アジア太平洋地震帯、欧州風力回廊でのエクスポージャーが大きい | 中期(2〜4年) |
| 専門的な技術引受スキルの不足 | -0.4% | グローバル、特にロイズおよび専門引受ハブ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高リスクエンジニアリングプロジェクトに対する高い保険料、免責金額、保有額
高い保険料と大きな免責金額は、特に中規模請負業者においてエンジニアリング保険市場の普及を制限する可能性があります。2026年には請負業者が保険料の上昇、条件の厳格化、引受審査の強化に直面し、プロジェクトタイプ全体で予算圧力が増大しました。社会的インフレと大型判決が北米のキャパシティに影響を与えたため、建設包括・超過責任保険料は2026年に5%から30%上昇しました。保有額の増加により、企業はより多くの損失エクスポージャーをバランスシートに抱えることになります。これにより、プロジェクト活動全体が増加している場合でも、商業市場での保険料収入が減少する可能性があります。したがって、補償設計は保険コストと重大な財物損害・遅延損失に対する保護のバランスを取る必要があります。
新興エンジニアリング技術に関する過去の損失データの不足
損失データの不足は、エンジニアリング保険市場における新技術へのキャパシティ展開を遅らせています。人工知能データセンター、浮体式洋上風力、蓄電池エネルギー貯蔵、グリーン水素プロジェクトは、商業規模での運用実績が限られています。次世代データセンターの損失想定は、密度が低く設備構成が異なる旧来の施設に基づくことが多くあります。AXIS Capitalは、2025年9月までの洋上風力クレームデータにおいて、大型タービンと深海建設が新たな設計・物流リスクをもたらしたことを確認しました[3]https://investor.axiscapital.com/investors/press-releases/news-details/2026/AXIS-Offshore-Wind-Report-Highlights-Technical-Risks-and-Evolving-Challenges-2026-yWZF4CzKrj/default.aspx。保険会社は、証拠が限られている場合、より高いリスクチャージ、低い保険金額、または制限的な条件で対応することがあります。同じギャップは、信頼性の高いエンジニアリングデータと専門的な引受能力を構築する保険会社にとっての機会を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:稼働中資産が収益を支え、プロジェクト工事が加速
稼働中・完成資産保険は2025年の保険料の45.3%を占めました。その地位は、継続的な保護を必要とする産業プラント、発電所、交通ネットワークの広範な既存基盤を反映しています。稼働中補償は、建設活動が終了した後もエクスポージャーが継続するため、安定した保険料を支えています。請負業者の建設機械保険は、複数の現場で使用される設備フリートの補償を追加します。再調達価額の上昇により、この設備エクスポージャーは請負業者と保険会社にとってより重要になっています。
プロジェクト工事保険は2031年にかけてCAGR 6.2%で拡大する見込みです。グリーンフィールドのデータセンター、洋上風力施設、交通建設がこの成長を支えています。稼働開始遅延補償は主要プロジェクトで1日あたり500,000米ドルに上昇しており、極端なクレームは20億米ドルに達しています。貸し手は資金調達書類において遅延補償と第三者賠償責任保護を一般的に要求しています。データセンターおよび人工知能インフラ需要の増加により、Zurichのグローバルスペシャルティ建設保険料は2026年上半期に18%増加しました。建設補償と稼働中補償を結びつけるライフサイクル手配は、プロジェクトが稼働段階に移行する際に保険会社がクライアントを維持するのに役立ちます。


用途別:建築物がリードし、デジタルインフラが成長の主役に
建築物は2025年のエンジニアリング保険市場規模の30.7%を占めました。商業・住宅建設がプロジェクトおよび設備補償への安定した需要を提供しました。土木・交通インフラは、公共プログラムが長期資産を支援するため、引き続き主要な用途となっています。エネルギー・水道・廃棄物公益事業も、太陽光、風力、蓄電池、水素施設に対する特別な保護を必要としています。産業・プロセス製造は、石油化学、製薬、先端製造現場での機械故障による継続的なエクスポージャーを加えています。
デジタルインフラは2031年にかけてCAGR 10.2%で成長する見込みです。データセンター建設は、従来の商業ビルとは異なる電力、冷却、蓄電池、設備リスクをもたらします。データセンター保険料は2030年までに100.6億米ドルから242億米ドルに増加すると予測されています。防火・スプリンクラーに関する最新のガイダンスは、蓄電池関連インシデントへの関心の高まりを反映しています。Aonは2026年7月にデータセンターライフサイクル保険プログラムを50億米ドルに拡大し、開発から運用にわたってエンジニアリングおよびリスクインテリジェンスと保険手配を統合しました。この用途は、引受担当者の早期関与と協調的なキャパシティへの需要を強化しています。
エンドユーザー別:EPCコントラクターが需要を支え、SPVが次の成長波を牽引
請負業者およびEPC/OEMエレクターは2025年のエンドユーザー需要の33.5%を占めました。契約上の義務が電力、化学、交通、建設プロジェクト全体にわたって安定した保険需要を生み出しています。固定価格契約のEPCコントラクターは、設備損害やプロジェクト遅延による損失を管理するために補償を活用しています。政府機関および法定委員会は、公共資産が建設後も継続的な保護を必要とするため、安定した需要を提供しています。民間オーナーオペレーターは、産業・公益事業ポートフォリオの運用から需要を加えています。
民間プリンシパル・デベロッパー・プロジェクトSPVは2031年にかけてCAGR 6.7%で成長する見込みです。再生可能エネルギー、デジタルインフラ、不動産プロジェクトはますますプロジェクトレベルの資金調達ビークルを活用しています。民間資本は、特別目的ビークルレベルで保険責任を集中させるプロジェクト構造に流入しています。SPVに課される保険要件は、EPCサプライチェーン全体にリスク管理の期待を拡大します。サブコントラクターは、工事に引き続き参加するためにプログラム要件を満たす必要がある場合があります。これにより、単一の資金調達プロジェクトに連動する被保険者集団が拡大します。
流通チャネル別:ブローカーが支配し、直接販売モデルが拡大
ブローカーは2025年の保険料手配の60.8%を占めました。その役割は、多くのエンジニアリングプログラムの多層的かつ国境を越えた性質を反映しています。専門ブローカーは、クライアントが国際的なキャシティにアクセスし、保険レイヤーを構成し、クレームを管理するのを支援します。Marsh、Aon、WTWは、手配から危険工学サポートへと役割を拡大しています。WTWのデジタルインフラプロテクターは、データセンターのオーナーおよびオペレーター向けにZurichと共同開発した30億米ドル超の統合ライフサイクルキャパシティを提供します。
直接販売は2031年にかけてCAGR 7.4%で成長する見込みです。テクノロジー対応プラットフォームは、標準的な建設・設備エクスポージャーの引受をデジタル化できます。このモデルは、繰り返し可能な情報と低い手配複雑性を持つリスクに適しています。直接ツールは、より迅速な引受意向シグナルを提供し、対象保険証券の管理業務を削減できます。エンジニアリング保険市場は、大規模・複雑・多国籍プロジェクトには引き続きブローカーの専門知識を必要とします。直接販売とブローカー主導チャネルのバランスは、各リスクの技術的複雑性に依存します。
地域分析
欧州は2025年のグローバル保険料の40.7%を占めました。密度の高い産業資産基盤と成熟した規制体制が、交通、エネルギー、商業建設全体の需要を支えています。欧州委員会委任規則(EU)2026/269は2026年3月に発効し、2027年1月から適用されます。この規則はソルベンシーIIの資本要件を変更し、解放された保険会社資本を生産的なインフラ投資に向けます。これにより、欧州のインフラ更新サイクルにおけるエンジニアリングキャパシティが支援されます。
アジア太平洋地域は2031年にかけてCAGR 7.7%で成長する見込みです。インドの2026〜27年度の公共資本支出12.2兆インドルピー(1,406億米ドル)は、大規模な同時進行プロジェクトのパイプラインを支えています。中国および東南アジアのデータセンター、蓄電池工場、半導体施設は高価値成長分野です。これらの資産は、標準的な建設保険では十分に対応できない電力密度および精密製造リスクの補償を必要としています。日本は、価格設定、規制変更、自然災害エクスポージャーの増大により、2026年はより制約された状況にあります。
北米は高い被保険価額、活発な訴訟、傷害賠償責任分野に影響を与える社会的インフレを抱えています。請負業者のバックログはインフラ、製造、テクノロジー全体で2027年まで続いており、データセンターは最も急成長している個別セグメントです。中東・アフリカはサウジアラビアのビジョン2030プロジェクトとアラブ首長国連邦の産業拡大から需要を獲得しています。南米はブラジルのインフラプログラムとアルゼンチンのエネルギーパイプラインから恩恵を受けていますが、通貨変動と政治リスクが市場の深度を制約しています。

競合環境
エンジニアリング保険市場は、Allianz Commercial、Zurich Insurance Group、AXA XL、Munich Re、Swiss Re、Chubbを中心に分散しています。これらの保険会社は、グローバルなプロジェクトキャパシティと専門的な引受・危険工学チームを組み合わせています。競争は、標準的な建設リスクと技術的に要求の高い専門ライの間で大きく異なります。新たなキャパシティが一部地域で標準的な建設条件を軟化させています。データセンター建設、トンネル救助、浮体式洋上風力は依然として専門知識を必要とし、より堅固な価格水準を維持しています。
Zurichは2026年上半期にグローバルスペシャルティ建設保険料が18%成長したと報告しました。また、データセンタープロジェクトガードを欧州とラテンアメリカに拡大し、10億米ドルのデータセンター建設クォータシェア再保険手配を確保しました。Marshは2026年8月にStratusを立ち上げました。これは30の資本提供者に支えられた稼働中デジタルインフラ向け100億米ドルの財物保険取引所です。この取引所は、データセンター資産ライフサイクル全体にわたって建設段階のNimbusファシリティを拡張します。これらの動きは、保険会社とブローカーが専門的なデータとエンジニアリング専門知識を活用して、より明確な製品カテゴリーを開発していることを示しています。
浮体式洋上風力、グリーン水素、先進蓄電池も、信頼性の高い損失データが依然として限られているため、ライフサイクルソリューションを必要としています。新興経済国の中小規模請負業者およびプロジェクトオーナーへのアクセス可能な補償も、もう一つの機会です。Hannover Reは2026年上半期に損害保険コンバインドレシオ83.2%を報告し、少なくとも27億ユーロ(29.4億米ドル)の純利益に関するガイダンスを維持しました。同社は2027年1月の更改価格がわずかに低下すると予想しており、再保険レイヤーでの競争激化を示しています。
エンジニアリング保険業界リーダー
Allianz SE
AXA XL
Zurich Insurance Group
Munich Re
Swiss Re
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年8月:Marshは、30の資本提供者を活用した稼働中デジタルインフラ向け100億米ドルの財物保険取引所「Stratus」を立ち上げました。建設段階のNimbusファシリティをデータセンター資産ライフサイクル全体に拡張し、内陸海上、サイバー、賠償責任ラインへの展開を目的としています。
- 2026年8月:Zurichは2026年上半期のグローバルスペシャルティ建設保険料が18%成長したと報告し、データセンタープロジェクトガードを欧州とラテンアメリカに拡大し、10億米ドルのデータセンター建設クォータシェア再保険手配を確保しました。
- 2026年7月:Aonはデータセンターライフサイクル保険プログラムのキャパシティを50億米ドルに拡大し、開発段階から長期運用にわたってエンジニアリング専門知識とリスクインテリジェンスを統合した保険手配を実現しました。
- 2026年4月:WTWのWillisはZurichとの提携でデジタルインフラプロテクターを立ち上げ、データセンターのオーナー、オペレーター、ハイパースケーラー向けに建物、稼働中財物、海上、カーゴ補償を組み合わせた30億米ドル超の統合ライフサイクルキャパシティを提供しました。


グローバルエンジニアリング保険市場レポートの調査範囲
| プロジェクト工事保険 |
| 稼働中・完成資産保険 |
| 請負業者の建設機械保険 |
| 建築物 |
| 土木・交通インフラ |
| エネルギー・水道・廃棄物公益事業 |
| 産業・プロセス製造 |
| デジタルインフラ |
| 請負業者およびEPC/OEMエレクター |
| 民間プリンシパル・デベロッパー・プロジェクトSPV |
| 民間オーナーオペレーター |
| 政府・国有企業(プリンシパルとして)・法定委員会 |
| ブローカー |
| 代理店 |
| 直接販売 |
| バンカシュアランス/アフィニティ/その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 製品タイプ別 | プロジェクト工事保険 | |
| 稼働中・完成資産保険 | ||
| 請負業者の建設機械保険 | ||
| 用途別 | 建築物 | |
| 土木・交通インフラ | ||
| エネルギー・水道・廃棄物公益事業 | ||
| 産業・プロセス製造 | ||
| デジタルインフラ | ||
| エンドユーザー別 | 請負業者およびEPC/OEMエレクター | |
| 民間プリンシパル・デベロッパー・プロジェクトSPV | ||
| 民間オーナーオペレーター | ||
| 政府・国有企業(プリンシパルとして)・法定委員会 | ||
| 流通チャネル別 | ブローカー | |
| 代理店 | ||
| 直接販売 | ||
| バンカシュアランス/アフィニティ/その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年のエンジニアリング保険市場の予測規模は?
エンジニアリング保険市場は2031年までに412億米ドルに達し、2026年からCAGR 5.2%で成長する見込みです。成長は、インフラ、再生可能エネルギー、産業プロジェクト、デジタル資産における被保険価額の上昇によって支えられています。大規模・複雑なプロジェクトも、特に遅延が大きな財務損失をもたらす可能性がある場合に、より高い技術的引受キャパシティを必要としています。貸し手が財物損害、遅延、第三者賠償責任に対する正式な保護をプロジェクト資金の解放前に要求する場合にも、保険証券需要が高まります。
2025年に最大のシェアを占めた製品タイプは?
稼働中・完成資産保険は2025年の収益の45.3%を占め、建設完了後も継続的な補償を必要とする産業プラント、発電所、交通資産によって支えられています。この製品は、建設活動がプロジェクトサイクルによって変動する場合でも、安定した稼働エクスポージャーから恩恵を受けています。
2031年にかけて最も急成長している用途は?
デジタルインフラはデータセンター建設の増加に伴い、2031年にかけてCAGR 10.2%で拡大する見込みです。電力システム、冷却システム、蓄電池、高価値設備の補償を含む専門的なニーズがあります。これらのリスクは、早期の危険工学と協調的なライフサイクル保護の重要性を高めています。
データセンター保険がより重要になっている理由は?
データセンタープロジェクトは建設・設備価値が高く、資金調達においても包括的なエンジニアリング補償がますます求められています。保険会社は防火管理、電力密度、集積エクスポージャー、重要システムの継続性も評価しなければなりません。こうした要件は、建設開始前からプロジェクトガバナンスを支援し、稼働段階全体を通じてサポートできる保険会社に有利に働きます。
2025年にエンジニアリング保険需要をリードした地域は?
欧州は2025年に40.7%を占め、産業資産、インフラ更新、成熟した保険規制によって支えられています。欧州連合の2026年ソルベンシーII改革は2027年から適用され、生産的なインフラへの資本配分を支援します。この枠組みは、更新プロジェクトが進展するにつれて、インフラ関連引受に利用可能なキャパシティを強化できます。
最も急成長している流通チャネルは?
直接販売は、プラットフォームが標準化されたリスクの引受をデジタル化するにつれ、2031年にかけてCAGR 7.4%で成長する見込みです。ブローカー主導の流通は、多層的なキャパシティと専門的なリスク評価を必要とする複雑なプロジェクトにとって引き続き重要です。大規模クライアントは、国際的な手配を行い、複雑なクレーム管理を支援するためにブローカーに引き続き依存しています。
最終更新日:



