
Tamanho e Participação do Mercado de Seguros de Engenharia de Singapura
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
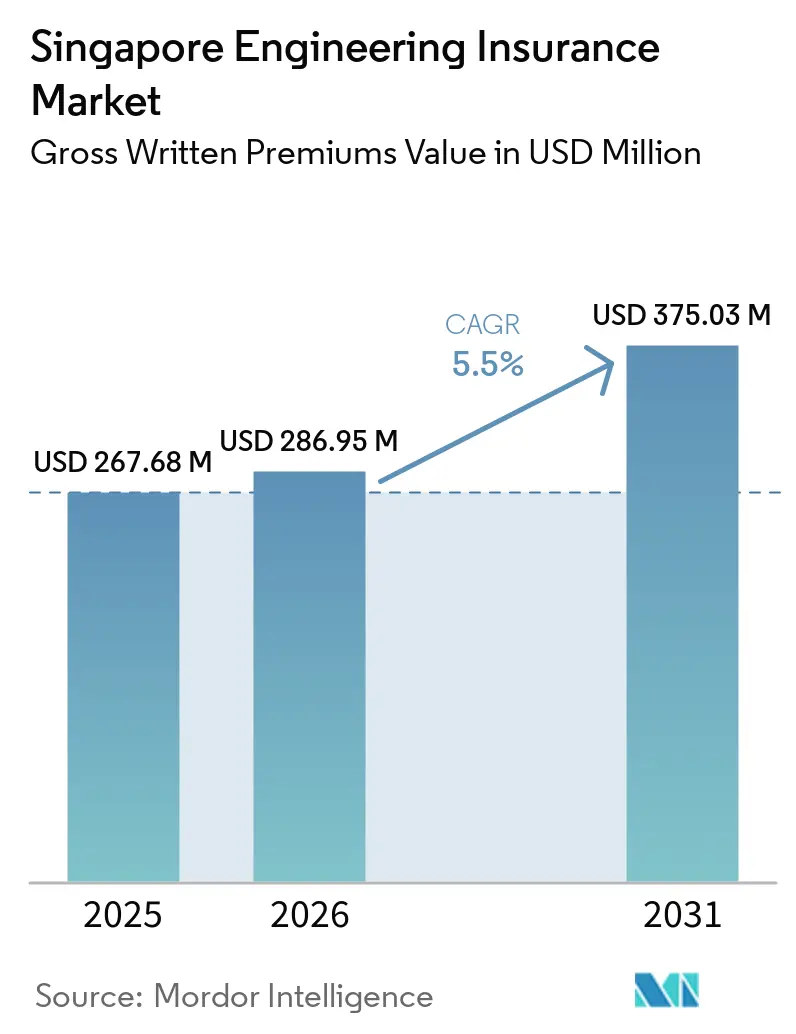
| Tamanho do mercado no ano base (2025) | 267.68 Milhões de dólares |
| Tamanho do Mercado (2026) | 286.95 Milhões de dólares |
| Tamanho do Mercado (2031) | 375.03 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.50 % |
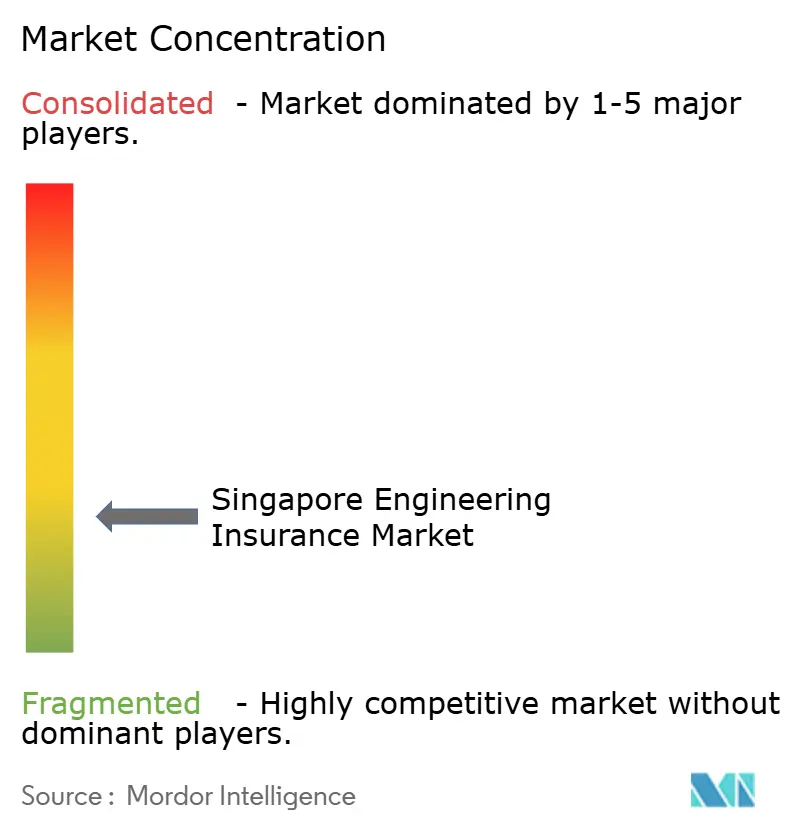
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Seguros de Engenharia de Singapura por Mordor Intelligence
O tamanho do Mercado de Seguros de Engenharia de Singapura em termos de valor de prêmios brutos subscritos deve aumentar de 267,68 milhões de USD em 2025 para 286,95 milhões de USD em 2026 e atingir 375,03 milhões de USD até 2031, crescendo a um CAGR de 5,5% no período de 2026 a 2031.
Obras de infraestrutura pública, expansão de aeroportos, projetos ferroviários, construção portuária e investimento industrial sustentam a demanda por cobertura de projetos e operacional. A Autoridade de Construção e Edificação (BCA) prevê uma demanda de construção de SGD 47 bilhões (USD 34,8 bilhões) a SGD 53 bilhões (USD 39,2 bilhões) em 2026, após SGD 50,5 bilhões (USD 37,4 bilhões) em 2025, enquanto o pipeline de 2027 a 2030 deve variar de SGD 39 bilhões (USD 28,9 bilhões) a SGD 46 bilhões (USD 34,0 bilhões) anualmente. Este pipeline oferece às seguradoras uma base mais ampla para precificação de apólices plurianuais, mesmo após os projetos individuais ultrapassarem seus picos de construção, pois vários projetos exigirão cobertura durante os períodos de testes, comissionamento e operação inicial. Centros de dados, plantas de semicondutores, ativos de energia de baixo carbono e instalações químicas especializadas estão aumentando os valores segurados e alterando os requisitos técnicos de subscrição. A concorrência permanece intensa, de modo que as seguradoras precisam equilibrar capacidade, precificação, controle de sinistros e expertise especializada à medida que o mercado de seguros de engenharia de Singapura se desenvolve.
Principais Conclusões do Relatório
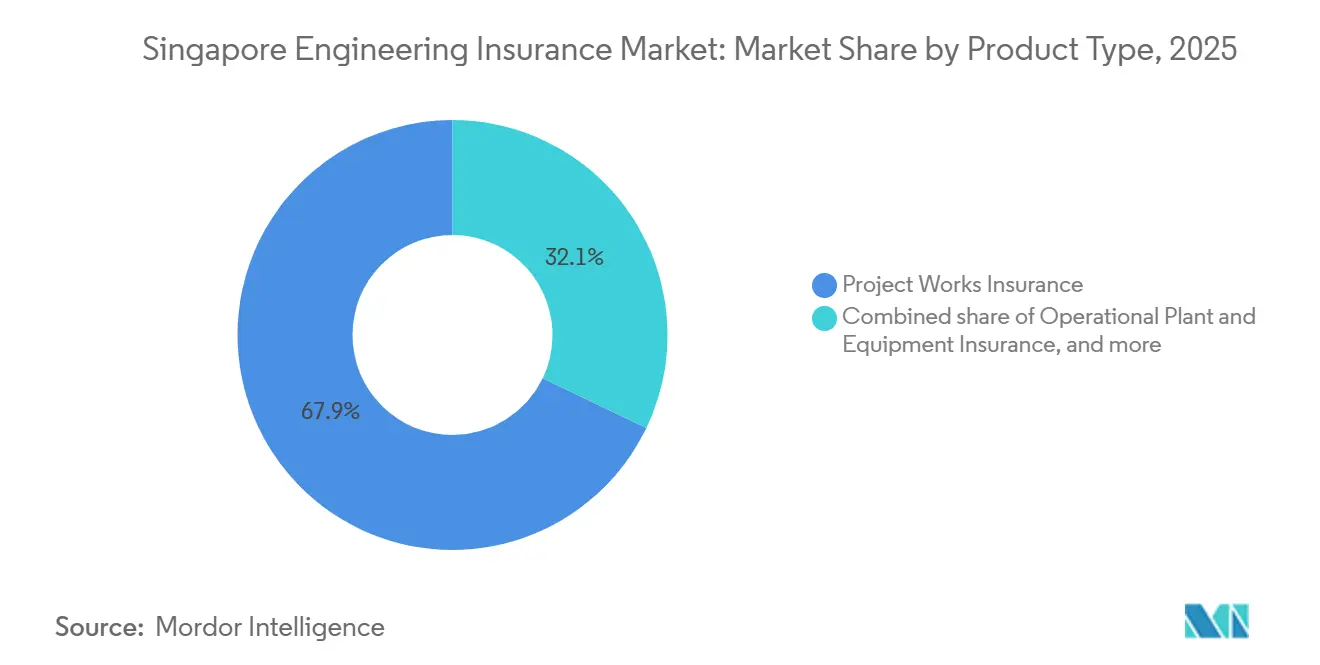
- Por tipo de produto, o seguro de obras em projeto capturou 67,89% da participação do mercado de seguros de engenharia de Singapura em 2025, enquanto o seguro de instalações e equipamentos operacionais deve crescer a um CAGR de 7,23% até 2031.
- Por aplicação, edifícios detiveram 49,58% da participação do mercado de seguros de engenharia de Singapura em 2025, enquanto a infraestrutura digital deve crescer a um CAGR de 8,43% até 2031.
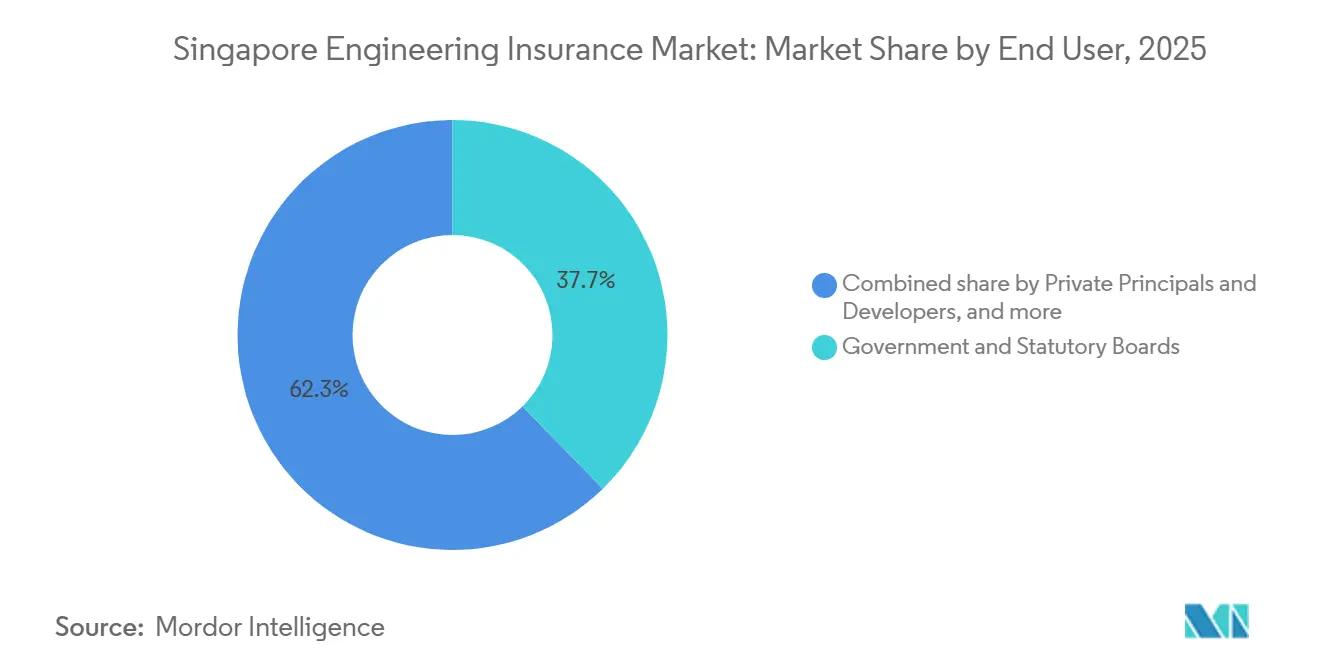
- Por usuário final, governo e conselhos estatutários capturaram 37,67% da participação do mercado de seguros de engenharia de Singapura em 2025, enquanto os proprietários-operadores privados devem crescer a um CAGR de 7,56% até 2031.
- Por geografia, a região oeste deteve 28,49% da participação do mercado de seguros de engenharia de Singapura em 2025, enquanto a região leste deve crescer a um CAGR de 6,82% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Seguros de Engenharia de Singapura
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pipeline de Infraestrutura Pública e Construção em Grande Escala | +1.4% | Região Oeste, Região Leste e extensões da MRT em toda a ilha | Curto prazo (≤ 2 anos) |
| Projetos de Engenharia Complexos e Valores Segurados Mais Elevados | +0.6% | Global, com concentração nas Regiões Central e Oeste | Médio prazo (2-4 anos) |
| Expansão da Manufatura Avançada e Infraestrutura Industrial de Alta Tecnologia | +0.7% | Região Leste e Região Norte | Médio prazo (2-4 anos) |
| Desenvolvimento de Centros de Dados e Infraestrutura Digital | +1.1% | Região Oeste e Região Leste | Curto prazo (≤ 2 anos) |
| Transição Energética e Expansão de Infraestrutura Renovável | +0.8% | Região Oeste e atualizações da rede elétrica em toda a ilha | Longo prazo (≥ 4 anos) |
| Posição de Hub Regional de Seguros Especializados e Resseguros | +0.5% | Em toda a ilha, com transbordamento para a Associação das Nações do Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pipeline de Projetos de Infraestrutura Pública e Construção em Grande Escala
O programa de construção de Singapura para 2026 concentra vários projetos complexos no mesmo período, aumentando a demanda por subscrição especializada em engenharia. A demanda por engenharia civil deve atingir de SGD 11,6 bilhões (USD 8,6 bilhões) a SGD 13,4 bilhões (USD 9,9 bilhões) em 2026, em comparação com SGD 9,3 bilhões (USD 6,9 bilhões) em 2025[1]Autoridade de Construção e Edificação, "Demanda de Construção Estável em 2026 enquanto Singapura Intensifica o Apoio às Empresas do Ambiente Construído por meio de Colaboração e Inovação," Sala de Imprensa da BCA, www1.bca.gov.sg. O pipeline inclui extensões do sistema de trânsito rápido de massa, obras do Terminal 5 do Aeroporto de Changi e construção de berços no Terminal de Tuas, além da expansão do Marina Bay Sands e do Hospital Geral de Tengah. Esses projetos apresentam perfis de exposição diferentes da construção residencial padrão, pois envolvem projetos complexos, longos cronogramas de entrega, valores de ativos concentrados e múltiplos empreiteiros trabalhando sob programas rigidamente controlados. Um túnel que atravessa a ilha pode criar uma exposição de engenharia muito maior do que muitos projetos de construção convencionais, pois uma perda pode afetar obras especializadas, cronogramas de projetos e infraestrutura conectada. Esta atividade sustenta a demanda por prêmios nas fases de construção, montagem, testes, comissionamento e operação inicial dentro do mercado de seguros de engenharia de Singapura.
Crescimento no Desenvolvimento de Centros de Dados e Infraestrutura Digital
O desenvolvimento de centros de dados está se tornando uma categoria distinta de risco de engenharia dentro do mercado de seguros de engenharia de Singapura. O Conselho de Desenvolvimento Econômico de Singapura e a Autoridade de Desenvolvimento de Mídia e Infocomunicações concederam 200 megawatts de nova capacidade de centros de dados sob o programa DC-CFA2 em agosto de 2026[2]ST Telemedia Global Data Centres, "STT GDC Selecionada para Desenvolver 50MW de Capacidade de Centro de Dados Sustentável e Pronto para IA em Singapura," Sala de Imprensa da STT GDC, sttelemediagdc.com. As instalações concedidas estão planejadas para o complexo de baixo carbono de 20 hectares da Ilha Jurong, que tem como meta até 700 megawatts de capacidade total e exige que os projetos participantes atendam aos padrões Green Mark para Centros de Dados Platina. A Digital Realty estabeleceu como meta quase SGD 7 bilhões (USD 5,18 bilhões) em investimentos em Singapura, incluindo mais de SGD 4,3 bilhões (USD 3,18 bilhões) para o desenvolvimento de novos centros de dados. Esses projetos exigem cobertura de risco total de construção, atraso na entrada em operação, equipamentos e interrupção de negócios em várias fases, desde a preparação do terreno e instalação até o comissionamento e a entrega. Seus sistemas mecânicos e elétricos especializados também exigem termos de apólice que abordem valores de ativos mais elevados, dependência de serviços públicos, falha de equipamentos e dependências operacionais complexas.
Transição Energética e Expansão de Projetos de Infraestrutura Renovável
Os projetos de transição energética estão ampliando a gama de riscos colocados no mercado de seguros de engenharia de Singapura. O Orçamento de 2026 comprometeu SGD 800 milhões (USD 597 milhões) ao longo de 5 anos sob o Desafio Grand de P&D de Descarbonização para trabalhos de energia solar, hidrogênio, armazenamento de energia e captura de carbono. A Autoridade do Mercado de Energia concedeu aprovações condicionais para 900 megawatts de importações de eletricidade de baixo carbono da Malásia em 2026[3]Autoridade do Mercado de Energia, "A AEM Concede Aprovações Condicionais para 900 MW de Comércio de Eletricidade entre a Malásia Peninsular e Singapura," Autoridade do Mercado de Energia, ema.gov.sg. Essas aprovações envolvem a construção de cabos submarinos, que têm experiência de perdas locais limitada, altos valores potenciais de perda por incidente e exposição técnica ao longo do trajeto, pontos de aterrissagem e infraestrutura de conexão relacionada. A Ilha Jurong está planejada para abrigar 9 usinas de energia prontas para hidrogênio com mais de 3,7 gigawatts de potencial combinado até 2030, juntamente com instalações de importação de amônia e sistemas de armazenamento de suporte. As seguradoras, portanto, precisam de capacidade técnica para ativos que diferem da geração convencional a gás e dos projetos de construção padrão.
Expansão da Manufatura Avançada e Infraestrutura Industrial de Alta Tecnologia
O investimento em manufatura avançada está aumentando a demanda por cobertura que abrange riscos de construção e de equipamentos operacionais. A Applied Materials inaugurou seu Campus de Tampines de USD 500 milhões em 2025, mais do que dobrando sua capacidade avançada de sala limpa em Singapura[4]Conselho de Desenvolvimento Econômico de Singapura, "Applied Materials Expande Manufatura em Singapura para IA," EDB de Singapura, edb.gov.sg. A Micron iniciou as obras de uma instalação avançada de fabricação de wafers em janeiro de 2026 com um investimento de USD 24 bilhões e 700.000 pés quadrados de espaço de sala limpa. Sistemas de sala limpa, plantas químicas especializadas e instalações logísticas automatizadas podem apresentar valores de equipamentos mais elevados, requisitos operacionais exigentes e maior exposição à interrupção de negócios do que os locais industriais convencionais. A falha de uma única ferramenta de fabricação pode criar uma interrupção material na produção, o que torna o desempenho dos equipamentos e o planejamento de recuperação importantes para o design da cobertura. Isso eleva a importância da quebra de equipamentos, interrupção de negócios, levantamentos de risco e controles de projetos no mercado de seguros de engenharia de Singapura.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência na Subscrição e Pressão sobre as Taxas de Prêmio | -0.8% | Em toda a ilha, especialmente em edifícios padrão e construção civil | Curto prazo (≤ 2 anos) |
| Base Doméstica de Projetos Limitada em um Mercado Maduro com Restrições de Território | -0.6% | Em toda a ilha, parcialmente compensada por negócios offshore | Longo prazo (≥ 4 anos) |
| Complexidade de Sinistros por Defeitos de Projeto e Mão de Obra Defeituosa | -0.4% | Clusters de construção das Regiões Leste e Oeste e projetos de alta especificação | Médio prazo (2-4 anos) |
| Requisitos de Avaliação de Riscos Climáticos e de Condições Meteorológicas Extremas | -0.3% | Zonas costeiras e de baixa altitude, incluindo ativos portuários e de aterro da Região Leste | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Intensa Concorrência na Subscrição e Pressão Descendente sobre as Taxas de Prêmio
A capacidade de seguradoras internacionais cria pressão sobre as taxas de prêmio para classes de projetos padrão. Essa pressão pode reduzir as margens mesmo quando centros de dados de alto valor e projetos de hidrogênio exigem subscrição mais técnica, revisão de engenharia e planejamento de sinistros. Os prêmios brutos subscritos de engenharia onshore foram de SGD 85,3 milhões (USD 63,1 milhões) no primeiro trimestre de 2026, queda de 52,4% em relação a SGD 179,3 milhões (USD 132,7 milhões) no primeiro trimestre de 2025. A mudança reflete o timing de grandes projetos e não elimina a demanda subjacente criada por programas de infraestrutura comprometidos, mas pode tornar o desempenho trimestral dos prêmios irregular. Seguradoras com carteiras offshore ou receita de resseguro têm maior margem para gerenciar essa volatilidade e preservar a disciplina quando o fluxo de projetos domésticos muda. O mercado de seguros de engenharia de Singapura, portanto, recompensa a subscrição disciplinada em vez da concorrência orientada por volume.
Base Doméstica de Projetos Limitada em um Mercado Maduro com Restrições de Território
A área territorial limitada de Singapura restringe o volume de projetos domésticos que podem ingressar no mercado de seguros de engenharia de Singapura. Os principais ciclos de construção eventualmente se estabilizarão, e a Autoridade de Construção e Edificação prevê uma demanda anual de construção de SGD 39 bilhões (USD 28,9 bilhões) a SGD 46 bilhões (USD 34,0 bilhões) de 2027 a 2030. Isso é inferior ao intervalo de pico atual e pode limitar o volume de novas apólices em obras em projeto, especialmente quando os projetos são concluídos e menos projetos comparáveis entram em construção. A restrição torna as renovações, a cobertura operacional, as colocações de risco regionais e as soluções especializadas mais importantes para as seguradoras que desejam manter uma base de prêmios estável. O papel de Singapura como hub regional especializado pode compensar parcialmente o menor volume de projetos domésticos por meio da subscrição de riscos da Associação das Nações do Sudeste Asiático. Esse papel reduz a dependência exclusiva da atividade de construção local e sustenta uma combinação mais ampla de colocações especializadas de engenharia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Obras em Projeto Lidera enquanto a Cobertura de Equipamentos Operacionais Ganha Terreno
O seguro de obras em projeto deteve 67,89% da participação do mercado de seguros de engenharia de Singapura em 2025. Sua posição de liderança refletiu a concentração de infraestrutura pública e outros grandes contratos de construção dentro da base segurada. As apólices de risco total de construção e risco total de montagem apoiam obras civis, institucionais e comerciais durante suas fases de construção. Os requisitos contratuais do setor público também criam demanda recorrente por essas apólices, e a categoria permanece estreitamente ligada ao timing dos principais contratos adjudicados. O Seguro de Obras em Projeto deve permanecer central enquanto os projetos de aeroporto, porto, ferrovia, habitação pública e infraestrutura relacionada continuarem em suas fases de construção.
O seguro de instalações e equipamentos operacionais deve crescer a um CAGR de 7,23% de 2026 a 2031. O tamanho do mercado de seguros de engenharia de Singapura reflete a demanda de plantas de fabricação de semicondutores, sistemas de centros de dados, instalações de armazenamento de energia e outros ativos operacionais com equipamentos complexos. Essas instalações precisam de proteção contra quebra de maquinário, falha elétrica e interrupção de negócios após a conclusão da construção. O seguro de instalações e maquinário de empreiteiros permanece mais estreitamente ligado à produção de construção, substituição de equipamentos e rotatividade da frota de guindastes e maquinário de Singapura. Subscritores técnicos com expertise em risco de equipamentos estão, portanto, bem posicionados para atender a uma combinação de prêmios que está gradualmente se deslocando para instalações operacionais de maior valor.


Por Aplicação: Edifícios Permanecem como a Maior Base enquanto a Infraestrutura Digital se Expande
Os edifícios representaram 49,58% da participação do mercado de seguros de engenharia de Singapura em 2025. Essa posição refletiu a entrega contínua de habitação pública, reurbanização institucional, projetos de hospitais, universidades e edifícios comerciais. O conselho de habitação e desenvolvimento planejou cerca de 55.000 unidades de construção sob encomenda entre 2025 e 2027, sustentando um pipeline constante de obras de construção. A infraestrutura civil e de transportes se beneficia de adjudicações ativas de contratos, enquanto as obras de utilidade de energia, água e resíduos são apoiadas pela fase 2 da instalação integrada de gestão de resíduos. A manufatura industrial e de processos na Ilha Jurong adiciona exposição ao valor de reposição por meio de instalações químicas especializadas e outros ativos industriais.
A infraestrutura digital deve crescer a um CAGR de 8,43% de 2026 a 2031. O tamanho do mercado de seguros de engenharia de Singapura é sustentado pela demanda de seguros de engenharia decorrente do quadro de alocação de capacidade de centros de dados e do parque planejado de 700 megawatts na Ilha Jurong. Os centros de dados combinam grandes valores de construção com requisitos exigentes de sistemas elétricos, refrigeração, energia de backup e continuidade. Essas características podem criar acumulação de risco que as estruturas padrão de risco total de construção não foram projetadas para gerenciar em várias instalações ou fases. A orientação de resiliência e relatório de incidentes da Autoridade de Desenvolvimento de Mídia e Infocomunicações também afeta a redação das apólices e a avaliação de exposições relacionadas à engenharia, propriedade e riscos cibernéticos.
Por Usuário Final: Contratações Governamentais Sustentam o Volume e Operadores Privados Impulsionam o Crescimento
O governo e os conselhos estatutários detiveram 37,67% da participação do mercado de seguros de engenharia de Singapura em 2025. As agências públicas rotineiramente exigem proteção abrangente de engenharia em contratos de licitação, criando uma base de prêmios previsível. Essa demanda sustenta apólices de risco total de construção e de instalações de empreiteiros para uma ampla gama de obras contratadas publicamente. Os empreiteiros formam o segundo maior grupo de usuários finais porque suas necessidades de seguro acompanham os volumes de licitação, a atividade de projetos e os requisitos de apólice. Os proprietários privados e incorporadores têm comportamento de compra mais flexível, com grandes projetos comerciais e de centros de dados atraindo concorrência, enquanto projetos privados menores podem adquirir apenas o nível de cobertura exigido.
Os proprietários-operadores privados devem crescer a um CAGR de 7,56% de 2026 a 2031. O tamanho do mercado de seguros de engenharia de Singapura é sustentado pela demanda de fabricantes de semicondutores, operadores de centros de dados e empresas químicas especializadas por seguros operacionais após a conclusão do projeto. Suas apólices podem combinar proteção de instalações, maquinário, quebra de equipamentos e interrupção de negócios dentro de ciclos de renovação mais longos. Isso difere de uma única colocação de construção porque a cobertura pode continuar durante a vida operacional do ativo. O Campus de Tampines de USD 500 milhões da Applied Materials ilustra a exposição operacional associada à manufatura automatizada, sistemas de sala limpa e infraestrutura de serviços públicos.
Análise Geográfica
A região oeste deteve 28,49% da participação do mercado de seguros de engenharia de Singapura em 2025. O tamanho do mercado de seguros de engenharia de Singapura é sustentado pela concentração de projetos de energia, química, infraestrutura digital e nova energia da Ilha Jurong, enquanto o Porto Mega de Tuas adiciona demanda de engenharia civil em grandes pacotes de construção. A Autoridade de Reurbanização Urbana identifica o Oeste como um hub econômico preparado para o futuro com atividade de manufatura e sustentabilidade. O Distrito de Inovação de Jurong adiciona exposição de engenharia em instalações de pesquisa, prototipagem e produção, ampliando a base de ativos segurados da região além da indústria pesada. A concentração de grandes ativos industriais aumenta tanto o potencial de prêmios quanto a acumulação de riscos para as seguradoras, particularmente quando vários projetos de alto valor estão localizados na mesma área operacional.
A região leste deve crescer a um CAGR de 6,82% de 2026 a 2031, a maior taxa entre as áreas regionais. O Terminal 5 do Aeroporto de Changi, o cluster de centros de dados de Loyang-Changi e projetos de manufatura avançada sustentam esse crescimento. O Campus de Tampines da Applied Materials mais do que dobrou a capacidade avançada de sala limpa da empresa e sustenta a demanda contínua de engenharia operacional. A nova instalação de fabricação de wafers da Micron adiciona USD 24 bilhões de investimento e sustenta as necessidades de seguro de construção e operacional futuro. Juntos, esses projetos conectam logística, manufatura, infraestrutura digital e exposição de equipamentos associados ao longo do corredor leste.
A região central é sustentada pela reurbanização comercial e projetos de saúde e educação. A Região Nordeste inclui atividade de engenharia industrial em Defu e atividade de centros de dados em Tai Seng. A Região Norte é sustentada pela reurbanização do Posto de Controle de Woodlands e pela instalação da Micron em Woodlands. Os requisitos costeiros também afetam a forma como as seguradoras avaliam os riscos nas Regiões Leste e Oeste, particularmente para portos, aterros e outros ativos costeiros. O Código de Proteção Costeira da Junta de Serviços Públicos exige que os proprietários de terrenos costeiros planejem medidas de proteção para a elevação projetada do nível do mar, com obrigações em vigor a partir de 2028.
Cenário Competitivo
O mercado de seguros de engenharia de Singapura é fragmentado entre seguradoras especializadas internacionais, seguradoras compostas afiliadas ao Japão e sindicatos da Lloyd's. As seguradoras internacionais relevantes incluem HDI Global SE, Chubb Insurance Singapore, Zurich Insurance e Berkshire Hathaway Specialty Insurance. Os participantes afiliados ao Japão incluem MSIG, Sompo e Tokio Marine, enquanto a Lloyd's Asia fornece uma plataforma para mais de 200 subscritores em 15 sindicatos. Essa gama de participantes fornece capacidade para riscos comerciais, de infraestrutura, manufatura e infraestrutura digital de alto valor. Também aumenta a necessidade de as seguradoras se diferenciarem por meio de engenharia de risco, controles de projetos, qualidade de dados e subscrição especializada, em vez de apenas pelo preço.
A Chubb Singapore deteve uma participação de 6% nos prêmios brutos de fundos locais no setor de propriedade e acidentes de Singapura em 2024. A HDI Global Singapore expandiu seus portfólios de centros de dados e energia renovável durante o primeiro semestre de 2026. A filial também reportou um índice combinado do grupo de 90,7% e continuou sua estratégia Xcelerate29. Esses exemplos mostram que as seguradoras estão direcionando capacidade e recursos técnicos para riscos de centros de dados e transição energética. O contexto competitivo também reflete o ambiente de seguros mais amplo da Ásia-Pacífico, com empresas internacionais aplicando capacidades desenvolvidas no Reino Unido e nos Estados Unidos a riscos especializados regionais.
As seguradoras no mercado de seguros de engenharia de Singapura têm margem para desenvolver cobertura para atrasos em projetos relacionados ao clima, ativos operacionais de hidrogênio e amônia, e exposições integradas de centros de dados. Os clientes de centros de dados podem precisar de apólices que abordem dependências de construção, equipamentos operacionais e ciberfísicas de forma coordenada. O quadro proposto de Empresa de Células Protegidas da Autoridade Monetária de Singapura poderia oferecer uma opção de transferência alternativa de risco para grandes proprietários de projetos. A estrutura competitiva não indica uma seguradora dominante com uma posição de engenharia controladora. As informações disponíveis sobre participação de mercado estão limitadas à posição mais ampla de propriedade e acidentes da Chubb, portanto, não estabelecem uma seguradora líder em engenharia.
Líderes do Setor de Seguros de Engenharia de Singapura
-
NTUC Income Insurance Ltd
-
Chubb Insurance Singapore Limited
-
MSIG Insurance (Singapore) Pte Ltd
-
AIG Asia Pacific Insurance Pte Ltd
-
QBE Insurance (Singapore) Pte Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: O EDB e a IMDA de Singapura concederam 200 megawatts de nova capacidade de centros de dados sob o DC-CFA2 à Digital Realty, Equinix, Keppel Data Centres e STT GDC (50 megawatts cada) no parque de baixo carbono de 20 hectares da Ilha Jurong, com instalações obrigadas a atender aos padrões Green Mark para Centros de Dados Platina, expandindo diretamente a demanda de seguros de engenharia multifase.
- Julho de 2026: A Autoridade Monetária de Singapura, com assistência técnica do FMI, iniciou a primeira análise de cenário de risco climático físico de Singapura para o setor financeiro. Sob as regras de planejamento de transição da Autoridade Monetária de Singapura em vigor a partir de 2027, as instituições devem demonstrar a mitigação de ameaças climáticas físicas, afetando diretamente os padrões de subscrição para riscos de engenharia em ativos expostos ao clima.
- Abril de 2026: A Digital Realty estabeleceu como meta aproximadamente SGD 7 bilhões (USD 5,3 bilhões) em investimentos em Singapura, incluindo mais de SGD 4,3 bilhões (USD 3,3 bilhões) em desenvolvimento de novos centros de dados, com um Laboratório de Inovação planejado em sua instalação de Loyang no segundo semestre de 2026, gerando exposição de seguro de risco total de construção e atraso na entrada em operação plurianual.
- Março de 2026: O Aviso 133 da Autoridade Monetária de Singapura (Emenda) 2026 entrou em vigor em 31 de março de 2026, atualizando o quadro de avaliação e capital do RBC 2; uma emenda complementar em vigor a partir de 1º de janeiro de 2026 endureceu os critérios de reconhecimento de capital AT1 e Nível 2, exigindo que as seguradoras, incluindo as linhas de engenharia, calibrem os buffers de capital com maior granularidade.


Escopo do Relatório do Mercado de Seguros de Engenharia de Singapura
| Seguro de Obras em Projeto |
| Seguro de Instalações e Equipamentos Operacionais |
| Seguro de Instalações e Maquinário de Empreiteiros |
| Edifícios |
| Infraestrutura Civil e de Transportes |
| Utilidades de Energia, Água e Resíduos |
| Manufatura Industrial e de Processos |
| Infraestrutura Digital |
| Empreiteiros |
| Proprietários Privados e Incorporadores |
| Proprietários-Operadores Privados |
| Governo e Conselhos Estatutários |
| Região Central |
| Região Leste |
| Região Norte |
| Região Nordeste |
| Região Oeste |
| Por Tipo de Produto | Seguro de Obras em Projeto |
| Seguro de Instalações e Equipamentos Operacionais | |
| Seguro de Instalações e Maquinário de Empreiteiros | |
| Por Aplicação | Edifícios |
| Infraestrutura Civil e de Transportes | |
| Utilidades de Energia, Água e Resíduos | |
| Manufatura Industrial e de Processos | |
| Infraestrutura Digital | |
| Por Usuário Final | Empreiteiros |
| Proprietários Privados e Incorporadores | |
| Proprietários-Operadores Privados | |
| Governo e Conselhos Estatutários | |
| Por Geografia | Região Central |
| Região Leste | |
| Região Norte | |
| Região Nordeste | |
| Região Oeste |


Principais Questões Respondidas no Relatório
Qual é o valor projetado do seguro de engenharia de Singapura em 2031?
O setor deve atingir 375,03 milhões de USD até 2031, expandindo-se a um CAGR de 5,5% a partir de 2026.
Qual produto tem a maior participação no seguro de engenharia de Singapura?
O Seguro de Obras em Projeto liderou com 67,89% de participação em 2025, sustentado por infraestrutura pública e grandes contratos de construção.
Qual aplicação está crescendo mais rapidamente em Singapura?
A Infraestrutura Digital deve expandir-se a um CAGR de 8,43% até 2031, sustentada pelo investimento em centros de dados.
Qual usuário final deve crescer mais rapidamente?
Os Proprietários-Operadores Privados devem crescer a um CAGR de 7,56% até 2031, à medida que as instalações operacionais exigem cobertura de longo prazo.
Qual região de Singapura tem as melhores perspectivas de crescimento?
A Região Leste deve crescer a um CAGR de 6,82% até 2031, sustentada pela atividade de aeroporto, centros de dados e manufatura.
Quais fatores estão moldando a demanda por seguros de engenharia em Singapura?
A construção de infraestrutura, centros de dados, plantas de semicondutores e projetos de transição energética estão aumentando a demanda por subscrição especializada.
Página atualizada pela última vez em:



