
Größe und Marktanteil des Versicherungsmarkts für Ingenieurwesen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
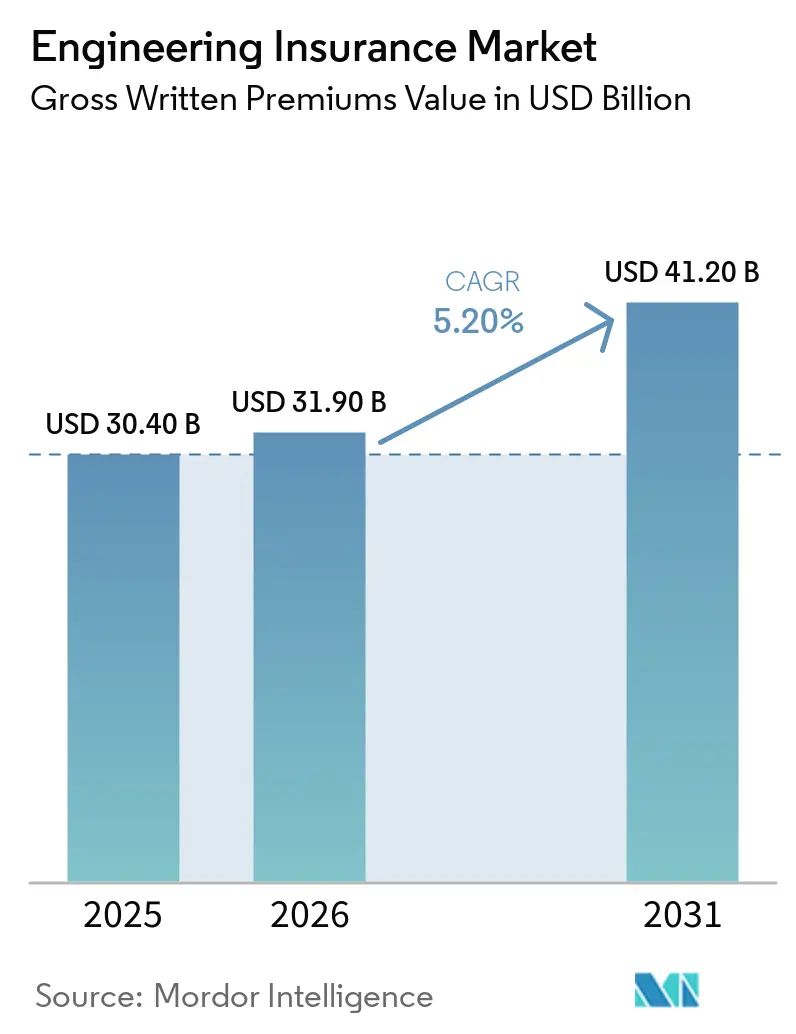
| Marktgröße (2026) | 31.90 Milliarden US-Dollar |
| Marktgröße (2031) | 41.20 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.20 % |
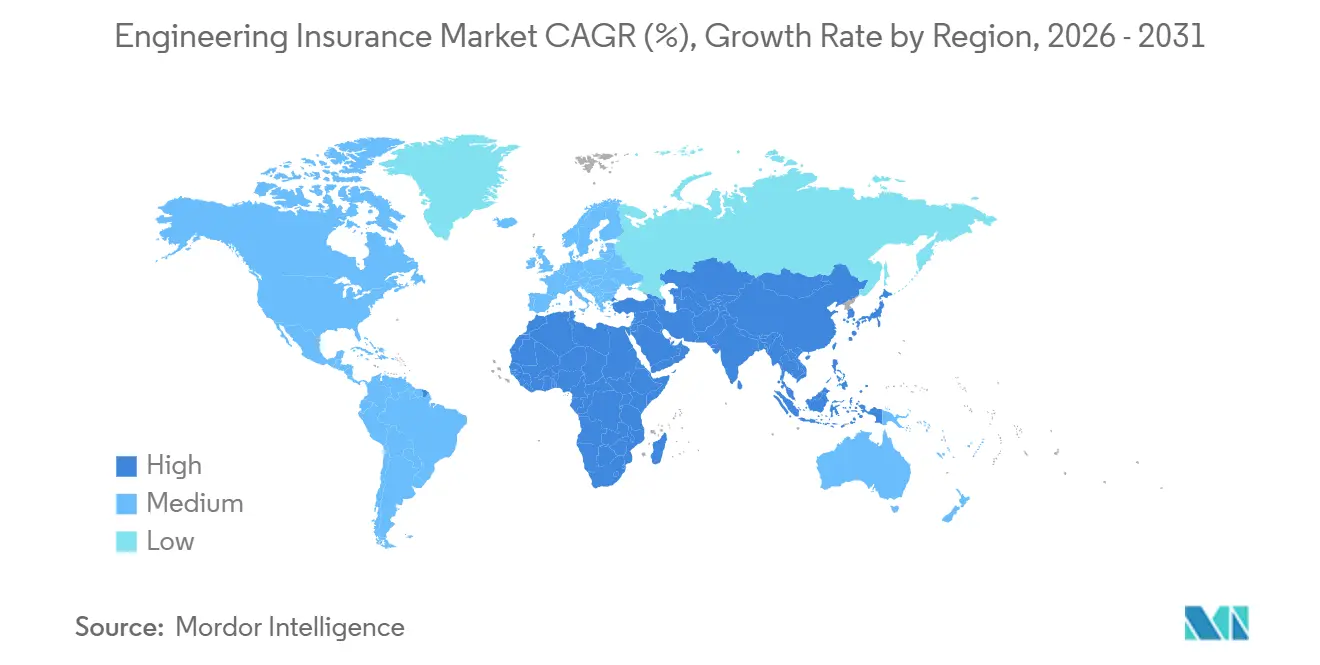
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
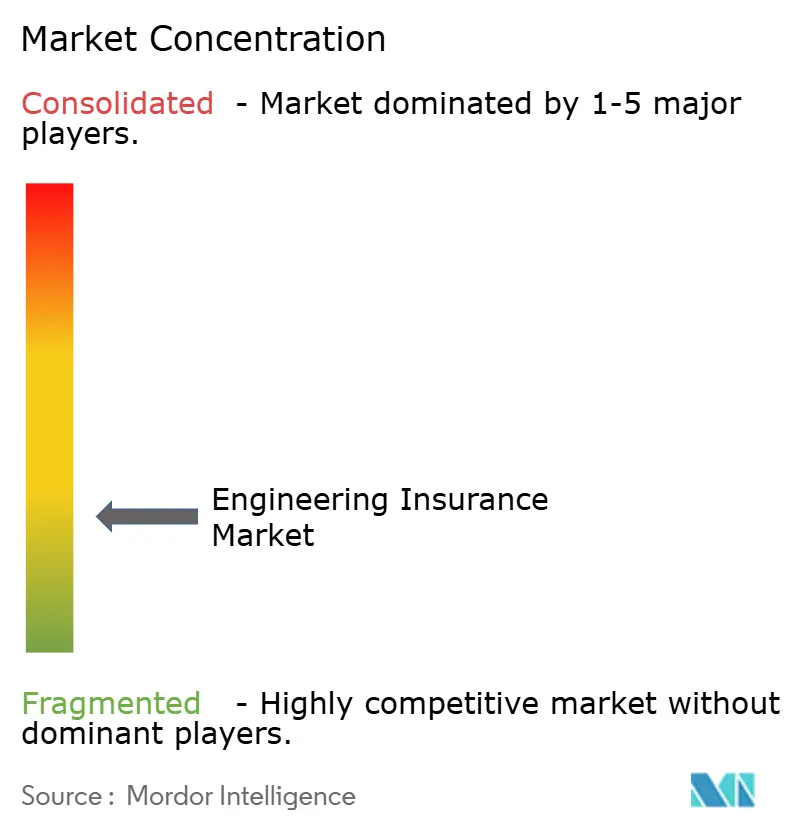
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Versicherungsmarkts für Ingenieurwesen durch Mordor Intelligence
Die Größe des Versicherungsmarkts für Ingenieurwesen wird voraussichtlich von 30,4 Milliarden USD im Jahr 2025 und 31,9 Milliarden USD im Jahr 2026 auf 41,2 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 5,2 % zwischen 2026 und 2031. Infrastrukturinvestitionen steigern die Nachfrage nach Deckung in den Bereichen Verkehr, Energie, Industrieanlagen und digitale Vermögenswerte. Großprojekte weisen höhere versicherte Werte auf, was den Bedarf an technischem Underwriting und Risikotechnik erhöht. Privates Kapital fließt zudem in Projekte der Energiewende und der digitalen Infrastruktur, was Versicherungsanforderungen früher in die Projektplanung einbringt. Standardmäßige Baurisiken sehen sich einer breiteren Kapazität und weicheren Bedingungen gegenüber, während komplexe Risiken festere Preise behalten, da weniger Versicherer diese anführen können. Rechenzentren, Tunnelbauprojekte und schwimmende Offshore-Windanlagen sind daher wichtige Bereiche für spezialisierte Kapazitäten und Produktentwicklung.
Wichtigste Erkenntnisse des Berichts
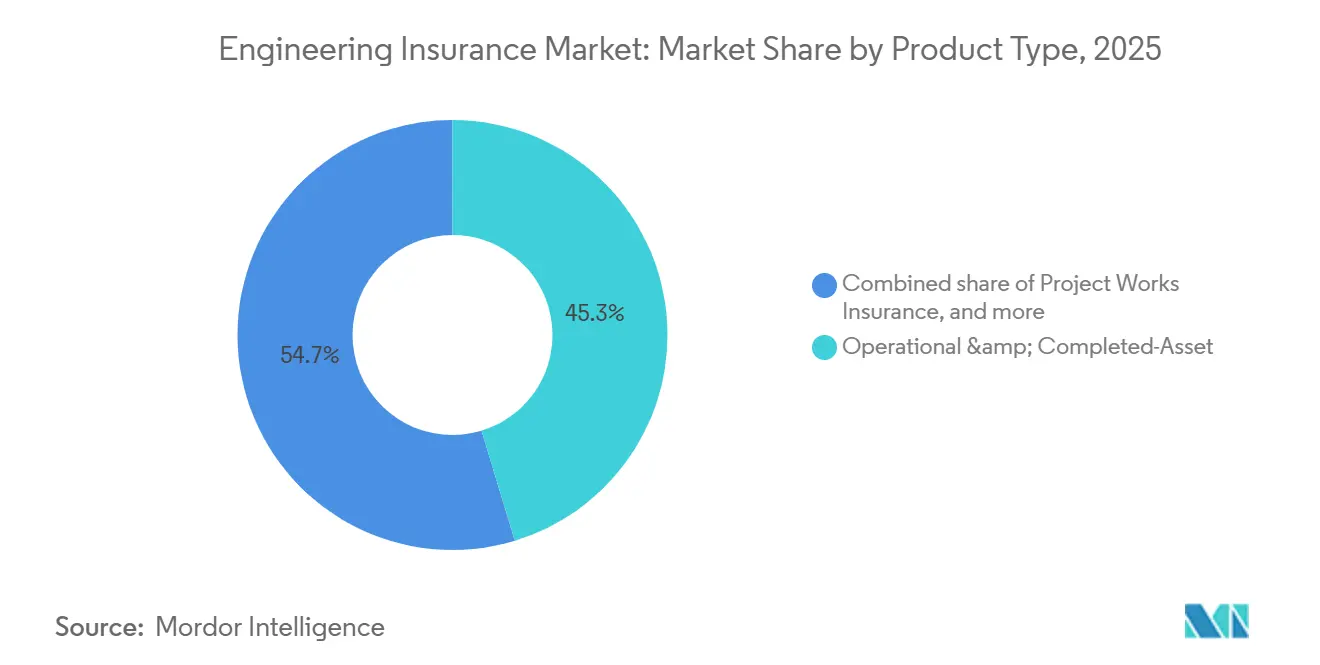
- Nach Produkttyp entfiel auf die Versicherung für betriebliche und fertiggestellte Vermögenswerte ein Marktanteil von 45,3 % am Versicherungsmarkt für Ingenieurwesen im Jahr 2025, während die Versicherung für Projektarbeiten bis 2031 voraussichtlich mit einer CAGR von 6,2 % wachsen wird.
- Nach Anwendung entfiel auf Gebäude ein Marktanteil von 30,7 % am Versicherungsmarkt für Ingenieurwesen im Jahr 2025, während die digitale Infrastruktur bis 2031 voraussichtlich mit einer CAGR von 10,2 % wachsen wird.
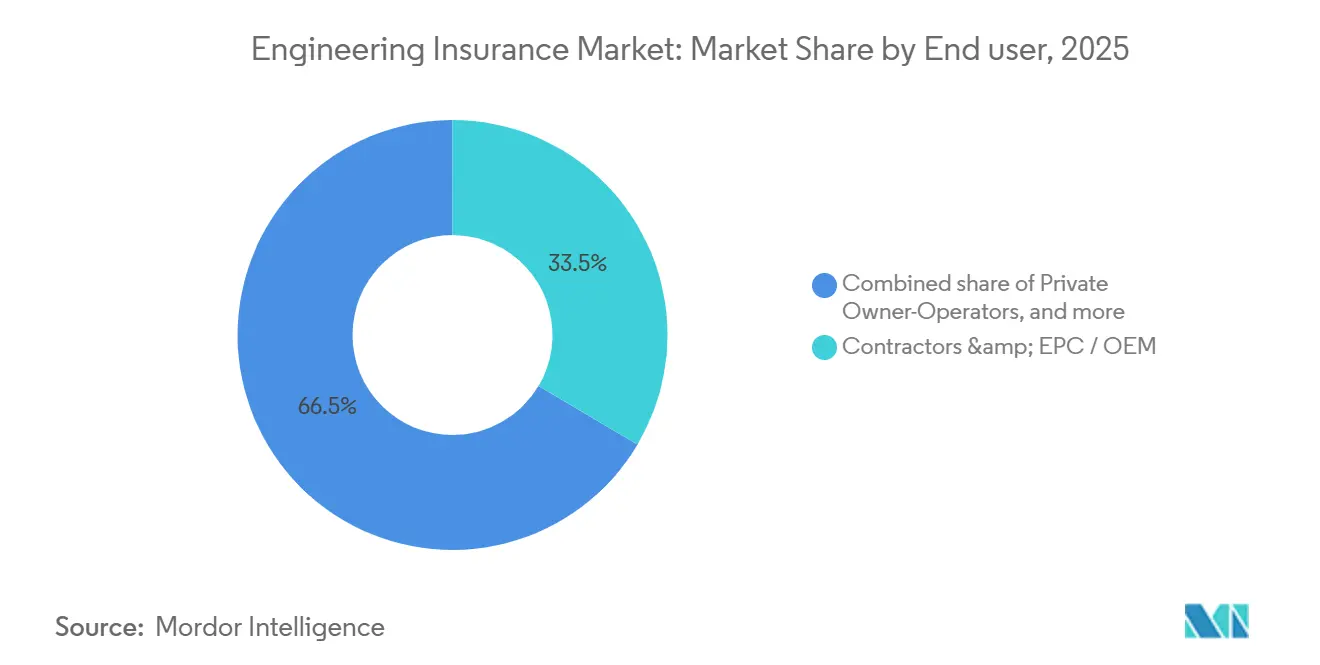
- Nach Endnutzer entfiel auf Auftragnehmer und EPC-/OEM-Errichter ein Marktanteil von 33,5 % am Versicherungsmarkt für Ingenieurwesen im Jahr 2025, während private Auftraggeber, Projektentwickler und Projekt-Zweckgesellschaften bis 2031 voraussichtlich mit einer CAGR von 6,7 % wachsen werden.
- Nach Vertriebskanal entfiel auf Makler ein Marktanteil von 60,8 % am Versicherungsmarkt für Ingenieurwesen im Jahr 2025, während der Direktvertrieb bis 2031 voraussichtlich mit einer CAGR von 7,4 % wachsen wird.
- Nach Geografie entfiel auf Europa ein Marktanteil von 40,7 % am Versicherungsmarkt für Ingenieurwesen im Jahr 2025, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 7,7 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Versicherungsmarkt für Ingenieurwesen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | |
|---|---|---|---|
| Komplexe Ingenieur- und Bauprojekte | +1.2% | Global, konzentriert in Asien-Pazifik, Nordamerika und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Wiederbeschaffungswerte von Maschinen und Ausrüstungen | +0.7% | Global, mit dem höchsten Anstieg der Vermögenswerte in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Vertragliche und finanzierungsbedingte Compliance-Anforderungen für Projekte | +0.8% | Global, mit starker Durchsetzung in Europa, Nordamerika und den Projektfinanzierungsmärkten im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Hochwertige Energie-, Strom- und Industrieanlagen | +0.7% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Konzentration digitaler und unternehmenskritischer Infrastruktur | +1.3% | Nordamerika und Europa, mit schnellem Wachstum im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Technologien für Risikomanagement und Zustandsüberwachung | +0.5% | Global, mit schnellerer Einführung in Nordamerika und Nordeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung komplexer Ingenieur- und Bauprojekte
Der Versicherungsmarkt für Ingenieurwesen profitiert davon, dass Verkehrs-, Energie- und Digitalprojekte größer und komplexer werden. Umfangreiche öffentliche und private Investitionsprogramme unterstützen den Bau von Verkehrs-, Energie- und digitalen Vermögenswerten. Komplexe Projekte umfassen häufig grenzüberschreitende Lieferketten, modulare Montage und mehrere spezialisierte Subunternehmer. Diese Strukturen erhöhen das potenzielle Ausmaß von Verzögerungs- und Mängelansprüchen, wenn ein Teil der Arbeiten nicht wie geplant ausgeführt wird. Höhere Projektwerte erfordern zudem, dass Versicherer Kapazitäten koordinieren und eine detailliertere technische Prüfung vornehmen. Dies schafft Nachfrage nach Versicherern, die Baurisiken vor Ausstellung der Police beurteilen können.
Zunehmende Konzentration hochwertiger digitaler und unternehmenskritischer Infrastruktur
Digitale Infrastruktur verändert das Risikoprofil des Versicherungsmarkts für Ingenieurwesen, da einzelne Projekte nun sehr hohe Werte aufweisen. Die Kapitalausgaben der Hyperscaler werden voraussichtlich 600 Milliarden USD im Jahr 2026 übersteigen, wobei 75 % an physische Rechenzentrumsinfrastruktur für künstliche Intelligenz gebunden sind[1]https://www.swissre.com/institute/research/sigma-research/sigma-insights-07-2026-insuring-ai-data-centre-risks.html. Einzelne Campusanlagen für künstliche Intelligenz können ungewöhnlich hohe Bau- und Ausrüstungswerte aufweisen, was zu einer erheblichen Kumulierungsexponierung führt. Eine umfassende Ingenieurversicherung wird zunehmend in Finanzierungsdokumenten für groß angelegte Rechenzentrumsvorhaben gefordert[2]https://commercial.allianz.com/news-and-insights/reports/data-center-construction-risks.html. Die Konzentration von Werten erhöht die Bedeutung von Kumulierungskontrollen, der Bewertung der Leistungsdichte und der Anforderungen an den Brandschutz. Diese Anforderungen begünstigen Underwriter, die technische Ingenieurunterstützung mit projektspezifischem Deckungsdesign verbinden.
Wachsende Versicherungsanforderungen für die vertragliche und finanzierungsbedingte Compliance von Projekten
Vertragliche und finanzierungsbedingte Anforderungen machen die Ingenieurversicherung zu einer notwendigen Projektausgabe und nicht zu einem freiwilligen Kauf. Das parteiübergreifende Infrastrukturgesetz der Vereinigten Staaten leitet 550 Milliarden USD an neuen Ausgaben bis 2026, und öffentliche Bauverträge enthalten Mindestversicherungspflichten, die sich durch Subunternehmerketten erstrecken. Projektfinanzierer und Exportkreditagenturen legen in Darlehensbedingungen und EPC-Verträgen zunehmend Versicherungsbedingungen fest. Auftragnehmer müssen nachweisen, dass Versicherungssummen, Selbstbehalte und Versicherer die festgelegten Anforderungen erfüllen, bevor die Arbeiten beginnen können. In Schwellenländern formalisieren Finanzierungsbedingungen, die an internationale Sicherheitsstandards geknüpft sind, Versicherungsvereinbarungen, die zuvor auf gehaltenem Risiko beruhten. Der Versicherungsmarkt für Ingenieurwesen gewinnt daher Nachfrage sowohl aus Compliance-Verpflichtungen als auch aus der Bautätigkeit von Projekten.
Einführung von Risikomanagement- und Zustandsüberwachungstechnologien im Ingenieurwesen
Risikomanagementtechnologie unterstützt eine detailliertere Bewertung von Vermögenswerten im Versicherungsmarkt für Ingenieurwesen. IoT-Sensoren, Underwriting durch künstliche Intelligenz, Satellitenbildgebung und parametrische Auslöser können frühzeitigere Warnungen vor physischen Risiken liefern. Munich Res Lösungen für Bau-Wetterbedingungen nutzen zustandsbasierte Auslöserdaten, um strukturierte Zahlungen für Verzögerungskosten bereitzustellen, die standardmäßige Bauleistungsversicherungen möglicherweise nicht abdecken. Echtzeitdaten können Auftragnehmern auch helfen, Risikokontrollen während der Bauphase nachzuweisen. Bessere Erkenntnisse über Standortbedingungen können angemessenere Konditionen für Auftragnehmer mit stärkeren Risikopraktiken unterstützen. Die breitere Nutzung dieser Instrumente hängt davon ab, dass Versicherer die Governance über Datenqualität, Preisgestaltung und Entscheidungen zur Police aufrechterhalten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Prämien, Selbstbehalte und Eigenbehalte | -0.8% | Global, mit starkem Druck in Nordamerika und den Naturkatastrophenzonen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Schadendaten für neue Technologien | -0.5% | Global, konzentriert in digitaler Infrastruktur, schwimmender Offshore-Windenergie und Batteriespeicherung | Langfristig (≥ 4 Jahre) |
| Hohe Schadenschwere und Kumulierungsexponierung bei Megaprojekten | -0.5% | Global, mit größerer Exponierung an der Golfküste, in den seismischen Zonen des asiatisch-pazifischen Raums und in den europäischen Windkorridoren | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten technischen Underwriting-Kenntnissen | -0.4% | Global, insbesondere in Lloyd's und spezialisierten Underwriting-Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Prämien, Selbstbehalte und Eigenbehalte für risikoreiche Ingenieurprojekte
Hohe Prämien und größere Selbstbehalte können die Inanspruchnahme im Versicherungsmarkt für Ingenieurwesen einschränken, insbesondere bei mittelgroßen Auftragnehmern. Auftragnehmer sahen sich 2026 mit höheren Prämien, strengeren Bedingungen und einer intensiveren Underwriting-Prüfung konfrontiert, was den Budgetdruck über alle Projekttypen hinweg erhöhte. Die Sätze für Bau-Umbrella- und Exzedenten-Versicherungen stiegen 2026 um 5 % bis 30 %, da soziale Inflation und hohe Urteile die nordamerikanische Kapazität beeinträchtigten. Höhere Eigenbehalte können dazu führen, dass Unternehmen mehr Schadensexponierung in ihrer eigenen Bilanz halten. Dies kann die im gewerblichen Markt gebuchten Prämien reduzieren, selbst wenn die gesamte Projektaktivität steigt. Das Deckungsdesign muss daher die Versicherungskosten mit dem Schutz vor schweren Sachschäden und Verzögerungsverlusten in Einklang bringen.
Begrenzte historische Schadendaten für neue Ingenieurtechnologien
Begrenzte Schadendaten verlangsamen den Kapazitätseinsatz für neue Technologien im Versicherungsmarkt für Ingenieurwesen. Rechenzentren für künstliche Intelligenz, schwimmende Offshore-Windanlagen, Batterieenergiespeicher und Grüner-Wasserstoff-Projekte verfügen über begrenzte Betriebshistorien im kommerziellen Maßstab. Schadensannahmen für Rechenzentren der nächsten Generation stützen sich häufig auf ältere Anlagen mit geringerer Dichte und anderen Gerätekonfigurationen. AXIS Capital stellte fest, dass größere Turbinen und Konstruktionen in tieferem Wasser bis September 2025 neue Design- und Logistikrisiken in den Schadendaten für Offshore-Wind schufen[3]https://investor.axiscapital.com/investors/press-releases/news-details/2026/AXIS-Offshore-Wind-Report-Highlights-Technical-Risks-and-Evolving-Challenges-2026-yWZF4CzKrj/default.aspx. Versicherer können mit höheren Risikozuschlägen, niedrigeren Limits oder restriktiveren Bedingungen reagieren, wenn die Datenlage begrenzt ist. Dieselbe Lücke schafft eine Öffnung für Versicherer, die glaubwürdige Ingenieur-Daten und spezialisierte Underwriting-Kapazitäten aufbauen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Betriebliche Vermögenswerte sichern den Umsatz, während Projektarbeiten an Dynamik gewinnen
Die Versicherung für betriebliche und fertiggestellte Vermögenswerte hielt 2025 einen Prämienanteil von 45,3 %. Ihre Position spiegelt die breite installierte Basis von Industrieanlagen, Kraftwerken und Verkehrsnetzen wider, die wiederkehrenden Schutz benötigen. Die Betriebsdeckung unterstützt eine stabile Prämie, da die Exponierung nach Abschluss der Bautätigkeit bestehen bleibt. Die Maschinen- und Geräteversicherung für Auftragnehmer ergänzt den Schutz für Geräteflotten, die an mehreren Standorten eingesetzt werden. Steigende Wiederbeschaffungswerte machen diese Geräteexponierung für Auftragnehmer und Versicherer wichtiger.
Die Versicherung für Projektarbeiten wird voraussichtlich bis 2031 mit einer CAGR von 6,2 % wachsen. Greenfield-Rechenzentren, Offshore-Windanlagen und Verkehrsbauprojekte unterstützen dieses Wachstum. Die Betriebsunterbrechungsversicherung für Anlaufverzögerungen ist bei Großprojekten auf 500.000 USD pro Tag gestiegen, während extreme Schäden 2 Milliarden USD erreicht haben. Kreditgeber verlangen in Finanzierungsdokumenten häufig Verzögerungsdeckung und Haftpflichtschutz gegenüber Dritten. Zurichs Prämien für Global Specialty Construction stiegen in der ersten Hälfte des Jahres 2026 um 18 %, da die Nachfrage nach Rechenzentren und Infrastruktur für künstliche Intelligenz zunahm. Lebenszyklusvereinbarungen, die Bau- und Betriebsdeckung verbinden, können Versicherern helfen, Kunden zu halten, wenn Projekte in den Betrieb übergehen.


Nach Anwendung: Gebäude führen, während digitale Infrastruktur die Wachstumsgeschichte prägt
Gebäude machten 2025 einen Anteil von 30,7 % an der Größe des Versicherungsmarkts für Ingenieurwesen aus. Gewerblicher und Wohnungsbau sorgte für eine konsistente Nachfrage nach Projekt- und Gerätedeckung. Zivil- und Verkehrsinfrastruktur blieb ein wichtiges Anwendungsgebiet, da öffentliche Programme langlebige Vermögenswerte unterstützen. Energie-, Wasser- und Abfallversorgungsunternehmen benötigen ebenfalls maßgeschneiderten Schutz für Solar-, Wind-, Batteriespeicher- und Wasserstoffanlagen. Industrielle und verfahrenstechnische Fertigung fügt wiederkehrende Exponierung durch Maschinenausfälle in petrochemischen, pharmazeutischen und fortschrittlichen Fertigungsstandorten hinzu.
Digitale Infrastruktur wird voraussichtlich bis 2031 mit einer CAGR von 10,2 % wachsen. Der Bau von Rechenzentren bringt Strom-, Kühlungs-, Batterie- und Geräterisiken mit sich, die sich von herkömmlichen Gewerbegebäuden unterscheiden. Die Versicherungsprämien für Rechenzentren werden voraussichtlich bis 2030 von 10,6 Milliarden USD auf 24,2 Milliarden USD steigen. Aktualisierte Brandschutz- und Sprinklerrichtlinien spiegeln den wachsenden Fokus auf batteriebezogene Vorfälle wider. Aon erweiterte sein Data Center Lifecycle Insurance Program im Juli 2026 auf 5 Milliarden USD und kombinierte dabei Platzierung mit Ingenieur- und Risikointelligenz durch Entwicklung und Betrieb. Das Anwendungsgebiet stärkt die Nachfrage nach frühzeitiger Einbindung von Underwritern und koordinierter Kapazität.
Nach Endnutzer: EPC-Auftragnehmer sichern die Nachfrage, während Zweckgesellschaften die nächste Wachstumswelle antreiben
Auftragnehmer und EPC-/OEM-Errichter hielten 2025 einen Anteil von 33,5 % an der Endnutzernachfrage. Vertragliche Verpflichtungen schaffen eine konsistente Versicherungsnachfrage in den Bereichen Energie, Chemie, Verkehr und Bauprojekte. EPC-Auftragnehmer mit Festpreisverträgen nutzen Deckung zur Steuerung von Verlusten durch Geräteschäden und Projektverzögerungen. Staatliche Stellen und gesetzliche Körperschaften sorgen für eine stabile Nachfrage, da öffentliche Vermögenswerte nach der Fertigstellung laufenden Schutz benötigen. Private Eigentümer-Betreiber ergänzen die Nachfrage aus dem Betrieb industrieller und versorgungswirtschaftlicher Portfolios.
Private Auftraggeber, Projektentwickler und Projekt-Zweckgesellschaften werden voraussichtlich bis 2031 mit einer CAGR von 6,7 % wachsen. Projekte in den Bereichen erneuerbare Energien, digitale Infrastruktur und Immobilien nutzen zunehmend projektbezogene Finanzierungsvehikel. Privates Kapital fließt in Projektstrukturen, die Versicherungsverantwortlichkeiten auf der Ebene der Zweckgesellschaft konzentrieren. Versicherungsanforderungen, die an Zweckgesellschaften gestellt werden, erstrecken auch die Risikomanagementerwartungen auf die EPC-Lieferkette. Subunternehmer müssen möglicherweise Programmanforderungen erfüllen, um für die Arbeiten in Frage zu kommen. Dies erweitert die versicherte Bevölkerung, die mit einem einzelnen finanzierten Projekt verbunden ist.
Nach Vertriebskanal: Makler dominieren, während Direktmodelle skalieren
Makler hielten 2025 einen Anteil von 60,8 % an der Prämienplatzierung. Ihre Rolle spiegelt die mehrschichtige und grenzüberschreitende Natur vieler Ingenieurprogramme wider. Spezialmakler helfen Kunden, internationalen Kapazitätszugang zu erhalten, Policenschichten zu strukturieren und Schäden zu verwalten. Marsh, Aon und WTW haben ihre Rolle von der Platzierung auf die Unterstützung im Risikotechnikbereich ausgeweitet. WTWs Digital Infrastructure Protector bietet mehr als 3 Milliarden USD an integrierter Lebenszykluskapazität, die gemeinsam mit Zurich für Rechenzentrumsbesitzer und -betreiber entwickelt wurde.
Der Direktvertrieb wird voraussichtlich bis 2031 mit einer CAGR von 7,4 % wachsen. Technologiegestützte Plattformen können das Underwriting für standardmäßige Bau- und Geräteexponierungen digitalisieren. Dieses Modell eignet sich besser für Risiken mit wiederholbaren Informationen und geringerer Platzierungskomplexität. Direkttools können schnellere Risikobereitschaftssignale liefern und den Verwaltungsaufwand für geeignete Policen reduzieren. Der Versicherungsmarkt für Ingenieurwesen wird für große, komplexe oder multinationale Projekte weiterhin Maklerexpertise benötigen. Das Gleichgewicht zwischen Direkt- und maklergeführten Kanälen wird von der technischen Komplexität jedes Risikos abhängen.
Geografische Analyse
Europa hielt 2025 einen Anteil von 40,7 % an der globalen Prämie. Eine dichte industrielle Vermögensbasis und ein ausgereiftes Regulierungssystem unterstützen die Nachfrage in den Bereichen Verkehr, Energie und gewerblicher Bau. Die delegierte Verordnung (EU) 2026/269 der Kommission trat im März 2026 in Kraft und gilt ab Januar 2027. Die Verordnung ändert die Solvency-II-Kapitalanforderungen und lenkt freigesetztes Versicherungskapital in produktive Infrastrukturinvestitionen. Dies unterstützt die Ingenieurkapazität während Europas Infrastrukturerneuerungszyklus.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 7,7 % wachsen. Indiens öffentliche Kapitalausgaben von 12,2 Billionen INR (140,6 Milliarden USD) für das Haushaltsjahr 2026–27 unterstützen eine große Pipeline gleichzeitiger Projekte. Rechenzentren, Batteriefabriken und Halbleiteranlagen in China und Südostasien sind hochwertige Wachstumsbereiche. Diese Vermögenswerte benötigen Deckung für Leistungsdichte- und Präzisionsfertigungsrisiken, die standardmäßige Bauversicherungen möglicherweise nicht vollständig abdecken. Japan ist 2026 aufgrund von Preisgestaltung, regulatorischen Änderungen und höherer Naturkatastrophenexponierung stärker eingeschränkt.
Nordamerika weist hohe versicherte Werte, aktive Rechtsstreitigkeiten und soziale Inflation auf, die Haftpflichtsparten betreffen. Auftragsrückstände bei Auftragnehmern erstrecken sich bis 2027 über Infrastruktur-, Fertigungs- und Technologiebereiche, während Rechenzentren das am schnellsten wachsende Einzelsegment sind. Der Nahe Osten und Afrika gewinnen Nachfrage aus Saudi-Arabiens Vision-2030-Projekten und der industriellen Expansion der Vereinigten Arabischen Emirate. Südamerika profitiert von Brasiliens Infrastrukturprogramm und Argentiniens Energiepipeline, obwohl Währungsvolatilität und politisches Risiko die Tiefe einschränken.

Wettbewerbslandschaft
Der Versicherungsmarkt für Ingenieurwesen ist fragmentiert um Allianz Commercial, Zurich Insurance Group, AXA XL, Munich Re, Swiss Re und Chubb. Diese Versicherer kombinieren globale Projektkapazität mit spezialisierten Underwriting- und Risikotechnikteams. Der Wettbewerb unterscheidet sich stark zwischen standardmäßigen Baurisiken und technisch anspruchsvollen Spezialsparten. Neue Kapazitäten haben die standardmäßigen Baubedingungen in einigen Bereichen aufgeweicht. Rechenzentrumsbauten, Tunnelrettung und schwimmende Offshore-Windanlagen erfordern weiterhin spezialisiertes Wissen und behalten festere Preise.
Zurich meldete in der ersten Hälfte des Jahres 2026 ein Wachstum von 18 % bei den Global-Specialty-Konstruktionsprämien. Das Unternehmen erweiterte auch Data Center Project Guard auf Europa und Lateinamerika und sicherte sich eine Rückversicherungsquotenanteilsvereinbarung für den Rechenzentrumsneubau im Wert von 1 Milliarde USD. Marsh lancierte im August 2026 Stratus, eine Sachversicherungsbörse im Wert von 10 Milliarden USD für betriebliche digitale Infrastruktur, die von 30 Kapitalgebern unterstützt wird. Die Börse erweitert die bauphasenartige Nimbus-Fazilität über den gesamten Lebenszyklus von Rechenzentrumsanlagen. Diese Schritte zeigen, dass Versicherer und Makler spezialisierte Daten und Ingenieurexpertise nutzen, um differenziertere Produktkategorien zu entwickeln.
Schwimmende Offshore-Windanlagen, grüner Wasserstoff und fortschrittliche Batteriespeicher benötigen ebenfalls Lebenszykluslösungen, da zuverlässige Schadendaten weiterhin begrenzt sind. Zugängliche Deckung für kleine und mittelgroße Auftragnehmer und Projekteigentümer in Schwellenländern bleibt eine weitere Chance. Hannover Re meldete in der ersten Hälfte des Jahres 2026 eine kombinierte Schaden-Kosten-Quote von 83,2 % in der Schaden- und Unfallversicherung und behielt die Prognose für ein Nettoergebnis von mindestens 2,7 Milliarden EUR (2,94 Milliarden USD) bei. Das Unternehmen erwartete leicht niedrigere Erneuerungspreise im Januar 2027, was auf mehr Wettbewerb auf der Rückversicherungsebene hindeutet.
Marktführer in der Ingenieurversicherungsbranche
Allianz SE
AXA XL
Zurich Insurance Group
Munich Re
Swiss Re
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Marsh lancierte Stratus, eine Sachversicherungsbörse im Wert von 10 Milliarden USD für betriebliche digitale Infrastruktur, die auf 30 Kapitalgebern basiert und darauf ausgelegt ist, die bauphasenartige Nimbus-Fazilität über den gesamten Lebenszyklus von Rechenzentrumsanlagen auszuweiten und in die Bereiche Binnentransportversicherung, Cyber und Haftpflicht zu expandieren.
- August 2026: Zurich meldete ein Wachstum von 18 % bei den Global-Specialty-Konstruktionsprämien im ersten Halbjahr 2026, erweiterte Data Center Project Guard auf Europa und Lateinamerika und sicherte sich eine Rückversicherungsquotenanteilsvereinbarung für den Rechenzentrumsneubau im Wert von 1 Milliarde USD.
- Juli 2026: Aon erweiterte sein Data Center Lifecycle Insurance Program auf eine Kapazität von 5 Milliarden USD und integrierte dabei Versicherungsplatzierung mit Ingenieurexpertise und Risikointelligenz von der Entwicklungsphase bis zum langfristigen Betrieb.
- April 2026: WTWs Willis lancierte Digital Infrastructure Protector in Partnerschaft mit Zurich und bietet damit mehr als 3 Milliarden USD an integrierter Lebenszykluskapazität, die Gebäude-, Betriebssach-, See- und Frachtdeckung für Rechenzentrumsbesitzer, -betreiber und Hyperscaler kombiniert.


Berichtsumfang des globalen Versicherungsmarkts für Ingenieurwesen
| Versicherung für Projektarbeiten |
| Versicherung für betriebliche und fertiggestellte Vermögenswerte |
| Maschinen- und Geräteversicherung für Auftragnehmer |
| Gebäude |
| Zivil- und Verkehrsinfrastruktur |
| Energie-, Wasser- und Abfallversorgungsunternehmen |
| Industrielle und verfahrenstechnische Fertigung |
| Digitale Infrastruktur |
| Auftragnehmer und EPC-/OEM-Errichter |
| Private Auftraggeber, Projektentwickler und Projekt-Zweckgesellschaften |
| Private Eigentümer-Betreiber |
| Staatliche Stellen, staatseigene Unternehmen als Auftraggeber und gesetzliche Körperschaften |
| Makler |
| Agenten |
| Direktvertrieb |
| Bancassurance / Affinitätsvertrieb / Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Versicherung für Projektarbeiten | |
| Versicherung für betriebliche und fertiggestellte Vermögenswerte | ||
| Maschinen- und Geräteversicherung für Auftragnehmer | ||
| Nach Anwendung | Gebäude | |
| Zivil- und Verkehrsinfrastruktur | ||
| Energie-, Wasser- und Abfallversorgungsunternehmen | ||
| Industrielle und verfahrenstechnische Fertigung | ||
| Digitale Infrastruktur | ||
| Nach Endnutzer | Auftragnehmer und EPC-/OEM-Errichter | |
| Private Auftraggeber, Projektentwickler und Projekt-Zweckgesellschaften | ||
| Private Eigentümer-Betreiber | ||
| Staatliche Stellen, staatseigene Unternehmen als Auftraggeber und gesetzliche Körperschaften | ||
| Nach Vertriebskanal | Makler | |
| Agenten | ||
| Direktvertrieb | ||
| Bancassurance / Affinitätsvertrieb / Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Versicherungsmarkt für Ingenieurwesen bis 2031 erreichen?
Der Versicherungsmarkt für Ingenieurwesen wird voraussichtlich bis 2031 41,2 Milliarden USD erreichen und ab 2026 mit einer CAGR von 5,2 % wachsen. Das Wachstum wird durch höhere versicherte Werte in den Bereichen Infrastruktur, erneuerbare Energien, Industrieprojekte und digitale Vermögenswerte unterstützt. Große und komplexe Projekte erfordern zudem eine größere technische Underwriting-Kapazität, insbesondere dort, wo Verzögerungen erhebliche finanzielle Verluste verursachen können. Die Policennachfrage steigt auch, wenn Kreditgeber vor der Freigabe von Projektmitteln einen formellen Schutz gegen Sachschäden, Verzögerungen und Haftpflicht gegenüber Dritten verlangen.
Welcher Produkttyp hatte 2025 den größten Marktanteil?
Die Versicherung für betriebliche und fertiggestellte Vermögenswerte hielt 2025 einen Umsatzanteil von 45,3 %, unterstützt durch Industrieanlagen, Kraftwerke und Verkehrsanlagen, die nach Abschluss der Bauarbeiten wiederkehrenden Schutz benötigen. Das Produkt profitiert von stabilen Betriebsexponierungen, selbst wenn die Bautätigkeit zwischen Projektzyklen variiert.
Welches Anwendungsgebiet wächst bis 2031 am schnellsten?
Digitale Infrastruktur wird voraussichtlich bis 2031 mit einer CAGR von 10,2 % wachsen, da der Bau von Rechenzentren zunimmt. Spezialisierte Anforderungen umfassen Deckung für Stromsysteme, Kühlsysteme, Batterien und hochwertige Ausrüstungen. Diese Risiken erhöhen die Bedeutung frühzeitiger Risikotechnik und koordiniertem Lebenszyklusschutz.
Warum wird die Rechenzentrumsversicherung immer wichtiger?
Rechenzentrumsvorhaben weisen hohe Bau- und Ausrüstungswerte auf, und die Finanzierung erfordert zunehmend eine umfassende Ingenieurversicherung. Versicherer müssen auch Brandschutzmaßnahmen, Leistungsdichte, Kumulierungsexponierung und die Kontinuität kritischer Systeme bewerten. Solche Anforderungen begünstigen Versicherer, die die Projektsteuerung vor Baubeginn und während der gesamten Betriebsphase unterstützen können.
Welche Region führte 2025 die Nachfrage nach Ingenieurversicherungen an?
Europa hielt 2025 einen Anteil von 40,7 %, unterstützt durch Industrieanlagen, Infrastrukturerneuerung und ausgereifte Versicherungsregulierung. Die Solvency-II-Reform der Europäischen Union von 2026 gilt ab 2027 und unterstützt die Kapitalallokation in produktive Infrastruktur. Dieser Rahmen kann die verfügbare Kapazität für infrastrukturbezogenes Underwriting stärken, wenn Erneuerungsprojekte voranschreiten.
Was ist der am schnellsten wachsende Vertriebskanal?
Der Direktvertrieb wird voraussichtlich bis 2031 mit einer CAGR von 7,4 % wachsen, da Plattformen das Underwriting für standardisierte Risiken digitalisieren. Der maklergeführte Vertrieb bleibt für komplexe Projekte wichtig, die mehrschichtige Kapazität und spezialisierte Risikobewertung benötigen. Größere Kunden verlassen sich weiterhin auf Makler, um internationale Platzierungen zu arrangieren und das komplexe Schadenmanagement zu unterstützen.
Seite zuletzt aktualisiert am:



