
Tamanho e Participação do Mercado de Edifícios com Eficiência Energética
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
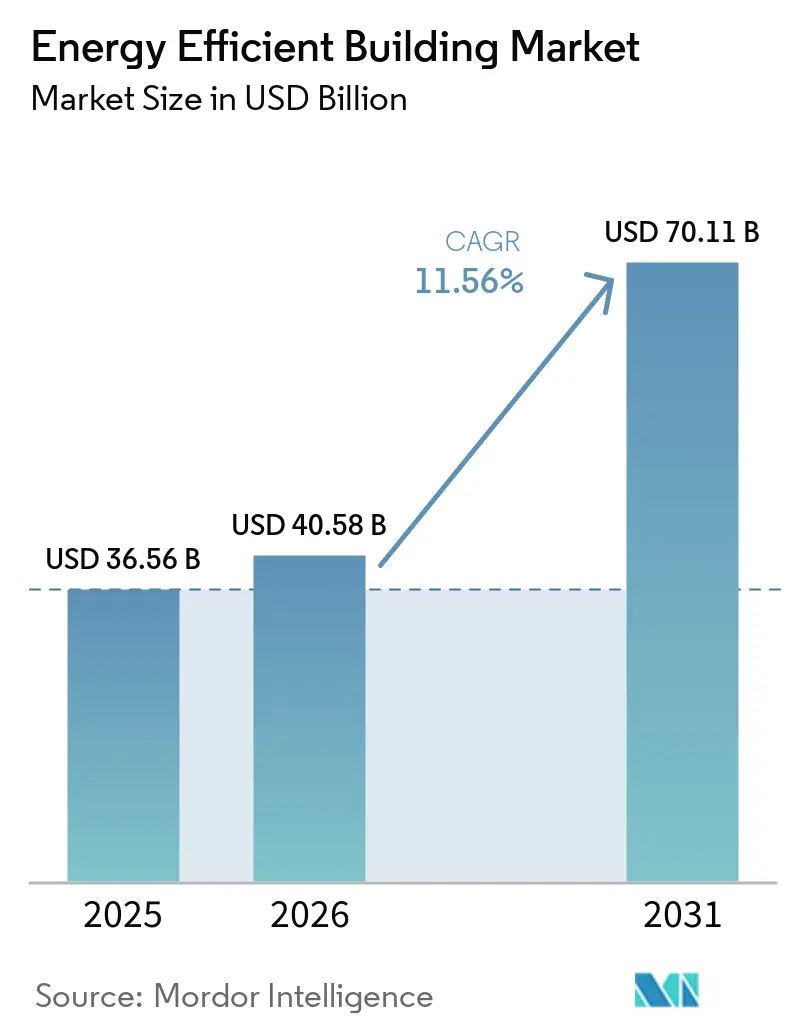
| Tamanho do Mercado (2026) | 40.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 70.11 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.56 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Edifícios com Eficiência Energética pela Mordor Intelligence
O tamanho do Mercado de Edifícios com Eficiência Energética deve crescer de 36,56 bilhões de USD em 2025 para 40,58 bilhões de USD em 2026 e está previsto para atingir 70,11 bilhões de USD até 2031, a um CAGR de 11,56% no período de 2026 a 2031. O mercado abrange sistemas de automação predial, software de gestão de energia, equipamentos de HVAC, ventilação, tecnologias de iluminação e isolamento de alto desempenho utilizados em novos projetos de construção e de retrofit. Os requisitos regulatórios estão se tornando mais consistentes nas principais regiões de construção, o que está fortalecendo a demanda por equipamentos, controles e serviços de conformidade. Os proprietários de edifícios também estão tratando o desempenho energético como uma questão financeira, pois os custos de energia, as necessidades de divulgação e os programas de rede elétrica afetam as decisões operacionais. O mercado de edifícios com eficiência energética está, portanto, se expandindo tanto por meio de atualizações obrigatórias quanto de investimentos que melhoram as operações prediais. Os fornecedores de software e serviços estão ganhando importância porque os proprietários precisam cada vez mais de resultados verificados após a instalação dos sistemas.
Principais Conclusões do Relatório
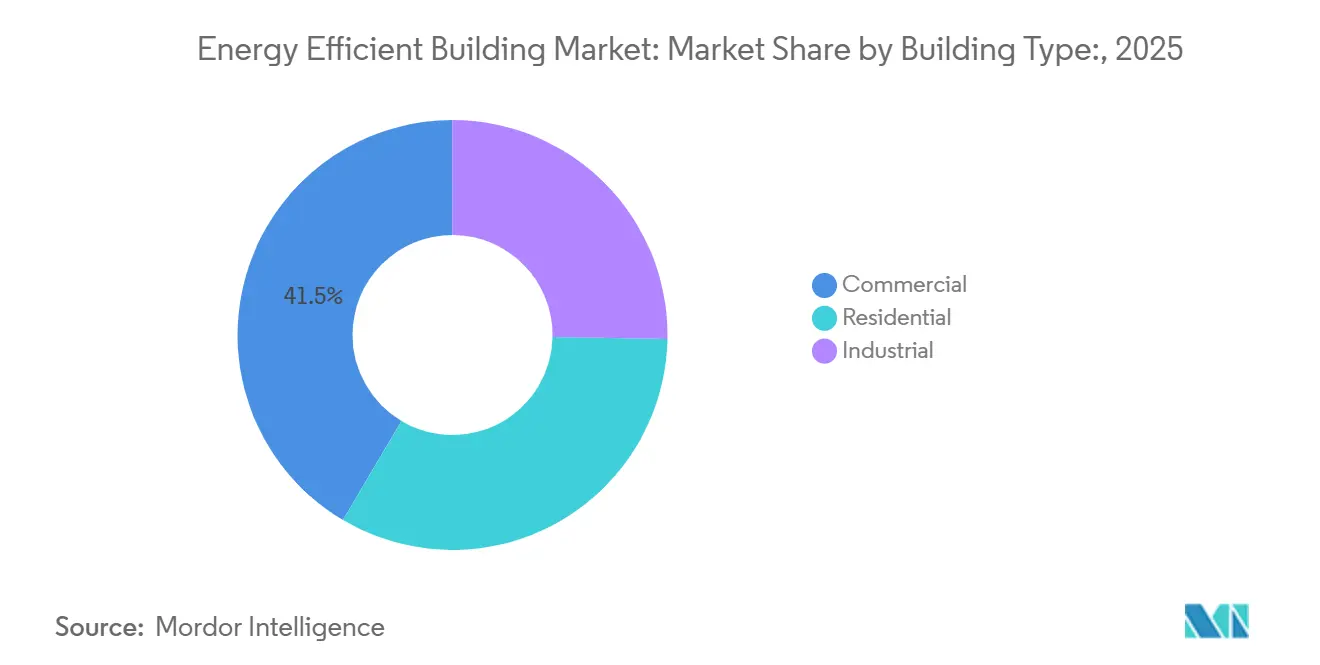
- Por tipo de edifício, os edifícios comerciais detinham 41,5% da participação do mercado de edifícios com eficiência energética em 2025, enquanto os edifícios residenciais têm previsão de crescimento a um CAGR de 12,7% até 2031.
- Por tipo de componente, os Sistemas de Gestão de Energia detinham 30,6% da participação do mercado de edifícios com eficiência energética em 2025 e têm previsão de expansão a um CAGR de 13,5% até 2031.
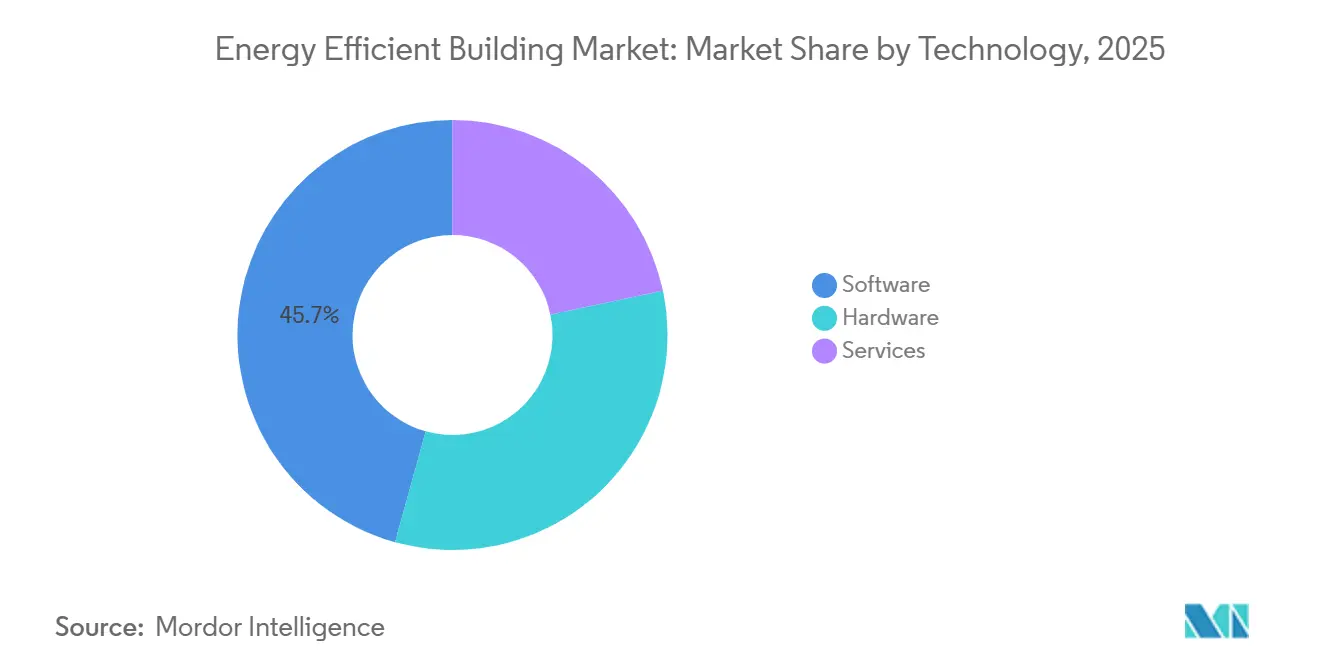
- Por tecnologia, o hardware detinha 45,7% da participação do mercado de edifícios com eficiência energética em 2025, enquanto o software tem previsão de crescimento a um CAGR de 13,7% até 2031.
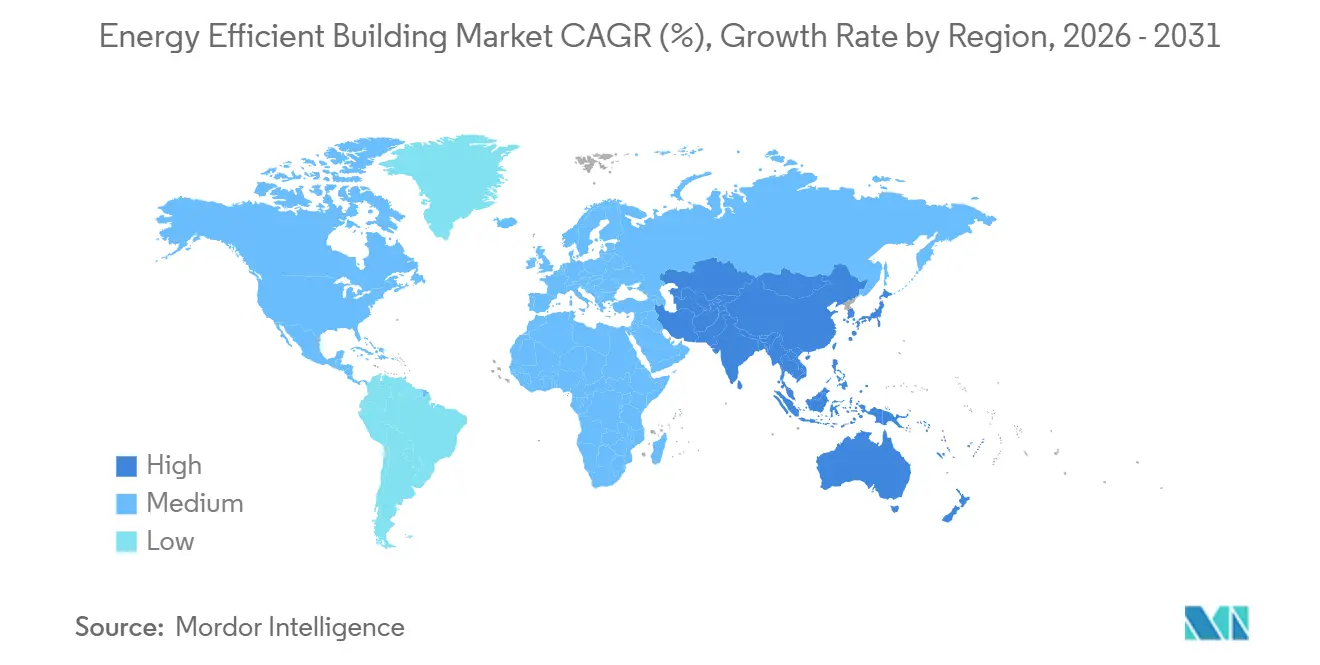
- Por geografia, a América do Norte detinha 32,3% da participação do mercado de edifícios com eficiência energética em 2025, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 14,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Edifícios com Eficiência Energética
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Códigos de Energia Predial e Padrões de Desempenho Mais Rigorosos | +2.40% | Global, com picos de aplicação na América do Norte e na UE | Médio prazo (2 a 4 anos) |
| Aumento dos Preços de Energia e Exposição ao Custo de Demanda | +2.00% | Global, mais elevado na Europa e na APAC | Curto prazo (≤ 2 anos) |
| Requisitos de Descarbonização Corporativa e Certificação de Edifícios Verdes | +2.20% | Global; mais agudo na UE, América do Norte e Japão | Médio prazo (2 a 4 anos) |
| Incentivos Públicos para Retrofits com Eficiência Energética e Eletrificação | +1.40% | América do Norte e UE como núcleo; expansão para a APAC | Curto a médio prazo (≤ 3 anos) |
| Detecção de Falhas Habilitada por IA a partir de Dados Prediais Existentes | +1.20% | Global, com adoção antecipada na América do Norte e na APAC | Médio prazo (2 a 4 anos) |
| Edifícios Interativos com a Rede Elétrica para Receita de Flexibilidade | +0.90% | Mercados com estresse de rede na América do Norte, UE e APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Códigos de Energia Predial e Padrões de Desempenho Mais Rigorosos
O Código Internacional de Conservação de Energia de 2027 está finalizado, com publicação prevista para 1º de dezembro de 2026. Suas disposições residenciais reduzem os limites do Índice de Classificação de Energia em 1 ponto em cada zona climática. O código também exige que os sistemas de dutos estejam localizados em espaço condicionado. Essas disposições aumentam o uso de isolamento, produtos de vedação de ar e sistemas de recuperação de ventilação mecânica em projetos que adotam o código. A Diretiva de Desempenho Energético de Edifícios revisada da UE exige que os estados-membros estabeleçam padrões mínimos de desempenho energético para edifícios não residenciais. O mercado de edifícios com eficiência energética se beneficia quando essas regras transformam metas de desempenho em requisitos de aquisição.
O 15º Plano Quinquenal da China exige que todos os novos edifícios urbanos implementem padrões de construção verde e apoia a integração de fotovoltaicos em edifícios[1]Conselho de Estado da República Popular da China, "Aviso sobre a Emissão do Plano de Ação de Pico de Carbono do 15º Plano Quinquenal," Conselho de Estado da República Popular da China, gov.cn.. A Índia está avançando com classificações de estrelas obrigatórias para grandes edifícios comerciais e residenciais. Essas mudanças aproximam os ciclos de código nas principais regiões de construção. Uma direção comum na América do Norte, Europa, China e Índia apoia especificações contínuas para equipamentos e controles eficientes. A nova construção cria uma base de demanda inicial, enquanto o aperto dos limites também incentiva atualizações em edifícios que não atendem mais aos requisitos locais. O mercado de edifícios com eficiência energética ganha amplitude à medida que as necessidades de conformidade se estendem às envoltórias prediais, sistemas mecânicos e monitoramento de energia.
Aumento dos Preços de Energia e Exposição ao Custo de Demanda
Os custos de energia estão mudando o caso financeiro para atualizações prediais. Edifícios comerciais que participam de programas de resposta à demanda podem receber de 8.000 a 45.000 USD em receita anual por cargas cortáveis modestas e de 20 a 50 horas de despacho[2]Departamento de Energia dos EUA, "Opções Emergentes de Flexibilidade de Demanda para Redução de Custos de Energia," Departamento de Energia dos EUA, energy.gov.. Essa receita complementa as economias provenientes do menor consumo de energia. É especialmente relevante para proprietários de imóveis com vários locais e equipes operacionais centralizadas. Edifícios interativos com a rede elétrica também podem receber de 80 a 225 USD por quilowatt de capacidade a cada temporada. Esses retornos tornam os controles, a automação e os sistemas de gestão de energia mais relevantes para as equipes financeiras.
A volatilidade dos preços de energia tornou-se tão importante quanto os preços médios de energia para as decisões de investimento. Edifícios expostos a tarifas de uso por horário e encargos de capacidade têm um risco operacional diferente dos edifícios com tarifas fixas. Essa diferença pode mudar quais ativos recebem financiamento para retrofit primeiro. Os gateways OpenADR permitem que os edifícios automatizem ações de resposta à demanda sem depender de intervenção manual. Os sistemas de gestão de energia podem reduzir os custos de faturamento de eletricidade em 7% a 27%, dependendo do tipo de ativo e do detalhe de medição disponível. O mercado de edifícios com eficiência energética tem uma oportunidade mais ampla onde os incentivos das concessionárias e os compromissos corporativos de emissões apoiam o mesmo projeto.
Requisitos de Descarbonização Corporativa e Certificação de Edifícios Verdes
O LEED v5 tornou-se obrigatório para novos registros de BD+C, ID+C e O+M a partir de 1º de julho de 2026. O framework atribui 50% dos pontos disponíveis a tópicos de descarbonização, incluindo carbono operacional, carbono incorporado, refrigerantes e transporte. Também exige avaliações de carbono, resiliência climática e impacto humano. Esses requisitos aumentam a necessidade de dados prediais, desempenho verificado e gestão operacional contínua. O mercado de edifícios com eficiência energética é apoiado porque a certificação exige cada vez mais evidências além dos compromissos na fase de projeto. Os proprietários de edifícios precisam de sistemas que possam documentar o desempenho energético ao longo da vida operacional de um edifício.
O BREEAM New Construction Versão 7 aplica-se a projetos recém-registrados a partir de 27 de janeiro de 2026. Exige avaliações de Carbono ao Longo do Ciclo de Vida para projetos que buscam classificações Excelente ou Excepcional. O BREEAM tinha mais de 2,9 milhões de edifícios registrados em 100 países, enquanto o LEED ultrapassou 200.000 projetos certificados globalmente até o final de 2025. O foco pós-ocupação em ambos os frameworks apoia contratos de serviço mais longos para fornecedores de controles e gestão de energia. A certificação também pode apoiar o acesso a financiamento sustentável e um posicionamento imobiliário de maior qualidade. Isso torna o mercado de edifícios com eficiência energética relevante para proprietários que buscam conformidade, verificação operacional e melhores condições de financiamento.
Detecção de Falhas Habilitada por IA a partir de Dados Prediais Existentes
Os sistemas de HVAC e de tratamento de ar respondem por 30% a 60% do consumo de energia dos edifícios[3]Instituto de Engenheiros Eletricistas e Eletrônicos, "Grafo de Conhecimento para Controle e Diagnóstico Aprimorados em Sistemas de Energia de Edifícios Inteligentes," IEEE, doi.org.. O desvio de sensores, o entupimento de serpentinas e o vazamento de refrigerante podem reduzir o desempenho sem gerar um alarme visível nos sistemas convencionais de gestão predial. As plataformas de detecção de falhas utilizam fluxos de sensores existentes para identificar esses problemas mais cedo. Essa abordagem pode evitar o custo de capital de substituir equipamentos antes do seu ciclo normal. Também ajuda os operadores a priorizar ações de manutenção que afetam o consumo de energia e as condições dos ocupantes. O mercado de edifícios com eficiência energética está se beneficiando dessas ferramentas porque elas conectam as operações de rotina com melhorias mensuráveis de eficiência.
Sistemas multiagentes de detecção e diagnóstico de falhas relataram 93,1% de precisão diagnóstica e economias médias de energia de 12,5% em implantações validadas em múltiplos edifícios com duração de 12 meses. Esses sistemas combinam agentes de IA, ontologias prediais e regras de diagnóstico. Um estudo de 2026 relatou 94% de reprodutibilidade para métodos de validação semântica usando agrupamento e interpretação por modelo de linguagem de registros de manutenção[4]E3S Web of Conferences, "IA Generativa para Diagnósticos de HVAC em Edifícios, Uma Estrutura de Validação Semântica Reproduzível," E3S Web of Conferences, e3s-conferences.org.. O diagnóstico auditável é importante quando os contratos de desempenho energético exigem verificação de economias por terceiros. Os proprietários podem usar dados prediais existentes para melhorar o desempenho sem aguardar um retrofit físico completo. O mercado de edifícios com eficiência energética está, portanto, registrando maior demanda por software que converte dados operacionais em decisões de manutenção defensáveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Longos Períodos de Retorno do Retrofit | -1.70% | Global; mais restritivo na APAC emergente e na América do Sul | Médio prazo (2 a 4 anos) |
| Incentivos Divididos entre Proprietários e Inquilinos de Edifícios | -0.80% | Global; maior atrito nos mercados de aluguel da Europa e da América do Norte | Longo prazo (≥ 4 anos) |
| Lacunas de Interoperabilidade entre Sistemas Prediais Legados | -0.70% | Global; mais agudo em estoques de edifícios mais antigos na Europa e na América do Norte | Médio prazo (2 a 4 anos) |
| Escassez de Integradores Qualificados de Controles Prediais | -0.50% | América do Norte e Europa; emergindo na APAC | Curto a médio prazo (≤ 3 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Longos Períodos de Retorno do Retrofit
A disponibilidade de capital continua sendo uma barreira primária para retrofits abrangentes em edifícios comerciais e industriais. Esses projetos exigem gastos antes que as economias operacionais possam ser realizadas. Instalações mais antigas podem precisar que vários sistemas legados sejam substituídos ou integrados de uma só vez. Isso aumenta a complexidade do projeto e dificulta o investimento em fases. O mercado de edifícios com eficiência energética é afetado quando os proprietários adiam as atualizações apesar de reconhecerem a necessidade operacional. As condições de financiamento são frequentemente decisivas para projetos que envolvem HVAC, controles, envoltórias prediais e sistemas de gestão de energia em conjunto.
A dedução da Seção 179D dos EUA não está disponível para projetos que iniciem a construção após 30 de junho de 2026. A dedução havia exigido uma redução de 25% ou mais na intensidade de uso de energia em relação a uma linha de base ASHRAE 90.1. Sua remoção reduz uma compensação de custo para projetos comerciais qualificados. Os Contratos de Desempenho de Economia de Energia podem transferir o risco inicial para um contratante em troca de economias garantidas. Esses contratos são úteis para proprietários federais e institucionais, mas dependem de mercados de ESCO maduros e contrapartes com boa capacidade de crédito. O mercado de edifícios com eficiência energética permanecerá restrito nas regiões onde essas estruturas de financiamento são limitadas.
Incentivos Divididos entre Proprietários e Inquilinos de Edifícios
Os incentivos divididos ocorrem quando os proprietários de edifícios pagam pelas atualizações enquanto os inquilinos recebem contas de serviços públicos mais baixas. Esse problema afeta tanto imóveis comerciais quanto residenciais para aluguel. Pode atrasar medidas que de outra forma reduziriam o consumo de energia e melhorariam o desempenho do edifício. O desafio está incorporado em muitas estruturas de locação padrão. É mais persistente onde os proprietários não conseguem recuperar os custos de investimento ou compartilhar as economias verificadas. O mercado de edifícios com eficiência energética enfrenta um ciclo de retrofit mais lento quando a parte que faz o investimento não recebe um retorno financeiro claro.
Um estudo revisado por pares de 2025 sobre habitação de aluguel na Alemanha encontrou diferenças no desempenho energético entre edifícios ocupados pelos proprietários e alugados que refletiam essa estrutura de incentivos. A Diretiva de Desempenho Energético de Edifícios revisada da UE pede aos estados-membros que desenvolvam abordagens que distribuam os custos e benefícios de renovação de forma mais justa entre proprietários e inquilinos. Os contratos de locação verde podem alinhar incentivos por meio de metas de carbono compartilhadas e dados de energia transparentes. Seu uso está crescendo entre proprietários institucionais que precisam de verificação de desempenho pós-ocupação. A adoção mais ampla dependerá de termos de locação padronizados e acordos confiáveis de compartilhamento de dados. O mercado de edifícios com eficiência energética se beneficia quando as economias verificadas podem ser compartilhadas entre proprietários e ocupantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Edifício: A Demanda Comercial é Liderada pela Exposição a Custos e Requisitos de Conformidade
Os edifícios comerciais detinham 41,5% da participação do mercado de edifícios com eficiência energética em 2025. Edifícios de escritórios, varejo e saúde enfrentam custos de energia concentrados e crescentes requisitos de divulgação. O segmento também enfrenta pressão direta de conformidade com padrões mínimos de desempenho para edifícios não residenciais. O LEED v5 e o BREEAM Versão 7 aumentam a importância do desempenho predial mensurável no planejamento de projetos comerciais. Os proprietários comerciais geralmente gerenciam múltiplos ativos, o que apoia a gestão centralizada de energia e programas de retrofit repetíveis. O tamanho do mercado de edifícios com eficiência energética para edifícios comerciais é apoiado por gastos em controles, atualizações de HVAC, iluminação, ventilação e sistemas de monitoramento.
Os edifícios industriais têm prioridades de retrofit diferentes. A integração de calor de processo, a eficiência do ar comprimido e o solar em coberturas são áreas importantes de melhoria. Os Contratos de Desempenho de Economia de Energia estão ganhando uso onde os proprietários industriais têm orçamentos de capital restritos. Esses contratos podem fornecer uma rota para o investimento quando o contratante garante os resultados de economia. Os projetos industriais frequentemente exigem uma coordenação mais estreita entre as atualizações de energia e os cronogramas operacionais. Isso pode estender os prazos de implementação, mas também apoia a demanda por serviços de comissionamento e serviços gerenciados. O setor de edifícios com eficiência energética se beneficia quando os contratos de desempenho reduzem a barreira financeira inicial para atualizações mais amplas das instalações.
Os edifícios residenciais têm previsão de crescimento a um CAGR de 12,7% até 2031. Ciclos de código obrigatórios, incentivos à eletrificação e requisitos de habitação de energia ultrabaixa apoiam esse crescimento. O 15º Plano Quinquenal da China promove a construção de edifícios de energia ultrabaixa, e seu padrão T/CABEE 107-2025 entrou em vigor em agosto de 2025. O padrão eleva os requisitos de isolamento, vedação de ar e ventilação mecânica. O sistema proposto de classificação de estrelas BEE da Índia para grandes edifícios poderia aumentar a demanda por vidraças, isolamento e equipamentos de HVAC nas cidades de Nível 1 e Nível 2. A demanda residencial dá ao mercado de edifícios com eficiência energética uma base de nova construção maior, em vez de depender exclusivamente de retrofits comerciais.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatrio


Por Tipo de Componente: Os Sistemas de Gestão de Energia Combinam Escala com o Crescimento Mais Rápido
Os Sistemas de Gestão de Energia detinham 30,6% da participação do mercado de edifícios com eficiência energética em 2025. Também têm previsão de crescimento a um CAGR de 13,5% até 2031. Essa combinação reflete a mudança de compras de equipamentos individuais para a otimização operacional contínua. As plataformas de EMS coletam e interpretam dados prediais em múltiplos locais. Podem apoiar relatórios de energia, detecção de falhas, resposta à demanda e documentação de conformidade. O tamanho do mercado de edifícios com eficiência energética para EMS se beneficia da natureza recorrente da receita de software e serviços baseados em nuvem.
Um EMS pode ser implantado em múltiplos locais sem o mesmo escalonamento de capital necessário para a substituição de equipamentos. Isso pode reduzir o custo total de propriedade para proprietários com grandes portfólios. Também cria uma fonte consistente de dados operacionais para verificação de desempenho. A Johnson Controls introduziu o Metasys 16.0 em junho de 2026 com sequências de ar e água alinhadas com a Diretriz 36 da ASHRAE e um potencial declarado de até 30% de economia de energia. O alinhamento com padrões pode reduzir a incerteza durante a avaliação e aquisição pelo cliente. O mercado de edifícios com eficiência energética é cada vez mais moldado por sistemas que vinculam orientações de engenharia ao controle operacional.
Os sistemas de ventilação estão recebendo mais atenção devido aos requisitos de qualidade do ar interno e ao uso de ventilação com recuperação de calor em residências de energia ultrabaixa. As tecnologias de iluminação são amplamente baseadas em LED e sistemas conectados. Seu ciclo de substituição é maduro, mas a iluminação conectada pode adicionar dados de ocupação e funções de resposta à demanda. Controles prediais, sensores, medição, vidraças e isolamento também se beneficiam do pipeline criado pelos códigos de construção. A ISO 50001 e a ASHRAE 90.1 continuam a influenciar as especificações em projetos comerciais e industriais. Esses componentes permanecem necessários mesmo quando as plataformas de software gerenciam mais do processo de decisão operacional.
Por Tecnologia: O Hardware Mantém a Maior Base Enquanto o Software se Expande Mais Rapidamente
O hardware detinha 45,7% da participação do mercado de edifícios com eficiência energética em 2025. Inclui equipamentos de HVAC, sistemas de ventilação, luminárias, painéis de isolamento e controladores de automação predial. As atualizações de sistemas físicos continuam sendo essenciais para muitos projetos de eficiência. A nova construção também requer equipamentos físicos e materiais de envoltória predial desde o início. Os equipamentos mecânicos em edifícios comerciais e institucionais normalmente têm um ciclo de substituição de 15 a 25 anos. O tamanho do mercado de edifícios com eficiência energética para hardware é apoiado à medida que os equipamentos instalados no início dos anos 2000 atingem a idade de substituição.
A demanda por hardware não se limita à substituição de equipamentos desgastados. Os proprietários de edifícios também podem substituir componentes para atender a novos códigos ou conectar sistemas a uma plataforma de gestão moderna. Em muitos edifícios mais antigos, a base instalada usa dispositivos BACnet, Modbus ou LonWorks. Esses sistemas legados podem criar desafios de integração com plataformas de análise mais recentes. A necessidade de conectar equipamentos físicos com software aumenta o papel dos controladores, gateways e serviços de comissionamento. Os fornecedores de hardware também estão desenvolvendo ofertas integradas que combinam equipamentos, conectividade e suporte de desempenho. Isso mantém os sistemas físicos centrais no mercado de edifícios com eficiência energética, apesar do crescimento mais rápido do software.
O software tem previsão de crescimento a um CAGR de 13,7% até 2031. Plataformas de gestão de energia habilitadas por IA, interfaces de gêmeo digital e análises baseadas em nuvem estão passando de projetos piloto para uso operacional mais amplo. A Johnson Controls declarou que o onboarding automatizado de dispositivos por meio do OpenBlue pode reduzir o tempo de implementação em até 95% em ambientes de campus complexos. Os serviços abrangem comissionamento, contratação de desempenho, monitoramento e operações gerenciadas. São importantes porque os operadores frequentemente preferem resultados garantidos a compras de equipamentos isolados. O setor de edifícios com eficiência energética está registrando maior demanda por modelos de serviço que sustentam as economias após a instalação.
Análise Geográfica
A América do Norte detinha 32,3% da participação do mercado de edifícios com eficiência energética em 2025. Os Estados Unidos têm uma grande base de edifícios comerciais passando por atualizações de EMS e iluminação. Também possui um ecossistema de ESCO maduro que apoia contratos de desempenho em edifícios federais, institucionais e municipais. Os compromissos corporativos de zero líquido de emissões acrescentam à demanda por projetos alinhados ao LEED e ao ENERGY STAR. O Canadá acrescenta atividade de código de energia provincial e um estoque de edifícios comerciais mais antigos que requer atualizações de envoltória e HVAC. O México está ganhando relevância à medida que o investimento em manufatura aumenta a atividade de construção comercial.
O encerramento da Seção 179D após 30 de junho de 2026 pode antecipar alguns inícios de construção antes do término da elegibilidade. Isso pode criar um aumento de curto prazo na atividade de contratos de desempenho no setor público. A Europa é o segundo maior mercado regional, apoiado pelos padrões mínimos de desempenho da DPEE para edifícios não residenciais. Alemanha e França são os maiores mercados nacionais da região. A Polônia tem um estoque de edifícios comerciais e residenciais com baixo nível de retrofit que atrai interesse de investimento. Itália e Espanha estão se beneficiando de programas de renovação e incentivos nacionais, enquanto o papel da Rússia no ecossistema de construção verde europeu diminuiu desde 2022.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 14,1% até 2031. A China exige padrões de construção verde para novas construções urbanas e apoia a integração de fotovoltaicos em edifícios. O framework proposto de classificação de estrelas BEE da Índia para grandes edifícios poderia expandir a atividade de retrofit e especificação orientada pela conformidade. Japão e Coreia do Sul contribuem com gastos constantes em HVAC avançado e controles inteligentes. Indonésia, Vietnã e Tailândia estão ganhando importância à medida que a urbanização aumenta. A América do Sul é liderada pelo Brasil e pelo Chile, enquanto as lacunas de financiamento e os incentivos divididos permanecem como restrições. A Arábia Saudita e os Emirados Árabes Unidos apoiam o crescimento no Oriente Médio e na África por meio de agendas nacionais de descarbonização, com a África do Sul e o Marrocos atuando como centros regionais de adoção.

Cenário Competitivo
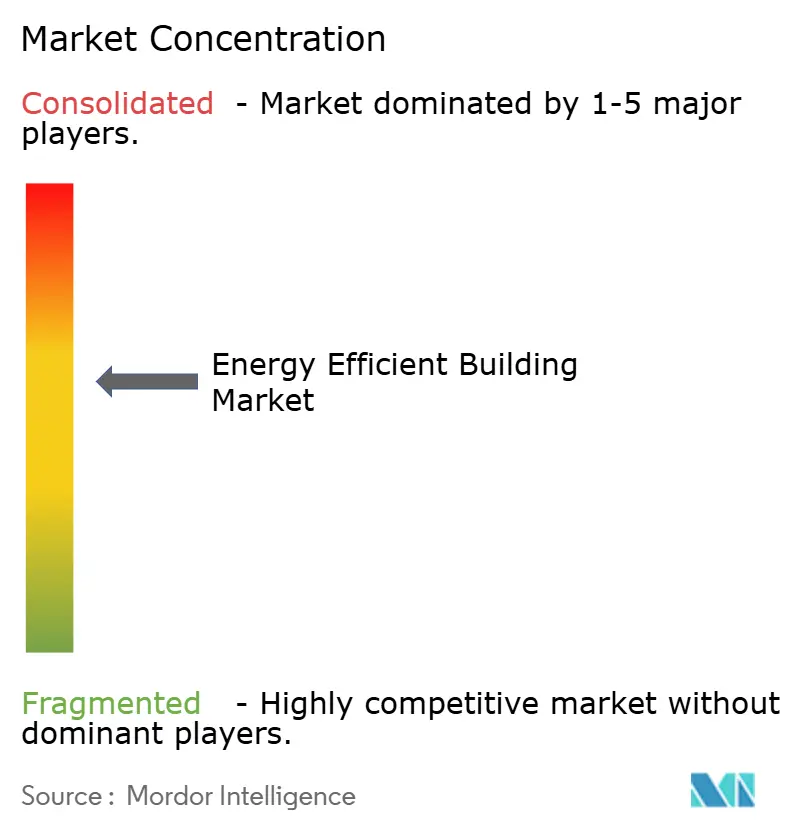
O mercado de edifícios com eficiência energética é moderadamente concentrado em integração de sistemas e plataformas de gestão predial. Johnson Controls, Honeywell, Siemens, Schneider Electric e Trane Technologies têm grandes bases instaladas em sistemas de gestão predial e equipamentos de HVAC. A concorrência é muito mais fragmentada abaixo do nível de plataforma. Contratantes regionais de controles, ESCOs, fabricantes de isolamento e empresas de software competem por negócios em nível de projeto. Essa estrutura dá às grandes empresas vantagens em equipamentos instalados, cobertura de serviços e relacionamentos com clientes. Empresas menores ainda podem competir atendendo a necessidades especializadas de software, controles ou contratação de desempenho.
As aquisições focadas em IA tornaram-se uma resposta competitiva importante. A Trane Technologies concluiu sua aquisição da BrainBox AI em janeiro de 2025, incorporando uma plataforma autônoma de otimização de HVAC ao seu portfólio. A Carrier adquiriu a 75F em julho de 2026 para adicionar automação predial nativa em nuvem, sem fio, e capacidades de IA. A Johnson Controls integrou a tecnologia Nantum AI ao OpenBlue em abril de 2026. Esses movimentos mostram como os fornecedores de equipamentos estabelecidos estão buscando o controle da camada de análise. A Johnson Controls também lançou o Metasys 16.0 em junho de 2026, alinhando as sequências de ar e água com a Diretriz 36 da ASHRAE.
A flexibilidade de demanda e a gestão de energia predial continuam sendo áreas com espaço para adoção mais ampla. Menos de 5% dos edifícios comerciais tecnicamente elegíveis estão inscritos em programas de usina virtual ou interativos com a rede elétrica. Operadores com foco em software e modelos emergentes de ESCO podem preencher essa lacuna, especialmente para proprietários de edifícios menores que enfrentam requisitos complexos de integração. A Kingspan fez parceria com a Zestec Renewable Energy em maio de 2026 para combinar coberturas solares com acordos de compra de energia financiados. O arranjo elimina os requisitos de capital inicial para clientes de reforma comercial. Os requisitos da ISO 50001 em aquisições podem favorecer fornecedores que possuem os sistemas e certificações necessários para apoiar grandes operadores. O mercado de edifícios com eficiência energética permanece competitivo porque os titulares de plataformas e os fornecedores especializados atendem a diferentes partes da cadeia de valor.
Líderes do Setor de Edifícios com Eficiência Energética
Johnson Controls
Schneider Electric SE
Siemens AG
Honeywell International Inc.
Trane Technologies plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Johnson Controls revelou capacidades de IA expandidas em sua plataforma OpenBlue, incluindo um assistente de IA agêntico que automatiza as operações prediais e um módulo de Inteligência de Energia e Conforto construído com tecnologia Nantum AI. Uma implantação na DATEV reduziu o consumo de energia do lado do ar em quase 10% sem reclamações de conforto dos ocupantes, e o onboarding automatizado de dispositivos foi relatado como capaz de reduzir o tempo de implementação em até 95% em campi complexos de múltiplos edifícios.
- Agosto de 2026: A Daikin Industries adquiriu a Dynamic Data Centers Solutions, uma especialista em sistemas de resfriamento de data centers com IA sediada em San Diego, por meio de sua subsidiária Daikin Applied Americas. O negócio estende o portfólio da Daikin do ar-condicionado comercial de grande escala para o resfriamento individual de servidores.
- Junho de 2026: A Johnson Controls lançou o Metasys 16.0, fornecendo sequências de controle de ar e água alinhadas com a Diretriz 36 da ASHRAE para até 30% de economia de energia, cibersegurança de Nível de Segurança 2 da IEC 62443-4-2 e suporte para até 1.300 dispositivos IP; a plataforma é direcionada a data centers, saúde, manufatura avançada e instalações de ensino superior.
- Março de 2026: A Signify lançou a próxima geração do conjunto Interact Building, permitindo monitoramento centralizado em tempo real, automação e otimização de iluminação para espaços internos profissionais, juntamente com um programa visando economias cumulativas de energia de 60 TWh para clientes e uma redução de 35% na intensidade de emissões de CO₂ do portfólio.


Escopo do Relatório Global do Mercado de Edifícios com Eficiência Energética
Um edifício com eficiência energética é projetado, construído e operado para minimizar o consumo de energia, ao mesmo tempo em que proporciona aos ocupantes um ambiente confortável, saudável e funcional.
O Mercado de Edifícios com Eficiência Energética é segmentado por tipo de edifício, tipo de componente, tecnologia e geografia. Por tipo de edifício, o mercado é segmentado em residencial, comercial e industrial. Por tipo de componente, o mercado é segmentado em sistemas de ventilação, tecnologias de iluminação, sistemas de gestão de energia, controles prediais e outros. Por tecnologia, o mercado é segmentado em hardware, software e serviços. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de edifícios com eficiência energética em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Residencial |
| Comercial |
| Industrial |
| Sistemas de Ventilação |
| Tecnologias de Iluminação |
| Sistemas de Gestão de Energia |
| Controles Prediais |
| Outros |
| Hardware |
| Software |
| Serviços |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Edifício | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Tipo de Componente | Sistemas de Ventilação | |
| Tecnologias de Iluminação | ||
| Sistemas de Gestão de Energia | ||
| Controles Prediais | ||
| Outros | ||
| Por Tecnologia | Hardware | |
| Software | ||
| Serviços | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de edifícios com eficiência energética em 2026?
O tamanho do mercado de edifícios com eficiência energética é de 40,58 bilhões de USD em 2026 e tem previsão de atingir 70,11 bilhões de USD até 2031.
O que está impulsionando a demanda por edifícios com eficiência energética?
Códigos de construção mais rigorosos, maior exposição a encargos de demanda, requisitos de certificação e dados operacionais mais acessíveis estão apoiando a demanda.
Qual tipo de edifício lidera os gastos com edifícios com eficiência energética?
Os edifícios comerciais detinham 41,5% de participação em 2025, apoiados pela exposição aos custos de energia e obrigações de conformidade.
Qual componente está crescendo mais rapidamente?
Os Sistemas de Gestão de Energia têm previsão de crescimento a um CAGR de 13,5% até 2031 e detinham 30,6% de participação em 2025.
Por que o software de gestão predial está se expandindo mais rapidamente do que o hardware?
O software apoia a otimização contínua, a detecção de falhas, os relatórios e a operação em nível de portfólio sem gastos proporcionais com equipamentos.
Qual região está crescendo mais rapidamente em soluções de edifícios eficientes?
A Ásia-Pacífico tem previsão de expansão a um CAGR de 14,1% até 2031, apoiada pela atividade de construção e medidas regulatórias na China e na Índia.
Página atualizada pela última vez em:



